Финансовый план как составная часть бизнес - плана компании
структура производства, планируемого к использованию в рамках инвестиционного проекта;
технологическая схема;
схема распределения производственного процесса в пространстве и времени;
инфляционные характеристики;
трудоемкость выполнения операций, тарифы по оплате труда основных производственных рабочих;
данные о квалификации персонала;
структура персонала и виды затрат на персонал;
перечень исходных материалов и комплектующих изделий, их количество и стоимостные характеристики;
основные поставщики сырья, материалов, комплектующих изделий, объемы и условия поставок;
необходимое количество энергии, газа, сжатого воздуха, пара и т.д. и стоимость единицы их потребления;
перечень услуг сторонних организаций, необходимых для осуществления процесса производства и реализации продукции;
объем внутренних и внешних перевозок по всем видам транспорта, тарифы по перевозкам;
затраты по перечисленным позициям.
Необходимо также предусмотреть затраты, связанные с утилизацией отходов и охраной окружающей среды. Учесть любые правительственные, местные нормативные акты, касающиеся предлагаемого бизнеса, включая законы, лицензии, требования регистрации в местных или центральных органах власти и т.п. Отметить любые нормативные акты, которые могут влиять на характер и сроки открытия и функционирования предприятия.
В разделе "управление и контроль" дается описание концепции и структуры управления проектом (или организационная схема по структуре предприятия), а также как будут распределены роли между основными членами управленческой команды и как они взаимодополняют друг друга. Здесь необходимо привести схему организационной структуры компании. Инвесторы, зарубежные партнеры хотели бы видеть управленческую команду, в которой были бы на равных представлены как административные навыки, так и навыки в управлении финансами, маркетингом, производством.
Для описания организационной структуры предприятия необходимо иметь:
Устав предприятия;
Положение о Совете директоров (собственников);
перечень основных подразделений предприятия, участвующих в реализации проекта, их функции;
взаимодействие подразделений между собой;
распределение обязанностей в группе управления;
подробное описание членов группы управления – Ф.И.О., квалификация, вклад в достижения предприятия, опыт, принципы, лежащие в основе оплаты труда данного управляющего.
В разделе может быть также дано описание правовой (юридической) формы организуемой в рамках реализации проекта, структуры (предприятия) с четким обозначением прав собственности и распределения прибыли.
В разделе "анализ рисков проекта" описывается вероятность наступления неблагоприятного события, которое может привести к потере части ресурсов предприятия, сокращению доходов или появлению дополнительных расходов в результате производственной и финансовой деятельности. Поэтому при разработке бизнес-плана должны быть учтены возможные изменения рыночной ситуации.
Проводят качественный и количественный анализ риска. Задачей первого является определение факторов риска и этапов работ, при выполнении которых возникает риск. Количественный анализ предполагает определение доли факторов риска, что является более сложной задачей.
Количественный анализ можно провести, используя различные методы, главными из которых являются: статистический, анализ целесообразности затрат, метод экспертных оценок, метод использования аналогов, аналитические методы.
Предприятие для уменьшения риска может использовать различные аналитические методы, позволяющие повысить надежность результатов инвестиций: метод математической статистики, экономико-математическое моделирование, анализ чувствительности.
Последний часто используется экспертами, поскольку позволяет специалистам по проектному анализу учесть риск и неопределенность. Целью анализа чувствительности является определение степени влияния критических факторов на финансовые результаты проекта.
В качестве ключевого показателя, относительно которого проводится оценка, выбирается один из интегральных показателей эффективности (срок окупаемости проекта, индекс прибыльности, чистый дисконтированный доход или внутренняя норма рентабельности) [29, с.221]. В процессе анализа чувствительности изменяются значения выбранного критического фактора и, при прочих неизмененных параметрах, определяется зависимость значения ключевого показателя эффективности проекта от этих изменений.
Как правило, критическими факторами являются: объем сбыта продукции предприятия, цена продукции, издержки производства, время задержки платежей за реализованную продукцию, условия формирования запасов (производственных запасов сырья, материалов и комплектующих изделий, а также запасов готовой продукции) – условия формирования капитала, показатели инфляции и другие.
В результате определения чувствительности проекта к критическим факторам в процессе проектирования разрабатываются мероприятия по уменьшению риска, и устанавливается оптимальный вариант реализации проекта.
Финансовый план дает представление об источниках и размерах финансовых ресурсов, необходимых для обеспечения производства, о направлениях использования средств, о размерах наличности, промежуточных и конечных результатах деятельности.
Структура финансового плана следующая:
наличные на начало периода;
поступление денежных средств;
общая сумма денежной наличности;
денежные выплаты;
прирост или недостаток денежной наличности.
Финансовый план просчитывается по результатам прогноза производства и сбыта продукции. Здесь наряду с прогнозируемым движением денежных потоков (поступлениям и выплатам) должно быть подробно описано текущее финансовое состояние предприятия (при условии, что проект реализуется на действующем предприятии). Обычно финансовый раздел представлен тремя основными документами:
балансовой ведомостью. Балансовая ведомость представляет финансовые условия компании к определенной дате. Она детально описывает элементы собственности компании (активы) и величину обязательств (пассив). Она также показывает чистую стоимость компании и ее ликвидность. Этот документ необходимо составлять на 3-4 года вперед;
отчетом о прибылях и убытках. Стандартный отчет о прибылях и убытках показывает финансовую осуществимость данного бизнес-плана. Используя прогноз продаж и соответствующие ему производственные затраты, подготовить стандартный отчет о прибылях и убытках по крайней мере для первых трех лет. При этом приводится полный перечень допущений, сделанных при подготовке стандартного отчета о прибылях и убытках. В этот раздел бизнес-плана вносятся все основные моменты, которые могут дать снижение продаж от проектируемого уровня и чувствительность прибыли к этим моментам. В наиболее общем виде стандартный отчет о прибылях и убытках включает: стоимость реализованной продукции, себестоимость, валовую прибыль, производственные затраты, чистый доход или убытки;
отчетом о движении денежных средств. Это прогноз движения денежных потоков помесячно для первого года операций и поквартально, по крайней мере, для двух лет, детально выделив величину и время ожидаемых прихода и расхода наличности; определить потребности и сроки дополнительного финансирования и указать максимум потребности в оборотном капитале; показать, каким образом должно быть получено дополнительное финансирование (через акционерное финансирование, банковские займы, по линии краткосрочного банковского кредита), на каких условиях, как должны выплачиваться заемные средства.
Балансовая ведомость отражает финансовое состояние предприятия на конец рассчитываемого периода времени, из анализа которого можно сделать вывод о росте активов и об устройстве финансового положения предприятия, реализующего проект, в конкретный период времени.
Отчет о прибылях и убытках отражает операционную деятельность предприятия в текущий период проекта. С помощью данного отчета можно определить размер получаемой предприятием прибыли в определенный период времени.
Отчет о движении денежных средств показывает формирование и отток денежной наличности, а также остатки денежных средств предприятия в динамике от периода к периоду.
На основе результатов трех отчетов проводится анализ финансовых ресурсов предприятия и выработка схемы финансирования проекта.
Формы и методы финансирования проектов многообразны. Наиболее часто используемые в практике промышленных предприятий следующее:
получение финансовых ресурсов путем выпуска акций (наиболее распространенная и предпочитаемая форма финансирования в первоначальный период реализации крупных проектов);
долговое финансирование (приобретение долгосрочного кредита в коммерческих банках, кредиты в государственных структурах, ипотечные ссуды, частное размещение долговых обязательств);
лизинговое финансирование.
Сумма собственного и заемного капитала должна быть достаточной для покрытия отрицательной величины остатка денежных средств в любой период времени проекта.
Каждая из альтернативных схем финансирования должна быть просчитана и дана оценка последствий ее применения.
Система показателей эффективности проекта представляется двумя группами показателей: показатели финансового состояния предприятия и показатели эффективности инвестиций, рассчитанные по выбранной ставке дисконтирования [16, с.39].
Первая группа показателей характеризует эффективность оперативной деятельности предприятия в ходе реализации проекта: прибыльность проекта, рентабельность капитала, показатели финансовой деятельности: ликвидности и финансовой устойчивости.
Вторая группа показателей характеризует эффективность инвестиций в проект: срок окупаемости, чистая приведенная величина дохода, индекс прибыльности (характеризует прибыльность проекта), внутренняя норма рентабельности.
При расчете данных показателей часто вызывает затруднения у разработчиков проекта выбор ставки дисконтирования, поскольку отсутствуют методики по ее определению. При назначении ставки дисконтирования обычно ориентируются на существующую или ожидаемую ставку по банковским кредитам или депозитам или на субъективную оценку, основанную на опыте инвестора.
В раздел "приложения" включаются документы, которые могут служить подтверждением или более подробным объяснением сведений, представленных в бизнес-плане. К таковым могут относиться:
копии всех относящихся к делу контрактов;
копии деловых соглашений;
результаты маркетинговых исследований;
заключения аудиторов;
фотографии или видеоролик образцов продукции;
список основных клиентов с указанием объемов годовых продаж и их условий;
список основных поставщиков с указанием объемов закупок и их условий;
статьи из журналов и газет о деятельности предприятия;
любые патенты и авторские права, которыми владеет предприятие;
любые другие относящиеся к делу официальные документы.
Пятый этап – сбор информации для подготовки каждого из намеченных разделов бизнес-плана. На данном этапе желательно привлечь к работе специалистов различного профиля (финансистов, бухгалтеров, маркетологов, экономистов широкого профиля) как состоящих в организации, так и приглашенных со стороны.
Шестой этап – непосредственное написание бизнес-плана. Важный момент: предприниматель должен самостоятельно написать бизнес-план, даже если у него нет навыков такой работы. Помощь консультантов завершается на предыдущем этапе. Перепоручение написания бизнес-плана другому лицу чревато негативными последствиями, вплоть до потери доверия инвесторов к проекту.
ГЛАВА 2. Общая характеристика и анализ экономической деятельности предприятия ОГУП "Липецкоблтехинвентаризация"
2.1 Общая характеристика предприятия ОГУП "Липецкоблтехинвентаризация"
Областное государственное унитарное предприятие "Липецкоблтехинвентаризация" создано в соответствии с Постановлением главы администрации Липецкой области № 444 от 10 декабря 1998 года.
Учредителем предприятия является Липецкая область.
Предприятие находится в ведомственном подчинении Департамента топливно-энергетического комплекса и реформирования жилищно - коммунального хозяйства администрации Липецкой области (далее Структурное подразделение).
Место нахождения предприятия: Российская Федерация, г.Липецк, пл. Петра Великого,1.
Предприятие создано в целях удовлетворения общественных потребностей в результатах деятельности и получения прибыли.
Предметом деятельности Предприятия является организация и проведение государственного технического учета и технической инвентаризации объектов градостроительной деятельности, а также методическое руководство и координация работы филиалов и представительств.
В настоящее время технический учет недвижимости в Липецкой области осуществляет ОГУП "Липецкоблтехинвентаризация". Предприятие действует через филиалы - районные бюро технической инвентаризации, которые унаследовали архивы и некоторые технологии прошлых лет, но приобрели иное социально-экономическое значение. Рыночная экономика поменяла цели учета, иначе расставила приоритеты, вернув нас к изначальной концепции учета, задачей которого является выполнение фискальной функции государства, а так же описание объектов недвижимости для их вовлечения в гражданский оборот.
Одна из функций органов технической инвентаризации - техническое описание объектов недвижимости, которое дает возможность однозначно выделить их из массы других объектов, создать полный пакет документов и дать возможность этим объектов существовать в гражданском обороте. Корректное описание объекта недвижимости в значительной степени является гарантией успеха сделки и регистрации. То есть технический учет нужен не только государству, которое, казалось бы, решает свои проблемы за счет собственников недвижимости, но и самому собственнику. После обращения такого собственника, как говорят участники рынка недвижимости, "объект сформирован".
Наряду с основными видами деятельности, активно развиваются и другие направления:
выполнение геодезических и картографических работ при проведении землеустройства;
выполнение рыночной оценки объектов недвижимости всех видов собственности;
оценка и переоценка зданий, строений, сооружений и помещений для целей учета национального богатства, целей налогообложения, целей взимания госпошлин при совершении сделок и для иных государственных целей;
учет самовольных построек;
обоснование сумм компенсаций собственникам зданий, строений, сооружений и помещений за подлежащие сносу объекты в связи с изъятием земельных участков для государственных нужд;
подготовка документации для приватизации жилищного фонда;
контроль за жилищным строительством и ведение регистрациижилых домов, строящихся на территории Липецкой области;
разработка проектной документации;
составление сметной документации.
Все виды деятельности подтверждены наличием соответствующих федеральных лицензий.
В настоящий момент в состав предприятия входят двадцать филиалов:
Воловское БТИ, Липецкая область, с.Волово
Грязинское БТИ, Липецкая область, г.Грязи
Данковское БТИ,, Липецкая область, г.Данков
Добринское БТИ, Липецкая область, п.Добринка
Добровское БТИ, Липецкая область, с.Доброе
Долгоруковское БТИ, Липецкая область, п.Долгоруково
Елецкое городское БТИ, Липецкая область, г.Елец
Елецкое районное БТИ, Липецкая область, г.Елец
Задонское БТИ, Липецкая область, г.Задонск
Измалковское БТИ, Липецкая область, п.Измалково
Краснинское БТИ, Липецкая область, с.Красное
Лебедянское БТИ" Липецкая область, г.Лебедянъ
Лев-Толстовское БТИ, Липецкая область, п.Лев-Толстой
Липецкое районное БТИ, Липецкая область, г.Липецк
Липецкое городское БТИ, г.Липецк
Становлянское БТИ, Липецкая область, с.Становое
Тербунское БТИ, Липецкая область, пТербуны
Усманское БТИ, Липецкая область, г.Усмань
Хлевенское БТИ, Липецкая область, п.Хлевное
Чаплыгинское БТИ, Липецкая область, г. Чаплыгин
Головное предприятие обеспечивает методическое руководство и координацию деятельности филиалов. Обеспечение нормативной базой позволяет не допускать ошибок при изготовлении технических паспортов на объекты недвижимости, единая технология выполнения работ даёт возможность правильно оформлять документацию для регистрации прав на недвижимое имущество.
Также в головном предприятии существуют три производственных подразделения:
по инвентаризации строений и сооружений,
по оценке имущества,
по геодезии.
Организационная структура предприятия создана таким образом, чтобы более совершенно выполнять задачи стоящие перед предприятием в области учета обьектов недвижимости, оказания услуг по технической инвентаризации, паспортизации, геодезических работ, работ по оценке имущества как населению, так и юридическим лицам.
Филиалы ОГУП "Липецкоблтехинвентаризация" – не "бедные родственники" на просторах области, как это бывает у многих похожих организаций. Любимые, опекаемые, холимые и лелеемые дети – вот рефрен взаимоотношений головного предприятия и филиалов. Каков был их статус до объединения? Маленькие конторки, подчиненные местному самоуправлению. Не было не финансирования, ни поддержки, естественно, не шла речь о кардинальном повышении квалификации и освоении компьютерных технологий. И отношение к БТИ было соответственное: архив в неухоженном состоянии, запущенные помещения, элементарная оргтехника считалась блажью. Курс, уверенно проводимый руководством ОГУП "Липецкоблтехинвентаризация" на радикальный поворот в сторону жестко регламентированной инвентаризации "под государевым оком" не мог не отразиться и на филиалах. Только за последний год в филиалах компьютерный парк был увеличен в 2 раза, приобретены комплекты оргтехники (принтеры, ксероксы), сделан ремонт в помещениях. Существенную помощь работникам филиалов оказывает технический отдел, консультируя по сложным техническим, правовым, организационным вопросам. Говоря о планомерной поддержке филиалов, нельзя не упомянуть и о бесперебойно действующей службе "компьютерной техпомощи". Случилось ли что с компьютером, "зависла" программа, проблемы с принтером - по звонку в службу АСУП по "горячей линии" работники филиалов получат квалифицированный совет специалиста, а при необходимости сотрудник службы выедет в район.
Государственный технический учет и техническая инвентаризация объектов недвижимости осуществляется по единой для Российской Федерации системе и представляет собой неразрывно связанную последовательность действий по сбору, документированию, накоплению, обработке, учету и хранению сведений об объектах недвижимости.
Технический учет осуществляется путем проведения технической инвентаризации, присвоения инвентарного, кадастрового номеров.
Результатом технической инвентаризации является составленный на каждый объект недвижимости технический паспорт.
На каждый объект учета открывается инвентарное дело с соответствующим номером, которое хранится в архиве технической инвентаризации.
Инвентарный номер объекта является частью кадастрового номера объекта недвижимости, который используется при ведении Единого государственного реестра прав на недвижимое имущество и сделок с ним.
Сведения государственного технического учета и техническойинвентаризации объектов недвижимости, предоставляемые уполномоченными организациями технической инвентаризации в установленном порядке, обязательны для применения в следующих случаях:
государственной регистрации прав на недвижимое имущество и сделок с ним;
составления государственной статистической и бухгалтерскойотчетности по объектам недвижимости;
исчисления и контроля базы налогообложения недвижимости;
ввода в эксплуатацию объектов жилищного фонда, социального,культурно-бытового и производственного назначения;
ведения земельного, градостроительного кадастра;
ведения реестра федерального имущества.
Во главе предприятия стоит директор, которому подчиняются ряд функциональных заместителей: по экономике, по производству; по общим вопросам; главный бухгалтер. Непосредственно директору, подчиняются также юридический отдел и отдел технического контроля. В подчинении заместителей находятся соответствующие отделы и подразделения.
Заместитель директора по экономике отвечает за работу планово-экономического отдела и бухгалтерии. В подчинении заместителя по производству находятся все руководители производственных подразделений. Заместителю директора по общим вопросам подчиняется отдел материально-технического снабжения. В подчинении главного бухгалтера находится бухгалтерия.
Центральным звеном организации любого дела является, как известно, планирование. Принятие разного рода текущих решений, даже самых современных, не заменяет планирование, которое представляет собой управленческую деятельность гораздо более высокого порядка, служит своего рода компасом, который направляет движение предприятия в бурном море рыночной экономики.
Поэтому в ОГУП "Липецкоблтехинвентаризация была создана экономическая служба.
Анализ существует с незапамятных времен, являясь весьма емким понятием, лежащим в основе всей практической и научной деятельности человека.
Экономический анализ представляет собой систему специальных знаний, связанных с исследованием экономических процессов, складывающихся под воздействием объективных экономических законов и факторов субъективного порядка. Предметом экономического анализа являются хозяйственные процессы предприятий, социально-экономическая эффективность и конечные финансовые результаты их деятельности, складывающиеся под воздействием объективных и субъективных факторов, получающих отражение через систему экономической информации.
В самом общем виде статистико-экономический анализ представляет собой систему способов исследования хозяйственных процессов об экономическом положении предприятия и финансовых результатах его деятельности, складывающихся под воздействием объективных и субъективных факторов по данным бухгалтерской отчетности и некоторых других видов информации (организационно-правовой, нормативно-справочной, статистической и др.).
Цель статистико-экономического анализа состоит в объективной оценке финансово-экономического состояния предпрятия, его платежеспособности и финансовой устойчивости, деловой активности; в выявлении путей увеличения собственного капитала и улучшения использования заемных средств; в разработке прогнозов роста (снижения) финансовых результатов и аргументированных предсказаний о степени реальности банкротства (финансовой несостоятельности) предприятия и на этой основе в выработке вариантов обоснованных управленческих решений как внутренними, так и внешними пользователями данной аналитической информации в целях повышения эффективности хозяйствования и поддержания долгосрочных экономических связей с партнерами.
Чтобы принимать решения по управлению в области производства, сбыта, финансов, инвестиций и нововведений, руководству нужна постоянная деловая осведомленность по соответствующим вопросам, которая является результатом отбора, оценки и концентрации исходной бухгалтерской и финансовой отчетности предприятия. Необходимо аналитическое прочтение исходных данных исходя из целей анализа и управления.
Планово-экономический отдел предприятия – это одна из весомых служб, которая прогнозирует жизнедеятельность предприятия, стратегию его развития.
За время существования отдела была проведена основополагающая для деятельности предприятия работа – разработаны штатные расписания по филиалам и головному предприятию, "Положение об оплате труда работников предприятия", "Прейскурант цен на выполнение работ по технической инвентаризации объектов недвижимости", расценки по услугам риэлторской службы, по услугам рыночной оценке объектов недвижимости, по геодезическим работам, а также были разработаны основные формы отчетности.
Но самые важные функции отдела – это разработка и внедрение мероприятий по улучшению экономических показателей, повышение производительности труда, эффективности и рентабельности работы предприятия, увеличение прибыли.
На предриятии существует 2 формы оплаты труда: сдельная и повременная системы оплаты труда.
Сдельная система оплаты труда устанавливается следующим работникам:
- инженер по инвентаризации строений и сооружений;
- техник по инвентаризации строений и сооружений;
- инженер-геодезист;
- техник-геодезист;
- геодезист;
- специалист по приватизации;
- инженер по учету объектов градостроительной деятельности;
- техник по учету объектов градостроительной деятельности;
- техник по учету жилья.
Оплата труда работникам со сдельной системой оплаты труда производится в процентах от выполненных в текущем месяце объемов работ, которые оплачены заказчиком.
Заработная плата работников филиалов с повременной формой оплаты труда начисляется исходя из среднемесячной заработной платы производственного персонала, начисленной в текущем месяце, с учетом коэффициентов, утвержденных штатным расписанием или по окладам утвержденным штатным расписанием.
Заработная плата следующим работникам Липецкого филиала:
- директору;
- заместителям директора;
- главному инженеру
начисляется исходя из средней заработной платы, сложившейся в целом по филиалу за текущий месяц, с учетом коэффициентов утвержденных штатным расписанием или определенных трудовым договором.
Учетная политика предприятия сформирована согласно общепринятых правил и особенностей своей деятельности. Совокупность выбранных методов, форм и организации бухгалтерского учета обеспечивает соответствие основным требованиям, предъявленным к учетной политике. При принятой организацией учетной политике утверждены:
рабочий план счетов бухгалтерского учета;
порядок проведения инвентаризации и методика оценки видов имущества и обязательств;
правила документооборота и технология обработки учетной информации;
порядок контроля за хозяйственными операциями.
Предприятие составляет бухгалтерскую и статистическую отчетность в порядке, установленном законодательством РФ. Налоговые и другие государственные органы, на которые законодательством РФ возложена проверка деятельности предприятия, осуществляют ее в пределах своей компетенции. Результаты проверок сообщаются предприятию.
Источником формирования финансовых ресурсов предприятия являются прибыль, доходы, полученные от реализации продукции, работ, услуг, а также других видов хозяйственной деятельности. ОГУП "Липецкоблтехинвентаризация" основную часть прибыли и 100% амортизационных отчислений направляет на модернизацию и совершенствование производственной базы.
С момента создания ОГУП "Липецкоблтехинвентаризация" постоянно развивается: на предприятии создаются новые рабочие места, уделяется большое внимание современному развитию производства, улучшению материальной базы, совершенствованию организации труда, расширению видов оказываемых услуг, а также современным приемам организации производства.
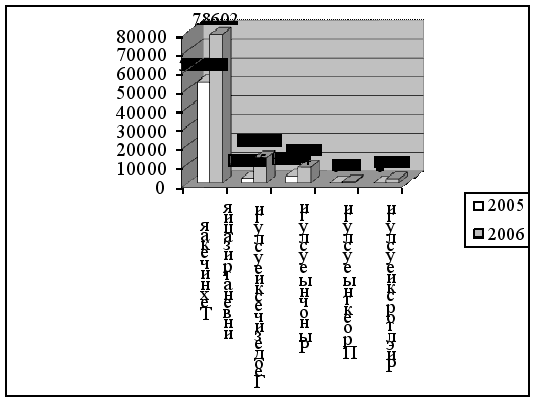
Рис.1 Сравнительная структура объема оказанных услуг ОГУП "Липецкоблтехинвентаризация" в 2005г. и 2006г., тыс руб.
Наличие собственной службы АСУП позволяет не только внедрять в производственный процесс приобретенные лицензионные программные комплексы, но и разрабатывать и внедрять свои программные комплексы.
Автоматизированная система позволяет выводить статистические и динамические отчеты о ходе выполнения договоров по структурным подразделениям, производить сравнительный анализ.
Менеджеры службы архива, которые выполняют одну из множества функций выдачи готовой продукции, анализируют с помощью автоматизированной системы возможность выдачи дела, а также могут быстро определить положение готовой документации в архиве с помощью электронной картотеки предприятия.
После выдачи дела, автоматически формируется акт сдачи-приемки выполненных работ, который подписывается заказчиком и остается в архиве.
Для оформления фактов хозяйственных операций применяются унифицированные формы учетной документации, а информация хранится на электронных и бумажных носителях. При определении выручки от реализации работ и услуг используется метод начисления "по отгрузке". Для бухгалтерского учета используется программа "1С: Бухгалтерия", которая является универсальной системой для автоматизации ведения бухгалтерского учета. Она ориентирована на особенности бухгалтерского учета на предприятии, на изменения в законодательстве и формах отчетности. Исходными данными для программы являются проводки, вносимые в журнал операций. Организация аналитического учета позволяет в электронной "1С: Бухгалтерии", отслеживать расчеты с конкретными покупателями, учитывать наличие и движение товарно-материальных ценностей, выполнение договоров, расчеты по заработной плате и с подотчетными лицами. На предприятии установлена также справочная компьютерная система "Гарант".
Таким образом, использование средств вычислительной техники на базе электронной программы "1С: Бухгалтерия" и справочной системы "Гарант" в ОГУП "Липецкоблтехинвентаризация" позволяет добиться в работе бухгалтерии своевременного и качественного составления финансовой отчетности предприятия; строить работу на актуализированной правовой информации и тем самым избежать серьезных ошибок. При использовании средств вычислительной техники экономится огромное количество времени, необходимое для рутинных операций и бухгалтер может больше времени уделять аналитической работе.
2.2 Анализ финансового состояния ОГУП "Липецкоблтехинвентаризация"
По данным таблицы 1 (см. приложение 1) и бухгалтерского баланса по состоянию на 31 декабря 2006г. можно сделать следующие выводы о финансовом состоянии ОГУП "Липецкоблтехинвентаризация":
1. Стоимость внеоборотных активов увеличилась на 7618 тыс. руб., что произошло за счет приобретения основных средств.
2. Стоимость оборотных активов увеличилась на 9553 тыс. руб., что произошло за счет увеличения денежных средств, а также за счет увеличения дебиторской задолженность (прежде всего покупателей и заказчиков).
3. Нераспределенная прибыль рассматриваемого предприятия, которая является основной составляющей его собственных средств, увеличилась на 3360 тыс. руб. или на 10 %.
4. Заемные средства предприятия, которые представлены кредиторской задолженностью, увеличились на 13 878 тыс. руб., в первую очередь перед прочими кредиторами, а также перед персоналом организации.
Одним из важнейших критериев финансового положения предприятия является оценка его платежеспособности и финансовой устойчивости.
Предприятие является платежеспособным, если имеющиеся у него денежные средства, краткосрочные финансовые вложения и активные расчеты покрывают его краткосрочные обязательства.
Финансовая устойчивость определяется при расчете соотношения собственных и заемных средств. Внешним проявлением финансовой устойчивости предприятия считается его платежеспособность.
Как любая финансово-экономическая категория, финансовая устойчивости выражается системой количественных и качественных показателей и тесно связана с другими финансовыми показателями.
Расчет показателей финансовой устойчивости на примере ОГУП "Липецкоблтехинвентаризация" представлен в таблице 2 (см. приложение 2), данные которой позволяют оценить их состояние.
Из приведенной таблицы мы видим, что предприятию не хватает собственных оборотных средств, необходимых для его финансовой устойчивости. На коней года величина собственных оборотных средств значительно увеличилась, но все же их оказалось недостаточно для формирования запасов и затрат в конце года. Долгосрочные заемные средства предприятие не использовало, а для осуществления текущей деятельности привлекло краткосрочные обязательства. Использование подобных "дешевых" заемных средств для финансирования своей деятельности является не очень хорошим признаком.
Коэффициентный анализ финансовой устойчивости показывает небольшое улучшение финансового положения предприятия.
В начале года предприятие не располагало собственными средствами для покрытия всей потребности в оборотных средствах и широко использовало для этих целей кредиторскую задолженность.
Более высокие темпы роста собственного капитала по сравнению с ростом внеоборотных активов и затрат предприятия в отчетном году позволили несколько увеличить показатели финансовой устойчивости.
Следующей стадией анализа состояния предприятия является оценка его кредитоспособности и ликвидности баланса.
Кредитоспособность - это способность предприятия своевременно и в полном объеме рассчитаться по своим долгам. В ходе анализа кредитоспособности проводятся расчеты по определению ликвидности активов предприятия и ликвидности его баланса.
Ликвидность баланса - это степень покрытия обязательств предприятия его активами, срок превращения которых в деньги соответствует сроку погашения обязательств. Анализ ликвидности баланса заключается в сопоставлении средств по активу с обязательствами по пассиву. Для данного анализа используют форму "агрегированного баланса" в таблице 3 (см. приложение 3).
Для определения степени ликвидности баланса следует сопоставить части актива, реализуемые к определенному сроку, с частями пассива, которые к этому времени должны быть оплачены. Баланс считается ликвидным при следующих соотношениях групп активов и обязательств.
А1
 П1;
А2
П2;
А3
П3;
А4 < П4.
Сопоставив группы активов и пассивов, мы видим, что и в начале и в конце года только при сравнении третьих групп активы превышают пассивы, т.е. для погашения краткосрочных долгов имеются активы более позднего срока реализуемости. Это означает плохую ликвидность средств предприятия, обусловленную, прежде всего неблагоприятной структурой активов, большой долей труднореализуемых средств в составе имущества на фоне значительной суммы краткосрочных обязательств в составе пассива. Для улучшения ликвидности баланса предприятию следует принять срочные меры для ускорения реализации неликвидных активов и привлечь денежные средства для нормальных расчетов со своими кредиторами, причем лучше всего, если данные средства будут собственными или долгосрочными заемными. Для анализа ликвидности активов ОГУП Липецкоблтехинвентаризация" используем коэффициенты ликвидности, приведенные в таблице 4 (см. приложение 4). Приведенные коэффициенты ликвидности показывают, что на предприятии за отчетный год ситуация изменилась в положительную сторону. Увеличение суммы оборотных активов, а в частности денежных средств, позволило повысить ликвидность средств предприятия.
Но, несмотря на общую положительную тенденцию, ни в начале года, ни в конце предприятие не способно в кротчайшее время погасить свои текущие обязательства.
Для изменения сложившейся ситуации предприятию требуется наращивать сумму ликвидных средств, а в качестве заемных средств стремиться привлечь долгосрочные, а не краткосрочные обязательства.
Функционирование предприятия зависит от его способности приносить необходимую прибыль. В целом, результативность деятельности любого предприятия может оцениваться с помощью абсолютных и относительных показателей.
Рентабельность выражает отдачу на единицу вложений, затрат или хозяйственного оборота. Она может быть исчислена в форме процента и коэффициента. Методика расчета и расчет на примере нашего предприятия приводится в таблице 5 (см. приложение 5).
На основе полученных коэффициентов рентабельности можно сделать следующие выводы. В отчетном году с каждого рубля, вложенного в активы, предприятие получило в пять раз больше прибыли. Самым эффективным оказалось использование оборотных активов: темп роста рентабельности оборотных активов составил 775,11%, что, несомненно, является очень хорошим результатом хозяйственной деятельности в отчетном году.
Особый интерес для анализа представляет динамика показателя рентабельности реализованной продукции или рентабельность продаж. На каждый рубль реализованной продукции в отчетном году предприятие получило на 3 копейки больше прибыли, чем в предыдущем. Данный рост должен положительно сказаться на финансовом положении предприятия.
С точки зрения собственников - акционеров данного предприятия наибольший интерес представляет показатель рентабельности собственного капитала. В течение года руководство предприятия сумело значительно повысить эффективность использования собственного капитала. С каждого рубля собственного капитала в отчетном году предприятие получило больше прибыли на 19,9 копеек.
Важнейшей составной частью финансовых ресурсов предприятия являются его оборотные активы. От состояния оборотных активов зависит успешное осуществление производственного цикла предприятия, ибо недостаток оборотных средств парализует производственную деятельность предприятия, прерывает производственный цикл и в конечном итоге приводит предприятие к отсутствию возможности оплачивать по своим обязательствам и к банкротству.
Большое влияние на состояние оборотных активов оказывает их оборачиваемость. От этого зависит не только размер минимально необходимых для хозяйственной деятельности оборотных средств, но и размер затрат, связанных с владением и хранением запасов и т.д. В свою очередь это отражается на себестоимости продукции и в конечном итоге на финансовых результатах предприятия.
Для анализа оборачиваемости оборотных активов ОГУП "Липецкоблтехинвентаризация" используем полученные данные, приведенные в таблице 6 (см. приложение 6). Из приведенной таблицы мы видим, что самым высоким является коэффициент оборачиваемости запасов, а самым низким коэффициент оборачиваемости активов. Оборачиваемость активов за анализируемый период снизилась с 8,02 до 6,99, зато скорость оборота оборотных активов наоборот увеличилась с 9,93 до 11,95. Коэффициент оборачиваемости дебиторской задолженности увеличился на 3,51, что означает сокращение продаж в кредит.
Таким образом, проведя анализ финансово-хозяйственной деятельности ОГУП "Липецкоблтехинвентаризация" видно, что предприятие имеет неустойчивое финансовое положение. Повысить в дальнейшем эффективность производственно-финансовой деятельности предприятия можно за счет следующих мер:
увеличение в структуре совокупных активов предприятия доли ликвидных средств и снижение доли труднореализуемых активов;
снижение удельного веса неликвидных оборотных средств в структуре активов;
использования долгосрочных заемных средств, а не краткосрочной кредиторской задолженности;
эффективное использование собственного капитала, ускорение его оборачиваемости;
увеличение оборачиваемости запасов, дебиторской задолженности и денежных средств;
снижение управленческих и коммерческих расходов в составе себестоимости;
снижение доли материальных затрат в составе себестоимости; более активное использование имеющихся основных средств либо снижение их доли в составе имущества предприятия.
ГЛАВА 3. Общая характеристика разработанного бизнес-плана ОГУП "Липецкоблтехинвентаризация" на 2007 год
3.1 Содержание раздела бизнес-плана "Предприятие и его деятельность"
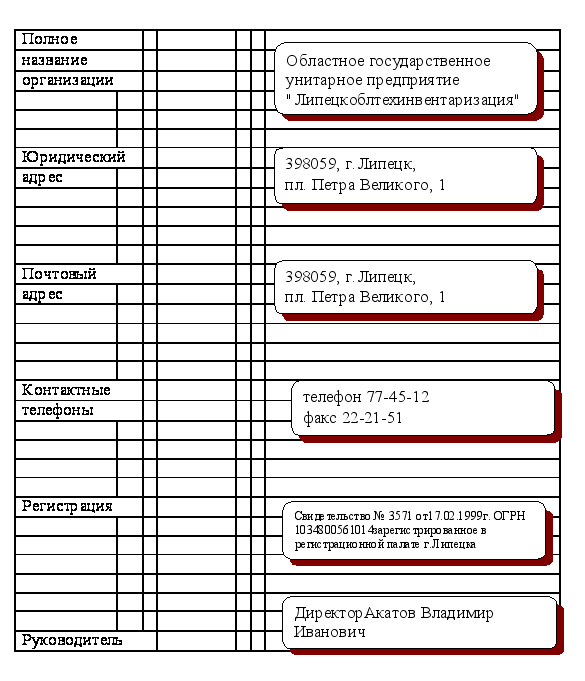
Рис.2 Основные сведения о предприятии
Направление деятельности.
Областное государственное унитарное предприятие "Липецкоблтехинвентаризация" создано в соответствии с Постановлением главы администрации Липецкой области № 444 от 10 декабря 1998 года и в настоящее время осуществляет свою деятельность в соответствии с Уставом утвержденным решением Комитета по управлению государственным имуществом Липецкой области от 09.09.2003г. № 454 и приказом Департамента топливно-энергетического комплекса и реформирования жилищно-комунального хозяйства администрации Липецкой области от11.09.2003 № 01-08-84.
Основными видами деятельности предприятия являются:
Техническая инвентаризация и паспортизация:
объектов завершенных строительством и принятых в эксплуатацию;
самовольно возведенных завершенных строительством объектов;
объектов не завершенных строительством, в том числе объектов, разрешение на строительство которых не выдавалось;
бесхозных объектов.
Государственный технический учет с присвоением и ведением кадастровых номеров объектов градостроительной деятельности в границах земельных участков, относящихся к категории земель сельскохозяйственного назначения, земель поселений, промышленности, энергетики, транспорта , связи, радиовещания, телевидения, информатики, космического обеспечения, энергетики, обороны, земель особого назначения, земель особо охраняемых территории и объектов, земель лесного фонда, водного фонда.
Определение восстановительной и действительной стоимости, оценка и переоценка объектов градостроительной деятельности для различных целей.
Ведение Архива технической инвентаризации в порядке, установленном законодательством РФ.
Выполнение геодезических и картографических работ при проведении землеустройства.
Участие по поручению глав администрации городов и районов в подготовке документации для приватизации жилищного фонда.
Выполнение рыночной оценки всех видов собственности, в том числе: объектов движимого и недвижимого имущества, результатов интеллектуальной деятельности, бизнеса и т.д.
Оказание риэлтерских услуг.
Оказание услуг по изготовлению проектно-сметной документации, обследованию технического состояния зданий и сооружений.
Разработка, воспроизведение, распространение и использование программ для ЭВМ и баз данных, осуществление других авторских прав в соответствии с действующим законодательством.
Выполнение работ, связанных с использованием сведений, составляющих государственную тайну.
Все виды деятельности подтверждены наличием соответствующих федеральных лицензий.
Основные цели проведения технической инвентаризации и технического учета зданий и сооружений.
В