Проведение маркетинговых исследований на примере ООО "Центросвар"



… …
Рис. 2 Товарно-функциональная структура управления маркетингом
Преимущества данного типа оргструктуры управления выявляются в следующем:
Управляющий, занимающийся определенным товаром, имеет возможность координировать различные маркетинговые затраты по данному товару;
Управляющий может быстро реагировать на требования рынка;
В поле зрения управляющего постоянно находятся все модели товара ,как пользующиеся повышенным спросом, так и менее популярные у покупателей;
Легче выявлять способных сотрудников, так как они привлекаются к участию во всех сферах оперативной маркетинговой деятельности.
Однако данному типу оргструктуры присущи и определенные недостатки:
Управляющий, ответственный за определенный товар, не наделен полномочиями, которые соответствовали бы его деятельности (ряд функций маркетинговой деятельности не входит в сферу его компетенции);
Товарная организация часто требует больших затрат, чем ожидалось. Первоначально управляющие назначаются ответственными за основной товар. Однако вскоре в структуре компании появляются управляющие, ответственные и за менее важный товар, каждый из которых имеет свой штат помощников;
У сотрудников товарных подразделений существуют двойные линии подчинения: своим непосредственным руководителям и руководителям функциональных маркетинговых служб.
1.3.3. Рыночно-функциональная оргструктура управления маркетингом
 Продукция
многих компаний
предназначается
для самых
разнообразных
рынков сбыта.
Если среди
покупателей
продукции
компании можно
выделить четкие
группы, то для
нее в основу
оргструктуры
управления
желательно
положить рыночный
(региональный)
принцип. Одним
из видов оргструктур,
использующих
данный принцип,
является
рыночно-функциональная
оргструктура
управления
маркетингом.
(рис. 3).


 управляющий,
ответственный
за:
…..

…
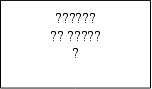
Рис. 3 Рыночно-функциональная оргструктура управления маркетингом
При таком типе организации маркетинга наряду с функциональными управляющими имеется управляющий по работе с рынками, который возглавляет группу управляющих, ответственных за отдельные рынки.
Обязанности управляющего по работе с рынками очень схожи с обязанностями управляющего отдельным товаром.
Основным преимуществом рыночной организации маркетинга является то, что маркетинговая деятельность направлена на удовлетворение определенной группы потребителей, в отличие от товарной организации, при которой все внимание концентрируется на товарах, или чисто функциональной организации, при которой основное значение уделяется выполнению маркетинговых функций.
Достоинства и недостатки рыночно-функциональной оргструктуры управления по существу аналогичны достоинствам и недостаткам товарно-функциональной оргструктуры.
1.3.4 Товарно-рыночная оргструктура управления маркетингом
Ее используют компании, производящие широкий ассортимент товаров, предназначенных для разнообразных рынков. Если, кроме того в управлении маркетингом также используется функциональный подход, то получается оргструктура, являющаяся комбинацией двух предшествующих типов оргструктур управления маркетингом.
В идеальном случае в такой оргструктуре управления имеются конкретные специалисты, выполняющие определенные функции для конкретных рынка и товара.
Главным достоинством (и в то же время недостатком) данного типа оргструктуры является четкое закрепление всех важнейших функций маркетинговой деятельности применительно к конкретным рынкам и товарам за определенными исполнителями. Такая организация маркетинговой деятельности приводит к значительным затратам и чревата конфликтами. Лишь немногие компании придерживаются данной формы организации маркетинга.
1.3.5 Управление по проекту
По мере того как организация и потребители придавали все большее значение конечным результатам, т.е. конечному продукту с высокими потребительскими свойствами, все более очевидной становилась необходимость наделения какого-либо лица полномочиями и ответственностью за получение этих конечных результатов. Этого можно достигнуть с помощью традиционной структуризации по ассортиментам продуктов в рамках товарно-функциональной оргструктуры управления или создания чисто товарной оргструктуры управления. Если в рамках последней оргструктуры ответственного за маркетинг определенного товара наделить широкими полномочиями, подчинив ему временно всех сотрудников из линейных и функциональных подразделений, занятых разработкой, внедрением, производством,, послепродажным обслуживанием, реализацией других функций маркетинга, то получим оргструктуру управления проектом по выпуску и маркетингу определённого товара.
Но по ряду причин управления на основе только проекта зачастую оказывается невозможным. Не всегда можно обеспечить полную занятость персонала. Кроме того, сравнительно невелика может быть и продолжительность осуществления проекта. Персонал, и в первую очередь высоко квалифицированный, не потерпит неопределённости, вызываемой частыми организационными изменениями. Далее, специалисты обычно предпочитают быть организационно объединёнными в группы на профессиональной основе. Они более свободно себя чувствуют, работая в кругу коллег, и считают, что принадлежность к такого рода группам лучше отвечает интересом их профессионной репутации и служебного роста, нежели объединение на основе проекта.
Часто руководители проектов не обладают полномочиями, достаточными для оказания реального воздействия на деятельность функциональных подразделений. В этих случаях они выступают лишь в качестве своего рода аккумулятором информации о том, как обстоит дело с вверенными им проектами, докладывая вышестоящему руководителю о серьёзных отклонениях от плана. Возможно возникновение ситуации, когда руководитель проекта не имеет достаточных полномочий, а должен отвечать за конечные результаты. Неудивительна поэтому и высокая текучесть управленческих кадров, работающих на подобных должностях. Указанные недостатки в существенной мере преодолеваются в оргструктурах управления матричного типа.
Матричная оргструктура управления
Данный тип оргструктуры управления, на наш взгляд, в наибольшей степени может использоваться на российских предприятиях при разработке и реализации маркетинговых программ. Поэтому описание матричной оргструктуры управления будет проведено как применительно к зарубежным компаниям, так и к отечественным предприятиям.
Суть отношений при формировании матричных оргструктур управления состоит в следующем.
Руководителю программы по освоению какого-то рынка определенной продукции передаются от высшего руководителя предприятия необходимые полномочия по распорядительству ресурсами, а также исполнителями мероприятий, составляющих программу. При этом, чтобы ограничить сферу контроля руководителя программы и не разрушать сложившихся отношений в существующей линейно-функциональной структуре предприятия, вводится институт ответственных исполнителей программных мероприятий. Этот статус приобретают руководители подразделений и групп, выполняющих самостоятельные задания по программе. Ответственные исполнители находятся в двойном подчинении. По вопросам содержания, сроков исполнения и результатов соответствующих заданий и мероприятий они подотчетны руководителю программы. По всем остальным вопросам своей деятельности они подчиняются своим постоянным руководителям согласно действующей иерархии. На наш взгляд, применительно к программам, направленным на выход на определенный рынок с определенной продукцией, таких ответственных исполнителей целесообразно назначать только в научно-исследовательских, проектных, конструкторских, экспериментальных, производственных и других подразделениях, непосредственно занятых созданием и внедрением в производство новой продукции, там, где решением этих вопросов занимаются отдельные группы специалистов. Для решения непосредственно маркетинговых проблем в разрезе отдельных функций маркетинга, когда, как правило, этими вопросами в рамках определенных программ занимаются отдельные специалисты (а не группы специалистов), вводить институт ответственных исполнителей нецелесообразно.
Когда одновременно разрабатываются несколько программ, то для общего руководства всей программной деятельностью (выработка единой научно-технической и экономической политики, распределение ресурсов между программами и т.п.) может вводиться должность руководителя центра управления маркетинговыми программами (рис. 4). Тогда ему непосредственно подчиняются руководители отдельных программ.
Предложения по сбалансированному распределению ресурсов между программами и другими видами деятельности, обеспечивающие устойчивое функционирование предприятия, могут разрабатываться в планово-экономическом отделе. (Этим может заниматься и специально создаваемое при заместителе директора штабное подразделение. Создавать такое подразделение целесообразно при большом количестве сложных программ. ).
Руководителями программ небольших масштабов могут выступать не освобожденные руководители, а руководители и специалисты отдельных подразделений.

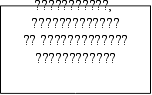
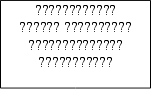
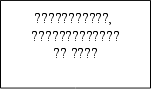



Рис. 4 Матричная оргструктура управления маркетинга
Двойственность руководства, присущая оргструктуре управления матричного типа, обусловливает возникновение следующего недостатка. Если возникают сложности с выполнением программы, руководству предприятия бывает зачастую весьма сложно выяснить, кто в этот виноват и в чем суть возникших трудностей. Кроме всего прочего, в подобных случаях возникают и обычные трения, «отфутболивание» и неразбериха, которых следует ожидать при отсутствии единоначалия.
Эти трудности преодолеваются за счет установления четких границ полномочий и ответственности функциональных руководителей и руководителей программ. Последние обычно наделяются всей полнотой ответственности за осуществление всей программы; они, как правило, устанавливают контакты с заказчиками, хотя порой это вменяется в обязанности маркетинговых подразделений, также распоряжаются бюджетом программы, что по существу означает превращение их в своего рода «покупателей» услуг функциональных подразделений. (Это целесообразно осуществлять на принципах внутреннего хозрасчета). Кроме того, руководители программ наделяются полномочиями для составления графиков и установления приоритетов по своим программам совместно с функциональными подразделениями. Если же руководители программ не могут установить приоритеты совместно с другими руководителями и не идут на компромисс в случае возникновения разногласий с руководителями других программ, проблема передается на рассмотрение вышестоящего руководства (руководителя центра управления маркетинговыми программами).
При подобной системе улаживание споров функциональные руководители наделяются полномочиями по руководству работающими в их сфере сотрудниками и осуществляют контроль за целостностью и полнотой проводимых ими исследовательских, конструкторских и других работ. В целом за счет подобной организации деятельности функциональных руководителей и руководителей по программам устраняется большая часть проблем, связанных с отсутствием единоначалия. Матричные оргструктуры управления, как правило, встраиваются в линейно-функциональную структуру управления предприятием в целом.
ГЛАВА II. АНАЛИЗ ПЛАНИРОВАНИЯ И ОРГАНИЗАЦИИ.
Анализ финансового состояния предприятия.
Анализ активов и пассивов предприятия.
Для общей оценки Финансового состояния предприятия составляют уплотненный баланс, в котором объединяют в группы однородные статьи. При этом число статей баланса сокращается, что повышает его наглядность и позволяет сравнивать с балансами других предприятий. Уплотненный баланс ОАО «Центросвар» представлен в таблице 2.1. Причем, в целях временной сопоставимости и определения динамики показателей по отдельным статьям баланса представлен баланс за период с 01.01.2000 г. по 01.01.2001 г. Устойчивость финансового положения предприятия в значительной степени зависит от целесообразности и правильности вложения финансовых ресурсов в активы. Активы динамичны по своей природе. В процессе функционирования предприятия и величина активов и их структура претерпевают постоянные изменения. Наиболее общее представление об имевших место качественных изменениях в структуре средств и их источников, а также динамике этих изменений можно получитьб с помощью вертикального анализа отчетности.
В основе вертикального анализа лежит представление бухгалтерской отчетности в виде относительных величин, характеризующих структуру обобщающих итоговых показателей. Цель вертикального анализа заключается в расчете доли отдельных статей в итоге баланса и оценке ее изменений. К тому же относительные показатели сглаживают негативное влияние инфляционных процессов.
Вертикальный анализ ОАО «Центросвар» представлен в таблице 2.2. Горизонтальный анализ заключается в построении одной или нескольких аналогичных таблиц, в которых абсолютные балансовые показатели дополняются относительными – темпами роста (снижения). Он позволяет выявить тенденции изменения отдельных статей или их групп, входящих в состав бухгалтерской отчетности. Горизонтальный анализ представлен в таблице 2.3.
Таблица 2.1.
Уплотненный баланс ОАО «Центросвар»
| № п/п | Актив | На 01. 01. 2000 г. | На 01. 01. 2001 г. |
|
1 |
2 |
3 |
4 |
|
I. |
Внеоборотные активы |
||
| 1.1. | Нематериальные активы | 10 | 38 |
| 1.2. | Основные средства | 113903 | 121065 |
| 1.3. | Незавершенное строительство | 1085 | 701 |
| 1.4. | Долгосрочные финансовые вложения | 208 | 208 |
| 1.5. | Прочие внеоборотные активы | 2181 | 2175 |
| Итого по разделу I. | 117387 | 124187 | |
|
II. |
Оборотные активы |
||
| 2.1. | Запасы | 48349 | 47445 |
| 2.2. | НДС | 2461 | 1533 |
| 2.3. | Дебиторская задолженность | 17143 | 9583 |
| 2.4. | Краткосрочные финансовые вложения | 525 | 125 |
| Итого по разделу II. | 68478 | 58686 | |
|
III. |
Убытки |
27487 |
26805 |
| Итого по разделу III. | 27487 | 26805 | |
| Баланс | 213352 | 209678 | |
|
IV. |
Капитал и резервы |
||
| 4.1. | Уставной капитал | 43 | 85922 |
| 4.2. | Добавочный капитал | 98246 | 11876 |
| 4.3. | Резервный капитал | 11 | 11 |
| 4.4. | Фонд социальной сферы | 3064 | 12149 |
| 4.5. | Целевые финансирования и поступления | 294 | 313 |
| Итого по разделу IV. | 101658 | 110273 | |
|
V. |
Долгосрочные пассивы |
||
|
VI. |
Краткосрочные пассивы |
||
| 1 | 2 | 3 | 4 |
| 6.1. | Заемные средства | 10233 | 4201 |
| 6.2. | Кредиторская задолженность | 101461 | 95204 |
| Итого по разделу VI. | 111694 | 99405 | |
| Баланс | 213352 | 209678 |
Таблица 2.2.
Вертикальный анализ ОАО «Центросвар»
| № п/п | Актив | На 01.01. 2000 г. | На 01.01. 2001 г. |
| 1 | 2 | 3 | 4 |
|
I. |
Внеоборотные активы |
||
| 1.1. | Нематериальные активы | 0.005 | 0.02 |
| 1.2. | Основные средства | 53,38 | 57.74 |
| 1.3 | Незавершенное строительство | 0.5 | 0.33 |
| 1.4 | Долгосрочные финансовые вложения | 0.1 | 0.1 |
| 1.5 | Прочие внеоборотные активы | 1.02 | 1.04 |
| Итого по разделу I. | 55.02 | 59.23 | |
|
II. |
Оборотные активы |
||
| 2.1. | Запасы | 22.66 | 22.63 |
| 2.2. | НДС | 1.15 | 0.73 |
| 2.3. | Дебиторская задолженность | 8.04 | 4.57 |
| 2.4. | Краткосрочные финансовые вложения | 0.25 | 0.06 |
| Итого по разделу II. | 12.88 | 12.78 | |
|
III. |
Убытки |
12.88 |
12.78 |
| Итого по разделу III. | 12.88 | 12.78 | |
| Баланс | 100 | 100 | |
| Пассив | |||
|
IV. |
Капитал и резервы |
||
| 4.1. | Уставный капитал | 0.02 | 40.99 |
| 1 | 2 | 3 | 4 |
| 4.2. | Добавочный капитал | 46.05 | 0.06 |
| 4.3. | Резервный капитал | 0.005 | 0.005 |
| 4.4. | Фонд социальной сферы | 1.44 | 5.79 |
| 4.5. | Целевые финансирования и поступления | 0.14 | 0.15 |
| Итого пор разделу IV. | 47.65 | 52.59 | |
|
V. |
Долгосрочные пассивы |
||
|
VI. |
Краткосрочные пассивы |
||
| 6.1. | Заемные средства | 4.8 | 2.0 |
| 6.2. | Кредиторская задолженность | 47.56 | 45.4 |
| Итого по разделу VI. | 52.35 | 47.41 | |
| Баланс | 100 | 100 |
Таблица 2.3.
Горизонтальный анализ ОАО «Центросвар»
| № п/п | Показатели | На 01.01.2000 г. | На 01.01.2001 г. | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Актив | Тыс. руб. | % | Тыс. руб. | % | |
|
I. |
Высокооборотные активы |
||||
| 1.1. | Нематериальные активы | 10 | 100 | 38 | 380 |
| 1.2. | Основные средства | 113903 | 100 | 121065 | 106 |
| 1.3. | Незавершенное строительство | 1085 | 100 | 701 | 65 |
| 1.4. | Долгосрочные финансовые вложения | 208 | 100 | 208 | 100 |
| 1.5. | Прочие внеоборотные активы | 2181 | 100 | 2175 | 99 |
| Итого по разделу I. | 117387 | 100 | 124187 | 106 | |
|
II. |
Оборотные активы |
||||
| 2.1. | Запасы | 48349 | 100 | 47445 | 98 |
| 2.2. | НДС | 2461 | 100 | 1533 | 62 |
| 2.3. | Дебиторская задолженность | 17143 | 100 | 9583 | 56 |
|
1 |
2 |
3 |
4 |
5 |
6 |
| 2.4. | Краткосрочные финансовые вложения | 525 | 100 | 125 | 24 |
| Итого по разделу II. | 68478 | 100 | 58686 | 86 | |
|
III. |
Убытки |
27.487 |
100 |
26.805 |
98 |
| Итого по разделу III. | 27487 | 100 | 26805 |
98 |
|
| Баланс | 213352 | 100 | 209678 | 98 | |
| Пассив | |||||
|
IV. |
Капитал и резервы |
||||
| 4.1. | Уставный капитал | 43 | 100 | 85922 | 199817 |
| 4.2. | Добавочный капитал | 98246 | 100 | 11876 | 12 |
| 4.3. | Резервный капитал | 11 | 100 | 11 | 100 |
| 4.4. | Фонд социальной сферы | 3064 | 100 | 12149 | 397 |
| 4.5. | Целевые финансирования поступления | 294 | 100 | 313 | 106 |
| Итого по разделу IV. | 101658 | 100 | 110273 | 108 | |
|
V. |
Долгосрочные пассивы |
||||
|
VI. |
Краткосрочные пассивы |
||||
| 6.1. | Заемные средства | 10233 | 100 | 4201 | 41 |
| 6.2. | Кредиторская задолженность | 101461 | 100 | 95204 | 94 |
| Итого по разделу VI. | 111694 | 100 | 99405 | 89 | |
| Баланс | 213352 | 100 | 209678 | 98 | |
Для того, чтобы свести воедино и систематизировать показатели, характеризующие статику и динамику финансового состояния, приведенные в вертикальном и горизонтальном анализе составляют сравнительный аналитический баланс. Все показатели можно разбить на три группы: показатели структуры баланса, показатели динамики баланса и показатели структурной динамики баланса.
Таблица 2.4.
Сравнительный аналитический баланс ОАО «Центросвар»
|
№ п/п |
Показа-тели |
Абсолютные величины (тыс. руб.) |
Удельный вес (%) |
Изменения | |||||
|
01.01. 2000г. |
01.01. 2001г. |
01.01. 2000г. |
01.01. 2001г. |
Абс. вел. |
Уд. веса |
В % к 01.01. 2000г. |
В % к изм. итога балан-са | ||
| А к т и в | |||||||||
| I. |
Внеобо- ротные активы |
117398 | 124187 | 55.02 | 59.23 | +6800 | +4.21 | +6 | -185 |
| II. | Оборот-ные активы | 68478 | 58686 | 32.01 | 27.99 | -9792 | -4.02 | -14 | +267 |
| 2.1 | Запасы | 48349 | 47445 | 22.66 | 22.63 | -904 | -0.03 | -2 | +25 |
| 2.2 | НДС | 2461 | 1533 | 1.15 | 0.73 | -928 | -0.42 | -38 | +25 |
| 2.3 |
Дебит. задолж. |
17143 | 9583 | 8.04 | 4.57 | -7560 | -3.47 | -44 | +206 |
| 2.4 | Крат. фин. вложен. | 525 | 125 | 0.25 | 0.06 | -400 | -0.19 | -76 | 11 |
| III. | Убытки | 27487 | 26805 | 12.88 | 12.78 | -682 | -0.1 | -2 | 19 |
| Баланс | 213352 | 209678 | 100 | 100 | -3674 | - | -2 | 100 | |
| Пассив | |||||||||
| IV. | Собств. Капитал | 101658 | 110273 | 47.65 | 52.59 | +8615 | +4.94 | +8 | -234 |
| VI. | Заемный капитал | 111694 | 99405 | 52.35 | 47.41 | -12289 | -4.94 | -11 | +334 |
| 6.1 | Заемные средства | 10233 | 4201 | 4.8 | 2.0 | -6032 | -2.8 | -59 | +164 |
| 6.2 | Кредит. задолж. | 101461 | 95204 | 47.56 | 45.4 | -6257 | -2.16 | -6 | +170 |
| Баланс | 213352 | 209678 | 100 | 100 | -3674 | - | -2 | 100 | |
Актив
По данным таблицы 2.4 видим, что за отчетный период имущество предприятия уменьшилось на 3674 тыс. руб. или на 2%. Данное уменьшение произошло за счет снижения величины оборотных активов на 9792 тыс. руб (14 %) или в 1.2 раза вызванное в основном уменьшением по статье «дебиторская задолженность», которая уменьшилась на 7560 тыс. руб. (44%) или в 1.8 раза.
Однако произошло увеличение величины внеоборотных активов на 6800 тыс. руб. или на 6% за счет увеличения по статье «основные средства», которые возросли на 7162 тыс. руб. или в 1.1 раза. После оценки изменения имущества предприятия необходимо выявить так называемые «больные» статьи баланса. Их можно подразделить на две группы.
Сразу свидетельствующие о крайне неудовлетворительной работе предприятия в отчетном периоде и сложившемся в результате этого плохом финансовом положении. К таким статьям относится «Непокрытый убыток отчетного года». На ОАО «Центросвар» на начало периода по этой статье убытков не было, но к концу периода появились в размере 16767 тыс. руб. В то же время на рассматриваемом предприятии присутствует «Непокрытый убыток прошлых лет», который на начало периода составлял 27487 тыс. руб., а в течение отчетного периода уменьшился на 17449 тыс. руб. и составил 10038 тыс. руб. В целом, раздел «Убытки» уменьшился с 27487 тыс. руб. до 26805 тыс. руб. или на 2% и составляет 12,78 % от актива баланса, то есть, от стоимости имущества.
Статьи, говорящие об определенных недостатках в работе предприятия: наличие сумм «плохих» долгов в статьях: «Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты)» и «Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты)».
На ОАО «Центросвар» отсутствует долгосрочная дебиторская задолженность, что снижает долю медленно реализуемых активов. Но на предприятии имеет место краткосрочная дебиторская задолженность в сумме 17143 тыс. руб. на начало периода, уменьшившаяся за отчетный период на 7560 тыс. руб. (44%). Несмотря на то, что дебиторская задолженность краткосрочная, наличие ее в такой значительной сумме характеризует иммобилизацию (отвлечение) оборотных средств предприятия из производственного оборота.
Пассив
В пассивной части баланса произошло увеличение собственного капитала на 8615 тыс. руб. или на 8%. Удельный вес собственных средств занимает значительное место в структуре баланса и составляет 47,65%