Бенчмаркинговое исследование
выявление недостатков в работе по сравнению с лучшими методами, понимание лежащих в основе причин, которые объясняют существование недостатков;
проведение анализа, при помощи которого можно выбрать между изготовлением за счет собственных ресурсов и поставкой со стороны при сомнениях относительно некоторых подразделений или процессов (“анализ изготовление или покупка”).
5. Целенаправленное проведение в жизнь полученных сведений. Пятая стадия включает не только внедрение разработанных возможностей улучшения, но и дальнейшее развитие организации предприятия, чтобы противостоять ожидающимся в будущем вызовам. Речь идет не о том, чтобы копировать достижения лучших предприятий; напротив, они должны служить стимулом для дальнейшего инновационного развития собственной организационной структуры, иначе анализ превосходства обернется стратегией побежденного. Выявленный потенциал для улучшения нужно реализовывать посредством конкретных мероприятий. При этом следует выяснить, уживаются ли полученные данные с обычным планированием или нужна коренная переориентация.
Такое целенаправленное инновационное внедрение означает:
размышление о последствиях анализа превосходства;
представление отчета о результатах заинтересованным лицам;
выявление возможностей улучшения;
увязка с обычным планом работ предприятия;
разработка плана внедрения необходимых изменений;
внедрение плана в жизнь;
понимание анализа превосходства как непрерывного процесса;
использование результатов для дальнейшего инновационного развития.
6. Контроль за процессом и повторение анализа. Контроль за процессом при внедрении результатов анализа происходит в двух плоскостях: во-первых, можно следить за развитием установленных оценочных показателей результатов работы предприятий и, во-вторых, необходимо проверять достижение промежуточных целей и соблюдение планов по ресурсам и срокам.
Методы и процессы подвергаются постоянным изменениям. То, что еще недавно было лучшим достижением, скоро станет стандартом или даже ухудшится. Поэтому надо регулярно проверять, имеют ли еще силу выявленные наилучшие показатели. Следовательно, анализ превосходства – это не единовременное действие, он должен быть формально установлен на предприятии в качестве функции. Как правило, затраты на анализ превосходства после его внедрения значительно снижаются, так как:
-сотрудники прониклись доверием к такому инструменту, как анализ превосходства;
были завязаны контакты со сравниваемыми предприятиями, которые можно поддерживать посредством регулярного обмена. При этом надо только следить, не появились ли новые лучшие предприятия;
известны важные источники информации, уже существует база данных, которую нужно только пополнять.
Предпосылкой оптимального использования этих опытных данных является детализированное и систематическое документирование всех прежних сведений по анализу превосходства. Анализ превосходства привлекает внимание людей в организации к тому, что лежит в основе индивидуального и коллективного успеха, а именно непосредственно к функционированию предприятия.
Таким образом, анализ превосходства – это метод, при помощи которого имитируются удачные образцы поведения. Он приводит к “обучающейся организации”. Такая организация требует записи и внедрения успешных методов действия на предприятии. В конечном счете, именно об этом и говорится в анализе превосходства и в обучении при помощи анализа превосходства.
Обучающие эффекты анализа превосходства могут быть использованы непосредственно для повышения квалификации персонала. Сотрудники становятся более внимательными и заинтересованными, когда они могут связать свои знания конкретно со своими задачами и каждодневной работой. Таким образом, повышение квалификации руководителей может происходить прямо на рабочем месте.
Опыт развития российских промышленных предприятий показывает, что методы бенчмаркинга применяются достаточно успешно не только на Западе, но и у нас, в России. По нашему мнению, для большинства российских компаний использование бенчмаркинга и, прежде всего, изучение того, как функционируют наиболее успешные аналогичные компании на Западе, позволит более четко прогнозировать свою долгосрочную конкурентную позицию в условиях открывающегося российского рынка.
Однако большинство экономистов отмечает, что российские компании в недостаточной степени используют бенчмаркинг, что ограничивает их возможности как по оптимизации текущей деятельности, так и по прогнозированию собственных стратегических позиций. Применение бенчмаркинга в рамках маркетинговой деятельности в России связано с определенными трудностями, среди которых можно отметить небольшой объем информации о бенчмаркинге; закрытость информации на предприятиях; ориентация деятельности либо на сиюминутную прибыль, либо на выживание. Наибольшие возможности для преодоления этих препятствий в сочетании с насущной необходимостью повышения конкурентоспособности существуют на предприятиях в зрелых или олигополистических отраслях, например, трубопроводного транспорта. Поэтому именно на предприятиях трубопроводного транспорта нами предлагается использовать больше элементов бенчмаркинга при формировании маркетинговой политики предприятия.
1.3 Особенности применения бенчмаркинга на малых и средних предприятиях
Сегодня для большинства руководителей малых и средних предприятий России "бенчмаркинг" - это незнакомое слово, а эталонное сопоставление воспринимается не как метод управления, а как обычный анализ конкурентов или маркетинговое исследование. Однако еще 10 лет назад мало кто из наших предпринимателей различал понятия "менеджмент" и "маркетинг", а сегодня это неотъемлемые атрибуты хозяйственной деятельности практически каждой российской компании, от крупной до малой и мельчайшей. Бенчмаркинг уверенно находит свое место в управленческом арсенале руководителей малых и средних предприятий за рубежом. Очередь за российскими компаниями, и уже сегодня, те организации, которые освоят этот метод, будут иметь неоспоримые конкурентные преимущества на рынке.
Бенчмаркинг или эталонное сопоставление - термин, уже довольно прочно вошедший в российский экономический лексикон - это метод (инструмент) управления, который может помочь многим российским компаниям в решении задачи совершенствования систем менеджмента и повышения конкурентоспособности15.
Название метода происходит от английских слов "bench" (уровень, высота) и "mark" (отметка). Это словосочетание трактуется по-разному: "опорная отметка", "отметка высоты", "эталонное сравнение" и т.п.16
Бенчмаркинг - это непрерывный поиск новых идей и последующее использование на практике17. Сущность бенчмаркинга заключается, во-первых, в сравнении своих показателей с показателями конкурентов и лучших организаций. Во-вторых, в изучении и применении успешного опыта других у себя в организации.
Пройдя путь от промышленного шпионажа и конкурентного анализа, эталонное сопоставление в конце 1970-х годов становится эффективным инструментом менеджмента и на протяжении последних лет прочно входит в число самых популярных методов управления.
Бенчмаркинг, как и большинство других инструментов управления, является продуктом крупного бизнеса и для крупного бизнеса. Большие компании, в поисках конкурентных преимуществ, направляют усилия на разработку новых методов управления. Эти исследования носят глобальный характер, и наиболее успешные решения становятся отдельными направлениями в менеджменте, под них подводится теоретическая методологическая база, они занимают свое отдельное место в арсенале бизнес-решений. Примеров этому достаточно: 6-сигма (Motorola), методы Тагучи и Точно вовремя (Тойота), Покэ-ёка (Мацусита), и снова Бенчмаркинг (Ксерокс).
В сложившейся ситуации, менеджер любого из миллионов малых и средних предприятий (МСП) по всему миру вправе задать вопрос: "применимы ли эти методы к моему бизнесу?". Могут ли небольшие компании извлечь реальную пользу от новых подходов к управлению? Часто приводимые примеры эталонного сопоставления описывают опыт крупных корпораций, таких как Ксерокс, Тойота, Форд, Ямаха и др. Справедливо будет предположить, что подходы крупных компаний не будут также приемлемы для малого и среднего бизнеса. Действительно, повышение качества бизнеса, посредством внедрения современных методов управления - тотального управления качеством, сбалансированной системы показателей, системы развертывания планов компании Хосин канри и других, сопровождается для малых предприятий вопросом применимости решений, используемых крупными фирмами. Хотя, следует подчеркнуть, что «... малые фирмы не менее заинтересованы в построении и развитии систем качества, чем крупные компании, с той лишь разницей, что стандартные и широко распространенные подходы не всегда работают в малом бизнесе»18.
Малые и средние предприятия играют важную роль в экономике любой страны. Россия в этом смысле не является исключением, и поддержка малого бизнеса возводится сегодня в ранг государственной политики. Несмотря на это, большинство теорий менеджмента все же укореняется сначала в крупных компаниях. Насколько оправдана роль второго плана, которую оставляют малому бизнесу в развитии современных систем управления, должны ли малые компании учиться на примерах больших, или необходимы исследования, раскрывающие потенциал малых предприятий как источника новых тенденций в управлении19. Возможность формирования собственных подходов, в том числе и для эталонного сопоставления, на наш взгляд, существует. Бенчмаркинг, в частности, с определенными оговорками, можно рассматривать как продукт малых и средних компаний, возникший из необходимости обучаться у больших фирм и возведенный в ранг метода управления. Традиция транспонировать опыт крупных компаний на собственные системы управления замечена у малых организаций Японии еще задолго до признания бенчмаркинга в качестве официального инструмента управления.
Очевидно, что анализ возможностей бенчмаркинга для малого и среднего бизнеса следует вести через призму особенностей предприятий-представителей этого сектора рынка.
Успех эталонного сопоставления в большой степени зависит от определения того, что будет подвергнуто сравнению. Проблем у малых предприятий всегда много, и у руководителей возникает желание улучшить все сразу. Эффект при таком подходе обычно нулевой. Далее будут рассмотрены показатели, которые используют малые компании, практикующие бенчмаркинг, в качестве объекта измерения и сопоставления.
Изучение малых компаний экспертами Шеффилдского университета показало, что в малом и среднем бизнесе нашел свое применение как стратегический, так и процессный бенчмаркинг20. Цифры данного исследования отражает табл. 1.2.
Таблица 1.2.
Показатели, используемые для эталонного сопоставления на малых и средних предприятиях
|
Показатель / объект эталонного сопоставления |
Процент компаний, использующих этот показатель |
Процент компаний, считающих этот показатель эффективным |
| Финансовые показатели | 42 | 74 |
| Удовлетворенность потребителей | 40 | 95 |
| Качество продукции/услуг | 39 | 92 |
| Маркетинговая информация | 31 | 81 |
| Обучение работников | 31 | 87 |
| Инновации продуктов/услуг | 26 | 85 |
| Коммуникации | 24 | 96 |
| Удовлетворенность работников | 22 | 86 |
| Отношение к качеству | 21 | 90 |
| Инновации процессов | 21 | 86 |
| Командный дух | 19 | 89 |
| Уровень стрессов | 10 | 90 |
| Другое | 2 | - |
| Ни один из указанных | 37 | - |
Приведенные данные в табл. 1.2 не вызывают удивления – малые фирмы преимущественно используют для сопоставления показатели, которые отражают проблемы, лежащие "на поверхности" и имеющие сложившиеся подходы к измерению, такие как финансовое состояние, качество. Более гибкие и менее осязаемые показатели, такие как командный дух или уровень стрессов организации, используются реже, так как трудно определить конечный объект сопоставления и произвести нормализацию информации.
На наш взгляд, использование малыми компаниями легко измеряемых показателей при проведении эталонного сопоставления продиктовано динамичной конкурентной средой, в которой находятся малые и средние предприятия. Поэтому объектом для эталонного сопоставления чаще других становятся показатели, коррелирующие с ключевыми факторами успеха в конкурентной борьбе. Данные исследований Шеффилдского университета показывают21, по каким основным позициям конкурируют малые и средние компании (табл. 1.3).
Таблица 1.3.
Индикаторы конкурентного сравнения (ключевые факторы успеха) для малых и средних предприятий
-
Индикатор
Вес в конкурентной борьбе, %
Цена 62 Качество 55 Забота о клиентах и сервис 2 Обратная связь с потребителем 49 Доставка 29 Разнообразие продукции 27 Новые продукты и услуги 30
Эти исследования подтверждают преобладающую роль стандартных индикаторов для бенчмаркинга в МСП. Уделение внимания менее осязаемым показателям - это вопрос времени и развития культуры совершенствования. Сегодня же малые компании, тем более в России, не обладают сбалансированными системами сбора, оценки, внедрения и анализа успешных бизнес-решений для измерения и эталонного сопоставления показателей не имеющих строгих методик определения.
Насколько часто малые компании в действительности прибегают к эталонному сопоставлению? Исследования "Куперс и Либранд" охватывают 1000 компаний, из которых 67 процентов заявляют о применении бенчмаркинга в той или иной его форме22. По данным исследований Шеффилдского университета 63 процента компаний малого и среднего бизнеса Европы вовлечены в процесс эталонного сопоставления, в то время как 37 процентов респондентов никогда не использовали такого метода23. По мнению руководителей этих компаний, бенчмаркинг - это напрасная трата времени и ресурсов, говоря словами одного из менеджеров, "... бенчмаркинг придуман консультантами для консультантов". Позицию большинства российских предпринимателей сегодня можно выразить этими же словами.
Однако, как это не парадоксально, малые компании имеют гораздо больший потенциал для конкурентного бенчмаркинга, чем принято думать. Теоретически они всегда имеют перед глазами массу примеров (ориентиров), к которым следует стремиться. Практически же, методы, которые используют ведущие компании либо недоступны, либо неизвестны. Кроме этого, применению бенчмаркинга в малых компаниях препятствует еще целый ряд факторов или барьеров.
Помимо стандартных причин отказа от эталонного сопоставления: "нехватка времени и средств", некоторые преграды для МСП выглядят существенными, особенно на фоне крупных компаний.
Во-первых, малые компании, в силу ограниченности ресурсов, не стремятся привлекать специалистов со стороны и пользоваться услугами консультационных фирм, когда есть замена в форме различных руководств и книг об успешных бизнес-решениях.
Во-вторых, все меньшее специалистов из крупных компаний со знанием и опытом применения современных методов управления переходят на работу в малые фирмы.
В-третьих, членство в любом из недавно появившихся бенчмаркинговых "клубов" довольно дорого для малых компаний. Так, членство в Европейском фонде управления качеством для небольшой компании составит от 1.350 евро в год24.
В-четвертых, менеджеры малых предприятий, по определению, намного ближе к своим потребителям, работникам и конкурентам, чем их коллеги из корпораций. Зачастую их внимание рассеивается между стратегической и оперативной информацией. Как преимущество здесь можно отметить возможность постоянно "держать руку на пульсе" в отношении показателей ежедневной деятельности, от которых менеджеры в больших компаниях относительно удалены. С другой стороны, подобное положение менеджеров небольших компаний не всегда позволяет иметь объективное представление о деятельности организации в стратегическом плане. Однако здесь можно привести данные исследований E. Монкхаус, которая отмечает, что около 75 процентов руководителей небольших компаний ясно представляют стратегические перспективы своего бизнеса, а 65 процентов, видят и перспективы своих конкурентов25.
В-пятых, для достижения желаемого эффекта от эталонного сопоставления, измеряемые показатели должны быть достаточно гибкими, отражающими разнообразные особенности малого бизнеса.
Большинство из отмеченных выше препятствий к проведению эталонного сопоставления носят нефинансовый характер. Может сложиться мнение, что это барьеры косвенные и относятся к проблемам управления. Результаты нашего анализа прямых и косвенных препятствий совместно с компанией "ИВА Консалтинг Групп" позволяют обобщить препятствия, встающие перед малыми компаниями при принятии решения о проведении эталонного сопоставления и ранжировать их по степени важности.
Проведенное исследование показывает, что для многих российских предприятий закрытость компаний-партнеров и собственный комплекс "засекреченности" (а по неофициальному "Кодексу бенчмаркинга" можно запрашивать у компании партнера только ту информацию, которую вы сами готовы предоставить) является важнейшей преградой для инициирования бенчмаркингового исследования. В России сложилось так, что не каждый готов дать информацию о своем предприятии. Кроме того, существующие системы налогообложения и финансового учета компании, не всегда позволяют получить реальные данные по тем или иным показателям.
Однако основная, и на данный момент, единственная причина неиспользования потенциала бенчмаркинга в качестве эффективного инструмента управления на малых и средних предприятиях - это слабое представление или незнание метода эталонного сопоставления.
В России руководители компаний малого и среднего бизнеса, вступая в неформальные отношения с партнерами или конкурентами, часто используют лучшие достижения друг друга у себя в компании. Как показывает опыт, непосредственное общение с коллегами дает наиболее ценные для бизнеса идеи и знания, что, как правило, приводит к внедрению новых форм управления, программных продуктов, использованию новые технологии в производстве.
Кроме того, потенциал для развития и залог успеха компании в заинтересованности руководителей. Недаром лидерство - один из основных принципов философии современного предпринимательства, играющий ключевую роль для построения систем тотального управления качеством, в стандартах ИСО 9000, в моделях совершенствования на базе премий качества и практически во всех современных методах управления. Важная роль лидера в малых компаниях подчеркивается более тесной взаимосвязью руководителей и работников, чем в крупных компаниях. Это может служить преимуществом МСП, так как значительно упрощается задача менеджеров донести до персонала, что такое бенчмаркинг, почему и как необходимо производить эталонное сопоставление.
Бенчмаркинг как новая и масштабная инициатива по управлению, должна быть начата непосредственно руководителем. Однако большинство из них имеют ложное представление о бенчмаркинге: используется ли он для сравнения продуктов и услуг компаний или цифр, или для понимания процессов. Однако приходит и понимание того, что бенчмаркинг позволяет малыми средствами осуществить радикальные перемены, основанные на сравнении с другими компаниями: конкурентами или лидерами. Поддержка руководителей имеет решающее значение, так как они должны посвятить этому время, выделить средства, заинтересовать, устранить препятствия и наградить за старания.
Наконец, руководству и командам, проводящим бенчмаркинг, важно помнить, что официальное бенчмаркинговое исследование обычно занимает около шести месяцев. Более короткого пути нет. "Самая большая проблема найти время на исследование. Если нужны быстрые перемены, выберите лучше другой способ", - говорит Мартин Липер, директор по качеству малой американской компании Сейтс Корп26.
Таким образом, можно сделать следующие выводы относительно особенностей применения бенчмаркинга, как инструмента управления на малых и средних предприятиях:
1. Бенчмаркинг в развитых странах используют более половины компаний, представляющих малый и средний бизнес. Еще большее число организаций считает бенчмаркинг эффективным инструментом повышения конкурентоспособности и совершенствования системы управления.2. Потенциал бенчмаркинга в малом и среднем бизнесе может быть эффективно реализован при использовании преимуществ небольших компаний: близость к потребителю, более сильная роль лидера и гибкость организации.
3. "Комплекс засекреченности" по-прежнему остается основным барьером для малых и средних компаний при проведении бенчмаркинга, помимо традиционного барьера "ограниченность ресурсов". В связи с этим, среди менеджеров малого бизнеса большей популярностью пользуется сравнительный бенчмаркинг финансовых показателей либо простой конкурентный анализ.
4. Выбор финансовых показателей в качестве объекта сопоставления продиктовано интенсивной конкурентной средой в малом и среднем секторах рынка. Другая особенность малых компаний - более тесная, в отличие от крупного бизнеса, связь с потребителем обуславливает выбор в качестве объектов бенчмаркинга показатели, отражающие ключевые факторы успеха организации: удовлетворение потребителей и цену на продукт/услугу.
5. Бенчмаркинг в России применяется сегодня лишь рядом крупных компаний, преимущественно имеющих контакты с зарубежными партнерами и ориентирующиеся на мировые стандарты. В отечественном малом и среднем бизнесе на сегодняшний день большинство руководителей не знают об эталонном сопоставлении как об инструменте управления, имеющем научно-методическую базу и признание во всем мире. Однако потенциал эталонного сопоставления необходимо и возможно реализовать, постепенно вводя бенчмаркинг в практику управления российскими компаниями.
2. Организация бенчмаркинговых исследований в мебельной промышленности и направления их совершенствования
2.1 Анализ современного состояние рынка мебели в России
Мебельное производство России – это высокотехнологичная социально значимая подотрасль деревообрабатывающей промышленности, производящая товары народного потребления. Годовой объём мебели в России составляет 10% общего годового объёма товарной продукции лесопромышленного комплекса. Предприятия мебельной промышленности занимают 1,7% в отраслевой структуре промышленности Саратовской области. Рост объёмов производства мебельных предприятий обусловлен расширением спроса внутреннего рынка, а также введением нового жилья на территории области. На данный момент в экономике региона сложилась такая ситуация, что на предприятиях практически всех отраслей наблюдается неуклонный рост конкуренции.
Это вызвано, во-первых, тем, что ряд предприятий, используя избыточные производительные площади и мощности, начинают осваивать новые технологические процессы, ориентированные на создание продукции для всех групп населения. Во-вторых, на рынках появляются новые конкуренты из ближнего и дальнего зарубежья и других регионов России.
В деле создания конкурентоспособности мебельного предприятия основное внимание уделяется анализу затрат на производство продукции, так как от этого зависит запас ее конкурентоспособности, ценовая политика в конкурентной борьбе на внутренних и внешних рынках. Создание и организация конкурентоспособного производства на мебельном предприятии являются залогом успешного его развития, благодаря которому возможно осуществление выпуска высококачественной продукции, пользующейся повышенным спросом.
Для создания новой продукции либо совершенствования выпускаемых изделий с целью повышения их уровня качества и расширения их реализации на товарном рынке разрабатывается бизнес-план, который предназначается для решения следующих задач:
• на основе маркетингового анализа установить перспективы и емкость мебельного рынка по реализации продукции, т. е. определить, что и как будет пользоваться спросом, в каком количестве и для кого производить;
• проанализировать затраты, необходимые для изготовления и реализации продукции, соизмерить их с ценами, сложившимися на рынке для определения запаса конкурентоспособности, потенциальной их рентабельности;
• определить, какова производственная мощность действующего мебельного предприятия, какие необходимо осуществить мероприятия для повышения его конкурентоустойчивости;
• установить сферы деятельности, по которым возможно улучшить сложившееся положение на предприятии с целью осуществления мероприятий по разработке и внедрению нового проекта технических систем (ТС) с применением методов инжиниринга и реинжиниринга с последующей рекламной компанией по обеспечению имиджа мебельного предприятия с позиций его конкурентоустойчивости.
Если проанализировать ситуацию, сложившуюся в мебельной промышленности можно отметить, что на макроуровне на конкурентоспособность оказывают воздействие как позитивные, так и негативные факторы. К числу факторов, способствующих увеличению конкурентных преимуществ мебельных предприятий на рынке будут способствовать: высокое качество продукции; выпуск продукции, пользующейся спросом, как на внешнем, так и на внутреннем рынках; гибкость технологических процессов, позволяющих переходить на другие виды продукции; наличие высококвалифицированной управленческой команды, имеющей большой опыт в отрасли и сумевшей обеспечить стабильную работу предприятия; отлаженная работа по сбыту продукции, осуществляемая через сеть дилеров и торговых агентов; система организации рекламы на телевидении, радио, в периодической печати и на выставках.
Однако реализацию конкурентных преимуществ на макроуровне затрудняют следующие негативные факторы: отсутствие информационной базы по проблеме конкурентоспособности и качества; отсутствие реальных механизмов получения предприятиями отрасли среднесрочных и долгосрочных кредитов на приемлемых условиях; высокая зависимость от темпов развития других отраслей, что в свою очередь обуславливается уровнем платежеспособного спроса населения.
Устойчивый рост объёмов выпуска отечественной мебели за последние несколько лет обеспечиваются предприятиями, добившимися стабилизации и развития производства на основе инвестирования собственных и привлечённых средств. Безусловными лидерами являются акционерные общества «МК «Шатура», «Москва», «Электрогорскмебель», «Интерьер, «Кузьминки», «Москомплектмебель», «Мебель Черноземья» (г.Воронеж), «МКО Севзапмебель», «Первая мебельная фабрика» (г.Санкт-Петербург), «Ивановомебель», «Заречье» (г.Тюмень), «Энгельсская мебельная фабрика». Эти предприятия отличаются лучшими технико-экономическими показателями, динамикой снижения издержек производства, новыми формами услуг для клиентов и покупателей.
В настоящее время в России резко сократился выпуск недорогой мебели: столов, диванов, кроватей, детских кроватей. Основными причинами резкого падения производства мебели явилась:
низкая конкурентоспособность большинства изделий мебели по дизайну, качеству, производственным затратам, ценам;
тяжёлое экономическое положение в стране, неплатежи, высокие налоги и высокие ставки кредитов;
плохо организованная маркетинговая и рекламная деятельность;
несовершенный механизм торговли мебелью.
Проведенный анализ показывает, что в настоящее время в России очень быстро развивается рынок мягкой мебели (с 2002 по 2005 год доля рынка мягкой мебели в общей структуре мебельного рынка выросла с показателя 8 до 15 процентов). Объем производства мягкой мебели (по всему ассортиментному ряду в целом) в 2005 году вырос на 25,7 процентов в общих показателях по сравнению с предыдущим годом.
Производство корпусной мебели (включает: мебель для гостиных, мебель для спален, детскую мебель, мебель для прихожих) является самым объемным, по данным исследований его доля занимает около 50 процентов в общей структуре мебельного рынка. В 2004 году эксперты обратили внимание на снижение темпов роста продаж на рынке корпусной мебели, ощущается стагнация торговли, связанная с реализацией мебели для гостиных.
Рынок кухонной мебели для российских производителей в 2005 году особенно не возрос, так как велика конкуренция со стороны западных производителей, доля которых составляет от 50 до 60 процентов (в разных ценовых сегментах).
По итогам 2005 года, можно сказать, что положительные тенденции по темпам роста имеет рынок офисной мебели, его рост составляет около 15-20 процентов в год, но по замечаниям продавцов мебели, серьезная ценовая конкуренция исходит от китайских производителей.
Специализированную мебель можно выделить в самостоятельную долевую нишу, которая по оценкам экспертов составляет около 5 процентов мебельного рынка. Наиболее активно растущие направления - это мебель для гостиниц, кафе, ресторанов, кинотеатров, медицинская мебель, мебель для аптек.
Заметим, что, несмотря на рост реализации мебели в 2005 году (в денежном выражении), с учетом инфляционных коэффициентов, значительного увеличения объема рынка не случилось.
Нужно отметить, что активность западных производителей мебели усиливается, поскольку они работают не только в среднем и высоком ценовом диапазоне, а стараются осваивать и более низкие ценовые ниши.
По оценке отдела развития лесопромышленного комплекса Департамента промышленности Минпромэнерго России27, в настоящее время в мебельной промышленности России работает 5770 предприятий, среди которых более 500 крупных и средних, на которых занято 157,9 тыс. человек. Основной объём продукции производится крупными и средними специализированными предприятиями.
По мнению большинства экспертов, одна из основных проблем на мебельном рынке – это отсутствие достоверной статистики по производству и потреблению мебели.
По данным официальной статистики, объем производства мебели на начало 2005 года составил около 33 млрд. руб., или $ 1,15 млрд. Однако большинство экспертов рынка утверждают, что эти данные существенно занижены: реальные значения объемов производства выше официальных в 1,5 – 2,5 раза.
По оценкам аналитиков компании «Экспресс-обзор», реальный объем производства мебели в России в 2004 году составил 47,9 млрд. руб., или $ 1,7 млрд. (табл. 2.1). При этом около 80 процентов производства пришлось на крупные и средние предприятия, а 20 процентов – на мелкие. Интересно заметить, что доля мелких предприятий в общем объеме производства выросла с 11 процентов в 2000 году до 20 процентов в 2004-м. Скорее всего, это связано не только с развитием этой категории предприятий, но и с ростом открытости экономических данных по группе мелких предприятий.
Таблица 2.1.
Динамика производства мебели в России
|
Показатели |
Годы |
||||
| 2000 | 2001 | 2002 | 2003 | 2004 | |
| По данным официальной статистики | |||||
| Объем производства мебели в России, млн. руб. (в текущих ценах без НДС) | 18475 | 21600 | 26357 | 29290 | 33090 |
| Объем производства мебели в России, млн. долл. | 657 | 741 | 841 | 954 | 1148 |
| В том числе: | |||||
| Крупными и средними предприятиями, млн. руб. (в текущих ценах без НДС) | 16435 | 18657 | 20621 | 23657 | 27598 |
| Мелкими предприятиями, млн. руб. (в текущих ценах без НДС) | 2040 | 2943 | 5737 | 5633 | 5492 |
| Доля крупных и средних предприятий в объеме производства, % | 89,0 | 85,4 | 78,2 | 80,8 | 83,4 |
| Доля мелких предприятий в объеме производства, % | 11,0 | 13,6 | 21,8 | 19,2 | 16,6 |
| С учетом неофициальных данных | |||||
| Объем производства мебели в России, млн. руб. (в текущих ценах без НДС) | 26789 | 31320 | 38218 | 42471 | 47981 |
| Объем производства мебели в России, млн. долл. | 952 | 1074 | 1219 | 1384 | 1665 |
По оценкам центра по развитию мебельной промышленности (ЦРМП) Государственного научного центра лесопромышленного комплекса (ФГУП ГНЦ ЛПК), «`теневая` экономика в мебельном производстве оценивается в очень солидную цифру - более 45 процентов от официальных показателей выпуска мебели»28.
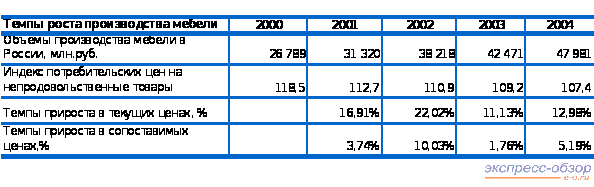
В текущих ценах российское производство показало 13 процентов прироста, однако, если учесть общее подорожание непродовольственных товаров в 2004 году, можно говорить только о 5 процентов прироста. Это выше темпов прироста 2003 года (1,76 процентов). В целом же за последние годы можно отметить постепенное снижение темпов роста производства мебели (табл. 2.2).
Таблица 2.2.
Динамика темпов роста производства мебели в России
Проведенный анализ показал, что совокупная доля двух крупнейших игроков в объеме производства российской мебели составила 17 процентов, если учитывать только официальные данные по объему рынка, или 13 процентов, если учитывать неофициальные данные. Лидирующее положение занимает компания ОАО «Шатура» (7 – 10 процентов рынка, с учетом неофициальных данных и на основе официальной статистики соответственно), второе место прочно удерживает ПК «Корпорация Электрогорскмебель» (5 – 7 процентов), третье – ЗАО «Миассмебель» и ПО «Сходня-Мебель» (по 1 – 2 процентов), ОАО МКО «Севзапмеьель», АОЗТ «Москомплектмебель», ЗАО «Ивановомебель» занимают около 1 процента рынка мебели в России.
Анализируя региональную структуру производства мебели в России, отметим, что по оценке «Экспресс обзор» за 2004 год и с использованием программно-аналитического комплекса www.fira , наибольший объем мебели выпускается в Центральном федеральном округе – почти половина (45 процентов) от общего объема выпуска. При этом большую часть мебели производит Московская область – 31 процентов от общероссийского выпуска мебели. В одной Москве производится мебели чуть меньше, чем во всем Уральском федеральном округе, – 6 процентов от общероссийского выпуска мебели (в Уральском ФО – 8 процентов). В Приволжском федеральном округе – почти пятая часть (19 процентов), Северо-Западном и Южном – по 11 процентов, Сибирском – 4 процентов, Дальневосточном – 2 процентов (рис. 2.1).
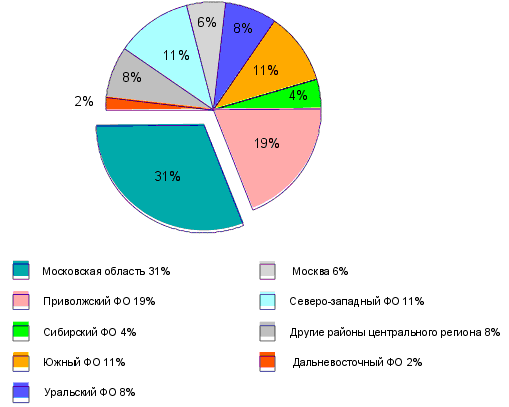
Рис. 2. 1. Структура производства мебели по регионам России в 2004 г.
Проведенный анализ показал, что импорт мебели в Россию идет в основном из Италии, Германии, Испании, Польши, Белоруссии, Украины. Экспорт – в Германию, Казахстан, Францию, Швецию, Финляндию.
При этом эксперты рынка считают (по информации журнала «ЛеспромИнформ», октябрь 2004 г.), что объем импорта мебели из Белоруссии превышает объем производства мебели в этой стране, то есть мебель из других стран поставляется через Белоруссию.
Анализируя официальные данные, можно сказать, что в 2004 году импорт мебели в Россию составил $ 704 млн. (см. данные табл.2.3).
Таблица 2.3.
Динамика объемов импорта и экспорта мебели в России
|
Показатели |
Годы |
||||
| 2000 | 2001 | 2002 | 2003 | 2004 | |
| Экспорт, млн. долл. | 86 | 99 | 108 | 119 | 134 |
| Удельный вес экспорта в производстве, % | 13,0 | 13,4 | 12,8 | 12,5 | 11,7 |
| Объем импорта по официальным данным, млн. долл. | 276 |
388 |
473 |
564 |
704 |
| Реальный объем импорта в Россию, млн. долл. | 400 |
562 |
686 |
818 |
1020 |
| В том числе: | |||||
| Дальнее зарубежье, % | 56 | 60 | 68 | 72 | 72 |
| Ближнее зарубежье, % | 44 | 40 | 32 | 28 | 28 |
Однако, по оценке компании «Экспресс-обзор», реальный объем импорта в 2004 году в России составил $1020 млн. При этом 72 процента мебели было импортировано из дальнего зарубежья, 28 процентов - из ближнего (табл. 2.3).
По оценкам «Экспресс-обзор», в 2004 году импорт вырос на 25 процентов, тогда как российское производство – только на 13 процентов (табл. 2.4). Превышение темпов роста импорта над темпами роста российского производства наблюдалось и в предыдущие годы. Отметим, что если такая тенденция сохранится, то это грозит потерей рынка для российских производителей мебели.
Таблица 2.4.
Динамика темпов роста импорта мебели В России
|
Показатели |
Годы |
|||
|
2001 |
2002 |
2003 |
2004 |
|
| Темпы роста российского производства мебели в текущих ценах, % | 117 | 122 | 111 | 113 |