Методы анализа рынка сбытов с целью установления цены продукта
1
2.2.4 Определение среднемесячной зарплаты
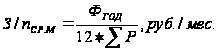
где:
 - кол-во всех
работников
предприятия.
 - годовой фонд
зарплаты труда
всех работников.
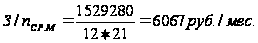
2.2.5 Расчет отчислений на социальную защиту
Отчисления на социальную защиту включают в себя:
- в пенсионный фонд – 20 %
- в фонд социального страхования – 3,2 %
- в фонд медицинского страхования – 2,8 %
- в фонд страхования профессиональных заболеваний и травматизма – 1,5 %
Отчисления на социальную защиту по предприятию:

Отчисления на социальную защиту для основных (производственных) и вспомогательных рабочих:
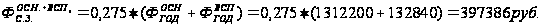
Отчисления на социальную защиту для специалистов и служащих.
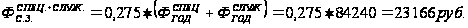
2.3 Определение расхода материалов и энергоресурсов на предприятии
Расчет потребности в материалах и энергоресурсах отобразим в таблице 3
Таблица 3
Годовой расход материалов и энергоресурсов
|
Наименование материалов и энергоресурсов |
Едини-ца измере-ния |
Годовая программа
|
Расход
на единицу
продукции
|
Годовая потребность в материалах и энергоресурсах |
| 1. Материалы |
|
3700 | 4,5 | 166,5 |
| 2. Электроэнергия |
|
3700 | 2 | 74 |
| 3. Природный газ |
|
3700 | 190 | 7030 |
| 4.Тепловая энергия |
|
3700 | 19 | 703 |
| 5. Вода техническая |
|
3700 | 0,65 | 24,05 |


2.4 Смета расходов на содержание и эксплуатацию оборудования и транспортных средств
Капитальные вложения в оборудования и его монтаж составляют – 607500 руб. Расчет расходов на содержание и эксплуатацию оборудования и транспортных средств приведем в таблице 4
Таблица 4
Смета расходов на содержание и эксплуатацию оборудования и транспортных средств
| Статьи и затраты | Сумма, руб. |
| 1. Амортизация оборудования и транспортных средств, 12 % | 79920 |
| 2. Эксплуатация оборудования, 4 % | 26640 |
| 3. Текущий ремонт оборудования и транспортных средств. 8 % | 53280 |
| 4. Внутрипроизводственные перемещения, 1 % | 6660 |
| 5. Износ малоценных и быстроизнашивающихся инструментов, 0,5 % | 3330 |
| 6. Прочие расходы, 10 % | 66600 |
| 7. Всего расходов | 236430 |
Годовая программа выпуска продукции – 3700 ед. Затраты на изготовление единицы продукции равны: 236430/3700 = 63,9 руб./ед.
Срок службы оборудования и транспортных средств равен: 666000/79920 = 8,3 года.
2.5 Смета цеховых расходов по производству продукции
Капитальные вложения в здания и сооружения составляют –468000руб. Расчет цеховых расходов по производству продукции отразим в таблице 5
Таблица 5
Смета цеховых расходов по производству продукции
| Статьи затрат | Сумма, руб. | Примечание |
| 1. Зарплата специалистов и служащих | 84240 | Таб. 2, стол. 9, стр.3 |
| 2. Начисления на зарплату специалистов и служащих | 23166 | п. 2.2.5. |
| 3. Охрана труда, 10 % от годового ФОТ зарплаты производственных рабочих | 131220 | Таб. 2, стол.9, стр.1 |
| 4. Содержание зданий, сооружений, 2 % от капитальных вложений в здания и сооружения | 9360 | Таб.1, стр. 4 |
| 5. Текущий ремонт зданий и сооружений, 1 % от капитальных вложений в здания и сооружения | 4680 | Таб.1, стр. 4 |
| 6. Амортизация зданий и сооружений, 6,7 % от капитальных вложений в здания и сооружения | 31356 | Таб. 1, стр. 4 |
| 7. Испытания, опыты, исследования, 5 % от стоимости оборудования | 33300 | Таб. 1, стр. 5 |
| 8. Прочие расходы, 8 % от всех капитальных вложений | 144000 | Таб. 1, «Итого» |
| 9. Всего цеховых расходов | 461322 | Сумма всех строк таб. 5 |
Годовая программа выпуска продукции – 3700 ед. Затраты на изготовление ед. продукции равны: 461322 /3700 = 124,7 руб./ед.
Срок службы зданий и сооружений равен: 468000/31356= 15 лет.
2.6 Проектная калькуляция себестоимости продукции
Калькуляция себестоимости рассчитывается на 1 ед. продукции. Расчет себестоимости продукции представлен в таблице 6
Таблица 6
Проектная калькуляция себестоимости продукции
| Наименование статей расходов | Количество | Цена ед., руб. | Сумма, руб. |
| 1 | 2 | 3 | 4 |
| 1.Основные материалы, т./ед. продукции | 4,5 | 1950 | 8775 |
| 1.1. Вспомогательные материалы, 10 % от основных материалов | 0,45 | 1800 | 810 |
| Итого материалов | - | - | 9585 |
| 2. Энергетические затраты |
| 2.1. Электроэнергия, кВт/ч. на ед. продукции | 2 | 2,77 | 5054 |
|
2.2.
Газ природный,
м |
190 | 1,26 | 23904 |
| 2.3. Тепловая энергия, Гкал/ед. продукции | 19 | 705,4 | 13402,6 |
|
2.4.
Вода техническая,
м |
0,65 | 11,7 | 7,605 |
| Итого энергозатрат | - | - | 13655 |
| 3. Расходы на оплату труда производственных и вспомогательных рабочих | - | - | 390,6 |
| 4. Начисления на заработную плату производственных и вспомогательных рабочих (соц. защита), | - | - | 107,4 |
| 5. Расходы на содержание и эксплуатацию оборудования и транспортных средств | - | - | 64 |
| 6. Цеховые расходы | - | - | 124,7 |
| Цеховая себестоимость | - | - | 23927 |
| 7. Цеховая себестоимость за исключением статьи «Итого материалов» | - | - | 14342 |
| 8. Общепроизводственные расходы, 15 % от п.7. таб. 6 | - | - | 2151,3 |
| 9. Производственная себестоимость | - | - | 26078,3 |
| 10. Внепроизводственные расходы, 1% от п.9. таб.6 | - | - | 260,8 |
| 11. Полная себестоимость | - | - | 26339,1 |
 /ед.
продукции
Полная себестоимость продукции равна 26339,1 руб./ед. продукции. Рыночная цена без учета НДС определяется по формуле
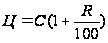 ,
где,
 - себестоимость
продукции.
 - заданная
рентабельность
капитала.
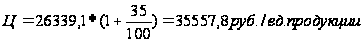
2.7 Баланс доходов и расходов предприятия
Баланс отразим в таблице 7.
Таблица 7
Баланс доходов и расходов предприятия
| Наименование позиций | Значение |
| 1. Объем реализации продукции, ед./год | 3700 |
| 2. Полная себестоимость ед. продукции, руб./ед. | 26339,1 |
| 3. Расходы по годовому выпуску продукции, руб./год (годовые издержки) | 97454670 |
| 4. Рыночная цена ед. продукции, руб./ед. | 35557,8 |
| 5. Выручка от реализации продукции, руб./год | 131563860 |
| 6. Общая прибыль, руб./год | 34109190 |
2.8 Характеристика налогового окружения предприятия
Характеристика налогового окружения предприятия приведена в таблице 8
Таблица 8
Характеристика налогового окружения предприятия
|
Наименование позиций |
Значение |
Период, дней |
Источник отчислений |
Значение (за год) |
| 1 | 2 | 3 | 4 | 5 |
| 1. Отчисление на социальные нужды, % | 27,5 % | 30 | ФОТ | 420552 |
|
2. Ставка налогов 2.1. НДС, % |
18 % | 30 | от реализации | 23681494,8 |
| 2.2. Транспортный налог, % | 1,7 % | 30 | ФОТ | 25997,8 |
| 2.3. На содержание жилого фонда и социально-культурную сферу, % | 1,5 % | 90 | от реализации | 1973457,9 |
| 2.4. На нужды образования, % | 1 % | 90 | ФОТ | 15292,8 |
| 2.5. На имущество, % | 1,5 % | 90 | Стоимость основных фондов | 18279 |
| 2.6. На прибыль, % | 24 % | 90 д. | Балансовая прибыль | 7695039,1 |
|
2.7.
Земельный
налог, руб./м |
7,5 руб. | 365 | Занимаемая площадь | 13500 |

2.9 Отчет о прибыли и убытках
Отчет представлен в таблице 9
Таблица 9
Отчет о прибыли и убытках
| Наименование позиций | Величина, руб. | Примечание |
| 1 | 2 | 3 |
| 1. Выручка от реализации продукции | 131563860 | Табл.7. п. 5 |
| 2. Годовые издержки | 97454670 | Табл.7. п. 3 |
|
3. Налоги, в т.ч. 3.1. На содержание жилого фонда и социально-культурной сферы |
1973457,9 | Табл. 8. п. 2.3 |
| 3.2. На нужды образования | 15292,8 | Табл. 8. п. 2.4 |
| 3.3. На имущество | 18279 | Табл. 8. п. 2.5 |
| 3.4. Транспортный налог | 25997,8 | Табл. 8. п. 2.2 |
| 3.5. Земельный налог | 13500 | Табл. 8. п. 2.7 |
| 3.6. Итого налогов | 2046527,5 | Сумма п. 3.1.- 3,5 |
| 4. Общая прибыль | 34109190 | Табл. 7. п.6 |
| 5. Балансовая прибыль | 32062663 | п. 4. - п. 3,6 |
| 6. Налог на прибыль | 7695039,1 | п. 5. * 0,24 |
| 7. Чистая прибыль | 24367624 | п. 5 – п. 6 |
2.10 Основные экономические показатели работы предприятия
2.10.1 Нормированные оборотные средства предприятия
Нормированные оборотные средства предприятия составляют 13,5 % от годовых издержек предприятия
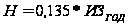 ,
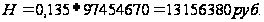
2.10.2 Эффективность капитальных вложений
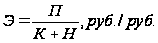
где,
П – общая прибыль.
К – капиталовложения в предприятие.
Н – нормируемые оборотные средства.
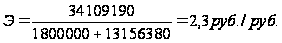
2.10.3 Срок окупаемости капитальных затрат
Срок окупаемости капитальных затрат – обратная величина эффективности капитальных вложений

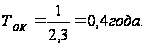

2.10.4 Рентабельность продукции
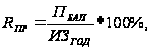
где,
 - балансовая
прибыль.
 - годовые
издержки.
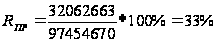
2.10.5 Общая рентабельность производства
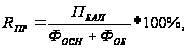
где,
 - стоимость
основных
производственных
фондов.
 - стоимость
оборотных
производственных
фондов (нормативные
оборотные
средства)
 - стоимость
производственных
фондов.
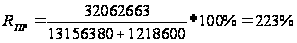
2.10.6 Фондоотдача
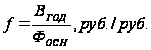
где,
 - годовая
выручка.
- стоимость
основных
производственных
фондов.
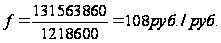
2.11 Построение графика безубыточности
Построение графика безубыточности необходимо для определения критической программы выпуска продукции, Организация производства нецелесообразна, т.к. такое производство будет убыточным. Для построения графика безубыточности необходимо определить сумму условно-постоянных расходов. К условно-постоянным относятся следующие расходы: на содержание и эксплуатацию оборудования, цеховые расходы, общепроизводственные расходы, внепроизводственные расходы.
Расчет условно-постоянных расходов
Расчет осуществим за год т.е. на всю программу производства продукции. - расходы на содержание и эксплуатацию оборудования – 236800
- цеховые расходы – 461390
- общепроизводственные расходы – 7959890
- внепроизводственные расходы – 964960
Итого условно-постоянных расходов – 9623040
Данные для построения графика безубыточности сведем в таблицу 10
Таблица 10
Показатели к графику безубыточности
| Показатели | Величина |
| 1. Годовая программа выпуска продукции, ед. | 3700 |
| 2. Годовая выручка, т. руб. | 131563,9 |
| 3. Годовые издержки, т. руб. | 97454,7 |
| 4. Условно-постоянные расходы, т. руб. | 9623 |
2.12 Изменение показателей
2.12.1 Определение показателей работы предприятия с учетом динамики цен и расходов
Расчет измененных показателей приведены в таблице 11
Таблица 11
| Показатели | Факт | % изменения | После изменения |
| 1 | 2 | 3 | 4 |
| 1. Фонд заработной платы производственных и вспомогательных рабочих | 1445040 | 15 | 1661796 |
| 2. Фонд оплаты труда специалистов и служащих | 84240 | 25 | 105300 |
| 3. Начисления на защиту специалистов и служащих | 23166 | 25 | 28957,5 |
| 4. Начисления на защиту производственных и вспомогательных рабочих | 397386 | 15 | 456993,9 |
| 5. Итого годовой фонд оплаты труда | 1529280 | 15,6 | 1767096 |
| 6. Фонд оплаты труда специалистов и служащих | 84240 | 25 | 105300 |
| 7. Начисления на фонд оплаты труда специалистов и служащих (социальная защита) | 23166 | 25 | 28957,5 |
| 8. Охрана труда | 131220 | 15 | 150903 |
| 9. Всего цеховых расходов | 461322 | 3,8 | 478899 |
| 10. Затраты на единицу продукции (удельные цеховые расходы) | 124,7 | 15 | 129,4 |
| 11. Итого материалов | 9585 | 15 | 11022,8 |
| 12. Электроэнергия | 5,54 | 15 | 6,37 |
| 13. Природный газ | 239,4 | 20 | 287,3 |
| 14. Тепловая энергия | 13402,6 | 25 | 16753,3 |
| 15. Вода техническая | 7,605 | 15 | 8,75 |
| 16.Итого энергозатрат | 13655 | 25 | 17055,7 |
| 17.Расходы на оплату труда производственных и вспомогательных рабочих | 390,6 | 15 | 449,1 |
| 18. Начисления на социальную защиту для производственных и вспомогательных рабочих | 107,4 | 15 | 123,5 |
| 19.Расходы на эксплуатацию и содержание оборудования | 64 | 64 | |
| 20. Цеховые расходы | 124,7 | 3,8 | 129,4 |
| 21.Цеховая себестоимость | 23927 | 3,8 | 28844,5 |
| 22.Цеховая себестоимость за исключением статьи («итого материалов») | 14342 | 24,3 | 17821,7 |
| 23.Общепроизводственные расходы | 2151,3 | 24,3 | 2673,3 |
| 24.Производственная себестоимость | 26078,3 | 20,8 | 31517,8 |
| 25. Внепроизводственные расходы | 260,8 | 20,8 | 315,2 |
| 26. Полная себестоимость | 26339,1 | 20,8 | 31833 |
| 27. Рыночная цена | 35557,8 | 20,2 | 42751,7 |
| 28. Годовые издержки по выпуску продукции | 97454670 | 20,9 | 117782100 |
| 29.Выручка за реализацию продукции. | 131563860 | 20,2 | 158181290 |
| 30 Общая прибыль | 34109190 | 18,4 | 40399190 |
| 31.Налоги, в том числе: | |||
| 31.1 Транспортный налог | 25997,8 | 15,6 | 30040,6 |
| 31.2 Налог на содержание жилого фонда и социально-культурной среды | 1973457,9 | 12 | 237271,9 |
| 31.3 Налог на нужды образования | 15292,8 | 15,6 | 17670,9 |
| 31.4 Налог на имущество | 18279 | 18279 | |
| 31.5 Земельный налог | 13500 | 13500 | |
| 32.Выручка от реализации продукции | 131563860 | 20,2 | 158181290 |
| 33.Годовые издержки производства | 97454670 | 21 | 117782100 |
| 34.Общая прибыль | 34109190 | 18,4 | 40399190 |
| 35.Итого налогов | 2046527,5 | 15,5 | 316762,4 |
| 36.Балансовая прибыль | 32062663 | 25 | 40082428 |
| 37.Налог на прибыль | 7695039,1 | 25 | 9619782,7 |
| 38. Чистая прибыль | 24367624 | 25 | 30462646 |
| 39.Нормируемые оборотные средства | 13156380 | 20,9 | 15900583,5 |
| 40. Эффективность капитальных вложений | 2,3 | 2,3 | |
| 41.Рентабельность продукции | 33 | 3 | 34 |
| 42.Общая рентабельность производства | 223 | 5 | 234 |
| 43.Фондоотдача | 108 | 9 | 96,7 |
| 44.Расчет условно-постоянных расходов: | |||
| 44.1 Расходы на эксплуатацию и содержание оборудования | 236800 | 236800 | |
| 44.2 Цеховые расходы | 461390 | 3,8 | 478780 |
| 44.3Общепроизводственные расходы | 7959810 | 2 | 8119006,2 |
| 44.4Внепроизводственный расходы | 964960 | 3 | 993908,8 |
| 45. Итого УПР | 9622960 | 2,1 | 9828495 |
| 46. Данные для построения графика безубыточности: | |||
| 46.1 Годовая программа | 3700 | 3700 | |
| 46.2 Годовая выручка | 131563,9 | 20,2 | 158181,3 |
| 46.3 Годовые издержки | 97454,7 | 20,9 | 117782,1 |
| 46.4 УПР | 9623 | 2,1 | 9828 |
2.12.2 Построение графика безубыточности с учетом динамики цен и расходов
Выводы и предложения по практической части
В практической части работы выполнен расчет годового фонда оплаты труда работников предприятия, расчет расходов на содержание и эксплуатацию оборудования, а также расчет цеховых расходов. Произведена проектная калькуляция себестоимости единицы продукции, определена рыночная цена единицы продукции, балансовая и чистая прибыль предприятия. Также в практической части определены основные экономические показатели работы предприятия.
В результате проведенных расчетов и увеличения цен и расходов предприятия, можно сделать следующие выводы:
Фонд заработной платы производственных и вспомогательных рабочих увеличился на 15% и составил 1661796 руб.; фонд заработной платы специалистов и служащих, увеличившийся на 25%, составил 105300 руб. Следовательно, соответствующие изменения коснулись и отчислений на социальную защиту для указанных категорий работников соответственно.
Цеховые расходы возросли на 3,8% и составили 478899 руб., а расходы на содержание и эксплуатацию оборудования остались неизменными.
Полная себестоимость единицы продукции составила 31833 руб., что на 21% больше себестоимости до изменения цен и расходов. Рыночная цена единицы продукции, равная 42751,7 руб., увеличилась на 20,2%. Общая прибыль предприятия увеличилась на 18% и составила 40399190 руб.
Несмотря на то, что сумма налогов, уплачиваемых предприятием, увеличилась на 15,5% и составила 316762,4 руб., чистая прибыль также увеличилась. После изменения цен чистая прибыль составила 30462646 руб., что на 25% больше, чем ее величина до роста цен.
Нормируемые оборотные средства увеличились на 21% и стали равны 15900583,5 руб. Несмотря на то, что эффективность капитальных вложений неизменилась и составила 2,3 руб./руб., в абсолютных величинах ее изменение незначительно. Рентабельность продукции увеличилась на 3% и стала равна 34%. Общая рентабельность производства, увеличилась на 5%, составила 234%. Фондоотдача уменьшилась на 9% и стала равна 96,7 руб./руб., что свидетельствует о менее эффективном использовании основных фондов предприятия.
После изменения показателей бизнес-плана с учетом роста цен и расходов построен второй график безубыточности, из которого следует, что точка безубыточности сместилась влево по сравнению с другим графиком. Следовательно, произошли изменения в графике безубыточности. Выявлена точка безубыточности равная 670 единиц продукции. Из этого следует, что предприятию нужно производить на 60 единиц продукции больше чтобы не попасть в зону убытков.