Технико-экономическое обоснование создания рекламного агентства в г. Киров
При этом, в ходе данного расчета за основу берется оптимистический объем выручки, рассчитанный в первом разделе курсовой работы, а в последующие – оптимистический с учетом роста объемов оказанных услуг на 20%.
Таблица8
Планируемые текущие расходы на год работы ( в руб.)
| Вид расходов | первый год | 2-5 год работы | |
| ПРЯМЫЕ | |||
| По производству: | |||
| – топливные расходы |
500*8*261= 1.044.000 |
500*8*261*1,2= 1.252.800 |
|
| - заработная плата (4 менеджера+2 дизайнера) |
12* 12873*6 = ок. 926.860 |
12*((9000*6)+ +1,2(3873*6)) = ок. 982.630 |
|
| - отчисления в пенсионный фонд и на обязательное страхование |
0,14*926.856+ +0,002*926.856 = ок. 131610 |
0,14*982.630+ +0,002*982.630 = ок. 139.530 |
|
| - текущий ремонт оборудования | 20000 | ||
| - тренинги, семинары | 11*5000= 55000 | 6*3000= 18000 | |
| управленческие и коммерческие | |||
| канцелярские товары | 10000 | ||
| - заработная плата (административный аппарат) |
12*( 54000+11619) = ок. 787.430 |
12*((54000+ +1,2*11619)) = ок. 815.310 |
|
| - отчисления в пенсионный фонд и на обязательное страхование |
0,14*787.430+ +0,002*787.430 = 111.815 |
0,14*815.310+ +0,002*815.310 = ок. 115775 |
|
| аренда | 60 кв.м.х200руб./метрх12месяцев = 144000 | ||
| коммунальные платежи | 80*365=29200 | ||
| реклама | 100000 | 50000 | |
| амортизация | 60000+(210000*1/2)+90.000*1/3 = 195000 |
(210000*1/2)+90.000*1/3 = 135000 |
|
| непредвиденные расходы | 20000 | ||
| ПРОЧИЕ РАСХОДЫ | |||
| расчетно-кассовое обслуживание |
500+0,005*4640.640 = 23700 |
500+0,005*1,2(4.640.640) = 27840 |
|
| проценты по кредиту | 256.500 | 224.440 | |
| ИТОГО | Около 3’855’115 | Около 3’984’525 | |
Планирование текущих доходов
Задачей данного раздела является оценка потенциальных доходов создаваемого предприятия. Основным видом доходов является выручка от реализации, которую можно оценить по формуле:
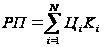 ,где
Цi – цена i-го вида товара,
Кi- количество реализованного товара i –го вида (определено в пункте 7.4).
С учетом того, что рекламное агентство «КиPRов» обладает достаточно широким ассортиментным перечнем предлагаемых услуг планирование текущих доходов будет производиться исходя из совокупных данных (по всем товарным группам), определенным в разделе 1 курсовой работы.
При этом, мною были определены цены на каждый вид услуг на основании методов сравнения цен конкурентов (раздел 1 курсовой работы), и исходя из затрат на производство и реализацию данного вида услуг.
Здесь следует указать, что согласно проведенным исследованиям в настоящее время заказчик рекламы в регионе выбирает следующий вид рекламы:
- ТВ-реклама - 31%;
- брендинг, позиционирование - 22%;
- промо-акции и сэмплинги (т.н. рекламные игры) - 18%;
- реклама в Интернет – 10%;
- радиореклама -8%;
- имиджевая реклама в «глянцевых» журналах (сетевой рекламодатель) - 5%;
- наружная реклама - 6%.
Исходя из того, что при регистрации юридического лица и организации его работы изначально агентство позиционирует себя как крупного игрока в сфере рекламного бизнеса Кирова и Кировской области при технико-экономическом обосновании проекта его следует отнести к категории крупных агентств, которые занимают на данный момент 75% рекламного рынка региона.
Наиболее эффективным здесь является определение объема оказанных услуг на основании количественного показателя средней аудитории рекламных агентств региона, данные которой приведены в Таблице№2, с учетом данных среднестатистического заказ рекламодателя и комиссионного вознаграждения агентства в сумме 15% от суммы бюджета рекламной кампании.
Следовательно, объективно полагая на возможность внедрения своего агентства в данную «премиум»-группу можно рассчитывать на следующий объем выручки от проведенных рекламных кампаний:
В месяц – 0,15*(0,75*55.000.000/16)=ок.386.720 рублей.
В год – 0,15*12*(0,75*55.000.000/16)=4.640.640 рублей.
При этом, будет обслужено
В месяц 0,75*117/16=5,48 крупных заказов и
0,75*254/16=11,9 мелких заказов
В год12(0,75*117/16)=65,76 крупных заказов и
12(0,75*254/16)=142,8 мелких заказов
Таким образом, среднее время обслуживания одного клиента всем агентством составит
22(раб.дня)*8(час)*11(работников)/17,38(заказов)=111,39час.
При этом, средняя загруженность одного работника составит:
5,48/11=ок.0,5 крупного проекта в месяц
11,9/11=1,08 мелкого заказа.
Таким образом, исходя из этого предположения, можно определить плановое количество клиентов в год и годовой товарооборот в оптимистической оценке – соответственно 65,76 крупных и 142,8 мелких заказов в год на сумму 30.937.500 рублей, что позволит агентству получить 4.640.640 рублей комиссионных.
Учитывая тот факт, что в настоящее время основной спрос на соответствующие услуги удовлетворяют именно рекламные агентства, для определения соответствующего дохода необходимо учитывать цену, по которой эти агентства оказывают соответствующие услуги (Таблица 9):
Таблица 9
Оценка доходности рекламного агентства в г. Кирове
| Наименование услуги | Количество заказов (в год) | Средняя сумма бюджета, руб. | Средний объем комиссионных, руб. | Общий объем дохода агентства, руб. |
| ТВ-реклама | 62 | 354.670 | 53.200 | 3.298.400 |
| Брендинг | 46 | 66.670 | 10.000 | 460.000 |
| Промоакции | 37 | 80.670 | 12.100 | 447.700 |
| Радиореклама | 17 | 73.330 | 11.000 | 187.000 |
| Имиджевая реклама | 14 | 53.330 | 8.000 | 112.000 |
| Наружная реклама | 12 | 28.470 | 4.270 | 51.240 |
| Реклама в Интернете | 20 | 28.330 | 4.250 | 85.000 |
| ИТОГО | 208 | ок .148.738 | ок. 22310 | 4.640.640 |
Именно из таких среднестатистических данных следует исходить, планируя открытие рекламного агентства в г. Кирове. Только в этом случае возможен объективное планирование будущей хозяйственной деятельности агентства. Что позволит организовать его деятельность так, чтобы по истечение первого года оно повысило объем реализованных услуг на рынке рекламы в регионе на 20%.
В последующем, по истечении одного года работы планируется привлечение дополнительной аудитории агентства за счет новых компаний (в том числе вновь создаваемых). Такое увеличение планируется на втором году функционирования кафе в размере 20% от первоначальных объемов. Этот объем является относительно статичным, поскольку зависит от объема рекламного рынка в регионе, который по своей сути является постоянным (Таблица 10).
Таблица 10
Расчет прибыли в 1-ы и последующие годы
| Наименование услуги | 1-ый год | 2-3 года | ||||
| Кол-во заказов | Бюджет, руб. | Вознаграждение, руб. | Кол-во заказов | Бюджет, руб | Вознаграждение, руб. | |
| ТВ-реклама | 62 | 21.984.700 | 3.298.400 | 75 | 26.381.640 | 3.958.000 |
| Брендинг | 46 | 3.066.700 | 460.000 | 55 | 3.680.040 | 552.000 |
| Промоакции | 37 | 2.984.700 | 447.700 | 45 | 3.581.640 | 537.250 |
| Радиореклама | 17 | 1.246.600 | 187.000 | 20 | 1.495.920 | 224.400 |
| Имиджевая реклама | 14 | 746.700 | 112.000 | 17 | 896.040 | 134.400 |
| Наружная реклама | 12 | 341.600 | 51.240 | 14 | 409.920 | 61.500 |
| Реклама в Интернете | 20 | 566.500 | 85.000 | 24 | 679.800 | 102.450 |
| ИТОГО в год | 208 | 30.937.500 | 4.640.640 | 250 | 37.125.000 | 5.570.000 |
Таким образом, в соответствии с этими расчетами, текущий доход рекламного агентства «КиPRов» в первом году своего функционирования составит:
- суточный оборот – 4.640.640/261=17.780 рублей;
- месячный оборот – 4.640.640/12=386.720 рублей;
- годовой оборот – 4.640.640 рублей.
В свою очередь на 2-3 году существования текущий доход рекламного агентства «КиPRов» составит:
- суточный оборот – 1,2*17.780=21.336 рублей;
- месячный оборот – 5.570.000/12=ок. 464.170 рублей;
- годовой оборот – 5.570.000 рублей.
Планирование финансовых результатов
Используя знания, полученные в курсе «Налоги и налогообложение», а также исходя из малочисленного персонала и небольшого товарооборота (выручка до 15млн. рублей) при создании юридического лица и открытии кафе-бистро «Гринвич» был использован единый налог на вмененный доход (ЕНВД).
Согласно ст. 346.26 Налогового кодекса Российской Федерации система налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности применяется в отношении такого вида предпринимательской деятельности как «распространения наружной рекламы с использованием рекламных конструкций; размещения рекламы на транспортных средствах» (ч.1 п.10,11).
При этом, согласно ч.4 ст. 346.26 Налогового кодекса Российской Федерации уплата организациями единого налога предусматривает их освобождение от обязанности по уплате налога на прибыль организаций (в отношении прибыли, полученной от предпринимательской деятельности, облагаемой единым налогом), налога на имущество организаций (в отношении имущества, используемого для ведения предпринимательской деятельности, облагаемой единым налогом).
Организации и индивидуальные предприниматели, являющиеся налогоплательщиками единого налога, не признаются налогоплательщиками налога на добавленную стоимость, за исключением налога на добавленную стоимость, подлежащего уплате в соответствии с настоящим Кодексом при ввозе товаров на территорию Российской Федерации и иные территории, находящиеся под ее юрисдикцией.
Ст. 346.29 НК РФ устанавливает базовую доходность в месяц для организаций, оказывающих услуги по распространению наружной рекламы с использованием рекламных конструкций в размере 3.000 рублей; распространению наружной рекламы с автоматической сменой изображения – 4000 рублей; распространению наружной рекламы посредством электронных табло – 5000 рублей; размещению рекламы на транспортных средствах – 10000 рублей.
Учитывая инновационный подход к осуществлению услуг на рекламном рынке отнесем создаваемое агентство к третьей указанной группе.
Таким образом, сумма налога ЕНВД в месяц в нашем случае
= величина вмененного дохода х К1 х К2 х 15%.
К1 – коэффициент, который учитывает:
- особенности ведения бизнеса (ассортимент товаров, месторасположение магазина и т.п.);
- количество проработанных дней (если предприятие или предприниматель работали неполный месяц).
Коэффициент-дефлятор К1 применяется при расчёте единого налога на вменённый доход (ЕНВД). В 2010 году он равен 1,295. На основании Приказа Минэкономразвития РФ от 27.10.2010 N 519 «Об установлении коэффициента-дефлятора К1 на 2011 год" 2011 год коэффициент-дефлятор для ЕНВД установлен в размере 1,372».
К2 — используемый при расчете ЕНВД корректирующий коэффициент базовой доходности, учитывающий совокупность особенностей ведения предпринимательской деятельности, в том числе ассортимент товаров (работ, услуг), сезонность, режим работы, величину доходов, особенности места ведения предпринимательской деятельности, площадь информационного поля электронных табло, площадь информационного поля наружной рекламы с любым способом нанесения изображения, площадь информационного поля наружной рекламы с автоматической сменой изображения, количество автобусов любых типов, трамваев, троллейбусов, легковых и грузовых автомобилей, прицепов, полуприцепов и прицепов-роспусков, речных судов, используемых для распространения и (или) размещения рекламы, и иные особенности.
В соответствии с Решением Кировской городской Думы от 28.11.2007 № 9/4 «Об утверждении видов предпринимательской деятельности, в отношении которых уплачивается единый налог на вмененный доход, и значений корректирующих коэффициентов базовой доходности К2» К2 для рекламного агентства «КиPRов» как предприятия, осуществляющего услуги по размещению наружной рекламы будет равен 1,0.
Отсюда можно рассчитать ЕНВД в месяц в нашем случае
На первом году
= 12 х 5000 х 1,372 х 1,0 х 15% = 12348 рублей.
На втором году
=(1,2*12) х 5000 х 1,372 х 1,0 х 15% = 14817 рублей.
Таким образом, чистая прибыль на первом году рекламного агентства «КиPRов» =
Валовая выручка – расходы, принимаемые к учету – налог ЕНВД – расходы, не принимаемые к учету =
4.640.640 – 3.855.115 – 12348*12 = 4.640.640 – 3.855.115 – 148.176 = 637.349 рублей.
Чистая прибыль на втором- третьем годах рекламного агентства «КиPRов» =
5.570.000 – 3.984.525 – 14817*12 = 5.570.000 – 3.984.525 – 177.804 = 1.407.671 рублей.
Далее необходимо оценить эффективность производства, которую характеризует показатель рентабельности (от рента - доход).
Рентабельность продукции и услуг - характеризует эффективность затрат на производство и реализацию продукции (т.е. отношение прибыли от реализации к полной себестоимости продукции)
Рпрод = П/С*100%.
Р прод = 4.640.640/3.855.115*100% = 120,04% (1-ый год)
Р прод = 5.570.000/3.984.525*100% = 139,8% (2-ой год)
Показателем, характеризующим доходность работы предприятия в целом является расчетная рентабельность (отношение чистой прибыли к суммарным издержкам предприятия, включая прочие расходы и налог на прибыль)
Ррасч= ЧП/(С+Рвнереал + Нприб)*100%
Р прод = 637.349/(3.855.115+148.176)*100% =
=637.349/4.003.291*100%=15,36% (1-ый год)
Р прод = 1.407.671/(3.984.525+177.804)*100% =
1.407.671/4.162.329*100% =33,82% (2-ой год)
Эффективность использования отдельных видов ресурсов оценивается соответственно показателями:
- Фондоотдача:
ФО=ВП/ОФ,
где ВП – выпуск продукции за год, ОФ – среднегодовая стоимость основных производственных фондов.
ФО=4.640.640/195.000=23,8руб. (1-й год)
ФО=5.570.000/195.000=28,56руб. (2-й год)
- Выработка среднегодовая на одного работающего определяется как:
В=ВП/Ч,
где Ч – среднегодовая численность работающих.
В1=4.640.640/11=ок. 421.876 рублей (1-й год)
В2=5.570.000/11=ок. 506.364 рублей (2-й год)
- Коэффициент оборачиваемости:
Коб=РП/ОС,
где РП – полная себестоимость реализованной продукции,
ОС- среднегодовая стоимость оборотных средств предприятия.
Коб.=3.855.115/1.423.000=2,709 (1-й год)
Коб.=3.984.525/1.544.800=2,579 (2-й год)
Оценка эффективности проекта
Оценка эффективности инвестиционного проекта - очень сложный процесс, т.к. основная часть оценок - прогнозные, для их более точного определения необходима детальная проработка проекта, анализ факторов, влияющих на их величину, необходимость учесть инфляцию, риск, временные характеристики. Это дорогостоящий трудоемкий процесс. Поэтому в предварительном технико-экономическом обосновании, которым является наш проект, делаем грубую оценку (без учета изменения стоимости денег во времени).
Для этого произведем расчет следующих показателей:
Чистый доход от реализации проекта (показатель эффекта от реализации проекта):
ЧД ЧПi
-К, где
Т - количество лет действия проекта - 3 года;
ЧПi - чистая прибыль в i-ом году реализации проекта;
К - сумма инвестиций, необходимая для реализации проекта и исчисленная в пункте 7.4. (781.000 рублей)
ЧД=(637.349-781.000)+2*1.407.671=2.671.691 рублей
Индекс доходности (коэффициент benefit cost ratio) - показатель эффективности инвестиций, количество рублей прибыли, полученное на 1 рубль вложенных инвестиций:
ИД
 ЧПi
/ К,
ИД=2.671.691/781.000=3,42 руб.
Срок окупаемости (pay back) - число лет, необходимых для того, чтобы чистая прибыль сравнялась с величиной инвестиций:
Ток = К / ЧПср, где
ЧПср - среднегодовая чистая прибыль от реализации проекта (среднее арифметическое).
Ток.=781.000/(3.452.691/3)=781.000/1.150.897=0,68 г.
Заключение
Рынок быстрого питания, как и вообще весь рынок общественного питания в России, сейчас переживает период бурного развития. Поэтому моим проектом открытия нового бизнеса является открытие рекламного агентства «КиPRов» на ул. Красина в г. Кирове.
Согласно проведенным исследованиям в настоящее время заказчик рекламы в регионе выбирает следующий вид рекламы: ТВ-реклама - 31%; брендинг, позиционирование - 22%; промо-акции и сэмплинги (т.н. рекламные игры) - 18%; реклама в Интернет – 10%; радиореклама - 8%; имиджевая реклама в «глянцевых» журналах (сетевой рекламодатель) - 5%; наружная реклама - 6%.
Именно в такой пропорции планировалось оказание рекламных услуг в регионе.
Название для рекламного агентства «КиPRов» было выбрано исходя из его географической относимости. При этом, клиент, работающий на рынке Кировского региона без труда запомнит это название, поскольку в самом названии агентства название города читается (PR – возможно как прочтение сдвоенного РР или – что соответствует основной коммерческой идее – «паблик рилейшнз»).
Цели проекта:
– обеспечить потребителей товаров и рекламодателей качественной рекламой: показать, какой должна быть настоящая реклама;
- освоение доли рынка рекламы к концу первого года на 2,6%;
- освоение доли рынка рекламы к концу второго года на 5,2%.
Для осуществления проекта мы арендуем помещение площадью 60м2 (2-комнатная квартира в жилом доме) по ул.Красина дом 16. Это удобно для нас и наших клиентов, так как эта улица находится в деловом центре города. Рядом расположены железнодорожный вокзал и автовокзал г. Кирова, а также несколько офисов крупнейших фирм Кирова. При этом в этом районе отсутствуют офисы прямых конкурентов - рекламных агентств.
Весь персонал рекламного агентства «КиPRов» состоит из 11-и человек, работающих по графику пятидневной рабочей недели. Исключением является труд рекламных менеджеров, который при выполнении рекламной кампании вправе сорганизовывать свой рабочий день в соответствии с требованиями заказчика. При этом, в отношении 7-8 сотрудников агентства обязательным условием работы является наличие личного автомобиля и активное его использования в процессе трудовой деятельности (в первые 2-3 года) за счет покрытия соответствующих расходов агентством.
При таком штатном расписании создаваемого рекламного агентства можно рассчитывать на следующий объем выручки от проведенных рекламных кампаний:
В месяц –ок.386.720 рублей.
В год – 4.640.640 рублей.
При этом, будет обслужено:
В месяц - 5,48 крупных заказов и 11,9 мелких (до 20-и тысяч рублей) заказов, а за год соответственно 65,76 и 142,8 заказов.
Таким образом, среднее время обслуживания одного клиента всем агентством составит - 111,39час.
При этом, средняя загруженность одного работника составит: около 0,5 крупного проекта в месяц и 1,08 мелкого заказа
Режим работы рекламного агентства – рабочие дни с 09.00час. до 18.00час. с перерывом на обед (13.00-14.00) – время работы всех потенциальных клиентов и их служб маркетинга и сбыта.
На предприятии введена смешанная форма оплаты труда (базовый минимум оплаты труда – по тарифным ставкам в соответствии со штатным расписанием, остальное - премиальный фонд). На формирование премиального фонда направляется 20% от чистой прибыли предприятия.
Предполагаемый размер премиального фонда - 34.864 рубля.
Для реализации проекта мною были рассчитаны необходимые первоначальные инвестиции в размере 781.000 рублей, а также был определен механизм их финансирования:
- собственный капитал - 3 члена по 100.000 рублей – 300.000 рублей;
- заемные средства в банке – 481.000 рублей (кредит на три года под 20% годовых).
Юридическое лицо для открытия бизнеса должно создаваться в форме общества с дополнительной ответственностью, что позволит взять банковский кредит на недостающую сумму на более выгодных условиях.
В целом, текущие расходы спроектированного агентства составили:
В первом году – 3.855.115 рублей; во втором-третьем годах – по 3.984.525 рублей (за счет увеличения объема производства на 20%).
В соответствии с произведенными расчетами, текущий доход рекламного агентства «КиPRов» в первом году своего функционирования составит 4.640.640 рублей, а на 2-3 году существования - 5.570.000 рублей.
При этом, чистый доход данного проекта по истечении трех лет функционирования составит 2.671.691 рублей, что является неплохим результатом с учетом того, что в состав учредителей вошли три человека (296.854 рубля в год на каждого учредителя), а через три года будет погашен банковский кредит.
Таким образом, чистый доход для каждого из учредителей составит чуть более 24,5 тысяч рублей в месяц.
Срок окупаемости проекта составил 0,68 года.
Список использованной литературы
Гражданский кодекс Российской Федерации ч.1 №51-ФЗ от 30.1.1994г. в ред. Закона от 27.07.2010 N 194-ФЗ.
Налоговый кодекс Российской Федерации ч.2 №117-ФЗ от 05.08.2000г. в ред. Закона от 28.12.2010 N 425-ФЗ.
Решение Кировской городской Думы от 28.11.2007 № 9/4 «Об утверждении видов предпринимательской деятельности, в отношении которых уплачивается единый налог на вмененный доход, и значений корректирующих коэффициентов базовой доходности К2».
Алиев Б.Х. Налоги и налогообложение. М.: Финансы и статистика, 2006.
Качур О.В. Некоторые аспекты налоговой политики // Экономический анализ: теория и практика.- 2007.- № 2.
Косарева Т.Е. Налогообложение физических и юридических лиц. М.: Бизнес-пресса. 2005.
Курс экономики: учеб./под ред. Б.А. Райзенберга - М.: ИНФРА-М, 2001.
Липсиц И.В. Экономический анализ реальных инвестиций: учеб. пособие. - М.: Экономистъ, 2004.
Мысляева И.Н. Государственные и муниципальные финансы.- М.: Инфра-М, 2007.
Нешитой А. С. Финансы: Учебник.- 7-е изд., перераб и дополн.- М.: Дашков и К, 2007.
Павлова Ю.Н. Финансовый менеджмент: Уч. - М.: ЮНИТИ-ДАНА, 2001.
Стаханов В.Н. Маркетинг сферы услуг: Учеб. пособие: Для студентов вузов, обучающихся по экон. специальностям / В.Н. Стаханов, Д.В. Стаханов. – М.:ПРИОР: Эксперт. бюро, 2001.
Финансовое право. Учебник /Отв. ред. Н.И. Химичева. — Ф59 3-е изд., перераб. и доп. — М.: Юристъ, 2004.
Финансы: Учебник / Под ред. А.Г. Грязновой, Е. В. Маркиной.- М.: Финансы и статистика, 2004.
Финансы: Учебник / Под ред. М В. Романовского, О. В. Врубеля, Б.М. Сабанти.- М.: Юрайт-Издат, 2006.
Черник Д.Г. Налоги и налогообложение - М.: МЦФЭР, 2006.
Приложение 1
Схема технологического процесса


Приложение 2
Типовой договор на оказание рекламных услуг
ДОГОВОР № _____/200__
_____________ 200___ г. г. _________
000 "____________", именуемое в дальнейшем "Агентство", в лице (Должность, ФИО), действующего на основании (Наименование документа), с одной стороны, и (Наименование Клиента), именуемый в дальнейшем "Клиент", в лице (Должность, ФИО), действующего на основании (Наименование документа), с другой стороны, (все вместе именуемые "Стороны") заключили настоящий Договор о нижеследующем:
1. ПРЕДМЕТ ДОГОВОРА
1.1. В соответствии с условиями настоящего Договора Агентство обязуется оказывать Клиенту услуги и изготавливать для Клиента рекламную продукцию, а Клиент обязуется оплачивать оказываемые Агентством услуги и поставляемую Агентством продукцию.
1.2. Права и обязанности договаривающихся Сторон, вытекающие из настоящего Договора, а также все вопросы, не урегулированные в настоящем Договоре, регламентируются Приложениями и дополнительными Соглашениями к настоящему Договору (если таковые имеются), а также действующим законодательством Российской Федерации.
2. ПРАВА И ОБЯЗАННОСТИ СТОРОН
2.1. Агентство может изготовить рекламную продукцию самостоятельно или при помощи третьих лиц, при условии, однако, что несмотря на указанную помощь со стороны каких-либо третьих лиц. Агентство обязуется нести полную и исключительную ответственность за исполнение своих обязательств по настоящему Договору.
2.2. Клиент в рамках настоящего Договора обязуется:
- своевременно предоставлять информацию и необходимые материалы Агентству для выполнения обязательств;
- осуществлять приемку выполненных работ (оказанных услуг) либо предоставлять мотивированный отказ в их приемке в течение 3 (трех) рабочих дней с момента получения от Агентства Акта сдачи-приемки работ (услуг);
- своевременно и в полном объеме осуществлять оплату работ (услуг) Агентства.
3. ПОРЯДОК ОКАЗАНИЯ УСЛУГ: УТВЕРЖДЕНИЕ, ПОЛНОМОЧИЯ, ПОПРАВКИ
3.1. Каждый конкретный вид работ или услуг, предоставляемых в рамках настоящего Договора, определяется Сторонами в отдельных Приложениях к данному Договору. Указанные документы вступают в силу только после подписания их полномочными представителями Сторон и являются неотъемлемой частью настоящего Договора.
3.2. В течение 3-х рабочих дней после получения от Клиента в письменном виде заказа на производство рекламных материалов Стороны подписывают Приложение и техническую спецификацию к настоящему Договору, в которых устанавливаются сроки изготовления и поставки рекламных материалов, а также стоимость работ или услуг.
3.3. Подписание Сторонами Приложения и письменное утверждение Клиентом цветопроб является основанием для полиграфического производства. (При отказе Клиентом от изготовления и оплаты цветопроб, Агентство не несет ответственности за цветовые и тональные характеристики изображений)
3.4. По окончании работ или услуг Стороны подписывают Акт сдачи-приемки работ (услуг).
4. СТОИМОСТЬ УСЛУГ
4.1. Стоимость работ или услуг по настоящему Договору определяется Сторонами в Приложениях к Договору.
4.2. Агентство имеет право выставлять счета за все необходимые, согласованные письменно с Клиентом, сопутствующие расходы по обслуживанию Клиента в связи с предоставлением ему рекламных услуг и исполнением обязанностей в рамках данного Договора, включающие такие расходы как упаковка рекламных материалов для отгрузки, расходы по поставке, отправке материалов, телефонным переговорам, импортные и другие пошлины, сборы и все прочие расходы, понесенные Агентством по требованию Клиента.
4.3. Согласованная и оформленная Приложением к настоящему Договору стоимость выполнения работ и услуг не может быть повышена Агентством без письменного согласия Клиента и оформления соответствующего Приложения к настоящему Договору.
5. ПОРЯДОК РАСЧЕТОВ
5.1. Оплата работ и услуг осуществляется по счетам, выставленным Агентством на основании подписанных Сторонами Приложений и Актов сдачи-приемки работ (услуг).
5.2. Все счета Агентства должны быть оплачены в течение 5 (пяти) банковских дней со дня получения соответствующего счета.
5.3. Все счета выставляются в рублях РФ. Оплата также производится в рублях.
5.4. В приложениях к настоящему Договору могут быть оговорены специальные условия расчетов.
6. КОНФИДЕНЦИАЛЬНАЯ ИНФОРМАЦИЯ
6.1. Любая информация, полученная одной из Сторон по настоящему Договору, признается конфиденциальной и не подлежит разглашению без согласования с противоположной Стороной. Агентство подтверждает обязательство не разглашать без письменного разрешения Клиента какую-либо конфиденциальную информацию в период работы с Клиентом, а также после окончания действия настоящего Договора.
7. АВТОРСКИЕ ПРАВА
7.1. Настоящим Агентство подтверждает и соглашается, что оно не приобретает никакого права, титула или интереса на какое-либо наименование, логотип или товарный знак или иного права интеллектуальной собственности Клиента.
8. ОТВЕТСТВЕННОСТЬ СТОРОН
8.1. В случае неисполнения или ненадлежащего исполнения обязательств по данному Договору, Приложениям или дополнительным Соглашениям к нему Стороны несут ответственность в соответствии с настоящим Договором, приложениями к настоящему Договору и действующим законодательством Российской Федерации.
8.2. Агентство несет ответственность перед Клиентом за любых третьих лиц, которых оно привлекает для выполнения условий настоящего Договора. Агентство несет ответственность за все последствия действий или работы этих третьих лиц.
8.3. Агентство несет полную ответственность при нарушении сроков производства и доставки, а также качества продукции, оговоренных в Приложениях к настоящему Договору. В случаях таких нарушений Клиент вправе потребовать исправления недостатков, а также изготовления всего заказа вновь за счет Агентства. В случае нарушения сроков поставки, оговоренных в Приложении к настоящему Договору, Агентство выплачивает Клиенту пеню в размере 0,1% от полной суммы, оговариваемой в соответствующем Приложении, за каждый день просрочки, но не более 10% от указанной суммы.
8.4. Гарантийный срок продукции – (указать срок, если таковой имеется).
8.5. Агентство не несет ответственности за сроки выполнения работ или услуг в случае несвоевременного выполнения Клиентом своих обязательств по данному Договору.
8.6. Клиент, не выполнивший свои обязательства по оплате в сроки, установленные в Приложении к настоящему Договору, уплачивает пеню в размере 0,1% (ноль целых одна десятая процента) от подлежащей оплате суммы за каждый календарный день просрочки, но не более 10% (десяти процентов) от этой суммы.
8.7. Клиент несет полную ответственность за несоответствие действительности и действующему законодательству Российской Федерации информации (качество, нарушение сроков предоставления товаров и услуг и т.п.), использованной в рекламном материале по требованию Клиента, и за содержание рекламных материалов.
8.8. Клиент несет ответственность за нарушение принадлежащих третьей стороне прав (прав на обладание торговой маркой или эмблемой, прав на музыкальное произведение и т.п.), вызванных использованием Агентством в рекламе предоставленных Клиентом материалов.
9. ОБСТОЯТЕЛЬСТВА НЕПРЕОДОЛИМОЙ СИЛЫ
9.1. Стороны освобождаются от ответственности за полное или частичное неисполнение обязательств по настоящему Договору при наступлении обстоятельств непреодолимой силы, в том числе:
- стихийные бедствия, в результате которых Стороны будут не в состоянии исполнять взятые на себя обязательства;
- политические волнения, бунты, военные действия или их последствия, которые могут повлиять на выполнение условий настоящего Договора;
- издание актов органами государственной власти или управления, делающих невозможным выполнение Сторонами своих обязательств;
- по любой другой причине, не зависящей в разумных пределах от контроля Сторон.
Указанные обстоятельства должны быть засвидетельствованы Торгово-промышленной палатой РФ или иным компетентным органом.
9.2. Исполнение обязательств Сторон соразмерно переносится на срок действия обстоятельств непреодолимой силы или их последствий. Обязательным условием является письменное уведомление контрагента по настоящему Договору не позднее трех рабочих дней со дня наступления указанных обстоятельств о невозможности исполнения Стороной своих обязательств по Договору.
9.3. Если данные обстоятельства будут продолжаться более шести месяцев подряд, то каждая из Сторон вправе отказаться от дальнейшего исполнения обязательств по Договору, предупредив другую Сторону о расторжении Договора за две недели и согласовав с ней все спорные вопросы. Для разрешения указанных вопросов создается комиссия из равного количества представителей обеих Сторон.
10. СРОК ДЕЙСТВИЯ ДОГОВОРА И УСЛОВИЯ ЕГО РАСТОРЖЕНИЯ
10.1. Настоящий Договор вступает в силу с момента его подписания обеими Сторонами и действует до выполнения Сторонами всех обязательств по Договору. Договор может быть расторгнут любой из Сторон при письменном уведомлении другой Стороны не менее чем за 30 (тридцать) календарных дней до момента расторжения. Кроме того, настоящий Договор может быть досрочно расторгнут при обоюдном согласии Сторон, а также при существенных нарушениях одной из Сторон условий настоящего Договора с возмещением другой Стороне понесенных убытков, а также в случае наступления обстоятельств непреодолимой силы.
10.2. Клиент к моменту расторжения настоящего Договора обязан произвести окончательный расчет с Агентством и выплатить все причитающиеся Агентству суммы.
10.3. Если Клиент уведомляет Агентство о расторжении Договора или Приложения, а Агентство к этому моменту затратило средства на выполнение определенных работ или услуг, на которые Клиент дал свое согласие, но работы окончательно не выполнены к моменту расторжения указанных документов. Клиент возмещает по представленным Агентством документам затраты Агентства.
11. ПРОЧИЕ УСЛОВИЯ
11.1. Любые изменения, дополнения к настоящему Договору оформляются в письменном виде в форме Приложений или дополнительных Соглашений к нему и подписываются полномочными представителями Сторон.
11.2. Споры между Сторонами, возникающие в связи с настоящим Договором, разрешаются путем переговоров полномочными представителями Сторон. В случае не достижения согласия споры разрешаются в судебном порядке.
11.3. Настоящий Договор составлен в двух экземплярах - по одному для каждой из Сторон, причем оба экземпляра имеют равную юридическую силу.
12. ЮРИСДИКЦИЯ
Права, обязанности и ответственность Сторон по настоящему Договору регулируются законодательством Российской Федерации.
РЕКВИЗИТЫ СТОРОН
Приложение №____
К Договору № _____/20___
| №№ | Наименование работы | Примечание | Сумма |
| 1. |
Формат основания ХХХ мм х ХХХ мм готовом виде (ХХХ х ХХХ мм в развороте) Бумага ___________ одностороннего/двустороннего мелования ХХХ г/ м кв Красочность Х+Х+Лак? Формат полос ХХХ мм х ХХХ мм Кол-во плолос ХХХ Бумага ХХХ / м кв. мелованная глянцевая/матовая Красочность Х+Х Навивка на пружину? Скрепка? Иное? Количество ХХХ штук Обложка ??? Блок ??? И т.д. |
_________ руб. | |
| 2. | _________ руб. |
Размещено на