Теоретичні основи ціноутворення. Розрахунок тарифу за одиницю реалізованої теплової енергії для підприємства комунальної теплоенергетики
РОЗДІЛ 5. РОЗРОБКА СТРАТЕГІЇ ЦІНОУТВОРЕННЯ
5.1 ЦІНОВІ СТРАТЕГІЇ
Існують три основні цінові стратегії: "знят тя вершків", "стратегія проникнення на ринок" і нейтральна стратегія. Вибір кожної стратегії визначається тієї сукупністю чинників, що формують і корпоративну стратегію підприємства, і стратегію маркетингу в цілому, і цінову стратегію зокрема.
Ціноутворення для "зняття вершків" – це встановлення високої ціни щодо економічної цінності конкретного товару для більшості можливих покупців для одержання прибутку за рахунок низької чутливості до ціни визначених груп покупців.
"Стратегія проникнення на ринок" – це встановлення низької ціни щодо економічної цінності товару для одержання прибутку за наявності численних груп чутливих до ціни покупців, спроможних забезпечити значні обсяги продажу.
Нейтральна стратегія розрахована скоріше на покупця, що шукає задовільну якість за прийнятну ціну.
Розглянемо зазначені стратегії докладніше. Стратегія "зняття вершків" призначена для захоплення обмеженого ринку. Зазвичай високі ціни тісно пов'язані з тієї сумою грошей, яку покупці готові заплатити за товар. Відповідно, система продажу працює тільки тоді, коли прибуток від продажу за нееластичних цін перевищує прибуток від продажу на масовіших ринках за нижчими цінами.
Покупці товару, який продається за високою ціною, належать до того ринкового сегмента, для якого суттєве значення мають відмітні атрибути товару. Такі покупці здійснюють купівлю, що підтримує їхній престиж, а їхня готовність заплатити більше базується на тому, що вони знають, що інші не можуть дозволити собі придбати такий товар, що і формує найвигідніший сегмент для підприємства.
Для стратегії "зняття вершків" важливим є відповідне конкурентне середовище. Фірма повинна мати джерело конкурентної переваги для забезпечення довгострокової вигоди, не даючи можливості конкурентам продавати альтернативні товари за нижчими цінами (патенти, авторські права ). До інших форм захисту належить репутація виробника, фірмова якість, доступ до дефіцитних ресурсів, канали розподілу й інше.
Стратегія проникнення на ринок заснована на встановленні ціни, нижчої за економічну цінність товару, для притягнення й утримання широкого кола покупців. Ця стратегія розрахована на збільшення обсягів продажу за допомогою суттєвого зниження витрат, а її реалізація можлива у певних ринкових умовах.
Передусем велика частина ринку (покупці) повинна мати бажання змінити постачальників у відповідь на зміну ціни. Типовою помилкою підприємств є впевненість, що кожний ринок реагуватиме на зміну ціни. Внаслідок того, що не кожний ринок готовий змінити постачальника у відповідь на зниження ціни, стратегія проникнення на ринок не завжди має успіх. Низькі ціни не залучають покупців "престижу" або покупців ексклюзивного товару і можуть фактично підірвати імідж торгової марки на ринку.
Для успіху цієї стратегії конкуренти повинні дозволити компанії встановити ціну, привабливу для більшої частини ринку. Конкуренти майже завжди мають можливість підірвати стратегію проникнення шляхом зниження своїх цін, тим самим не даючи шансів компанії запропонувати кращу якість за нижчою ціною певній частці ринку. Якщо конкуренти через різні причини не можуть зробити це, стратегія проникнення стає практично стратегією для збільшення й утримання частки ринку.
Нейтральна стратегія ціноутворення – це така стратегія, за якої ціни не використовуються для збільшення частки ринку, тобто на цей процес впливає не тільки ціна. Нейтральне ціноутворення знижує роль ціни як інструмента ринку на користь інших важелів, які підприємство вважає важливішими або ефективнішими в охопленні цільового ринку конкретного товару.
Підприємство зазвичайприймає стратегію нейтрального ціноутворення тоді, коли відсутні умови для вибору іншої стратегії. Наприклад, учасник ринку не може застосувати стратегію "зняття вершків", тому що товари на визначеному ринку настільки чудові, що неможливо в жодному сегменті впровадити товар із високою ціною. Фірма не може також прийняти стратегію проникнення на ринок, тому що вона не може запропонувати привабливіші ціни для своїх товарів за співвідношенням "ціна–якість" або тому, що конкуренти агресивно відповідатимуть на будь-яку спробу зниження цін. Ще одна причина використання нейтральної стратегії – бажання підтримати визначений ціновий ряд. По суті, нейтральна цінова стратегія відбиває економічну цінність товару.
5.2 Формування цінової стратегії
Перш ніж формувати цінову стратегію, підприємство повинно зібрати і ретельно проаналізувати інформацію про витрати, покупців, конкурентів. Для ефективного використання інформації послідовно здійснюють такі покрокові процедури.
Перший крок – фінансовий аналіз, у процесі якого йде пошук відповідей на такі запитання:
Який обсяг поступок необхідний для зміни потенційної ціни, товару або витрат на просування для збільшення прибутку?
Який необхідний обсяг продажу для нових продуктів або нових покупців, щоб виправдати додаткові постійні витрати?
Чому дорівнює граничний прибуток від товару за різних рівнів цін?
Який додатковий обсяг продажу необхідний, щоб нижча ціна сприяла одержанню більшого прибутку?
Який максимально допустимий рівень зниження продажу, за якого вища ціна не зможе забезпечити вищий прибуток?
Який додатковий обсяг продажу необхідний, щоб покрити додаткові постійні витрати (наприклад, на рекламу і додаткові узгодження), пов'язані з цим рішенням?
Який необхідний рівень продажу, щоб виправдати реалізацію нового продукту або просування продукту на ринок з урахуванням додаткових постійних витрат, пов'язаних з цим рівнем продажу?
Другий крок – сегментаційний аналіз, спрямований на виявлення купівельних переваг і навиків для визначення можливості покупки товару за запланованою ціною цільовою групою покупців. Доцільно знайти відповіді на такі запитання:
Як може ціна, встановлена фірмою для різноманітних купівельних сегментів, відбивати розбіжність а) у ціновій чутливості і б) у додаткових витратах на обслуговування різноманітних груп покупців?
Як може фірма найефективніше взаємодіяти з різноманітними купівельними сегментами з урахуванням їх різноманітних мотивацій щодо здійснення купівлі?
Яким чином визначити покупців із різних сегментів, спроможних здійснити купівлю?
Як встановити точні межі між купівельними сегментами, щоб продаж за низькою ціною не "підривав" продажу товару на ринках із високими цінами?
Як фірма може уникнути порушення юридичних обмежень за цінової сегментації?
Третій крок – аналіз конкуренції, який дає змогу оцінити цінові дії підприємства з урахуванням конкурентів, що функціонують на ринку, знаходячи відповіді на такі запитання:
Як можуть відреагувати конкуренти на зміну фірмою ціни і що, найвірогідніше, вони почнуть реалізовувати?
Як вірогідні передбачувані дії конкурентів вплинуть на прибутковість і довгострокову життєздатність цінової стратегії, використовуваною фірмою?
Яких цілей фірма може досягти з вигодою для себе з урахуванням можливостей і намірів конкурентів?
Як фірма могла б використовувати інформацію, щоб впливати на дії конкурентів для досягнення своїх цілей?
Як фірма може захистити свій прибуток від погроз конкурентів, орієнтуючись на цільові сегменти ринку?
Які ринки або сегменти доцільно лишити, якщо існує висока вірогідність неотримання на них достатнього прибутку внаслідок впливу конкурентів?
Завершальним етапом ретельного аналізу витрат, покупців і конкурентів є формування вигідної цінової стратегії, або цінової стратегії, реалізація якої принесе підприємству найвищий прибуток у тривалому періоді часу. По суті, не існує універсальної стратегії, наслідуючи яку підприємство одержувало б гарантовано високий прибуток. У кожній ринковій ситуації, для кожного підприємства існує свій варіант цінової стратегії, що враховує всі нюанси взаємних залежностей між витратами, конкурентними умовами і діями і реакцією споживачів і купівельних станів. Схематично процес розробки стратегії наведено на рис.3.
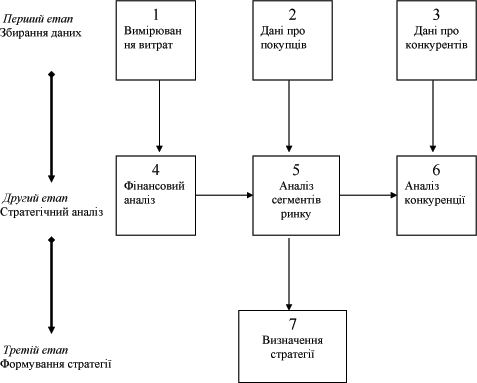
Рис. 3 Етапи формування цінової стратегії
5.3 Адаптація цінової стратегії
Такі чинники, як витрати, пов'язані з виробництвом і реалізацією товару, еластичність попиту, поведінка конкурентів змінюються мірою того, як товарний ринок проходить через усі етапи життєвого циклу. Тому будь-яка цінова стратегія, щоб залишатися актуальною й ефективною, також повинна змінюватися.
Етап появи на ринку. На цьому етапі підприємство повинно визначити, якою буде стратегія ціноутворення інноваційного продукту. Необхідно усвідомити, що еластичність оцінювання новинки покупцями не має нічого загального з еластичністю попиту в довгостроковому періоді. Попит більшої частини покупців на інноваційний продукт за ціною нееластичний, оскільки вони схильні вважати ціну мірилом якості товару, а в інноваційного товару (принципової новинки) немає аналогів на ринку і неможливо визначити відносні показники якості. Крім того, доки споживачі не дізнаються про переваги новинки, вони не зможуть визначити свою потребу в ній.
У результаті ринкова ціна на новий продукт повинна встановлюватися так, щоб у ній відбивалася цінність продукту. Це та ціна, що змусить задоволених покупців зробити повторну купівлю. Вона слугує покупцям точкою відліку під час оцінювання цінності продукту, розмірів наданих знижок і прийнятного зниження ціни.
Етап зростання. Як тільки продукт займе визначене місце на ринку, завдання ціноутворення змінюються. Споживачі, які купують товар не вперше, вже інформовані про його цінність.Ті, хто купує товар уперше, покладаються на суперноваторів, які вже випробували товар і склали про товар своє уявлення. Тому на етапі зростання непевність покупця щодо цінності продукту починає поступатися місцем міркуванням щодо вартості і переваг аналогічних виробів. Як тільки в інноваційній сфері виникає конкуренція, фірма-новатор та її ранні послідовники, що зайняли визначені позиції на ринку, готуються відстоювати їх. На цьому етапі кожний вибирає цінову концепцію, розташовану між двома полюсами: стратегія цілком відмінного від оригіналу продукту і стратегія лідерства у витратах виробництва.
Стратегія особливого продукту сфокусована на визначеному сегменті покупців. Роль ціноутворення зводиться до використання вигод із виробництва товару, деякі властивості якого покупця вважають унікальними. Якщо стратегія особливого продукту реалізується правильно, фірма дістає прибуток, використовуючи в ціноутворенні стратегію "зняття вершків" для того ринкового сегмента, де споживачі високо оцінюють товар.
Ціни проникнення характерніші для замінників продукту (товари-субститути). Іноді ціни можуть бути на рівні аналогічних продуктів, що особливо характерно для промислових товарів, тобто фірма пропонує досконаліше устаткування або якіснішу послугу, але ціна встановлюється не вище, ніж у конкурентів. Така ціна дає змогу захопити велику частку ринку, перш ніж конкуренти здогадаються знизити ціну, щоб усунути конкурентну цінову перевагу.
Кращою ціною на етапі зростання незалежно від прийнятої стратегії буде трохи менша, ніж за входження на ринок. Здебільшого конкуренція на етапі зростання дає покупцям змогу розширити свій вибір, тимчасом як дедалі більша їх поінформованість про продукт дає їм змогу кваліфіковано оцінювати ринкові альтернативи.
Етап зрілості. Типовий товар значну частину свого ринкового життя перебуває на етапі зрілості і тому ефективне ціноутворення важливе для виживання продукту. Без швидкого зростання продажу і зниження витрат, що характеризують етап зростання, досягнення прибутку в зрілому періоді відбувається за допомогою використання всього набору можливих цінових методів і засобів. Фірмам, що успішно реалізували свої стратегії на етапі зростання, доцільно встановлювати вигідні для себе ціни й у період зрілості. На етапі зрілості стратегія спрямована на продовження розширення клієнтської бази, на що, власне, розраховують і конкуренти, які намагаються захистити свої частки ринку.
Етап спаду. Для товару, що іде з ринку, характерна тенденція спаду попиту. Вона може бути локальною і глобальною. Ефект впливу цієї тенденції на ціну залежить від складності перепрофілювання надлишкових потужностей, що виникають. Коли виробничі витрати фіксовані, але можуть бути легко перерозподілені, вартість постійного капіталу на деяких ринках встановлює нижню межу на вартість продукту. Коли виробничі витрати жорстко фіксовані, оскільки капітал спеціалізовано на визначений ринок, ефект ринкового спаду руйнівніший. Метою стратегії ціноутворення на етапі спаду є намагання подолати цей етап з мінімальними втратами або просто можливість пережити ринковий спад, зберегти свої конкурентні позиції і, можливо, збагатитися досвідом.
Існують три головні стратегії, застосовувані підприємствами на етапі спаду: скорочення (ліквідація активів і вихід з ринку), "жнива плодів" (поетапний вихід із ринку) і злиття (купівля активів конкурентів).
Розділ 6. Методи ціноутворення
маркетингова цінова політика доход
6.1 Витратне ціноутворення
Історично витратний підхід до ціноутворення є найпоширенішим і, на перший погляд, найнадійнішим. Основою методу слугує така реальна категорія, як витрати фірми на виробництво і збут товарів або витрати, підтверджені документами бухгалтерії. Авторитетність цього підходу підтримується й економічною теорією, що розглядає ціноутворення як засіб забезпечення повного відшкодування витрат і одержання нормального прибутку.
Витратний підхід до ціноутворення виходить із фактичних витрат підприємства на виробництво і збут товарів До переваг витратного методу належать такі:
Мета будь-якого бізнесу – прибуток. Розмір прибутку залежить від різниці між ціною і витратами на одиницю продукції. Якщо ця різниця від'ємна, то прибуток відсутній, отже, ціна повинна перевищувати розмір витрат.
Витрати піддають аналізу і підрахунку. За допомогою сучасних інформаційних систем, що забезпечують закупівлі, виробництво і маркетингову діяльність, можливо підрахувати і попередні, і поточні витрати виробництва і продаж товару.
Правила ціноутворення на основі витрат піддають регулюванню. Якщо такі правила встановлено, процедуру ціноутворення можна доручити менеджерам нижчої ланки або ПК.
Ціноутворення на основі витрат стабілізує ринкові ціни – тобто коли всі учасники ринку притримуються правил, то за відомого збільшення витрат рівень зростання цін стає прогнозованим.
До основних хиб витратного ціноутворення належать такі:
На момент визначення ціни витрати ще невідомі. У розрахунок включають лише фактично завдані витрати. Оскільки майбутні витрати визначити неможливо, ціноутворення на їхній основі може не забезпечити позитивної різниці між ціною і витратами на одиницю продукції.
У деяких випадках товар може бути продано за ціною, нижчою за розмір середніх витрат, але при цьому залишатися прибутковим. Це відбувається тоді, коли ціна перевищує граничні витрати.
Ціноутворення на основі витрат вважається неринковим методом. Ефективне функціонування ринку передбачає визначену залежність ціни від співвідношення попиту і пропозиції. Встановлення ціни, яку ринок спроможний витримати, – це найкращий засіб оптимально розподілити ресурси.
Витратами можна маніпулювати. Більшість витрат розподіляють за асортиментними групами і за товарами всередині асортиментної групи. Розподіл витрат за товарами в основному засновано на бухгалтерських розрахунках, що дає змогу підприємству завуалювати або приховати свої витрати.
Принциповою хибою витратного методу, який практично неможливо усунути, є те, що розмір питомих витрат (або витрат на одиницю продукції), який, власне, і є основою ціни за витратного підходу, неможливо визначити до того, як ціну буде встановлено. Причина цього проста – у ринкових умовах рівень ціни визначає можливий обсяг продажу і, відповідно, можливий масштаб виробництва. І економічна теорія, і бухгалтерський облік визнають, що від масштабу виробництва прямо залежить розмір питомих витрат на виробництво продукції. За зростання обсягів виробництва продукції знижується сума питомих постійних витрат і, відповідно, розмір середніх витрат на її випуск.
Водночас витрати суттєво впливають на ціни і комерційну політику підприємства. Підприємства з особливо низькими рівнями витрат встановлюють ціни нижчі, ніж у конкурентів, і тому мають більші обсяги продажу, оскільки нижчі ціни залучають чутливих до ціни покупців. Навпаки, фірма з високим рівнем витрат не має змоги будувати свою комерційну стратегію на знижених цінах. Отже, її політика буде спрямована на пошук тієї групи покупців (ринкової ніші), що погодиться заплатити за товар преміальну (підвищену) ціну – зазвичай за умови, що товари задовольняють їхнім вимогам. Зростання витрат спонукає підприємство змінювати свої ціни.
На перший погляд, витратний підхід дуже простий, насправді він містить багато достатньо складних проблем і потребує високої кваліфікації фахівців.
За витратного підходу необхідно:
створити якомога досконалішу систему врахування витрат;
визначити найадекватніший профілю й умовам діяльності підприємства норматив рентабельності;
обгрунтувати розмір прибутку в складі ціни з урахуванням найзначущіших для підприємства чинників.
Дослідження комерційної практики свідчить, що найпоширенішими методами витратного ціноутворення є:
Визначення цін за допомогою нормативів рентабельності до витрат. Цей метод використовують переважно виробники товарів.
Визначення цін за допомогою торгових знижок. За таким методом визначають ціни торгові організації оптової і роздрібної ланки.
6.2 Взаємозв'язок між витратами, обсягом виробництва і доходом
Оскільки прибуток дорівнює різниці між валовим прибутком від продажу і валових витрат, розуміння ролі і динаміки витрат має вирішальне значення для прийняття маркетингових рішень, особливо рішень про ціни. У рішеннях про встановлення цін важливу роль відіграють чотири види витрат: валові витрати, постійні витрати, змінні витрати і граничні витрати. Втрата контролю над рівнем витрат призводить до того, що валові витрати впродовж тривалого періоду перевищують валові прибутки, що веде до банкрутства підприємств. Досвідчені маркетологи намагаються приймати такі цінові рішення, за яких прибутки від продажу і витрат були б збалансовані.
Для практичного ціноутворення особливе значення має концепція граничних (маржинальних) витрат. Відповідно до концепції маржинальних витрат, люди продовжують робити що-небудь доти, доки їхні додаткові прибутки перевищують додаткові витрати. Ця ідея справедлива і щодо маркетингових і цінових рішень. Тобто доки рівень прибутку, одержуваного від продажу додаткової одиниці продукції (маржинальний прибуток), перевищує рівень додаткових витрат на виробництво і збут цієї продукції (маржинальні витрати), підприємство має продовжувати нарощувати обсяги виробництва цієї продукції. Концепція маржинальних витрат дає змогу усвідомити напрям максимізації прибутку (рис. 4, 5).
Так, крива маржинального прибутку (рис. 4) починається з високої точки за низького рівня продажу, знижуючись до мінімуму за рахунок зростання ефективності виробництва і збуту, а потім знову зростає внаслідок спаду ефективності праці надмірно зайнятих працівників і зносу устаткування. Крива маржинального прибутку має спадний нахил.
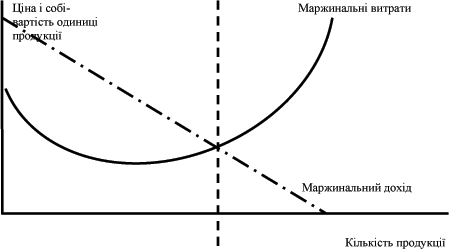
Рис. 4 Маржинальний дохід і маржинальні витрати
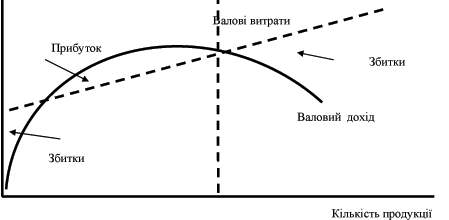
Рис.5 Валовий дохід і валові витрати
Криву валових витрат і крива валового прибутку, що відповідають кривій маржинальних витрат і кривій маржинального прибутку, графічно наведено на рис. 5. Валові витрати спочатку зростають відповідно до збільшення кількості товару, що відбувається повільніше за найнижчого значення маржинальних витрат. Крива валового прибутку зростає вгору до максимального рівня, а потім знову спадає.
Аналіз граничних витрат свідчить, що необхідно нарощувати обсяги операцій доти, доки кількість зроблених або проданих товарів не досягне такого рівня, за якого маржинальний прибуток дорівнюватиме маржинальним витратам (МД=МЗ). До обсягу продажу, за якого МД=МВ, будь-яке прирощення виручки від продажу, обумовлене продажем додаткової одиниці продукції, перевищує величину приросту валових витрат на виробництво і збут цієї продукції. Після обсягу продажу, за якого МД=МВ, приріст валового прибутку в результаті продажу додаткової одиниці продукції буде меншим за величину витрат на виробництво і збут цієї одиниці. За обсягу продажу, за якого МД=МВ, крива валового прибутку лежить набагато вище кривої валових витрат, ці криві паралельні, і прибуток досягає максимальної величини.
Для визначення взаємозв'язку між витратами, обсягом виробництва і прибутком менеджери маркетингових підрозділів використовують також аналіз беззбитковості. Аналіз беззбитковості – це метод встановлення взаємозв'язку між валовим прибутком і валовими витратами для визначення рентабельності за різноманітних рівнів обсягів виробництва і реалізації продукції. Точка беззбитковості (ТБ) – це обсяг виробництва і реалізації продукції, за якого розмір валового прибутку дорівнює розміру витрат і за перевищення якого підприємство починає одержувати прибуток.
6.3 Методи визначення ціни за витратного ціноутворення
Існує кілька методів визначення ціни, що базуються на витратному ціноутворенні. До таких методів належать:
розрахунок ціни на основі стандартної націнки;
розрахунок ціни за принципом "витрати плюс";
ціноутворення на основі кривих освоєння й існування ефекту масштабу;
ціноутворення із забезпеченням цільового прибутку;
ціноутворення із забезпеченням цільової рентабельності;
ціноутворення із забезпеченням цільової рентабельності капіталу.
Деякі агенти ринку мають такий широкий асортимент товарів (супермаркети, підприємства роздрібної торгівлі), що оцінити попит за кожним з товарів і прийняти його як базу для встановлення ціни практично неможливо. Тому практикують ціноутворення за принципом стандартної націнки. Цей метод полягає в додаванні до собівартості всіх товарів, що входять до конкретної товарної групи, фіксованої процентної націнки. Розміри цієї процентної націнки варіюють залежно від типу роздрібного магазина (меблевий, продовольчий, магазин одягу) і конкретного виду товару. На товари, що мають великі обсяги продажу, зазвичай роблять невеликі націнки, а на товари з низьким обсягом продажу, навпаки, великі. Деякі магазини роблять різноманітні націнки на основні і додаткові товари.
Отже, торгова націнка (надбавка ) – це сума, на яку продавець може збільшувати ціну товару порівняно з вартістю цього товару для нього самого.
Метод ціноутворення за принципом "витрати плюс" є модифікацією методу ціноутворення на основі стандартної націнки. Під час розрахунку до суми повних витрат на виробництво товару додається визначена сума. Існує два різновиди цього методу:
а) ціноутворення за принципом "витрати плюс відсоток витрат" передбачає додавання до повних питомих витрат фіксованого відсотка;
б) ціноутворення за принципом "витрати плюс фіксована винагорода" передбачає додаток до витрат конкретного розміру в грошовому виразі.
Метод ціноутворення, заснований на кривих освоєння й ефекті масштабу, базується на відомій концепції, яка підтверджує, що питомі витрати більшості товарів і послуг зменшуються на 10–30% за кожного подвоєння підприємством обсягу їхнього виробництва і збуту. Таке зниження має регулярний характер і є достатньо прогнозованим для того, щоб можна було математично розрахувати розмір собівартості одиниці продукції.
Ефект масштабу полягає в зменшенні питомих постійних витрат (постійних витрат на одиницю продукції) внаслідок зростання масштабу виробництва і незмінності в короткостроковому періоді вартості постійних чинників виробництва.
Метод встановлення ціни з орієнтацією на прибуток потребують ув'язування показників прибутків і витрат, тобто встановлення конкретного обсягу цільового прибутку в абсолютній сумі, у відсотках до обсягів продажу або до вкладеного капіталу.
Метод ціноутворення за принципом забезпечення цільового прибутку визначає ціну залежно від величини прибутку, який планує одержати виробник або продавець.
Ціноутворення, орієнтоване на забезпечення цільової рентабельності, встановлює таку ціну, що забезпечує прибуток у вигляді конкретного відсотка обсягу збуту, наприклад, 10%.
Метод встановлення ціни за принципом забезпечення цільової рентабельності вкладеного капіталу спрямовано на досягнення поставлених цілей за річним обсягом прибутку на вкладений капітал.
Розділ 7. Коригування ціни
7.1 Корегування базової ціни
Встановлена з урахуванням усіх можливих чинників остаточна ціна на товар підприємства називається базовою або прейскурантною ціною. Під впливом ринку і внаслідок корегувань базова ціна модифікує й утворює так звану цінову шкалу, що дає змогу продавцю врахувати потреби більшості покупців і ступінь прояву цінової чутливості. За допомогою такої шкали також виявляється різниця у витратах під час роботи з тими чи іншими замовниками. Здебільшого базова ціна не є стабільною через різноманітні ситуаційні чинники: недостатні обсяги продажу, жорстку конкуренцію, економічний спад тощо. Крім того, базова ціна підлягає корегуванню через зниження або підвищення поточної ціни з наступним аналізом хиб і переваг таких цінових змін. Водночас підраховують зміну прибутку й оцінюють цінову еластичність, що дає змогу визначити потенційну вигоду від підвищення або зниження ціни.
Корегування базової ціни здійснюють з використанням таких поширених прийомів, як пов'язане ціноутворення, ціна збиткового лідера, ситуаційні ціни, купонаж.
Зв'язане ціноутворення – прийом, застосовуваний на "примусових" (несамостійних) ринках, тобто на ринках, створених продажем супутніх товарів. Це аксесуари і видаткові матеріали, за які компанії одержують за допомогою пов'язаного ціноутворення більше прибутку, ніж за продаж основного товару. Спроба змусити покупця якогось устаткування закуповувати супутні товари за допомогою контракту називається зв'язаним контрактом і в деяких країнах є протизаконною. На практиці ж зв'язане ціноутворення застосовують досить часто. Щорічно мільярди доларів витрачають на закупівлю зв'язаних товарів. Це обумовлено і проблемою сумісності, і надійності постачання, і психологічними чинниками. Такий підхід дає змогу створити примусовий ринок, а потім успішно експлуатувати його після впровадження монопольного ціноутворення на матеріали й аксесуари тривалий час.
"Збитковий лідер продажу" – це навмисне зниження ціни на визначений товар для приваблення покупця до торгової точки. Іноді ціна може бути навіть нижчою за витрати, але прибуток утворюється за рахунок придбання привабленими до торгової точки покупцями інших товарів. Щоб товар став збитковим лідером продажу, він повинен належати до таких товарів, ціни яких добре відомі більшості покупців, і бути товаром з високою ціновою чутливістю. Товар, що відповідає таким вимогам, стає ідеальним збитковим лідером продажу. Успіх використання такого прийому ціноутворення зазвичай тим вищий, чим довша лінійка товарів, запропонованих покупцям. Тому найчастіше такий прийом використовують супермаркети з великим набором різноманітних продуктів.
Ситуаційні ціни – залежно від конкретної ситуації, що складається на ринку, фірма вибирає один із варіантів цінової політики, зокрема:
Варіант А – ковзна (гнучка) ціна. Визначальним чинником за такого підходу є співвідношення попиту і пропозиції. Поступово попит на товар або послуги падає. Вже під час контролю прогнозних показників збуту виробник повинен проаналізувати темпи зростання обсягів виробництва в галузі в цілому, зіставити їх із динамікою продажу і визначити напрям зміни ціни в майбутньому періоді для забезпечення стабільного збуту своєї продукції.
Варіант Б – довгодіюча ціна. Це зазвичай ціни на товари короткострокового споживання (масового виробництва), що не відрізняються особливими коливаннями попиту впродовж тривалого періоду часу. За упорядкування прогнозу збуту таких товарів рівень ціни є заздалегідь заданою величиною. Подальше зниження такої ціни неможливе. Тому тут головне – пошук напрямів зниження витрат.
Варіант В – сегментаційна ціна. Різноманітні групи споживачів залежно від їхнього соціального статусу купують ті самі товари за різними цінами. Для цього підприємству-виробнику потрібно подбати про зручніше і привабливіше упаковування продукту, реалізацію в престижних магазинах тощо. Ціна суттєво змінюється залежно від того, кому призначено виріб.
Варіант Г – договірна ціна. Припускає наявність визначених умов для одержання знижок із встановленої ціни.
Купонаж. Купони для споживачів можуть бути привабливіші, ніж цінові пільги. По-перше, цінові пільги не завжди доходять від роздрібного торгівця до споживача. Роздрібні торгівці можуть використовувати поширену практику – купити зі знижкою і тримати товар у запасі з тим, щоб пізніше продати за повною ціною. Купони також ефективніші, ніж цінові пільги, оскільки дошкульні до ціни покупці використовують купони. Як свідчить практика, в ініціативних і активних споживачів виробляється позитивніша оцінка купонів, ніж усіх інших методів просування, оскільки вони активно беруть участь у процесі купівлі товару за зниженою ціною.
7.2 Цінове стимулювання
Відхилення ціни від встановленого рівня – це прийом, який застосовують для досягнення таких конкурентних цілей:
залучення нових покупців;
переманювання покупців від конкурентів;
збільшення обсягу купівель індивідуальними покупцями;
утримання наявних покупців.
Залучення нових покупців. За допомогою цінового стимулювання можна залучити до товару нових покупців. Застосування цінових стимулів у цьому разі передбачає існування пасивного бажання, тобто споживач не впевнений, що вигоди від купівлі окуплять витрати на неї, але, спробувавши товар, він здійснюватиме повторні купівлі. Таке цінове стимулювання застосовують на етапі зростання для активізації потреби в певному товарі внаслідок одержання певної вигоди.
Переманювання покупців від конкурентів. Тимчасове зниження цін дає змогу і переманювати клієнтів від конкурентів, і сформувати додатковий грошовий потік, причому рентабельність вкладень може бути нижчою за поточну ставку за кредитами. Однак якщо здійснювати такі зниження цін занадто часто, може постраждати імідж товару, а самі товари втрачають ефективність, що містить небезпеку швидкого спаду прибутковості. Якщо товар має критичні переваги, доцільно як спосіб переманювання використовувати роздавання безкоштовних зразків, якщо це уможливлює сам товар. Коли роздавання зразків і масштабне зниження цін неможливі з огляду на особливості товару, специфіку конкретного ринку, застосовують вигідні умови кредитування, що також має своїм наслідком залучення покупців конкурентного товару.
Збільшення обсягу купівель індивідуальними покупцями. Цінове стимулювання для збільшення обсягу споживання наявними покупцями передбачає появу у товару нових, економічніших способів використання, або наявності, що поточний рівень споживання товару за його основним призначенням стримується високою ціною. У цьому разі гнучкі системи знижок здатні суттєво збільшити поточні доходи підприємства.
Утримання наявних покупців. Підприємства, що мають високу частку ринку, завжди зацікавлені в утриманні цієї частки покупців і спрямовують свої дії на формування опору змінам.
Під час формування поточних доходів одним із способів утримання покупців може стати ціноутворення за споживчою цінністю, тобто за відповідністю ціни вигодам товару. Застосування такого підходу можливе лише тоді, коли підприємство виробляє товар за специфікацією покупця. Для забезпечення майбутніх доходів постачальник прив'язує до себе покупця за допомогою різних цін. У разі спадання стабільності доходів з покупцем узгоджують довгострокові ціни.
7.3 Цінові знижки
Поширеною практикою корегування базової ціни є встановлення різноманітних знижок. Існує близько 20 різноманітних знижок – і простих, і складних. Найчастіше використовують такі знижки:
Кількісна знижка – знижка за обсяг купленого товару (відсоток загальної вартості встановленого обсягу закупівлі).
Бонусна знижка, або знижка за оборот – дається постійним покупцям залежно від досягнутого обороту впродовж визначеного періоду, встановлюється визначена шкала знижок.
Прогресивна знижка – дається покупцю під час купівлі визначеної кількості товару і прогресивно збільшується відповідно до зростання обсягів закупівель.
Знижка "сконто" означає знижку в тих випадках, коли оплата відбувається раніше