Задачи выбора торговых посредников
поиск, получение и восприятие данных;
фильтрация «сжатие» данных;
выявление ситуаций и постановка проблемы;
определение проблемной ситуации;
структуризация проблемной ситуации;
квантификация факторов и связей;
определение целей, критериев, условий;
согласование и оценка компонентов задачи;
формулировка задачи;
разработка моделей решения задач;
поиск, разработка и выбор процедуры решения задачи;
разработка альтернатив;
группировка альтернатив по целям, условиям и др.;
прогноз и оценка реализуемости альтернатив;
прогноз и оценка следствий реализации альтернатив;
определение частных критериев и предпочтений для выбора альтернатив;
обобщение критериев и предпочтений;
выбор решения;
интерпретация и оценка результатов выбора;
реализация решения.
Подготовка и анализ данных по проблемной ситуации. На информационном уровне анализируется исходная информация о состоянии объекта исследования – проблемы и внешней среды, воздействующей на проблему, определяются место и роль анализируемых объектов исследования среди смежных объектов и объектов более высокого иерархического порядка, осуществляется выявление, структуризация и ранжирование целей проблемной ситуации, проводится формализация проблемы.
При формулировании проблемы прежде всего определяются стратегические направления решения выявленной проблемы для последующего формирования целей. Стратегические варианты решения выявленной проблемы излагаются в сценарии развития проблемной ситуации.
Технологический уровень задает конкретное содержание каждого этапа данного организационного уровня.
Конечным результатом работ на первом этапе выработки решения является определение проблемной ситуации в виде выявления так называемых базовых, кардинальных проблем, за решение которых надо браться в первую очередь, ранжирование этих проблем, если их несколько, выбор стратегического направления их решения с предварительной ресурсной оценкой.
Подготовка задачи принятия решения. На этапе информационной подготовки задачи делается обобщение информации о проблеме и строится формальная постановка задачи. Для этого на технологическом уровне проводится четкая структуризация проблемной ситуации. При формировании целей определяются условия и ограничения на решение проблемы и согласовываются все компоненты проблемной ситуации. Цели должны иметь конкретные формулировки и количественные характеристики, по которым можно будет судить о степени их достижения. В конечном счёте приводится полная и емкая формулировка решаемой задачи.
Разработка альтернатив проводится в виде выделения полного перечня альтернатив. На этом этапе информационного уровня определяются потенциальные методы и модели решения проблемы, затем выявляется полная совокупность альтернативных вариантов достижения поставленных целей. Далее необходимо провести оценку развития и степени реализуемости каждой из возможных вариантов.
На технологическом уровне конкретизируются разработка и группировка альтернатив и методологии прогнозной оценки динамики изменения проблемы под воздействием той или иной альтернативы решения. Это и является конечным результатом работ на третьем этапе. В реальных условиях обычно рассматривают два-три варианта решения, не более.
Принятие решения сводится к выбору из допустимых альтернативных решений наилучшего. На информационном уровне определяются критерии эффективного выбора, проводится сама процедура выбора и оформляются процедура решения и методология реализации решения.
Технологический уровень охватывает конкретные действия по определения предпочтений выбора. Выбор лучшего решения проводится на базе детального анализа допустимых решений с точки зрения достижения поставленных целей, затрат ресурсов, соответствия конкретным условиям реализации решения.
2.2. Характеристика проблемной ситуации
Для проведения анализа и структуризации проблемной ситуации в экономической системе надо сформулировать необходимое и достаточное описание самой ПС. Если все параметры ПС определены и известны количественные значения ее характеристик, то формирование структуры описания не представляет трудностей. В каждом случае мы имеем дело с определенными задачами принятия решений. Сложнее, когда имеет место некоторая неопределенность в состоянии экономической системы и необходимо формулировать ПС в условиях неопределенности. Большинство реальных задач принятия решений относится именно к этому классу. С другой стороны, при использовании различного рода интегрированных систем поддержки процедур принятия решений необходимо определять структуру описания неопределенных ситуаций в системном представлении.
В этих целях обычно используется инструментарий искусственного интеллекта (экспертных информационных систем), аппарат нечетких множеств, метод продукций, методология семантического представления проблемной ситуации. Кратко рассмотрим некоторые основные положения приведенных представлений проблемы.
Структура представления ПС при их представлении в формализованном виде для систем поддержки решений состоит из двух уровней. На первом уровне используется система представления типовых ситуаций, на втором – универсальных ситуаций, по которым необходимо генерировать уникальные, оригинальные решения.
Формализация проблемы преимущественно в виде специфического семантического представления ПС объясняется еще и тем, что в систему поддержки принятия решения встраивается механизм экспертной поддержки для генерации и синтеза возможных альтернативных решений. Кроме возможности использования и автоматизированной системе представление проблемной ситуации в виде таких семантических описаний позволяет подробно структурировать проблему по целям и факторам развития.
Для представления и работы с такими представлениями ПС, необходимо сформулировать принципы реализации описания ситуации в виде таких семантических нечетких представлений.
Составной проблемой в задачах принятия решений являются исследование и формальное описание проблемных ситуаций, относящихся к неструктуризованным, т.е. имеющим неопределенное, нечеткое описание ситуации. Такие задачи обычно характеризуют наиболее важные глобальные изменения в структуре и стратегии функционирования экономических систем и решаются с помощью автоматизированных систем поддержки принятия решений.
Для вполне определенных проблемных ситуаций существуют методы формализованного представления в виде четких ориентированных графов, для которых используются стандартное графовое представление и операции с графами. Поэтому в литературе существуют определенные методики решения задач, представленных в виде орграфов. Наиболее сложными и труднореализуемым этапом при решении неструктурированных задач является их представление в системном виде (в компьютерном виде).
Нечеткой ситуацией экономической системы называют некоторое нечеткое множество признаков описания атрибутов состояния, определяемое как проблемная ситуация. Такое множество характеризуется набором признаков.
На этапе определения характеристик ПС развертывается описание таких характеристик, как точность, полнота, достоверность описания ПС. Так, например, характеристика полноты получается развертыванием описания проблемы по определенной атрибутивной системе, т.е. необходимо четко ответить на следующие вопросы: что, где, когда, почему, с какой целью, при каких условиях. В этом случае, если имеется четкая, вполне определенная ПС, используют обычно типовое описание, т.е. ряд типовых параметров для характеристики ситуаций, описанных ранее.
При недостаточной полноте описания ПС у ЛПР есть два варианта последующих действий: либо искать недостающую информацию, затрачивая при этом дополнительные время и ресурсы, либо принимать решение в условиях имеющейся неопределенности.
Формирование множества альтернативных ситуаций снижает неопределенность ПС, так как ясным становится полный перечень ситуаций, появление которых можно оценить в виде вероятностной величины. Степень разрешимости проблемной ситуации, определяется на ее начальной стадии, так как, возможно, ПС такова, что не имеет смысла заниматься ее решением, либо она неразрешима в данных условиях при данных ограничениях и данном ЛПР.
2.3 Методы выбора предподчительного объекта
Измерение характеристик при выборке наиболее предпочтительного объекта из некоторого множества альтернатив предполагает наличие в качестве объектов измерения некоторой совокупности характеристик, которые описывают сам экономический объект или проблемную ситуацию. Процедура измерения этих характеристик и дальнейшее сравнение их измеренных значений осуществляется на базе наличия некоторых признаков и правил сравнения, а также выбора соответствующего метода сравнения.
Рассмотрим возможные методы анализа признака сравнения. Используемые методы сравнения отличаются только процедурой сравнения. В настоящее время достаточно хорошо проработаны и используются в практике принятия решений следующие процедуры сравнения: ранжирование, парное сравнение, оценка, последовательное сравнение и некоторые другие.
Метод ранжирования представляет собой процедуру, предполагающую упорядочение объектов в порядке их предпочтения (предшествования) на основе сравнения их свойств объектов. Для анализа этих свойств вводятся отношения: предпочтения « > » и эквивалентности « ~ ». Если на множестве объектов А ={a1,a2,….,аn} определено только отношение предпочтения « > », то говорят, что задан строгий порядок.
Метод парного сравнения заключается в установлении предпочтения объектов при сравнении только пары объектов. Например, пары объектов а и b возможны следующие ситуации: a>b, ( а предпочтительнее, чем b), а = b, (a эквивалентно b), a < b, ( a не предпочтительнее, чем b). Результаты парных сравнений всегда можно представить в виде матрицы парных сравнений.
Метод последовательного сравнения используется в случае, когда имеется оценка каждого объекта приоритетного сравнения, желательно представленная в нормированных единицах.
Процедура последовательного сравнения состоит из следующих этапов:
1. Ранжирование объектов.
2. Оценка объектов (принимаем, что f(x1)=1 для f=[0,1]).
3. Решение анализа (анализа того, будет ли объект (x1) превосходить все другие объекты, вместе взятые).
При измерении характеристик, оцениваемых как количественных, так и в качественных шкалах, а также при анализе согласованности характеристик используются специальные методы нормирования.
Метод непосредственной (аналитической) оценки. Данный метод основывается на присвоении каждому объекту некоторой вычисленной формально или эвристической оценки, отражающей его количественную характеристику, т.е. задается абсолютное или относительное значение интегральной характеристики объекта на некотором числовом отрезке. Например на отрезке [0:1], объектам ai и aj присвоены оценки
fi = с(ai)=0,2…, fj = c(aj) = 0,1 и т.д.
3. практическое решение задач принятия решений
Одним из наиболее широко известных групп задач данного класса являются задачи, имеющие обобщенное название – оптимизационные задачи. Приведем пример решения задачи.
Задача оптимизации прибыли. Фирма, специализирующаяся на производстве расфасованных орешков, выпускает три различных продукта (продукт 1, продукт 2 и продукт 3), каждый из которых получается путем определенной обработки ореха и подлежит соответствующей упаковке. В начале технологического процесса необработанный орех сортируется по размеру и качеству, после чего его распределяют по различным поточным линиям.
Фирма может закупить орех у двух различных поставщиков. При этом объемы продуктов 1, 2 и 3, которые можно получить из одной тонны ореха первого поставщика, отличаются от объемов продуктов 1, 2 и 3, получаемых из того же количества ореха второго поставщика. Соответствующие показатели приведены в табл. 7.
Исходные данные по задаче. Из данной таблицы следует, что из 1 т ореха поставщика 1 можно изготовить 0,2 т продукта 1, 0,2 т продукта 2 и 0,3 т продукта 3; остальные 0.3 m составляют отходы. У ореха поставщика 2 аналогичные показатели по отношению к продукту 3 и к отходам совпадают с соответствующими показателями для предыдущего случая; однако процент выхода продукта 1 во втором случае оказывается более высоким.
Необходимо определить, какое количество ореха следует купить у каждого из поставщиков. Для ответа необходимо знать «относительную» прибыль, получаемой фирмой в случае покупки ореха у поставщика 1 и у поставщика 2. При этом относительная прибыль при покупке ореха у поставщика 1 вычисляется путем вычитания из полной выручки в результате продажи фирмой всех видов продуктов, полученных из 1 т. необработанного ореха, закупленного у поставщика 1, стоимости 1 т ореха. Аналогично определяется относительная прибыль фирмы, получаемая за счет покупки ореха у поставщика 2. Цены на орех у поставщика 1 и у поставщика 2 могут быть разными.
Термин относительная прибыль используется постольку, поскольку в расчетах пока не принимаются другие виды расходов. К их числу могут, в частности, относиться затраты, связанные с доставкой продукции к местам сбыта и с обслуживанием покупателей. Такого рода затраты имеют место лишь после получения готовой продукции, и считаем что они одинаковы для поставщиков. Они не имеют отношения к затратам во время покупки ореха, и, следовательно, при принятии решения размещение поставщиков ореха не учитывается. Предположим, что относительная прибыль при закупке ореха у поставщика 1 равна 5, а при закупке картофеля у поставщика 2 составляет 6. Из того факта, что относительная прибыль при закупке ореха у поставщика 2 является более высокой, однако, вовсе не следует, что фирме следует произвести закупку всего требуемого ей количества ореха у поставщика 2.
При принятии решения по закупке ореха возможны три основных варианта: либо все закупить у поставщика 1; либо у поставщика 2; либо выявить доли объемов продукции закупаемых у поставщиков. При этом, необходимо учесть следующие факторы: максимальное количество каждого продукта, которое фирма может продать, и максимальное количество каждого из продуктов, которое фирма может изготовить при заданных условиях производства. Для простоты изложения допустим, что, учитывая оба эти фактора одновременно, мы получаем следующие ограничения:
- продукт 1 не может выпускаться в количестве, превышающем 1.8;
- продукт 2 не может выпускаться в количестве, превышающем 1.2;
- продукт 3 не может выпускаться в количестве, превышающем 2,4.
Эти ограничения математически можно сформулировать следующим образом.
Пусть P1 и Р2 означают количество ореха, которое будет закуплено у поставщиков 1 и 2 соответственно. Тогда значения Р1 и Р2 должны подчиняться следующим линейным неравенствам:
0,2Р1 +
0,3Р2
 1.8 для продукта
1,
0,2Р1 +
0,1Р2
1.2 для продукта
2, (1)
0,3Р1 +
0,3Р2
2.4 для продукта
3,
P1
 0,
P2
0.
Условия
неотрицательности
P1
0 и P2
0 приняты потому,
что отрицательные
значения этих
величин (например
P1 = -4)
не имели бы
физического
смысла.
На основании системы (1) построим предельные линии ограничения. Для этого по каждому из уравнений
0,2Р1 + 0,3Р2 = 1.8
0,2Р1 + 0,1Р2 = 1.2
0,3Р1 + 0,3Р2 = 2.4
дадим значения крайних координат линии ограничения. Например, для уравнения
0,2Р1 + 0,3Р2 = 1.8 имеем Р1 = 0, тогда Р2 = 1.8 : 0.3 = 6. Для Р2 = 0, Р1 = 1.8 : 0.2 = 9.
Аналогично найдем нулевые координаты для других уравнений. Линии ограничения построены на графиках, приведенных на рис.1
Стрелка, проведенная от каждой из этих линий, указывает направление, определяемое знаком неравенства в соответствующем ограничении. Для нахождения совместного решения, совместим линии ограничения на одном графике (рис.2), которые характеризуют допустимые стратегии закупок.
Заштрихованная область является совместной областью для системы (1), значения из которой удовлетворяют условиям ограничения. Все значения Р1 и P2 удовлетворяющие условиям (1), представлены на рис.6 заштрихованной областью.
При этом необходимо сформулировать условие оптимизации и построить целевую функцию решения задачи. Оптимальными являются такие значения P1 и Р2, при которых относительная прибыль максимальна, если при этом выполняются условия (1). Таким образом, задача оптимизации сводится к максимизации выражения
5Р1 + 6Р2 Ю max, (2)
при наличии ограничений (1).
Каждая из множества параллельных прямых, изображенных на этом рисунке, соответствует различным комбинациям значений P1 и Р2, приводящим к одному и тому же значению линейной целевой функции
5Р1 + 6Р2.
Самая верхняя линия, содержащая точку в области допустимых с точки зрения условий (1) значений, определяет максимальное значение целевой функции. Оптимальное решение задается именно этой точкой.
Легко убедиться графически. что в рассматриваемом случае оптимальное решение является единственным; оно находится на пересечении прямых, определяемых двумя первыми условиями (1). Следовательно, оптимальные значения Р1 и Р2 можно вычислить путем совместного решения двух линейных уравнений
0,2Р1 + 0,3Р2 = 1,8 для продукта 1,
0,2Р1 + 0,1Р2 = 1,2 для продукта 2. (3)
Решая данную систему линейных уравнений методом подстановки или Жордана - Гаусса можно определить, что оптимальные значения Р1 = 4,5, а Р2 = 3. Тогда значение целевой функции принимает значение 40,5.
Задача JA – класса (неструктурированные критерии)
Данная группа задач может быть еще разбита на две подгруппы, связанные с количеством используемых критериев и их возможной взаимосвязью.
Для группы с небольшим количеством невзаимосвязанных целей (критериев) используется методология решения основанная на использовании различных стратегий ЛПР относительно получения результатов решения. К ним можно отнести методы: оптимизма, пессимизма (гарантированного результата), Гурвица, Сэвиджа. Рассмотрим методику решения данной группы задач.
Пример задачи JA – класса. Рассмотрим задачу выбора наилучшей структуры объема закупок оптовой компанией продукции для реализации по торговым предприятиям.
Для выбора продукции относящейся к алкогольной, были сформулированы несколько целевых критериев: - оптовая цена, (руб.), (А1); - срок хранения, (кол-во дней) , (А2); - ассортимент торговой марки (шт), (А3).
Выбор производится из следующих видов продукции, предлагаемых предприятиями-поставщиками: Долина (Y1); Фанагория (Y2); Славянский (Y3).
Исходные данные по задаче приведены в табл.9.
Таблица 9
Обобщенная постановка задачи
|
Альтернативы |
Критерии (цели) |
||
|
А1 |
А2 |
А3 |
|
|
Y1 |
1 | 8 | 4 |
|
Y2 |
4 | 2 | 5 |
|
Y3 |
6 | 5 | 3 |
1. Принцип максимина (гарантированного результата)
Принцип максимина заключается в выборе в качестве наиболее эффективной той альтернативы (стратегии), которая имеет наибольшее среди наименьших по всем альтернативам значение функции полезности или фактора. Данная стратегия ориентирована на получение гарантированного минимума желательности (не хуже чем "лучший из худших").
Рассмотрим действие принципа максимина на задаче. В соответствии с решающим правилом, оптимальной (u(y*)) считается альтернатива, для которой выполняется соотношение
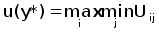
Методика выбора включает в себя два этапа.
На первом - для каждой альтернативы выбираем по соответствующей строке минимальное значение функции полезности. Для альтернативы Y1 минимальное из значений {1, 8, 4} является значение функции полезности f1 = 1 соответствующее критерию А1; для альтернативы Y2 минимальное из значений {4, 2 ,5} является значение функции полезности U2 = 2 соответствующее критерию А2; для альтернативы Y3 минимальное из значений {6, 7, 3} является значение функции полезности U3 = 3 соответствующее критерию А3. Тогда имеем следующие минимальные значения полезности по каждой альтернативе, соответственно:
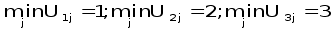
На втором этапе из полученных минимальных значений проводится выбор максимального:
Максимальной из существующих минимальных является значение = 3, которое соответствует третьей альтернативе. Таким образом, оптимальной (по критерию максимина) является альтернатива Y3.
2. Принцип оптимизма.
При решении задач, относящихся к простым задачам и имеющим четкую структуризацию, обычно применяют некоторый спектр методов, одним из которых является принцип оптимизма. Структуризация проблемной ситуации состоит в исследовании и анализе структуры элементов проблемы, установлении взаимосвязи между ними, решаемой проблемой и другими проблемами, предшествующими данной, т.е. исходная проблема разбивается на составные части и упорядочивается.
Принцип оптимизма заключается в выборе в качестве наиболее эффективной той альтернативы (стратегии), которая имеет наибольшее из наибольших по всем альтернативам значение функции полезности или фактора, т.е. принцип оптимизма (по правилу «лучший из лучших») учитывает возможность получения максимального уровня желательности. Эта стратегия реализуется решающим правилом вида:
u(y*) = max max Uij.
i j
Проведем решение исходной задачи (табл.9 ) с использованием данной методики.
Решение задачи по принципу оптимизма.
На первом этапе для каждой альтернативы выбираем максимальное значение по соответствующей строке.
Для альтернативы Y1 минимальное из значений {1, 8, 4} является значение 8 соответствующее критерию А2; для альтернативы Y2 минимальное из значений {4, 2, 5} является значение 5 соответствующее критерию А3; для альтернативы Y3 минимальное из значений {6, 5 ,3} является значение 7 соответствующее критерию А1.
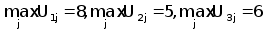
На втором этапе из уже полученных максимальных значений выбирается максимальное:
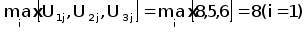
Оптимальной (по критерию оптимизма) является альтернатива Y1.
3. Принцип Гурвица.
Для принципа выбора Гурвица характерно использование взвешенных значений принципа гарантированного результата (пессимизма) и принципа оптимизма. Здесь каждая стратегия характеризуется своим коэффициентом важности стратегии α,β = [0,1]. Функция выбора, описывающая принцип Гурвица, может быть записана в виде:
u (y*)= α·u1(y)+(1-α)·u2(y),
где u1(y) - стратегия выбора, характеризующая принцип гарантированного результата;
u2(y) - стратегия выбора, характеризующая принцип оптимизма.
Учитывая, что
u1(y) = max min U i j
i j
u2(y) = max max U i j
i j
можно представить общее выражение для принципа Гурвица в виде
u (y*)= α max min U i j + (1-α)· max max U i j (3)
i j i j
или
u (y*)= max [α min U i j + (1-α)· max U i j ]. (4)
i j j
Следовательно, наиболее предпочтительна стратегия Y*, для которой выполняется условие (4). При этом в зависимости от значения весового коэффициента α можно получить различные стратегии выбора при изменении его в диапазоне 0 ≤ α ≤ 1:
если α = 1, то получим принцип гарантированного результата;
если α = 0, получим принцип оптимизма.
Проведем решение исходной задачи (табл.9)с использованием данной методики.
Решение задачи по принципу Гурвица.
Задаём коэффициент a, который характеризует ориентацию на принцип максимина или принцип оптимизма и 0 Ј a Ј 1. Пусть a = 0,6.
Решаем задачу по формуле Y*Ю maxi (a min Uij + (1 - a) maxj Uij) в два этапа:
2.1. Для каждой альтернативы находим a*minj Uij +(1-a)* maxj Uij , для чего используем уже вычисленные значения по предыдущим задачам (значения Min Uij, Max Uij в табл.10). Расчет этих значений формируется так.
Исходными данными для выбора по методу Гурвица будут данные, полученные по стратегиям:
- для стратегии гарантированного результата:
- для стратегии оптимизма:
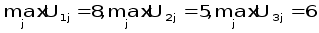
Принцип Гурвица Таблица 10
|
Альтернати- вы Yi |
Критерии (цели) | Знач. предпочт. по Гурвицу |
Весовой коэф-т |
||||
| A1 | A2 | A3 | Min Uij | Max Uij | |||
| Y1 | 1 | 8 | 4 | 1 | 8 | 3,8 | 0,6 |
| Y2 | 4 | 2 | 5 | 2 | 5 | 3,2 | 0,6 |
| Y3 | 6 | 5 | 3 | 3 | 6 | 4,2 | 0,6 |
| min | 1 | 2 | 3 | 5 | |||
| max | 6 | 8 | 5 | 3 | 4,2 | ||
Пусть весовой коэффициент характеризует степень важности соответствующей первой стратегии и его значение примем a = 0,6. Тогда получим для первого этапа
Подставляя соответствующие значения в систему получим:
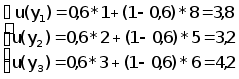
Подставим их в графу «Значение предпочтений по Гурвицу» табл.10.
2.2. На втором этапе производим выбор в соответствии с правилом :
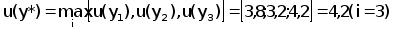
Оптимальной (по комбинированному принципу Гурвица) будет альтернатива Y3, значение функции полезности которой равно 4,2.
Для оценки влияния коэффициента a на уровень предпочтений по Гурвицу, проведем анализ значений для различных коэффициентов (табл.11).
Таблица 11
Значения предпочтений по Гурвицу для различных коэффициентов a
| a | возможные значения весового коэффициента а | |||||||||
| 0,1 | 0,2 | 0,3 | 0,4 | 0,5 | 0,6 | 0,7 | 0,8 | 0,9 | ||
| Y1 | 7,3 | 6,6 | 5,9 | 5,2 | 4,5 | 3,8 | 3,1 | 2,4 | 1,7 | |
| Y2 | 4,7 | 4,4 | 4,1 | 3,8 | 3,5 | 3,2 | 2,9 | 2,6 | 2,3 | |
| Y3 | 5,7 | 5,4 | 5,1 | 4,8 | 4,5 | 4,2 | 3,9 | 3,6 | 3,3 | |
| Y* | 7,3 | 6,6 | 5,9 | 5,2 | 4,5 | 4,2 | 3,9 | 3,6 | 3,3 | 7,3 |
На основании данных значений можно сказать, что общим правилом выбора по всем значениям a будет метрика с a = 0,1, при этом, эффективной альтернативой является вариант 1 (Y1) с функцией предпочтения = 7,3.
Решение данной задачи в интегрированной системе Excel предполагает процедуру расчета показателей приведенных в табл.10-11, по алгоритму и формулам, приведенным в табл.12 и табл.13. Экранная форма указанных таблиц приведена на рис.10, 11.
Алгоритм расчета показателей по принципу Гурвица, в виде экранной формы приведен на рис.12.
4. Принцип Сэвиджа (принцип минимаксного сожаления ).
Стратегия выбора основанная на использовании стратегии Сэвиджа характеризуется теми потенциальными потерями, которые ЛПР может иметь, если выберет неоптимальное решение. Процедура выбора обычно происходит в три этапа и строится на вычислении промежуточного показателя функции потерь (w) на базе имеющихся для каждой альтернативы функции полезности (.Uij).
На первом этапе для каждого критерия Aj по конкретной альтернативе yi определяется максимальное значение функции полезности .
max Uij = max Ui │ Aj ,
i i
показывающей возможный наилучший уровень полезности Ui, который можно получить, для конкретного критерия Aj .
На втором этапе, на основании полученных значений для каждой альтернативы строится показатель
w (y1) │Aj = w(yij) = max Uij -Uij
i
характеризующий потенциальный риск (потерянную выгоду от выбора неоптимальной альтернативы).
На третьем этапе производится выбор стратегии с наименьшим показателем риска :
u (y* ) = min w(yij )
Проведем решение исходной задачи (табл. 9) с использованием данной методики.
Решение задачи по принципу Сэвиджа.
На первом этапе для каждого критерия Аj по конкретной альтернативе Yi определяется максимальное значение:
Данные значения приведены в табл. 10 в строке «max».
На втором этапе на основе полученных значений для каждой альтернативы строится показатель, характеризующий потенциальный риск.
Если для первого критерия А1 руководство предприятием выбрало стратегию Y3, то значение потерь равно:
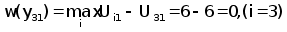
Если для первого критерия А1 руководство предприятием выбрало стратегию Y1, то значение потерь равно:
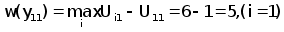
Если для первого критерия А1 руководство предприятием выбрало стратегию Y2, то значение потерь равно:
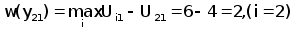
Для второго критерия А2 максимальной является альтернатива Y1, при выборе ее руководство имеет минимальные потери: w(y12)=0.
Если для первого критерия А2 руководство предприятием выбрало стратегию Y2, то значение потерь равно:
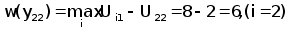
Если для первого критерия А2 руководство предприятием выбрало стратегию Y3, то значение потерь равно:
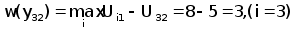
Для второго критерия А3 максимальной является альтернатива Y2, при выборе ее руководство имеет минимальные потери: w(y23)=0.
Если для первого критерия А3 руководство предприятием выбрало стратегию Y1, то значение потерь равно:
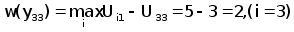
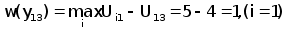
Если для первого критерия А3 руководство предприятием выбрало стратегию Y3, то значение потерь равно:
На основании полученных данных строится матрица сожалений (табл.14).
Таблица 14
Матрица сожалений
|
Альтернативы |
Критерии (цели) |
||
|
А1 |
А2 |
А3 |
|
|
Y1 |
5 | 0 | 1 |
|
Y2 |
2 | 6 | 0 |
|
Y3 |
0 | 3 | 2 |
На основании матрицы потерь можно определить максимальные потери по каждой альтернативе.
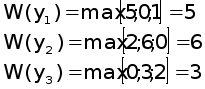
Оптимальной будет та альтернатива, которая имеет минимальные потери, т.е.
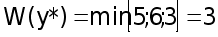
Таким образом, оптимальной здесь представляется альтернатива Y3, имеющая минимальные потери выгоды. На рис.13 представлена экранная форма решающих матриц по принципу Сэвиджа.
Алгоритм и формулы реализации решающих таблиц представлены в табл.15-18.
Таблица 15
Алгоритм формирования матриц для обобщенной постановки задачи
|
A |
B |
C |
D |
|
| 2 |
Альтернативы |
Критерии (цели) | ||
| 3 | A1 | A2 | A3 | |
| 4 | Y1 | 1 | 8 | 4 |
| 5 | Y2 | 4 | 2 | 5 |
| 6 | Y3 | 6 | 5 | 3 |
| 7 | maxj | =МАКС(B4:B6) | =МАКС(C4:C6) | =МАКС(D4:D6) |
Таблица 16Расчетная матрица формирования потенциальных потерь wij
| A | B | C | D | E | |
| 11 |
Альтернативы |
Критерии (цели) |
maxj |
||
| 12 | A1 | A2 | A3 | ||
| 13 | Y1 | =$B$7-B4 | =$C$7-C4 | =$D$7-D4 | =МАКС(B13:D13) |
| 14 | Y2 | =$B$7-B5 | =$C$7-C5 | =$D$7-D5 | =МАКС(B14:D14) |
| 15 | Y3 | =$B$7-B6 | =$C$7-C6 | =$D$7-D6 | =МАКС(B15:D15) |
| mini | =МИН(E13:E15) | ||||
Задачи JA – класса (неструктурированные критерии), решаемую методом «смещенного идеала»
Пример задачи JA – класса с неструктурированными критериями:(метод «смещенного идеала»).
Постановка задачи. Осуществить закупку наиболее эффективного варианта принтера, удовлетворяющего потребительским качествам. Определим параметры решения задачи.
Время для ПР: Т=2 недели.
Ресурсы для ПР: информация о характеристиках принтеров.
Критерии потребительского выбора {К}:
К1 -