Организация оборота розничной торговли на предприятии
Составление прогноза розничного товарооборота по периодам года (кварталам и месяцам) требует комплексного учета целого ряда факторов. Основными факторами являются:
1) Покупательная способность населения в разные периоды года, определяемая на основе примерных расчетов денежных доходов населения.
Внутригодичные колебания покупательских фондов, или денежных доходов, не совпадают с соответствующими показателями розничного товарооборота, так как доходы, полученные населением в одном периоде, могут быть израсходованы на покупку товаров в другое время. Однако использование данных о динамике денежных доходов населения по кварталам и месяцам, о темпах их роста на планируемый период наряду с глубоким экономическим анализом розничного товарооборота за прошлые годы позволяет повысить обоснованность внутригодичных прогнозов товарооборота.
2) Особенности покупательского спроса населения в отдельные периоды (весенне-летний и осенне-зимний сезоны, предпраздничные и праздничные дни, в период подготовки к учебному году и т.п.).
Они отражаются на показателях внутригодичного товарооборота. Для анализа этих показателей рассчитывается удельный вес каждого квартала в годовом товарообороте и соответственно доля каждого месяца в квартальном обороте. При этом учитывается сезонность в производстве и потреблении отдельных групп товаров, климатические особенности каждого периода, влияющие на спрос населения, и другие факторы. В целом по магазину в годовом и в квартальном оборотах имеется некоторая стабильность. Однако при планировании товарооборота нельзя механически переносить в план сложившиеся в прошлом пропорции. Надо критически проанализировать результаты и выявить, под влиянием каких факторов сложились внутригодичные колебания розничного товарооборота и какова степень влияния этих факторов в плановом периоде с учетом изменений, происходящих в экономике района торговли.
3) Равномерность завоза товаров по периодам года.
Исследования внутригодичного товарооборота показывают, что он колеблется по месяцам в значительной степени в зависимости от поступления товаров. Изменение внутригодичных оборотов под влиянием покупательных фондов населения и особенностей спроса – нормальное явление, а колебания оборота в результате неравномерного завоза товаров свидетельствуют о неудовлетворительной работе коммерческого отдела и недостатках в организации торговли. Поэтому при внутригодичном планировании предусматриваются меры по обеспечению более ритмичного завоза товаров в соответствии с особенностями покупательского спроса населения в отдельные периоды года. Поступление товаров на протяжении года должно быть подчинено задаче наилучшего удовлетворения потребностей населения, так как это является основой увеличения товарооборота.
3 РАСЧЕТ ОБОРОТА РОЗНИЧНОЙ ТОРГОВЛИ ПРЕДПРИЯТИЯ НА ПРИМЕРЕ ООО «ИМПУЛЬС»
3.1 Расчет товарооборота по предприятию, по кварталам
Основным видом деятельности ООО «Импульс» является розничная торговля. Развитие розничной реализации товаров предприятия за последние три года характеризуется следующими данными, представленными в таблице 1.
Таблица 1 – Динамика розничного товарооборота ООО «Импульс» за 2007 – 2009 г.г.
Годы |
Фактический розничный товарооборот (тыс. руб.) | Цепные темпы роста товарооборота, % | Базисные темпы роста товарооборота, % | |||
| В действующих ценах | В сопоставимых ценах | В действующих ценах | В сопостави мых ценах | В действующих ценах | В сопоставимых ценах | |
| 2007 | 2141,5 | 2141,5 | 100,0 | 100,0 | 100,0 | 100,0 |
| 2008 | 2620,7 | 2176,6 | 122,4 | 101,7 | 122,4 | 101,7 |
| 2009 | 3105.2 | 2227,5 | 118,5 | 102,3 | 145,0 | 104,0 |
Данные таблицы показывают, что за последние три года темпы роста розничного товарооборота снижаются: в 2008 году рост товарооборота составил 122,4%, а в 2009 году - 118,5%. Это объясняется тем, что цены на товары, реализуемые в предприятии, выросли в 2009 году по сравнению с 2008 годом, но меньше, чем в 2008 году по сравнению с 2007 годом (средний индекс цен в 2008 году - 1,204 или 120,4%, в 2009 году - 1,158 или 115,8%). Количество реализованных товаров увеличилось в 2008 году на 1,7%, в 2009 году на 2,3%. Темпы роста физического объема товарооборота (количества товаров) невысокие, но тенденция намечается положительная.
За три года розничный товарооборот предприятия возрос на 45,0 % (в действующих ценах) или на 963,7 тыс. руб. (3105,2 -141,5). Этот прирост произошел за счет увеличения количества реализованных товаров (физического объема розничного товарооборота) на 4,0%, что составило 86,0 тыс. руб. (2227,5 - 2141,5), и в связи с увеличением розничных цен на товары - на 877,7 тыс. руб. (3105,2 - 2227,5).
По данным этих расчетов можно сказать, что свыше 90% прироста товарооборота получено за счет роста цен. Потери покупателями денежных средств от повышения розничных цен (в связи с покупкой товаров по более высоким ценам в предприятии) составили 877,7 тыс. руб.
За 2007-2009 гг. среднегодовой темп роста товарооборота предприятия в действующих ценах составил 120,4%, в сопоставимых ценах 102,0%.
По кварталам розничный товарооборот предприятия распределялся неравномерно. Наибольший удельный вес в годовом товарообороте.
По кварталам розничный товарооборот предприятия распределялся неравномерно. Наибольший удельный вес в годовом товарообороте занимает оборот четвертого квартала - свыше 27,0%, а наименьший удельный вес в годовом обороте приходится на первый квартал - свыше 23,0%. И распределение оборота по кварталам года продолжает изменяться.
Ритмичность развития розничного товарооборота предприятия по кварталам рассмотрим на основе данных таблицы 2.
Таблица 2 – Розничный товарооборот ООО «Импульс» по кварталам года
| Кварталы | 2008 г. |
2009 г. |
Отклонение в сумме (+,-) | 2009 г. в % к 2008 г. | ||
| сумма, тыс. руб. | удельный вес, % | сумма, тыс. руб. | удельный вес, % | |||
| 1 | 610,8 | 23,3 | 714,0 | 23,0 | +103,2 | 116,9 |
| 2 | 655.2 | 25,0 | 770,5 | 24,8 | +115,3 | 11 7,6 |
| 3 | 647,3 | 24,7 | 770.1 | 24,8 | +122,8 | 119,0 |
| 4 | 707,4 | 27,0 | 850,6 | 27,4 | +143,2 | 120,2 |
| Всего за год | 2620,7 | 100,0 | 3105,2 | 100,0 | +484,5 | 118,5 |
Данные таблицы свидетельствуют о неритмичном развитии товарооборота предприятия по кварталам: наиболее напряженным был четвертый квартал, а наименее напряженным - первый. Самый низкий темп роста товарооборота достигнут в первом квартале (116,9%), а самый высокий - в третьем и четвертом кварталах (119,0% и 120,0%). Неритмичное развитие розничного товарооборота по кварталам привело к изменению удельного веса оборота каждого квартала в годовом объеме товарооборота. Так, снизился удельный вес оборотов первого квартала на 0,3% и второго квартала - на 0,2% по сравнению с 2008 годом, потому что в этих кварталах темпы роста оборота ниже, чем в целом за год (118,5%).
Доля оборота третьего квартала возросла с 24,7% в 2008 году до 24,8% в 2009 году (темп роста оборота в этом квартале 119,0%), а доля оборота четвертого квартала составила в 2009 году 27,4% и возросла по сравнению с 2008 годом на 0,4% (темп роста товарооборота -119,6%).
Таким образом, товарооборот предприятия по кварталам года распределялся неравномерно и развивался неритмично.
3.2 Расчет товарооборота по товарным группам
Розничный товарооборот в действующих ценах возрос по всем товарным труппам (табл.3). Особенно значительный рост достигнут по реализации мяса и птицы, рыбы и рыбопродуктов, яиц, сахара, кондитерских изделий, ликероводочных изделий и прочих продовольственных товаров.
Таблица 3 – Розничный товарооборот предприятия по товарным группам.
| Товарные группы | 2008 | 2009 | 2009г. в % к 2008г. |
| сумма млн. руб. |
удель ный вес, % |
в действующих ценах |
в сопоставимых ценах |
в сопо стави мых ценах |
в деист вующих ценах |
| сумма тыс. руб. | удель ный вес ,% |
сумма тыс. руб. |
удель ный вес, % | ценах | ||||
| Мясо и птица |
372,1 |
14,2 | 447,0 | 14,4 | 376,2 |
14,0 |
120,1 | 101,2 |
| Колбасные изделия | 340,8 | 13,0 | 403,4 | 13,0 | 342,7 | 12,8 | 118,4 | 100,6 |
| Рыба, сельдь | 76.1 | 2,9 | 90,3 | 2,9 | 77,3 | 2,8 | 118,7 | 101.6 |
| Масло животное | 97.0 | 3,7 | 114,9 | 3,7 | 98,8 | 3,7 | 118.5 | 101,9 |
| Молоке, сыр и молочные продукты | 214,8 | 8,2 | 248,7 |
8,0 |
212,2 | 7,9 | 115,8 | 98,8 |
| Яйца | 68,2 | 2,6 | 80,9 |
2,6 |
69,8 |
2,6 |
118,6 | 102,3 |
| Сахар | 81.3 | 3,1 | 99,3 |
3,2 |
84,0 |
3,2 |
122,1 | 103,3 |
| Кондитерские изделия | 157,3 | 6,0 | 186,8 | 6,0 | 160,5 | 5,9 | 118,8 | 102,0 |
| Мука, крупа и макаронные изделия | 62,7 | 2,4 | 74,7 |
2,4 |
64,2 | 2.4 | 119,1 | 102,4 |
| Водка и ликероводочные изделия | 314,4 | 12,0 | 375,7 | 12,1 | 323,5 | 12,1 | 119,5 | 102,9 |
| Вина, шампанское, коньяк | 283,0 | 10,8 | 329,3 | 10,4 | 281,2 | 10,5 | 116,4 | 99,4 |
| Прочие продовольсгвенные товары | 264,7 | 10,1 | 321,8 | 10,4 | 304,8 | 11,4 | 121,6 | 115,1 |
| Непродовольственные товары | 170,4 | 6,5 | 195,8 | 6,3 | 168,3 | 6,3 | 114,9 | 98,8 |
| Всего товаров | 2620,7 | 100,0 | 3105,2 | 100,0 | 2681,5 | 100,0 | 118,5 | 102,3 |
Несмотря на значительный рост по реализации ряда позиций, в сопоставимых ценах темпы роста товарооборота по товарным группам значительно ниже, что говорит о том, что большой заслуги предприятия в росте суммы товарооборота нет, так как она растет за счет увеличения цен. Наблюдается снижение физического объема товарооборота (количество реализованных товаров) по таким товарным группам, как молоко и молочная продукция - на 1,2%, хлебобулочные изделия - на 0,5%, непродовольственные товары - на 1,2%, вина, шампанское, коньяк - на 0,6%.
Неравномерность развития розничного товарооборота в ассортиментном разрезе привела к изменению его структуры. В частности, по сравнению с 2008 годом в общем объеме товарооборота (в сопоставимых ценах) возросла доля продажи сахара, водки и ликероводочных изделий, прочих продовольственных товаров при: относительном снижении реализации мяса и птицы, колбасных изделий, молока и молочной продукции, кондитерских изделий, хлебобулочных изделий, вина, шампанского и коньяка, непродовольственных товаров. Это говорит об ухудшении структуры розничного товарооборота предприятия.
3.3 Расчет норматива товарных запасов по предприятию
Рассмотрим методику расчета товарных запасов в днях на примере. Данные приведены в таблице 4.
Таблица 4 – Товарооборот и товарные запасы облпотребсоюза в III квартале.
| Показатели |
Сумма тыс. руб. |
|
План розничного товарооборота на III квартал. В том числе оборот комиссионных магазинов. |
228,0 3,0 |
|
Товарные запасы в розничной сети на 1 июля. В том числе: запасы сезонного хранения товары в пути, учтенные по бухгалтерскому балансу скидка на остаток товаров по балансу = 6% |
298,6 35,3 11,0 |
|
Норматив запасов текущего хранения на III квартал: в сумме в днях |
262,5 105 |
Исключив из товарооборота III квартала продажу товаров комиссионными магазинами, получил кредитуемый оборот:
228 - 3 = 225 тыс. руб.
Тогда однодневный плановый кредитуемый оборот будет равен:
Т пл
=
 =
2,5 тыс.руб.
Затем товары в пути пересчитаем в розничные цены. Для этого по заданной торговой скидке в процентах исчислили накидку:
 = 6,4%
Следовательно, товарных запасов в пути в розничных ценах составят:
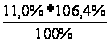 =
11,7 тыс.руб.
Далее определяем запасы текущего хранения:
∑З1 = 298,6 - 35,3 + 11,7 = 275,0 тыс. руб.
Следовательно, товарные запасы в днях товарооборота составят:
ЗД =
 =110 дней
Таким образом имеющихся запасов товаров хватит на 110 дней торговли планового III квартала.
Далее запасы текущего хранения сопоставляются с нормативом
275 - 262,5 = +12,5 тыс. руб.
110 - 105 = +5 дней.
Таким образом, текущие товарные запасы облпотребсоюза превышают норматив на 12,5 тыс. руб. или на 5 дней. Отклонение запасов от норматива в днях можно было определить также делением суммы отклонения запасов на плановый однодневный товарооборот:
12,5 / 2,5 = 5 дней
Следует помнить, что при определении товарных запасов в днях по розничной торговле их сумму делят на однодневный розничный товарооборот без мелкооптовой продажи со склада, по оптовой торговле на однодневный оптово-складской оборот, включая мелкооптовый отпуск со склада, в целом по системе потребсоюза на однодневный розничный оборот, включая мелкооптовый оборот.
Потребность организаций в запасах зависит от быстроты их оборачиваемости. Оборачиваемость запасов характеризуется двумя показателями: времени обращения и скорости товарооборота.
Время обращения (В) показывает число дней, за которые был реализован средний товарный запас в прошедшем периоде, и вычисляется по формуле:
В =
 ,
(6)
где Z - средний товарный запас;
Т - фактический однодневный товарооборот этого же периода.
Скорость товарооборота (С) показывает число оборотов среднего товарного запаса и определяется по формуле:
С =
 ,
(7)
где О - объем товарооборота
Средние товарные запасы вычисляются в зависимости от наличия известных данных:
а) если имеются данные на две даты, это используют среднюю арифметическую простую:
Z=
 ,
(8)
где ЗН - товарные запасы на начало периода;
ЗК - товарные запасы на конец периода.
б) если имеются данные на три даты и более, то применяется средняя хронологическая.
Z
=
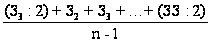 ,
(9)
где З2, З3… - запасы товаров на определенные даты
n - количество дат.
Вычисления показателей оборачиваемости по звеньям торговли производят с учетом следующих особенностей: при определении их в розничной торговле в расчетах берут розничный товарооборот без мелкооптовой продажи со склада; в оптовой торговле - оптово-складской оборот, включая мелкооптовую продажу со склада; в целом по системе потребсоюза - розничный товарооборот, включая мелкооптовую продажу со склада. Рассмотрим методику расчета показателей оборачиваемости товарных запасов на следующем примере.
Розничный товарооборот (тыс. руб.) 2700
Оптовый товарооборот (тыс. руб.) 1800
Мелкооптовая продажа со склада (тыс. руб.) 140
Для расчета средних товарных запасов применим формулу средней хронологической (таблица 5).
Таблица 5 – Запасы товаров за I квартал, (тыс. руб.)
| Товарные запасы | 01.01 | 01.02 | 01.03 | 01.04 |
| Розничная сеть | 560 | 582 | 594 | 610 |
| Оптовая база | 430 | 460 | 472 | 500 |
Средние товарные запасы в розничной сети:
Zр
=
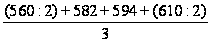 = 587 тыс. руб.
Средние товарные запасы в оптовой сети:
Z0
=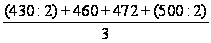 = 466 тыс. руб.
Средние товарные запасы в целом по организации:
Z = 587 + 466 =1053 тыс. руб.
Далее определим однодневный фактический товарооборот за квартал:
а) в розничной сети:
Тр =
 = 30 тыс. руб.
б) в оптовой сети:
Тр =
 = 20 тыс. руб.
в) мелким оптом со склада:
Тр =
 =
1,6 тыс. руб.
Определим время обращения запасов в днях:
а) в розничной сети:
Вр
 =
16,6 дня.
б) в оптовой сети:
Во =
 = 21,6 дня.
в) в целом по организации:
В =
 = 33,3 дня.
Определим скорость обращения (в разах):
а) в розничной сети:
Ср =
 =
4,6 раза.
б) в оптовой сети:
СО =
 =
4,2 раза.
в) в целом по организации:
СО =
 =
2,7 раза.
3.4 Расчет товарного обеспечения
Обеспеченность товарооборота товарными запасами – показатель, отражающий число дней торговли, на которые хватит товарных запасов до момента их полного истощения.
Зоi = Зкi /mi, (10)
где Зоi – обеспеченность товарооборота i-го товара запасами этого товара;
mi – однодневный товарооборот i-го товара, определяемый по формуле
mi = Oi / t, (11)
где t – количество дней в анализируемом периоде.
Продовольственные товары
mпрод= Опрод /t = 35460/365=97,2
t=365
Опрод=35460
Зопрод= Зкпрод /mпрод= 1857/97,2=19,1
Непродовольственные товары
mнепрод= Онепрод /t = 10600/365=29
t=365
Опрод=10600
Зопрод= Зкпрод /mпрод=1181/29=40,7
Зо = (40,7*29 + 19,1*97,2)/(29 + 97,2) = (1180,3 + 1856,52)/126,2 = 24
Полученные результаты свидетельствуют о следующем: запасов продовольственных товаров, находящихся на складе фирмы при сложившихся объемах товарооборота за 2003 год, хватит на 19 дней торговли в 2004 году, а запасов непродовольственных товаров – на 41 день. Средний показатель обеспеченности работы фирмы составил 24 дня. Таким образом, руководству ООО «Импульс» во избежание перебоев в торговле необходимо сделать заказ на пополнение товарных запасов по всем наименованиям товаров.
ЗАКЛЮЧЕНИЕ
Для эффективного функционирования и развития предприятия необходимо обеспечение стабильности поступления денежной выручки, достаточной для расплаты с поставщиками, кредиторами, своими работниками, местными органами власти, государством. Рост оборота, доходов и прибыли, содействующий наращиванию рентабельности, росту устойчивости предприятия, уменьшению вероятности его банкротства, необходим предприятию для успешной деятельности.
Розничный оборот является основным показателем, характеризующим торговую деятельность торговых предприятий. Он отражает одновременно стоимость реализованной покупателям торговой массы, а также денежную выручку продавцов и расходы покупателей на потребление товаров.
Розничный товарооборот выступает как один из показателей, определяющих мощность предприятия, так как по его величине можно судить об объеме деятельности предприятия. Он характеризует эффективность использования ресурсов предприятия и общей суммы затрат на реализацию товаров. Поскольку розничный товарооборот является экономическим понятием, отражающим важнейший конечный результат хозяйственной деятельности торгового предприятия, то его сопоставление с объемом затраченных ресурсов (трудовых, материальных, финансовых) дает представление об эффективности их использования.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
Абрютина М.С. Экономический анализ торговой деятельности. – М.: Дело и Сервис, 2007 – 512 с.
Баканов М.И. Теория экономического анализа. – М.: Финансы и статистика, 2005 – 410 с.
Богатко А.Н. Основы экономического анализа хозяйствующего субъекта. – М.: Финансы и статистика, 2008 – 324 с.
Брагин Л.А. Торговое дело: экономика, маркетинг, организация. – М.: ИНФРА-М, 2006 – 560 с.
Булатов А.С. Экономика. - М.: БЕК, 2007 – 410 с.
Волков О.И. Экономика предприятия (фирмы). – М.: ИНФРА-М, 2006 – 601 с.
Грузинов В.П. Экономика предприятий. – М.: ЮНИТИ-ДАНА, 2006 – 795с.
Ермолович Л.Л. Анализ хозяйственной деятельности предприятия. – Минск: Экоперспектива, 2006 – 576 с.
Иванов Ю.Н. Экономическая статистика. – М.: ИНФРА-М, 2006 – 480 с.
Ионова А.Ф. Финансовый анализ. – М.: ЮНИТИ-ДАНА, 2005 – 352 с.
Кравченко Л.И. Анализ хозяйственной деятельности в торговле. – М.:Новое издание, 2007 – 544 с.
Лебедева С.Н. Экономика торгового предприятия. – М.: Новое знание, 2008 – 240 с.
Любушин Н. П. Анализ финансово-экономической деятельности предприятия. – М.; ЮНИТИ-ДАНА, 2007 – 318 с.
Пелих А.С. Экономика предприятия (фирмы). – Ростов-на-Дону: Феникс, 2006 – 416 с.
Раицкий К.А. Экономика организаций (предприятий). – М.: Дашков и Ко, 2006 – 1012 с.
Сергеев И.В. Экономика предприятия. – М.: Финансы и статистика, 2008 – 182 с.
Сидорович А.В. Курс экономической теории. – М.: ДИС, 2007 – 258 с.
Соломатин А.Н. Экономика и организация деятельности торгового предприятия. – М.: ИНФРА-М, 2007 – 295с.
Тарушкин А.Б. Основы финансового анализа. – М.: Герда, 2006 – 516 с.
Терещенко Н.Н. Анализ и планирование товарооборота и товарных запасов розничного торгового предприятия. – М.: ИНФРА-М, 2006 – 176 с.
Щур Д.Л. Основы торговли. Розничная торговля: настольная книга руководителя, главного бухгалтера и юриста. – М.: Дело и Сервис, 2007 – 704 с.