Анализ конкурентоспособности отрасли по методике М. Портера (анализ рынка шампанского Украины)
Индекс Холла - Тайдмана определяется по формуле:
HT =
 ,
(3)
где HT - индекс Тайдмана,
qi – доля i- й фирмы на рынке,
Ri – ранг фирмы на рынке.
HT =
 =
0,157 – рынок слабо
концентрированный
Таким образом, по всем рассчитанным индексам можно сделать вывод, что вывод, что рынок слабоконцентрированный, а значит конкуренция велика.
В целом, конкуренция во всей отрасли производства игристого вина является довольно интенсивной. Многие производители вина переходят на производство и шампанских вин, тем самым усиливая конкуренцию в отрасли в целом (примером служит завод марочных вин "Инкерман").
Конкуренция на рассматриваемом рынке является достаточно интенсивной, т.к. со стороны отдельных фирм наблюдается постоянное улучшение качества выпускаемой продукции, снижение цены, применение новых маркетинговых акций с целью продвижения товара на рынке, а так же выпуск обновленной продукции.
Конкуренция в отрасли умеренная, т.к. большинство фирм-участников получает среднюю прибыль в отрасли.
Влияние поставщиков сырья на участников отрасли ограничено, т.к. каждое предприятие имеет собственную сырьевую базу в виде виноградников.
Товарами - заменителями можно считать вино, однако, винодельная продукция представлена отдельным рынком и имеет опосредованное влияние на рынок игристых вин. Т.к. ценовая политика обоих рынков примерно одинаковая, то переключение потребителей с одного продукта на другой может быть обусловлена лишь вкусовыми предпочтениями последних. Вероятность появления новых конкурентов на отечественном рынке не велика в силу высоких входных барьеров (экономия от масштабов производства, предпочтение и преданность потребителей, значительные капитальные затраты для начала бизнеса, так же будет ожесточенная борьба со стороны уже устоявшихся крупных представителей рынка). Так же, большинство производителей шампанского являются одновременно и производителями вина, что говорит о том, что прибыль предприятие получит даже в том случае, если потребитель переключится на последнее.
Рыночная сила поставщиков ограничена, т.к. представители отрасли имеют собственные сырьевые базы (виноградники). Что касается рыночной силы потребителей, то она выражена эластичностью спора по цене и качеству товара. По данным компании Comcon Ukraine, большинство потребителей шампанского – это женщины в возрасте 25–54 лет: их доля составляет 41,8% всех потребителей.
Табл. 2 – влияние конкурентных сил
| Конкурентная сила | Прямые конкуренты | Товары-заменители | Новички | Поставщики | Потребители |
| Степень влияния | Высокая | Средняя | Низкая | Не значительная | Высокая |
4. Диагностика конкурентных позиций предприятий-соперников
Диагностику конкурентных позиций предприятий-соперников осуществляем с помощью метода картирования стратегических групп.
Основными конкурентами отрасли являются следующие производители:
Артемовский завод шампанских вин
Завод шампанских вин "Новый свет"
Киевский завод шампанских вин "Столичный"
Одесский завод шампанских вин
Французский бульвар
Золотая балка
Харьковский завод шампанских вин
Севастопольский винодельческий завод
Завод марочных вин "Инкерман"
Торговая марка OREANDA
Размещение на карте проводим согласно ассортименту и средней ценой на бутылку 0,75.
ОХ – ассортимент
ОУ - стоимость
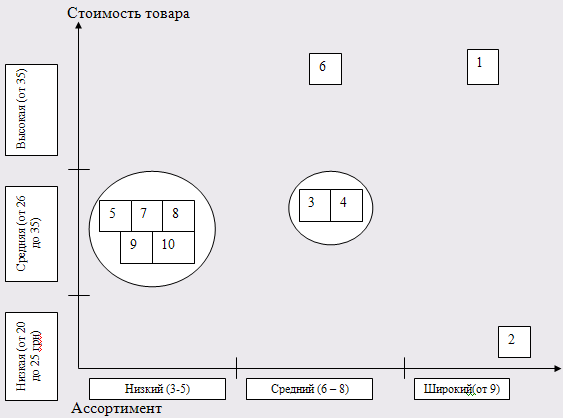
Рис.1 стратегические группы "Цена – ассортимент"
Как видно из рисунка, на рынке сформировалась наиболее крупная группа производителей игристого вина узкого ассортимента и по средней цене (от 25 до 35 грн). данная группа представлена такими производителями: Французский бульвар, Харьковский завод шампанских вин, Севастопольский винодельческий завод, Завод марочных вин "Инкерман", Торговая марка OREANDA. Так же Киевский завод шампанских вин "Столичный" и Одесский завод шампанских вин формируют стратегическую группу со средним уровнем цены (от 25 до 35 грн) и средним ассортиментом выпускаемой продукции (6 -8 наименований).
На второй карте стратегические группы формируются по соотношению цены и спроса на продукцию
ОХ – спрос
ОУ – стоимость
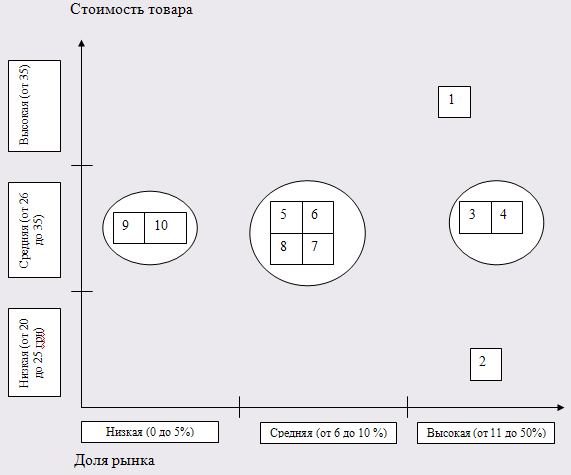
Рис. 2 – стратегические группы "Цена – доля рынка"
Как видно из рис.1 и рис.2 предприятие 1- явяется лидером отрасли:доля его рынка самая высокая, наиболее шировкий ассотримент, однако и уровень цен так же выше средего. При построении второй карты сформировалось 3 стратегические группы. 1 группа - это Завод шампанских вин "Новый свет" и Киевский завод шампанских вин "Столичный" (доля рынка этих предприятий высока, а ценовая политика на среднем уровне, данная группа является основной группой конкурентов в отрасли). 2 группа - Французский бульвар, Золотая балка, Харьковский завод шампанских вин и Севастопольский винодельческий завод (эти предприятия имеют среднее значение доли рынка и цены). 3 группа - Завод марочных вин "Инкерман" и Торговая марка OREANDA являются новичками отрасли, имеют маленькие доли рынка и цены на среднем уровне).
Предприятиям 1 группы рекомендуется применять стратегии следования за лидером или агрессивные стратегии, чтобы занять лидирующее положение. Остальным двум группам рекомендуется направлять усилия на увеличение рынка сбыта путем: маркетинговых рычагов, расширения ассортимента и т.д.
5. Анализ ведущих конкурентов в отрасли
Характерной особенностью украинского рынка шампанского является так называемый региональный разброс потребления. Так, сегодня основной объем продаж большинства производителей приходится на "материнский" регион. Кроме того, львиную долю продаж традиционно обеспечивает Киев и Киевская область. В прошлом году Верховная рада Украины приняла закон "О внесении изменений в закон "О винограде и виноградном вине", изрядно усложнивший жизнь производителям шампанского. В свете все того же вступления в ВТО им было запрещено именовать свою продукцию шампанским. Таким образом, вместо привычного потребителям и приносившего немалую прибыль предприятиям "Советского шампанского" появилось "Шампанское Украины". Однако ходят упорные и небезосновательные слухи, что и это послабление скоро будет отменено, а все игристые вина навсегда станут игристыми без каких-либо претензий на родство с Шампанью. Помимо морального ущерба, борьба за "чистоту крови" означает для производителей и существенные финансовые потери. В результате принятия закона "О внесении изменений в закон "О винограде и виноградном вине" операторы рынка шампанского вынуждены вносить изменения в названия своих вин и внешнее оформление своей продукции, а также предпринимать дополнительные маркетинговые шаги по продвижению новой категории "Шампанское Украины". Из приведенных выше карт стратегических групп, можно увидеть, что наиболее крупная стратегическая группа формируется из Харьковского завода шампанских вин, Севастопольского винодельческого завода и Французского бульвара. Проанализируем положения внутри группы с помощью таблицы.
Табл. 3 – Анализ ближайших конкурентов
| Предприятия-соперники |
Ассортимент Товара внутри группы |
Стоимость Товара (внутри группы) |
Качество товара | Уровень потребительского спроса |
Имидж компании |
Стратегия |
| ХЗШВ | Широкий | Высокая | Высокое | высокий | Высокий | Удержание статуса лидера |
| Севастопольский винодельческий завод | Широкий | Высокая | Высокое | высокий | Средний |
Агрессивная стратегия (вытеснить нынешнего лидера отрасли) |
| Французский бульвар | Средний | Средняя | Среднее | средний | Средний | Следование за лидерами |
Как видно из таблицы, лидером этой стратегической группы является ХЗШВ. Остальные представители группы выбирают агрессивные стратегии вытеснения и следования за лидером. Удержание позиции лидера ХЗШМ способен обеспечить за счет: поддержания надлежавшего качества товара, внедрение новых технологий производства игристых вин, принятие опыта зарубежных компания, улучшения маркетинговых путей продвижения товара (стимулирования сбыта).
6. Определение и оценка ключевых факторов успеха
Оценка ключевых факторов успеха осуществляется в соответствии с учетом весомости (определенной экспертным путем), которая корректирует бальную оценку каждого фактора по всем предприятиям.
Расчет конкурентоспособности представлен в форме таблиц
Табл. 4 – предполагаемые факторы успеха
| КФУ | ХЗШВ | Конкуренты | |
| СевВЗ | ФБ | ||
| 1. Качество сырья | Соответствует нормам | Соответствует нормам | Соответствует нормам |
| 2. Имидж предприятия | Высокий | Высокий | Средний |
| 3. Скорость внедрение новых технологий производства игристых вин | Средняя | Низкая | Средняя |
| 4. Ассортиментный ряд | Широкий | Широкий | Средний |
| 5. Уровень цен | Высокий | Высокий | Средний |
| 6. Маркетинговая политика компании | Средняя | Средняя | Интенсивная |
Табл .5 - Расчет конкурентоспособности
| КФУ | Весомость параметра, а | ХЗШВ | Конкуренты | ||||
| СевВЗ | ФБ | ||||||
| р | ар | р | ар | р | ар | ||
| 1. Качество сырья | 0,2 | 1 | 0,2 | 1 | 0,2 | 1 | 0,2 |
| 2.Имидж предприятия | 0,15 | 1 | 0,15 | 0,9 | 0,135 | 0,75 | 0,1125 |
| 3. Скорость внедрение новых технологий производства игристых вин | 0,05 | 0,6 | 0,03 | 0,23 | 0,0115 | 0,55 | 0,0275 |
| 4.Ассортиментный ряд | 0,15 | 1 | 0,15 | 1 | 0,15 | 0,7 | 0,105 |
| 5. Уровень цен | 0,3 | 0,5 | 0,15 | 0,5 | 0,15 | 0,35 | 0,105 |
| 6. Маркетинговая политика компании | 0,15 | 0,54 | 0,081 | 0,46 | 0,069 | 1 | 0,15 |
| Итого | 1 | 0,761 | 0,7155 | 0,7 | |||
Как видно из анализа и оценки ключевых факторов успеха, каждому представителю стратегической группы есть к чему стремиться. Основной недостаток всех предприятий – это отсутствие налаженной системы внедрения новых (зарубежных) технологий производства шампанского. Ведь технология производства шампанского за рубежом значительно отличается от отечественной. И чтобы восполнить вкусовые качества, наши производители используют сахар. Таким образом, основным, страдающим КФУ успеха является нововведения в технологическом процессе.
Так же, анализ показал, что лидером данной стратегической группы является
ХЗШВ, поэтому, рекомендуется стратегия удержания позиции лидера в данной группе, а в отрасли в целом - следование за лидером – АЗШВ или же агрессивная стратегия вытеснения лидера. Севастопольскому винному заводу рекомендуется больше внимания уделать маркетинговым рычагам продвижения товара, а компании "Французский бульвар" - расширение ассортиментного ряда, продолжение внедрения технологий, утверждение собственной репутации.
7. Оценка перспектив развития отрасли
Активному развитию рынка шампанских и игристых вин мешает инертность производителей. Более десятка игроков выпускают в Украине свыше 160 наименований вин. Однако большинство из них были созданы в середине прошлого века, и с тех пор, как утверждает бренд-менеджер агрофирмы "Золотая Балка" Татьяна Рогова, значительной модернизации не происходило. В то же время за последние годы в Украине заметно выросло потребление шампанского. Однако из-за недостатка производственных мощностей производители не могут удовлетворить спрос на 100%. Поэтому перед ними встал вопрос модернизации оборудования и увеличения мощностей. Помимо КЗШВ, обновлением своего производства активно занялись и другие операторы. Например, Артемовский завод шампанских вин в 2007 году приступил к глобальной модернизации производственного оборудования. Одесский завод шампанских вин в ближайшие годы намерен инвестировать в модернизацию десять миллионов долларов. Примерно третья часть этих средств будет направлена на обновление линии разлива шампанского для увеличения производственных мощностей до 20 млн бутылок в год. Другой одесский производитель шампанского — ЗАО "Одессавинпром" осенью запустил в работу третий цех разлива шампанского. Теперь предприятие будет выпускать до десяти миллионов бутылок в год, в два раза увеличив производство.
Развитие рынка сдерживает дефицит сырья. По оценке первого заместителя председателя правления Концерна "Укрвинпром" Владимира Кучеренко, дефицит виноматериалов для производства шампанского оценивается в 4,5 млн декалитров (дал). При потребности заводов в семь миллионов декалитров, Украина производит только 2,5 млн дал сырья. Например, КЗШВ 50% виноматериалов завозит из Молдавии, что увеличивает себестоимость продукции. Посадка виноградников требует привлечения долгосрочных инвестиций как минимум на пять лет. Это могут себе позволить не все производители шампанского в Украине. Помимо того, многие виноградники посажены на Южном берегу Крыма, где в последние годы значительно возросла цена земли. Поэтому многим владельцам выгоднее продать землю под строительство недвижимости, нежели продолжать виноградный бизнес. В такой ситуации производителям целесообразнее закупать сырье в Молдавии или Грузии, чем инвестировать в посадку собственных виноградников.
Пассивность производителей проявляется и в продвижении собственной продукции. "Никто из лидеров рынка не использует массовых методов продвижения в национальном масштабе и практически не работает над коммуникациями с потребителями и позиционированием своих торговых марок", — считает Татьяна Рогова. В основном по-прежнему активно эксплуатируется привычный бренд — "Советское шампанское". Систематизация и совершенствование продуктовых и брендовых портфелей производителей только начинается.
Сейчас украинский рынок шампанского находится под защитой высоких импортных пошлин (три евро за литр), и доля зарубежной продукции, по оценкам операторов рынка, не превышает двух процентов. "Ситуация может измениться после вступления Украины в ВТО, — считает директор по маркетингу Артемовского завода шампанских вин Евгения Стадник. — Снижение ввозных пошлин на вина из дальнего зарубежья позволит продавать их на внутреннем рынке по более конкурентоспособным ценам". Украинский потребитель, имеющий небогатый выбор отечественной продукции, может увеличить потребление импортного шампанского. Чтобы этого не произошло, нашим производителям необходимо больше вкладывать в модернизацию оборудования, разработку новых вкусов и марок, продвижение и популяризацию украинского шампанского, посадку виноградников. Если они этого не сделают, потребитель может предпочесть импортную продукцию.
Список использованной литературы
1.Майкл Портер Конкуренция (On Competition), 2005
2. expert/articles/16/0/4719/
3. vodka/articles/analytics/2847.htm
4. sekt.kiev/
5. champagne.odessa/
6. fbulvar/
7. zolotaiabalka/
8. hzsv/
9. nsvet/
10. krimsekt/m1/ru/index0
11. krimwine/
12. inkerman/rus/intro
13. furshet/
Размещено на