Повышение конкурентоспособности предприятия
Большей частью данная стратегия работает лучше всего на тех рынках, где: 1) существует много способов изменения товара или услуги, и большинство посетителей осознает эти различия как имеющие ценность; 2) потребности посетителей или способы использования товара различны; 3) небольшое количество конкурентов применяют аналогичный подход к дифференциации.
Чем меньше возможности у конкурентов быстро и с небольшими затратами скопировать действия «Mon Cafй», проводящей дифференциацию, тем привлекательней для нее эта стратегия. Легко копируемые отличительные характеристики товара не создают устойчивого конкурентного преимущества. Действительно, конкуренты, обладающие определенными ресурсами, могут с течением времени создать любой товар. Вот почему поддержание дифференциации должно быть связано с внутренними навыками, опытом и компетенцией. Когда компания имеет навыки и возможности, которых конкуренты не могут просто достичь, и когда ее опыт может быть использован для успешных действий по всей цепочке ценностей, где потенциально возможна дифференциация, тогда компания имеет сильную основу для длительной дифференциации. Как правило, дифференциация обеспечивает длительное и более прибыльное конкурентное преимущество, когда она базируется на:
техническом совершенстве;
качестве изделий;
превосходном обслуживании посетителей.
Такие отличительные характеристики широко осознаются посетителями и имеют ценность; более того, навыки и опыт, требуемые для производства этих характеристик, трудно спровоцировать конкурентам и использовать с выгодой для себя.
Риски стратегии дифференциации. Конечно же, нет никаких гарантий, что дифференциация принесет значительное конкурентное преимущество. Если посетитель видит мало ценности в уникальности товара (так как стандартное изделие отвечает его запросам), то стратегия издержек может легко победить стратегию дифференциации. Стратегия дифференциации также может быть легко побеждена, если конкуренты смогут скопировать все новшества, предлагаемые рестораном. Быстрая имитация означает, что компания никогда не достигнет конкурентного преимущества, так как всякий раз товары конкурентов будут изменяться аналогичным образом, вопреки бесконечным усилиям ресторана создать уникальные изделия, отличные от предлагаемых конкурентами. Таким образом, успех дифференциации зависит от способности компании создать и защитить на длительное время уникальные характеристики ассортимента предлагаемых блюд, которые невозможно быстро и с небольшими затратами скопировать. Типичные ошибки при проведении дифференциации сводятся к следующим:
Попытка дифференциации на основе чего-либо, что не снижает затрат посетителей или не увеличивает их благосостояния, и этот факт осознан посетителями.
Чрезмерные усилия по дифференциации, когда цена становится слишком большой по отношению к конкурентам, а характеристики блюд в меню превосходят потребности покупателя.
Попытка установить слишком высокую цену за введенные дополнительные характеристики блюд (чем выше цена за дифференциацию, тем тяжелее удержать клиентов от переключения на товары конкурентов с более низкими ценами).
Игнорирование пропаганды признаков дифференциации и ориентация только на материальные атрибуты при ее проведении.
Непонимание или отсутствие знаний о том, что посетители рассматривают в качестве ценности блюд.
SWOT-анализ. Чтобы ресторан считался успешным, необходимо учитывать все факторы, влияющие на конкурентные позиции его продукции: качество товара, ассортиментный набор, поэтому товарная политика занимает важное место в повышении конкурентоспособности всей ресторанной сети. Основными критериями формирования ассортиментной политики являются спрос и предложение на рынке продуктов, специй и напитков. Анализируя предложение, можно определить так называемые слабые места в меню, определить в каком из ресторанов его следует доработать. Оптимизация номенклатуры блюд позволяет гарантировать предприятию относительно стабильные объемы реализации, покрытие расходов и уровня прибылей.
Для более полного представления о деятельности компании и ее положения на рынке ресторанных услуг необходимо провести SWOT-анализ (см. табл. 6). Данный анализ подразумевает анализ внутренней среды компании, а также выявления возможностей и опасностей для компании со стороны рынка. На основе данного анализа можно выработать стратегии дальнейшего поведения для преодоления опасностей и усиления сильных сторон компании.
Таблица 6
SWOT-анализ «Mon Cafй»
|
Сильные стороны компании Высокое качество предоставляемых услуг; Французская кухня, соответствующая потребностям выбранной целевой аудитории; Наличие отличительной черты: «Фирменного блюда – десерта». |
Слабые стороны компании Недостаточное финансирование маркетинговых программ; Небольшое количество ресторанов, при широкой географии расположения. |
|
|
Возможности рынка Наличие пространства для расширения; Рост целевой аудитории; Тенденция роста все большего числа людей, предпочитающих питаться в ресторанах; |
Следование выбранной стратегии и удержание конкурентных преимуществ. Необходимо постоянно удовлетворять возникающие потребности клиентов. |
Увеличение затрат маркетинга, особенно, что касается новых развлекательных программ; Увеличение оплаты персонала и других мотиваций работы в сети ресторанов «Mon Cafй» |
|
Опасности рынка Растущая конкуренция в данном секторе услуг; Экономическая нестабильность в стране. Появление на рынке конкурентов, предлагающих помимо питания комплекс |
Расширение комплекса предоставляемых услуг, т.е. изобретение новых развлекательных программ; Введение новых конкурентных преимуществ и поддержание старых. |
Учитывая данные SWOT-анализа можно сделать вывод, что увеличение финансирования маркетинговых программ позволит совершенствовать управление в таких направлениях как:
Анализ потенциальных посетителей сети ресторанов;
Анализ конкуренции;
Разработка новых услуг и товаров;
Анализ продвижения услуг;
Ценообразование;
Прогнозирование;
Позиционирование
Целесообразность и рентабельность расширения сети ресторанов «Mon Cafй» обусловлена следующими факторами:
Наличия отличительной черты – «Фирменного блюда – десерта»;
Наличия пространства для расширения сети;
Рост целевой аудитории;
Тенденция роста все большего числа людей, предпочитающих питаться в ресторанах.
Портфельный анализ. Для портфельного анализа «Mon Cafй» используются: матрица «рост/доля» и жизненного цикла отрасли.
По осям матрицы «рост/доля» фиксируются темпы роста отрасли и относительная доля рынка. Каждая стратегическая единица бизнеса (далее СЕБ) представлена в виде кружка, размер которого определяется долей прибыли данного СЕБ в общей прибыли корпорации от всех видов деятельности.
Первоначально методология БКГ произвольно делила темпы роста отрасли на высокие и низкие, проводя границу на уровне удвоенного темпа роста ВНП плюс темпы инфляции. Однако, при портфельном анализе «Mon Cafй» эта граница установлена на 50% уровне, который менеджеры считали приемлемым. СЕБ, с высокими объемами продаж, должны попадать в квадранты с высокими темпами роста.
Относительной долей рынка считается отношение доли рынка данной СЕБ к доле рынка, контролируемой основным конкурентом, выраженное в относительных единицах. Если показатель СЕБ > 2, то отрасль считается лидером, если СЕБ < 2, то рыночная доля отрасли небольшая.
Для построения матрицы необходимы показатели каждой СЕБ (табл.4).
Таблица 4
Расчет показателей для построения матрицы
| Название СЕБ | Относительная доля рынка СЕБ | Темп роста, % |
| 1. Холодные закуски | 2,32 | 38 |
| 2. Горячие закуски | 2,98 | 42 |
| 3. Первые блюда | 1,34 | 27 |
| 4. Вторые блюда | 3,26 | 26 |
| 5. Десерты | 3,73 | 29 |
| 6. Салаты | 3,08 | 17 |
На основе полученных данных построим матрицу «рост/доля» (рис.3)
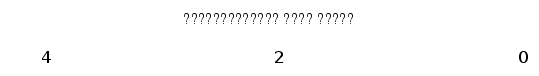
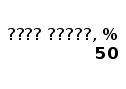








Рис. 3. Матрица БКГ «рост/доля»
Как видно из построенной матрицы, СЕБ 1, 2 и 5 находятся в квадранте «Звезды». Это означает, что у данных СЕБ – высокие темпы роста, высокая доля рынка. Блюда могут приносить достаточно денег, чтобы поддерживать свое приготовление. Только СЕБ 2 может нуждаться в небольшой финансовой поддержке со стороны ресторанной сети.
СЕБ 4 также находится в квадранте «Звезды», но с тенденцией перехода в квадрант «Дойные коровы».
Многие из дойных коров — это вчерашние звезды, опускающиеся в левый нижний квадрант матрицы, где находится СЕБ 1, по мере перехода спроса в данной отрасли в стадию зрелости. Хотя дойные коровы и менее привлекательны с точки зрения перспектив роста, это очень ценные СЕБ. Дополнительный приток средств от них может быть использован на выплату дивидендов, финансирование приобретений и обеспечение инвестирования в развивающиеся звезды и в трудных детей, из которых могут вырасти будущие звезды. Все усилия ресторанной сети должны быть направлены на поддержание дойных коров в процветающем состоянии, чтобы как можно дольше использовать их возможности в генерировании притока финансовых ресурсов. Должна быть поставлена цель укрепления и защиты рыночных позиций дойных коров в течение всего периода, когда они способны зарабатывать средства, которые будут направляться на развитие других СЕБ.
СЕБ 3 находится в квадранте «Вопросительные знаки». Высокие темпы роста делают их привлекательными с отраслевой точки зрения. Однако низкая относительная доля рынка поднимает вопрос о том, смогут ли эти подразделения успешно конкурировать с крупными, более эффективно действующими соперниками — таково предназначение «вопросительных знаков». Бизнес на стадии «вопросительных знаков», к тому же, является «захватчиком ресурсов» — его называют так, поскольку потребности данного бизнеса в финансировании высоки (по причине того, что быстрый рост и развитие производства новых товаров требуют значительных вложений), а размер его доходов низок (ввиду низкой доли на рынке, ограниченных возможностей использования эффекта кривой опыта и экономии на масштабах производства, а в результате — более низкого уровня прибыли). Бизнес на стадии «вопросительный знак/захватчик ресурсов» в быстрорастущей отрасли может потребовать значительных финансовых вливаний только для того, чтобы успевать за высокими темпами роста отрасли; он может нуждаться даже в более крупных затратах, чтобы обогнать темпы роста рынка и завоевать достаточную долю рынка, если ставится цель стать лидером отрасли. Корпорация, породившая захватчика ресурсов, должна решить, стоит ли финансировать такое направление деятельности.
БКГ утверждает, что существуют две стратегические возможности для хозяйственных подразделений на стадии вопросительного знака: 1) агрессивная стратегия инвестиций и экспансии, направленная на использование возможностей быстрорастущей отрасли, или 2) свертывание, если расходы на расширение мощностей и завоевание доли рынка перевешивают потенциальную отдачу от вложений и значительно увеличивают финансовый риск. Следование стратегии быстрого роста обязательно для привлекательного вопросительного знака в отрасли, характеризующейся сильным эффектом кривой опыта. В таких случаях это приносит наибольший выигрыш при расширении доли рынка, что дает возможность соперничать с фирмами, имеющими более низкие издержки и более значительный накопленный производственный опыт и большую долю рынка. Чем больше накопленный опыт конкурентов с высокой относительной долей рынка, тем сильнее их преимущество по издержкам. Следовательно, как утверждает БКГ, пока вопросительный знак не сможет успешно следовать стратегии быстрого роста и завоевать значительную долю рынка, он даже не может надеяться на то, что ему удастся стать конкурентоспособным по затратам в сравнении с фирмами, имеющими большие объемы реализации, равно как и накопленный опыт. Свертывание в таком случае остается единственно возможной долгосрочной альтернативой.
Чтобы лучше идентифицировать СЕБ, которые развиваются, т.е. находятся на подъеме, руководство «Mon Cafй» может использовать матрицу (рис. 4), размерностью 3x5, где расположение СЕБ зависит от стадии развития отрасли и силы их конкурентных позиций. Площадь кругов представляет размер отрасли.
Конкурентная позиция
сильная средняя слабая







Рис 4. Матрица жизненного цикла СЕБ
СЕБ 1, 2 и 5 могут быть обозначены как развивающиеся (будущие победители), СЕБ 3 – как потенциальный проигравший, СЕБ 4 – сегодняшний победитель, СЕБ 6 – дойная корова. Сила данной матрицы жизненного цикла в том, что она дает информацию о распределении различной группы блюд по объему их продаж.
2.4. Анализ финансовых показателей предприятия
Для анализа ликвидности баланса предприятия сравним средства по активу, сгруппированные по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву. Анализ ликвидности приведён в таблице 5.
Таблица 5
Анализ ликвидности баланса предприятия
АКТИВ |
На начало периода |
На конец периода |
ПАССИВ |
На начало периода | На конец периода |
Платежный недостаток |
|
| На начало периода | На конец периода | ||||||
| 1.Наиболее ликвидные активы А1 | 236,0 | 146,5 | 1.Наиболее срочные обязательства П1 | 1193,1 | 777,1 | -957,1 | -658,9 |
| 2.Быстрореализуемые активы А2 | 158,8 | 403,2 | 2.Краткосрочные пассивы П2 | 0 |
136,6 |
158,8 | 266,6 |
| 3.Медленнореализуемые активы А3 | 1890,1 | 1845,1 | 3.Долго и среднесрочные пассивы П3 | 44,0 | 24,0 | 1846,1 | 1821,1 |
Выполнение условий ликвидности
| Условия ликвидности |
Выполнение условий ликвидности |
|
| На начало периода | На конец периода | |
|
А1 >= П1 |
нет | нет |
|
А2 >= П2 |
да | да |
|
А3 >= П3 |
да | да |
|
А4 >= П4 |
нет | нет |
Исходя из проведённого анализа, можно охарактеризовать ликвидность баланса предприятия как недостаточную. Сопоставление итогов А1 и П1 отражает соотношение текущих платежей и поступлений, что не соответствует условию абсолютной ликвидности баланса. Данные таблицы показывают, что наблюдается платёжный недостаток наиболее ликвидных активов (А1) для покрытия наиболее срочных обязательств в сумме 957,1 тысяч рублей на начало периода и 658,9 тысяч рублей на конец года.
Сравнение показателей А2 и П2 показывает изменение текущей ликвидности.
ТЛ на конец периода = (А1+А2)-(П1+П2)=(146,5+403,2)-(777,1+136,6)= - 90,8 тысяч рублей. То есть на конец периода текущая ликвидность предприятия отрицательна. Следует разработать мероприятия по оценке потребностей в оборотных активах, с точки зрения обязательств предприятия перед поставщиками и кредиторами.
Следовательно, баланс не является абсолютно ликвидным и для проведения анализа степени его ликвидности следует провести анализ платёжеспособности и ликвидности при помощи финансовых коэффициентов.
Анализ платёжеспособности и ликвидности
Финансовое состояние предприятия с позиции краткосрочной перспективы оценивается показателями ликвидности и платёжеспособности, в наиболее общем виде характеризующими, может ли предприятие своевременно и в полном объёме произвести расчёты по краткосрочным обязательствам перед контрагентами. Говоря о ликвидности предприятия, имеют в виду наличие у него оборотных средств в размере, теоретически достаточном для погашения краткосрочных обязательств. Различные показатели ликвидности не только дают характеристику устойчивости финансового состояния предприятия, но и отвечают интересам различных внешних пользователей аналитической информации. Для оценки ликвидности предприятия используются три относительных показателя, различающиеся набором ликвидных активов, рассматриваемых в качестве покрытия краткосрочных обязательств. Расчётные данные для анализа показателей ликвидности приведены в аналитической таблице 6.
Таблица 6.
Расчет показателей оценки платежеспособности и ликвидности
|
Показатели |
Расчет показателя |
2002 | 2003. |
Рекомендуемые значения |
|
|
1. Коэффициенты ликвидности |
|||||
| Коэффициент текущей платежеспособности | Оборотные активы/ Краткосрочная кредиторская задолженность | 2,82 | 4,03 | Не менее 2 | |
| Коэффициент промежуточной платежеспособности и ликвидности | (Денежные средства + краткосрочные финансовые вложения + дебиторская задолженность)/ Краткосрочная кредиторская задолженность | 1,29 | 2,17 | 1 и более для России | |
| Коэффициент абсолютной ликвидности | (Денежные средства + краткосрочные финансовые вложения)/ Краткосрочная кредиторская задолженность | 0,19 | 0,15 | 0,2-0,3 | |
|
2. Показатели качественной характеристики платежеспособности и ликвидности |
|||||
| Чистый оборотный капитал (тыс. руб.) | Оборотные активы - Краткосрочные обязательства | 217 | 285 | Рост показателя в динамике - положительная тенденция | |
| Коэффициент соотношения денежных средств и чистого оборотного капитал | Денежные средства/ Чистый оборотный капитал | 0,11 | 0,09 | 0-1 | |
| Коэффициент соотношения запасов и чистого оборотного капитала | Запасы / чистый оборотный капитал | 0,84 | 0,61 | Чем ближе показатель к 1, тем хуже | |
| Коэффициент соотношения запасов и краткосрочной задолженности | Запасы / Краткосрочнаяк кредиторская задолженность | 0,54 | 0,45 | 0,5-0,7 | |
| Коэффициент соотношения дебиторской и кредиторской задолженности | Сумма дебиторской задолженности / Сумма кредиторской задолженности | 0,11 | 0,38 | ||
Коэффициент текущей ликвидности показывает, какую часть текущей задолженности предприятие может покрыть в ближайшее время при условии полного погашения дебиторской задолженности. Уровень коэффициента определяется наличием долгосрочных источников формирования запасов. Коэффициент текущей ликвидности имеет значение от 2,82 до 4,03, что выше нормативного значения, но говорить о положительной тенденции нельзя, так как деньги заморожены в запасах, необходимо наладить сбыт готовой продукции. Этот показатель является аналитическим, и какой бы алгоритм ни использовали для его расчёта, величину собственных оборотных средств можно исчислить лишь с определённой долей условности. Значение промежуточного коэффициента так же выше нормативного и говорит о том, что в случае выплаты предприятию дебиторской задолженности, предприятие сможет погасить 217% кредиторской задолженности. Анализируя динамику этого коэффициента, следует обратить внимание на то, что его рост происходит в основном с ростом неоправданной дебиторской задолженности, и это не характеризует предприятие с положительной стороны.
Платёжеспособность предприятия характеризует коэффициент абсолютной ликвидности, который является наиболее жестким критерием ликвидности предприятия. На начало периода наш коэффициент 0,19, что близок к нормативному значению, но к концу рассматриваемого периода, он снижается до 0,15, то есть краткосрочная задолженность может быть погашена за 6 дней. Расчёты дополнительных показателей качественной характеристики показали, что предприятие в целом платёжеспособно и степень риска банкротства невелика, но следует обратить внимание на сокращение запасов и дебиторской задолженности.
Анализ рентабельности
Рентабельность работы предприятия определяется прибылью, которую оно получает, поэтому роль показателей рентабельности велика в условиях рыночных отношений. Показатели рентабельности отражают, насколько эффективно предприятие использует свои средства в целях получения прибыли, поэтому они являются обязательными элементами сравнительного анализа и финансового состояния предприятия. Рассмотрим показатели рентабельности нашего предприятия в таблице 7.
Таблица 7.
Расчёт показателей рентабельности
|
Показатели |
Расчет показателя |
2002 | 2003 | Рекомендуемые значения показателей |
| Рентабельность активов | Чистая прибыль от всех видов деятельности / Средняя стоимость активов | 0,09 | 0,02 | |
| Рентабельность собственного капитала | Чистая прибыль от всех видов деятельности / Средняя стоимость собственного капитала | 0,09 | 0,02 | Должна обеспечивать окупаемость вложенных в предприятие средств |
| Рентабельность реализации | Прибыль от продаж / Выручка (нетто) от продаж | 0,18 | 0,11 | |
| Рентабельность текущих затрат | Прибыль от текущей деятельности / Себестоимость реализованной продукции | 0,22 | 0,13 | Динамика показателя может свидетельствовать о необходимости пересмотра цен, или усиления контроля за себестоимостью |
Рассчитанный коэффициент рентабельности активов предприятия снижается от 0,09 до 0,02 за рассматриваемый период. Эффективность использования всего имущества уменьшается. На один рубль имущества приходилось 9 копеек чистой прибыли на начало периода и 2 копейки в конце рассматриваемого периода. Рентабельность собственных средств за отчётный период значительно снизилась, что связано со снижением величины прироста прибыли от реализации продукции. Это говорит об ухудшении использования собственного капитала, снижается ликвидность предприятия.
Рентабельность реализации также снижается с 0,18 до 0,11, что является отрицательной тенденцией. Рентабельность текущих затрат уменьшается с 0,22 до 0,13, то есть на один рубль себестоимости продаж приходилось 22 копейки балансовой прибыли, а к концу периода 13 копеек. Можно отметить, что все показатели рентабельности предприятия снизились к концу рассматриваемого периода, что говорит о недостаточно эффективном вложении и использовании средств предприятия.
Анализ деловой активности
Финансовое положение предприятия, его платёжеспособность и ликвидность зависят от того, на сколько быстро средства, вложенные а активы превратятся в реальные деньги. Показатели оборачиваемости имеют большое значение для оценки финансового положения предприятия, поскольку скорость оборота средств, т.е. скорость превращения их в денежную форму, оказывает непосредственное влияние на платёжеспособность предприятия. Для анализа показателей деловой активности рассмотрим таблицу 8. Из приведённых расчётов видно, что произошло изменение оборачиваемости практически всех показателей. Оборачиваемость активов практически не изменилась, на начало периода составляет 0,73 и на конец периода 0,74 это может наблюдаться не только в силу эффективного использования активов, но и в связи с отсутствием вложений на развитие производственных мощностей.
Оборачиваемость дебиторской задолженности существенно снижается с 117,17 на начало периода до 44,45 на конец периода. Время обращения дебиторской задолженности увеличивается с 3 до 8 дней, т.е. такой срок необходим для получения предприятием долгов за реализованную продукцию. Растёт себестоимость продукции, следует принять меры по её снижению. Так же можно наблюдается, что себестоимость реализованной продукции превышает скорость реализации запасов в 7 раз
Таблица 8
Расчёт показателей деловой активности
|
Показатели |
Расчет показателя |
2002 | 2003 |
| Оборачиваемость активов (раз) | Выручка (нетто) от реализации/ Средняя за период стоимость активов | 0,73 | 0,74 |
| Оборачиваемость запасов (раз) | Себестоимость реализованной продукции/Средняя за период стоимость запасов | 7,17 | 7,59 |
| Фондоотдача | Выручка (нетто) от реализации/ Средняя остаточная стоимость основных средств | 1,11 | 1,12 |
| Оборачиваемость дебиторской задолженности (раз) | Выручка (нетто) от реализации/ Средняя за период сумма дебиторской задолженности | 117,17 | 44,45 |
| Время обращения дебиторской задолженности (дни) | Количество дней в году/ Оборачиваемость дебиторской задолженности | 3 | 8 |
| Оборачиваемость готовой продукции | Выручка (нетто) от реализации/ Средняя за период стоимость готовой продукции | 24 | 37 |
| Средний возраст запасов | Количество дней в году /оборачиваемость запасов | 48 | 51 |
| Операционный цикл | Время обращения дебиторской задолженности + средний возраст запасов | 51 | 59 |
.
Объём продаж, приходящийся на единицу стоимости основных средств, остаётся неизменным, то есть выручка от реализации в 1,1 раз больше от остаточной стоимости основных средств. Средний возраст запасов составляет 48 день на начало периода, и 51 день запасы хранятся на складе на конец периода. Для того, чтобы реализовать запасы и получить дебиторскую задолженность понадобится 51день на начало рассматриваемого периода