Удосконалення процесу просування товару на підприємстві
Размещено на
ЗМІСТ
ВСТУП
1. ТЕОРЕТИЧНІ ОСНОВИ ТОВАРОПРОСУВАННЯ
1.1. Сутність товаропросування
1.2. Цілі товаропросування
1.3. Система товаропросування
2. АНАЛІЗ ТОВАРОПРОСУВАННЯ І ОСНОВНИХ ПОКАЗНИКІВ ДІЯЛЬНОСТІ ЗАТ «ХМЕЛЬНИЦЬКА МАСЛОСИРБАЗА»
2.1 Загальна характеристика підприємства
2.2 Аналіз товаропросування підприємства
2.3 Аналіз прибутку та рентабельності
3. УДОСКОНАЛЕННЯ ЕФЕКТИВНОСТІ ТОВАРОПРОСУВАННЯ
ВИСНОВКИ ТА ПРОПОЗИЦІЇ
СПИСОК ВИКОРИСТАНИХ ДЖЕРЕЛ
торгівля просування товар
ВСТУП
Актуальність теми роботи. Торгівля є однією з найважливіших сфер діяльності, в якій перетинаються інтереси багатьох галузей, підприємств і населення.
Сьогодні підприємства здійснюють свою діяльність в різних сферах і галузях господарства (промисловості, сільському господарстві, торгівлі та ін.) вони можуть займатися як одним видом діяльності, так і декількома. Саме підприємства виробляють, реалізують товари, здійснюють роботи і послуги або інші види комерційної діяльності. Все це говорить про те, що підприємство є первинним, основною ланкою суспільного виробництва.
В умовах переходу до ринкових відносин важливе значення набуло вдосконалення організації торгівлі, впровадження науково-технічних досягнень і сучасних технологій, вибір найбільш ефективних з них.
Актуальність обраної теми полягає в тому, що в сучасних умовах вимоги до організації торгівлі зростають у зв'язку з розширенням асортименту, ускладненням господарських зв'язків з іншими галузями народного господарства, широким впровадженням в торгівлю досягнень науково-технічного прогресу, розширенням географії виробництва, розвитком і вдосконаленням матеріально-технічної бази торгівлі, що вимагає більш глибокий аналіз.
Сутність організації полягає в упорядкуванні взаємодій різних сторін і аспектів матеріальної діяльності людей, спрямованих на досягнення певних цілей.
На сучасному етапі розвитку національної економіки в умовах вже щодо сформованих економічних зв'язків і конкурентного середовища стає актуальним впровадження нових для економіки методик просування товару.
Як для виробника, так і для будь-якого посередника зараз важлива сучасна грамотно спроектована технологія каналу просування товару до кінцевого споживача, яка знижує витрати, розширює можливості в наданні додаткових послуг і в кінцевому підсумку підвищує фінансовий результат, що дозволяє вигравати в конкурентній боротьбі за споживача.
В умовах становлення і розвитку ринкового господарства виключно важливе значення для постачальників набувають проблеми збутової стратегії та організації ефективної збутової мережі.
Предметом роботи є дослідження систем товароруху.
Тому, об'єктом є діяльність організації ЗАТ «ХМЕЛЬНИЦЬКА МАСЛОСИРБАЗА».
Головна мета розвитку торговельної галузі полягає в удосконаленні її діяльності, забезпечення платоспроможного попиту різних категорій населення високоякісними товарами та послугами в широкому асортименті, активному просуванні вітчизняних товарів на внутрішній ринок.
Відповідно до розробленої програми були поставлені наступні завдання:
- розглянути основні проблеми організації торгівлі на підприємстві;
- показати специфіку організації торгівлі;
- розробити методи щодо удосконалення організації торгівлі на підприємстві.
Для розкриття цієї теми в якості теоретичної і методологічної основи вивчення широко застосовувалися праці та навчальні посібники авторів з проблем товароруху в сучасному маркетингу, також були використані матеріали періодичної преси, проводився аналіз законодавчих актів, і оцінювалися конкретні результати діяльності сучасних підприємств.
РОЗДІЛ 1. ТЕОРЕТИЧНІ ОСНОВИ ТОВАРОПРОСУВАННЯ
1.1 Сутність товаропросування
Рухом товарів в маркетингу називається система, яка забезпечує доставку товарів до місць продажу в точно визначений час і з максимально високим рівнем обслуговування покупців. Зарубіжні автори під рухом товарів розуміють систематичне прийняття рішень щодо фізичного переміщення і передачі власності на товар або послугу від виробника до споживача, включаючи транспортування, зберігання і здійснення угод.
Безперервний рух товарів від виробництва до споживача є об'єктивно необхідний процес відтворення. За своїм змістом це матеріально речовинний процес переміщення у часі і просторі готових до споживання продуктів праці, які володіють певними фізико-механічними властивостями. Кількість переміщених товарів вимірюється натуральними та вартісними показниками, в яких виражається інформація про товаропросування.
Найбільш прийнятими показниками характеризують потоки товарів є вантажообіг і товарообіг. Інформація про процеси, у вартісних показниках дозволяє створити економічну модель, яка відображатиме рух вартості товару. У натуральних показниках відображається інформація про реальний рух товару[9, с. 440].
Таким чином, процес товароруху розглядається у двох аспектах. По-перше, як технологічна система, що представляє матеріально-речовий потік товарів і, по-друге, як кібернетична система, що представляє собою потоки і процеси переробки економічної (комерційної інформації), так як завданням вивчення комплексного процесу товароруху є з одного боку раціональне побудова технологічних структур, а з іншого - оволодіння методами управління процесів. Вивчення комплексного процесу товарообігу потребує чіткого визначення цілей (цільових інструкцій) системи та засобів їх досягнення. Довести товар від виробника до споживача означає організовувати його переміщення практичним шляхом, з мінімальними сукупними витратами, в потрібний для споживача час, в заданій кількості, а також у стані придатному для роздрібного продажу і споживання.
Якщо надати весь процес руху товарів у вигляді певної схеми з безліччю входів і виходів, де в якості входів позначити надходження, конкретних товарів, а в якості входів - пункти, які реалізують ці товари, то буде видно важлива функціональна роль системи: перетворення виробничого асортименту в торгівлі та кількісна перегрупування товарних потоків і партій переміщення їх до споживача.
Товаропросування - це діяльність з планування, втіленню в життя та контролю за фізичним переміщенням матеріалів і готових виробів від місць їхнього походження до місць використання з метою задоволення шляхів споживача і з вигодою для себе[9, с. 44].
Товароруху включає: транспортування, обробку замовлень, упакування і обробку товарів, підтримки запасів, складування, будь-яку форму інформації про товар або послугу, розподіл і збут продукції.
Серед перерахованих елементів товароруху особливо виділяють три: транспортування, зберігання, контакти зі споживачами.
Витрати товароруху визначаються способом транспортування, обсягом складів, кількістю проміжних ланок системи. Приймаючи рішення про вдосконалення будь-якого з ланок системи товароруху необхідно стежити за тим, щоб це не позначилося негативно на загальному ефекті, особливо якщо захід спрямований на мінімізацію витрат на рух товару.
Менеджери вважають товаропросування ключовим елементом комплексу маркетингу, у зв'язку з його вирішальною роллю у забезпеченні ефекту часу, простору і володіння. Опитування серед організацій показують, що при оцінці постачальників другим чинником (після якості продукції) є рух товару. Для багатьох покупців вирішальним фактором при виборі постачальника є не найменша ціна, а гарантія своєчасного постачання і надійного сервісу.
Кожен виробник прагне сформувати власний канал товароруху шляхом прямого контакту зі споживанням, що краще, або через посередника.
Прямий контакт виробника зі споживачем пропонує доставку товару покупцю безпосередньо, минаючи маркетингових посередників або через власну збутову мережу. Гідність цього способу зв'язку продавця з покупцем полягає в тому, що фірма здійснює управління всім процесом товароруху, має чітку зворотний зв'язок з покупцем. Така система збуту дуже корисна при одиничному виробництві. При серійному виробництві фірма може організовувати філії каналів збуту. При масовому типі виробництва фірма - виробник використовує послуги посередників, агентів збуту, роздрібних продавців, дилерів.
Товаропросування пов'язано з цілим рядом додаткових, витрат, зумовлених переміщенням вантажів від виробника до покупця. Їх можна об'єднати в три групи:
1 - від магазину (складу) до продавця до станції відправника;
2 - від станції відправника до станції призначення;
3 - від станції призначення до магазину покупця[11, с. 328].
Найбільш вагомі витрати другої групи, сюди відносять: провізну плату або фрахт і страхування. Провізна плата стягується за перевезення вантажу. Крім того, додатково стягуються збори за навантаження, розвантаження, зважування і зберігання, за ремонт тари (упаковки).
Основні витрати товароруху складаються з витрат на транспортування, наступному складуванню товарів, підтримці товарно-матеріальних запасів, одержанню, відвантаженню й упакуванню товарів, адміністративних витрат і витрат по обробці замовлень.
1.2 Цілі товаропросування
Багато фірм ставлять метою товароруху забезпечення доставки потрібних товарів в потрібні місця в потрібний час з мінімально можливими витратами. На жаль, жодна із систем товароруху не в змозі одночасно забезпечити максимальний сервіс для клієнтів і до мінімуму скоротити витрати по розподілу товару.
Максимальний сервіс для клієнтів передбачає підтримку великих товарно-матеріальних запасів, бездоганну систему транспортування та наявність безлічі складів. Адже все це сприяє зростанню витрат за розподілом.
Орієнтація на скорочення витрат передбачає дешеву систему транспортування, підтримку невеликих товарно-матеріальних запасів та наявність невеликого числа складів.
Витрати товароруху нерідко пов'язані між собою в обернено пропорційній залежності.
- Керуючий експедиційно-транспортної служби воліє у всіх можливих випадках відвантажувати товар по залізниці, а не літаком. Це знижує транспортні витрати фірми. Однак, через меншу швидкості залізниць оборотний капітал виявляється пов'язаним довше, затримуються платежі з боку клієнтів, і, крім того, така доставка може змусити клієнтів здійснювати покупки у конкурентів, які пропонують більш короткі терміни.
- Для відомості витрат до мінімуму відділ відвантаження використовує дешеві контейнери. А це призводить до численних пошкоджень товару в дорозі і викликає невдоволення споживачів.
- Керуючий службою товарних запасів воліє мати невеликі товарно-матеріальні запаси, щоб скоротити витрати на їх утримання. Однак при цьому частішають випадки відсутності товару в наявності, зростає число невиконаних замовлень, збільшується обсяг канцелярської роботи, виникає необхідність виробництва незапланованих партій товару та використання дорогих засобів її прискореної доставки. Враховуючи, що діяльність з організації товароруху пов'язана з великими компромісами, необхідний системний підхід до ухвалення подібних рішень[9, с. 52].
Відправна точка створення системи товароруху - вивчення потреб клієнтів та пропозицій конкурентів. Споживачів цікавлять:
1) своєчасна доставка товару,
2) готовність постачальника задовольнити екстрені потреби клієнта,
3) акуратне поводження з товаром при вантажно-розвантажувальних роботах,
4) готовність постачальника приймати назад дефектні товари та швидко замінювати їх,
5) готовність постачальника підтримувати товарно-матеріальні запаси заради клієнта.
Фірмі необхідно вивчити порівняльну значимість цих видів послуг в очах клієнтів. При розробці власних стандартів на технічне обслуговування фірма повинна обов'язково враховувати стандарти конкурентів. Як правило, вона захоче надати клієнтам, принаймні, такий же рівень обслуговування, який пропонують конкуренти. Однак основна мета полягає в забезпеченні максимального рівня прибутків, а не продажів. Тому фірмі варто замислитися, які витрати спричинить за собою організація обслуговування на високому рівні. Деякі фірми пропонують більш скромне обслуговування, зате за невисокими цінами. Інші - більший обсяг послуг, ніж у конкурентів, але стягують за них ціну з надбавкою на покриття більш високих витрат. Як би там не було, фірма повинна сформулювати мети своєї системи руху товарів, якими можна керуватися в процесі планування. Іноді фірми йдуть ще далі, розробляючи стандарти для кожного складового елемента системи обслуговування
Розробивши комплекс цілей товароруху, фірма приступає до формування такої системи товароруху, яка забезпечить досягнення цих цілей з мінімальними витратами. При цьому треба прийняти рішення по наступним основних питань:
1. Як слід працювати із замовниками? (Обробка замовлень)
2. Де слід зберігати товарно-матеріальні запаси? (Складування)
3. Який запас завжди має бути під рукою? (Товарно-матеріальні запаси)
4. Яким чином слід відвантажувати товари? (Транспортування)
1.3 Система товаропросування
Оформлення замовлення - рух товару починається з отримання замовлення від клієнта. Відділ замовлень готує рахунки-фактури і розсилає їх різним підрозділам фірми. Вироби, які відсутні в наявності, записуються в заборгованість. Відвантажуються вироби супроводжуються відвантажувальної і платіжної документацією. Копії відвантажувальних т платіжних документів направляються різним підрозділам фірми.
І фірма, і споживачі опиняються у вигоді, якщо всі ці дії проводяться швидко і точно.
Складування - будь-якій фірмі доводиться зберігати товар до моменту його продажу. Організація зберігання необхідна тому, що цикли виробництва і споживання рідко збігаються один з одним. Багато с/г товари виробляються в сезон, хоча попит на них постійний. Організація складського зберігання допомагає усунути ці суперечності.
Фірмі необхідно вирішити питання про бажане кількості пунктів зберігання. Чим більше таких пунктів, тим швидше можна доставити товар споживачам. Однак при цьому зростають витрати Рішення про число пунктів зберігання треба приймати, пов'язуючи між собою проблеми рівня сервісу для споживачів та витрат за розподілом.
Деякі фірми зберігають частину товарного запасу на самому підприємстві або недалеко від нього, а решта - на складах у різних частинах країни. Фірма може мати власні склади, або орендувати місце в складах громадського користування. Ступінь контролю вище, якщо фірма має власні склади. Однак у цьому випадку склади пов'язують капітал, а при необхідності змінити місця зберігання фірма не може реагувати достатньо гнучко. З іншого боку, склади громадського користування не тільки стягують плату за орендовані фірмою площі, а й надають додаткові (платні) послуги з огляду товару, його упаковки, відвантаження та оформлення рахунків-фактур. Вдаючись до послуг складів громадського користування, фірма має широкий вибір, як місць зберігання, так і типів складських приміщень. Фірми користуються складами тривалого зберігання і транзитними складами. На складах тривалого зберігання товар перебуває протягом середнього або тривалого відрізка часу. Підтримання товарно-матеріальних запасів - рішення про рівень товарно-матеріальних запасів-ще одне рішення у сфері руху товарів, що впливає на задоволеність споживачів. Діячеві ринку хотілося б, щоб фірма мала у своєму розпорядженні запасами товару, достатніми для негайного виконання усіх замовлень клієнтів.
Транспортування - фахівцям з маркетингу необхідно цікавитися, які рішення щодо транспортування товарів приймають їх фірми. Від вибору перевізника залежить і рівень цін товарів, і своєчасність їх доставки, і стан товарів у момент їх прибуття до місць призначення. Але ж це в свою чергу позначиться на ступеня задоволеності споживачів. При відвантаженні товарів складах, дилерам та споживачам фірма може вибирати з п'яти видів транспорту: залізничний, водний, автомобільний. трубопровідний та повітряний.
Структура управління рухом товарів фірми - тепер ясно, що рішення про складування, підтримці товарно-матеріальних запасів і транспортування вимагають самої ретельної координації. Все більше фірм засновують у себе постійні комітети, до складу яких входять керівники, відповідальні за різні аспекти діяльності з організації руху товару. Такий комітет розробляє основні настанови щодо підвищення ефективності системи розподілу в цілому. Головне, що фірма координує свою діяльність з організації товароруху та маркетингову діяльність так, щоб забезпечити ринку високий ступінь задоволеності при помірних витратах зі свого боку[9, с. 98].
РОЗДІЛ 2. АНАЛІЗ ТОВАРОПРОСУВАННЯ І ОСНОВНИХ ПОКАЗНИКІВ ДІЯЛЬНОСТІ ЗАТ «ХМЕЛЬНИЦЬКА МАСЛОСИРБАЗА»
2.1 Загальна характеристика підприємства
У рамках виробничо-збутової діяльності підприємство займається:
- виробляє та реалізує сири плавлені 16 сортів (40% від загального обсягу виробництва по Україні);
- морозиво 7 сортів;
- солодкі газовані напої та мінеральну воду (19 видів);
- приймає на дозрівання сири тверді та займається їх реалізацією.
ЗАТ «ХМЕЛЬНИЦЬКА МАСЛОСИРБАЗА» виготовляє:
Молоко рідке,
Масло вершкове жирністю до 85 %,
Сир свіжий неферментований та сир кисломолочний,
Сир тертий, сир у порошку, сири голубі та сири неперероблені інші,
Сир перероблений (у т. ч. плавлений),
Продукти кисломолочні,
Сироватка,
Морозиво та інший харчовий лід,
Морозиво вершкове без наповнювачів,
Морозиво вершкове з наповнювачем,
Морозиво плодово-ягідне без наповнювачів,
Кекси з морозива,
Суміші харчові,
Напої прохолоджувальні (у т. ч. води мінеральні підсолоджені),
Бутлі, пляшки, фляги та аналогічні вироби з пластмас,
Бутлі обплетені, пляшки, фляги та аналогічні вироби з пластмас місткістю не більше 2 л,
Послуги з постачання пари і гарячої води електростанціями.
Керівництво підприємством здійснюється за затвердженою організаційною схемою, яка представлена на рис.2.1, на підприємстві створена лінійна структура управління.
|
|
 Генеральний
директор

|
|


 Заст.
Генерального
директора


| Фінансовий відділ |
Юридичне бюро |
Виробничий відділ |
|
кадрів |
 Торговий
| Транспортний цех |
Рис.2.1 Організаційна структура підприємства
На сьогоднішній день організація зростає і розширюється за кількістю партнерів. З'являються нові види продукції, розробляються нові методи реалізації для більш ефективного просування товару.
Основи лінійних структур складають так званий «шахтний» принцип побудови і спеціалізації управлінського процесу по функціональним підсистемам організації (маркетинг, виробництво, дослідження і розробки, фінанси, персонал тощо). По кожній підсистемі формується ієрархія служб («шахта»), що пронизує всю організацію від верху до низу. Результати роботи кожної служби оцінюються показниками, що характеризують виконання ними своїх цілей і завдань.
На чолі підприємства стоїть генеральний директор, який здійснює загальне керівництво підприємства (наприклад, укладає договори на постачання продукції в організації та установи, відвідує конференції, відповідає за постачання обладнання в разі їх зносу, технічного старіння). Йому безпосередньо підпорядковуються заступник з кадрів, комерційний директор і головний механік, які в свою чергу завідують довіреними їм підрозділами.
Головний механік підприємства підпорядковується генеральному директору. Він здійснює безпосередньо керівництво відділом ремонту транспортних засобів. Основними функціями головного механіка є:
- Забезпечення роботи автотранспорту підприємства;
- Організація випуску рухомого складу на лінію;
- Контроль за дотриманням водіями правил технічної експлуатації автотранспортних засобів;
- Контроль за забезпеченням паливно-мастильних матеріалів, за своєчасним обслуговуванням та правильним зберіганням рухомого складу.
Заступник генерального директора з комерційних питань підпорядковується генеральному директору підприємства. Його основними функціями є:
- Керівництво ввіреними підрозділами;
- Керівництво фінансово-господарською діяльністю підприємства;
- Контроль за матеріально-технічним забезпеченням підприємством, фінансовими та економічними показниками діяльності підприємства, за правильним використанням банківського кредиту, виконання договірних зобов'язань щодо постачання продукції;
- Координація роботи підпорядкованих йому служб і підрозділів;
- Взаємодія з іншими підприємствами в процесі виконання функціональних обов'язків.
У його підпорядкуванні знаходяться 3 структурні підрозділи. Розглянемо основні функції цих підрозділів.
Бухгалтерія.
До складу бухгалтерії входять бухгалтера і касир, керівництво бухгалтерії здійснює головний бухгалтер.
Основними функціями бухгалтерії є:
- Організація бухгалтерського обліку господарсько-фінансової діяльності і контроль за економним використанням матеріальних, трудових і фінансових ресурсів, збереження власності підприємства;
- Формувати відповідно до законодавства про бухгалтерський облік облікову політику, виходячи зі структури й особливостей діяльності підприємства, необхідності забезпечення його фінансової стійкості;
- Організація обліку майна, зобов'язань і господарських операцій, що надходять, основних коштів;
- Забезпечення складання балансу й оперативних зведених звітів про доходи і витрати коштів, про використання бюджету, іншої бухгалтерської та статистичної звітності, подання їх у встановленому порядку у відповідні органи.
Начальник відділу постачання здійснює керівництво оптовим відділом.
Основними функціями менеджерів є:
- Здійснювати роботу щодо забезпечення підприємства всіма необхідними для його діяльності товарами та їх раціонального використання;
- Визначати потребу підприємства в товарах і послугах;
- Вести договірну роботу з формування і розширення господарських зв'язків з постачальниками і покупцями;
- Відстежувати кон'юнктуру ринку, асортименту виробів, конкурентного середовища;
- Здійснювати контроль за виконанням постачальниками договірних зобов'язань, кількістю та якістю вступників товарів;
- Брати участь у формуванні цін на товари і послуги;
- Вести оперативний облік руху матеріальних ресурсів, наявності товарних запасів.
Відділ кадрів веде роботу з приймання кадрів, а також займається підвищенням кваліфікації працівників.
Необхідно відзначити, що деякі функції, такі як атестація персоналу, підвищення його кваліфікації здійснюються не на належному рівні і не регулярно. Оцінка персоналу здійснюється в основному при прийомі на роботу, під час співбесід та оцінці анкетних даних. Оцінка здійснюється, як правило, менеджером з кадрів і є суто суб'єктивною. Витрати на здійснення функцій управління персоналом незначні, тому що всі функції реалізуються власними силами, але від цього страждає якісний рівень їх виконання.
На підприємстві працює метод непрямого впливу. Начальник створює умови для здійснення цілей, а службовці досягає результатів. Мета організації - задоволеність клієнтів в якісному продукті, відмінному сервісі і при цьому одержання прибутку.
У компанії застосовуються такі методи управління персоналом: адміністративні, економічні та соціально-психологічні.
- Адміністративні - видання наказів, розпоряджень; відбір і розстановка кадрів, розробка посадових інструкцій; встановлення адміністративних санкцій і заохочень;
- Економічні - техніко-економічний аналіз, планування; ціноутворення, оподаткування; економічний метод управління, коли існує матеріальна зацікавленість менеджерів. Менеджер застосовує різні методи для досягнення результативності, економічний метод при цьому є найефективнішим, оскільки існує пряма залежність: чим більше продукції продав, тим більше отримав прибутку.
- Соціально-психологічні - соціальний аналіз у колективі, створення творчої атмосфери в колективі, участь працівників в управлінні; створення нормального психологічного клімату, розвиток у працівників ініціативи.
Адміністративні методи використовують у своїй роботі генеральний та комерційний директор, а також начальники служб і відділів при відборі кадрів.
Економічні методи використовують в основному працівники фінансового відділу та бухгалтерії.
Соціально-психологічними методами користуються всі керуючі, а також самі працівники компанії.
2.2 Аналіз товаропросування підприємства
На основі асортиментного переліку здійснемо структуру товарообігу
У таблиці 2.3 представимо структуру товарообігу Северодвінську представництва компанії.
Таблиця 2.1
Структура товарообігу
| Напрям діяльності | Товарообіг | |||||
| 2008 рік | 2009 рік | 2010 рік | ||||
| тис. грн. | вага, % | тис. грн. | вага, % | тис. грн. | вага, % | |
| Молоко | 1 272 | 5,5 | 1 815 | 6,9 | 2 211 | 6,9 |
| Масло | 10 568 | 46,0 | 12 173 | 46,4 | 15 432 | 47,8 |
| Сир | 8 829 | 38,4 | 9 725 | 37,1 | 11 208 | 34,7 |
| Морозиво | 2 316 | 10,1 | 2 526 | 9,6 | 3 423 | 10,6 |
| Всього | 22 985 | 100,0 | 26 239 | 100,0 | 32 274 | 100,0 |
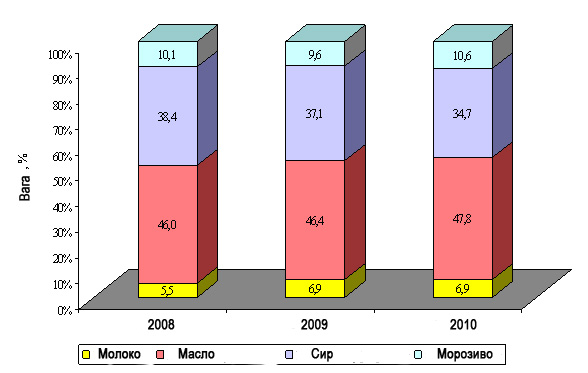
Рис. 2.1 Структура товарообігу
Таким чином, в структурі товарообігу підприємства не відбулося значних змін, основну частку протягом всього аналізованого періоду займають масло, частка товарообігу даного виду в 2008 році займала 45,0%, а в 2010 році частка даної категорії товару зросла до 47,8% .
Найменшу частку в структурі товарообігу протягом всього аналізованого періоду займають морозиво, так питома вага цієї категорії продукції у 2008 році становив 5,5%, а в 2010 році він збільшився на 1,4% і склав 6,9%.
У таблиці 2.2 проаналізуємо динаміку товарообігу підприємства.
Таблиця 2.2
Аналіз товарообігу за 2008-2010 роки
| Напрям діяльності | Товарообіг, тис. грн. | Динаміка | |||||||
| 2008 рік | 2009 рік | 2010 рік | 2009 – 2008 | 2010 – 2009 | 2010 – 2008 | ||||
| тис. грн. | % | тис. грн. | % | тис. грн. | % | ||||
| Молоко | 1 272 | 1 815 | 2 211 | 543 | 42,7 | 396 | 21,8 | 939 | 73,9 |
| Масло | 10 568 | 12 173 | 15 432 | 1 605 | 15,2 | 3 259 | 26,8 | 4 864 | 46,0 |
| Сир | 8 829 | 9 725 | 11 208 | 896 | 10,1 | 1 483 | 15,2 | 2 379 | 26,9 |
| Морозиво | 2 316 | 2 526 | 3 423 | 210 | 9,1 | 897 | 35,5 | 1 107 | 47,8 |
| Всього | 22 985 | 26 239 | 32 274 | 3 254 | 14,2 | 6 035 | 23,0 | 9 289 | 40,4 |
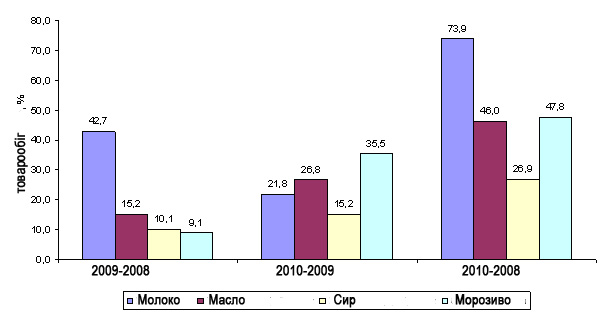
Рис.2.2 Динаміка товароруху
В цілому товарообіг підприємства в 2010 році по відношенню до 2008 року збільшився на 9 289 тис. грн., або на 40,4%, так само слід зазначити, що по відношенню до попереднього року спостерігається позитивна динаміка товарообігу на 6035 тис. грн. , або на 23,0%.
Так як підприємство працює на території всієї України, то далі в таблиці 2.3 проаналізуємо географічну структуру каналів товароруху.
Таблиця 2.3
Структура географії каналів товароруху
| Область | Товарообіг | |||||
| 2008 рік | 2009 рік | 2010 рік | ||||
| тис. грн. | вага, % | тис. грн. | вага, % | тис. грн. | вага, % | |
| Хмельницька | 10 127 | 44,1 | 11 542 | 44,0 | 14 431 | 44,7 |
| Київська | 7 322 | 31,9 | 8 823 | 33,6 | 11 212 | 34,7 |
| Вінницька | 3 512 | 15,3 | 3 912 | 14,9 | 4 303 | 13,3 |
| Інші області | 2 024 | 8,8 | 1 962 | 7,5 | 2 328 | 7,2 |
| Всього | 22 985 | 100,0 | 26 239 | 100,0 | 32 274 | 100,0 |
Таким чином, структура товароруху зазнала деяких змін, намітилася тенденція зростання частки товарообігу Київської області, так питома вага продажу в 2010 році склав 34,7%, проти 31,9% у 2008 році, тобто частка зросла на 2,8%.
У таблиці 2.4 представимо динаміку руху товару.
Таблиця 2.4
Аналіз руху товару за 2008-2010 роки
| Область | Товарообіг, тис. грн. | Динаміка | |||||||
| 2008 рік | 2009 рік | 2010 рік | 2009 – 2008 | 2010 – 2009 | 2010 – 2008 | ||||
| тис. грн. | % | тис. грн. | % | тис. грн. | % | ||||
| Хмельницька | 10 127 | 11 542 | 14 431 | 1 415 | 14,0 | 2 889 | 25,0 | 4 304 | 42,5 |
| Київська | 7 322 | 8 823 | 11 212 | 1 501 | 20,5 | 2 389 | 27,1 | 3 890 | 53,1 |
| Вінницька | 3 512 | 3 912 | 4 303 | 400 | 11,4 | 391 | 10,0 | 791 | 22,5 |
| Інші області | 2 024 | 1 962 | 2 328 | -62 | -3,0 | 366 | 18,7 | 304 | 15,0 |
| Всього | 22 985 | 26 239 | 32 274 | 3 254 | 14,2 | 6 035 | 23,0 | 9 289 | 40,4 |
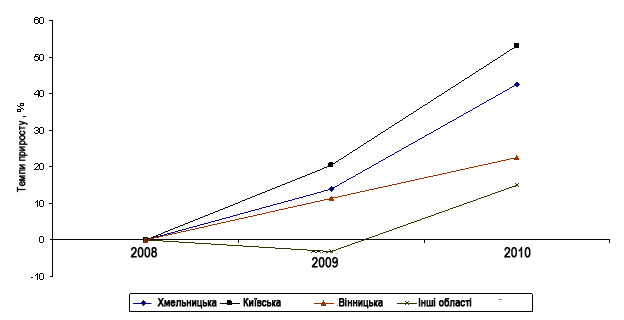
Рис. 2.3 Динаміка товаропросування
За аналізований період обсяг товарообігу підприємства збільшився на 40,4%, що відбулося в основному за рахунок зростання продажів в Київській та Вінницькій областях, приріст товарообігу по яких склав 53,1% і 42,5%, відповідно.
2.3 Аналіз прибутку та рентабельності
Аналіз обсягу випуску і реалізації продукції є частиною управлінського аналізу і здійснюється з метою обгрунтування управлінських рішень на підвищення ефективності виробництва.
Беззбитковий (критичний) обсяг продажів розраховується з рівняння, заснованого на рівності виручки від реалізації продукції і суми постійних і змінних витрат, що випливають з визначення беззбитковості:
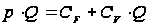
де - ціна одиниці
продукції;
 - Кількість
одиниць реалізованої
продукції;
 -
Постійні витрати;
 -
Змінні витрати
у витратах на
одиницю продукції.
Для визначення критичного обсягу продажів і запасу фінансової міцності підприємства проведемо аналіз витрат.
Таблиця 2.5
Структура витрат ЗАТ «Хмельницька Маслосирбаза»
| Вид витрат | Витрати | |||||
| 2008 рік | 2009 рік | 2010 рік | ||||
| Тис. грн.. | вага, % | Тис. грн.. | вага, % | Тис. грн.. | вага, % | |
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| Постійні витрати всього, в т.ч. | 5 773 | 31,9 | 7 480 | 33,2 | 10 010 | 32,8 |
| - ЗП персоналу | 4 050 | 22,4 | 5 346 | 23,7 | 7 200 | 23,6 |
| - Податок | 1 053 | 5,8 | 1 390 | 6,2 | 1 872 | 6,1 |
| - оренда складу та офісу | 228 | 1,3 | 252 | 1,1 | 276 | 0,9 |
| - комунальні платежі | 94 | 0,5 | 108 | 0,5 | 144 | 0,5 |
| - амортизація | 204 | 1,1 | 231 | 1,0 | 339 | 1,1 |
| - інші витрати | 144 | 0,8 | 153 | 0,7 | 179 | 0,6 |
| Перемінні витрати всього, в т.ч. | 12 344 | 68,1 | 15 056 | 66,8 | 20 470 | 67,2 |
| - собівартість товару | 9 194 | 50,7 | 10 496 | 46,6 | 12 910 | 42,4 |
| - транспортні витрати | 3 150 | 17,4 | 4 560 | 20,2 | 7 560 | 24,8 |
| Всього витрат | 18 117 | 100,0 | 22 536 | 100,0 | 30 480 | 100,0 |
Аналіз структури витрат підприємства показав, що найбільшу частку у витратах підприємства займають постійні витрати, але слід звернути увагу, що із зростанням товарообігу частка постійних витрат знижується.
У таблиці 2.6 проведемо аналіз динаміки витрат компанії.
Таблиця 2.6
Аналіз витрат за 2008-2010 роки
| Вид витрат | Витрати тис. грн | Динаміка | |||||||
| 2008 рік | 2009 рік | 2010 рік | 2009 – 2008 | 2010 – 2009 | 2010 – 2008 | ||||
| Тис. грн. | % | Тис. грн. | % | Тис. грн. | % | ||||
| Постійні витрати всього, в т.ч. | 5 773 | 7 468 | 10 010 | 1 695 | 29,4 | 2 542 | 34,0 | 4 237 | 73,4 |
| - ЗП персоналу | 4 050 | 5 346 | 7 200 | 1 296 | 32,0 | 1 854 | 34,7 | 3 150 | 77,8 |
| - Податок | 1 053 | 1 390 | 1 872 | 337 | 32,0 | 482 | 34,7 | 819 | 77,8 |
| - оренда складу та офісу | 228 | 240 | 276 | 12 | 5,3 | 36 | 15,0 | 48 | 21,1 |
| - комунальні платежі | 94 | 108 | 144 | 14 | 14,9 | 36 | 33,3 | 50 | 53,2 |
| - амортизація | 204 | 231 | 339 | 27 | 13,2 | 108 | 46,8 | 135 | 66,2 |
| - інші витрати | 144 | 153 | 179 | 9 | 6,3 | 26 | 17,0 | 35 | 24,3 |
| Перемінні витрати всього, в т.ч. | 12 344 | 15 056 | 20 470 | 2 712 | 22,0 | 5 414 | 36,0 | 8 126 | 65,8 |
| - собівартість товару | 9 194 | 10 496 | 12 910 | 1 302 | 14,2 | 2 414 | 23,0 | 3 716 | 40,4 |
| - транспортні витрати | 3 150 | 4 560 | 7 560 | 1 410 | 44,8 | 3 000 | 65,8 | 4 410 | 140,0 |
| Всього витрат | 18 117 | 22 524 | 30 480 | 4 407 | 24,3 | 7 956 | 35,3 | 12 363 | 68,2 |
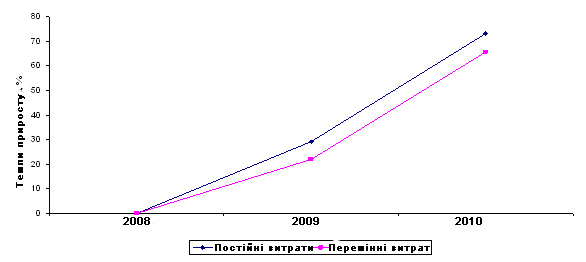
Рис. 2.4 Динаміка витрат підприємства
За аналізований період витрати підприємства виросли на 12 363 тис. грн., або на 68,2%, у тому числі постійні витрати зросли