Маркетинговый план холдинговой компании ТЕКО-Днепрометиз
Рост потребления предполагается, в основном, в странах Азии, Ближнего Востока и Южной Америки, для других регионов мира ожидаются незначительные колебания в объемах спроса. Наиболее динамичные темпы прироста потребления металлопродукции прогнозируются в Китае - на 26% за пять лет, или 4,8% среднегодовые. К 2005 году он будет нуждаться в 165 млн. тонн металла. В Японии,
Для сравнения, ожидается падение потребления до 70 млн. тонн в год, т. к. экономические темпы роста здесь относительно медленные, и металлургическая интенсивность падает.
В мировой черной металлургии продолжает развиваться и углубляться система международного разделения труда (МРТ). Прежде всего, растут объемы мировой торговли металлопродукцией; на мировом рынке черных металлов усиливается специализация стран на поставках той или иной продукции. Развитые страны стремятся закрепить за собой нишу наиболее высокотехнологичной и дорогой продукции высоких переделов, оставляя развивающимся странам и странам СНГ роль поставщиков на мировой рынок продукции с низкой добавленной стоимостью - передельного чугуна, полуфабрикатов и некоторых видов проката.
Сырье
Производство сырья.
За 6 месяцев 2001 года производство сортового проката в Украине составило 7,828 4 миллиона тонн (включая заготовку на экспорт), что на 25,2% превысило аналогичный показатель 2000 года, хотя июньский показатель оказался на 4% ниже, чем объем производства в мае сего года. При этом было изготовлено 830,5 тысячи тонн катанки (что на 15,8% меньше, чем год назад), и 16,8 тысячи тонн сортовой холоднотянутой стали (рост - 56%).
Выпуск сортового проката на МК Криворожсталь вырос на 18%-до 2,867 миллиона тонн, в том числе производство арматуры увеличилось на 36%, до 1,6 миллиона тонн, катанки - уменьшилось на 21%, до 519 тысяч тонн. Макеевский МК в первом полугодии 2001 года изготовил 180,3 тысячи тонн катанки, что на 9% меньше, чем год назад, а объем отгрузки квадратной заготовки (через трейдеров - на экспорт) в 2,5 раза превысил уровень 6 месяцев 2000 года и достиг 300 тысяч тонн. Производство катанки на Енакиевском МЗ выросло незначительно - на 1,5% - и составило 132 тысячи тонн, при этом уменьшился объем экспорта квадратной заготовки.
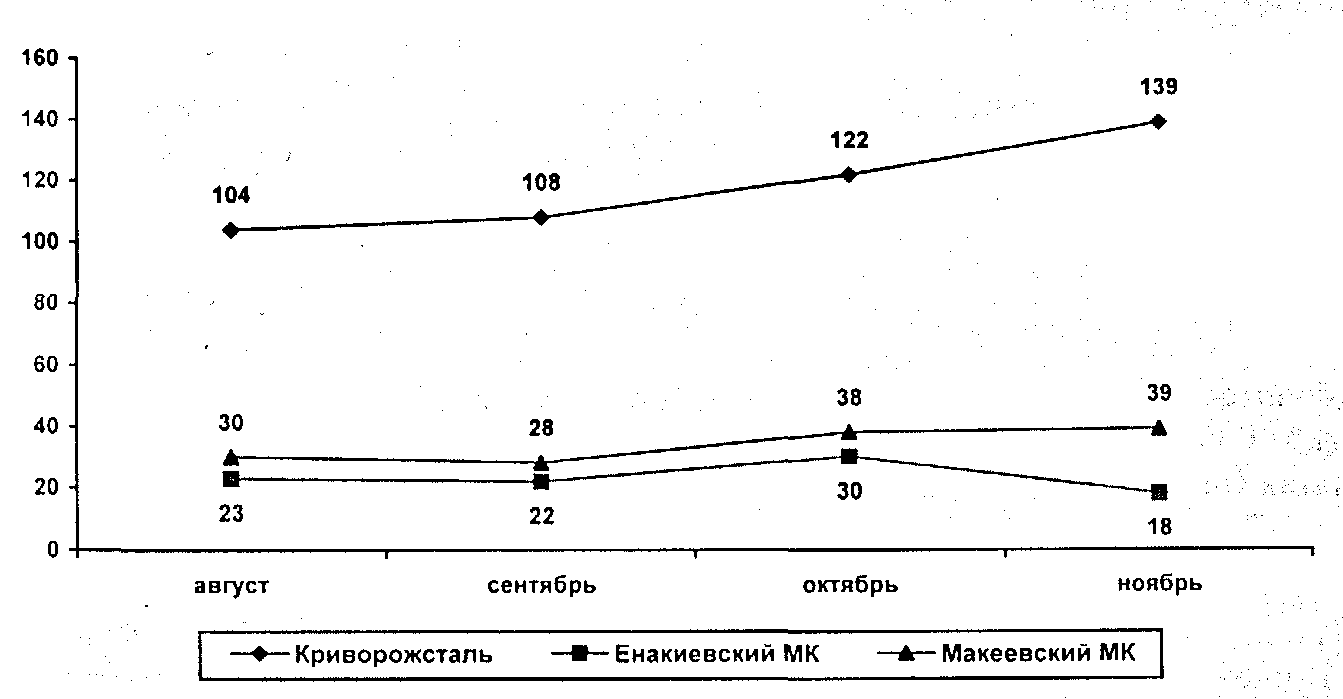
Производство катанки в ноябре увеличилось на 3% до 196 тыс. тонн, в том числе на Криворожстали производство катанки составило 139 тыс. тонн, что выше уровня октября на 14%, на Енакиевском МЗ производство составило 18 тыс.тонн (-39%). Производство катанки на Макеевском МК выше октябрьского уровня на 2% и составило 39 тыс. тонн.
Диаграмма 8. Динамика производства катанки
Цены на сырье.
На рынке катанки цены за месяц не изменились. В IV квартале завершается сезон максимальной строительной активности, поэтому спрос и, соответственно, цены на арматуру и катанку расти не будут. Кроме того, на этих рынках наметилась тенденция к сокращению производства. Прогнозируется снижение закупок -арматуры Ираком, который является одним из самых крупных потребителей арматуры украинского производства, особенно негативно это может отразиться на деятельности КГГМК «Криворожсталь».
Таблица 3. Цены на катанку рядовую
|
Месяц |
Российский рынок, $/г, $1/29,4 руб. |
Украинский рынок, $/1, $1/5,339 грн. |
||
|
min |
max |
min |
max |
|
|
Октябрь |
137,0 |
233,0 |
170,0 |
262,0 |
|
Ноябрь |
137,0 |
233,0 |
170,0 |
262,0 |
Источник: Металл Украины
Розница в ценах на горячекатаную катанку из России и Украины, при поставках из портов на Черном море составляет 20 долларов США за тонну, и, согласно прогнозам российских трейдеров, в ближайшее время не изменится.
В последнее время на мировых рынках катанки наблюдается некоторое снижение максимального уровня цен, вследствие чего растут объемы импорта в США. На украинском рынке цены сохраняются на уровне мая-июня, в том числе у производителей - на катанку диаметром 6,5 миллиметра - в интервале от 1090 т-гривен/тонна до 1680 гривен/тонна с учетом НДС. Цены при экспорте из Украины в интервале 170-180 USD/t, FOB.
Рыночные аналитики Северной Европы заявили, что не ожидают изменений в ценах на катанку, произведённую в странах СНГ.
Экспорт сырья.
По данным Госкомстата Украины, в 1999 году из Украины было экспортировано всего около 1747 тыс. тонн катанки, из них в США - 163 тыс. тонн, в 2000 году из Украины в США было экспортировано 273 тыс. тонн катанки. Еще больше катанки было поставлено в Африку (198 тыс. тонн), в восточную и центральную Европу почти 300 тыс. тони.
Потребность в катанке на мировых рынках всегда была велика - в частности, в 2000 году использование катанки в мире оценивается примерно в 80 млн. тонн, (для сравнения: арматурной стали - 65 млн. тонн, конструкционных профилей - 50 млн. тонн).
ЗА 6 месяцев 2001 года на Украине было произведено 14,68 миллиона тони общего и 1.68 миллиона тонн готового проката. За этот же период на экспорт было отгружено, по данным "Металл Эксперта", 11,595 миллиона тонн металлопроката, а экспортировано 271,4 тысячи тонн металлопроката. При этом следует отметить, что экспорт проката вырос на 28,8%, а импорт на 68% в сравнении с аналогичными показателями прошлого года.
Условная средняя цена при экспорте тонны проката, составлявшая в первом полугодии 2000 года 173,3 USD, возросла в этом году до 181 USD за счет роста цен при экспорте длинномерного проката и полуфабрикатов, а также некоторого сокращения доли продаж чугуна и полуфабрикатов в общем объеме экспорта черных металлов из Украины.
В текущем году улучшение экономической ситуации в ряде стран Юго-Восточной
Азии, Ближнего Востока, России и других обусловило некоторое перераспределение товарных потоков экспорта черных металлов из Украины по сравнению с 2000 годом. Так, доля поставок в Юго-Восточную Азию выросла с 26,6% до 30,3%, в регион Ближнего Востока - с 25,5% до 27,7%, в страны СНГ - с 7,3% до 10,7% (без чета изделий из черных металлов); несколько возросла доля поставок в Африку и Южную Америку. И, напротив, ухудшение экономической ситуации в США и странах Восточной Европы обусловило снижение роли этих рынков сбыта для Украины с 11,8% до 1% и с 10% до 8,4% соответственно. Ценовая эффективность экспорта черных металлов в целом наиболее привлекательна при поставках в страны бывшего СССР, на втором месте - страны Африки и на третьем – Северной Америки.
В первом полугодии 2001 года Украина экспортировала 810 тысяч тонн катанки и 1835 тысяч тонн арматуры, что в сумме составило 2,645 миллиона тонн - 18% всего спорта черных металлов, или 23% экспорта готового проката (по тоннажу).
цельный вес экспорта этих видов проката по стоимости поставок несколько выше - 11,3% от всего экспорта черных металлов и 25,6% от экспорта готового проката.
МАРКЕТИНГОВАЯ СТРАТЕГИЯ
Общей стратегией предприятий холдинга является стратегия снижения
себестоимости, которая позволит добиться максимального финансового эффекта от внедрения маркетинговых ценовых стратегий. Для кардинального улучшения ситуации необходимо проведение внутренней реструктуризации производственно-организационной структуры предприятия и снижения издержек производства.
Деятельность компании в планируемый период можно условно разбить на два этапа.
Этап внедрения на рынке.
Продолжительность этапа - 4-5 месяцев.
На данном этапе предполагается решение следующих задач:
1. наработка клиентской базы;
2. увеличение объемов продаж;
3. завоевание лидерства по показателям доли рынка;
4. создание положительного имиджа Торгового Дома.
На этом этапе решается также ряд задач организационно-техническою характера,
Которые должны обеспечить выход на рынок и подготовить реализацию стратегии "глубокого проникновения", которая составит содержание второго этапа.
2. Этап глубокого проникновения.
Этот этап предусматривает реализацию мероприятий по:
1. повышению качества продукции;
2. расширению ассортимента продукции;
3. проникновению в новые географические сегменты рынка.
Решение этих задач будет осуществляться с помощью комплекса взаимосвязанных мероприятий по товарной политике, ценообразованию, распределению продукции и активизации рекламных усилий, что приведет к повышению конкурентоспособности предприятия на рынке.
С
Учетом анализа
состояния и
тенденций
развития внутреннего
и внешнего
рынков В основу
маркетинговой
стратегии
положена концепция
концентрированного
маркетинга
на первом
этапе с постепенным
переходом
на стратегию
дифференцированного
маркетинга
на втором этапе.
Эта стратегия
ориентирована
на покупателей
и маркетинговые
программы,
которые соответствуют
их мотивам и
представлениям.
Поэтому, как
правило, обеспечивает
более высокий
объем продаж
и
меньший, но
сравнению со
стратегией
концентрированного
маркетинга,
уровень
риска.
Основными маркетинговыми целями предприятия на 2002 год являются:
Увеличение рыночной доли предприятия с 29% до 32%.
Увеличение объема продаж в 2002 году до 121228 тонн в год, в том числе на внутреннем рынке до 53790 тонн, на внешнем рынке до 67438 тонн
Увеличение доли продаж на внутреннем рынке с 40% до 44%, и, соответственно, снижение доли экспорта с 60% до 56%.
Изменение структуры клиентов в сторону конечных потребителей и увеличение их доли с 36% до 50%.
Увеличение в структуре реализации доли продукции с большей частью добавленной стоимости - более прибыльной продукции.
Географическое расширение продаж на всю территорию Украины, выход на новые зарубежные рынки - Северная Америка, Европа, Азия, страны СНГ.
Переход на дифференцированную стратегию маркетинга для рынков проволоки, крепежа и электродов, разработка плана мероприятий по углубленному исследованию сегментов и развитию каждого из них.
Товарная стратегия
Стратегия по развитию товарных позиций основывается на базе учета рыночных тенденций, действий конкурентов и пожеланий потребителей.
Основными направлениями товарной стратегии предприятия являются:
повышение качества производимой продукции;
внедрение новых видов расфасовки, упаковки и маркировки продукции;
расширение ассортимента за счет продукции других производителей;
внесение изменений в существующий сортамент производимой продукции;
производство новых видов метизной продукции;
Мероприятия указаны в порядке очередности внедрения и увеличения финансовых затрат на их реализацию.
I. Стратегическим путем повышения качества является контроль за всеми стадиями производственного процесса. В первую очередь необходимо повысить требования к качеству входящего сырья, так как в последнее время наблюдается тенденция к снижению качества катанки, поставляемой на заводы, что сказывается на качестве Конечной продукции.
Предлагается перевести функции закупок сырья в Торговый Дом и перейти на давальческую схему работы Торгового Дома с заводами. Данная схема позволит контролировать качество и цены сырья, а также снизить себестоимость конечной продукции.
В дальнейшем возможен переход на закупку стали и ее дальнейшую промпереработку в катанку на металлургических комбинатах.
II. При анализе потребностей клиентов выявлена необходимость изменения существующих видов упаковки и расфасовки продукции предприятия.
существующая упаковка метизной продукции, в частности промышленного Крепежа, в деревянные ящики по 50 кг. не отвечает рыночным требованиям. В связи с этим предлагается, после проведения дополнительного исследования, внедрить новые виды упаковки и расфасовки продукции предприятия, в частности, болтов, гаек, гвоздей, шурупов и винтов для реализации на внутреннем рынке.
также, согласно пожеланиям основных зарубежных клиентов, рекомендуем изменить расфасовку проволоки и изготавливать мотки по 25 и 50 кг, а также мотки на катушках по 300 гр. (упаковка в пакеты по 10 штук).
Согласно требованиям как внешнего, так и внутреннего рынков, необходимо начать внедрение системы маркировки продукции бирками со штрих-кодами.
III. Рост строительства вызывает постоянный спрос на современные строительные материалы. При проведении современного евроремонта используются крепежные изделия, которые принципиально отличаются от отечественных аналогов.
Производственные мощности предприятия не позволяют производить продукцию
данного вида. Именно в связи с этим целесообразно стать дилером ведущих
зарубежных фирм по производству еврокрепежа. дилерство также позволит Торговому Дому проанализировать уровень спроса на данную продукцию, и, в далънейшем, установить оборудование по его производству на заводе.
Для достижения стратегической цели предприятия и расширения товарного Ассортимента также целесообразно стать торговым представителем Лосино--островского электродного завода (Россия), которое выпускает полный спектр
элекродов различного назначения. Цены на продукцию указанного предприятия
существенно ниже цен украинских производителей, а качественные характеристики отвечают мировым стандартам.
также, при наличии заказов на продукцию, которая не производится предприятиями Холдинга, рекомендуется заключение дилерских договоров с украинскими производителями.
Дилерская схема работы позволит изучить спрос на данные виды продукции занять устойчивое положение на рынке. В дальнейшем возможно приобретение подобного оборудования и производство продукции на собственных производственных мощностях,
IV. Проведенный предварительный обзор рынка показывает, что на рынке Украины постоянно возрастает спрос на промышленный крепеж с дополнительной термической обработкой и различным покрытием, так как полимеризация, хромирование, оцинкование и анодирование.
Указанная продукция производится в Украине в недостаточном количестве, и завозится из-за рубежа. Дополнительное покрытие обеспечивает внешний товарпый Вид продукции, увеличивает срок службы и расширяет сферу применения Крепежных изделий.
В связи с этим целесообразно установить оборудование по термической обработке и покрытию крепежных изделий, что позволит занять нишу на рынке еврокрепежа.
V. Постоянные изменения в отраслях, потребляющих метизную продукцию, влекут появление потребностей в новых видах метизной продукции, что в свою очередь требует внесения изменений в существующую номенклатуру продукции предприятия.
Предварительные
исследования
рынка метизной
продукции
выявили
следующие
тенденции. ,
На рынке Украины повышенным спросом пользуются болты и гайки различных типоразмеров. В частности, потребителей интересуют большие размеры (до М40)
промышленного крепежа, которые на данный момент предприятие не производит.
основным производителем данного вида продукции является Дружковский метизный завод. Но, так как это предприятие специализируется на производстве железнодорожного крепежа, рассматриваемые изделия производятся в недостаточном количестве.
Также, повышение активности строительных, реставрационных и ремонтных работ увеличило спрос на вспомогательные строительные материалы. От наших постоянных клиентов регулярно поступают запросы на электроды различных видов (которые не производятся нашим предприятием), сварную сетку для строительных работ, омедненную сварочную проволоку СВ08Г2С.
На
внешнем рынке
отмечается
повышение
спроса на проволоку
с "тяжелым"
цинковым покрытием
2-го класса (для
стран с субтропическим
и тропическим
Климатом), гвозди
в ленте для
гвоздильных
автоматов и
гвозди лакированные.
Одной из главных
целей долгосрочного
стратегического
планирования
компании
должно
стать техническое
перевооружение
на заводах,
которое позволит
расширить
ассортимент
продукции и
ее качество.
Таким образом
улучшиться
конкурентоспособность
и прибыльность
предприятия.
Для внедрения всех предложенных мероприятий целесообразно внести изменения в организационную структуру предприятия и создать коммерческий отдел, который будет заниматься осуществлением мероприятий по поставке сырья, закупке смежной продукции других производителей для реализации через Торговый Дом.
Целями дальнейших маркетинговых исследований является детальная проработка Всех предложенных нововведений и выбор наиболее ошимальных для последующего их внедрения.
Ценовая стратегия
Политика ценообразования Холдинговой Компании состоит в установлении единой цены продажи продукции по всей территории Украины.
В связи с особенностями применения продукции предприятия и сезонностью спроса на различных этапах деятельности компании целесообразно применить сочетание двух стратегий ценообразования на рынке Украины - стратегии низких цен и сратегии дифференцированных цен.
Оновными целями ценовой политики предприятия первом квартале 2002 года является проникновение на рынок и захват доли рынка. Указанная цель достигается тем сохранения текущего уровня цен до начала весеннего строительного сезона (стратегия низких цен).
ЗА указанный промежуток времени закончится создание сети региональных представительств по Украине и системы сервисного обслуживания клиента, что позволит быстро и эффективно реагировать на запросы клиентов и создать положительный имидж Торгового Дома.
В связи с тем, что спрос на продукцию, которую производит предприятие, носит
сезонный характер, и достигает пика именно весной и осенью, запланированные мероприятия по продвижению продукции принесут наибольший эффект, повышение цены в начале весеннего строительного сезона этот период на 5-10% уволит получить дополнительную прибыль.
Одновременно с повышением цен с целью для увеличения объемов продаж целесообразно ввести систему скидок за объем заказа на товары, не пользующихся массовым спросом (стратегия дифференцированных цен).
После окончания сезона ремонтно-строительных работ необходимо установить Величину скидки в зависимости от группы продукции и объема заказа, на основе
дополнительного маркетингового и финансового анализа.
В качестве базового метода ценообразования при определении внутренних цен на продукцию избран метод среднерыночных цен. В соответствии с этим методом в качестве основы расчета выбраны внутренние цены конкурентов, с учетом особенностей их ценовой политики. Учтены также и собственные издержки производства.
В случае резкого изменения ситуации на рынке будет применяться стратегия конкурентных цен, которая предусматривает корректировку цены в зависимости от ценовой политики конкурентов.
При продаже на внешнем рынке используется стратегия договорных цеп, которая предусматривает индивидуальный подход к каждому экспортному заказу. Окончательная цена зависит от объема заказа и от страны-импортера.
Стратегия распределения
Стратегия распределения продукции состоит из следующих направлений.
1. Построение собственной сети региональных представительств;
2. Создание сети дилеров в регионах;
3. Высокий уровень сервисного обслуживания клиентов.
распределение продукции предприятий Холдинга строится по принципу создания сети региональных представительств параллельно с заключение дилерских договоров в областях.
Данная схема создания региональных представительств заключается в открытии офиса поддержки и оперативного склада в заданном регионе, которые будут осуществлять продажи продукции в регионе и обеспечивать качественный сервис на местах.
С целью обеспечения роста продаж и захвата региональных рынков следует привлечь крупные металлоторговые компании к заключению дилерских соглашений (скидка до 113%).
Условия дилерства.
Территориальное расположение, не смежное с региональным представительством.
Три месяца стабильной работы с Торговым Домом;
Постоянные заказы не менее 100 тонн продукции в месяц;
Упоминание имени Торгового Дома в собственной рекламе.
Схема товародвижения
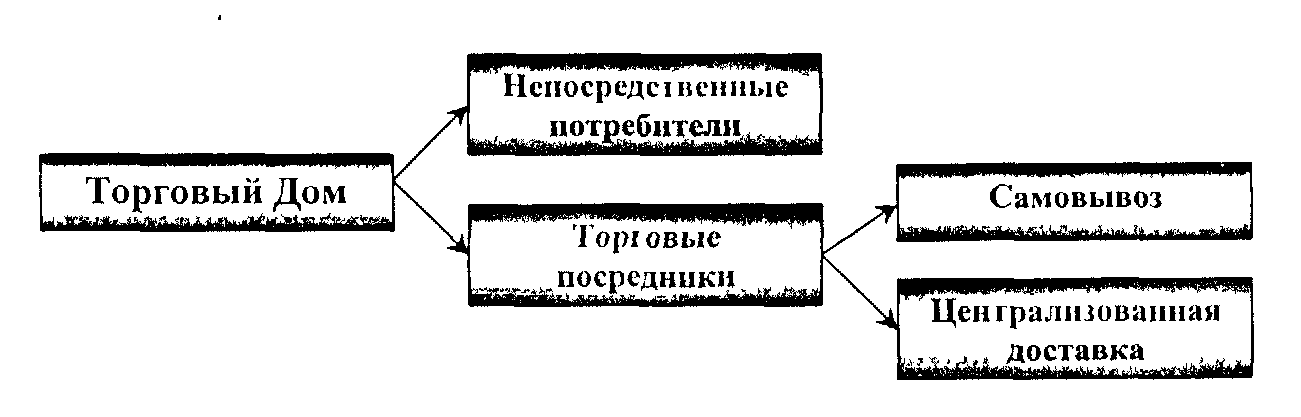
Для обеспечения наиболее качественного сервиса необходимо организовать и обеспечить:
1. Собственную складскую сеть с достаточным уровнем запасов продукции по всей номенклатуре и оптимальными условиями для хранения.
2. Высокоэффективную службу сервиса и сопровождения;
3. Конкурентоспособный уровень цен по доставке продукции;
4. Скорость выполнения заказа и возможность осуществления срочной поставки;
5. Готовность принять обратно поставленную продукцию, если в ней будет обнаружен дефект, и в кратчайший срок заменить её или компенсировать понесенный Потребителем ущерб.
Важным орудием в борьбе за экспортные заказы является четко построенная система логистики. Это позволяет не только обеспечить клиенту должный сервис, и приводит к снижению транспортных затрат и общей стоимости заказа.
Работа на внешнем рынке будет наиболее эффективна в случае наличия официальных дилеров или представительств в стране экспорта. Альтернативный вариант - работа с агентами. Это позволяет иметь своевременную информацию по конъюнктуре рынка, оперативно реагировать на изменения, стать ближе к клиенту и пониманию его потребностей.
На сегодняшний день наиболее перспективными для компании являются рынки Северной Америки, Средней Азии и Центральной Европы.
Для освоения зарубежных рынков предлагается несколько схем:
1. ЕМВ Expert Managementberatungsgesellschaft m.b.H - предложение от австрийской маркетинговой компании по освоению рынков Германии, Австрии и Швейцарии. Потенциальная группа клиентов на этом рынке составляет от 350 до 450 предприятий, с годовой потребностью от 50 до 200 тонн метизной продукции.
2.
Rohstoff und Stahlwarcnvertriebsges m.b.H - налаживание
дистрибютерской
сети
в Австрии и
Германии.
3. Открытие склада и производственного участка (сетка, гвозди) на юге Италии -выход на Средиземноморье.
4.
Выход
на рынки Северной
Америки через
сеть Harrisons-Trans-Service
и
Midland
Industries Limited, с
постепенным
переходом на
прямые контакты
с
клиентами.
5. Starwood Trading Limited - выход на рынки Великобритании.
6. Работа на рынке России через дилера в Москве - Сито-М.
7. Работа на европейском рынке через сеть собственных торговых агентов.
Стратегия продвижения
Для реализации миссии предприятия необходимо постоянно проводить мероприятия по продвижению как продукции, так и самого предприятия в целом.
Активное продвижение Торгового Дома на Украине осуществляется посредством ненаправленного воздействия на потенциальных клиентов через средства I кассовой информации.
Цели продвижения
Расширение рынков сбыта продукции;
Формирование бренда Торгового Дома;
Создание положительного имиджа компании.
Основная идея рекламной кампании:
1 этап - Торговый Дом ТАС - эксклюзивный представитель заводов-производителей «Днепрометиз» и «ТЕКО».
2 этап - Торговый Дом ТАС - поставщик высококачественной метизной продукции с налаженной системой сервиса.
Целевой аудиторией воздействия являются:
Руководители и начальники отделов материально-технического снабжения предприятий-производителей, использующих метизную продукцию как сырье или для обслуживания производства.
Руководители и специалисты крупно- и средне-оптовых торговых организаций, специализирующихся на металлоторговле или торговле стройматериалами.
Ключевые направления продвижения
Реклама
- размещение рекламы в СМИ (прайс-строки, блочная реклама)
- размещение прайс-строк в специализированных отраслевых изданиях
- размещение информации в каталогах и справочниках.
- размещение рекламы на торговых площадках в Интернет
- разработка сайтов Торгового Дома, Днепрометиза и ТЕКО.
рассылка печатной продукции (Direct-mail)
2. Участие в основных специализированных отраслевых выставках
- международные
- всеукраинские
- региональные
Cтимyлupoвaнue сбыта
Прямые продажи
Тестирование товара
Скидки
Дисконтные карты
4. PR
Презентация Торгового Дома
Имиджевые статьи
Пресс-конференции Сувенирная продукция
Создание бренда Торговый Дом ТАС
Создание фирменного стиля предприятия
Рекламные усилия направлены на расширение базы клиентов и увеличение объемов продаж в регионах. Пики рекламной активности соответствуют началу весеннего и Весеннего строительных сезонов.
Кривая рекламной активности
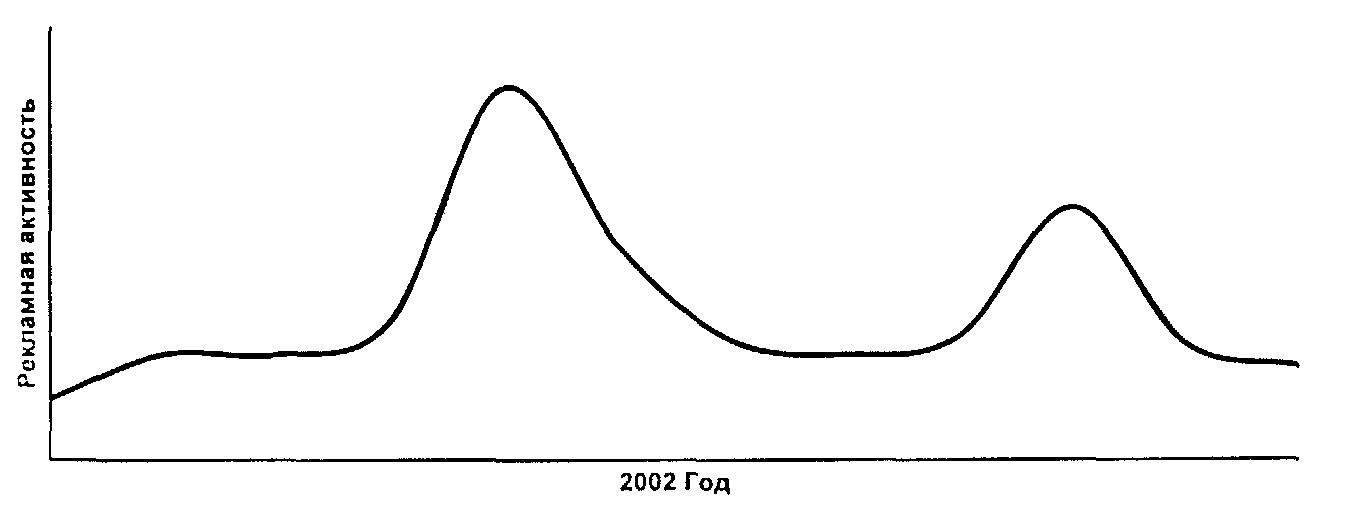
Ключевым мероприятием в процессе продвижения будет презентация-открытие «Торгового Дома ТАС», которая состоится в начале весеннего строительного
сезона. Остальные рекламные усилия будут создавать поддерживающий и
напоминающий эффект.
Наиболее эффективной будет стратегия целевого маркетинга, прежде всего это адресная почтовая рассылка, участие в специализированных выставках, каталогах и справочниках, прямые продажи торговыми представителями, укрепление связей с представителями потребителей.
ПРОГНОЗ ПРОДАЖА
Настоящим маркетинговым планом намечено увеличение объема продаж в 2002 году до 121228 тонн в год, в том числе на внутреннем рынке до 53790 тонн, на внешнем рынке до 67438 тонн.
Среднемесячные продажи в 2002 году планируется довести до 4483 тонн на внутреннем рынке и 5620 тонн на внешнем, что в целом по холдингу составит 10102 тонн в месяц.
В первом полугодие 2002 года намечено достижение следующих показателей:
- Продажи по Украине - 22150 тонн;
- Продажи на экспорт - 31808 тонн;
- В том числе по давальческой схеме - 14110 тонн;
- Итого по холдингу - 53958 тонн.
Среднемесячные отгрузки по Холдингу в первом полугодии составят 8993 тонн, в
том числе на внутреннем рынке 3692 тонн, на внешнем рынке - 5301 топи.
Во втором полугодии предполагается уйти от давальческой схемы работы и начать прямое сотрудничество с зарубежными клиентами. Это приведет к значительному увеличению объема собственных экспортных продаж.
На протяжении первого квартала в региональной структуре продаж на Украине произойдет перераспределение части продаж с Днепропетровского филиала на региональные представительства с дальнейшим постепенным ростом продаж по вcex представительствах.
При разработке прогноза продаж на 2002 год учтен фактор зависимости спроса от сезона, оказывающий значительное влияние на объем продаж. В зимний и летний периоды спрос на метизную продукцию снижается, (см. раздел «Анализ рыночных тенденций»,)
Прогнозные показатели разрабатывались совместно с руководителями отделов внутренних и внешних продаж Торгового Дома ТАС.
Прогноз продаж ХК ТЕКО-Днепрометиз
НА первое полугодие 2002 года
Объем продаж, тонн
|
Продукция |
январь |
февраль |
март |
Итого 1КВ. |
апрель |
май |
июнь |
Итого 2 КВ. |
Итого 1полУгодие |
% |
|
Проволока ОН т/н без покрытия |
1542 |
1400 |
1520 |
4462 |
1700 |
1850 |
2000 |
5550 |
10012 |
18,6% |
|
Проволока ОН т/о без покрытия |
430 |
300 |
370 |
1100 |
400 |
410 |
430 |
1240 |
2340 |
4,3% |
|
Проволока ОН оцинкованная т/н |
401 |
350 |
370 |
1121 |
410 |
430 |
500 |
1340 |
2461 |
4,6% |
|
Проволока ОН оцинкованная т/о |
1140 |
820 |
920 |
2880 |
1050 |
1160 |
1280 |
3490 |
6370 |
11,8% |
|
Проволока колючая |
90 |
200 |
210 |
500 |
220 |
220 |
220 |
660 |
1160 |
2.1% |
|
Проволока ВР-1 |
300 |
360 |
500 |
1160 |
600 |
670 |
800 |
2070 |
3230 |
6,0% |
|
Проволока СВОЗА |
120 |
140 |
150 |
410 |
150 |
150 |
150 |
450 |
860 |
1,6% |
|
Проволока СВ08Г2С |
360 |
420 |
490 |
1270 |
580 |
660 |
810 |
2050 |
3320 |
6,2% |
|
Гвозди |
310 |
400 |
480 |
1190 |
540 |
600 |
680 |
1820 |
ЗОЮ |
5,6% |
|
Электроды |
240 |
270 |
400 |
910 |
480 |
550 |
600 |
1630 |
2540 |
4,7% |
|
Болты |
300 |
375 |
445 |
1120 |
465 |
465 |
465 |
1395 |
2515 |
4,7% |
|
Гайки |
100 |
120 |
140 |
360 |
150 |
150 |
150 |
450 |
810 |
1,5% |
|
Заклепки |
0,5 |
0,5 |
0,6 |
1,6 |
0,7 |
0,8 |
0.9 |
2,5 |
4 |
0,0% |
|
Шурупы |
60 |
60 |
70 |
190 |
100 |
110 |
115 |
325 |
515 |
1.0% |
|
Винты |
30 |
30 |
33 |
93 |
39,6 |
45 |
54 |
138,6 |
232 |
0.4% |
|
Шплнты |
39 |
37 |
40 |
116 |
48 |
58 |
70 |
176 |
292 |
0,5% |
|
Сетка "Рабица" кв, м |
5680 |
5680 |
7384 |
18744 |
8861 1 |
0190 |
11209 |
30260 |
49004 |
|
|
Сетка "Рабица", тонн |
11 |
14 |
16 |
41 |
20 |
23 |
25 |
67 |
108 |
0,2% |
|
Сетка канилированная |
9 |
9 |
10 |
28 |
12 |
14 |
15 |
40,98 |
69 |
0,1% |
|
Итого проволока |
4383 |
3990 |
4530 |
12903 |
5110 |
5550 |
6190 |
16850 |
29753 |
55,1% |
|
ИтогоГВОЗДИ |
310 |
400 |
480 |
1190 |
540 |
600 |
680 |
1820 |
ЗОЮ |
5,6% |
|
Итогоэлектроды |
240 |
270 |
400 |
910 |
480 |
550 |
600 |
1630 |
2540 |
4,7% |
|
Итогокрепеж |
530 |
623 |
729 |
1881 |
803 |
829 |
855 |
2487 |
4368 |
8,1% |
|
Итого сетка |
20 |
23 |
26 |
69 |
32 |
36 |
40 |
108 |
177 |
0,3% |
|
Итого внутренний рынок |
2550 |
2800 |
3400 |
8750 |
4000 |
4400 |
5000 |
13400 |
22150 |
41,1% |
|
Итого экспорт |
4933 |
5005 |
5265 |
15203 |
5365 |
5565 |
5675 |
16605 |
31808 |
58,9% |
|
В т.ч. по давальческой схеме |
2000 |
2500 |
2500 |
7000 |
2400 |
2400 |
2310 |
7110 |
14110 |
|
|
Итого продажи по холдингу, тонн |
7483 |
7805 |
8665 |
23953 |
9365 |
9965 |
10675 |
30005 |
53958 |
100,0% |
Прогноз продаж на внутреннем рынке на первое полугодие 2002 года
Объем продаж, тонн
|
Продукция |
январь |
февраль |
март |
Итого 1кв. |
апрель |
май |
июнь |
Итого 2 кв. |
Итого 1 полугодие |
|
Проволока ОН т/н без покрытия |
350 |
350 |
420 |
1120 |
500 |
550 |
600 |
1650 |
2770 |
|
Проволока ОН т/о без покрытия |
100 |
100 |
120 |
320 |
150 |
160 |
180 |
490 |
810 |
|
Проволока ОН оцинкованная т/н |
170 |
170 |
170 |
510 |
210 |
230 |
300 |
740 |
1250 |
|
Проволока ОН оцинкованная т/о |
120 |
120 |
120 |
360 |
150 |
160 |
180 |
490 |
850 |
|
Проволока колючая |
50 |
50 |
50 |
150 |
60 |
60 |
60 |
180 |
330 |
|
Проволока ВР-1 |
300 |
360 |
500 |
1160 |
600 |
670 |
800 |
2070 |
3230 |
|
Проволока СВ08А |
120 |
140 |
150 |
410 |
150 |
150 |
150 |
450 |
860 |
|
Проволока СВ08Г2С |
300 |
360 |
430 |
1090 |
520 |
600 |
750 |
1870 |
2960 |
|
Гвоэди |
250 |
250 |
300 |
800 |
360 |
420 |
500 |
1280 |
2080 |
|
Электроды |
240 |
270 |
400 |
910 |
480 |
550 |
600 |
1630 |
2540 |
|
Болты |
300 |
360 |
430 |
1090 |
450 |
450 |
450 |
1350 |
2440 |
|
Гайки |
100 |
120 |
140 |
360 |
150 |
150 |
150 |
450 |
810 |