Разработка и оценка типового бизнес-проекта
В учебно-образовательных бизнес-проектах горизонт расчета составляет три года, а в остальных видах бизнес-проектов горизонт расчета определяется как срок окупаемости проекта плюс один шаг расчета.
Для учета инфляции и риска вложения денежных средств в бизнес-проект необходимо использовать дисконтирование будущих доходов и расходов предприятия. Также необходимо учитывать возможные изменения стоимости сырья, материалов, топлива, энергии и полуфабрикатов, которые могут не совпадать с темпом инфляции.
В общем виде финансовый план содержит семь основных таблиц и пять показателей эффективности деятельности предприятия.
Основной особенностью проведения финансовой деятельности на территории России является существенное влияние временного фактора, поскольку покупательная способность национальной валюты быстро изменяется в условиях высокой инфляции. Кроме этого не надо забывать, что инфляционные процессы в той или иной мере присущи валютам всех стран. Поэтому первая таблица (см. табл. 2) в финансовом плане показывает, какие валюты будут использованы при расчете бизнес-проекта и каков прогнозируемый уровень их инфляции.
Учитывая, что темпы инфляции являются неоднородными, рекомендуется определить их по каждому объекту: цены реализации, заработная плата, недвижимость, энергоносители и так далее. Темпы инфляции рекомендуется определять не на базе среднестатистических величин рассчитанных в среднем по России, а по конкретным регионам за последние несколько лет.
Таблица 2
ВАЛЮТА РАСЧЕТА И ПРОГНОЗ УРОВНЯ ИНФЛЯЦИИ
| Валюта расчета проекта | Инфляция по периодам | ||
| 2001 | 2002 | 200_ | |
| 1. Основная валюта | |||
| 2. Дополнительная валюта | |||
| 3. Дополнительная валюта | |||
Следующая таблица (см. табл. 3) показывает какие были учтены действующие на данной территории налоги и налоговое законодательство (перечень, ставки, налогооблагаемые базы, а также льготы при уплате налогов). В таблице отражаются только уплачиваемые предприятием налоги с учетом льгот. Данная информация устанавливается в соответствии с действующим законодательством России и местных органов власти конкретной территории.
Таблица 3
НАЛОГИ И НАЛОГООБЛОЖЕНИЕ
| Наименование налога | Ставка, проц. | Налогооблагаемая база |
Периодичность выплат |
| 1. На прибыль | |||
| 2. НДС | |||
| 3. На имущество | |||
| 4. Единый социальный | |||
| 5. С продаж | |||
| 6. На рекламу | |||
| 7. ……………………. |
Следующие таблицы (см. табл. 4 и 5) показывают какие затраты должны быть осуществлены предприятием для производства и реализации продукции. Себестоимость продукции может определяться одним из трех основных методов: составление калькуляции себестоимости по калькуляционным статьям затрат (см. табл. 4), составление сметы затрат на производство и реализацию продукции (см. табл. 5) или рассчитывается по формуле (см. формулу 1), аргументы которой должны быть детально расшифрованы и расписаны. Метод определения себестоимости продукции выбирается в зависимости от тех данных, которыми обладает разработчик проекта. При прочих равных условиях целесообразнее рассчитывать калькуляцию себестоимости продукции.
Таблица 4
Калькуляция СЕБЕСТОИМОСТИ продукции, д.е.
| Статья затрат | На единицу | На годовой объем |
| 1. Сырье, материалы и полуфабрикаты | ||
| 2. Топливо и энергия | ||
| 3. Возвратные отходы | ||
| 4. Транспортно-заготовительные расходы | ||
| 5. Оплата труда | ||
| 6. Отчисления на социальные нужды | ||
| 7. Амортизационные отчисления | ||
| 8. Общепроизводственные расходы | ||
| 9. Общехозяйственные расходы | ||
| Итого производственная себестоимость | ||
| 10. Коммерческие расходы | ||
| Итого полная себестоимость |
Таблица 5
СМЕТА ЗАТРАТ НА ПРОИЗВОДСТВО И РЕАЛИЗАЦИЮ
ПРОДУКЦИИ, д.е.
| Статья затрат | Сумма на год |
| 1. Сырье, материалы, полуфабрикаты, энергия, топливо | |
| 2. Оплата труда | |
| 3. Отчисления на социальные нужды | |
| 4. Амортизационные отчисления | |
| 5. Арендная плата | |
| 6. Проценты по кредиту | |
| 7. Прочие расходы: | |
| 7.1. Транспортные расходы | |
| 7.2. Реклама | |
| 7.3. Представительские | |
| 7.4. Иные расходы, относимые на себестоимость продукции | |
| Итого полная себестоимость |
СС=ПерР+ПостР , (1)
где СС – себестоимость продукции ;
ПерР – переменные расходы ;
ПостР – постоянные расходы.
Следующая таблица (см. табл. 6) показывает, каким образом предприятие планирует привлекать и возвращать заемные средства. Существует два основных направления привлечения дополнительного капитала: наращивание собственного капитала, получаемого в качестве вклада инвесторов и увеличение заемного капитала, предоставляемого кредитными учреждениями в качестве долгосрочных и краткосрочных кредитов на определенных условиях.
Существует правило финансового менеджмента, которое можно перефразировать следующим образом: кредитные ресурсы более эффективно привлекать, чем наращивать собственный капитал, при условии, что рентабельность функционирующего капитала на предприятии выше платы за кредит.
Таблица 6
ПОЛУЧЕНИЕ И Выплата кредита и процентов по кредиту, д.е.
| 01.10.200_ | 01.11.200_ | 01.12.200_ | 01.01.200_ | Итого | |
| Получение кредита | |||||
| Тело кредита | |||||
| Проценты | |||||
| ВСЕГО |
В финансовом плане бизнес-проекта приводится конечная (оптимизированная) таблица «Получения и выплаты кредита и процентов по кредиту».
Следующая таблица (см. табл. 7) отражает операционную деятельность предприятия, показывает ее эффективность (покрытие затрат на производство и реализацию продукции доходами от ее реализации) и величину получаемой прибыли.
Таблица 7
Прогноз доходов и расходов фирмы, д.е.
| Наименование показателя | 200_ | 200_ | 200_ |
| 1. Выручка от реализации | |||
| 2. Необходимые отчисления с выручки | |||
| 3. Чистая выручка | 1-2 | ||
| 4. Переменные расходы | |||
| 5. Маржинальная прибыль | 3-4 | ||
| 6. Постоянные расходы | |||
| 7. Прибыль от операций | 5-6 | ||
| 8. Проценты за кредит и тело кредита | |||
| 9. Амортизационные отчисления | |||
| 10. Доходы от прочей реализации | |||
| 11. Внереализационные доходы | |||
| 12. Валовая прибыль проекта | 7-8+9±10±11 | ||
| 13. Налоги | |||
| 14. Прибыль, остающаяся в распоряжении предприятия | 12-13 | ||
| 15. Прочие вычеты | |||
| 16. Дивиденды, проценты | |||
| 17. Нераспределенная прибыль | 14-15-16 | ||
Заполняя таблицу «Прогноз доходов и расходов» необходимо придерживаться следующего правила. В случае если значение прибыли от операций на первых шагах расчета отрицательное, а значение маржинальной прибыли положительное, то можно продолжать разработку финансового плана бизнес-проекта дальше. Если значение маржинальной прибыли отрицательно, то необходимо оптимизировать себестоимость продукции, корректируя производственный и организационный план бизнес-проекта.
Следующая таблица (см. табл. 8) – это таблица прогноза движения реальных денег (потока реальных денег, движения наличности, Cash Flow) является завершающей стадией финансовых расчетов по проекту. Таблица показывает обеспеченность финансовыми ресурсами процесса реализации проекта на каждом шаге расчета.
Таблица потока реальных денег является основным документом, предназначенным для определения потребности в капитале, выработки стратегии финансирования предприятия, а также оценки эффективности его использования.
Таблица потока реальных денег состоит из трех частей: потока реальных денег от операционной и производственной деятельности; потока реальных денег от инвестиционной деятельности и потока реальных денег от финансовой деятельности.
Все поступления и платежи отображаются в таблице в те же периоды времени, которые соответствуют фактическим датам осуществления этих платежей, с учетом времени задержки за поставки материалов и комплектующих изделий, условий реализации продукции (в кредит, под реализацию, с авансовым платежом), а также условий формирования производственных запасов. Остаток денежных средств используется предприятием для выплат, на обеспечение деятельности последующих периодов: инвестиций, погашения займов, выплаты налогов и личное потребление.
При анализе и оценке таблицы потока реальных денег важно помнить основное условие успешной реализации проекта. Если на любом шаге расчета значение сальдо реальных денег получается отрицательным, то рассчитанный бизнес-проект в данном виде реализован быть не может независимо от значений интегральных показателей эффективности. В этом случае разделы бизнес-проекта должны быть откорректированы. Корректировку разделов бизнес-проекта рекомендуется проводить в следующем порядке: оптимизация финансового плана, оптимизация организационного плана, оптимизация или корректировка производственного плана, корректировка плана маркетинга. После каждой очередной оптимизации и корректировки все разделы бизнес-проекта должны быть пересчитаны заново. Итерации повторяются до тех пор, пока значение сальдо накопленных реальных денег станет не отрицательным.
Таблица 8
ПРОГНОЗ ДВИЖЕНИЯ РЕАЛЬНЫХ ДЕНЕГ, д.е.
| Наименование показателя | Расчет |
| 1. Поток реальных денег от инвестиционной деятельности | |
| 1.1. Здания, сооружения | |
| 1.2. Машины и оборудование | |
| 1.3. Итого | 1.3.=1.1.+1.2. |
| 1.4. Издержки подготовительного периода. | |
| 1.5. Доходы/Расходы от инвестиционной деятельности. | 1.5.=1.3.-1.4. |
Продолжение таблицы 8
| Наименование показателя | Расчет |
| 2. Поток реальных денег от операционной деятельности. | |
| 2.1. Выручка | |
| 2.2. Общие издержки | |
| 2.3. Результат от операций | 2.3.=2.1.-2.2. |
| 2.4. Налоги, сборы, отчисления | |
| 2.5. Амортизационные отчисления | |
| 2.6. Чистый приток от операций | 2.6.=2.3.-2.4.+2.5. |
| 3. Поток реальных денег от финансовой деятельности | |
| 3.1. Собственный капитал | |
| 3.2. Увеличение (уменьшение) кредитных ресурсов | |
| 3.3. Выплата дивидендов | |
| 3.4. Чистый приток от финансовой деятельности | 3.4.=3.1.+3.2.-3.3. |
| 4. Чистый денежный поток. | 4=1.5+2.6.+3.4. |
| 5. Сальдо накопленных реальных денег | 5(i)=4(i)+5(i-1) |
В следующей таблице (см. табл. 9) приводится прогнозный баланс по шагам расчета. Балансовая ведомость отражает финансовое состояние предприятия в определенный момент времени и показывает, насколько устойчиво финансовое положение предприятия, реализующего проект в каждый момент времени.
Баланс состоит из двух частей: актива и пассива, суммарные значения которых всегда должны быть равны между собой (в проекте прогнозные значения могут отличаться друг от друга на 1-2 процента). Актив представляет собой перечень того, что имеет предприятие в собственности. Пассив показывает, кому и сколько предприятие должно. То есть, это равенство означает, что, то, чем предприятие владеет, оно должно или кредиторам, или его владельцам.
Таблица 9
ПРОГНОЗНЫЙ БАЛАНС, д.е.
| Наименование статьи | Первоначальное состояние | 200_ | 200_ |
| 1. Средства на счете | |||
| 2. Счета к получению | |||
| 3. Запасы | |||
| 4. Предоплаченные расходы | |||
| 5. Ценные бумаги | |||
|
Итого текущие активы |
|||
| 6. Земля |
Продолжение таблицы 9
| Наименование статьи | Первоначальное состояние | 200_ | 200_ |
| 7. Здания и сооружения | |||
| 8. Оборудование | |||
| 9. Прочие активы | |||
| 10. Незавершенное производство | |||
|
Итого суммарные активы |
|||
| 11. Отсроченные налоговые платежи | |||
| 12. Счета к оплате | |||
| 13. Краткосрочные кредиты | |||
| 14. Полученные авансы | |||
|
Итого краткосрочные обязательства |
|||
| 15. Долгосрочные займы | |||
| 16. Акционерный капитал | |||
| 17. Нераспределенная прибыль | |||
|
Итого суммарные пассивы |
Кроме таблиц в финансовом плане обязательно приводятся пять показателей эффективности бизнес-проекта и деятельности предприятия, внедряющего проект.
Первый из них – это расчет точки безубыточности (порог рентабельности, точка окупаемости). В простейшем случае точка безубыточности может быть определена в натуральном выражении по формуле 2.
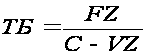 , (2)
где ТБ – точка безубыточности;
FZ – условно-постоянные затраты на весь объем производства;
C – цена за единицу продукции;
VZ – условно-переменные затраты, приходящиеся на единицу продукции.
В случаях, когда нет возможности определить значение условно-переменных издержек на единицу продукции, либо планируется производство и реализация широкого ассортимента продукции, более удобно рассчитывать точку безубыточности в стоимостном выражении по формуле 3.
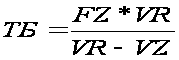 , (3)
где VR – объем продаж.
Второй показатель – это рентабельность вложенного (собственного, заемного, перманентного) капитала.
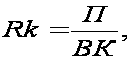 (4)
где Rk – рентабельность вложенного капитала;
П – прибыль предприятия;
ВК – сумма вложенного капитала.
Третий показатель – внутренняя норма доходности (IRR). Это та норма дисконта, при которой величина приведенных эффектов равна приведенным капиталовложениям (см. формулу 5).
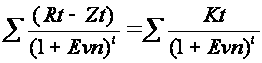 , (5)
где Rt – результат от операционной деятельности на t-ом шаге расчета;
Zt – затраты на t-ом шаге расчета без капиталовложений;
Evn – внутренняя норма доходности;
Kt – капиталовложения на t-ом шаге расчета;
t – шаг расчета.
Значение внутренней нормы доходности можно определить либо путем многочисленных подстановок различных величин Evn, либо используя встроенную функцию финансового калькулятора или специального пакета прикладных программ.
Четвертый показатель – чистый приведенный доход (чистая приведенная стоимость, чистая текущая стоимость, NPV). Это приведенная стоимость будущих дисконтированных эффектов, за вычетом приведенной стоимости инвестиционных затрат (см. формулу 6).
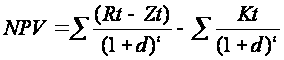 , (6)
где NPV – чистая приведенная стоимость;
d – коэффициент дисконтирования.
Пятый показатель – индекс прибыльности (индекс доходности). Отношение поступлений от реализации проекта к выплатам по его реализации. Для эффективных проектов не должен быть меньше единицы.
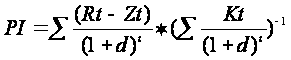 , (7)
где PI – индекс прибыльности;
Kt – капиталовложения на t-ом шаге расчета;
Rt – результаты, достигаемые на t-ом шаге расчета;
Zt – затраты, осуществляемые на t-ом шаге расчета;
Количество таблиц и различных показателей зависит от вида разрабатываемого бизнес-проекта и при необходимости оно может быть уменьшено или увеличено.
Производя любые расчеты, прогнозируя возможности развития ситуации и изменения внешних и внутренних факторов, мы встречаемся с неопределенностью. Свою сконцентрированную сущность неопределенность проявляет в риске, который в проекте необходимо идентифицировать, максимально уменьшить, разработать методы управления, а при возможности устранить.
4.9. План риска и страхования
Бизнес невозможен без риска. Риск – это обратная сторона свободы предпринимательства, своеобразная плата за нее. От риска невозможно избавиться полностью, один вид риска можно лишь заменить другим видом риска или уменьшить степень данного риска.
Когда говорят о необходимости учета риска при управлении проектом, обычно имеют в виду основных его участников: заказчика, инвестора, исполнителя (подрядчика) или продавца, инвестора и покупателя, а также страховую компанию.
При анализе риска любого из участников проекта используются три допущения. Во-первых, потери от риска независимы друг от друга. Во-вторых, потеря по одному направлению из «портфеля рисков» не обязательно увеличивает вероятность потери по другому (за исключением форс-мажорных обстоятельств). В-третьих, размер максимально возможного ущерба не должен превышать финансовых возможностей участника проекта.
Финансирование проекта является одним из наиболее важных условий обеспечения эффективности его выполнения. Финансирование должно быть нацелено на решение двух основных задач:
обеспечение потока инвестиций, необходимого для планомерного выполнения этапов реализации проекта;
уменьшение величины капитальных затрат и степени риска бизнес-проекта за счет оптимизации структуры инвестиций и получения налоговых преимуществ.
План финансирования проекта должен учесть как минимум четыре вида рисков.
Во-первых – риск нежизнеспособности проекта. Инвесторы должны быть уверены, что предполагаемые доходы от проекта будут достаточны для покрытия затрат, выплаты задолженностей и обеспечения окупаемости капиталовложений.
Кроме того, финансирование проекта должно удовлетворять существующим федеральным тестам на «адекватную надежность», чтобы определенные институциональные инвесторы, например, страховые компании, получили возможность осуществлять инвестиции в проект.
При обсуждении данного вида гарантий участники проекта должны проявить определенную гибкость в отношениях с инвестором. Например, если при финансировании проекта появляются трудности с одним из наиболее серьезных тестов на адекватные гарантии – гарантии выплаты процентов, то проект может удовлетворять требованиям другого теста – например, наличие контракта на приобретение какой-либо организацией продукта, являющегося результатом реализации проекта.
Во-вторых – налоговый риск, который включает:
1. невозможность гарантировать налоговую скидку из-за того, что проект не вступит в эксплуатацию к определенной дате;
2. потерю налоговых льгот из-за прекращения работы участников над уже функционирующим, но экономически не оправдавшим себя проектом;
3. изменение налогового законодательства, например, увеличение ставок налога, изменение налогооблагаемой базы, отмены налоговых льгот, перед непосредственным запуском проекта в эксплуатацию;
4. решения налоговой службы, уменьшающие налоговые преимущества в результате осуществления проекта.
Инвесторам, как правило, удается частично защитить себя от налогового риска посредством соответствующих гарантий, включаемых в соглашения и контракты.
В-третьих – риск неуплаты задолженностей. Даже высокоэффективные бизнес-проекты могут столкнуться с временным уменьшением значения доходов по различным причинам. С целью организации защиты от таких негативных колебаний, предполагаемые ежегодные доходы от проекта должны перекрывать максимальные годовые выплаты по задолженностям.
Помимо достаточности предполагаемых доходов часто рекомендуется, чтобы план финансирования включал в себя резервный фонд выплат по задолженностям, который должен поддерживаться на определенном уровне. Финансовые соглашения должны быть составлены таким образом, чтобы в любом из них первоначально предусматривались выплаты по задолженностям, затем на компенсацию истраченных средств резервного фонда и после этого, прочим сторонам.
В некоторых проектах вместо резервного фонда выплат по задолженностям может использоваться принцип производственных выплат. В проектах, обеспеченных доходами, участники обязуются осуществлять выплаты по задолженностям, гарантируя на эти цели определенный процент доходов, получаемых от реализации продукта, производимого по проекту. При этом недостаточность поступающих из этого источника сумм для оплаты задолженностей не рассматривается как невыполнение обязательств: возникающий дефицит суммируется и переносится на срок окончательной выплаты задолженности.
План должен предусматривать возможности дополнительного финансирования, необходимость в котором может возникнуть из-за задержки, значительного увеличения масштабов проекта или проблем, связанных с эксплуатацией. Поэтому необходимо установить контакт с отдельными кредиторами для обеспечения покрытия непредвиденных расходов.
После осуществления участниками проекта надежных мер по уменьшению степени риска неуплаты задолженностей, инвестор может применять соответствующие гарантии частичных или полных выплат задолженностей в определенные этапы проекта или по его завершению.
Кроме этого, государственные организации могут предоставить правительственные гарантии, экспертные гарантии или защиту от политического риска.
В-четвертых – риск незавершения строительства. Если бизнес-проект связан с процессом строительства, то необходимо учитывать возможный риск незавершенного строительства. Поэтому перед началом строительства участники строительства и инвесторы должны прийти к соглашению относительно гарантий его завершения.
При инвестировании проекта, в котором используется новый технологический процесс или «ноу-хау», инвестор может потребовать безусловных гарантий завершения строительства, поскольку подобные проекты часто оказываются более дорогостоящими, чем первоначально предусматривалось.
С целью уменьшения степени риска при реализации бизнес-проекта на стадии расчета проводят корректировку параметров проекта. В этом случае возможная неопределенность условий реализации проекта учитывается путем корректировки параметров проекта и применяемых в расчете экономических нормативов, замены их проектных значений на прогнозируемые. Для этого увеличиваются сроки строительства и выполнения других работ; учитывается запаздывание платежей, неритмичность поставок сырья и оборудования, внеплановые отказы оборудования; увеличивается значение ставки дисконта и требуемой внутренней нормы доходности.
Для разработки плана управления риском в бизнес-проекте проводится анализ чувствительности, цель которого – определение степени влияния варьируемых факторов на финансовый результат проекта. На основе анализа выявляются факторы, наиболее существенно влияющие на выбранный конечный интегральный показатель результата проекта. В качестве интегральных показателей, характеризующих финансовый результат проекта, наиболее часто используются показатели эффективности инвестиций: внутренняя норма доходности, срок окупаемости проекта, индекс прибыльности, чистый приведенный доход.
После проведения анализа чувствительности и выявления основных факторов, влияющих на реализацию проекта, рекомендуется разработать минимум три сценария развития событий при внедрении проекта. Первый сценарий – пессимистичный. При его разработке принимаются наихудшие возможные значения основных факторов, влияющих на проект. Второй сценарий – расчетный. При его разработке принимаются планируемые наиболее вероятные значения основных факторов, влияющих на проект. Третий сценарий – оптимистический. При его разработке принимаются наилучшие возможные значения основных факторов, влияющих на проект.
На основе анализа результатов, полученных в ходе разработки оптимистического, пессимистического и наиболее вероятного сценариев развития событий при внедрении проекта, формируется план действий планируемого предприятия. Цель плана – увеличить эффективность функционирования предприятия при изменении внешних и внутренних факторов, влияющих на реализацию бизнес-проекта.
Для оценки уровня риска деятельности любого предприятия принято выделять пять основных областей риска.
Безрисковая область – характеризуется отсутствием каких-либо потерь при совершении операций с гарантией получения, как минимум, расчетной прибыли. Теоретически прибыль предприятия при реализации проекта не ограничена.
Область минимального риска – характеризуется уровнем потерь, не превышающим размер чистой прибыли предприятия.
Область повышенного риска – характеризуется уровнем потерь, не превышающим размер расчетной прибыли. Предприятие рискует тем, что в результате своей деятельности оно в худшем случае произведет покрытие всех затрат.
Область критического риска – в границах этой области возможны потери, величина которых превышает размеры расчетной прибыли, но не превышает общей величины валовой прибыли. Предприятие рискует потерять всю выручку от данной операции.
Область недопустимого риска – в границах этой области возможны потери, близкие к размеру собственных средств, то есть существует возможность признания предприятия несостоятельным, а впоследствии – банкротом.
Кроме перечисленного выше в данном разделе приводятся возможные виды риска и мероприятия по их предупреждению, учету, контролю и управлению. Для определения и оценки риска неконкурентоспособности планируемого предприятия можно провести анализ значения показателя «норма прибыли» для рассматриваемого предприятия, сравнивая его со значениями основных конкурентов или со среднеотраслевым значением.
5. оценка эффективности бизнес-проекта
В условиях замкнутости экономического пространства СССР и преимущественно бюджетного финансирования капиталовложений можно было считать их результативность, ставя во главу угла показатель народнохозяйственной эффективности. Государство давало средства, оно и требовало обеспечения в первую очередь соблюдения единого народнохозяйственного подхода. С переносом центра тяжести на активное использование альтернативных источников инвестиций, в том числе и иностранных, возникла объективная потребность в обеспечении единства методологических принципов обоснования их эффективности.
Привлечение иностранных инвесторов означает необходимость общения с ними на понятном для них языке – сначала это был язык бухгалтерского учета, сейчас – язык проектного анализа, тем более, что активную роль в инвестировании российской экономики играют международные финансовые организации, исповедующие признанные стандарты в этой сфере.
В зарубежной практике подобного рода задачи решаются на основе принципов расчета эффективности финансирования реальных проектов, известных с начала XX века, обогащенных опытом разномасштабных инвестиционных решений в странах с развитыми рыночными отношениями и получивших концентрированное выражение в так называемой «методике ЮНИДО» – своеобразном международном стандарте для обоснования эффективности инвестиций.
Однако прямое использование этой методики в России было затруднено по ряду причин: отличных от принятых во многих странах систем налогообложения, ведения бухгалтерского учета, неразвитости рыночных отношений и недостатком информационных ресурсов.
Поэтому в 1994 году в соответствии с Постановлением Совета Министров Правительства РФ № 683 от 15 июля 1993 года был разработан принципиально новый для отечественной инвестиционной теории и практики документ – «Методические рекомендации по оценке эффективности инвестиционных проектов и их отбору для финансирования». Этот документ не только согласуется с подходами, используемыми в методики ЮНИДО, но и учитывает специфические российские условия.
Современные условия предполагают финансирование производственных объектов строго в соответствии с федеральными программами и на конкурсной основе с упором на возвратное финансирование.
Для регламентации проведения конкурсов были разработаны «Методические рекомендации о порядке организации и проведения конкурсов по размещению централизованных инвестиционных ресурсов», в соответствии с которыми с 1 января 1995 года был введен новый порядок финансирования государством инвестиционных проектов – на основе проведения конкурсов проектов.
12 февраля 1999 года Государственная дума России приняла закон «Об инвестиционной деятельности в России, осуществляемой в форме капитальных вложений» («Российская газета» №41-42 от 04.03.99 г.).
В методических рекомендациях все источники инвестиций делят на четыре основные группы:
1. Собственные финансовые средства, а также иные виды активов и привлеченных средств
2. Ассигнования из федерального, региональных и местных бюджетов, фондов поддержки предпринимательства, предоставляемые на безвозмездной основе.
3. Иностранные инвестиции, предоставляемые в форме финансового или иного участия в уставном капитале совместных предприятий, а также в форме прямых вложений международных организаций и финансовых институтов, государств, предприятий, организаций и частных лиц.
4. Различные формы заемных средств, в том числе кредиты, предоставляемые государством на возвратной основе, кредиты иностранных инвесторов, облигационные займы, кредиты банков, других инвесторов, а также векселя и другие средства.
Собственный капитал реципиента образуют первые три группы источников. Четвертая группа источников является заемным капиталом реципиента – инициатора проекта. Эти средства подлежат возврату на определенных заранее условиях: срок, график, процент.
В общем виде инвестиции можно классифицировать по трем признакам. Классификатор инвестиций представлен в таблице 10.
Таблица 10
Классификатор инвестиций
| Признак классификатора | Вид инвестиций |
| 1. По виду |
1.1. Портфельные 1.2. Реальные |
| 2. По объектам вложения |
2.1. Инвестиции в имущество 2.2. Финансовые инвестиции 2.3. Нематериальные инвестиции |
| 3. По направленности действия |
3.1. Нетто-инвестиции 3.2. Инвестиции на расширение 3.3. Реинвестиции 3.4. Брутто-инвестиции |
Портфельные инвестиции – это вложение капитала в группу проектов, например, приобретение ценных бумаг ряда предприятий. В этом случае основная задача инвестора – формирование и управление оптимальным инвестиционным портфелем, как правило, осуществляемые посредством операций на фондовом рынке. Эти инвестиции представляют собой краткосрочные финансовые операции.
Реальные инвестиции – это капиталобразующие или финансовые вложения в конкретный долгосрочный проект.
Инвестиции в имущество – это инвестиции, которые прямо участвуют в производственном процессе, например, инвестиции в оборудование, здания, запасы материалов.
Финансовые инвестиции – вложение в финансовое имущество, приобретение прав на участие в делах других фирм и долговых прав, например, приобретение акций или других ценных бумаг.
Нематериальные инвестиции – инвестиции в нематериальные ценности, например, инвестиции в подготовку кадров, исследования и разработки, рекламу.
Инвестиции на основание проекта (нетто-инвестиции) – это начальные инвестиции, осуществляемые при основании или приобретении предприятия.
Инвестиции на расширение (экстенсивные инвестиции) – это инвестиции, направляемые на увеличение производственного капитала.
Реинвестиции – это связывание вновь свободных инвестиционных средств посредством направления их на приобретение или изготовление новых средств производства с целью поддержания состава основных фондов предприятия (замена, модернизация оборудования; диверсификация продукции).
Брутто-инвестиции – это инвестиции, состоящие из нетто-инвестиций и реинвестиций.
Во всех случаях инвестирования присутствует временной лаг (задержка) между моментом начала инвестирования и моментом, когда проект начинает приносить прибыль. Следовательно, для принятия решения о долгосрочном вложении капитала необходимо располагать информацией, подтверждающей два