Товарознавчі та маркетингові аспекти дослідження ринку східних ласощів
2.5 Дослідження конкурентоспроможності традиційних і нових видів козинаків.
Для визначення інтегрального показника відносної конкурентоспроможності із досліджувальних зразків був обраний товар-конкурент козинак соняшниковий з яким порівнювалися інші нові досліджувальні зразки. Розрахунок інтегрального показника відносної конкурентоспроможності проводиться за даною методикою.
Розрахунок збірного параметричного індексу для функціональних показників:
Pф = е аі gі ,
де аі – коефіціент вагомості;
gі – відносний параметр ( показник ) якості, який розраховується за формулою:
gі = Рдосл. / Рконк.
де Рдосл. – значення параметру досліджуваного товару;
Рконк. – значення параметру конкуруючого товару.
Розрахунок збірного параметричного індексу для естетичних показників:
Рест. = е аі gі
Розрахунок параметричного індексу для економічних показників:
g ек = С досл. / С конк.
де Сдосл. – цінові характеристики досліджуваного товару;
Сконк. – цінові характеристики конкуруючого товару.
Розрахунок інтегрального показника відносної конкурентоспроможності:
К = Рф + Рест. / g ек.
Якщо К < 1, то досліджуваний товар має нижчу конкурентоспроможність порівняно з конкуруючим товаром.
Якщо К > 1, то досліджуваний товар має вищу конкурентоспроможність порівняно з конкуруючим товаром.
Дані досліджень наведені в таблицях №2.8.,2.9.,2.1.1.
Оцінка конкурентоспроможності товару
Таблиця 2.8.
Козинак соняшниковий з додаванням цикрлакту
| Показники |
Коеф. вагомості KV |
Оцінка показників |
Віднос.пок. якості, q VP |
Добут. коеф. ваг. і віднос. Пок. якості KV VP | |||
|
Досліджуваний товар DT |
Товар-конкурент KT |
||||||
| Функціональні: | |||||||
| Смак | 0,15 | 4,83 | 4,92 | 0,95 | 0,1425 | ||
| Якість горіха | 0,1 | 4,89 | 4,93 | 0,99 | 0,099 | ||
| Запах | 0,15 | 4,61 | 4,7 | 0,94 | 0,141 | ||
| Будова продукту на зламі | 0,1 | 2,9 | 4,85 | 0,3 | 0,03 | ||
| Масова частка золи | 0,1 | 0,09 | 0,085 | 0,67 | 0,067 | ||
| Масова частка вологи | 0,1 | 2,3 | 3,6 | 0,62 | 0,062 | ||
| Масова частка цукру | 0,1 | 49,8 | 52,3 | 1,33 | 0,133 | ||
| Збірний параметричний індекс для функціональних показників ( Рф ) 0,67 | |||||||
| Естетичні: | |||||||
| Зовнішній вигляд | 0,1 | 4,75 | 4,8 | 0,95 | 0,095 | ||
| Колір | 0,1 | 4,9 | 4,95 | 0,98 | 0,098 | ||
| Збірний параметричний індекс для естетичних показників ( Ре ) 0,19 | |||||||
| Економічні: | |||||||
| Роздрібна ціна грн.кг | 32,75 | 35,71 | 0,92 | 0,92 | |||
| Збірний параметричний індекс для економічних показників (q ек.) 0,92 | |||||||
| Інтегральний показник відносної конкурентоспроможності 0,93 | |||||||
Оцінка конкурентоспроможності товару
Таблиця 2.9.
Козинак з арахісу з додаванням цикорлакту
| Показники |
Коеф. вагомості KV |
Оцінка показників |
Віднос.пок. якості, q VP |
Добут. Коеф. ваг. і віднос. Пок. якості KV VP | ||||
|
Досліджуваний товар DT |
Товар-конкурент KT |
|||||||
| Функціональні: | ||||||||
| Якість горіха | 0,1 | 4,88 | 4,93 | 0,99 | 0,099 | |||
| Смак | 0,15 | 4,91 | 4,92 | 0,99 | 0,1485 | |||
| Запах | 0,15 | 4,69 | 4,7 | 0,99 | 0,1485 | |||
| Будова продукту у зламі | 0,1 | 4,82 | 4,85 | 0,98 | 0,098 | |||
| Масова частка золи | 0,1 | 0,08 | 0,085 | 1,3 | 0,13 | |||
| Масова частка вологи | 0,1 | 3,3 | 3,6 | 0,92 | 0,092 | |||
| Масова частка цукру | 0,1 | 53,0 | 52,3 | 0,92 | 0,092 | |||
| Збірний параметричний індекс для функціональних показників ( Рф ) 0,8 | ||||||||
| Естетичні: | ||||||||
| Зовнішній вигляд | 0,1 | 4,78 | 4,8 | 0,98 | 0,098 | |||
| Колір | 0,1 | 5 | 4,95 | 1,0 | 0,1 | |||
| Збірний параметричний індекс для естетичних показників ( Ре ) 0,2 | ||||||||
| Економічні: | ||||||||
| Роздрібна ціна грнкг | 28,2 | 35,71 | 0,79 | 0,79 | ||||
| Збірний параметричний індекс для економічних показників (q ек.) 0,79 | ||||||||
| Інтегральний показник відносної конкурентоспроможності 1,26 | ||||||||
Оцінка конкурентоспроможності товару
Таблиця 2.1.1.
Козинак з кунжута з додаванням цикорлакту
| Показники |
Коеф. вагомості KV |
Оцінка показників |
Віднос.пок. якості, q VP |
Добут. Коеф. ваг. і віднос. Пок. якості KV VP | ||||
|
Досліджуваний товар DT |
Товар-конкурент KT |
|||||||
| Функціональні: | ||||||||
| Якість горіха | 0,1 | 4,72 | 4,93 | 0,93 | 0,093 | |||
| Смак | 0,15 | 4,79 | 4,92 | 0,93 | 0,1395 | |||
| Запах | 0,15 | 4,53 | 4,7 | 0,89 | 0,1335 | |||
| Будова продукту у зламі | 0,1 | 3,75 | 4,85 | 0,6 | 0,06 | |||
| Масова частка золи | 0,1 | 0,09 | 0,085 | 0,67 | 0,067 | |||
| Масова частка вологи | 0,1 | 3,8 | 3,6 | 1,1 | 0,11 | |||
| Масова частка цукру | 0,1 | 56,2 | 52,3 | 0,5 | 0,05 | |||
| Збірний параметричний індекс для функціональних показників ( Рф ) 0,65 | ||||||||
| Естетичні: | ||||||||
| Зовнішній вигляд | 0,1 | 4,63 | 4,8 | 0,89 | 0,089 | |||
| Колір | 0,1 | 4,85 | 4,95 | 0,97 | 0,097 | |||
| Збірний параметричний індекс для естетичних показників ( Ре ) 0,18 | ||||||||
| Економічні: | ||||||||
| Роздрібна ціна грнкг | 19,45 | 35,71 | 0,54 | 0,54 | ||||
| Збірний параметричний індекс для економічних показників (q ек.) 0,54 | ||||||||
| Інтегральний показник відносної конкурентоспроможності 1,54 | ||||||||
Оцінка конкурентоспроможності досліджуваних зразків вказує, що козинак соняшниковий має інтегральний показник конкурентоспроможності 0,93, козинак з арахісу- 1,26, козинак з кунжута -1,54.
Одже, козинакі соняшниковий та козинак з арахісу мають вищу конкурентоспроможність ніж козинак з кунжута, за рахунок економічних показників, тобто роздрібної ціни.
Одже, виробники східних ласощів мають вищу конкурентоспроможність порівняно з російськими, за рахунок вищіх показників якості і нижчої ціни. Таким чином, ціна і якість є основними складовими конкурентоспроможності.[24 - 33]
Розділ 3. Маркетингові аспекти дослідження ринку східних ласощів за матеріалами ВАТ “Дніпрянка”
3.1. Дослідження ринку кондитерських виробів в Україні
Відповідно до Міжнародного кодексу по дослідженню маркетингу полягає в об’єктивному зборі й аналіз добровільно отриманої інформації про ринки споживачів, товарах і послугах і повинна проводитися відповідно до принципів чесної конкуренції, на основі загальноприйнятих наукових методів. Процес маркетингового дослідження (рис.3.1) передбачає здійснення низки етапів, стадій, операцій, серед яких: визначення проблеми, аналіз вторинної інформації, одержання первинної інформації, аналіз даних, вироблення ре комендацій, використання результатів. Визначення проблеми зумовлене формулюванням предмета маркетингового дослідження, що орієнтує на збір і аналіз певної інформації, необхідної для прийняття управлінського рішення. У разі необхідності проводиться спочатку попереднє опрацювання проблемної ситуації, а потім і заключне дослідження. [8,9,10]
На сьогоднішній день за насиченістю та широтою асортименту кондитерських виробів, ринок України не відрізняється від ринків європейських країн. Ринок кондитерських виробів дуже великий, він має близько 1000 найменувань різних ласощів. [11 - 16]
Таким чином, у період осінньо-зимового сезону 2003/04 рік п'ятірка ведучих виробників кондитерських виробів в Україні виглядала в такий спосіб: незмінно з великим відривом лідирує “Рошен", яким за півроку випущено 88,9 тис. тонн усіляких ласощів (чи 23,3% національного виробництва). Друге місце за компанією "Київ-Конті" - 39,9 тис. т (10,5%). З невеликим відривом третє місце займає "АВК" - 39,2 тис. т (10.3%). Четверте місце за харківською фірмою - "ХБФ" + КФ –«харковчанка» із загальним обсягом 18.5 тис т (4.9%)









Рис.3.1 Процес маркетингового дослідження
За результатами 2003 року лідером на рину кондитерської промисловості була кондитерська корпорація “Рошен" (23,6%). Якщо розглядати окремо, по основних видах продукції, те рейтингова картина буде трохи інший, але про це трохи нижче. За перше півріччя 2003 року, у середовищі ведучих виробників можна відзначити ряд проривів. Спочатку ЗАТ "Одеса" продемонструвало динаміку приросту в 44% (у порівнянні з тим же періодом 2002 р.). Потім до десятки найбільших наблизилася "Ровенська КФ". яка по обсягах виробництва на 16 тонн випередила український підрозділ "Крафт Якобз Сушард". І, нарешті, у квітні до складу об'єднання "АВК" увійшла "Дніпропетровська КФ" - підприємство з досить високою динамікою виробництва ( 14,7% за останній рік) Рис.3.2.. [8 - 16]
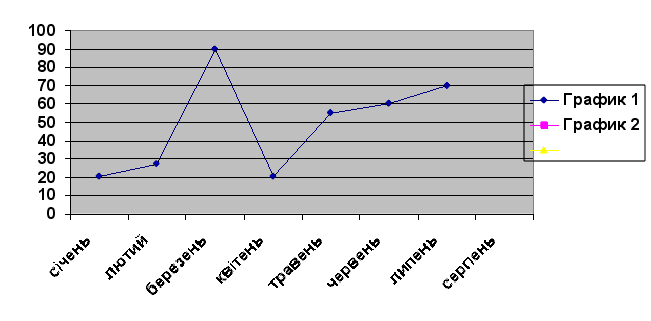 Рис
3.2. Виробництво
кондитерських
виробів в Україні,
по місяцям
Виробництво шоколадних цукерок за останні роки перетерпіло ряд формальних змін. З двох основних форм подачі товару основну увагу приділяють подарунковому упакуванню – більш динамічно розвивається остання. Особливо суттєві зміни структури виробництва не доцільно. Велика увага фасування спостерігається в двох лідерів - КФ "Світоч' і "Крафт Фудз Україна" (ТМ "Корона" і "Україна"). Не менше уваги "подарунково-фасувальному" виробництву приділяють і інші великі виробники: "АВК", "Рошен", "Полтавакондитер". Ухиляння у сторону "штучного" виробництва обумовлений бумом магазинів самообслуговування - активним розвитком мереж супермаркетів, який спостерігається в містах України. По обсягах продажів упакованих шоколадних виробів (шоколаду, батончиків і цукерок у коробках) на ринках українських міст панують шість компаній-виробників. Напередодні холодного сезону лідируючу позицію займала "Крафт Фудз Україна", з марками "Корона", "Україна", та ін. За підсумками перших восьми місяців поточного року в роздрібно-торговельній мережі міст України "Крафт Фудз" належить 29,3%, що на 1,2% більше, ніж 2003рік. (табл. 3.1)
Таблиця 3.1
Структура продажу кондитерських виробів Україні
| Виробник | Частка ринку по обсягам продажу (%) | |
| Січень – вересень 2002 | Січень – вересень 2003 | |
| Kraft foods | 28,1 | 29,3 |
| Nestle | 19,0 | 19,1 |
| АВК | 17,4 | 17,7 |
| Masterfoods | 7,2 | 8,0 |
| Інші | 28,3 | 25,9 |
| Всього | 100 | 100 |
Стратегії фірми, її маркетингової діяльності, що пов'язано зі збиранням, аналізом, опрацюванням інформації, звітністю про наслідки проведеної роботи, безпосередньою службою маркетингу фірми або із залученням зовнішніх, незалежних консалтингових фірм.
По визначенню Держкомстату України в категорію "цукристі" попадають усі кондитерські вироби, за винятком таких продуктів, як: печиво, галети і крекери, торти і тістечка, а також вафлі. Оператори ринку для зручності користування до "цукристих" відносять: цукерки, глазуровані шоколадом; цукерки, неглазуровані шоколадом; мармеладно-пастильні вироби; драже; ірис; східні ласощі (зефір, халва, шербет, лукуми). Таких в Україні за період (наприклад, 2002) виробляють 228,08 тисяч тон. По цукристих виробах звично лідирує "Рошен" (49.42 тис. т чи 21,7%), причому, незважаючи на те, що східні ласощі дана компанія не випускає принципово. Утім "Рошен" не єдиний з вітчизняних гігантів від кондитерської промисловості, хто ігнорує "східний колорит". На сьогоднішній день тільки половина кондитерських лідерів випускають зефір, ще менше - халву, і жоден не зацікавлений у широкомасштабному виробництві щербета і лукумів. У цілому, виробництво даних продуктів віддано на відкуп середнім (міжрегіональним) і малим (регіональним) кондитерам.
Другим по цукристих виробах є компанія "АВК" з показником виробництва 28.1 тис. т (12.3% національного виробництва). Можна сказати, що завдяки тієї ж "Дніпропетровської КФ" донецький виробник на другому місці міцно закріпився і навіть може поборотися за перше. . Аналогія досить умовна Власником четвертого місця 2002 року "Дніпропетровської КФ" випущено майже 13,7 тис. т чи 6,0% національного виробництва цукристих). Третє місце по цукристим зайняла компанія " Світоч" з показником 14,67 тис. т (6,4%). На п'ятому місці по цукристим торік була компанія "Полтавакондитер" -11.25 тис. т (4,9%). У нинішньому році цю позицію, швидше за все, займуть "Житомирські ласощі, які за 2002 рік випустили 8,35тис.т (3,7%). Утім, за місце в п'ятірці найбільших "житомирцям" прийдеться ще поборотися, і, швидше за все, з "Київ-Конті", річний обсяг якого складає 7,86 тис. т. (3,4%).
Цікаво, що в цукристий сектор (шоколадні цукерки) із закордонних виробників з перемінною активністю намагаються вийти на український ринок лише турецькі фірми, та і лише з халвою і лукумом При цьому обидва продукти дорожчі в півтора - два рази за український аналогчерез схожість назв, оскільки і турецька халва, і турецькі лукуми - продукти іншого якісного складу. При цьому в категорію елітного продукту легше потрапити закордонному лукуму (точніше рахат-лукуму), оскільки халва в очах українського споживача - продукт споконвічно "демократичний" (тобто, загальнодоступний за ціною). Що стосується високоякісного лукума, то такий при Союзі в Україні випускали тільки в Харкові й Одесі (та й то в основному для місцевого споживання). Так що для успішного просування "східної дивини" в елітний сектор українського ринку потрібно докласти масу зусиль. (рис 3.3)
Виробники кондитерської продукції у поточному році виявилися в значно гірших умовах. Подорожчання основної сировини - борошна, підсумоване з ростом цін цукру ставить підприємства перед дилемою: підвищувати ціни чи знижувати рентабельність виробництва. Крім того, за останній рік дуже активізувалися дрібні підприємства (цехи). "Розмноженню" борошняно-кондитерських підприємств сприяє і порівняльна простота технології готування, і податкові пільги. До речі, таж простота виготовлення і рівень державного контролю дозволяє не рахуватися з податковими пільгами і випускати печиво та інше борошняне практично нелегально (тобто, з ухилянням від сплати податків і від санітарного контролю). У поточному році у Верховну Раду був навіть поданий законопроект про обов'язкове ліцензування виробництва кондитерської промисловості.
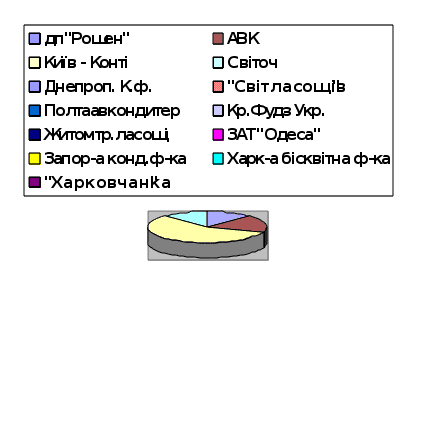 Рис.
3,3. Виробникі
кондитерської
продукції
України.
Ліцензування передбачалося ввести для висновку з кондитерського ринку численних виробників неякісної продукції. Однак у вересні даний законопроект відхилив Аграрний комітет ВР України досить обґрунтовано пояснивши те, що у контролюючих органів досить прав і повноважень для забезпечення безпеки харчових продуктів. (Причому, незалежно від виду, чи типу сировини самих продуктів). Так що дробити законодавство до рівня "ліцензування випічки пиріжків", "ліцензування вбивання крему для .бісквітів" і т.п. буде трохи несерйозно. Цілком погоджуючись із законодавцями, виробники відзначають, що з боку державних служб реальний контроль якості борошняної кондитерської промисловості в Україні розвинутий слабо. Так що : несумлінна конкуренція зі сторони "цеховиків" залишається досить активною. Крім того, кондитерам істотну конкуренцію роблять хлібозаводи і дрібні пекарні, що роблять солодку випічку для місцевого споживання. Один зі способів позбутися від дрібних і місцевих конкурентів виробництво складних борошнистих виробів - рулетів і бісквітів. Тут, як показує практика, на українському ринку присутній деякий "вакуум" вітчизняного виробництва, який успішно заповнює продукція російських (у тому числі міжнародних, які проводять свою діяльність на ринку в Росії) підприємств. Практично постійно в торговельній мережі міст України присутні закордонні торгові марки "7 days", "Торнадо", "Dаn Сакe", "Dahli", що роблять дуже істотну конкуренцію лише двом вітчизняним рулетно-бісквітним "гігантам" - "Харківській БФ" і черкаській компанії "Світ ласощів". У поточному році до згаданого "іноземцям" додалася російська компанія "Роменский кондитерский комбінат" з марками "Майстер десерту", "Казковий рулет" і “Сакe Коvis”. При цьому вітчизняний виробник витримує гідний рівень якості продукції й упакування і не поступається позиціями "закордонним колегам у смаковій широті асортименту На думку фахівців, положення вітчизняних виробників не є безнадійним. На користь більшої активізації українських виробників бісквітів (у тому числі потенційних) свідчить два фактори. По-перше, імпорт через мито буде споконвічно дорожче вітчизняних аналогів. По-друге, російські кондитери недостатньо добре розуміють особливості місцевого попиту і місцевої дистрибуції, що доводить торішній відступ з України російських торгових марок. З іншої сторони, стримуючим фактором розвитку вітчизняного виробництва рулетів і бісквітів є ціна устаткування. Технологічна пінія по виробництву й упакуванню кожного з кондитерських виробів, у тому числі і борошнистих, коштує біля $5 мільйонів. Сума серйозна навіть для провідних українських компаній. Великих втрат на просування продукції начебто не передбачається.
Осінньо-зимовий період вважається сезоном кондитерських виробів, що справедливо майже для всіх типів ласощів. Оператори ринку відзначають, що відносною стабільністю в цьому році відрізняється споживання лише "сухого" печива (цукрового, галетного, -крекерів, вафлі), що не стане в спеку. Саме в холодний сезон (особливо, напередодні Нового Року) кондитери підносять споживачу "солодкі сюрпризи". Якою би різноманітним не був сьогодні український ринок, ще є простір для розвитку асортименту, вважають виробники. При настання осені ряд українських кондитерів заявляють про випуск у листопаду-грудні 2003 р. продуктів-новинок. Зокрема, "АВК" вивела на ринок шоколадні цукерки "Кремсуфле" (начинка відповідає назві) у прогресивному і дуже яскравому упакуванні флоу-пак. Місяць назад донецький "Київ-конті" пообіцяв вивести в листопаді "унікальну новинку", але що собою буде представляти новинка поки не повідомляє. Дніпропетровський Rainford вивів на ринок нові марки "Злато російське", "Любимов" і "Чарівний" (по "середній" ціні на шоколадному ринку). За останній період плитковий шоколад (молочний з добавками) від нової ТМ "Домінік” вивела на ринок "Полтавакондитер". Восени асортиментний ряд "Домініка" поповнився чорним шоколадом з добавками (серед який є й оригінальні), причому за ціною вище середньої. Наскільки реальний полтавский трюфель схожий за технологією з обіцяним "рошеновським" ще не виявили. (У всякому разі, поки останній не з'явиться на ринку). Що стосується “Рошена”, то сьогодні на маріупольському підрозділі корпорації готуються до виробництва нового печива. Воно буде вироблятися на новому обладнанні за європейською технологією, але на український смак. "Харківська бісквітна -фабрика" з наближенням осені провела у великих крапках продажів “промоушн” - дегустацію нового фасованого (по 300 г) печива в шоколадній глазурі. У цілому, дюжина виробників активно розширює асортимент убік більш дорогого (наближеного до елітного) продукту. Виробники вважають такий крок цілком обґрунтованим - український споживач уже готовий платити більше за вищу якість. Можливо, не останню роль тут зіграла завзята присутність на українському ринку дорогої продукції європейських виробників, магазинів самообслуговування й елітних гастрономів. Крім ринкових факторів на кондитерську промисловість починають більш активно впливати владні структури. У сьогодення урядом України розглядається питання про введення акцизного збору на шоколад і шоколадні вироби. Прийняття акцизу приведе до подорожчання виробів із шоколаду, що зробить ці продукти менш доступними для значної частини споживачів. У разі проведення досліджень самою фірмою організаційними формами. У цілому, дюжина виробників активно розширює асортимент убік більш дорогого (наближеного до елітного) продукту. Виробники вважають такий крок цілком обґрунтованим - український споживач уже готовий платити більше за вищу якість. Можливо, не останню роль тут зіграла завзята присутність на українському ринку дорогої продукції європейських виробників, магазинів самообслуговування й елітних гастрономів. Крім ринкових факторів на кондитерську промисловість починають більш активно впливати владні структури. У сьогодення урядом України розглядається питання проведення акцизного збору на шоколад і шоколадні вироби. Прийняття акцизу приведе до подорожчання виробів із шоколаду, що зробить ці продукти менш доступними для значної частини споживачів. У той же час дане подорожчання не приведе до зміни позицій великих українських виробників шоколаду і продуктів з його застосуванням не дивлячись на активний розвиток асортименту, чимала частина кондитерів ближній перспективі хорошого не очікує. Особливо в незручному положенні знаходяться сьогодні середні виробники борошняної кондитерської промисловості. Вони не дозволяють собі знижувати ціну за рахунок спрощення технології (зниження якості), як це роблять їхній "дрібні" колеги. У той же час на відміну від великих компаній, для утримання ціни середні не можуть безболісно знизити рентабельне виробництва. У не набагато кращому положенні сьогодні середні і дрібні виробники всіх інших виробів. Полегшити складне становище (викликане подорожчанням цукру і борошна), точніше, звести усіх до колишніх умов цінової конкуренції, може лише повсюдне подорожчання продукції, що, однак, малоймовірно. Поки що за 9 місяців 2003 року обсяг виробництва кондитерських виробів в Україні склав 578,9 тисяч тонн, що приблизно на 10% більше, ніж у минулому році.[27,38,39,40]
Взагалі можна відзначити, що кондитерська промисловість України розвивається високими темпами, на сьогоднішній день за насиченістю та широтою асортименту кондитерських виробів, ринок України не відрізняється від ринків європейських країн. Ринок кондитерських виробів дуже великий, він має близько 1000 найменувань різних ласощів і асортимент розширюється, налагоджуються зовнішньо – економічні зв`язки, підвищується якість вітчизняного виробництва.
3.2. Дослідження переваг споживачів на східні ласощі на ВАТ “Дніпрянка”
Підприємство є відкритим акціонерним товариством, яке було засновано рішенням Дніпровської районної держадміністрації м. Києва від 5.01.1994року, шляхом перетворення суб’єкта підприємницької діяльності – Державної комунальної виробничо-комерційної фірми “Дніпрянка”.
ВАТ “Дніпрянка” має самостійний баланс, печатку, штамп, рахунки в банках. Метою підприємства е – здійснення підприємницької діяльності та отримання прибутку. Предметом та основними напрямками діяльності товариства є :
- організація та здійснення роздрібної, дрібно-роздрібної та оптової торгівлі
- організація торгівлі по обслуговуванню пільгової категорії населення
- комерційна діяльність різноманітних напрямів, надання посередницьких послуг
- підвищення культури обслуговування населення
- створення фірмової мережі магазинів для реалізації продуктів
- організація та діяльність пунктів громадського харчування, та ін
Для забезпечення діяльності створено статутний фонд, він становить 2408700 грн., сформований відповідно чинного законодавства України. Статутний фонд поділено на 229400 акцій. Організаційна структура підприємства відображена в додатку В.
Споживач є об’єктом інтересу фірми, саме від їхнього вибору залежить успіх діяльності, успіх продажу та взагалі успіх підприємства. При проходженні переддипломної практики на ВАТ “Дніпрянка” ми вивчали переваги споживачів на східні ласощі, задля цього була розроблена анкета та проведено опитування. Завдяки цьому можна зробити певні висновки. Попит на східні ласощі в магазині ВАТ “Дніпрянка” не дуже високий. Магазин більш розташований для продажу товарів першої необхідності (хліб, молоко), але в магазині є і кондитерський відділ. (рис.3.4) [40