Проект предприятия по реализации свежих фруктов и овощей
Предпринимательство может быть индивидуальным, либо коллективным. Магазин «Фрукты» будет зарегистрирован в виде индивидуального предпринимательства, т.е. ИП Иванова А.А.
Кадры предприятия. Штатное расписание
Хорошо подобранный трудовой коллектив, команда единомышленников и партнеров, способных осознать и реализовывать идеи и замыслы предпринимателя – важнейшее условие бизнеса.
В то же время трудовые отношения – едва ли не самая сложная проблема предпринимательства, особенно когда коллектив предприятия насчитывает десятки человек.
Организация труда и управления персоналом предприятия – многоплановые процессы. Они включают такие элементы, как наем и расстановка работников, распределение среди них обязанностей, стимулирование труда.
Организационная структура управления делом, личные характеристики и квалификация персонала – ключевые моменты, особенно в малом бизнесе для успеха дела в целом.
При формировании структуры управления предприятием помнят, что наиболее существенное отличие установления организационной структуры от выработки технических решений, заключается в решающей роли человеческого фактора на всех стадиях деятельности. Индивидуальные и групповые интересы,
опыт и традиции, квалификационные и социально-психологические характеристики руководителей и специалистов необходимо учитывать уже на ранних этапах подготовки проекта структуры.
Администрация (предприниматель)
вспомогательный персонал основной персонал
Рисунок 4 – Организационная структура предприятия
Организационная структура фирмы формируется исходя из функциональных особенностей организации.
При создании организационной структуры не нужно забывать о связях с поставщиками и потребителями. Очевидно, что чем больше их число, тем сложнее становится проблема оргструктуры управления.
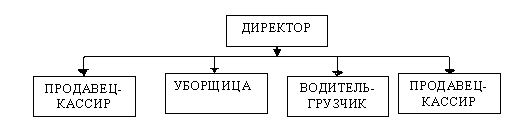
Рисунок 5 – Организационная структура предприятия
Директор – это главный руководитель предприятия. Он должен следить за деятельностью и работой всего коллектива, решать проблемы и предприятия в целом, улаживать не с помощью скандалов, а разъяснением всех обстоятельств, решать все финансовые вопросы, связанные с постоянной работой предприятия. Также в его обязанность входит ведение всех бухгалтерских дел, составление отчетности и выплата заработной платы. Директор должен правильно организовывать торговый процесс, обеспечить постоянное наличие в продаже товаров, в широком ассортименте и надлежащего качества, внедрять и совершенствовать современные.
Таблица 5- Баланс рабочего времени
| Наименование | Единица измерения | показатель |
| 1 | 2 | 3 |
| Календарный фонд времени | дни | 365 |
| В том числе праздничные дни | дни | 8 |
| В том числе выходные дни | дни | 104 |
| Номинальный фонд | дни | 305 |
| В том числе очередные отпуска | дни | 28 |
| По болезни | дни | 10 |
| Эффективный фонд времени | дни | 267 |
| Номинальная продолжительность рабочего дня | часы | 8 |
| Эффективная продолжительность | часы | 8 |
Таблица 6-– Штатное расписание
| Должность | Количество работников | Оклад |
| Директор | 1 | 8000 |
| Продавец-кассир | 2 | 5000 |
| Охранник | 1 | 3500 |
| Уборщица | 1 | 2000 |
| Итог: | 5 | 18500 |
Логистический цикл поставки продукции
Условия поставки
Основной формой связей закрепляющей выбор поставщиков и условия взаимодействия продавца с покупателем, является договор поставки. По договору поставки поставщик - продавец обязуется передать в обусловленный срок производимые или закупленные им товары покупателю для использования в предпринимательской деятельности и условиях предусмотренные в договоре. В качестве существенных условий договора выступают: наименование и количество товаров, срок исполнения обязательства, порядок поставки.
Форма снабжения фирмы складская, т.е. поставка осуществляется через промежуточные и распределительные комплексы и терминалы. При использовании складской формы товародвижения мы стремимся к однозвенности, что способствует снижению издержек. Для этого в составе оптовой торговли создаются механизированные склады, которые организуют комплектование партий товаров для покупателей, хранение товаров, их отправка покупателям в соответствии с их долгосрочными и экстренными заказами и в наиболее благоприятном режиме.
Организация таких складских звеньев является гарантией непрерывного снабжения покупателей, повышения оборачиваемости товарных запасов, сокращение трудовых и материальных запасов, связанных с хранением запасов товаров, большей маневренности и их использование.
Виды используемых транспортных средств
Эффективность перевозок обеспечивается четкой организацией транспортно-экспедиторских операций. При выборе транспортного средства учитывают сроки и стоимость доставки. Автомобильный транспорт используется для внутригородских, пригородных перевозок и для междугородних перевозок грузов на относительно большие расстояния. Хотя в автотранспорте величина перемещенных издержек велика (оплата Эффективное использование транспортных средств, применяемых, для труда водителей, затраты на горючее, шины и ремонт), однако постоянные же расходы (накладные расходы, амортизация автотранспортных средств) невелики. Поэтому лучше всего автотранспорт для перевозки грузов.
Несмотря на определенные проблемы в автотранспортной отрасли (рост расходов на замену и техническое обслуживания оборудования, на ) в обозримом будущем именно автотранспортные перевозки сохранят центральные позиции в обеспечении транспортных потребностей в логистике
Расчет издержек обращения (производства)
Нагляднее будет изобразить их в таблице.
Издержки обращения включают в себя все затраты на производство. Нагляднее будет изобразить их в таблице.
Таблица 8 – Издержки обращения
| Статьи затрат | Сумма на год, руб. |
| 1.Транспортные расходы | 3068,16 |
| 2.Расходы на оплату труда | 310200 |
| 3.Расходы на аренду и содержание | 462000 |
| 5.Амортизационные отчисления | 1800 |
| 6.Отчисления и затраты на ремонт о.с. | 304 |
| 7.Износ санитарной одежды | 2400 |
| 8Расходы на электроэнергию | 12877,6 |
| 9.Расходы на упаковку | 150 |
| 10.Расходы на торговую рекламу | 1500 |
| 11 Процент за пользование кредитом и займом | - |
| 12 Потери товаров и продуктов при перевозке хранении и реализации | - |
| 13. Расходы на тару | - |
| 14. Отчисления на соц. нужды | - |
| 15.Налоги, отчисления и сборы | 2640 |
| 16. Прочие расходы | 20421,8 |
| Итого: | 819882.16 |
Расчет издержек обращения.
1.Транспортные расходы, включая аренду газели. За аренду газели в пересчете на 1км взимается плата в размере 11рублей с НДС.
И=Т*ТГО
11*0,18+11=12,98руб
12,98*8=127,84руб
127,84*24=3068,16руб
2.Расходы на оплату труда рассчитываются:
23500*12*1,1=310200руб
3.Расходы на аренду. Для размещения предприятия была взята под аренду площадь, равная 35м2 длина-7,ширина-5,высота-2,5 метра;объем-87,5 м3)Стоимость 1 метра в квадрате равна 1100 рублей.
А=S*n
А=1100*35=38500рублей
А=38500*12=462000рубл
4. Амортизационные отчисления равны 1800рублей, как это видно из таблицы 8-расчет амортизации.
5. Отчисления и затраты на ремонт основных средств можно рассчитать, как 30400*0,01=304руб.
6. Износ санитарной одежды,посуды,приборов:калькулятор-200руб,стол-900руб,стул-500руб,телефон-800руб.Стоимость всего этого 2400руб.
7.Расходы на электроэнергию рассчитываются по формуле
Сэ = Пэ*Sэ,
где Сэ – стоимость электроэнергии, руб.
Пэ – потребляемая мощность, КВт
Sэ – стоимость 1 Квт/ч, руб.
Потребляемая мощность высчитывается по формуле:
Пэ = М*Фд*Киэ,
где М- суммарная мощность оборудования, КВт/ч.
Фд – действительный фонд рабочего времени одного работника, ч.
Киэ – коэффициент использования электроэнергии.
Действительный фонд рабочего времени находим по следующей формуле:
Фд = Фн*S*К,
где Фн – номинальный фонд рабочего времени, дн.
S – количество смен в сутки
К – коэффициент использования рабочего времени
Фн = (Дк-Дпр-Дв)*Тсм,
где Дк – количество календарных дней в году;
Дпр – количество праздничных дней;
Дв – количество выходных дней;
Тсм – время одной смены, ч.
Исходя из этого, высчитываем стоимость электроэнергии:
Фн = (365-8-104)*8 = 2024 дн.;
Фд = 2024*1*0,9 = 1821,6ч;
Пэ = 0,52*1821,6*0,9 = 4787,2Кт;
Сэ = 4787,2*2,62=12542,5руб
8.Расходы на упаковку: 300пакетов*0,5коп=150руб.
9.Расходы на торговую рекламу составляют 1500уб.
10.Налоги,отчисления и сборы составляют 2400руб.
11.Прочие расходы составляют 2042180*0,01=20421,8 руб.
Таблица 9 – Расчет амортизации
Наименование оборудования |
Кол-во, шт. |
Балансовая ст-ть за ед-цу, руб. |
Итого общая ст-ть, руб. |
Годовая норма ам-ции, % |
Сумма отчислен., руб. |
| ККМ «Астра-200Ф1» | 1 | 15000 | 15000 | 12 | 1800 |
| Малоценка | |||||
| Калькулятор | 1 | 200 | 200 | ||
| Стул | 2 | 500 | 1000 | ||
| Навесной стеллаж | 2 | 5000 | 10000 | ||
| Прилавок рабочий ПР-900 | 2 | 4000 | 8000 | ||
| Стеллаж | 2 | 3100 | 6200 | ||
| Весы ВР 4900-15 | 1 | 5000 | 5000 | ||
| Итого: | 30400 | 1800 | |||
Расчет прибыли и рентабельности
Дадим ответы на следующие вопросы:
Сколько нужно средства для реализации предлагаемого проекта? Где можно получить необходимые средства, и в какой форме? Когда можно ждать возврата вложенных средств и получение дохода?
Для успешной работы на фирме целесообразно представлять результаты финансово-хозяйственной деятельности в виде системы планово-отчетных документов.
Плановые отчеты готовятся бухгалтером, которым является на нашем предприятии сам директор. Завершающей формой отчета будет являться балансовый отчет, подготавливаемый бухгалтером, форма которого утверждена законодательством. Определим численность персонала и заработную плату. Всем сотрудникам выплачивается установленная зарплата в зависимости от занимаемой должности.
В решении экономических и социальных задач прибыль занимает одно из ведущих мест. Она позволяет выразить вклад каждого предприятия в общий фонд развития. Общая (балансовая) прибыль определяется по формуле:
Пб = ТО-ЗЗ-ИО,
Где, ТО – товарооборот продукции, руб.;
ЗЗ – оптовая цена, руб.
ИО- издержки обращения
Пб = 3154108-20421,8-81988216=182045,9руб
Рентабельность как показатель эффективности производственной деятельности предприятия отражает соотношение двух элементов: суммы полученной прибыли и величины затрат на ее получение. Рентабельность рассчитывается как отношение прибыли к полной себестоимости:
Р. = 182045,9/819882,16*100%=22%
Для того чтобы построить график безубыточности, найдем стоимость постоянных и переменных издержек.
Расчет построения точки безубыточности
Затраты, руб.
3154108
819882,1
814441,8
16095,76
1 2 3 4 Время, квартал
Рисунок 6– График безубыточности
Расчет чистой прибыли
Очень важен показатель чистой прибыли. Он высчитывается следующим образом:
Пч = Пб-Н,
где Пб – прибыль балансовая;
Н – налоги
Здесь учитываются налог на прибыль, имущество и налог на содержание милиции:
Н = мил Нприб+Нимущ
Нприб = 24%*(Пб-Нимущ)
Таблица 9– Расчет налога на имущество
| Показатели | Значение |
| Основные средства по балансовой стоимости | 30400 |
| Амортизационные отчисления, руб. | 1800 |
| Основные средства по остаточной стоимости | 28600 |
| Ставка налога, % | 2,2 |
| Налог на имущество, руб. | 572 |
Нприб = 24%*(182045,9-572) = 43553,73 руб.
Н = 572+43553,73=44125,73 руб.
Пч =182045,9-44125,73=137920,17 руб.
На каждой фирме формируется как минимум фонды:
- Резервный фонд;
- Фонд социального развития и материального поощрения;
- Фонд развития организации.
На долю резервного фонда приходится 5% от прибыли, то есть 6896,0 руб., фонда социального развития и материального поощрения – 60% 4137,6 руб., фонда развития организации – 35% -1448,16 руб.
Анализ основных показателей эффективности
Таблица10– Технико-экономические показатели предприятия
| Показатели | Величина |
| Численность работающих | 5 чел. |
| Общая площадь предприятия | 35 м2 |
| Оборудование | 30400 руб. |
| Амортизационные отчисления | 1800руб |
| Фонд заработной платы | 282000 руб. |
| Чистая прибыль | 137920,17 руб. |
| Затраты постоянные | 814441,8 руб. |
| Затраты переменные | 16095,76 руб. |
| Балансовая прибыль | 182045,9 руб. |
| фондоотдача | 316,6 руб. |
| Рентабельность | 22% |
| Фондоемкость | 0,001руб. |
Вывод
В результате данного вида деятельности была получена чистая прибыль в размере 137920,17 руб. Все расходы магазина окупаются довольно быстро. Намерений, приостанавливать, деятельность нет продукция «Фрукты» и овощи, и спрос на них будет существовать всегда. Помещение под предприятие и транспорт для поставки сырья арендуются, но в перспективе – помещение выкупить, а транспорт приобрести. В планах - выход на рынок ближайших республик и областей.
Рентабельность кооператива составляет 22.% Для первого года это неплохо.
Чистая прибыль была поделена на фонды: на долю резервного фонда приходится 5% от прибыли, то есть 6896,0руб. фонда социального развития и материального поощрения – 60% 4137,6 руб., фонда развития организации – 35% 1448,16 руб.
В проекте были представлены пути создания предприятия по реализации свежих фруктов и овощей. определено предполагаемое место положения создаваемой организации на рынке (рыночная ниша), представлено описание услуг, которые организация будет оказывать потребителям, в нашем случае – продажа фруктов и овощей, проанализирована целесообразности создания подобной организации с точки зрения рентабельности и прибыльности.