Маркетинг и его роль в антикризисном менеджменте
У ОАО «КМЗ» наблюдается рост по основным показателям баланса, но при этом увеличение запасов доминирует над общим увеличением показателей. Стоит отметить снижение заемного капитала к концу отчетного периода, также произошло увеличение собственных средств в обороте (что в рублях составило 2167), это свидетельствует о улучшающемся положении предприятия.
Таблица 7 Сравнительный аналитический баланс-нетто
| Показатели | Код | Сумма, тыс. руб. | Абсолютное отклонение (+, -) тыс. руб. | Доля актива, % | |
| начало года | на конец года | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| I. Вне оборотные активы | |||||
| Нематериальные активы | 110 | 3325 | 3420 | 95 | 102,8 |
| Основные средства | 120 | 113723 | 130414 | 16691 | 112,8 |
| Незавершённое строительство | 130 | 32000 | 20700 | -11300 | 45,4 |
| Доходные вложения в материальные активы | 135 | 0 | 0 | 0 | 0 |
| Долгосрочные финансовые вложения | 140 | 3076 | 3087 | 11 | 100,4 |
| Отложенные налоговые активы | 145 | 0 | 0 | 0 | 0 |
| Итого по разделу I | 190 | 152124 | 157621 | 5497 | 103,5 |
| II. Оборотные активы | |||||
| Запасы | 210 | 95135 | 104120 | 8985 | 108,6 |
| НДС по приобретённым ценностям | 220 | 2530 | 2410 | -120 | 95 |
| Дебиторская задолженность долгосрочная | 230 | 0 | 0 | 0 | 0 |
| Дебиторская задолженность краткосрочная | 240 | 13150 | 14200 | 1050 | 107,4 |
| Краткосрочные финансовые вложения | 250 | 1312 | 1385 | 73 | 105,3 |
| Денежные средства | 260 | 605 | 640 | 35 | 105,5 |
| Прочие оборотные активы | 270 | 0 | 0 | 0 | 0 |
| Итого по разделу II | 290 | 112732 | 122755 | 10023 | 108,2 |
| Стоимость имущества (БАЛАНС) | 300 | 264856 | 280376 | 15520 | 105,5 |
| III. Капитал и резервы | |||||
| Уставный капитал | 410 | 115000 | 115000 | 0 | 100 |
| Собственные акции, выкупленные у акционеров | 411 | 0 | 0 | 0 | 0 |
| Добавочный капитал | 420 | 11450 | 11450 | 0 | 100 |
| Резервный капитал | 430 | 395 | 325 | 70 | 121,5 |
| Нераспределённая прибыль (непокрытый убыток) | 470 | 0 | 2450 | 2450 | 100 |
| Итого по разделу III | 490 | 128695 | 129225 | 530 | 100,4 |
| IV. Долгосрочные обязательства | |||||
| Займы и кредиты | 510 | 1300 | 1250 | -50 | 96 |
| Отложенные налоговые обязательства | 515 | 0 | 0 | 0 | 0 |
| Прочие долгосрочные обязательства | 520 | 0 | 0 | 0 | 0 |
| Итого по разделу IV | 590 | 1300 | 1250 | -50 | 96 |
| V. Краткосрочные обязательства | |||||
| Займы и кредиты | 610 | 15665 | 15121 | -544 | 103,6 |
| Кредиторская задолженность | 620 | 118988 | 134188 | 15200 | 111,3 |
| Задолженность участникам по выплате доходов | 630 | 0 | 0 | 0 | 0 |
| Доходы будущих периодов | 640 | 0 | 0 | 0 | 0 |
| Резервы предстоящих расходов и платежей | 650 | 208 | 592 | 384 | 164,9 |
| Прочие краткосрочные обязательства | 660 | 0 | 0 | 0 | 0 |
| Итого по разделу V | 690 | 134861 | 149901 | 15040 | 110,3 |
| 3Итого источников имущества (БАЛАНС) | 700 | 264856 | 280376 | 15520 | 105,5 |
Таблица 8 Показатели, характеризующие финансовое состояние предприятия
| Показатель | Методика определения | На начало периода | На конец периода |
| 1. Общая стоимость имущества организации | Баланс – Убытки | ||
| 2. Стоимость иммобилизованных средств | Итог I раздела Баланса | 152124 | 157621 |
| 3. Стоимость оборотных активов (мобильных средств) | Итог II раздела Баланса | 112732 | 122755 |
| 4. Величина собственного капитала | Итог IV раздела Баланса | 1300 | 1250 |
| 5. Величина заемного капитала | Сумма итогов IV и V разделов Баланса | 136161 | 151151 |
| 6. Величина собственного оборотного капитала | {I–(IV + V)} итогов разделов Баланса | 15963 | 6470 |
По показателям, представленным в вышеприведенной таблице видно, что произошло увеличение имущества предприятия, иммобилизованных средств, стоимость мобильных средств (что особенно хорошо, т.к. именно эти средства и «делают деньги»), снизился заемный капитал, а нехватка собственного оборотного капитала уменьшилась. Для подтверждения выявленных положительных тенденций были проведены оценка и анализ ликвидности баланса.
Условия ликвидности баланса
Баланс считается абсолютно ликвидным, если выполняются условия:
А1 > П1,
А2 > П2,
A3 > ПЗ,
А4 < П4
Таблица 9 Анализ ликвидности баланса
| АКТИВ | ПАССИВ | Платежный излишек (+) или недостаток (— ) | В процентах к величине итога группы пассива | ||||||
| Группа | На начало периода | На конец периода | Группа | На начало период | На конец период | На начало периода (2—5) | На конец периода (3—6) | На начало периода (7:5)% | На конец периода (8:6)% |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| А1 | П1 | ||||||||
| А2 | П2 | ||||||||
| А3 | П3 | ||||||||
| А4 | П4 | ||||||||
| Баланс | Баланс | - | - | - | - | ||||
Таблица 10 Анализ показателей ликвидности баланса
| Наименование показателя | Способ расчёта | Норма | Пояснения |
| Общий показатель ликвидности |
|
іl | Осуществляется оценка изменения финансовой ситуации в организации |
| Коэффициент абсолютной ликвидности |
|
і0,2ё0,7 | Показывает, какую часть краткосрочной задолженности предприятие может реально погасить в ближайшее время за счёт денежных средств. |
| Промежуточный коэффициент покрытия |
|
і0,7 | Отражает прогнозируемые платёжные возможности предприятия при условии своевременного проведения расчётов с дебиторами. |
| Общий текущий коэффициент покрытия |
|
і2 | Показывает платёжные возможности предприятия, не только при условии своевременных расчётов с дебиторами, но и продажей, в случае необходимости, прочих элементов материальных оборотных средств. |
| Коэффициент текущей ликвидности |
|
і2 | Характеризует общую обеспеченность предприятия оборотными средствами. |
| Коэффициент обеспеченности собственными оборотными средствами |
|
і0,1 | Характеризует наличие собственных оборотных средств у предприятия, необходимых для его финансовой устойчивости. |
|
|
іl | Характеризует возможность предприятия восстановить свою платежеспособность через 6 месяцев. Он рассчитывается в случае, если хотя бы один из коэффициентов L4 или L5 принимает значение меньше критического. |
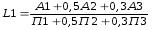

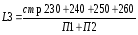
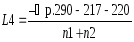
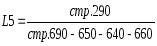
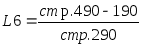
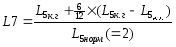 Коэффициент
восстановления
платежеспособности.
Таблица 11 Анализ финансовой устойчивости
| Наименование | Расчетные формулы | на начало | На конец |
| 1. Наличие собственных оборотных средств (СОС) | СОС=П490—А190 | ||
| 2. Наличие собственных и долгосрочных заемных источников формирования запасов и затрат | СДИ=П490+П590 —А190 | ||
| 3. Общая величина основных источников формирования запасов и затрат | ОВИ= П490+П590+П610 —А190 | ||
| 4. Излишек (+) или недостаток (-) СОС | ФС = П490— А190 —(А210+А220) | ||
| 5. Излишек (+) или недостаток (-) собственных и долгосрочных заемных источников формирования запасов и затрат | ФСД = СДИ – (Запасы и затраты) =П490+П590 —А190 —(А210+А220) | ||
| 6. Излишек (+) или недостаток (-) общей величины основных источников для формирования запасов и затрат | ФО=ОВИ- (запасы и затраты) = П490+П590+П610 —А190—(А210+А220) |
Определение вероятности наступления кризиса по модели У.Бивера
| Показатель | Расчет | Значение показателя | ||
| для благополучных компаний | За 5 лет до банкротства | З год до банкротства | ||
| 1 | 2 | 3 | 4 | 5 |
| Коэффициент Бивера |
|
0,4 – 0,45 | 0,17 | - 0,15 |
| Рентабельность активов |
|
6 – 8 | 4 | - 22 |
| Финансовый левередж |
|
<37 | <50 | <80 |
| Коэффициент покрытия активов чистым оборотным капиталом |
|
0,4 | <0,3 | 0,06 |
| Коэффициент покрытия |
|
<3,2 | <2 | <1 |
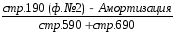
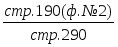
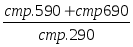
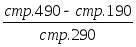

Глава 3. РЕКОМЕНДАЦИИ ПО СОВЕРШЕНСТВОВАНИЮ СИСТЕМЫ АНТИКРИЗИСНЫХ МАРКЕТИНГОВЫХ МЕРОПРИЯТИЙ ДЛЯ КОМПАНИИ ООО ЛЮКС ВОДА
3.1 Процессы антикризисного управления на предприятии
Не вызывает сомнений тот факт, что все маркетинговые мероприятия должны работать в комплексе и планироваться соответственно. Но руководители предприятий, нацеленные на скорейшее получение прибыли, часто переоценивают эффект от таких воздействий на потребителя. Из практики известно немало примеров, когда потребители, избалованные частыми дегустациями в крупных магазинах, вообще переставали делать покупки рекламируемого товара. Чтобы избежать таких ошибок, необходимо уточнить, какие задачи призваны решать различные мероприятия в местах продаж.
Первый комплекс мероприятий связан с пассивным воздействием на потребителя, но иногда его осуществление важнее активного воздействия. А именно:
мероприятия по улучшению выкладки товара (правильное расположение на полке, увеличение количества выкладок — например, в при кассовой зоне и т. п.);
мероприятия по оформлению места выкладки (флажки, диспенсеры, муляжи и др. POS-материалы).
мероприятия по облегчению поиска товара в торговой точке (размещение указателей, гирлянд и т. п. таким образом, чтобы безошибочно привести покупателя к нужной полке);
размещение рекламных материалов для дополнительного воздействия на потребителя непосредственно перед совершением покупки (рекламные плакаты, наклейки типа «от себя», «на себя» и т. п.).
Следующий комплекс мероприятий — это мероприятия активного воздействия на потребителя непосредственно в торговой точке:
рекламирование и демонстрация продукта в местах продаж (организация рабочего места промоутера, рекламный текст, призывы к покупке);
дегустации продукта в местах продаж (знакомство потребителя со вкусовыми свойствами товара);
сэмплинг (по предъявлению чека за покупку прямо в торговом зале потребителю дают в награду еще один пакетик продукта или фирменный подарок от производителя);
розыгрыши призов в местах продаж (промоутеры принимают упаковки или билеты с выигрышными знаками и на месте выдают приз).
Таким образом, можно проводить большое количество мероприятий непосредственно в торговой точке. Все они позволяют достичь определенных целей. Однако очень важно правильно их спланировать.
Следующий этап - осуществление контроля и определение эффективности кампании. Для этого необходимо произвести оценку эффективности данной компании по продвижению.
Для оценки коммуникативной эффективности данной кампании по продвижению необходимо провести специальное исследование клиентов для реализации основных целей:
установить уровень известности Люкс воды после проведения кампании по продвижению;
установить отношение клиентов к рекламе и оценить восприятие и запоминаемость телевизионного ролика;
оценить эффективность каждого из видов выбранных средств воздействия на целевую аудиторию.
ЗАКЛЮЧЕНИЕ
Кризис в широком смысле - неотъемлемая характеристика рыночной экономики. С практической точки зрения, кризис - это любая нестандартная ситуация, в которой возникает риск. В данной работе кризис рассматривается как непосредственная угроза выживания предприятия.
Антикризисное управление - это такая система управления предприятием, которая имеет комплексный, системный характер и направлена на предотвращение или устранение неблагоприятных для бизнеса явлений посредством использования всего потенциала современного менеджмента, разработки и реализации на предприятии специальной программы, имеющей стратегический характер, позволяющей устранить временные затруднения, сохранить и преумножить рыночные позиции при любых обстоятельствах, опираясь на собственные ресурсы.
Элементами антикризисного управления являются:
-анализ состояния макро- и микросреды и выбор предпочтительной миссии фирмы;
-познание экономического механизма возникновения кризисных ситуаций и создание сканирования внешней и внутренней сред фирмы с целью раннего обнаружения "слабых сигналов" об угрозе приближения кризиса;
-стратегический контроллинг деятельности фирмы и выработка стратегии предотвращения ее несостоятельности;
-оперативная оценка и анализ финансового состояния фирмы и выявление возможности наступления несостоятельности (банкротства);
-разработка предпочтительной политики поведения в условиях наступившего кризиса и вывода из него фирмы;
-постоянный учет риска предпринимательской деятельности и выработка мер по его снижению.
Кризис предприятия вызывается несоответствием его финансово- хозяйственных параметров параметрам окружающей среды. Причинами кризиса на предприятии могут быть различные факторы внешней и внутренней среды. Однако, несмотря на многообразие факторов, которые могут привести к кризису на предприятии, в большинстве случаев такими факторами являются недостатки управления.
Антикризисное управление имеет своей целью устранение возможности банкротства предприятия.
Мероприятия по преодолению кризисной ситуации и восстановлению платежеспособности должны учитывать индивидуальные особенности предприятий. Однако, так же как типичны финансово-экономические проблемы российских предприятий, настолько же характерны методы их «лечения».
Изучив теоретические и практические аспекты комплекса антикризисных маркетинговых мероприятий, можно сделать вывод, что продвижение товаров является естественным инструментом экономики и важным регулятором рыночной системы при выводе предприятия из состояния кризиса. При правильной организации продвижение очень эффективно и способствует быстрой бесперебойной реализации производимой продукции. При этом ускоряется возврат оборотных денежных средств предприятий, устанавливаются деловые контакты производителей с потребителями продукции, спрос возрастает, что является объективной основой расширения производства и повышения эффективности хозяйственной деятельности.
Фирма может передавать нужные ей сообщения через фирменные названия, упаковку, витрины магазинов, персональный сбыт, отраслевые выставки, лотереи, средства массовой информации, прямые почтовые послания, наружные объявления, журналы и другие формы.
О новой продукции и ее характеристиках потребителей нужно проинформировать, пока у них еще нет какого-либо отношения к ней. Для товаров, о которых потребителям хорошо известно, главное в продвижении – трансформация знаний о товаре в благожелательное отношение к нему. Для прочно утвердившейся на рынке продукции упор делается на напоминание – укрепление существующего отношения потребителей.
Тенденция к интегрированию маркетинговых коммуникаций, т.е. совместное использование рекламы, паблик рилейшнз, стимулирования сбыта, прямой продажи, коммуникаций в местах продажи и событийного маркетинга с другими элементами комплекса маркетинга – одно из наиболее значительных маркетинговых достижений 90-х годов. В прошлом компании часто рассматривали элементы коммуникации как отдельные виды деятельности, в то время как маркетинговая философия в настоящий момент считает, что интеграция абсолютно необходима для достижения успеха.
Фирма может использовать один вид или сочетание четырех основных методов продвижения: рекламу, стимулирование сбыта, персональные продажи и формирование общественного мнения. На рынке потребительских товаров, к которым относится и питьевая вода, по значимости виды продвижения могут быть расположены в следующем порядке: реклама, стимулирование сбыта, персональные продажи, формирование общественного мнения.
План продвижения фирмы обычно выделяет отдельные товары, чтобы подтолкнуть потребителей от осознания потребности к покупке. Однако компания может также стараться выразить свой общий образ, позицию по тому или иному вопросу, принять участие в местной жизни. План продвижения увязывает товар, распределение, сбыт и ценовые составляющие маркетинга.
Таким образом, продвижение является очень важным направлением маркетинговой деятельности на пути антикризисного управления, и для успешной работы на рынке фирма должна уделять вопросам продвижения повышенное внимание.
ЛИТЕРАТУРА
1. Антикризисное управление / Коротков Э.М. М.: ИНФРА. М, 2000.
2. Антикризисный менеджмент /под.ред. проф. Грязновой А.Г. М.: Ассоциация авторов и издателей "ТАНДЕМ". Издательство ЭКМОС, 1999.
3. Теория и практика антикризисного управления: Учебник для вузов/ Базаров Г.З., Беляев С.Г. и др.; Под ред. Беляева С.Г. и Кошкина В.И. ? М.: Закон и право, ЮНИТИ, 1996.
4. Зайцева О.П. Антикризисный менеджмент в российской фирме.//Аваль. (Сибирская финансовая школа). 1998.
5.Современный маркетинг/ Хруцкий В. Е., Корнеева И. В., Автухова Е. Э. Под ред. Хруцкого В. Е. – М.: Финансы и статистика, 2004.
6. Пешкова Е. П. Маркетинговый анализ в деятельности фирмы. – М.: «Ось – 89», 2005.
7. Основы предпринимательской деятельности: маркетинг / Под. ред. проф. В.М. Власовой М, Финансы и статистика", 1999.
8. Матанцев А.Н. Эффективность рекламы. – М.: Изд-во «Фин-пресс», 02.
9. Маркетинг: Учебник / Романов А. Н., Корлюгов Ю. Ю., Красильников С. А. и др.; Под ред. Романова А. Н. – М.: Банки и биржи, ЮНИТИ, 2006
10. Лаптев В.Г. Маркетинговые задачи торговых предприятий// Маркетинг. 2000.
11. Картер Г. Эффективная реклама. Путеводитель для мелких предприятий. ПЕР.с англ. М: Прогресс, 1998.
12. Григорьев М.Н.Маркетинг: учеб. пособие для вузов. - М.: – 2006.
13. Германова Л.Ю. Как сделать рекламу магазина. Учебник-Мн:БЭГУ,96.
14. Виханский О.С. Стратегическое управление. Учебник-М: Гардарики, 99
Веселов С.В. Маркетинг в рекламе. Оценка рекламной деятельности.
Часть 3: Учебник. – М.: Междунар. ин-т рекламы, 2003. – 296 с.
Размещено на