Бизнес-проект оказания услуги по внедрению элементов системы "Умный дом"
Менеджер проекта
Численность данной категории работников устанавливается в соответствии с организационной структурой фирмы
0,216
 1
1
1
0,489
|
ΙV. Программирование. |
Программист | 24 | 456 | 672 | 1032 | 2112 |
0,216
|
0,318 |
1
0,489
|
| Программирование. | 16 | |||||||||
|
V. Пуско-наладочные работы. |
||||||||||
| Пуско-наладочные работы. | 8 | |||||||||
|
Итого: |
240 |
- | - | - | - | - | - |
3 |
4 |
4 |
| Наименование технологической стадии производства | Режим работы подразделения: количество смен | Численность, чел. | |||||||||||
| Явочное число рабочих в смену | Явочное число рабочих в сутки (гр.2*гр.3) | Штатная численность рабочих |
Списочная численность рабочих |
||||||||||
| 2010 | 2011 | 2012 | 2010 | 2011 | 2012 | 2010 | 2011 | 2012 | 2010 | 2011 | 2012 | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 |
| 1.Предварительный этап. | 1 смена по 8 часов | 1 | 2 | 2 | 1 | 2 | 2 | 1 | 2 | 2 |
1,19
|
2,38 |
3
2,38
|
| 2. Проектирование. | |||||||||||||
| 3. Монтаж оборудования. | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 |
1,19
|
1,19 |
2
1,19
|
|
4. Программирование, пуско-наладочные работы. |
1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 |
1,19
|
1,19 |
2
1,19
|
|
Итого основное производство |
3 |
4 |
4 |
3 |
4 |
4 |
3 |
4 |
4 |
6 |
7 |
7 |
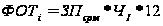 ,
(3.5.)
где
 - годовой фонд
оплаты труда
i-категории
работников,
тыс. руб.
 - среднемесячная
заработная
плата одного
среднесписочного
работника, тыс.
руб.
 - списочная
численность
i-категории
работников,
чел.
Таблица 3.12. Расчет расходов на оплату труда работников фирмы «VIP Дом»
| Наименование категории работников | Списочная численность, чел. |
Среднемесячная заработная плата одного работника, тыс. руб. |
Годовые затраты на оплату труда, тыс. руб. | ||||||
| 2009 | 2010 | 2011 | 2012 | 2009 | 2010 | 2011 | 2012 | ||
|
Основные рабочие: |
6 |
6 |
7 |
7 |
- |
672,000 |
672,000 |
852,000 |
852,000 |
| Технический специалист | 2 | 2 | 3 | 3 | 15,000 | 360,000 | 360,000 | 540,000 | 540,000 |
| Монтажник | 2 | 2 | 2 | 2 | 6,000 | 144,000 | 144,000 | 144,000 | 144,000 |
| Программист | 2 | 2 | 2 | 2 | 7,000 | 168,000 | 168,000 | 168,000 | 168,000 |
|
Руководители и специалисты: |
5 |
5 |
5 |
5 |
- |
924,000 |
924,000 |
924,000 |
924,000 |
| Директор | 1 | 1 | 1 | 1 | 30,000 | 360,000 | 360,000 | 360,000 | 360,000 |
| Менеджер проекта | 1 | 1 | 1 | 1 | 20,000 | 240,000 | 240,000 | 240,000 | 240,000 |
| Юрисконсульт | 1 | 1 | 1 | 1 | 9,000 | 108,000 | 108,000 | 108,000 | 108,000 |
| Бухгалтер | 1 | 1 | 1 | 1 | 9,000 | 108,000 | 108,000 | 108,000 | 108,000 |
| Маркетолог | 1 | 1 | 1 | 1 | 9,000 | 108,000 | 108,000 | 108,000 | 108,000 |
|
Итого |
10 |
14 |
17 |
19 |
- |
1596,000 |
1596,000 |
1776,000 |
1776,000 |
Планирование начислений на заработную плату
Начисления на заработную плату производятся в виде единого социального налога от средств на оплату труда и рассчитываются по установленным законодательством нормам на государственное социальное и медицинское страхование. Ставки налога для работодателей регламентируются статьей 241 главой 24 НК РФ.
Приведем расчет начислений на заработную плату работников в виде таблицы 3.12.
Таблица 3.13. Расчет начислений на заработную плату работников фирмы «VIP Дом»
| Наименование показателя | Значение показателя по шагам расчетного периода | |||
| 2009 | 2010 | 2011 | 2012 | |
| 1. Ставка единого социального налога, коэф. | 0,26 | 0,26 | 0,26 | 0,26 |
| 2. Фонд заработной платы основных рабочих. | 672,000 | 672,000 | 852,000 | 852,000 |
|
3. Сумма начислений на заработную плату основных рабочих (стр1.*стр2.) |
174,720 |
174,720 |
221,520 |
221,520 |
| 4. Фонд заработной платы руководителей, специалистов. | 924,000 | 924,000 | 924,000 | 924,000 |
|
5. Сумма начислений на заработную плату руководителей и специалистов (стр4.*стр1.) |
240,240 |
240,240 |
240,240 |
240,240 |
|
Итого начислений на заработную плату (стр3.+стр5.) |
414,960 |
414,960 |
461,760 |
461,760 |
Планирование прочих затрат
К прочим затратам, связанным с производством и реализацией услуги, относят следующие виды затрат:
1. Арендные платежи за арендуемое имущество,
2. Расходы на подготовку и переподготовку кадров,
3. Расходы на текущее изучение конъюнктуры рынка, сбор информации, непосредственно связанной с производством и реализацией услуги,
4. Расходы на рекламу производимой и реализуемой услуги и т.п.
Рассмотрим порядок расчета затрат на оплату процентов по полученному кредиту. Кредит взят в сумме 91,06 тыс. руб. под 24% на 1 год. Составим график платежей в погашение суммы кредита и процентов за пользование кредитом с помощью формулы 3.6. (Таблица 3.13.).
Таблица 3.14. График платежей в погашение суммы кредита и процентов за пользование кредитом
| Показатель | Значение показателя по шагам расчетного периода, тыс.руб. | |||
| 2009 | 2010 | 2011 | 2012 | |
| 1. Ежегодные отчисления, тыс. руб. | 112,915 | - | - | - |
| 2. Сумма процентов, тыс. руб. | 21,855 | - | - | - |
| 3. Сумма основного долга по кредиту, тыс. руб. | 91,060 | - | - | - |
| 4. Остаток суммы кредита, тыс. руб. | 0 | - | - | - |
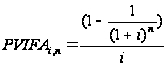 (3.6.)
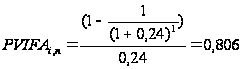
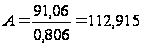 тыс.
руб.
Условно допустим, что остальная часть прочих затрат рассчитывается как процент от величины элементов затрат. Площадь занимаемого офиса составляет 50 кв. м., стоимость аренды равна 250 руб. за один квадратный метр.
Таблица 3.15.Расчет прочих затрат
| Показатель | Значение показателя по шагам расчетного периода | |||
| 2009 | 2010 | 2011 | 2012 | |
| 1. Проценты за кредит, тыс. руб. | 21,855 | - | - | - |
| 2. Аренда офиса, тыс. руб. | 150,000 | 150,000 | 150,000 | 150,000 |
| 2. Затраты на подготовку кадров (10% от ит. табл. 3.12.) | 159,600 | 159,600 | 177,600 | 177,600 |
| 3. Расходы на текущее изучение конъюнктуры рынка, сбора информации, непосредственно связанные с производством и реализацией услуги, рекламу услуги. | 223,500 | 223,500 | 223,500 | 223,500 |
|
Итого |
554,955 |
533,100 |
551,100 |
551,100 |
3.4.5 Расчет затрат на производство и реализацию продукции
Таблица 3.16.Распределение затрат на производство и реализацию продукции по годам расчетного периода, тыс.руб.
| Экономические элементы | Значение показателя по шагам | |||
| 1 | 2 | 3 | 4 | |
|
1. Материальные затраты, всего в том числе: |
7830,628 |
11436,441 |
16843,546 |
25852,691 |
| 1.1. Покупка оборудования к установке | 7800,000 | 11400,000 | 16800,000 | 25800,000 |
| 1.2. Электрическая энергия | 7,480 | 9,126 | 10,768 | 13,030 |
| 1.3. Тепловая энергия | 23,148 | 27,315 | 32,778 | 39,661 |
|
2. Затраты на заработную плату, всего в том числе: |
1596,000 |
1596,000 |
1776,000 |
1776,000 |
| 2.1. Основные рабочие | 672,000 | 672,000 | 852,000 | 852,000 |
| 2.2. Руководители, специалисты | 924,000 | 924,000 | 924,000 | 924,000 |
|
3. Начисления на заработную плату, всего в том числе: |
414,960 |
414,960 |
461,760 |
461,760 |
| 3.1. Основные рабочие | 174,720 | 174,720 | 221,520 | 221,520 |
| 3.2. Руководители, специалисты | 240,240 | 240,240 | 240,240 | 240,240 |
|
6. Амортизация основных фондов |
31,000 |
31,000 |
31,000 |
31,000 |
|
7. Прочие затраты, всего |
554,955 |
533,100 |
551,100 |
551,100 |
| 8. Проценты за кредит | 21,855 | - | - | - |
| 9. Плата за аренду офиса | 150,000 | 150,000 | 150,000 | 150,000 |
| 10. Затраты на подготовку кадров | 159,600 | 159,600 | 177,600 | 177,600 |
| 11. Расходы на текущее изучение конъюнктуры рынка, сбор информации, непосредственно связанной с производством и реализацией услуги; рекламу производимой и реализуемой услуги | 223,500 | 223,500 | 223,500 | 223,500 |
|
Итого |
10426,583 |
14011,501 |
19663,406 |
28672,551 |
Раздел 3.5 Планирование цены
Таблица 3.17.Расчет плановой цены, тыс. руб.
| Наименование показателя | Значение показателя по шагам расчетного периода | |||
| 1 | 2 | 3 | 4 | |
| 1. Затраты на производство и реализацию продукции | 10426,583 | 14011,501 | 19663,406 | 28672,551 |
| 2. Объем продаж, в нат.выр. | 13 | 19 | 28 | 43 |
| 3. Затраты на производство и реализацию единицы продукции | 802,045 | 737,447 | 702,265 | 666,804 |
| 4. Наценка, коэф. | 0,050 | 0,050 | 0,100 | 0,130 |
| 5. Цена без учета НДС | 842,147 | 774,319 | 772,492 | 753,489 |
|
5. Отпускная цена |
993,733 |
913,696 |
911,541 |
889,116 |
Раздел 3.6 Планирование операционных денежных потоков
Таблица 3.18.Операционные денежные потоки инвестиционного проекта, тыс. руб.
| Показатель | Значение показателя по шагам расчетного периода | |||
| 2009 | 2010 | 2011 | 2012 | |
| 1. Объем продаж, в нат. выр. | 13 | 19 | 28 | 43 |
| 2. Отпускная цена. | 993,733 | 913,696 | 911,541 | 889,116 |
| 3. Выручка от реализации услуги, в том числе | 12918,529 | 17360,224 | 25523,148 | 38231,988 |
| - НДС | 2325,335 | 3124,840 | 4594,167 | 6881,758 |
| 4. Затраты на производство и реализацию услуги, исключая амортизацию. | 10426,583 | 14011,501 | 19663,406 | 28672,551 |
| 5. Амортизация. | 31,000 | 31,000 | 31,000 | 31,000 |
| 6. Прибыль (убыток) | 2491,946 | 3348,723 | 5859,742 | 9528,437 |
| 7. Налог на прибыль (0,2*стр.6) | 498,389 | 669,745 | 1171,948 | 1905,687 |
| 8. Чистая прибыль (стр. 6-стр.7) | 1993,557 | 2678,978 | 4687,794 | 7622,750 |
|
12. Итого величина операционного денежного потока (стр.8+стр.5) |
2024,557 |
2709,978 |
4718,794 |
7653,750 |
Раздел 3.7. Оценка эффективности инвестиционного проекта
Таблица 3.19.План денежных потоков проекта, тыс. руб.
| Показатели | Значение показателя по шагам расчетного периода | ||||
| 0 | 2009 | 2010 | 2011 | 2012 | |
| 1. Инвестиции | -182,120 | - | - | - | - |
| 2. Выручка от реализации | 12918,529 | 17360,224 | 25523,148 | 38231,988 | |
| 3. НДС | 2325,335 | 3124,840 | 4594,167 | 6881,758 | |
| 4. Затраты на производство и реализацию, исключая амортизацию | 10426,583 | 14011,501 | 19663,406 | 28672,551 | |
| 5. Амортизация | 31,000 | 31,000 | 31,000 | 31,000 | |
| 6. Налогооблагаемая прибыль | 135,611 | 192,883 | 1234,575 | 2646,679 | |
| 7. Налог на прибыль | 27,122 | 38,577 | 246,915 | 529,336 | |
| 8. Чистая прибыль | 108,489 | 154,306 | 987,660 | 2117,343 | |
| 9. Погашение основного долга по кредиту | 91,060 | - | - | - | |
| 10. Чистый денежный поток (стр. 1+стр.5+стр.8-стр.9) | -182,120 | 48,429 | 185,306 | 1018,660 | 2148,343 |
| 11. Коэффициент дисконтирования (r=24,5%) | 1 | 0,803 | 0,645 | 0,518 | 0,416 |
| 12. Дисконтированный денежный поток, NPV (стр.9*стр.10) | -182,120 | 38,888 | 119,522 | 527,666 | 893,711 |
|
13. То же накопленным итогом, NPV |
-182,12 |
-143,232 |
-23,71 |
503,956 |
1397,667 |
Коэффициент дисконтирования (αt) рассчитывается по следующей формуле:
 ,
где
где r –норма дисконта, коэффициент; t – номер расчетного шага.
Т.к. проект предполагает смешанное финансирование, то рассчитывается средневзвешенная цена капитала:
 ,
где i=1…n – количество источников финансирования инвестиционного проекта; ri – цена i-го источника финансирования; di – доля i-го источника финансирования в общем объеме капитала.
Таблица 3.20.
| Источники финансирования | Удельный вес в общем объеме финансирования, % | Цена отдельных источников финансирования, % |
| 1. Собственный капитал | 50 | 25 |
| 2. Заемный капитал | 50 | 24 |
Рассчитаем средневзвешенную цену капитала:
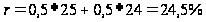
Результаты расчета коэффициента дисконтирования представим в таблице 3.20.
Таблица 3.21.Расчет коэффициента дисконтирования при r=24,5%
| Год | 1 | 2 | 3 | 4 |
| Коэффициент дисконтирования | 0,803 | 0,645 | 0,518 | 0,416 |
Эффективность инвестиционного проекта оценим с помощью трех основных показателей:
чистого дисконтированного дохода (NPV);
срока окупаемости (DPB);
индекса доходности (PI).
Срок окупаемости (DPB) определяется суммой целой и дробной его составляющих. Целая составляющая (часть) определяется тем периодом времени, в котором последний раз NPV нарастающим итогом принял отрицательное значение. Дробная часть определяется по формуле:
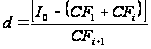
где I0 - величина инвестиционных затрат;
CF1 – денежный поток проекта на 1 – м шаге;
CFi – значение денежного потока проекта в году, в котором чистый денежный поток проекта последний раз принял отрицательное значение;
CFi+1 - значение денежного потока проекта в году, следующим за годом, в котором чистый денежный поток проекта последний раз принял отрицательное значение.
Значение чистого дисконтированного потока положительно на третьем шаге, следовательно, проект через 2 года. Рассчитаем дробную часть:
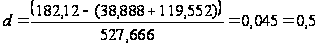 мес.
Таким образом, срок окупаемости проекта составит 2 года и полмесяца.
Индексом доходности (PI) называется отношение накопленного сальдо реальных денег к объему инвестиций и рассчитывается по следующей формуле:
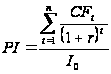
где n – срок реализации проекта; CFt – элемент чистого денежного потока.
Индекс доходности должен превышать 1.
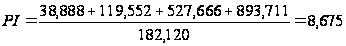
Инвестор с 1 рубля инвестиций получит 8 рублей 68 копеек. Таким образом при вложении инвестиций в размере 182 тысяч 120 рублей инвестор получит 1 миллион 580 тысяч 802 рубля.
Представим значения срока окупаемости, чистого дисконтированного дохода и индекса доходности в виде таблицы 3.22.
Таблица 3.22.Оценка эффективности инвестиционного проекта.
| Наименование показателя | Значение показателя |
| 1. Дисконтированный денежный поток (NPV), накопленным итогом, тыс. руб. | 1397,667 |
| 2. Срок окупаемости (DPV), г. | 2,045 |
| 3. Индекс доходности (PI), руб. | 8,68 |
Заключение
В ходе проделанной работы был разработан бизнес-проект фирмы «VIP Дом», занимающейся внедрением элементов системы «умный дом», то есть была проведена работа по следующим направлениям:
Разработка плана маркетинга услуги;
Проектирование организации управления фирмой;
Оценка экономической эффективности бизнес-проекта.
В маркетинговой части дипломной работы были оценены сильные и слабые стороны предоставляемой услуги с точки зрения партнера и фирмы по 100-бальной шкале – полученный результат составляет 92 балла, или 92%. Особо сильные стороны – это надежность внедряемого оборудования, его экологичность, повышенная надежность и индивидуальность услуги. Слабые стороны услуги – это незначительные различия для конкурентов.
Была проведена оценка качества и конкурентоспособности услуги. Качество услуги рекомендуется понимать как синтез таких показателей, как качество использующихся для производства услуги технических средств и других материальных объектов, а также уровень предлагаемого клиенту сервиса. Оценка качества услуг была проведена экспертным путем с помощью десятибалльной шкалы и сравнивалась с эталоном. Услуга оценивалась по так значимым для данного вида деятельности критериям, как качество используемого оборудования (материальная составляющая услуги), степень подготовки персонала, внешний вид обслуживающего персонала, время выполнения заявки, навыки общения персонала и т.п. В результате была получена следующая сумма баллов – 9,52 балла. Так же был рассчитан общий индекс конкурентоспособности, который составил 0,952, что в целом не плохой результат. Услуга уступает в сравнении с эталоном, но не на много.
В результате, проведенного анализа ожидаемого потенциала, из 130 возможных баллов фирма получила 114. В целом ожидаемый потенциал рынка нашей фирмы достаточно высок, хотя стоит отметить, что используемое фирмой «ноу-хау» устарело, но в процессе функционирования фирма «VIP Дом» будет следить за развитием технологий в производстве внедряемого оборудования.
У фирмы «VIP Дом» существует всего один конкурент на рынке Ивановской области – это фирма «Умный дом», открывшаяся в 2006 году. Оценив сильные и слабые стороны конкурента, для проектируемой фирмы были предложены следующие аргументы и маркетинговые стратегии: фирме необходимо вести активную коммуникационную политику; фирма должна использовать последние разработки в области внедряемого оборудования; ей необходимо постепенно расширять предлагаемый ассортимент внедряемого оборудования. Появление новых конкурентов маловероятно.
На рынке был выделен следующий сегмент – это частные потребители, имеющие доход выше среднего и проживающие в городе Иваново и области, занимающие высокие руководящие посты или имеющие свой бизнес. На основе выделенного сегмента был разработан портрет потенциального клиента, которого можно характеризовать следующим образом – это активный человек, максималист, заботящийся о семье, желающий жить в комфорте и выделяться из общего ряда.
С помощью SWOT-анализа были проанализированы такие факторы, как сильные и слабые стороны фирмы и возможности и угрозы фирмы. Сильных сторон и возможностей у предприятия больше, чем слабых сторон и угроз, то есть сложившаяся ситуация, как нельзя лучше будет способствовать развитию фирмы.
Для фирмы были выделены следующие области целеполагания: рыночный блок целей, блок экономических целей, блок инновационных целей и блок социальных целей. Таким образом блок рыночных целей предполагает выполнение следующих целей: увеличение рыночной доли до 50%, выход на областные рынки, усиление роли и значимости услуги. Что бы добиться целей были выделены задачи: обеспечить привлечение новых клиентов, ориентировать клиентов на повторный заказ, и т.п.
Стратегия маркетинга фирмы была определена с помощью матрицы Портера, это стратегия – концентрации на отдельном сегменте. То есть фирма должна акцентировать свое внимание исключительно на выделенном сегменте. Предполагаются высокие затраты на маркетинг, при высокой стоимости услуги, то есть фирма будет применять интенсивный маркетинг.
Для проведения маркетинговых мероприятий были составлены бюджеты, таким образом, значение сводного бюджета составляет 223 тысячи 500 рублей в год, при этом его основная часть тратится на рекламу производимой и реализуемой услуги.
В ходе второй части работы была описана технология производства услуги, так же была разработана производственная структура фирмы. На основе полученных данных была рассчитана численность необходимого персонала. Затем была спроектирована организационная структура фирмы – линейно-функциональная. Так же была оценена ее рациональность – спроектированная организационная структура оптимальна, так у руководства, как у высшего звена, так и у низового нет перегрузок. В заключении данной части было разработано «дерево целей» в соответствии с организационной структурой фирмы, таким образом была определена ответственность каждого работника за исполнение той или иной цели. Так же были разработаны должностные инструкции для работников фирмы.
В заключительной части работы была проведена оценка экономической эффективности разработанного бизнес-проекта. Был рассчитан расчетный период, который составил – 3 года и 9 месяцев. Определена величина необходимых инвестиций – это 182 тысячи 120 рублей. В работе принимается, что источниками финансирования проекта является собственный и заемный капитал, соотношение которых равно 1:1. Соответственно размер кредита, необходимого для реализации проекта составил – 91 тысячу 60 рублей.
Планирование объема продаж выполнялось по методике цепных индексов, при этом были учтены не только средние значения сезонных индексов, но и предполагаемый темп роста реализации услуги, который составил 5% ежегодно. Так же были рассчитаны затраты на производство и реализацию продукции, исходными данными для этого расчета послужили затраты фирмы-аналога.
Так как планируется прирост объема производства и сбыта услуги была рассчитана дополнительная потребность в персонале. А затем рассчитана величина затрат на заработную плату работников на каждом расчетном шаге, а так же величина необходимых отчислений. Была рассчитана сумма прочих затрат, к которым относят проценты за кредит, затраты на подготовку кадров, расходы на рекламу и изучение рынка.
Был произведен расчет отпускной цены 1 проекта – 802 тысячи 45 рублей. Затем были спланированы операционные денежные потоки и план денежных потоков, таким дисконтированный денежный поток накопленным итогом (NPV) составил 1 миллион 397 тысяч 667 рублей. Срок окупаемости проекта (DPB) равен 2 годам и полмесяца. В заключении был рассчитан индекс доходности (PI) и составил он 8 рублей 68 копеек, то есть с одного рубля вложенных инвестиций инвестор получит 8 рублей 68 копеек.
Приложение 1
Должностные инструкции работников фирмы «VIP Дом».
УТВЕРЖДАЮ ______________________
(Ф.И.О.) Директор предприятия (учреждения, организации)
ООО «VIP Дом »
ДОЛЖНОСТНАЯ ИНСТРУКЦИЯ МАРКЕТОЛОГА
1. ОБЩИЕ ПОЛОЖЕНИЯ
1.1. Маркетолог относится к категории специалистов.
1.2. На должность маркетолога назначается лицо, имеющее высшее профессиональное (экономическое или инженерно-экономическое) образование и стаж по специальности в области маркетинга не менее одного года.
1.3. Маркетолог назначается на должность и освобождается от нее приказом генерального директора организации.
1.4. Маркетолог должен обладать аналитическими, коммуникационными способностями, способностями к перспективному планированию. 1.5. Маркетолог должен знать:
законодательные нормативные акты, методические материалы по организации маркетинга, оценке финансово-экономического состояния и емкости рынка;
методы изучения рыночной конъюнктуры и разработки прогнозов потребности в реализуемой услуге;
особенности организации рекламного дела;
методы работы со средствами массовой информации;
основные технологические и конструктивные характеристики и потребительские свойства реализуемой услуги, ее преимущества и недостатки;
методы изучения мотивации потребителей, их отношения к выпускаемой услуге;
основы трудового законодательства;
компьютерные технологии;
организационно-распорядительные документы руководителей организации;
правила внутреннего трудового распорядка;
правила и нормы охраны труда;
этику делового общения.
1.6. Маркетолог в своей деятельности руководствуется настоящей должностной инструкцией.
1.7. Маркетолог подчиняется непосредственно директору фирмы.
2. ДОЛЖНОСТНЫЕ ОБЯЗАННОСТИ
2.1. Изучение рынка реализации услуги.
2.2. Деятельность в области рекламы.
2.2.1. Принимает участие в разработке стратегии проведения рекламных мероприятий.
2.2.2. Контролирует проведение рекламных кампаний в средствах массовой информации, Интернете и т. д.
2.2.3. Анализирует эффективность рекламных мероприятий.
2.2.4. Готовит предложения по формированию фирменного стиля фирмы и фирменного оформления рекламной продукции.
3. ПРАВА
Маркетолог имеет право:
3.1. Запрашивать у руководителей, специалистов и иных работников фирмы информацию и документы, необходимые для выполнения его должностных обязанностей.
3.2. Знакомиться с проектами решений руководства предприятия, касающимися его деятельности.
3.3. Вносить на рассмотрение руководства предложения по совершенствованию работы, связанной с предусмотренными настоящей должностной инструкций обязанностями.
3.4. Сообщать непосредственному руководителю о всех выявленных в процессе исполнения своих должностных обязанностей недостатках в деятельности предприятия и вносить предложения по их устранению.
3.5. Требовать от руководства предприятия оказания содействия в исполнении своих должностных прав и обязанностей.
4. ОТВЕТСТВЕННОСТЬ
4.1. Маркетолог несет ответственность, предусмотренную трудовым и гражданским законодательством:
за ненадлежащее исполнение или неисполнение своих должностных обязанностей, предусмотренных настоящей должностной инструкцией;
за причинение материального ущерба и ущерба деловой репутации организации;
за разглашение коммерческой тайны;
за невыполнение приказов, распоряжений и поручений руководства.
5. УСЛОВИЯ РАБОТЫ
5.1. Режим работы маркетолога определяется в соответствии с правилами внутреннего трудового распорядка, установленными в организации. С инструкцией ознакомлен: ______________ /____________ (подпись) (Ф.И.О.) "__"___________ ____ г.
УТВЕРЖДАЮ ______________________ (Ф.И.О.) Директор предприятия (учреждения, организации) ООО «VIP Дом »
ДОЛЖНОСТНАЯ ИНСТРУКЦИЯ ПРОГРАММИСТА
1. ОБЩИЕ ПОЛОЖЕНИЯ
1.1. Настоящая должностная инструкция определяет обязанности, права и ответственность Программиста.
1.2. Программист назначается на должность и освобождается от должности в установленном действующим трудовым законодательством порядке приказом Генерального директора.
1.3. Программист подчиняется непосредственно менеджеру проекта.
1.4. На должность Программиста назначается лицо, имеющее высшее техническое образование.
1.5. Программист должен владеть компьютером на профессиональном уровне, в том числе уметь использовать и создавать специальные компьютерные программы.
1.6. Программист должен знать:
законы, постановления, распоряжения, приказы, другие руководящие документы и нормативные акты, касающиеся работы предприятия;
законодательство о труде;
правила внутреннего трудового распорядка;
правила и нормы охраны труда;
правила техники безопасности, производственной санитарии и гигиены,
противопожарной безопасности, гражданской обороны.
2. ОБЯЗАННОСТИ ПРОГРАММИСТА
Программист: 2.1. Разрабатывает на основе анализа математических моделей и алгоритмов решения экономических и других задач программы, обеспечивающие возможность выполнения алгоритма и соответственно поставленной задачи средствами вычислительной техники, проводит их тестирование и отладку. 2.2. Разрабатывает технологию решения задач по всем элементам «умного дома».
2.3. Выполняет работу по подготовке программ к отладке и проводит их отладку. 2.4. Проводит корректировку разработанной программы на основе анализа выходных данных.
2.5. Определяет возможность использования готовых программных продуктов. 2.6. Осуществляет сопровождение внедренных программ и программных средств. 2.7. Обеспечивает правильную техническую эксплуатацию, бесперебойную работу компьютеров и отдельных устройств. 2.8. Соблюдает трудовую и производственную дисциплину, правила и нормы охраны труда, требования производственной санитарии и гигиены, требования противопожарной безопасности, гражданской обороны. 2.9. Исполняет распоряжения и приказы Генерального директора фирмы. 2.10. Информирует руководство об имеющихся недостатках в работе предприятия, принимаемых мерах по их ликвидации.
3. ПРАВА ПРОГРАММИСТА
Программист имеет право:
3.1. Предпринимать соответствующие действия по устранению причин, создающих препятствия для осуществления программистом своих функциональных обязанностей.
3.2. Вносить предложения администрации предприятия по улучшению работы, относящейся к функциональным обязанностям Программиста и всего предприятия в целом.
5. УСЛОВИЯ РАБОТЫ ПРОГРАММИСТА 5.1. Режим работы Программиста определяется в соответствии с Правилами внутреннего трудового распорядка, установленными на предприятии.
С инструкцией ознакомлен: ______________ /____________ (подпись) (Ф.И.О.) "__"___________ ____ г.
УТВЕРЖДАЮ______________________
(Ф.И.О.) Директор предприятия (учреждения, организации)
ООО «VIP Дом »
ДОЛЖНОСТНАЯ ИНСТРУКЦИЯ БУХГАЛТЕРА
1. ОБЩИЕ ПОЛОЖЕНИЯ
1.1. Бухгалтер относится к категории специалистов, принимается на
работу и увольняется с нее приказом директора предприятия.
1.2. Бухгалтер непосредственно подчиняется директору фирмы.
1.3. На должность бухгалтера назначается лицо, имеющее среднее
профессиональное (экономическое) образование без предъявления требований к стажу работы.
1.4. В своей деятельности бухгалтер руководствуется:
нормативными документами и методическими материалами по вопросам выполняемой работы;
уставом предприятия;
правилами внутреннего трудового распорядка;
приказами и распоряжениями директора предприятия;
распоряжениями главного бухгалтера и его заместителей;
настоящей должностной инструкцией.
1.5. Бухгалтер должен знать:
нормативные правовые акты, положения, инструкции, другие
руководящие материалы;
порядок ведения делопроизводства;
основы организации труда;
правила эксплуатации вычислительной техники;
основы законодательства о труде;
правила внутреннего трудового распорядка.
II. ДОЛЖНОСТНЫЕ ОБЯЗАННОСТИ
Для выполнения возложенных на него функций бухгалтер обязан:
2.1. Вести регистрацию входящих счетов;
2.2. Осуществлять операции по приему и выписке счетов-фактур в строгом соответствии с установленными нормативными документами, правилами, вести журналы их регистрации.
2.3. Готовить соответствующие документы по встречным проверкам налоговых органов.
2.4. Вести оперативную работу с предприятиями по выверке расчетов.
III. ПРАВА
Бухгалтер имеет право:
3.1. Знакомиться с решениями руководства предприятия, касающимися его деятельности.
3.2. Вносить на рассмотрение руководства предложения по совершенствованию работы, связанной с обязанностями, предусмотренными настоящей инструкцией.
3.3. Получать от руководителей предприятия информацию и документы по вопросам, входящим в его компетенцию.
3.4. Требовать от руководства предприятия оказания содействия по исполнению своих должностных обязанностей и прав.
IV. ОТВЕТСТВЕННОСТЬ.
Бухгалтер несет ответственность:
4.1. За неисполнение (ненадлежащее исполнение) своих должностных обязанностей, предусмотренных настоящей должностной инструкцией, в пределах, определенных трудовым законодательством Российской Федерации.
4.2. За совершенные в процессе осуществления своей деятельности правонарушения - в пределах, определенных административным, уголовным и гражданским законодательством Российской Федерации.
4.3. За причинение материального ущерба - в пределах, определенных трудовым, уголовным и гражданским законодательством Российской Федерации.
V. УСЛОВИЯ РАБОТЫ 5.1. Режим работы определяется в соответствии с Правилами внутреннего трудового распорядка, установленными на предприятии.
С инструкцией ознакомлен: ______________ /____________ (подпись) (Ф.И.О.) "__"___________ ____ г.
УТВЕРЖДАЮ______________________
(Ф.И.О.) Директор предприятия (учреждения, организации)
ООО «VIP Дом »
ДОЛЖНОСТНАЯ ИНСТРУКЦИЯ ЮРИСКОНСУЛЬТА
1. ОБЩИЕ ПОЛОЖЕНИЯ
1.1. Юрисконсульт относится к категории специалистов.
1.2. На должность юрисконсульта назначается лицо, имеющее высшее профессиональное (юридическое) образование без предъявления требований к стажу работы или среднее профессиональное (юридическое) образование и стаж работы в должностях, замещаемых специалистами со средним профессиональным образованием, не менее 5 лет.
1.3. Назначение на должность о освобождение от нее производится приказом директора предприятия по представлению.
1.4. Юрисконсульт должен знать:
Законодательные акты, регламентирующие производственно-хозяйственную и финансовую деятельность предприятия.
Нормативные правовые документы, методические и нормативные материалы по правовой деятельности предприятия.
Гражданское, трудовое, финансовое, административное, право.
Порядок ведения учета и составления отчетов о хозяйственно-финансовой деятельности организации.
Порядок заключения и оформления хозяйственных договоров, коллективных договоров, тарифных соглашений.
Порядок систематизации, учета и ведения правовой документации с использованием современных информационных технологий.
Основы экономики, организации труда и управления.
Средства вычислительной техники, коммуникаций и связи.
Правила внутреннего трудового распорядка.
Правила и нормы охраны труда.
1.5. Юрисконсульт в своей деятельности руководствуется:
Настоящей должностной инструкцией.
1.6. Юрисконсульт подчиняется директору фирмы.
2. ФУНКЦИОНАЛЬНЫЕ ОБЯЗАННОСТИ
Юрисконсульт: 2.1. Разрабатывает или принимает участие в разработке документов правового характера.
2.2. Осуществляет методическое руководство правовой работой на предприятии и оказывает правовую помощь его структурным подразделениям и общественным организациям в оформлении различного рода правовых документов, участвует в подготовке обоснованных ответов при отклонении претензий.
2.3. Участвует в разработке и осуществлении мероприятий по укреплению договорной, финансовой и трудовой дисциплины, обеспечению сохранности имущества предприятия.
2.4. Проводит изучение, анализ и обобщение результатов рассмотрения претензий, судебных и арбитражных дел, практики заключения и исполнения хозяйственных договоров с целью разработки соответствующих предложений об устранении выявленных недостатков и улучшении хозяйственно-финансовой деятельности предприятия.
2.5. В соответствии с установленным порядком оформляет документы о привлечении работников к дисциплинарной и материальной ответственности.
2.6. Ведет работу по систематизированному учету и хранению действующих законодательных нормативных актов, производит отметки об их отмене, изменениях и дополнениях, подготавливает справочную документацию на основе применения современных информационных технологий и вычислительных средств.
2.7. Осуществляет информирование работников предприятия о действующем законодательстве и изменениях в нем, ознакомление должностных лиц предприятия с нормативными правовыми актами, относящимися к их деятельности.
2.8. Консультирует работников предприятия по организационно-правовым и другим юридическим вопросам, подготавливает заключения, оказывает содействие в оформлении документов и актов имущественно-правового характера.
3.ПРАВА
Юрисконсульт имеет право:
3.1. Знакомиться с проектами решений руководства предприятия, касающимися его деятельности.
3.2. Вносить предложения по совершенствованию работы, связанной с предусмотренными настоящей инструкцией обязанностями.
3.3. В пределах своей компетенции сообщать руководителю о всех недостатках в деятельности предприятия, выявленных в процессе осуществления своих должностных обязанностей и вносить предложения по их устранению.
3.4. Требовать от руководства предприятия оказания содействия в исполнении своих должностных обязанностей и прав.
4. ОТВЕТСТВЕННОСТЬ
Юрисконсульт несет ответственность:
4.1. За ненадлежащее исполнение или неисполнение своих должностных обязанностей, предусмотренных настоящей должностной инструкцией, - в пределах, определенных действующим трудовым законодательством Российской Федерации.
4.2. За правонарушения, совершенные в процессе осуществления своей деятельности, - в пределах, определенных действующим административным, уголовным и гражданским законодательством Российской Федерации.
4.3. За причинение материального ущерба - в пределах, определенных действующим трудовым и гражданским законодательством Российской Федерации.
V. УСЛОВИЯ РАБОТЫ 5.1. Режим работы определяется в соответствии с Правилами внутреннего трудового распорядка, установленными на предприятии.
С инструкцией ознакомлен: ______________ /____________ (подпись) (Ф.И.О.) "__"___________ ____ г.
1 ivczn/?mode=main&submode=198
2 Волотко, В. Ресторанный бизнес в Иванове/ Владислав Волотко// Вознесенский Деловой.- 2008-март.
3 ivczn/?mode=main&submode=168
4 rbcdaily/2009/04/29/finance/412827
5 reklama-online/smi/press/price/id/2503
6 newtariffs/
7 rosbalt/404.html
8 rian/economy/20080506/106708742.html