Конкурентоспособность товара и механизмы ее обеспечения
 - коэффициент
износа основных
средств.
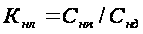 ,
(18)
где
 - сумма налогов,
выплаченная
фирмой после
введения налоговых
льгот, а также
налоговых
возмещений
при упрощённой
системе налогообложения
за отчётный
период,
 - сумма налогов,
выплаченная
фирмой за последний
соответствующий
отчётный период
до введения
налоговых льгот
и возмещений.
Данные
для расчёта
коэффициента
налоговых льгот
берутся из
соответствующих
налоговых
деклараций,
заполняемых
фирмой ежеквартально
и ежегодно.
 характеризует
налоговые
льготы, получаемые
фирмой в соответствии
с Налоговым
Кодексом РФ.
Кроме того, предусмотрены особенности исчисления по всем видам налогов, а также порядок их возмещения.
Оценка рисков.
Для расчёта рисковой составляющей конкурентоспособности фирмы выберем из общего числа возможных рисков только те, которые наиболее часто возникают в деятельности фирмы: деловой, инфляционный и коммерческий.
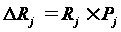 ,
(19)
где
 - возможные
потери от j-го
риска,
 - вероятность
наступления
j-го рискового
события,
 ,
 - вид риска.
Данные вероятности определяются на основе статистических данных о проявлении рисков в прошлом, на основе суждений экспертов о возможности их проявления в будущем. При оценке рисков фактические потери сравниваются с предполагаемыми. При этом уточняются вероятности наступления рисков.
Оценка проводится по трём видам рисков:
1)
 - возможные
потери от делового
риска. Характеризует
неопределённость
в отношении
объёма инвестиций,
денежных потоков
и ликвидационных
стоимостей
активов, вне
зависимости
от того, как
осуществляется
финансирование
инвестиций.
Определяется
следующим
образом:
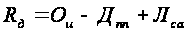 ,
(20)
где
 - объём инвестиций.
 - сумма денежных
средств, полученных
инвестором
после проведения
инвестиций.
Для ООО «Каскад»
инвесторами
являются участники
(учредители),
 - ликвидационная
стоимость
активов (сумма
денежных средств,
полученных
инвесторов
после ликвидации
инвестируемого
объекта). Для
ООО «Каскад»
этот показатель
будет рассчитываться
в случае проведения
конкурсного
производства
пи банкротстве
общества. Т.е.
это та часть
денежных средств,
которые получат
участники
общества после
расчётов с
кредиторами.
2) - возможные
потери от
инфляционного
риска. Показатель
характеризует
непредвиденный
рост издержек
эксплуатации
вследствие
инфляционного
процесса или
риск обесценивания
активов в результате
изменения цен:
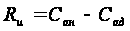 ,
(21)
где
 - стоимость
активов фирмы,
изменённая
в результате
инфляции и
амортизации.
Это те потери,
которые несёт
фирма в процессе
инфляции и
амортизации
и которые ведут
к уменьшению
стоимости
активов.
 - стоимость
активов фирмы
на начало отчётного
периода
3)
 - возможные
потери от
коммерческого
риска. Характеризуют
потери, которые
могут возникнуть
в связи с финансовым
положением
отдельного
клиента – арендатора
и его действиями
на различных
стадиях выполнения
контракта:
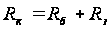 ,
(22)
где
 - потери в случае
банкротства
клиента. Для
ООО «Каскад»
= арендатора.
 - убытки,
возникающие
из-за задержки
платежа клиентом.
Пример расчёта по предлагаемой методике.
Данная методика апробирована на примере расчёта конкурентоспособности Сахалинской коммерческой конкурентоспособности фирмы ООО «Каскад».
Динамика показателей маркетинговой составляющей конкурентоспособности фирмы ООО «Каскад» рассчитана по формулам (3) – (10). Обобщающие результаты внесены в табл.1.
Таблица 1
Результаты оценки маркетинговой составляющей.
| Год |
|
|
|
|
| 2004 | 0,4 | 1,85 | 2,13 | 1,58 |
| 2003 | 0,01 | 1,15 | 0,9 | 0,01 |
| 2002 | 0,11 | 0,69 | 0,9 | 0,07 |


Динамика показателей финансовой составляющей конкурентоспособности фирмы ООО «Каскад» за период 2002 – 2004 гг. рассчитана по формулам (11) – (18) (табл.2).
Таблица 2
Результаты оценки финансовой составляющей.
| Год |
|
|
|
|
|
|
|
|
| 2004 | 0,08 | 0,05 | 0,08 | 3,57 | 0,65 | 2,7 | 1,33 | 0,0027 |
| 2003 | 0,27 | 0,24 | 1,1 | 0,97 | 5,2 | 3,8 | 1 | 1,37 |
| 2002 | 0,42 | 0,01 | 0,93 | 0,64 | 0,46 | 0,3 | 1 | 0,0003 |


Динамика показателей потерь от рисков деловой активности фирмы ООО «Каскад» за период 2002 – 2004 гг. рассчитана по формулам (19) – (22). Обобщающие результаты внесены в табл.3 и табл.4
Таблица 3
Потери от возможных рисков при деловой активности фирмы, тыс.руб.
| Год |
|
|
|
| 2004 | 2478 | 2013 | 1052 |
| 2003 | 2831 | 2673 | 1329 |
| 2002 | 3045 | 2982 | 1571 |
Вероятные наступления рисковых событий, определённые экспертами, внесены в табл.4.
Таблица 4
Вероятные наступления рисковых событий для фирмы.
| Год |
|
|
|
| 2004 | 0,1 | 0,14 | 0,17 |
| 2003 | 0,2 | 0,23 | 0,29 |
| 2002 | 0,5 | 0,57 | 0,61 |
Динамика возможных потерь фирмы «Каскад» за 2002 – 2004 гг. рассчитана на основе формулы (2). Результаты приведены в табл.5.
Таблица 5
Оценка рисков в целом по фирме, тыс. руб.
| Год |
|
|
|
|
| 2004 | 247,8 | 281,8 | 178,8 | 708,4 |
| 2003 | 566,2 | 614,8 | 385,4 | 1566,4 |
| 2002 | 1522,5 | 1699,7 | 958,3 | 4180,5 |


Динамика прибыли фирмы за период 2002 – 2004 гг. взята из отчётных данных и внесена в табл.6.
Таблица 6,
Динамика прибыли, тыс. руб.
| Год | Прибыль, тыс. руб. |
| 2004 | 841 |
| 2003 | 1293 |
| 2002 | 790 |
Динамика показателей, характеризующих конкурентоспособность фирмы ООО «Каскад» в целом, рассчитана по формуле (1). Результаты за 2002 – 2004 гг. внесены в табл. 7.
Таблица 7
Результаты оценки конкурентоспособности фирмы.
| Год | ||||
| 2004 | 1,58 | 0,0027 | 0,84 | 0,005 |
| 2003 | 0,01 | 1,37 | 1,21 | 0,011 |
| 2002 | 0,07 | 0,0003 | 5,29 | Около 0 |
На основе представленных расчётов и полученных результатов видно, что значительно улучшилась деятельность фирмы в сфере маркетинга. При этом финансовое положение ООО «Каскад» испытывает значительные колебания. В 2004 году снизились потери от риска деловой активности фирмы в связи с уменьшением отвлечения денежных средств на строительство, другую предпринимательскую деятельность, в связи со стабилизацией рубля, сокращением уровня инфляции, более взвешенными подходами к ведению коммерческой деятельности. В целом конкурентоспособность фирмы «Каскад» существенно возросла в 2003 году и несколько снизилась в 2004 году.
Эволюция подходов к обеспечению конкурентоспособностиПроблема обеспеченья конкурентоспособности товаров впервые в массовом порядке встала перед производителями в начале ХХ века.
Так, в течение первых тридцати лет ХХ века ситуация складывалась таким образом, что предприятиям удавалось достичь успеха, а значит, и обеспечить свою конкурентоспособность минимальными издержками. Дифференциации товарного ассортимента не существовало, а секрет успеха заключался в умении произвести продукцию с наименьшими затратами. Критериями оценки эффективности производства в это время были в основном показатели соотношения доходов и расходов.
Однако с течением времени, с внедрением новых технологий, ускорением насыщения спроса, интернационализацией и ростом конкуренции и усилением государственного регулирования в промышленных отраслях первого поколения: сталелитейной, станкостроении и производстве сельскохозяйственной техники — отдельные оперативные способы и методы управления уже не приводили к увеличению объема продаж и повышению конкурентоспособности предприятий. Снижение накладных расходов, сокращение персонала, увеличение производительности и объединение операций не могли остановить падение прибыли. Критериями оценки производственной деятельности к 1950 гг. стали уже не только традиционные показатели соотношения доходов и расходов, но и организационной и управленческой эффективности (грузооборот, товарооборот, прибыль на вложенный капитал). Так, в 1950—1960 гг. возникла потребность в стратегическом планировании и управлении и в системном подходе к управлению предприятием и бизнесом.
С появлением стратегического планирования и развитием теории конкуренции появился подход к обеспечению конкурентоспособности предприятий, основанный на стратегиях конкуренции. Не вдаваясь в подробности, следует заметить, что данный подход позволяет провести анализ достигаемых конкурентных преимуществ предприятия, но не дает точного количественного выражения результатов оценки и поэтому не может быть взят за основу современной системы обеспечения конкурентоспособности.
В последние десятилетие в России для повышения конкурентоспособности предприятий и продукции на предприятиях внедряются системы качества с последующей их сертификацией на соответствие стандартам. Под «системой качества» понимают совокупность организационной структуры, методик, процессов и ресурсов, необходимых для общего руководства качеством на предприятии. Из практики внедрения и сертификации систем управления качеством на российских предприятиях известно, что не менее трети сертифицированных предприятий относятся к внедренным системам качества формально. Для таких предприятий, пытающихся выйти со своей продукцией на внешний рынок, система качества служит лишь средством на пути получения необходимого сертификата, требуемого внешними потребителями. Понятно, что формальное внедрение системы качества и получение сертификата на данную систему и производимую продукцию может служить лишь одним из необходимых, но отнюдь не достаточным условием обеспечения конкурентоспособности предприятия.
В конце ХХ в. многолетний западный и уже наработанный отечественный опыт показали, что компании, сосредоточенные на прибыли за данный год или на обеспечении рентабельности, страдают «близорукостью». Получение прибыли не может рассматриваться как стратегическая цель и критерий успешности функционирования предприятия. Но если не прибыль, то что же можно принять в качестве цели и критерия эффективности деятельности предприятия?
Таким образом, следующим важным подходом к обеспечению конкурентоспособности товаров стал рост стоимости бизнеса, так как мировая экономическая практика подсказала, что, если капитал был преумножен, то менеджмент справился со своими задачами.
Именно сейчас управление предприятием с позиций максимизации стоимости бизнеса требует от менеджеров особого подхода, основанного на стоимостном мышлении. Стоимостный подход к управлению предполагает концентрацию менеджмента предприятия не на текущих изменениях величины прибыли, а на долгосрочных денежных потоках. В этом случае предприятие, постоянно увеличивая стоимость бизнеса, всегда сможет предотвратить утечку капитала в руки конкурентов.
Но также для обеспечения конкурентоспособности необходимо было уделить внимание стратегическому управлению, т.е менеджмент компании должен быть сосредоточен на более долгосрочных целях и задачах.
Настоящее время — время новых производственных и управленческих технологий, интернационализации конкуренции, глобализации мировой экономики, быстро меняющихся условий внешней среды, широкого применения системного подхода в управлении. Поэтому следующим подходом стала управляемость бизнеса.
Решение данных проблем на современном уровне предполагает применение тех или иных управленческих методик, предлагаемых многими западными и российскими консультационными компаниями, внедрение современных информационных технологий, адекватных проблемам.
Но задача выбора ресурсов, источников финансирования, форм и способов инвестирования и на сегодняшний день является насущной для менеджеров каждого предприятия.
Также большое внимание стало уделяться позиционированию товара на рынке.
2. ЦЕНОВЫЕ МЕХАНИЗМЫ ОБЕСПЕЧЕНИЯ КОНКРЕНТОСПОСОБОСТИ ПРОДУКЦИИ.
В обеспечении конкурентоспособности товара цена – важный ее компонент. В рыночной экономике цена является основной составляющей стратегии фирмы в ситуации проникновения её на рынок товаров, сезонных распродаж, перехода по ступеням рынка.
2.1 Цены: понятие, виды, условия формирования
Все товары и услуги имеют как цену, так и стоимость. Многие некоммерческие и все коммерческие организации должны устанавливать свои цены, будь то «грабительские» цены The Times, цена входного билета на остров, где похоронена принцесса Диана, или цена билетов на Чемпионат мира по футболу для тех, кто не может приобрести их официальным путём.
4В самом узком смысле, цена – это количество денег, запрашиваемых за продукт или услугу. В широком смысле – это сумма тех ценностей, которые потребитель отдаёт в обмен на право обладать или использовать товар или услугу.
Долгое время цена являлась самым важным фактором, определяющим выбор покупателя. Такое положение вещей существует и сегодня в слаборазвитых странах, среди бедных слоёв населения, а также на рынке потребительских товаров. Однако за последние десятилетия именно неценовые факторы стали более важными для покупательского выбора.
Цены – единственный элемент маркетингового комплекса, относящийся к доходу, все другие относятся к затратам. Цена также является одним из самых гибких элементов маркетингового комплекса.
Рассматривать систему цен можно в нескольких аспектах, а именно её можно подразделить на виды по различным критериям:5
Деление цен по функциональному назначению.
Цены – денежное выражение ценности товаров, имеющих материальное воплощение (понятие цены в узком смысле слова).
Тарифы – денежное выражение ценности товаров, не имеющих материального воплощения, цены услуг транспорта, связи, бытового и коммунального хозяйств и т. д.
Платежи – денежное выражение ценности услуг, как правило, в непроизводственной сфере: за содержание детей в детских домах, занятия детей и взрослых в секциях, школах и т. д.; обычно состоят из затрат, не имеют чистого дохода.
Сборы – дополнительные платежи за предоставленные услуги, сопровождающие оплату основных работ. Как правило, носят добровольный характер, так как покупателю подчас дешевле заплатить дополнительные суммы, чем выполнять работу самому.
Штрафы – цены особого рода, так как определяют размер наказания за какие-либо нарушения. Штрафы калькулируют, в них есть затратная часть: содержание контролирующих органов, материалы, оплата труда с начислениями и т. д. В штрафах содержится и значительная часть чистого дохода, который поступает на счета федеральных или местных органов.
Деление цен по критерию изменения во времени.
По данному признаку цены делятся на постоянные, действующие и сезонные. Постоянные цены неизменны достаточно длительный промежуток времени, они бывают двух видов.
Принятые органами статистики цены на какой-либо момент времени. Такие цены есть по продукции сельского хозяйства строительства и ряда других отраслей. Частота изменения этих цен зависит от уровня инфляции. Переход на новые постоянные цены зависит от темпа научно-технического прогресса, скорости изменения номенклатуры выпускаемой продукции.
Постоянные цены, фактически, устанавливаемые правительством или местными органами на продукцию, имеющую стратегическое значение, или на товары и услуги наиболее массового спроса. К таковым относятся тарифы на проезд в городском транспорте, устанавливаемые администрациями городов, цены на электроэнергию, отопление, санитарно-технические услуги и т. д.
Действующие цены могут изменяться практически ежедневно и зависят от спроса на товар и услугу. Очень часто цены меняются с начала квартала, что связано с практикой налогообложения. Как правило, предприятия, фирмы сдают на квартал план поступления налогов, исходя из действующих цен. Но, например, при желании магазинов снизить цены на продукцию, налоговые органы очень редко идут на снижение плана, так как это оказывает сильное влияние на наполняемость бюджетов всех уровней.
Сезонные цены – это цены на товары и услуги, которые имеют постоянные колебания в определённые периоды года. Сезонные цены являются разновидностью действующих цен, но устойчиво изменяются – снижаются в массовые сезоны производства продукции, а затем не менее постоянно повышаются. Сезонные цены характерны для товаров тех отраслей, у которых ярко выражено сезонное производство: продукция сельского хозяйства, добывающая и лесная промышленность и т. д. Важно уловить момент изменения цен, продолжительность сезонного периода и глубину уменьшения цены, чтобы за счёт массовых продаж увеличить или хотя бы не снизить объём прибыли.
Деления цен по критерию их регулирования.
Цена является не только важнейшей экономической категорией, но и активным и действенным инструментом государственного регулирования рыночной экономики. По данным критерия цены делятся на6
Устанавливаемые государством, это в основном цены на товары стратегического назначения, военную технику, драгоценные и редкие металлы, важнейшую экспортную продукцию и т. д.
Регулируемые государством. Это, в основном, цены на товары естественных монополий, а также на товары и услуги, имеющие общенародное значение. Само государство не устанавливает такие цены, но вводит пределы их роста или определённые условия повышения.
Цены, устанавливаемые отраслевыми министерствами и ведомствами. Это касается товаров и услуг предприятий, где сохранилось централизованное руководство отраслью вследствие общероссийского их назначения. К таким ценам относятся услуги министерств связи, автомобильных перевозок и . д.
Цены, регулируемые отраслевыми министерствами и ведомствами. Это также касается товаров и услуг предприятий, где осталось централизованное руководство. Отделы цен министерств разрабатывают единые методологические принципы формирования цены, формируют нормативный состав затрат, а иногда и ограничения уровня рентабельности.
Цены, устанавливаемые местными органами. Это, в основном, касается предприятий, которые остались в собственности территориальных образований вследствие особой значимости их продукции для территории (водоканалы, саночистка, городские очистные сооружения и т. д.). Районные, городские, областные отделы цен разрабатывают проекты цен на эти виды услуг, которые утверждаются администрациями.
Цены, регулируемые местными органами. Это касается, во-первых, цен на наиболее массовые виды товаров и услуг, потребляемых населением. Во-вторых. Регулируются цены продукции и услуг предприятий, попавших под антимонопольное законодательство. В-третьих, регулируются цены на наиболее массовые виды коммунальных услуг, электро- и теплоэнергию, городской, районный и пригородный транспорт, телефонные услуги. В-четвёртых, регулируются на местах согласно федеральному законодательству цены на товары и услуги отраслей, составляющих естественную монополию: электричество, связь, трубопроводный транспорт, аэропорты, порты и т. д.
Свободные, никем не регулируемые цены, изменение которых зависит лишь от уровня спроса и предложения товаров и услуг.
Деление цен по критерию прохождения товара или услуги до конечного потребителя.
В данном случае различают:
Свободные оптовые цены – это цены на продукцию производственного назначения, которая имеет определённого потребителя и является, как правило, промежуточным продуктом. Эта продукция в большинстве случаев поступает с завода-изготовителя непосредственно потребителю, миную всякие другие звенья (кирпич, моторы и т. д. Для них характерна постоянная основа, длительные связи, так как продукция является звеном уже сложившейся технологической цепочки, большие партии поставок. Эти цены являются основными в добывающей, химической промышленности, металлургии, моторостроении, подшипниковой промышленности и т. д.
Свободные отпускные цены – цены на продукцию или услуги, прошедшие одну или несколько стадий оптового потребления. Свободные отпускные цены являются основными для продукции производственного назначения, которая поступает в конечное потребление, также когда происходят закупки больших партий потребительских товаров для дальнейшей продажи через розничную сеть.
Свободные розничные цены – цены потребительских товаров, поступающих населению. От свободных отпускных цен они отличаются на розничные надбавки. Сфера действия этих цен – розничная торговля: магазины, киоски, ларьки. Вещевые рынки и т. д. Это цены массовых видов товаров и услуг
Деление цен по критерию «франко».
Деление цен по данному критерию важно для правильного включения транспортно-заготовительных расходов (ТЗР), коммерческих затрат. «Франко» – пункт, до которого ТЗР включаются в себестоимость продукции или услуг и производитель несёт ответственность за сохранность продукции. Различают франко-отправление, франко-прибытие, франко-граница для товаров, идущих за рубеж. Непосредственный вид «франко» зависит от вида транспорта, условий поставки товаров, груза, отдалённости, дефицитности или не дефицитности продукции и т. д. Как правило, для товаров производственного назначения используется франко-отправление, а для потребительских товаров – франко-прибытие.
На решение в области ценообразования воздействуют внутренние и внешние по отношению к компании факторы.
Внутренние факторы, влияющие на принятие решения об установлении цены, включают в себя маркетинговые цели компании, стратегию маркетингового комплекса, размер издержек производства и организацию деятельности.
Так как эти факторы имеют большое влияние на формирование цены, кратко рассмотрим каждый в отдельности.
Маркетинговые цели. Перед тем как установить цену, компания должна выбрать определённую товарную стратегию, которой в дальнейшем будет придерживаться. И чем точнее компания поставит перед собой цели и осуществит правильное позиционирование товара, тем проще ей установить цену на данный товар и сформировать маркетинговый комплекс. Примерами общих целей являются:
Выживание компании, если она сталкивается с проблемами перепроизводства, острой конкуренцией или изменениями потребительских вкусов.
Максимизация текущей прибыли, когда компания довольствуется текущими финансовыми показателями, не думая о долговременных достижениях и о будущем.
Достижение максимальной доли рынка. Эти компании устанавливают как можно более низкие цены для снижения издержек и максимизации долговременной прибыли.
Компании также могут использовать цену для достижения каких-либо иных целей: низкие цены устанавливаются для предотвращения проникновения на рынок конкурентов, цены, аналогичные ценам конкурентов, - для стабилизации рынка и т.д.
Таким образом, цены могут играть решающую роль в достижении поставленных целей на всех уровнях товарной политики компании.
Стратегия маркетингового комплекса. Цена – это одно из средств маркетингового комплекса, которое использует компания для достижения маркетинговых целей.
Как правило, компании сначала принимают решения относительно цен, а затем устанавливают параметры всех остальных элементов маркетингового комплекса, опираясь на планируемые цены. При этом цена является решающим фактором позиционирования товара. В этом случае многие фирмы используют метод классовой калькуляции себестоимости. При этом планирование, как правило, состоит из трёх этапов: проектировка нового товара, определение издержек, формирование цены. Данный метод предполагает планирование товара в обратном порядке, - исходя из его плановой себестоимости.
Некоторые компании, не заостряя внимания на цене, ориентируются на неценовые рыночные позиции.
Таким образом, при формировании цены нужно учитывать все остальные элементы маркетингового комплекса.
Издержки. Минимальная цена, которую может запросить за свой товар компания, представляет собой величину издержек производства. Компания в свою очередь стремится установить такую цену, которая не только бы покрывала издержки, но и обеспечивала должную норму прибыли за приложенные усилия и риск. Выделяют два вида издержек компании:
Постоянные издержки, не связанные с изменением объёмов производства и сбыта.
Переменные издержки, находящиеся в прямой зависимости от объёмов производства и сбыта.
Валовые издержки – сумма переменных и постоянных издержек при определённом объём производства.
Компания должна тщательно следить за своими издержками, то есть их величина непосредственно влияет на уровень цены и конкурентное положение.
Организационные решения. Компания регулирует процесс формирования цен различными способами. В небольших организациях цены, как правило, устанавливаются высшим руководством, а в крупных организациях цены обычно определяются руководителями отделов или управляющими ассортиментными группами. Но продавцы также могут иметь право корректировки цен с учётом интересов потребителей в определённых рамках. В любом случае высшее управленческое звено устанавливает цели и формирует политику ценообразования, а также утверждает цены, предложенные нижестоящими руководителями и продавцами. Помимо этого на формирование цен оказывают влияние также менеджеры сбыты, менеджеры производства, финансовые менеджеры и бухгалтеры.
Внешние факторы, воздействующие на ценовые решения, включают в себя состояние рынка и спроса, конкуренцию и другие элементы окружающей среды.
Рынок и спрос устанавливают верхний уровень цен. Так как конечные потребители и закупщики стараются уравновесить цену с учётом получаемой выгоды, продавец, прежде чем установить цены, должен определить соотношение цены и спроса на данную продукцию.
Ценообразование на различных типах рынков. Степень свободы формирования продавцом цены изменяется в зависимости от типа рынка. Всего выделяют четыре вида рынка. Кратко прокомментируем каждый из них.
При чистой конкуренции рынок состоит из большого числа продавцов и покупателей однородных товаров (ценные бумаги, пшеница, медь). Ни один покупатель или продавец не имеет большого влияния на текущую рыночную цену. То есть продавец не может