Стратегия ценообразования розничного магазина
Далее необходимо выявить спрос на производимый товар, который определяет, прежде всего, верхний уровень цены. Минимальный уровень цены очерчивают общие (валовые) издержки предприятия, представляющие сумму постоянных и переменных издержек.
Действующие методики определения цены учитывают следующие возможные варианты: слишком низкая цена, возможная цена и слишком высокая цена. Другими словами, возможны три варианта установления цены: минимальный уровень, определяемый затратами; максимальный уровень, сформированный спросом; оптимально возможный уровень цены.
С учетом данных соображений в ценовой политике предприятия наибольшее распространение получили две методики. Первая основывается на принципе «средние издержки плюс прибыль», вторая - на получение «целевой прибыли», исходя из расчета желаемого ее объема.
Наиболее простая и распространенная – методика «средние издержки плюс прибыль», которая заключается в начислении наценки на себестоимость товара. Величина наценки, добавляемая фирмой, может быть стандартной для каждого вида товара и широко дифференцируется в зависимости от его вида, стоимости единицы изделия, объемов продаж и т.д.
Другой метод ценообразования, основанный на издержках, ориентируется на получение целевой прибыли. В этом случае цена сразу устанавливается исходя из желаемого размера прибыли. Используя этот метод ценообразования, фирма должна рассчитывать, при каком уровне цены будут достигнуты объемы продаж, позволяющие возместить валовые издержки и получить целевую прибыль.
Заключительный этап ценообразования – установление окончательной цены.
В экономической литературе описано достаточно большое количество методов ценообразования, применяющихся как зарубежными, так и российскими предприятиями на практике. Но достаточно сложно представить всю совокупность методов ценообразования, классифицированных по определенным признакам
Все методы ценообразования могут быть разделены на три основные группы, в зависимости от того, на что в большей степени ориентируется производитель или продавец при выборе того или иного метода (рис. 1.5):
1) на издержки производства — затратные методы;
2) на конъюнктуру рынка — рыночные методы;
3) на нормативы затрат на технико-экономический параметр продукции — параметрические методы.
В свою очередь группа рыночных методов ценообразования может быть разделена еще на две подгруппы в зависимости от:
1) отношения потребителя к товару — методы с ориентацией на потребителя;
2) конкурентной ситуации на рынке — методы с ориентацией на конкурентов.
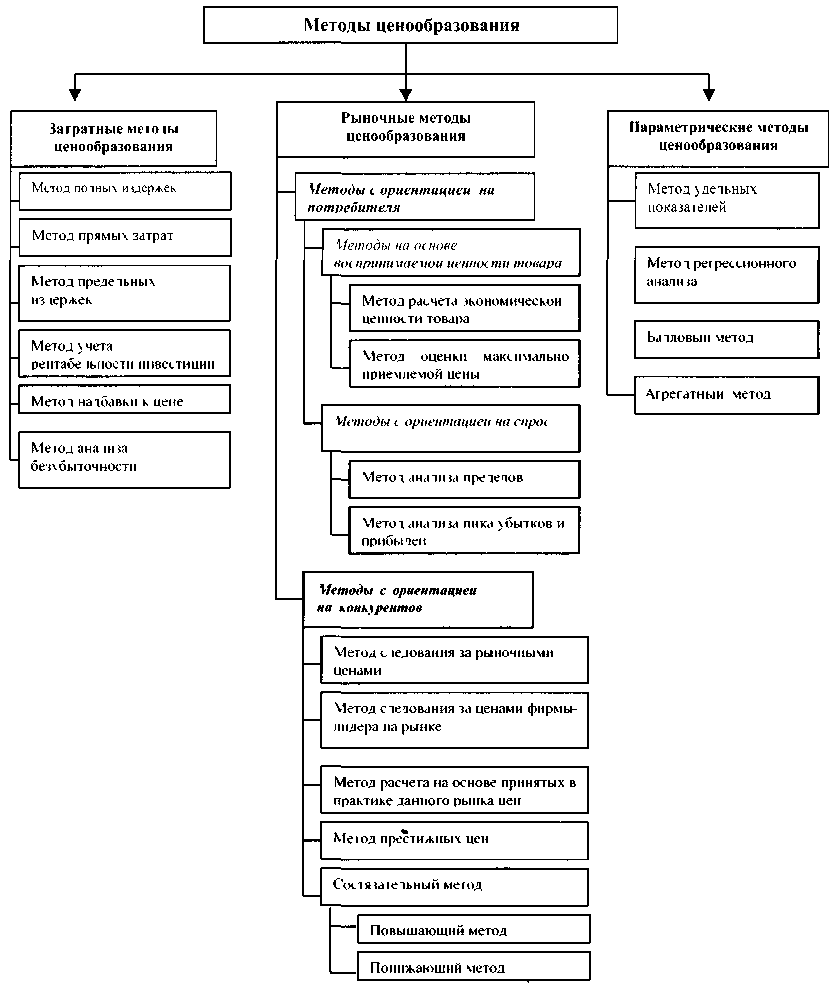
Рис. 1.5. Классификация методов ценообразования
Подгруппа методов с ориентацией на потребителя также включает в себя ряд методов, которые можно классифицировать по:
1) воспринимаемой ценности товара потребителем — методы на основе воспринимаемой ценности товара;
2) сложившемуся спросу на рынке — методы с ориентацией на спрос.
Затратные методы ценообразования предполагают расчет цены продажи продукции путем прибавления к издержкам производства некой определенной величины. К ним можно отнести следующие методы:
1) метод полных издержек;
2) метод прямых затрат;
3) метод предельных издержек;
4) метод на основе анализа безубыточности;
5) метод учета рентабельности инвестиций;
6) метод надбавки к цене.
Суть метода, основанного на определении полных издержек (метод «издержки плюс»), состоит в суммировании совокупных издержек (переменные (прямые) плюс постоянные (накладные) издержки) и прибыли, которую фирма рассчитывает получить.
Любой метод отнесения на себестоимость товара постоянных издержек (например, арендной платы), которые являются расходами по управлению предприятием, а не расходами для производства данного товара, — условный, и он искажает подлинный вклад продукта в доход предприятия.
Предприятие устанавливает исходную цену, а затем корректирует ее с учетом различных факторов, действующих в рыночной среде.
Рассмотрим факторы, определяющие цену. Спрос, как известно, определяет максимальную цену, которую предприятие может запросить за свой товар, а минимальная цена определяется издержками предприятия. Предприятие стремится назначить на товар такую цену, чтобы она полностью покрывала все издержки по его производству, распределению и сбыту, включая справедливую норму прибыли за приложенные усилия и риск. Широкое применение находят два основных метода установления цен:
1. Метод полных издержек, базирующийся на применении калькуляции с полным распределением затрат и установлении цены по системе "кост-плас", т.е. издержки плюс фиксированная прибыль;
2. Метод прямых затрат, базирующихся на применении калькуляции по переменным издержкам и установлении цены по принципу: издержки плюс маржинальная прибыль.
Издержки производства влияют на конкурентную цену лишь в той степени, в какой они воздействуют на предложение, т.е. их значение проявляется через влияние на предложение. Предприниматели занимаются производством ради прибыли. Если они не установят достаточно высокую цену, чтобы покрывать свои издержки, то они не будут удовлетворены. В будущем они не станут продолжать производство товаров по таким ценам, которые не покрывают дополнительных издержек, связанных с производством товаров. Более того, когда говорят, что цена равна издержкам, то нельзя определить, что же является причиной, а что следствием. Во многих случаях, издержки производства определяются ценой, а не наоборот.
Цена в конечном счете определяется не только предложением и спросом, которые являются лишь удобными всеобъемлющими категориями для анализа и описания многообразных сил, причин и факторов, влияющих на цену.
Одним из факторов, определяющих спрос, является покупательная способность населения, зависящая от его доходов. В конечном итоге этот фактор сказывается на цене производимых предприятиями товаров.
Среди прочих ценообразующих факторов нужно назвать качество товара, дополнительных услуг и сервиса, жизненный цикл товара.
На практике методика определения цены может быть с ориентацией: а) на издержки, б) на спрос, в) на конкуренцию.
При ориентации на издержки ("издержки плюс прибыль", "издержки плюс накидка") методика установления цены следующая: рассчитывается полная себестоимость единицы продукции, и прибавляются установленные процентные отчисления. Формула "издержки плюс прибыль" обычно применяется в промышленности, а "издержки плюс накидка" используется в торговле.
Преимущество определения цены по методу "издержки плюс прибыль" или "издержки плюс накидка" состоит в том, что собственные издержки для предприятия значительно легче определить, чем спрос. Методика их исчисления проста и доступна.
Однако этот метод имеет и недостатки. Во-первых, калькуляция издержек может включать в себя произвольный размер накладных расходов, что делает основу цены недостаточно достоверной. Во-вторых, этот метод определения цены не учитывает спрос, а поэтому имеется опасность недополучения потенциальной прибыли.
На издержки ориентируются и методы определения "целевой" цены или "целевой" нормы прибыли и обеспечения безубыточности.
Метод "целевой" цены рассчитан на определение цены, обеспечивающей получение "целевой" нормы прибыли на произведенные затраты при установленных объемах продаж.
Определение цены включает следующие этапы:
оценка производственной мощности предприятия в течение рассматриваемого периода;
составление калькуляции издержек производства данного объема продукции и определение "целевой" нормы прибыли;
определение "целевого" дохода: суммирование себестоимости, накладных расходов и "целевой" нормы прибыли;
определение цены: деление "целевого" дохода на запланированный объем выпуска продукции.
Слабым местом этой методики является то, что в ней применяется оценочная величина объема продаж для исчисления цены. Тем самым игнорируется то обстоятельство, что цена может быть главной причиной продаж. Отсюда данная методика определения цены может быть использована для рынка с неэластичным спросом.
При расчете цены на основе обеспечения безубыточности ставится задача достижения безубыточности производства в течение определенного периода. В этом случае руководство предприятия может соответствующим образом рассчитать цену. Уровень цены должен быть таким, при котором достигается безубыточность при реализации определенного объема продукции по данной цене. Формула безубыточности имеет следующий вид:
Ц*К=3пост + 3пер*K, (1.1)
где Ц — цена;
К — количество;
Зпост — постоянные издержки;
Зпер — переменные издержки.
При ценообразовании с ориентацией на спрос проблема заключается в том, что спрос значительно труднее выразить в количественных показателях, чем издержки. Это объясняется, в частности, тем, что на спрос оказывают влияние многие факторы. В лучшем случае предприятие может располагать общей информацией о форме кривой спроса, но она подвержена постоянным колебаниям под воздействием конкуренции, появления товаров-конкурентов, рекламы, факторов внешней среды и т.д. Поэтому предприятию следует получить информацию хотя бы о "вчерашнем" движении спроса, чем не иметь ничего, тем более, если она подкрепляется сравнительно точным знанием об издержках предприятия, влиянии факторов окружающей среды на спрос. В этом случае появляется возможность составить калькуляцию цены достаточно обоснованной.
Оценка спроса на новый товар — дело довольно сложное, так как нет данных за предшествующие годы, необходимых для расчета. Однако предприятие может изучить спрос на аналогичные или подобные товары. Для этого используются следующие приемы оценки спроса: эксперимент, прямое интервью, статистические заключения.
Методы установления цены с ориентацией на спрос следующие: во-первых, дискриминация — устанавливаются разные цены на различных рынках или сегментах рынка, чтобы максимизировать прибыль в зависимости от различия в кривых спроса; во-вторых, ценообразование по ассортиментной группе товаров — использование цен для достижения определенной цели — прибыли или продажи — в границах всей ассортиментной группы товаров.
При ценообразовании с ориентацией на конкуренцию (закрытые торги) на большей части рынка государственных учреждений и некоторых других рынках поставщики приглашаются к участию в торгах на поставку определенных видов товаров. Их предложения с указанием наименьшей цены обычно просят представлять к заранее установленному сроку в опечатанном конверте. Эти конверты вскрываются в присутствии целого ряда лиц публично, и наиболее выгодное предложение принимается. В связи с тем, что в этом случае отсутствует возможность последующего внесения изменений в цену, то решение о назначении цены основывается на собственных затратах и в основном на анализе возможных предложений конкурентов. Этот анализ включает: анализ прошлых предложений конкурентов; анализ нынешнего состояния дел конкурентов, т.е. насколько полон их портфель заказов. Можно исходить из того, что конкурент, который обладает полным портфелем заказов, будет предлагать высокие цены, а конкурент с неполным портфелем заказов - низкие цены.
Проблема состоит в том, что хотя предложение с низкой ценой и может выиграть торги, но при этом имеется риск упустить потенциальную прибыль. Предложение с высокой ценой может проиграть торги, что ведет к потерям, связанным с подготовкой к участию в торгах.
Предприятие может допускать следующие отклонения от политики ценообразования:
а) запланированные ценовые скидки за выполнение определенных действий (например, за рекламирование товара);
б) торговые скидки — разница между розничной ценой и более низкой ценой оптовых поставок;
в) запланированные скидки с цен как средства стимулирования сбыта;
г) незапланированное резкое снижение цен — "ценовая война".
Руководству предприятия и финансовому менеджеру следует уделять постоянное внимание взаимодействию финансовых и маркетинговых служб. Дело в том, что маркетологи обычно начинают процесс формирования цен с цен для конечных потребителей и затем двигаются назад, чтобы определить цены для участников каналов товародвижения, приемлемые издержки производства и прибыль. Финансисты же начинают определение цены с издержек, добавляют к ним желаемую прибыль и получают продажную цену. Поэтому руководители предприятия должны добиваться принятия согласованных со всеми заинтересованными службами и прежде всего экономическими решений по ценам, что позволяет установить более или менее оптимальные по уровню цены на свою продукцию.
1.3. Стратегия ценообразования фирмы
Стремление получить, как можно большую прибыль объективно вызывает проведение на каждом предприятии своей собственной ценовой стратегии.
Из опыта работы предприятий по установлению цен следует, что в основном они применяют следующую последовательность в разработке и расчете цен.
При постановке задачи по ценообразованию следует исходить из положения: какую роль предприятие отводит цене в своей коммерческой работе. Цена, как известно, выполняет ряд функций. Так, например, помимо того, что она является важнейшим фактором, определяющим величину прибыли (чем выше цена, тем больше прибыль), она рассматривается как средство стимулирования спроса. Иными словами, на этом этапе происходит осмысление назначения цены, выработка ценовой политики предприятия, которая основывается, с одной стороны, на возможностях предприятия, а с другой - на выявленном спросе на его продукцию.
При определении спроса на товары, выпускаемые предприятием, необходимо обратить внимание на выяснение факторов, воздействующих на спрос. Дело в том, что на цену товара влияют количество производителей, предлагающих аналогичную продукцию, а также сила обычаев, привычки покупателей и т.д. То есть мы имеем дело с так называемым эластичным или неэластичным спросом.
При оценке издержек производства на продукцию, выпускаемую предприятием, необходимо исходить из их сравнения со среднеотраслевыми издержками (себестоимостью) на аналогичную продукцию, которые рассчитываются как средневзвешенная величина индивидуальных затрат предприятий. Такой подход обусловливается тем, что рыночная цена на одноименную продукцию отражает средние общественные издержки производства плюс средняя норма прибыли на эти товары. Последняя в силу различий между предприятиями в фондовооруженности, фондоемкости, технического строения капитала отлична для каждой группы товаров, для каждой отрасли.
4. При анализе цены конкурента основное внимание должно быть обращено на систему скидок, которые он предоставляет. В мировой практике насчитывается около 20 видов скидок с цены.
Широко применяется также так называемая тактика проникающего ценообразования, смысл которой состоит в том, чтобы генерировать первоначальный спрос путем установления низкой цены на вновь вводимый на рынок продукт. В последующем, когда товар будет признан на рынке, цена будет повышаться.
Здесь надо иметь ввиду, что применение этой тактики эффективно в случаях, когда адаптация потребителей к продукту происходит в относительно короткий период времени и когда отработаны каналы распределения. В противном случае это может привести к большим потерям.
В конечном итоге уровень устанавливаемой цены по здравому смыслу должен находиться где-то в промежутке между низкой ценой (издержки производства), не приносящей прибыли, и теоретически высокой ценой, определяемой спросом (рыночная цена) без учета задач предприятия (рис. 1.6).
При расчете возможной цены в условиях рынка рекомендуется использовать следующие методы.
| Возможная цена | |||
| Минимальная цена (издержки производства) | Себестоимость продукции + наценка. Учет цены конкурента | Издержки производства + уникальные возможности товара | Максимальная цена |
Рис. 1.6. Варианты цен
Расчет цены по методу «средние издержки плюс прибыль». Основой расчета являются средние издержки производства плюс наценка. Последняя варьируется в широких пределах в зависимости от вида товара. Наценка должна учитывать особенности текущего спроса и конкуренции.
Расчет цены на основе анализа безубыточности и обеспечения целевой прибыли. В данном случае предприятие стремится к установлению такой цены, которая обеспечит ему желаемый объем прибыли. Основой такого расчета является построение так называемого графика безубыточности.
Установление цены на основе уникальности выпускаемого товара. Здесь исходят не только из издержек производства, но и ценности товара для покупателя. Кроме того, при установлении цены следует учитывать реакцию на нее со стороны конкурентов и т.д.
И, наконец, при установлении цены необходимо учитывать регулирующую роль государства в области ценообразования, налогов с доходов и многое другое. Она проявляется в установлении различных дотаций к ценам стимулирования выпуска нужной продукции или с целью обеспечения социальной защищенности населения, установления особой формы налогообложения и т.п.
В рамках затратного ценообразования, которое применяется на рассматриваемом предприятии, в основу формирования цены ложатся издержки производства и обращения.
Основой затратного ценообразования является формирование цены как суммы трех элементов: переменных затрат на производство единицы товара; средних накладных затрат; удельной прибыли.
В любом случае основой расчета цены является себестоимость (затраты на производство и реализацию товара, продукции в денежной форме), что и объединяет порядки расчета цены товара или услуги.
При расчете цен на основе норматива рентабельности цена определяется как сумма фактических затрат и нормативной прибыли.
Норматив рентабельности затратам – ставка, используемая для определения величины удельной прибыли в цене и задаваемая в процентах к средним общим затратам на производство единицы продукции (себестоимости).
Стратегию ценообразования можно представить в виде формулы:
Цель предприятия + Метод установления исходной цены + Движение исходной цены = Стратегия ценообразования
Предприятие стремится установить цену, которая обеспечит ему желаемый объем прибыли (целевую прибыль). Методика основывается на графике безубыточности, на котором представлены общие издержки и общие поступления при различных уровнях объема продаж.
Если предприятие снизит цену, то для получения такой прибыли ему нужно продать большее количество товара, если повысит — меньше. Однако при более высокой цене рынок, возможно, не захочет купить даже такое количество товара (это зависит от эластичности спроса по цене).
Для сохранения и укрепления лидерства по показателю доли рынка необходимо привлечь потребителя качественным и относительно недорогим (по сравнению с конкурентами) товаром. Устанавливая цены ниже конкурентных, предприятие, тем не менее, может за счет более низких издержек обеспечить себе такой же, как у конкурентов, уровень рентабельности продаж (или даже чуть выше).
Так как цены будут невысокими, предприятие для получения необходимой суммы прибыли придется продавать больший объем товара, чем при высоких ценах. Наращивая объем сбыта, предприятие сохранит и увеличит долю рынка.
Если предприятие будет выводить на рынок новые товары, оно может применить следующие стратегии:
1. Стратегия "снятия сливок" устанавливает сначала высокую цену на товар в расчете на самый доходный сегмент рынка, ступенчато понижая цену в дальнейшем с целью охвата новых сегментов.
2. Стратегия прочного внедрения, наоборот, устанавливает на новинку относительно низкую цену в надежде на привлечение большого числа покупателей и завоевание большой доли рынка.
Установлением исходной цены и определением направления ее желаемого изменения процесс ценообразования не заканчивается. Теперь предприятию предстоит разработать ценовую тактику, т.е. провести рыночную корректировку цены, которая предполагает принятие ряда решений. В частности, можно принять следующие решения:
Об установлении стандартных или гибких цен. Предприятию целесообразнее применять стандартные цены, которые остаются постоянными в течение относительно длительного периода времени. Их использование дает возможность предприятию создать у потребителей впечатление устойчивости цены продукции предприятия на фоне всеобщего подорожания.
Об установлении единой цены или ее изменении по сегментам рынка (дискриминационные цены). В частности, возможно установление различных цен в зависимости oт статуса потребителей. для физических лиц ниже, для юридических — выше. Можно также подумать об установлении различных цен для потребителей, имеющих различную удаленность от предприятия.
3. Об использовании системы скидок. Можно рекомендовать предприятиям использование следующих видов скидок: скидки за количество закупаемого товара, кумулятивные, сезонные, периодические скидки, скидки за оперативность платежа.
На рис. 1.7 представлено девять вариантов стратегии возможного качественно-ценового позицирования, которые используются зарубежными фирмами в качестве стратегии маркетинга применительно к показателям цены и качества.
Если существующий лидер рынка занимает позицию 1, т.е. выпускает товар с премиальной наценкой и продает его по максимально возможной высокой цене, фирма-новичок может быть предпочтет одну из остальных стратегий. Она может создать высококачественный товар и назначить на него среднюю цену (позиция 2), создать товар среднего уровня качества и взимать за него среднюю цену (позиция 5) и т.д.
| КАЧЕСТВО ТОВАРА | ЦЕНА | |||
высокое |
высокая | средняя | низкая | |
| 1. Стратегия премиальных наценок | 2. Стратегия глубокого проникновения на рынок | 3. Стратегия повышенной ценностной значимости | ||
| среднее | 4. Стратегия завышенной цены | 5. Стратегия среднего уровня | 6. Стратегия доброкачественности | |
| низкое | 7. Стратегия ограбления | 8. Стратегия показного блеска | 9. Стратегия низкой ценностной значимости | |
Рис. 1.7. Стратегии ценообразования «цена-качество»
Фирма должна изучить размеры и темпы роста рынка для каждой из девяти позиций, представленных на рис. 1.7, и конкретных конкурентов в рамках каждой из них.
Разработка самостоятельной ценовой стратегии – постоянно воспроизводимый процесс. Нельзя создать такую стратегию однажды и потом пользоваться ею безо всяких корректировок многие годы. Стратегия ценообразования должна постоянно проверяться на основе фактически достигнутых результатов и при необходимости корректироваться. А главное – она должна соответствовать именно той общей маркетинговой стратегии, которой в этот момент придерживается фирма.
Основными типами маркетинговых стратегий являются:
проникновение на рынок;
развитие рынка;
сегментация рынка;
разработка нового продукта или модификация уже существующего для завоевания новых рынков (например, для удовлетворения особых запросов покупателей в других странах).
Этот процесс предполагает учет многих факторов, и чтобы представить его лучше, воспользуемся рис. 1.8.
Как видим, процесс разработки ценовой стратегии состоит из трех этапов: сбора информации (I); стратегического анализа (II); формирования стратегии (III).
I. Сбор исходной информации.
Невнимание к тому или иному типу данных обычно порождает ошибки в разработке ценовой стратегии и ведет в итоге к прямым потерям прибыли или ее получению в меньших объемах по сравнению с возможным уровнем.
1. Оценка затрат. Основное внимание уделено поиску ответа на вопрос о том, какие виды затрат являются по отношению к рассматриваемому ценовому решению приростными и предотвратимыми. Какие из затрат (включая стадии производства, обслуживания покупателей и технического сервиса) при изменении объемов продаж реально будут приростными (а не средними)? При каком изменении объемов производства могут измениться также условно-постоянные затраты и сколь существенным может быть такое изменение? Какие из постоянных затрат по отношению к рассматриваемому ценовому решению являются предотвратимыми (т.е. еще не превратились в невозвратные)?
| I. Сбор исходной информации | II. Стратегический анализ | III. Формирование стратегии |



Рис. 1.8. Процесс разработки ценовой стратегии предприятия
2. Уточнение финансовых целей. В ходе этой работы необходимо получить ответы на следующие вопросы:
Какой минимальный уровень прибыльности необходимо обеспечить фирме от продаж данного типа товаров?
Ориентирована ли сейчас фирма на получение наивысшего уровня прибыльности, на максимизацию общего объема прибыли или на получение прибыла как можно скорее для погашения задолженностей по ранее привлеченным заемным средствам?
3. Определение потенциальных покупателей. Необходимо уяснить, какие категории покупателей можно заинтересовать товаром фирмы, и понять, почему он будет им интересен. Это означает необходимость найти ответы на следующие вопросы:
Какова экономическая ценность данного товара или услуги для покупателей?
Какие факторы, кроме экономической ценности товара, могут повлиять на чувствительность покупателей к уровню цены:
трудность сопоставления с аналогами;
престижность обладания данным товаром;
бюджетные ограничения;
возможность разделения затрат на закупку?
Каким образом воспринимая ценность и неценностные факторы формирования ценочувствительности разделят общую массу покупателей на различные сегменты?
Можно ли методами маркетинга и позиционирования товара повлиять на готовность покупателей платить за товар предпочитаемую фирмой цену и каким образом это можно сделать наиболее эффективно?
4. Уточнение маркетинговой стратегии фирмы. Разработка ценовой стратегии должна быть ориентирована на решение задач маркетинга в целом.
Должны ли цены решать задачу обеспечения проникновения на новый для фирмы рынок?
Должны ли цены способствовать развитию рынка путем привлечения к покупке товара новых категорий клиентов?
Должны ли цены ориентироваться на большую сегментацию рынка и обеспечение более полного удовлетворения запросов покупателей в определенных сегментах?
Должны ли цены способствовать продвижению на рынок нового продукта или их следует вписать в ценовой ряд, сложившийся на новом для фирмы рынке, где она планирует продвижение новой модификации уже ранее освоенного товара?
5. Определение потенциальных конкурентов.
Какие фирмы являются основными конкурентами на данном рынке сегодня или могут ими стать завтра?
Каковы справочные (прейскурантные) цены существующих конкурентов и насколько они отличаются от цен реальных сделок?
Можно ли на основе имеющейся информации о фирмах-конкурентах (действия в прошлом, персональные особенности менеджеров, организационная структура, опубликованные планы развития и т.д.) определить, какова их собственная основная цель в сфере ценообразования: максимизация прибыли или объемов продаж?
В чем состоят преимущества и слабости конкурентов по сравнению с нашей фирмой:
они имеют большую (меньшую) величину удельного выигрыша в цене;
они имеют лучшую (худшую) репутацию у покупателей;
они имеют более (менее) совершенные товары;
они имеют больший (меньший) ассортимент?
II. Стратегический анализ.
На этапе стратегического анализа вся ранее собранная информация подвергается формализованным процедурам обобщения и оценки с целью получения отправных посылок для создания окончательного варианта ценовой стратегии.
6. Финансовый анализ. Проведение финансового анализа предопределяется:
информацией о возможных вариантах цены;
информацией о продукте и затратах на его производство;
информацией о возможном выборе того сегмента рынка, в котором фирма может завоевать покупателей лучшим удовлетворением их запросов или в котором у нее по другим причинам предпочтительные шансы на создание себе устойчивых конкурентных преимуществ.
При этом финансовый анализ, опирающийся на приростные затраты, должен помочь определить, какой сектор рынка фирме предпочтителен и что для нее выгоднее:
пойти на дополнительные затраты для обслуживания клиентов на более высоком уровне, чем конкуренты, или
пойти на совершенствование своей деятельности, чтобы обслуживать клиентов на том же уровне, что и конкуренты, но с меньшими затратами?
Заключение по этому поводу специалист по ценообразованию должен формировать, опираясь на ответы на следующие вопросы.
Каков удельный и общий выигрыш фирмы от производства (продаж) данного продукта при существующей (отправной) цене?
Насколько должен возрасти объем продаж в случае снижения цены, чтобы общая величина выигрыша фирмы увеличилась?
Какое сокращение продаж допустимо в случае повышения цены, прежде чем общий выигрыш фирмы упадет до существующего уровня?
Какой прирост объема продаж необходим, чтобы компенсировать приростные условно-постоянные затраты, порожденные реализацией анализируемого ценового решения?
Какого объема продаж следует добиться, чтобы оправдать приростные условно-постоянные затраты, необходимые для внедрения на рынок нового товара или уже выпускаемого товара – на новый рынок?
7. Сегментный анализ рынка. Целью этого анализа является уточнение оценки рыночных условий деятельности фирмы на основе перехода от рассмотрения рынка в целом к исследованию конкретных его сегментов. При этом в центре внимания оказываются проблемы разумной ценовой дискриминации. Конкретно это означает, что специалист по ценообразованию вместе с маркетологами должен определить, как наиболее разумно дифференцировать цены на товары фирмы, чтобы максимально учесть различия между сегментами:
по чувствительности покупателей к уровню цены;
по затратам фирмы для наиболее адекватного удовлетворения запросов покупателей из различных сегментов.
Соответственно это требует ответа на следующие вопросы.
Как можно заблаговременно определить состав покупателей в различных сегментах рынка?
Как можно возвести границы между отдельными сегментами, чтобы установление пониженных цен в одном из них не мешало установлению более высоких цен в других сегментах?
Как можно при проведении ценовой дискриминации избежать обвинений в нарушении действующего законодательства (о защите покупателей, о предотвращении монополистической практики т.п.)?
8. Анализ конкуренции. Целью такого анализа является оценка (прогнозирование) возможного отношения конкурентов к намечаемым фирмой изменениям цен и тех конкретных шагов, которые они могут предпринять в ответ. На этой основе необходимо попытаться определить, как ответные шаги конкурентов могут повлиять на уровень прибыльности фирмы и вообще на выгодность той стратегии, которую она собирается проводить на рынке. Для этого надо попытаться сформулировать ответы на следующие вопросы.
Каких уровней продаж и прибыльности фирмы реально может достичь с учетом возможной реакции конкурентов?
Может ли фирма и каким именно образом оказать информационное воздействие на конкурентов, чтобы сделать достижение целей своей стратегии более реальными, а потери от конкурентной борьбы – минимальными?
Может ли фирма повысить гарантированность достижения целей по объемам и прибыльности продаж за счет сосредоточения усилий на тех целевых сегментах рынка, где ей легче добиться устойчивого конкурентного преимущества?
Имеются ли сегменты рынка, в которых стратегически рационально прекратить тратить ресурсы фирмы, т.к. в этих сегментах исход конкурентной борьбы наименее определен, чтобы затем перебросить эти ресурсы для развития наступления в тех сегментах рынка, где завоевание преимущества более вероятно?
9. Оценка влияния государственного регулирования. Целью этой разновидности стратегического анализа является определение тех возможных шагов органов государственного управления экономикой, которые могут непосредственно сказаться на ходе реализации исследуемого ценового решения или всей ценовой стратегии фирмы.
Соответственно это требует поиска ответа на следующие вопросы.
Может ли ценовое регулирование со стороны государственных органов затруднить проведение намеченного фирмой изменения цены?
Может ли