Хранение товаров
В табл. 2 показано, как учитываются нормы естественной убыли при хранении товаров.
Таблица 2
Фрагмент таблицы норм естественной убыли свежих картофеля, овощей и плодов в городской и сельской розничной торговой сети
| Нормы убыли, % |
Первая зона Осень Зима Весна Лето |
Вторая зона Осень Зима Весна Лето |
| Бананы для всех районов, кроме Крайнего Севера | 0,48 0,48 0,48 0,48 | 0,48 0,48 0,48 0,48 |
Нормы естественной убыли для первой зоны применяются торговыми предприятиями, находящимися в следующих республиках, краях и областях:* РСФСР, включая районы Крайнего Севера (кроме Дагестанской АССР, Калмыцкой АССР, Астраханской и Волгоградской областей, отнесенных ко второй зоне), Украинской ССР, Белорусской ССР, Литовской ССР, Эстонской ССР, Латвийской ССР, Грузинской ССР, Молдавской ССР и Казахской ССР: в Павлодарской, Кокчетавской, Северо-Казахстанской, Кустанайской и Целиноградской областях.
Нормы естественной убыли для второй зоны применяются торговыми предприятиями, находящимися в следующих республиках и областях: РСФСР (Дагестанская АССР, Калмыцкая АССР, Астраханская и Волгоградская области), Узбекской ССР, Армянской ССР, Азербайджанской ССР, Киргизской ССР, Таджикской ССР, Туркменской ССР и Казахской ССР (кроме областей: Павлодарской, Кокчетавской, Северо-Казахстанской, Кустанайской и Целиноградской).
Нормы установлены на реализуемые в развес стандартные товары в процентах к их розничному обороту на возмещение потерь, образующихся при хранении товаров в подсобном помещении и на прилавках, а также при подготовке к продаже и продаже товаров вследствие: усушки; раструски; расхода веществ на дыхание. В нормы естественной убыли не включены:
отходы картофеля, овощей и фруктов;
всякого рода потери, образующиеся вследствие порчи товаров;
повреждения тары, а также разница между фактической массой тары и массой по трафарету (завес тары);
фактические дополнительные потери, связанные с реализацией товаров методом самообслуживания, в пределах установленных норм.
Утвержденные нормы являются предельными и применяются только в тех случаях, когда при проверке фактического наличия товаров окажется недостача против учетных остатков. Естественная убыль товаров списывается по фактическим размерам, но не выше установленных норм. Нормы естественной убыли применяются лишь к товарам, проданным за отчетный период, независимо от срока хранения их в розничном торговом предприятии. К товарам, поступающим в розничные торговые предприятия в фасованном виде, нормы естественной убыли не применяются.
Нормы естественной убыли товаров при хранении на базах и складах
Нормы естественной убыли некоторых видов овощей при длительном хранении приведены в табл. 3.
Таблица 3
Фрагмент таблицы норм естественной убыли свежих картофеля, овощей и плодов при длительном хранении на базах и складах разного типа
| Наименование товара | Тип складов | Норма убыли, % | |||||||||||
| 9** | 10 | 11 | 12 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | ||
| Холодная зона | |||||||||||||
| Картофель |
С искусственным охлаждением Без искусственного охлаждения Бурты, траншеи |
1,0 1,3 1.4 |
0,6 0,9 1,0 |
0,6 0,7 0,7 |
0,5 0,5 0,4 |
0,5 0,5 0,4 |
0,5 0,5 0,4 |
0,5 0,5 0,7 |
0,8 0,9 0,9 |
0,8 1,1 1,5 |
0,8 1,8 - |
0,8 2,0 - |
0,8 2,5 - |
К теплой зоне отнесены:* РСФСР - Дагестанская АССР, Северо-Осетинская АССР, Краснодарский край, Чечено-Ингушская АССР; Украинская ССР.
Области: Крымская, Николаевская, Херсонская, Одесская; Узбекская ССР, Туркменская ССР, Таджикская ССР, Киргизская ССР, Азербайджанская ССР, Армянская ССР, Грузинская ССР, Казахская ССР (кроме областей: Павлодарской, Кокчетавской, Северо-Казахстанской, Кустанайской и Целиноградской), Молдавская ССР.
К холодной зоне отнесена вся остальная территория СССР.
Нормы естественной убыли дифференцированы по типам складов.
К складам без искусственного охлаждения отнесены специализированные картофелехранилища, овощехранилища и фруктохранилища с естественной, активной и принудительной вентиляцией, а также приспособленные помещения. К складам с искусственным охлаждением отнесены хранилища и камеры, оснащенные искусственным холодом.
Утвержденные нормы естественной убыли применяются при длительном хранении (свыше 20 суток) картофеля, овощей и плодов. Нормы установлены на стандартные картофель, овощи и плоды при хранении их в таре и без тары. Под естественной убылью свежих картофеля, овощей и плодов следует понимать уменьшение их массы в процессе хранения вследствие испарения влаги и дыхания. В нормы естественной убыли клюквы и брусники входят потери от усушки и вытекания сока. В нормы естественной убыли не входят потери, образующиеся вследствие повреждения тары, а также брак и отходы, получаемые в процессе хранения и товарной обработки картофеля, овощей и плодов.
Исчисление естественной убыли свежих картофеля, овощей и плодов при хранении производится по отношению к среднему остатку товаров за каждый месяц хранения. Исчисление среднемесячного остатка производится по данным на 1,11,21 и 1 число последующего месяца. При этом берется 1/2 остатка на 1 число данного месяца, остаток на 11, остаток на 21 число того же месяца и 1/2 остатка на 1 число последующего месяца, и сумма их делится на 3. Естественная убыль исчисляется в процентах к этому среднему остатку. Окончательный размер естественной убыли по каждому виду товаров определяется как сумма ежемесячных начислений убыли за инвентаризационный период.
Пример. На складе без искусственного охлаждения холодной зоны остатки картофеля в ноябре были в тоннах: на 1 ноября – 1200, на 11 ноября - 2400, на 21 ноября - 3000 и на 1 декабря - 3000.
600 + 1200 + 2400 + 1500 = 7500.
Средний остаток = 2500 т.
При норме 0,7% за ноябрь естественной убыли должно быть начислено не более 17,5 т.
В табл. 4 приведены нормы естественной убыли некоторых видов овощей при кратковременном хранении.
Таблица 4
Фрагмент таблицы норм естественной убыли свежих картофеля, овощей и плодов при кратковременном хранении на базах, складах разного типа и заготовительных пунктах
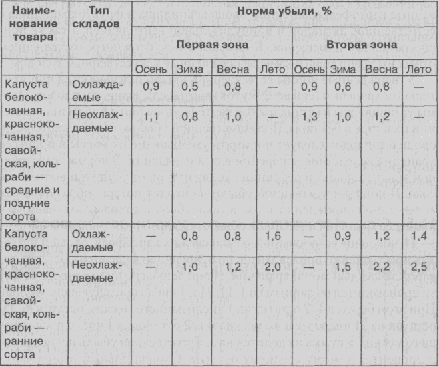
Под кратковременным хранением следует понимать хранение товара до 20 суток.
К неохлаждаемым хранилищам отнесены картофелехранилища, овощехранилища и фруктохранилища с естественной или активной вентиляцией, приспособленные склады и подвалы, а также открытые площадки при условии обеспечения защиты продукции от осадков, солнечных ожогов, света и подмораживания путем укрытия различными материалами – полимерными пленками, матами, щитами, брезентом и др. К охлаждаемым хранилищам отнесены склады и камеры с искусственным охлаждением.
Расчет естественной убыли при кратковременном хранении плодоовощных товаров составляется следующим образом. Естественная убыль исчисляется к остатку продукции на начало учетного периода и к принятым за этот период картофелю, овощам и плодам по массе нетто.
Пример. На плодоовощную базу, расположенную в первой зоне, в охлаждаемый склад 1 апреля поступила на кратковременное хранение партия ранней капусты в количестве 20 т. Фактические остатки на 1 апреля составляли 2 т. При закрытии партии 1 мая фактического наличия свежей капусты не оказалось. Остаток по документам составлял 170 кг. Недостача ранней капусты - 170 кг. По утвержденным нормам фактическая недостача ранней капусты может быть списана на естественную убыль:
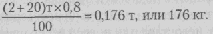
Таким образом, фактическая недостача ранней капусты в количестве 170 кг относится на издержки и может быть списана с материально ответственного лица, так как она не превышает установленных норм естественной убыли.
5. Ответственность склада за сохранность товаров
При возращении товара товаровладелец или товарный склад вправе потребовать осмотра товара и проверки его количества. Связанные с этим расходы возмещает тот, кто потребовал совершения указанных действий. Если при возвращении товара он не был совместно осмотрен или проверен, заявление о недостаче* или повреждении товара вследствие его ненадлежащего хранения должно быть сделано складу письменно при получении товара, а в отношении недостачи или повреждения, которые не могли быть обнаружены при обычном способе принятия товара, – в течение трех дней после его получения. При отсутствии заявления считается, если не доказано иное, что товар возвращен складом в соответствии с условиями договора складского хранения.
Хранение товаров может осуществляться не только на товарных складах, но в складских помещениях других юридических лиц, не являющихся профессиональными хранителями. В ГК РФ установлены различные основания ответственности хранителя за неисполнение или ненадлежащее исполнение им своей обязанности по договору – обеспечить сохранность товара (в количественном и качественном отношении). Различие проводится в зависимости от того, является хранитель профессиональным или нет.
По общему правилу хранитель отвечает за несохранность товара по основаниям, предусмотренным ст. 401 ГК РФ.
Профессиональный хранитель отвечает за утрату, недостачу или повреждение товара, если не докажет, что утрата, недостача или повреждение произошли:
а) вследствие непреодолимой силы;*
б) из-за свойств товара, о которых хранитель, принимая его на хранение, не знал и не должен был знать;**
в) в результате умысла или грубой неосторожности потерпевшего.
Если утрата, недостача или повреждение принятых на хранение товаров произошли после того, как наступила обязанность поклажедателя забрать товар, хранитель (в том числе и профессиональный) отвечает лишь при наличии с его стороны умысла или грубой неосторожности. В случае когда в результате повреждения, за которое хранитель отвечает, качество товара изменилось настолько, что он не может быть использован по первоначальному назначению, поклажедатель вправе от него отказаться и потребовать от хранителя возмещения стоимости товара, а также других убытков. Договором или законом может быть установлено иное правило.
Организация, выполняющая функции товарного склада, несет ответственность всем своим имуществом за сохранность товара, принятого на хранение под выданные свидетельства, а также за надлежащее выполнение обязанностей по договору складского хранения.
В случае утраты или повреждения хранимого товара, товарный склад обязан в полном объеме возместить держателям свидетельств понесенные ими убытки.
В этом случае размер ответственности товарного склада за убытки, причиненные держателям двойных и простых складских свидетельств, ограничивается стоимостью хранимого товара, установленной по договору хранения, если это будет установлено в договоре хранения и при приобретении складского свидетельства известно его приобретателю. Если судом будет установлено, что стоимость товара в момент предъявления свидетельства для востребования товара со склада будет иной, чем та, которая была установлена по договору хранения, то принимается во внимание стоимость товара, установленная судом.
Размер ответственности товарного склада перед держателем складского свидетельства, отделенного от залогового, за убытки определяется исходя из стоимости товара, аналогично простому и двойному складскому свидетельству, за вычетом суммы обязательства, обеспеченного залогом по залоговому свидетельству и процентов по нему.
В случае утраты или повреждения хранимого товара, размер ответственности товарного склада перед держателем залогового свидетельства за убытки, причиненные ему, ограничивается суммой обеспеченного залоговым свидетельством обязательства и процентов по нему.
Если товарный склад, принявший товар на хранение, передает его для фактического хранения иным лицам, то он несет ответственность перед держателями складских свидетельств за действия этих лиц как за свои собственные.
Товарный склад не несет ответственности в связи с ненадлежащим исполнением обязанностей по договору хранения перед лицами, которые не являются надлежащими держателями простого складского свидетельства или держателями хотя бы одной из частей двойного складского свидетельства.
Товар, принятый на хранение под выданные простые или двойные складские свидетельства, может быть застрахован от рисков случайной гибели, повреждения или утраты, либо могут быть застрахованы риски наступления ответственности товарного склада перед владельцами выданных складских свидетельств.
На товар, переданный на хранение товарному складу, не может быть обращено взыскание по обязательствам товарного склада.