Разработка мероприятий по продвижению страхового продукта
Как рассказал «Эксперту» начальник Аналитического отдела ОАО «КапиталЪ Страхование» Андрей Бондаренко, «минимальный рост премии по огневым рискам и грузам - общая тенденция в сегменте корпоративного страхования. Основными факторами, негативно влияющими на показатели этого сегмента, являются снижение тарифов – как по причине ужесточения конкуренции, так и вследствие удешевления перестраховочной защиты в западных компаниях, - а также уход с рынка значительного объема схем».
В то время как сокращение взносов по страхованию имущества юридических лиц – лишь продолжение тенденции, сформировавшейся достаточно давно, «торможение» автострахования – новое и очень неприятное явление для российских страховщиков, вызванное внешними для страхового рынка причинами. Не секрет, что высокие темпы роста автокаско завязаны, в основном, на практике вмененного страхования при автокредитовании, которое около года назад испытало настоящий бум. Последствия мирового финансового кризиса для российской экономики выразились, наряду с прочими, в снижении темпов роста выдачи кредитов российскими банками. Как следствие, замедлился рост и кредитного автокаско.
Ожидания относительно дальнейших перспектив роста автострахования у большинства участников рынка достаточно пессимистичны. По словам заместителя генерального директора Московской страховой компании Александра Федонкина, «гипертрофированный рост заработной платы, опережающий темпы роста производительности труда и обусловленный дефицитом рабочей силы, не может продолжаться долго, а ускорение инфляции заставит людей отложить как дорогостоящие покупки, так и кредитование из-за ограниченности денежных средств на приобретение товаров первой необходимости. Соответственно, изменение в структуре потребления приведет к снижению темпов роста автострахования».
Как считает заместитель генерального директора по стратегическому развитию «ВТБ Страхование» Эдгар Плескановский, «Еще рано говорить об этом как о сформировавшейся тенденции, однако, мы ожидаем снижения темпов роста премии по страхованию каско автомобилей, приобретаемых в кредит, в конце текущего и начале будущего года. Снижение темпов роста промышленного производства, отток иностранных инвестиций, а также сокращение темпов роста реальных доходов населения создают дополнительные предпосылки для возможного замедления развития страхования в будущем году».
Темпы роста рынка ДМС также далеки от желаемых. «Медленнее, чем нам хотелось бы, развивается рынок добровольного медицинского страхования, - сетует вице-президент ОСАО «Ингосстрах» Илья Соломатин. - Причина в том, что государство до сих пор не смогло четко определить, что такое обязательное медицинское страхование: соцобеспечение или элемент страхования. Именно поэтому невозможно дать точный прогноз рынка ДМС: будет ли он отдельной составляющей, не имеющей отношения к обязательной медицине, либо он будет хорошим дополнением к обязательной программе медицинского страхования».
В первом полугодии 2008 года продолжились, еще более усилившись, тенденции прошлого года, связанные с неуклонным ростом убыточности автострахования (как ОСАГО, так и каско).
Обязательная автогражданка продолжает тянуть показатели рынка вниз – убыточность во многих регионах России уже давно преодолела критический уровень, и некоторые страховщики по тихому саботируют работу по этому виду страхования, перенося пункты продажи полисов ОСАГО в труднодоступные места и не привлекая особого внимания автовладельцев к возможности застраховаться по ОСАГО именно у них. Как отмечают многие страховщики, учитывая степень охвата этим видом страхования населения страны и его обязательности для автовладельцев, проблема из чисто экономической начинает приобретать политический характер. В силу обязательности установленных тарифов по ОСАГО, решить вопрос может только государство, которое, однако, делать это не торопится.
Новым явлением для отечественного страхования стали впервые публично признанные некоторыми ведущими страховщиками убытки по автокаско. В реальности этот вид страхования оказался убыточным для гораздо большего числа компаний, чем это было объявлено рынку. В особенности это относится к страхованию автокаско через автосалоны.
В автокаско финансовый результат снижается, в основном, не вследствие неадекватных тарифов, а из-за запредельных комиссионных вознаграждений агентам. Наиболее высоки запросы у нестраховых посредников, прежде всего, у автосалонов, которые диктуют свои условия страховщикам. Как считают многие участники рынка, комиссионные достигли столь высоких значений, что дальнейшее их увеличение или даже сохранение на прежнем уровне сделает полностью нерентабельной деятельность по автострахованию. Как следствие, можно ожидать начала постепенного снижения комиссионного вознаграждения посредникам.
Как пояснил «Эксперту» первый заместитель председателя правления СОАО «Русский Страховой Центр» Николай Николенко, «причина сложившейся ситуации в том, что многие страховые компании в процессе подготовки к продаже на западный рынок стремятся к развитию сбытовых сетей и наращиванию объёмов страховой премии простейшим путём - путём ценового демпинга и повышения комиссионного вознаграждения страховых посредников. В условиях, когда доля инвестиционного дохода российских страховых компаний крайне низка и растёт величина комбинированного коэффициента убыточности, страховщикам пора задуматься о повышении рентабельности их бизнеса».
Время думать о рентабельности своего бизнеса настало, похоже, даже для любителей самого «безбашенного» демпинга. Об этом говорят начавшиеся процессы санации портфелей по автокаско физических лиц многих российских страховщиков. Многие «чемпионы» по демпингу, особо отличившиеся сомнительными достижениями в установлении тарифов «ниже плинтуса» в прошлом году, проели финансовые ресурсы, а их надежды на опережающий рост премий, захват значительной доли рынка и продажу зарубежному инвестору в большинстве случаев не оправдались.
Первое полугодие 2008 года показало, что в большинстве страховых компаний началась внутренняя трансформация – переход от целевых установок, направленных на захват как можно большей доли рынка любой ценой, к ориентации на иные результаты. Очевидный тезис, что страховой бизнес, как и любой другой, должен приносить прибыль, постепенно становится целевой установкой все большего числа страховщиков. Как следствие, на рынке, пожалуй, впервые в его «постсхемной» истории начался процесс выравнивания тарифов – их приближения у разных компаний к среднему по рынку уровню.
Как считает заместитель генерального директора ОАО «РСК» Виктор Дымов, «Основная тенденция прошлого года – многие страховые компании делают выбор не в пользу «тарифных войн» и демпинговых операций, а в пользу надежности компании, ее резервов, стабильности страхового портфеля. В первом полугодии 2008 года эта тенденция стала еще более очевидна: стало ясно, что это закономерность, а не случайный «всплеск». Другая очевидная тенденция непосредственно связана с закреплением на рынке новых методов борьбы за клиента – это следование политике клиентоориентированности по образцу западных компаний. Не нужно заглядывать далеко вперед, чтобы сказать, что помимо величины страховых тарифов, для клиента все большее значение будет иметь именно качество обслуживания».
К перспективным видам страхования можно отнести следующие виды страхования: ДМС, страхование от несчастного случая (в 2006 г. составит 19-20% роста), а также имущественное страхование (16 %).
В ближней и среднесрочной перспективе ожидается высокий спрос на следующие виды страхования:
- страхование имущества граждан, квартир, домов и недвижимости;
- комплексное страхование корпоративных, промышленных и энергетических рисков, включая страхование грузов и страхование убытков от перерывов в производственной деятельности;
- страхование авиационных и морских рисков, в том числе трансграничных.
Рост в некоторых сегментах страховой сферы станет результатом увеличения собственного удержания отечественными операторами, т. е. наши страховщики будут принимать на себя большую часть страховой ответственности по одному договору страхования и меньшую передавать за рубеж для перестрахования или ретроцессии (третичное размещение риска после прямого страхования и перестрахования). Пока немногие компании могут взять на себя полностью страхование риска с лимитом ответственности (страховой суммой) в 3-5 млн долл.
Отдельной строкой стоит упомянуть перестрахование в российских компаниях рисков, передаваемых из стран ближнего и не столь ближнего зарубежья: оно будет зависеть от того, насколько успешно российские страховщики и перестраховщики решат проблему рейтингования или насколько плодотворно станут взаимодействовать органы страхового надзора стран СНГ (дело может быть поставлено таким образом, что надзорный орган удостоверит платежеспособность и финансовую устойчивость непрорейтингованного страховщика или перестраховщика).
2.2 Анализ тенденций регионального рынка
К первому октября 2008 года в регионе привлекали платежи и проводили выплаты десять «местных» страховщиков, из которых три - обязательного медицинского страхования и одна перестраховочная компания. Кроме того, страховую деятельность в крае осуществляют сто «иногородних» страховщиков, из которых только половина имеет филиалы (офисы) в Красноярске.
Доля местных страховщиков по итогам девяти месяцев выросла на один процентный пункт и составила по страхованию «кроме ОМС» более 9% от общего объема платежей, а по добровольным видам страхования 7,5%. Главным образом это произошло за счет снижения в третьем квартале корпоративного страхования, привлекаемого на входящие в федеральные ФПГ компании – в целом на сумму до миллиарда рублей. Доля «местных» СК в ОМС остается на уровне порядка четырех пятых от брутто-премии.
Общий объем страховых платежей по краю к соответствующему периоду прошлого года вырос на 19%. Но главным образом это произошло это за счет ОМС, скомпенсировавшего стагнацию добровольного и падение корпоративного сектора страховании. Тем не менее, общие темпы роста страховой премии в крае значительно выше темпов роста валового регионального продукта, хотя уступают общероссийской динамике (рост страхования по РФ 25,4%).
По видам деятельности сократилось страхование имущества (с 3,52 млрд.руб. до 3,4 млрд.руб., то есть на 4%, по стране рост на 34,3%) и страхование жизни (с 0,12 млрд.руб. до 0,1 млрд. руб, или на 20%, по стране снижение аналогичное). Продолжился рост по личному страхованию (рост в крае с 0,77 млрд.руб. до 0,98 млрд.руб., то есть на 27%, что выше общероссийских показателей). Объемы ОМС в регионе увеличились на 38,3% (с 4,81 млрд.руб. до 6,65 млрд. руб), по стране на 36,1%). Рост ОСАГО точно соответствует показателям по стране в целом (14%), платежи в крае выросли с 1 млрд.руб. до 1,14 млрд.руб. Добровольное страхование ответственности осталось практически на уровне прошлого года.
Падение объемов корпоративного страхования имущества и жизни в третьем квартале стало первым признаком влияния развивающегося мирового кризиса на страховой рынок нашего края. Снижение по сравнению с показателями 9 месяцев прошлого года по видам составило:
- По страхованию жизни 0,02 млрд. руб.
- По имущественному страхованию 0,12 млрд.руб.
С учетом роста по иным видам страхования совокупные объемы по видам «кроме ОМС» все же выросли на 0,23 млрд.руб. и по добровольному страхованию в целом на 0,08 млрд.руб.
Отказ корпораций от имущественных страховых программ в третьем квартале в основном был компенсирован продолжившимся увеличением платежей по ипотечному страхованию, а также авто-каско. Но, начиная с осени, фиксируется заметное снижение активности и в этом секторе. В настоящее время число банков, реально занимающихся в нашем крае ипотекой, сократилось на порядок (с сорока до почти полудесятка). Одновременно резко упало и количество продаваемых в кредит автомашин. Соответственно, в пропорциональной зависимости от действий банков сворачиваются и страховые программы. В среднем по рынку, осенью прогнозируется снижение поступлений по новым договорам страхования ипотеки в три-пять раз, по кредитному авто-каско более чем в два раза. Еще одним «падающим» сектором стало страхование выезжающих за рубеж. Турфирмы фиксируют сокращение клиентского потока примерно на четверть, что соответствующим образом скажется и на страховщиках. При этом для разных страховых компаний ситуаций различна. Так, региональные компании, практически не занимающиеся перечисленными направлениями страхования, никак не пострадали. В то же самое время по некоторым филиалам федеральных компаний, «сидящих» в основном на денежных потоках от банков, автосалонов и турфирм, общее падение платежей может стать двукратным.
В целом, в третьем квартале в регионе была собрана страховая премия в 3,2 млрд.руб. по сравнению с 5,1 млрд. руб., во втором и 4,1 млрд. руб. в первом квартале. Из общего объема полугодового сбора в 12,4 млрд.руб. на ОМС приходится 6,65 млрд.руб., или 53,4%, на ОСАГО 1,14 млрд.руб., или 9,2%, на добровольные виды страхования – 4,64 млрд.руб., или 37,4%. Если сравнивать с соответствующей структурой платежей в целом по РФ, то в Красноярском крае доля ОСАГО почти точно соответствует общероссийской, в то время как соотношение добровольных видов и ОМС является «перевернутым». Если по стране на каждый рубль платежей по ОМС приходится более полутора рубля платежей по добровольным видам, в Красноярском крае ситуация обратная, на каждый рубль добровольных видов приходится 1,5 рубля по ОМС, что говорит о недоразвитости регионального добровольного страхования по отношению к среднероссийским показателям.
В добровольных видах страхования в регионе преобладающие позиции занимает имущество – 3,4 млрд.руб., на личное страхование приходится почти миллиард рублей, на ответственность 0,16 млрд.руб., жизнь 0,1 млрд.руб.
При сравнении структуры страхового портфеля с общероссийской выявляется, что в крае в 3 раза ниже, чем в целом по РФ, доля страхования жизни и в два раза ниже доля страхования ответственности, что в условиях высоких технологических рисков и непростых природных условий нашего региона вряд ли является хорошим показателем. Доля страхования имущества меньше общероссийской в полтора раза, личного страхования на две трети, причем в последнее время величина разрыва только увеличивается.
В целом, в первом полугодии 2008 года в среднем по России на одного человека пришлось 3,4 тыс.рублей страховых платежей, а в крае эта сумма составила 3,1 тыс.руб., на одну десятую меньше. Но в добровольных видах страхования ситуация менее приемлемая, на каждого жителя нашего края приходится платежей значительно меньше, чем в среднем по России. Причем по жизни и ответственности в 3 раза меньше (20 руб. и 60 руб., а также менее 30 руб. и 80 руб), по страхованию имущества на пятую часть меньше (870 руб. и 1110 руб.), по личному страхованию меньше почти в два раза (280 руб. и 510 руб.)
Причиной данного явления, скорее всего, является высокая «закорпорированность» регионального бизнеса с центрами принятия решений вне края. Страхование не в последнюю очередь является инструментом социальной защиты, и основные объемы личного страхования (ДМС, от НС и смерти) привлекаются от предприятий, которые включают эти затраты как социальный пакет для сотрудников. Поскольку решения по бюджетам основных производств принимаются, как правило, не в Красноярске, на этих издержках «экономят». Этим же в основном объясняется и кратно меньшая доля страхования ответственности, включающая в себя страхование не только за ущербы жизни, здоровью и имуществу, но экологическое страхование. Немаловажное значение имеет отсутствие, по сравнению с другими регионами СФО, внимания к вопросам страхования со стороны региональных властей. Так, к примеру, объем заложенной в бюджете Красноярского края дотации на страхование сельхозпосевов кратно меньше, чем у наших соседей.
При анализе убыточности очевидно, что только по ОСАГО уровень выплат в регионе превышает общероссийский (соответственно почти 71% в крае и 58% в целом по РФ). По всем другим видам страхования убыточность в регионе ниже показателей по России, что может являться поводом для отдельного исследования. По сравнению с соответствующим периодом прошлого года средний уровень выплат по ОСАГО в крае повысился на шесть процентных пунктов. Страхователям было выплачено почти на 160 млн. руб. больше, чем годом ранее. Общий объем выплат клиентам по ОСАГО возрос с 0,65 млрд.руб. до 0,81 млрд.руб., т.е. на четверть, при том, что объемы платежей выросли на 14%.
Уровень выплат по сравнению с полугодием вырос незначительно (с 70% до 71%). Что значительно ниже, чем во втором полугодии 2007г., когда он превышал 80%
Причинами этого процесса являются:
- ужесточение штрафов и санкций за нарушение ПДД, приведшее к серьезному (снижение на 20%) улучшению ситуации с аварийностью;
- инвестиции в улучшение качества дорожного и уличного покрытия, заметное улучшение состояния транспортных сетей;
- отказ практически всех ведущих страховщиков при приходе к ним новых клиентов заключать договора при отсутствии справок из тех компаний, где ранее обслуживался страхователь, что привело к тому, что с весны этого года реально заработала система «малусов»;
- совершенствование методов борьбы со страховой преступностью, что снизило потери по страховому мошенничеству;
- увеличение объемов прямых выплат РСА за обанкротившиеся компании, которые не попадают в анализируемую статистику ФССН;
- увеличение «скрытых» объемов ОСАГО по убыткам, урегулированным в порядке выплат по КАСКО и не возмещенным страховщиками друг другу (ориентировочно, к настоящему времени в целом по России эта сумма превысила 5 млрд.рублей).
На красноярском рынке ОСАГО работает 6о компаний, что больше, чем в 2007 году. Соответственно снизилась концентрация рынка. На первую десятку приходится около 80% всех платежей (год назад 85%), причем на первую тройку – 57% (год назад 60%) объемов по данному виду страхования. По итогам квартала уровень выплат по подразделениям СК на территории края колеблется до шестидесятикратного превышения выплат над платежами. В первой (по объемам платежей) десятке компаний выплаты находятся в диапазоне от 43% до 97%, в первой тройке – в пределах 67-68%. Количество компаний, выплачивающих больше, чем привлекающих по ОСАГО платежей, по сравнению с 2007 годом увеличилось в два раза и составило дюжину. Установленный государством норматив выплат в 77% превышен третью от участников рынка. Два десятка страховщиков снижают объемы платежей по ОСАГО, что может означать их подготовку к уходу с этого рынка. Тем не менее, с учетом планируемых ужесточений санкций за нарушение правил дорожного движения и значительных вложений в дорожную инфраструктуру, скорее всего вплоть до введения «европротокола» и прямого урегулирования убытков уровень региональных выплат в ОСАГО будет расти незначительно и вряд ли в целом по рынку превысит критический уровень в 77 процентов.
Рост объемов ОМС в основном объясняется изменениями в порядке начисления данного налога и ростом облагаемой базы (заработной платы) по этим платежам. На рынке ОМС в настоящее время присутствует шесть компаний, из них три местных, возглавляющих листинг. Несмотря на то, что ОМС пока является единственным сектором страхования, где местные страховщики имеют перевес, и здесь динамика изменений идет в сторону столичных компаний.
Как говорилось выше, в третьем квартале кризис ликвидности сказался в первую очередь на корпоративных платежах. В текущем квартале стали серьезно падать объемы по страхованию ипотеки, авто-каско и туристам. Очевидно, до конца года ситуация не выправится, Тем не менее, за счет успешного первого полугодия, когда рынок региона вырос на 30%, в целом по году страховые платежи вырастут ориентировочно до суммы свыше 15 млрд.руб., но в основном за счет обязательных видов страхования (ОМС, ОСАГО).
Страховые перспективы 2009 года, включая первый квартал, целиком зависят от эффективности принимаемых мер в отношении минимизации последствий мирового кризиса для национального рынка. Тем не менее, даже в самом худшем варианте вряд ли страховой рынок 2009 года покажет худшие результаты, чем были достигнуты в прошлом году (14,6 млрд. руб), по сравнению с которым по текущему году прогнозируется рост до 10%.
3 Разработка мероприятий по продвижению страхового продукта на региональном рынке
3.1 Анализ деятельности страховой компании
ЗАО «ГУТА-Страхование» учреждено в 1994 году. За пятнадцать лет работы на рынке компания вошла в число ведущих финансовых институтов России. Ее клиентами стали более 60 тысяч предприятий и более полумиллиона физических лиц.
«ГУТА-Страхование» входит в Топ-20 крупнейших страховщиков России по величине уставного капитала. В 2009 году уставный капитал компании был увеличен и теперь составляет 1,390 млрд. рублей.
Компания участвует в следующих страховых пулах: Российский ядерный страховой пул (РЯСП), Российский антитеррористический пул (РАТСП), Некоммерческая организация «Национальный союз агростраховщиков» (НО «НСА»).
Компания является членом Российского Союза Автостраховщиков (РСА), Всероссийского Союза Страховщиков (ВСС), Союза авиационного двигателестроения (АССАД), Российской Ассоциации лизинговых компаний «Рослизинг», Ассоциации экологического страхования, Национального Союза Страховщиков ответственности (НССО), Национального Союза Агростраховщиков (НСА), Российской ассоциации авиационных и космических страховщиков (РААКС), Некоммерческого партнерства «Саморегулируемая организация арбитражных управляющих «Альянс».
«ГУТА-Страхование» осуществляет страхование клиентов по 18 видам страхования на основе 92 правил страхования (включая ОСАГО). Перестраховочная защита обеспечивается сотрудничеством с ведущими международными страховыми и перестраховочными брокерами, такими как MARSH, AoN, Willis, Robert Fleming (RFIB).
В 2008 году независимое рейтинговое агентство «Эксперт РА» присвоило «ГУТА-Страхование» рейтинг «А+», означающий «очень высокий уровень надежности».
Рост собранной страховой премии «ГУТА-Страхование» по итогам 2008 года составил 17%: собрано 4 826 732 000 рублей.
Компания прочно закрепилась на региональном рынке, расширив филиальную сеть до 250 точек продаж. В 2008 году продолжилось расширение филиальной сети – открыты представительства в Махачкале, Мурманске, Калуге, Улан-Удэ, Владимире, Лобне и т.д.
Региональная сеть «ГУТА-Страхование» насчитывает 57 филиалов в крупнейших городах России. В Московском регионе компания представлена 33 подразделениями.
Адрес офиса ГУТА-страхования в Красноярске 660017, г. Красноярск, пр. Мира, 94
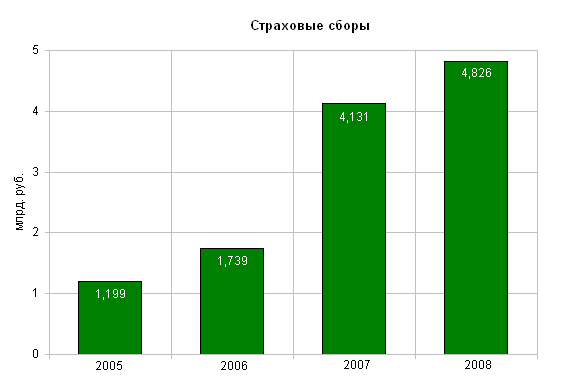
Рисунок 3.1 Динамика страховых сборов компании
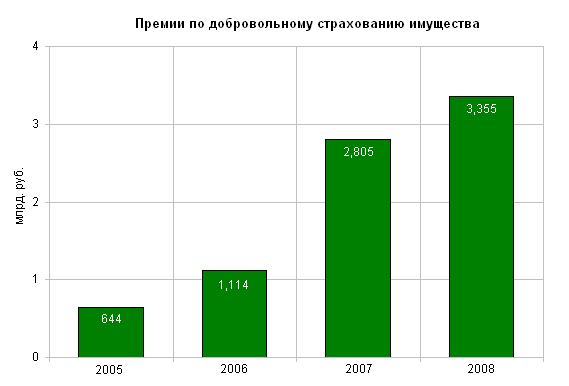
Рисунок 3.2 Динамика поступления премий по добровольному страхованию имущества
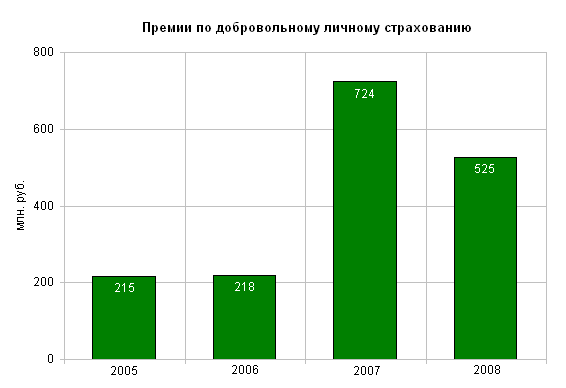
Рисунок 3.3 Динамика по добровольному личному страхованию
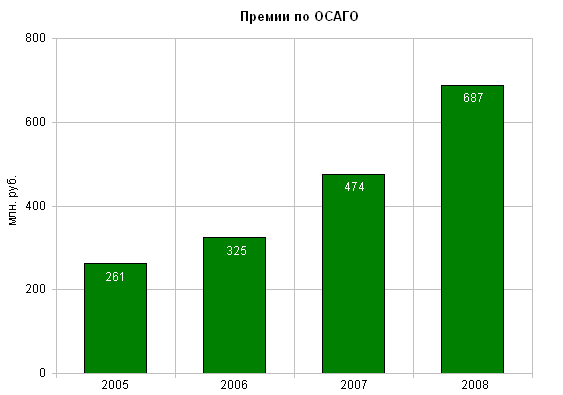
Рисунок 3.4 Динамика премий по ОСАГО
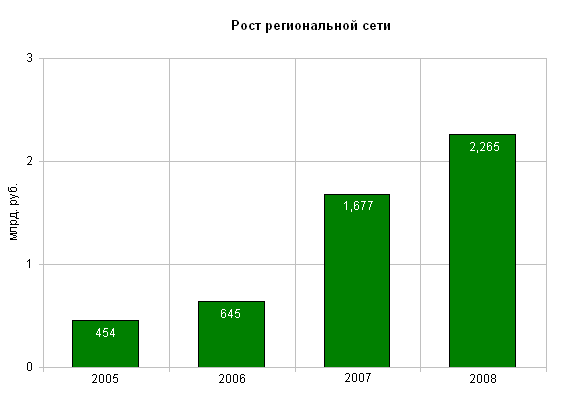
Рисунок 3.5 Рост региональной сети
Как мы видим, в 2008 году в компании наблюдается рост розничной сети, премий по ОСАГО, добровольному страхованию, но наблюдается отрицательная динамка поступлений премий по добровольному личному страхованию, что связано с кризисом в мире и нашем регионе.
3.2 Анализ стратегии страховой компании
Рассмотрим продуктовую стратегию компании.
Стандартные программы компании «ГУТА-Страхование»:
Страхование Автокаско (угон+ущерб). Возмещение стоимости автомобиля, либо стоимости его ремонта вследствие ДТП, Пожара, удара молнии, взрыва, стихийного бедствия, противоправных действий третьих лиц или падения инородного предмета (в том числе снега или града).
Страхование гражданской ответственности (в том числе ОСАГО). Возмещение ущерба, причиненного имуществу, жизни и здоровью третьих лиц в результате ДТП.
Страхование от несчастных случаев. Возмещение вреда жизни и здоровью водителя и пассажиров застрахованного автомобиля в результате ДТП.
Страхование дополнительного оборудования автомобиля (магнитола, сигнализация и пр). Возмещение стоимости дополнительного оборудования вследствие кражи или повреждения в результате ДТП. Специальные программы страхования компании «ГУТА-Страхование»
Страхование Автокаско до первого страхового случая - для аккуратных водителей снижение стоимости страхования на 30% от базового тарифа.
Страхование Автокаско мотоциклов иностранного производства – классические мотоциклы, круизеры, спортбайки.
Программы компании «ГУТА-Страхование» отличает
Огромный спектр программ страхования
Конкурентноспособные тарифы
Рассрочка оплаты полиса
Разнообразные диапазон периодов страхования
Кратчайшие сроки выплат
Ремонт в лучших технических центрах и у официальных дилеров
Круглосуточный диспетчерский центр
Система понижающих коэффициентов при безаварийном вождении
Выезд страхового представителя для оформления полиса
Жилищный вопрос – один из самых актуальных на сегодняшний день для каждого человека. И банковский кредит становится всё более популярным способом его решения. Но, кредитуя столь важное для Заёмщика приобретение, как квартира или дом, Банк требует гарантий возврата предоставленных средств. Поэтому обязательным условием получения ипотечного кредита является Страхование.
Специалистами ЗАО “ГУТА-Страхование” разработана Программа комплексного ипотечного страхования. Программа комплексного ипотечного страхования, как правило, включает в себя следующие виды:
страхование недвижимости (тариф от 0,20 %)
страхование жизни и трудоспособности (тариф от 0,30 %)
титульное страхование (тариф от 0,25%)
Преимущества ипотечного страхования в компании «ГУТА-Страхование»:
Страховая программа учитывает все особенности ипотечного кредитования и соответствует основным требованиям Банков-Партнеров
Применяется гибкая тарифную систему для наших Клиентов
Оперативность в принятии решения и оформлении договора страхования, в течение 1-2 дней
Клиенту не нужно проходить медицинское обследование перед заключением договора, если страховая сумма не превышает 250 000 долларов США и возраст до 35 лет
Предоставление Клиенту индивидуального менеджера, который отвечает за качественное и оперативное сопровождение от первого звонка, до заключения договора страхования
ГУТА-Страхование предлагает простую и удобную схему заключения договора ипотечного страхования.
Предлагается страхование от несчастных случаев и болезней
К основным достоинствам страхового полиса ДМС можно отнести:
во-первых, вы платите только один раз, т.е. нужно выбрать программу страхования (тот объем медицинской помощи и те медицинские учреждения, которые его предоставят) и внести соответствующий страховой взнос. Всеми дальнейшими расчетами с лечебно-профилактическими учреждениями (ЛПУ) будет заниматься уже страховая компания;
во-вторых, вы получаете твердую гарантию: все медицинские услуги будут соответствовать требованиям медицинской целесообразности – это основное условие работы лечебных учреждений, сотрудничающих со страховой компанией. Если в период обслуживания у клиента возникают претензии, страховая компания урегулирует их, вплоть до применения к ЛПУ штрафных санкций. При этом страховая компания всегда будет защищать интересы клиента.
Что касается затрат на приобретение страхового полиса – в ГУТА-Страхование существует достаточно много предложений по ценам, в зависимости от того, что именно вы выбираете. Страхование гражданской ответственности владельцев транспортных средств
Каждый из автовладельцев волею судеб может оказаться виновным в Дорожно-Транспортном Происшествии (ДТП).
ЗАО «ГУТА-Страхование» предлагает персональный полис страховой защиты по "гражданской ответственности владельцев транспортных средств" с суммой ответственности от 3 000 до 20 000 долларов США. Страховой полис распространяется на все автомобили категории «В» (включая малотоннажные грузовики), которыми вы можете управлять в соответствии с вашим водительским удостоверением категории «В».
Объектом страхования здесь являются имущественные интересы, связанные с вашей обязанностью как автовладельца в порядке, установленном действующим гражданским законодательством РФ, возместить вред, причиненный вами (как признанным виновным в ДТП) физическому здоровью пострадавших и/или их имуществу.
Наша ответственность за ваши убытки в результате ДТП распространяется на любой автомобиль категории «В», на котором вы совершили ДТП, с установлением по соглашению сторон «предела на мощность двигателя».
Обязательное страхование автогражданской ответственности (ОСАГО)
Страхование гражданской ответственности юридических лиц ЗАО «ГУТА-Страхование» предлагает уникальный пакет услуг:
страхование квартир;
страхование домов;
страхование коттеджей;
страхование дач;
страхование гаражей;
а также их внутренней отделки и всего имущества Наша компания возместит ущерб, нанесенный вашему имуществу в результате:
пожара, взрыва бытового газа, последствий тушения пожара;
залива (аварий водопроводной, отопительной, газовой, канализационной и других сетей, проникновение воды из соседних помещений);
механических повреждений (наезд транспортных средств, падение деревьев, летательных аппаратов);
противоправных действий третьих лиц (поджог, кража, грабеж, разбой, хулиганские действия, террористический акт);
стихийных бедствий. Договоры страхования заключаются как с осмотром, так и без осмотра имущества. Вы можете приобрести полис в рассрочку.
Размер страховой суммы (максимальной суммы компенсации) вы устанавливаете сами с учетом стоимости имущества, дачи, квартиры, ее отделки и суммы возможной ответственности перед третьими лицами. По вашему желанию возможно страхование имущества в валютном эквиваленте.
Выплата страхового возмещения производится в полном объеме в течение 10 (десяти) банковских дней с даты утверждения страхового акта.
При покупке автополиса КАСКО стоимостью 1000 USD и более клиенты получают сертификат, дающий право оформить полис по страхованию имущества на 100 USD дешевле. Несчастный случай – необычное, непредвиденное, специфическое событие, которое происходит в определенный момент времени и определенном месте и влечет ущерб здоровью Застрахованного в виде повреждения органов и тканей или его непроизвольную смерть в результате внешнего, насильственного, внезапного и неподконтрольного жертве воздействия (взрыва, действия электрического тока, удара молнии, нападения злоумышленников или животных, падения предметов на застрахованного, падения самого застрахованного, попадания в дыхательные пути инородного тела и т.п.)
При заключении договора страхования от несчастного случая не требуется предварительного медицинского освидетельствования Застрахованного. На страхование принимаются дееспособные физические лица любого гражданства, в возрасте от 1 года до 80 лет.
Теперь рассмотрим страхование туристов, страхование выезжающих за рубеж Программы страхования туристов:
Программа страхования туристов «А»
По данной программе страхования Страховщик оплачивает следующие расходы:
а) Медицинские расходы:
- по амбулаторному лечению, по пребыванию и лечению в стационаре (в палате стандартного типа), включая расходы по проведению операций, диагностических исследований, а также по оплате назначенных врачом медикаментов, перевязочных средств и средств фиксации (гипс, бандаж и т.д.);
- по стоматологическому лечению только в связи с острой болью или несчастным случаем в пределах суммы, не превышающей 200 долларов США.
б)