Управління системою маркетингової діяльності на підприємтсві
З погляду контролю цього підрозділу відсутня система збору і аналізу даних про обсяги постачань та контролю частки кожного постачальника компанії.
Вплив постачальників на діяльність компанії проаналізовано в таблиці 3.12.
Таблиця 3.12. Вплив поводження постачальників на діяльність компанії.
| Фактори середовища | Важливість для галузі | Вплив на компанію | Напрямок впливу | Ступінь важливості для компанії |
| Оцінка важливості окремих ресурсів для галузі | 3 | 3 | +1 | 9 |
| Цінова еластичність ресурсів | 2 | 2 | +1 | 4 |
| Кількість і концентрація постачальників | 3 | 3 | +1 | 9 |
| Можливості використання ресурсів-замінників | 1 | 2 | +1 | 2 |
| Наявність компаній – постачальників замінників | 2 | 2 | +1 | 4 |
| Наявність галузей, що використовують аналогічні ресурси | 1 | 1 | -1 | -1 |
| Оцінка витрат конверсії (заміни постачальника) | 2 | 1 | -1 | -2 |
| Рівень спеціалізації постачальників | 2 | 2 | +1 | 4 |
| Розмір витрат постачальника при зміні покупця | 3 | 2 | +1 | 6 |
| Ступінь спеціалізації покупця в придбанні сировини | 3 | 2 | +1 | 6 |
Аналіз таблиці 3.12 дозволяє зробити наступні висновки. Найбільший позитивний вплив на діяльність компанії роблять наступні фактори діяльності постачальників:
важливість ресурсів, що поставляються, для галузі;
кількість і концентрація постачальників у київському регіоні;
розмір витрат постачальника при зміні покупця;
ступінь спеціалізації покупця в придбанні сировини.
Негативно впливають наступні фактори:
наявність галузей, що використовують аналогічну сировину;
розмір витрат покупця при зміні постачальника.
Однак, дані таблиці свідчать про те, що негативним впливом даних факторів можна зневажити, через їхню малу величину.
Зведемо тепер усі фактори впливу мікросередовища підприємства в одну таблицю.
Таблиця 3.13. Вплив факторів мікросередовища на діяльність компанії.
| Фактори зовнішнього середовища | Позитивний вплив | Ступінь важливості | Негативний вплив | Ступінь важливості |
| Клієнтське середовище |
|
9 9 6 9 9 9 9 9 9 |
|
-9 -6 -6 -9 -6 |
|
Продовження таблиці 3.13. Конкурентне середовище |
|
9 6 9 9 6 9 6 9 |
|
-6 -6 -6 -9 -9 -6 -6 -9 |
| Середовище постачальників |
|
9 9 6 6 |
Продовження таблиці 3.13.
Докладний аналіз макро- і мікросередовища компанії дозволяє зробити висновки щодо потенційних загроз і можливостей, які компанія повинна враховувати у своїй діяльності. Такий список зветься SWOT-аналізом і буде розглянутий у наступному розділі роботи.
3.3. SWOT-аналіз
SWOT-аналіз являє собою перелік сильних і слабких сторін компанії, а також перелік можливостей і загроз. Як уже відзначалося вище, SWOT-аналіз є складеним елементом, як стратегічного маркетингового аудита, так і стратегічного плану компанії.
Найбільш вдалою формою складання SWOT-аналізу автор вважає форму, що використовується київською консультаційною компанією «BDO Баланс-Аудит». Основні принципи такого аналізу були опубліковані в журналі «Компаньйон» [10. С. 49-55].
Приведений нижче SWOT-аналіз складений у виді таблиці і містить не тільки перелік можливостей і погроз, а також перелік сильних і слабких сторін компанії.
Таблиця 3.14. Матриця SWOT-аналізу компанії «Юнівест Маркетинг».
| Сильні сторони (S) | Слабкі сторони (W) | |
|
|
Продовження таблиці 3.14.
| Можливості (О) | SO-стратегія | WO-стратегія |
|
|
|
| Погрози (Т) | ST-стратегія | WT-стратегія |
|
|
|
Складена матриця SWOT-аналізу дозволяє сформулювати перелік першочергових заходів, що повинна провести компанія для удосконалювання системи управління маркетингом (див. розділ 4).
3.4. Оцінка готовності підприємства до реалізації маркетингової стратегії
В даний час багато керівників українських компаній намагаються впровадити стратегічне управління в діяльність своїх організацій, що припускає організацію роботи підприємства відповідно до обраної маркетингової стратегії. Однак, перш ніж розробляти стратегію, на базі якої здійснюється стратегічне управління підприємством, необхідно оцінити готовність підприємства саме до такого, стратегічного підходу в керуванні.
На думку автора роботи, це важливий елемент у процесі підготовки до впровадження маркетингових підрозділів у компанії. Найбільш вдала методика оцінки розроблена московською аудиторською компанією «Полімекс», що дозволяє виявити кілька ознак, ступінь прояву яких у діяльності підприємства характеризує його готовність до використання стратегічного управління і планування, до роботі з маркетинговою стратегією [19. С. 79-86]. Ці ознаки виявляються на підприємстві в різній мірі і характеризують в остаточному підсумку його конкурентні переваги:
визначеність місії;
визначеність цілей і стратегії підприємства;
наявність налагодженого механізму збору, аналізу й обробки маркетингової інформації;
робота з підвищення конкурентноздатності підприємства;
пристосовуваність підприємства до можливостей, що відкриваються;
орієнтованість поточного управління на виконання стратегічних задач підприємства;
організаційний поділ задач стратегічного управління від задач оперативного управління;
наявність штабних підрозділів, що здійснюють внутрі фірмове консультування з питань стратегічного розвитку;
запрошення сторонніх консультантів для вирішення неспецифічних задач;
постійне інформування персоналу про стратегічні цілі і плани підприємства;
високий рівень корпоративної культури;
наявність на підприємстві ефективно працюючого маркетингового підрозділу.
Виявлення ступеня прояву ознак, що характеризують підготовленість підприємства до використання принципів і методів стратегічного планування і управління, проводилося експертним шляхом за методом Делфі. У якості експертів виступали, як і завжди, менеджери компанії, що забезпечує конфіденційність заходу і не вимагає залучення великих ресурсів. Крім того, зазначена методика може неодноразово повторно застосовуватися для контролю дієвості проведених заходів, покликаних поліпшити сформовану ситуацію.
Для оцінки готовності компанії до роботі з принципів стратегічного управління менеджерам пропонувалося оцінити ступінь прояву кожного з перерахованих вище ознак у діяльності підприємства – виставити оцінки, що відповідають ступені прояву тієї чи іншої ознаки:
«5» – якщо дана ознака на підприємстві цілком виявляється;
«4» – якщо дана ознака виявляється не цілком;
«3» – якщо дана ознака виявляється слабко;
«2» – якщо дана ознака не виявляється.
Загальна оцінка ступеня готовності компанії являє собою середньозважений бал:
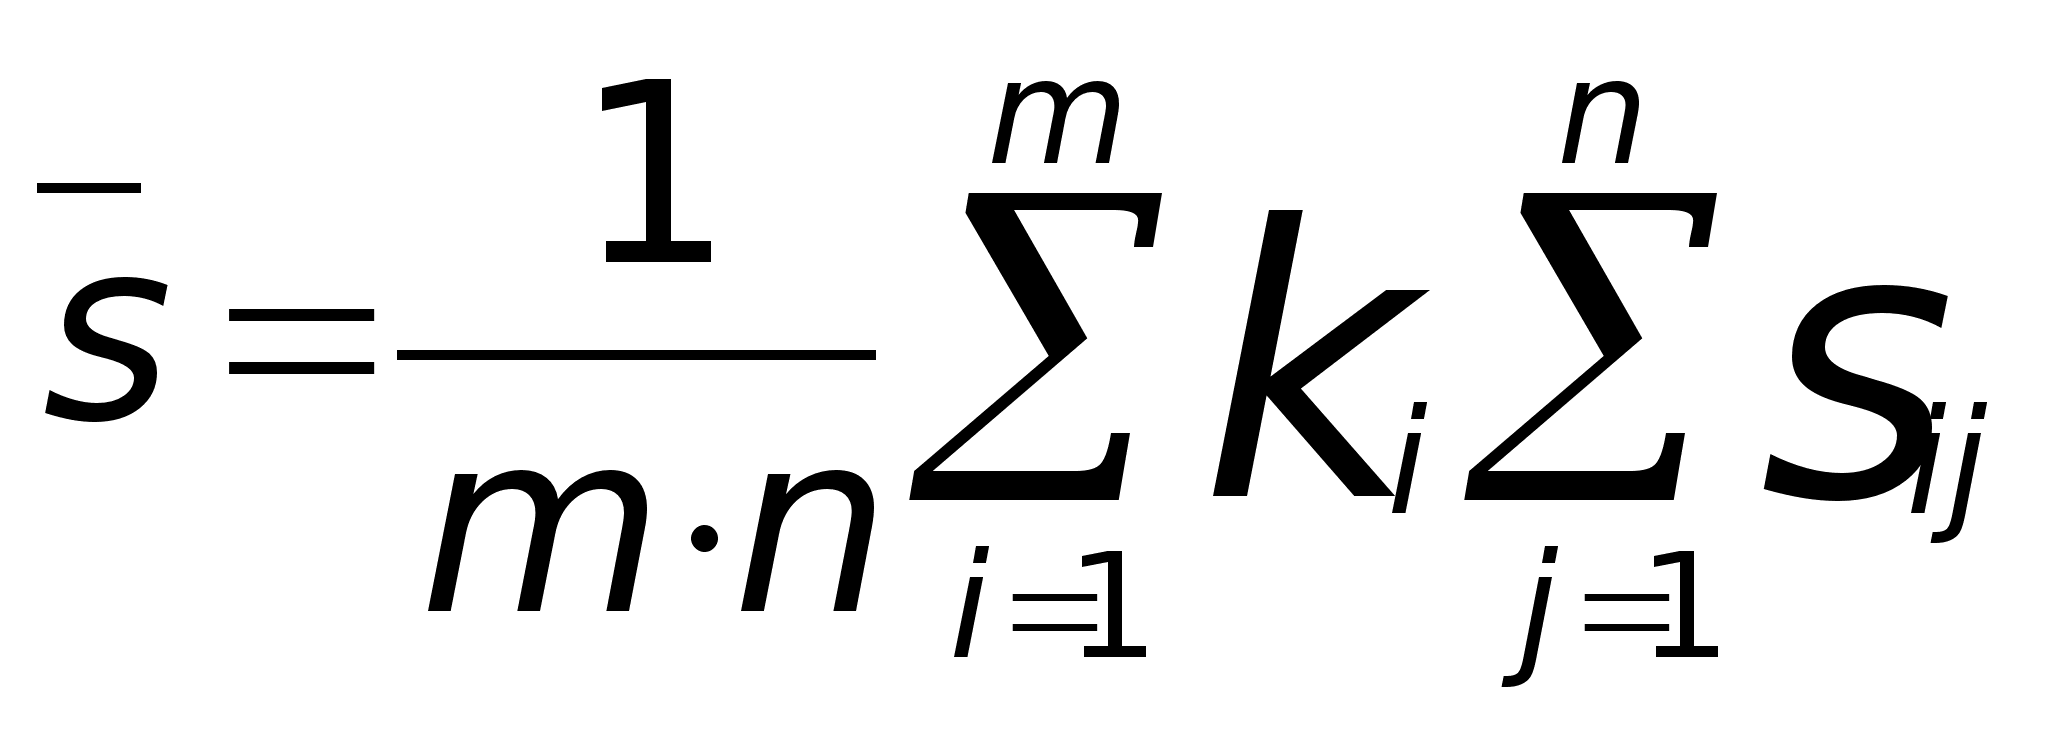 , (3.1)
де:
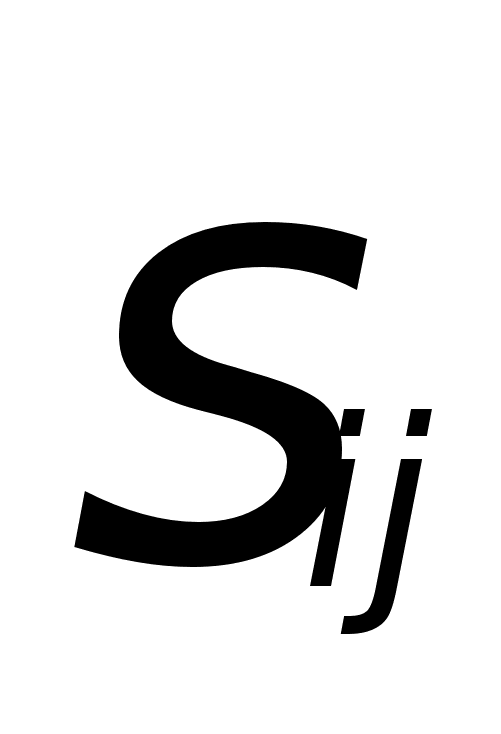 – бальна
оцінка j-го
експерта ступеня
прояву i-ї
ознаки;
n – кількість експертів;
m – число розглянутих ознак;
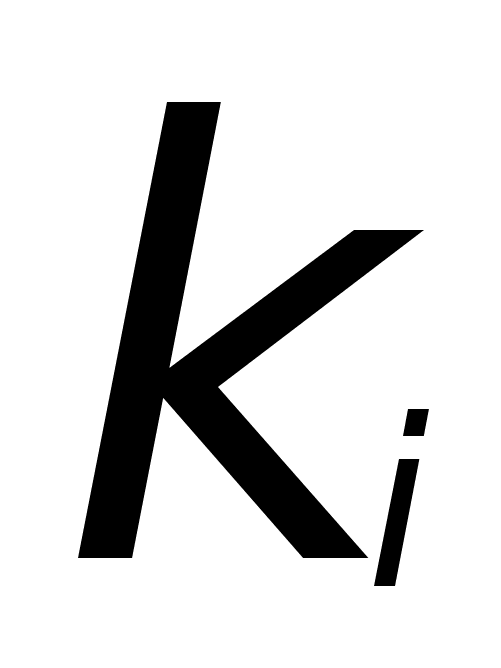 – коефіцієнт
важливості
i-ї
ознаки, обумовлений
за правилом:
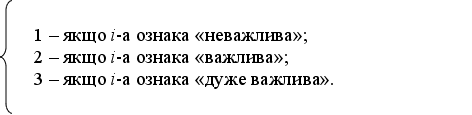 =
Для спрощення прийнято, що всі ознаки мають однакову важливість і k=1.
В оцінці брало участь десять експертів, таким чином n=10, а m=12.
Розрахуємо по формулі 3.1 наступні граничні числа:
 bмін=0,2
– відповідає
випадку повного
не прояву всіх
ознак;
bсл=0,3
– відповідає
випадку слабкого
прояву всіх
ознак;
bнп=0,4
– відповідає
випадку не
повного прояву
всіх ознак;
bмакс=0,5
– відповідає
випадку повного
прояву всіх
ознак.
Тепер по формулах:
b1=bмін+0,75(bсл-bмін) (3.2);
bср=0,5(bмін+bмакс) (3.3);
b2=bнп+0,25(bмакс-bнп) (3.4);
розрахуємо пороги b1=0,275, bср=0,35, b2=0,425 і винесемо розраховані пороги на рис. 3.4.1.
Ступінь готовності компанії до стратегічного управління варто оцінювати як:
дуже висока, якщо отриманий результат попадає в діапазон b2 – bмакс;
висока, якщо отриманий результат попадає в діапазон bср – b2;
помірна, якщо отриманий результат попадає в діапазон b1 – bср;
низька, якщо отриманий результат попадає в діапазон bмін – b1.
Нижче в таблиці приведений результат узагальненої оцінки менеджерами компанії «Юнівест Маркетинг» готовності до стратегічного управління по дванадцятьох перерахованих ознаках.
Таблиця 3.15. Готовність компанії «Юнівест Маркетинг» до реалізації маркетингової стратегії.
| № пп. | Ознаки, що виявляються | Оцінка ступеня прояву ознаки |
|
|
Визначеність місії | Виявляється слабко |
|
|
Визначеність цілей і стратегії підприємства | Виявляється слабко |
|
|
Наявність налагодженого механізму збору, аналізу й обробки маркетингової інформації | Виявляється не цілком |
|
|
Робота з підвищення конкурентноздатності підприємства | Виявляється не цілком |
|
|
Пристосовуваність підприємства до можливостей, що відкриваються | Виявляється слабко |
|
|
Орієнтованість поточного управління на виконання стратегічних задач підприємства | Не виявляється |
|
|
Організаційний поділ задач стратегічного управління від задач оперативного управління | Не виявляється |
|
|
Наявність штабних підрозділів, що здійснюють внутрі фірмове консультування з питань стратегічного розвитку | Не виявляється |
|
|
Запрошення сторонніх консультантів для вирішення неспецифічних задач | Виявляється не цілком |
|
|
Постійне інформування персоналу про стратегічні цілі і плани підприємства | Виявляється слабко |
|
|
Високий рівень корпоративної культури | Виявляється не цілком |
|
|
Наявність на підприємстві ефективно працюючого маркетингового підрозділу | Виявляється слабко |
| Підсумковий рейтинг | 0,308 |
Отриманий у таблиці 3.15 підсумковий рейтинг винесемо на рисунок 3.2.
Р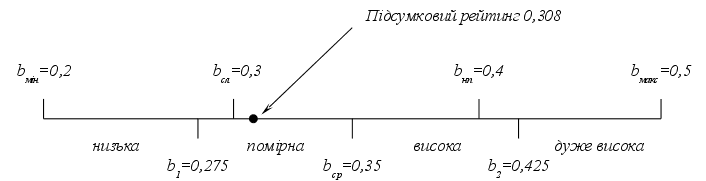 ис.
3.2. Шкала оцінки
готовності
компанії до
реалізації
маркетингової
стратегії.
На підставі отриманої оцінки ступеня готовності підприємства можна зробити наступний висновок: компанія в цілому готова до формування єдиної служби маркетингу, на яку будуть покладені обов'язки з підготовки структури компанії і персоналу до реалізації маркетингової стратегії.
РОЗДІЛ 4. РОЗРОБКА ЗАХОДІВ ЩОДО УДОСКОНАЛЕННЯ УПРАВЛІННЯ СИСТЕМОЮ МАРКЕТИНГОВОЇ ДІЯЛЬНОСТІ І РОЗРАХУНОК ЇХНЬОГО ВПЛИВУ НА ВИРОБНИЧО-ГОСПОДАРСЬКУ ДІЯЛЬНІСТЬ КОМПАНІЇ
4.1. Основні напрямки вдосконалення управління маркетинговою діяльністю компанії «Юнівест Маркетинг»
У попередніх розділах даної роботи автор зробив спробу аналізу стану справ в області управління маркетинговою діяльністю компанії «Юнівест Маркетинг». Результати аналізу свідчать про те, що наявна ситуації в «Юнівест Маркетинг» досить типова для українських підприємств на даному етапі переходу від планової до ринкової економіки. Серед загальних недоліків в організації маркетингової діяльності можна назвати наступні:
відсутність єдиного методологічного підходу до маркетингової концепції компанії;
орієнтацію керівництва компанії на застарілі маркетингові концепції «інтенсифікації комерційних зусиль» і «удосконалення виробництва»;
відсутність єдиної служби маркетингу на підприємстві і цілеспрямованій діяльності в області управління маркетинговою діяльністю;
відсутність ясних стратегічних цілей і планів компанії та лінійних підрозділів;
недостатня діяльність компанії в області реклами і стимулювання збуту;
відсутність налагодженої системи «зворотного» зв'язку з покупцями товарів і послуг компанії;
відсутність єдиної політики в області розвитку й удосконалення товарів і послуг компанії, а також їх торгових марок.
З методологічної точки зору, причиною усіх вище приведених недоліків є нерозуміння й ігнорування керівництвом компанії ролі і місця маркетингу та маркетингу-менеджменту в управлінні підприємством. Головним і вирішальним заходом щодо подолання сформованої ситуації повинно бути формування єдиної служби маркетингу, що складається із фахівців-маркетологів досить високої кваліфікації.
При підборі фахівців у знов сформовану службу маркетингу, варто звернути досить велику увагу на професійну підготовку й універсальність навичок нових співробітників. Створеній службі маркетингу крім чисто маркетингових проблем прийдеться вирішувати питання, пов'язані з перерозподілом функціональних обов'язків і структурних взаємин усередині компанії, вести роз'яснювальну роботу серед співробітників про роль і місце маркетингу в сучасній ринковій економіці.
Варто взяти до уваги той факт, що створення єдиної служби маркетингу на підприємстві, досить витратний і тривалий захід (див. п. 4.2). Якщо політика керівництва компанії в цьому напрямку буде двоїстою і непослідовною, то директору з маркетингу компанії прийдеться не раз відстоювати доцільність і необхідність тих чи інших заходів. Напевно, у більшості співробітників компанії домінуючим є стереотип про те, що про ефективність заходів можна судити тільки з їх поточної економічної ефективності, що частково підтверджується помірним ступенем готовності компанії до реалізації маркетингової стратегії (див. п. 3.4).Тому, автор роботи рекомендує в якості перших заходів, які будуть проведені новою службою маркетингу, заходи щодо реклами і стимулювання збуту.
Пріоритет, організація і грамотне проведення заходів щодо реклами і стимулювання збуту дозволить компанії істотно збільшити власний валовий доход, а службі маркетингу – «виправдати» власну необхідність і ефективність, і покрити первинні витрати на власне формування та утримання.
Нижче викладені розрахунок витрат та ефективності проведення зазначених заходів.
4.2. Обґрунтування заходів і розрахунок бюджету з удосконалення управління маркетинговою діяльністю
4.2.1. Формування єдиної служби маркетингу
В аналітичній частині даної роботи маркетингова діяльність «Юнівест Маркетинг» була піддана ревізії й аналізу. Не дивлячись на те, що на підприємстві відсутня єдина служба маркетингу, маркетингові функції виконуються різними підрозділами, оскільки їхнє виконання є нагальною потребою для будь-якого комерційного і некомерційного підприємства. Це положення випливає із самого визначення маркетингу як такого: маркетинг – вид людської діяльності, спрямованої на задоволення замовлень і потреб за допомогою обміну.
Першим кроком на шляху створення служби маркетингу на підприємстві є визначення її системи організації. Найбільше простою і розповсюдженою організацією служби маркетингу є функціональна організація. У цьому випадку спеціалісти-маркетологи керують різними маркетинговими функціями і підкоряються керівнику служби маркетингу. Однак, така структура була прийнятна ще 2-3 роки тому, коли компанія в поліграфічному бізнесі підтримувала і просувала тільки одну торгову марку.
Поліграфічний напрямок компанії «Юнівест Маркетинг» у даний момент охоплює три види ринків:
ринок рекламних і дизайнерських агентств;
ринок видавництв періодичних видань і спеціальної літератури;
ринок споживачів паперово-білової продукції.
Аналіз споживачів, їхніх потреб і особливостей представлених ринків, приведений в аналітичній частині роботи, дозволяє говорити про схожість першого і другого сегмента споживачів при істотній відмінності їх від третього сегмента. Ця тенденція закріплена й у торгових марках, що просуваються компанією на українському ринку:
Юнівест Принт (рекламна і журнальна поліграфія);
Умка (паперово-білові товари).
Таким чином, організація служби маркетингу компанії повинна підтримувати і розвивати існуючі ринки і товарні марки компанії і мати ознаки функціональної організації.
Найбільше повно приведеним вимогам відповідає організація служби маркетингу по товарному виробництву, представлена на рисунку 4.1.
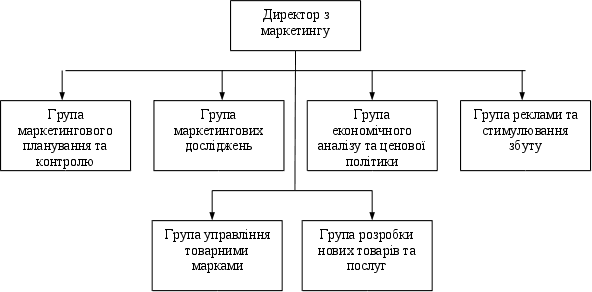
Рис. 4.1. Організація служби маркетингу компанії «Юнівест Маркетинг» (департамент маркетингу).
Розглянемо докладніше запропоновану структуру, а також функції груп, функціональні обов'язки співробітників і зв'язок з іншими підрозділами компанії.
Основні принципи, що пропонується закласти при створенні служби маркетингу:
служба маркетингу організується у виді самостійного підрозділу (департаменту);
департамент маркетингу має у своєму складі групи (відділи), що планують, організують і контролюють виконання визначених маркетингових функцій компанії;
у процесі своєї діяльності департаменту маркетингу в спеціальному (функціональному) відношенні підкоряються відповідні підрозділи компанії; тобто департамент маркетингу виконує роль своєрідного «інтелектуального штабу» компанії.
Директор з маркетингу керує департаментом маркетингу компанії, організує і управляє всією діяльністю компанії в сфері маркетингу, реклами і стимулювання збуту. Він є першим заступником генерального директора й у його відсутність виконує його функції. Функціонально він входить до складу ради директорів компанії і підкоряється безпосередньо генеральному директору. Йому прямо підлеглі керівники груп департаменту маркетингу, а в спеціальному відношенні – директора департаментів, підрозділів і служб, що виконують маркетингові функції і задачі в компанії.
Група маркетингового планування і контролю відповідає за стратегічне і поточне планування маркетингової діяльності компанії. Фахівці цієї групи здійснюють контроль виконання маркетингових функцій підрозділами компанії, що структурно не входять до складу департаменту маркетингу. На цю групу покладена задача періодичної ревізії організації системи маркетингової діяльності на підприємстві.
Група маркетингових досліджень відповідає за планування, організацію, збір інформації й обробку результатів маркетингових досліджень, проведених департаментом маркетингу. При цьому, сферою досліджень може виступати будь-який елемент як зовнішньої та і внутрішнього маркетингового середовища підприємства. При необхідності, фахівці даної групи можуть залучати зовнішні ресурси (компанії) до проведення маркетингових досліджень.
Група економічного аналізу і цінової політики здійснює аналіз економічних показників діяльності підприємства. При цьому в задачу групи не входять задачі фінансового аналізу і планування діяльності. Фахівці цієї групи визначають цінову політику компанії, політику знижок, складають прейскуранти компанії.
Група реклами і стимулювання збуту призначена для планування, організації і контролю рекламної діяльності компанії, діяльності в області просування товарів і стимулювання збуту. На цю же групу покладаються обов'язки по підтримці суспільних зв'язків компанії.
Група управління товарними марками складається з менеджерів по товарних марках (бренд-менеджерів), у задачі яких входить координування всього комплексу маркетингу своєї торгової марки і визначення товарної політики компанії по кожній товарній марці. Менеджери цієї групи можуть оперативно реагувати на найменші зміни ситуації на ринку, вони краще інших співробітників департаменту маркетингу знають особливості свого ринкового сегмента і свого продукту (товарної марки).
Група розробки нових товарів і послуг відповідає за планування, організацію і контроль діяльності компанії в області розробки і впровадження нових товарів і послуг, а також виведення з ринку товарів і послуг, життєвий цикл яких закінчується.
Запропонована структура департаменту маркетингу і рівень повноважень його співробітників максимально адаптовані до особливостей і потреб компанії «Юнівест Маркетинг» на даному етапі діяльності. Не виключено, що в процесі впровадження даної пропозиції, знадобиться переглядати функції окремих підрозділів чи вводити додаткові групи в сам департамент.
Первісні витрати на створення департаменту маркетингу і витрати на підтримку діяльності департаменту на протязі 2002 року приведені в таблиці 4.1.
Таблиця 4.1. Розрахунок бюджету витрат на створення та утримання єдиної служби маркетингу на підприємстві.
| Статті витрат | Сума, грн. |
|
Разові витрати при формуванні департаменту |
|
| Оренда і ремонт приміщення | 79 800,00 |
| Меблі | 7 448,46 |
| Обчислювальна й офісна техніка | 34 048,10 |
| Засоби зв'язку | 5 958,40 |
| Транспортні засоби | 18 758,32 |
|
Всього |
146 013,28 |
|
Річні витрати операційної діяльності |
|
| Палата за оренду приміщень | 9 576,36 |
Продовження таблиці 4.1.
| Статті витрат | Сума, грн. |
| ПММ | 14 236,98 |
| Запчастини і ремонт автотехніки | 563,00 |
| Витрати на персонал (зарплата, страхування, відрядження, навчання) | 44 156,00 |
| Канцтовари й офісний папір | 1 170,40 |
| Госптовари | 456,00 |
| Послуги зв'язку | 23 620,80 |
| Інтернет | 6 384,00 |
| Обслуговування і ремонт основних засобів | 1 915,20 |
| Експлуатаційні і комунальні послуги | 3 192,00 |
| Представницькі витрати | 6 584,00 |
|
Всього |
111 854,74 |
|
Разом |
257 868,02 |
4.2.2. Розробка безкоштовних зразків рекламно-інформаційного характеру
Співробітникам відділів продажів у процесі ведення переговорів із клієнтами постійно доводиться зіштовхуватися з проблемою відсутності наочних зразків друкованої продукції і післядрукарської доробки. Найчастіше, у якості таких використовується продукція, що була виготовлена для іншого клієнта, що має наступні недоліки:
висока імовірність «тиражування ідей», коли оригінальна ідея виконання продукції копіюється цілком чи частково іншими клієнтами;
виникає ризик демонстрації поліграфічної продукції конкурентів даного клієнта;
нові чи ексклюзивні види післядрукарської доробки, як правило, не демонструються через нестачу зразків;
виникає імовірність обвинувачення компанії в несумлінному і неощадливому використанні засобів клієнтів, оскільки зразки, які демонструються, фактично оплачені цими клієнтами, а використовуються співробітниками компанії у власних цілях;
організація збереження, обліку і поповнення зразків поліграфічної продукції досить складна, через нестандартність самої продукції.
Перераховані незручності часто псують атмосферу довіри при веденні переговорів із клієнтами і створюють несприятливе враження про компанію. Особливо гостро дані проблеми виявляються в період підготовки до галузевих виставок. Найбільш оптимальним способом вирішення даних проблем є створення каталогу зразків друку і післядрукарської доробки.
Розрахунок вартості поліграфічної продукції досить трудомісткий процес, тому що жадає від продавців наявності визначеного рівня технологічних і економічних навичок. Крім того, досить часто клієнт бажає особисто контролювати даний процес і одержати розрахунок вартості замовленої продукції з позначенням вартості кожної статті витрат.
Варто також враховувати специфіку ринку компанії. Переважна більшість клієнтів складають посередники, що додають до вартості поліграфічного замовлення деяку надбавку за посередницькі послуги і підготовку електронного макета. Досить часто розрахунок такої надбавки виконується як визначений відсоток від вартості поліграфічних послуг. У такому випадку, посередник, спираючи на власні знання і досвід, самостійно розраховує вартість поліграфічного замовлення, що після уточнюється з продавцем компанії. Для рішення проблеми правильного, «прозорого» і стандартизованого розрахунку вартості поліграфічного замовлення, а також полегшення роботи продавця на етапі аргументування ціни, пропонується виготовити прейскурант на послуги компанії з додрукарської підготовки, друку та післядрукарської доробки. Прейскурант повинний містити достатній набір відомостей про перелік послуг компанії, їхню вартість і технологічні особливості устаткування.
Великий вплив на організацію процесу продажів поліграфічних послуг компанії робить наявність визначеного рівня технологічних і економічних знань у продавців, про що згадувалося вище. Знання на рівні прейскуранта компанії достатні для її клієнта, але недостатні для співробітника відділу продажів. У процесі ротації продавців виникає проблема швидкої підготовки нових співробітників і скорочення терміну випробування. В даний момент через відсутність упорядкованого набору інформації, необхідної для швидкого входження в посаду нових продавців, термін випробування у компанії складає три місяці. А термін початку самостійних продажів складає від чотирьох до шести тижнів. Підготовка брошури, що містила б необхідний набір технологічної, економічної інформації, а також інформації з корпоративних стандартів управління і продажів дозволила б значно скоротити іспитовий термін для нових продавців, а також зменшити кількість непорозумінь у процесі переговорів.
Підсумовуючи вищевказане, вважаю за доцільне розробити і виготовити «портфель продавця», що повинний містити наступні документи рекламно-інформаційного характеру:
каталог зразків друку і післядрукарської доробки;
прейскуранти компанії з додрукарської підготовки, друку і післядрукарської доробки з достатнім рівнем технологічної інформації, що дозволила б вільно користуватися ними;
брошури, що містять технологічну інформацію і корпоративні стандарти управління і продажів.
Нижче автор визначив концепцію, бюджет кожного документа і необхідні ресурси для його виготовлення.
Каталог зразків печатки і післядрукарській доробки повинний являти собою брошуру формату А5 (148х210 мм). Брошура повинна містити аркуші з наступними видами друку і післядрукарської доробки:
види облагороджування картону;
види лакування поліграфічними лаками;
види вирубування;
види скріплення поліграфічної продукції.
Прейскурант на послуги з додрукарської підготовки – брошура формату А5, скріплена двома скобами. Він повинний містити перелік послуг з додрукарської підготовки, технологічну інформацію про ці послуги і власне таблицю з вартістю послуг.
Брошури з технологічною і корпоративною інформацією – це внутрішні документи компанії. Вимоги до якості виконання і зовнішньому вигляду аналогічні вимогам до службових документів: формат А5, чорно-білий друк, скріплення скобами.
Таблиця 4.2. Бюджет безкоштовних зразків рекламно-інформаційного характеру в гривнях.
| Стаття витрат | Найменування документів | ||||
| Каталог зразків доробки | Прейскурант з додрукарської підготовки | Прейскурант з друку і післядрукарської доробки | Брошура з технологічною інформацією | Брошура з корпоративною інформацією | |
| Дизайн і макетування | 546,63 | 273,32 | 109,30 | 102,65 | 95,32 |
| Додрукарська підготовка | 680,96 | 340,56 | 170,24 | 10,12 | 8,23 |
| Папір і матеріали | 2 568,91 | 956,23 | 207,38 | 56,32 | 48,93 |
| Виготовлення | 1 236,33 | 356,98 | 256,32 | 23,12 | 18,93 |
Продовження таблиці 4.2.
| Стаття витрат | Найменування документів | ||||
| Каталог зразків доробки | Прейскурант з додрукарської підготовки | Прейскурант з друку і післядрукарської доробки | Брошура з технологічною інформацією | Брошура з корпоративною інформацією | |
| Упакування | 86,32 | 23,00 | 23,00 | 0,00 | 0,00 |
| Разом | 5 119,15 | 1 950,09 | 766,24 | 192,21 | 171,41 |
| Наклад | 1 000 | 2 500 | 2 500 | 100 | 100 |
| Вартість 1 документа, грн. |
5,12 |
0,78 |
0,31 |
1,92 |
1,71 |
Сукупні витрати на виготовлення безкоштовних зразків складуть 8 199,10 грн.
Для визначення ефективності впливу даного заходу на діяльність компанії повернемося до аналізу ситуації ухвалення рішення клієнтом про покупку.
У додатку А наведені результати анкетування споживачів про ступінь важливості факторів при прийнятті рішень про покупку. Аналіз ці факторів дозволяє знайти, що найбільш вагомим фактором є орієнтація всієї діяльності компанії на клієнта. Вага даного фактора складає 5,70 по семибальній шкалі, а значення фактора для «Юнівест Маркетингу» – 3,83. Наступним за вагою виступає фактор кваліфікації персоналу відділів продаж з рейтингом 5,61 і показником для «Юнівест Маркетингу» 4,2.
Складемо таблицю прогнозованої реакції споживачів і динаміки цих факторів до та після виготовлення і розповсюдження вище наведених безкоштовних зразків. Таблиця прогнозованих відповідей складена на підставі системи експертних оцінок співробітників відділу продажів компанії.
Таблиця 4.3. Вплив наявності безкоштовних зразків на показники ринкового рейтингу компанії.
| Групи показників | До виготовлення | Після виготовлення |
| Орієнтація всієї діяльності на клієнта |
3,83 |
4,91 |
| Режим роботи підприємства | 4,95 | 4,95 |
Місце розташування офісу |
4,85 | 4,85 |
| Оформлення кімнати для відвідувачів | 4,60 | 4,96 |
| Наявність та якість безкоштовних зразків | 2,36 | 4,88 |
| Наявність прейскурантів | 1,32 | 4,92 |
| Повнота наданих послуг | 4,87 | 4,87 |
| Рівень кваліфікації персоналу |
4,20 |
4,91 |
| Знання потреб клієнта | 4,85 | 4,85 |
| Знання конкурентів | 4,70 | 4,70 |
| Техніка ведення переговорів | 4,95 | 4,95 |
| Терміни надання розрахунків | 4,23 | 4,88 |
| Рівень технологічних знань | 4,12 | 4,96 |
| Знання власного устаткування | 4,02 | 4,95 |
| Рівень економічної підготовки | 3,20 | 4,97 |
| Правильність оформлення документації | 3,56 | 4,99 |
На підставі планованого зростання показників двох факторів зробимо перерахування ринкового рейтингу “Юнівест Маркетинг”.
Таблиця 4.4. Зміна ринкового рейтингу компанії по основних споживчих характеристиках.
| Рейтинговий фактор | Вага фактора | Первісне значення | Розрахункове значення | Зміна фактора, % |
| Якість друку | 1,23 | 4,55 | 4,55 | - |
| Дотримання термінів | 2,77 | 4,05 | 4,05 | - |
| Прийнятні ціни | 3,69 | 3,65 | 3,65 | - |
| Орієнтація всієї діяльності на клієнта | 5,70 | 3,83 | 4,91 | +28,2 |
| Сучасне устаткування | 4,52 | 4,57 | 4,57 | - |
| Кваліфікація персоналу | 5,61 | 4,20 | 4,91 | +16,9 |
|
Підсумковий рейтинг |
5,46 |
6,03 |
+10,4 |
Аналіз даних з таблиці 4.4 дозволяє зробити наступний висновок: виготовлення і поширення безкоштовних зразків дозволяє підвищити рейтинг лідерства компанії на 57 пунктів чи на 10,4%.
Варто очікувати, що при незмінності впливу всіх інших факторів, це підвищення рейтингу позитивно позначиться на збільшенні ринкової частки компанії і валового річного доходу.
Для розрахунку планованого економічного ефекту від впровадження даного заходу скористаємося формулою, запропонованої Ж.-Ж. Ламбеном [18. С. 20-23]:
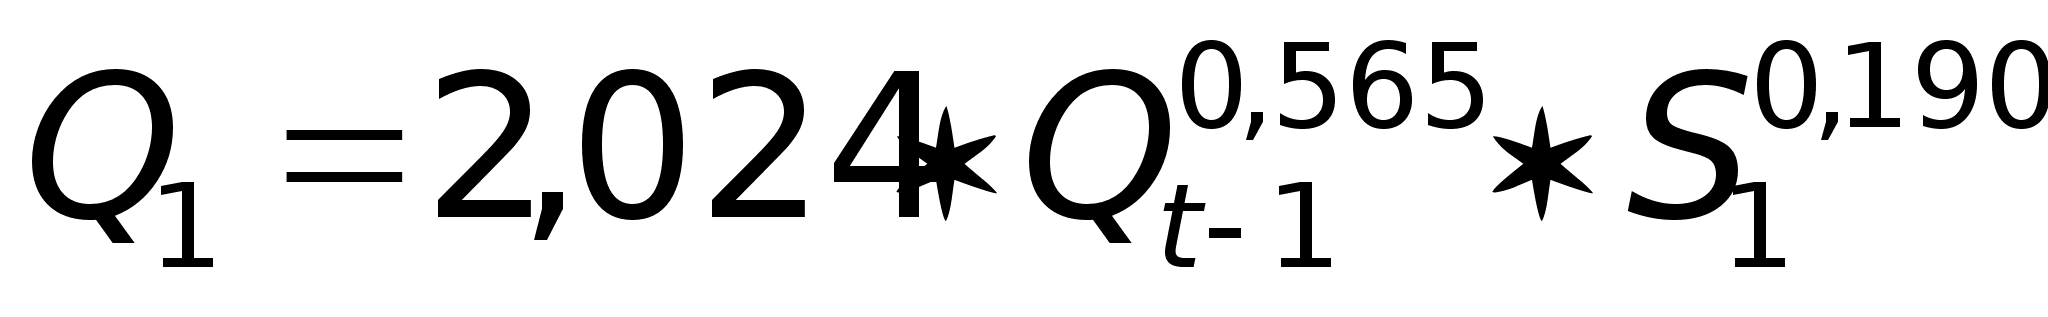 (4.1),
де
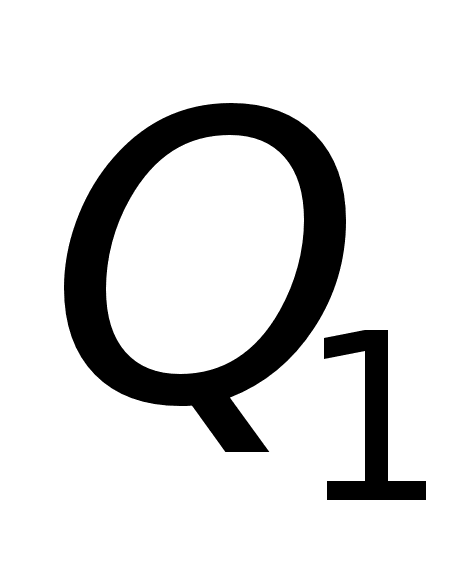 -
планований
приріст валового
доходу за період
t,
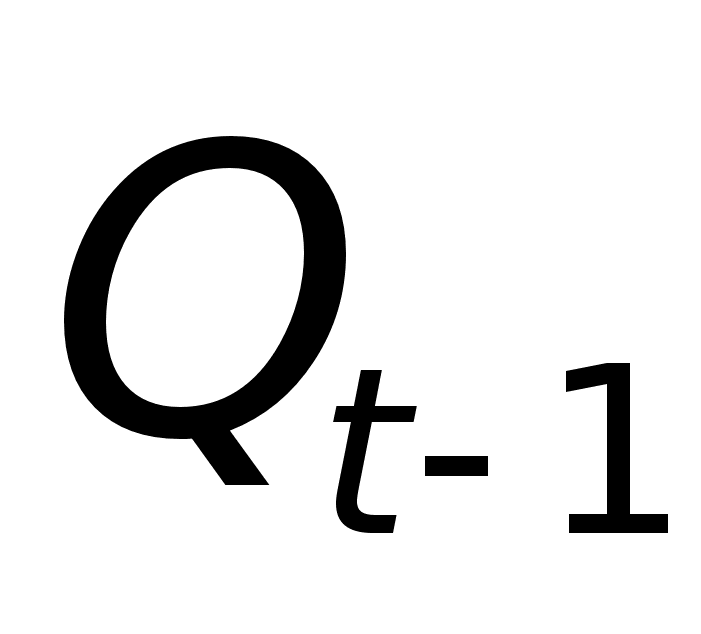 -
фактичний
валовий доход
за попередній
період,
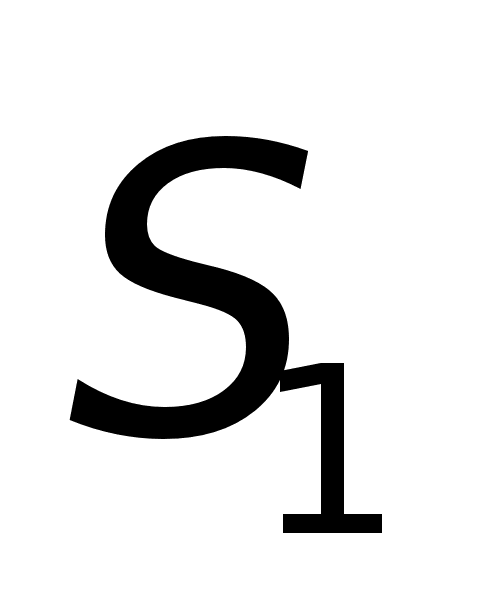 -
витрати на
рекламу.
Підставимо дані валового доходу компанії за 2001 рік і плановані витрати на виготовлення безкоштовних зразків у запропоновану формулу.
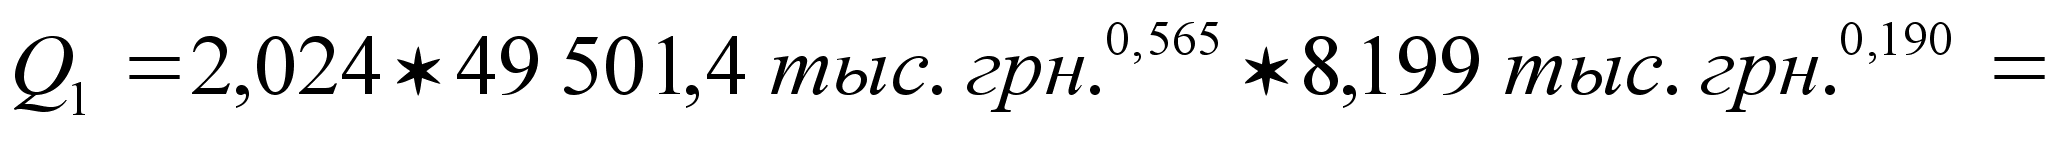 249,623 тис.
грн.
Економічний ефект витрат на виготовлення безкоштовних зразків рекламно-інформаційного характеру складає 30,45 грн. на кожну гривню, витрачену на рекламу. Планований ріст річного валового доходу складає 249,623 тис. грн. або 0,50%.
4.2.3. Рекламна кампанія в спеціалізованих виданнях
В аналітичній частині даної роботи були приведені дані щодо рейтингу джерел інформації для клієнтів про ринок поліграфії (див. додаток А).
Перше місце серед джерел інформації займають спеціалізовані виставки. В даний час у м. Києві проводиться тільки одна спеціалізована виставка, що стосується ринку поліграфії, що проводиться компанією «Євроіндекс» і називається «Рекламні і маркетингові технології REX». «Юнівест Маркетинг» є постійним учасником даної виставки з моменту її появи.
Наступним по значимості джерелом інформації для клієнтів виступає думка колег і друзів. З огляду на специфіку ринку поліграфії м. Києва, слід зазначити, що вище приведений захід (виготовлення безкоштовних рекламно-інформаційних зразків) позитивно вплине на рейтинг компанії і завдяки цьому фактору, але розрахувати цей ефект досить складно.
Третім по значимості джерелом інформації виступають спеціалізовані періодичні видання і каталоги. Згідно даним дослідження клієнти одержують інформацію з цих джерел у 61,5% випадків. Слід зазначити, що через відсутність єдиної служби маркетингу на підприємстві, рекламна політика компанії носила епізодичний і безсистемний характер. Ефективність проведених рекламних компаній не розраховувалася.
Тому наступним заходом, здатним вплинути на зростання валового доходу компанії, автор пропонує провести рекламну компанію в спеціалізованих виданнях і каталогах.
В даний момент список спеціалізованих видань, що розміщають на своїх сторінках публікації про ринок поліграфії України та Києва, досить малий (див. таблицю 4.5). Оскільки усі з перерахованих видань спрямовані тільки на цільову аудиторію і є визнаними авторитетами розглянутого сегмента ринку, а також через відсутність об'єктивних даних щодо накладу видань, числа читачів серед цільової аудиторії того чи іншого видання, розрахунок рейтингів видань недоцільний.
План подачі рекламних оголошень і рекламних статей повинний відповідати призначенню видання (див. таблицю 4.5).
Таблиця 4.5. План подачі рекламних оголошень і рекламних статей у спеціалізованих виданнях.
| № пп. | Найменування видання | Заявлений наклад, шт. | Періодичність виходу | Призначення видання | Характер розташованої реклами | Вартість реклами, грн. |
| 1. | Спеціалізований каталог «Поліграфія від А до Я» | 5 000 | 1 раз на рік | Консолідований прейскурант з поліграфічної продукції та послуг | Друга стор. обкладинки, кольорова вставка, рекламна стаття, 160 прайс-рядків | 23 778,48 |
| 2. | Спеціалізований каталог «Поліграфія України 2002» | 5 000 | 1 раз на рік | Аналітичний огляд поліграфічного ринку України, перелік продукції, що виготовляється, особливості компаній | Третя стор. обкладинки, рекламна стаття | 15 990,00 |
| 3. | Журнал «Дзеркало реклами» | 5 000 | 9 разів на рік | Інформаційне видання про рекламний ринок України | 9 подач: 1 кольорова сторінка та рекламна стаття | 79 806,38 |
| 4. | Журнал «Маркетинг і реклама» | 5 000 | 6 разів на рік | Науково-аналітичне видання про рекламу та маркетинг | 6 подач: 1 кольорова сторінка | 31 920,00 |
Продовження таблиці 4.5.
| № пп. | Найменування видання | Заявлений наклад, шт. | Періодичність виходу | Призначення видання | Характер розташованої реклами | Вартість реклами, грн. |
| 5. | Журнал «Маркетинг в Україні» | 5 000 | 6 разів на рік | Науково-аналітичне видання про стан і розвиток маркетингу в Україні | 6 подач: 1 кольорова сторінка | 29 366,40 |
| 6. | Каталог виставки «REX 2002» | 1 000 | 1 раз на рік | Перелік експонентів виставки, короткий огляд діяльності | Друга стор. обкладинки, кольорова вставка | 10 635,74 |
|
Разом |
191 497,00 |
|||||
Для розрахунку планованої ефективності витрат на проведення рекламної компанії «Юнівест Маркетинг» у 2002 році звернемося до уже використовувалася формулі 4.1:
Підставимо дані валового доходу компанії за 2001 рік і плановані витрати на рекламу в 2002 році у запропоновану формулу.
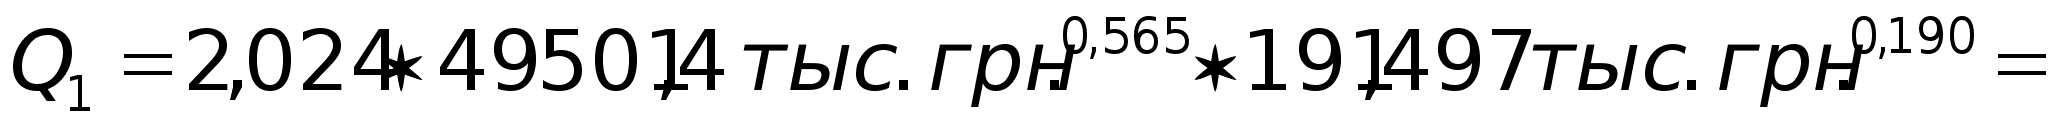 454,235 тис.
грн.
Економічний ефект витрат на рекламу в спеціалізованих виданнях складає 2,37 грн. на кожну гривню, витрачену на рекламу. Планове зростання річного валового доходу складає 454,235 тис. грн. або 0,91%.
Підводячи підсумки економічної ефективності двох запропонованих заходів, слід визначити, що сукупне зростання валового доходу компанії від їхнього впровадження разом складає 703,858 тис. грн. чи 1,42%. При цьому, весь приріст річного валового доходу забезпечується тільки за рахунок маркетингових заходів, без нарощування виробничих потужностей.
Для остаточного розрахунку економічного ефекту від впровадження запропонованих заходів підставимо отримані дані в таблицю 2.1 і розрахуємо плановану зміну показників господарської діяльності.
Таблиця 4.6. Розрахунок економічної ефективності планованих заходів та їх вплив на результати господарської діяльності ТОВ «Компанія «Юнівест Маркетинг».
| № пп. | Показник | Одиниця виміру | 2 001 р. | Заплановане значення | Зміна, % |
| 1 | Дохід від реалізації продукції (товарів, робіт, послуг) | тис. грн. | 49 501,40 | 50 205,26 | +1,42 |
| 2 | Податок на додану вартість | тис. грн. | 7 835,00 | 7 946,26 | +1,42 |
| 3 | Податок на рекламу | тис. грн. | 78,90 | 80,02 | +1,42 |
| 4 | Чистий дохід від реалізації продукції (товарів, робіт, послуг) | тис. грн. | 41 587,50 | 42 178,98 | +1,42 |
| 5 | Собівартість реалізованої продукції (товарів, робіт, послуг) | тис. грн. | 34 066,30 | 34 550,04 | +1,42 |
| 6 | Валовий прибуток | тис. грн. | 7 521,20 | 7 628,94 | +1,42 |
| 7 | Інші операційні доходи | тис. грн. | 1 971,10 | 1 971,10 | - |
| 8 | Адміністративні витрати | тис. грн. | 3 050,10 | 3 307,97 | +8,45 |
| 9 | Витрати на збут | тис. грн. | 3 319,80 | 3 519,50 | +6,02 |
| 10 | Інші операційні витрати | тис. грн. | 1 525,60 | 1 525,60 | - |
| 11 | Фінансовий результат від операційної діяльності | тис. грн. | 1 596,80 | 1 246,97 | -21,91 |