Разработка сбытовой политики коммерческого предприятия на примере ООО ТД "Дойч-Авто"
где Qтз — запас точки заказа;
pср — среднесуточный расход материала;
t — время поставки материалов;
qстр — гарантийный запас.
При этом условно принимается, что интервал времени между подачей заказа на поставку и поступлением партии на склад является постоянным. Задача управления запасами сводится к тому, чтобы по фактическим данным о его движении определить «точку заказа» и оформить заявку на поставку необходимых материалов.
Достоинство системы с фиксированным объемом заказа — поступление материала одинаковыми партиями, что приводит к снижению затрат на доставку и содержание запасов. Недостаток системы заключается в необходимости ведения постоянного контроля наличия запасов и увеличении издержек, связанных с их регулированием.
Система
с фиксированной
периодичностью
заказа предполагает
поступление
материала через
равные ,
регулярно
повторяющиеся
промежутки
времени (периоды
проверки наличия
запасов). При
каждой проверке
запасов определяют
наличный остаток,
после чего
оформляют
заказ, размер
которого зависит
от интенсивности
потребления
материалов.
Размер заказа
равен максимальному
запасу за вычетом
текущего уровня
запасов в момент
проверки материалов
и рассчитывается
по следующей
формуле:
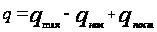 (3)
где q — размер заказа;
qmax — максимальный уровень заказа;
qнал — фактический объем запаса в момент заказа (проверки материалов);
qпост — ожидаемое потребление за время поставки.
Интервал времени между заказами можно рассчитать по следующей формуле:
 ,
(4)
где I — интервал времени между заказами, дни;
N — число рабочих дней в периоде, дни;
qопт — оптимальный размер заказа, шт.;
S — потребность, шт.
Упаковка. Упаковка - средство или комплекс средств, обеспечивающих защиту продукции от повреждений и потерь, окружающей среды, а также обеспечивающих процесс обращения. Тара - основной элемент упаковки, представляющий собой изделия для размещения и пространственного перемещения продукции”.
По своему назначению упаковка должна обеспечивать с одной стороны задачу хранения товаров, с другой - транспортабельность уложенного в нее товара.
Но есть другая сторона, что, упаковка призвана поддерживать и укреплять рыночную позицию товарной марки. Здесь имеет значение форма, размеры, цветовая гамма, конструкция, шрифт, рациональность складирования, оптимальность единиц для продажи товара, экологичность материала.
В теории и практике упаковочного дела выделяют следующие основные функции упаковки:
предохранение товара от вредного воздействия внешней среды и внешней среды от вредного воздействия товара ;
защита товара от влияния других товаров;
обеспечение условий для сохранения количества и качества товара на пути его движения;
создание условий для механизации трудоемких операций и оптимальном использовании складских помещений;
создание более благоприятных условий для приемки товаров по количеству и качеству;
выполнение роли носителя коммерческой информации.
Факторы, которые необходимо учитывать при проектировании упаковки:
дизайн упаковки, формирующих представление потребителя о товаре и фирме, его изготовившей;
стандартизация упаковки и сочетание цветов материала при ее изготовлении;
выбор материала, используемого при изготовлении упаковки;
стоимость упаковки, размеры и форма упаковки;
сопоставимость упаковки и маркировки;
возможность использование комбинированной упаковки;
экологичность упаковки.
Упаковка, представляя товар, предохраняя его от повреждений и способствуя результативности процесса товародвижения, концентрирует в себе множество параметров, обеспечивающих эффективность логистического процесса. К упаковке предъявляют следующие требования:
учет требований рынка;
приспособленность к использованию средств механизации при погрузочно-разгрузочных работах;
унификация;
сопоставимость затрат;
высокие механические свойства;
дизайн и форма упаковки;
экологическая безопасность;
учет климатических особенностей;
соизмеримость и сопоставимость с транспортными средствами;
сохраняемость при транспортировке;
способность к повторному использованию.
Неотъемлемой часть упаковки является маркировка в виде этикетки или ярлыка, которая как минимум идентифицирует товар, указывается его сортность, описывает свойства и содействует стимулированию его сбыта.
Разработка эффективной упаковки для товара требует принятия большого числа решений. Прежде всего, необходимо определить какой в принципе должна быть упаковка, и какую роль она должна сыграть для конкретного товара. В чем будет заключаться основная функция упаковки - обеспечить более надежную защиту товара, предложить новый метод раздачи или разлива, донести определенную информацию о качественных характеристиках товара или фирме. Затем принимается решение о конструкции упаковки (ее размерах, форме, материале, цвете, текстовом оформлении, наличии марочного знака). Составляющие упаковки должны быть увязаны с политикой ценообразования, с рекламой и прочими элементами маркетинга. Необходимо, чтобы упаковка отвечала также требованиям условий нормальной эксплуатации. [6]
2. АНАЛИЗ ОРГАНИЗАЦИОННО-ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ООО ТД «ДОЙЧ-АВТО»
2.1. Общая характеристика ТД «Дойч-Авто»
Фирменное наименование общества: ООО Торговый Дом «Дойч-Авто». Официальное сокращенное наименование общества: ООО ТД «Дойч-Авто».
Юридический адрес нахождения общества: 454008, г. Челябинск, ул. Молодогвардейцев,65.
Фактический адрес 454010, г. Челябинск, ул. Каслинская, 26, магазин «Дойч-Авто».
Целью деятельности общества является получение прибыли.
Предметом деятельности ООО ТД «Дойч-Авто» является закуп и реализация запасных частей к немецким автомобилям, аксессуаров, а также сопутствующих товаров для автомобилей (фильтры, моторные масла, автопромывочные масла, тосол, дистиллированная вода и т.д.) через собственный розничный магазин.
Ключевые позиции реализуемой продукции представлены в таблице 2.1.:
Таблица 2.1
Характеристика реализуемой продукции ООО ТД «Дойч-Авто»
| Наименование продукции | Годовой объем реализации в стоимостном выражении, тыс. руб. | ||
| 2004г. | 2005г. | 2006г. | |
| Запасные части к автомобилю «БМВ» | 38 | 910 | 1564 |
| Запасные части к автомобилю «Ауди» | 32 | 758 | 1303 |
| Запасные части к автомобилю «ФВ» | 25 | 607 | 1043 |
| Аксессуары к немецким автомобилям | 18 | 263 | 441 |
| Моторные масла | 8 | 343 | 601 |
| Прочая продукция | 6 | 152 | 260 |
| Итого | 127 | 3033 | 5212 |
В соответствии с учредительными документами, предприятие может осуществлять следующие виды деятельности:
розничная торговля;
оптовая торговля;
посреднические услуги при купле-продаже запасных частей к автомобилям.
Помимо основных видов деятельности Общество вправе осуществлять самостоятельно любую хозяйственную деятельность, не запрещенную Законом.
Виды деятельности, перечень которых определяется Федеральными законами, общество может осуществлять только на основании специального разрешения (лицензии).
Общество является юридическим лицом и имеет в собственности обособленное имущество, отражаемое на его самостоятельном балансе, включая имущество, переданное ему акционерами в счет оплаты акций.
Общество может от своего имени приобретать и осуществлять имущественные и личные неимущественные права, нести ответственность и исполнять обязанности, быть истцом и ответчиком в суде.
Общество несет ответственность по своим обязательствам всем принадлежащим ему имуществом. Общество не отвечает по обязательствам своих акционеров.
Общество в праве в установленном порядке открывать банковские счета в валюте РФ и иностранной валюте на территории РФ и за ее пределами.
Общество имеет круглую печать, содержащую его полное фирменное название на русском (иностранном) языке и указание на место его нахождения. Общество имеет штампы и бланки со своим наименованием, собственную эмблему, а также зарегистрированный в установленном порядке товарный знак и другие средства визуальной идентификации.
Реализация продукции, выполнение работ и предоставление услуг осуществляются по ценам и тарифам, устанавливаемым обществом самостоятельно, кроме случаев, предусмотренных законодательством.
Общество может на добровольных началах объединяться в союзы, ассоциации на условиях, не противоречащих антимонопольному законодательству, действующему на территории РФ, и в порядке, предусмотренном законодательными актами РФ.
Общество вправе привлекать для работы российских и иностранных специалистов, самостоятельно определять формы, системы. Размеры и виды оплаты их труда.
В период прохождения практики была изучена организационная структура предприятия.
Штат предприятия укомплектован опытными специалистами в области автомобильной промышленности, менеджмента качества, торговли. Общее число наемных работников составляет 16 человек.
Представим структуру общества в виде следующей схемы:
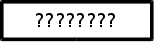





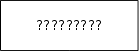
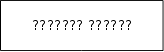
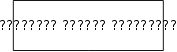
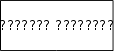
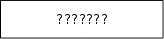
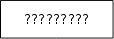
Рисунок 1. Структура аппарата управления ООО ТД «Дойч-Авто».
Как указано на рис.1 - в ООО ТД «Дойч-Авто» применяется линейная структура управления.
Надо отметить, что для подобной организации такая структура довольно-таки характерна и выглядит обычно. При линейной структуре каждое стратегическое подразделение компании подчиняется в равной степени для всех работников непосредственно директору фирмы.
2.2. Анализ финансово-экономического состояния ООО ТД «Дойч-Авто»
Сравнительный аналитический баланс можно получить из исходного баланса путём сложения однородных по своему составу и экономическому содержанию статей баланса и дополнения его показателями структуры, динамики и структурной динамики. Аналитический баланс охватывает много важных показателей, характеризующих статику и динамику финансового состояния организации. Этот баланс включает показатели как горизонтального, так и вертикального анализа.
Расчет данных показателей будем проводить на основе информации Бухгалтерского баланса за период 2004 - 2006г. (см. табл.2.2).
Таблица 2.2
Бухгалтерский баланс 2004 - 2006г.
| АКТИВ | 2004г. | 2005г. | 2006г. | |
| 1 | 2 | 3 | 4 | |
|
I. Внеоборотные активы |
||||
|
Итого по разделу I |
- |
- |
- |
|
|
II. Оборотные активы |
||||
| Запасы | 78 | 239 | 351 | |
| в том числе: | ||||
| сырье, материалы и другие аналогичные ценности | ||||
| затраты в незавершенном производстве | ||||
| готовая продукция и товары для перепродажи | 78 | 239 | 351 | |
| Продолжение таблицы №2.2 | ||||
| Налог на добавленную стоимость по приобретенным ценностям | 14 | 11 | 21 | |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 1 | 179 | 208 | |
| в том числе: | ||||
| покупатели и заказчики | 1 | 3 | 15 | |
| Денежные средства | ||||
|
Итого по разделу II |
94 |
432 |
595 |
|
|
БАЛАНС |
94 |
432 |
595 |
|
|
ПАССИВ |
На конец отчетного периода |
|||
| 1 | 2 | 3 | 4 | |
|
III. Капитал и резервы |
||||
| Уставный капитал | 10 | 10 | 10 | |
| Нераспределенная прибыль | - | 15 | 34 | |
|
Итого по разделу III |
10 |
25 |
44 |
|
|
IV. Долгосрочные обязательства |
||||
|
Итого по разделу IV |
- |
- |
- |
|
|
V. Краткосрочные обязательства |
||||
| Займы и кредиты | - | - | - | |
| Кредиторская задолженность | 84 | 407 | 551 | |
| в том числе: | ||||
| поставщики и подрядчики | 79 | 205 | 296 | |
| задолженность перед персоналом организации | - | 27 | 32 | |
| задолженность по налогам и сборам | 2 | 3 | 33 | |
| прочие кредиторы | 4 | 172 | 190 | |
|
Итого по разделу V |
84 |
407 |
551 |
|
|
БАЛАНС |
94 |
432 |
595 |
|
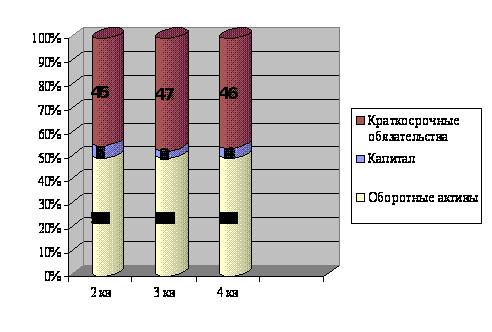 Рисунок 2.
Структура
бухгалтерского
баланса 2004 – 2006г.
Как видно из Таблицы 2.2.:
1) валюта баланса за 2005 увеличилась в 4 раза, за 2006 г. на 37 % .
2) в общем объёме активов внеоборотные активы отсутствуют. Таким образом, темп прироста оборотных активов превышает темпы прироста внеоборотных активов. Это положительная тенденция.
3) увеличилась дебиторская задолженность: в 2005г. до 179 тыс.руб., в 2006г. до 208 тыс.руб.
4) увеличился объём запасов: за 2005г. в 3 раза до 239 тыс.руб., за 2006г. на 46 %
Для дальнейшего выяснения ситуации на предприятии, проведём анализ структуры и динамики пассивов.
1) у предприятия отсутствуют долгосрочные обязательства.
2) нераспределенная прибыль в 2005г. составляла 15 тыс.руб, а в 2006г. выросла до 34 тыс.руб.
3) краткосрочные обязательства в общем объёме источников в 2005г. составляют 89 %, в 2005г. – 94 %, а в 2006г. – 92 %.
4) кредиторская задолженность за 2005г. увеличилась в 5 раз и составила в 2006г. 551 тыс.руб.
5) кредиты и займы в общем объёме имущества отсутствуют во всем исследуемом периоде с 2004г. по 2006 г.
Таблица 2.3
|
Сравнительный анализ дебиторской и кредиторской задолженности. |
||||||||||||
| Расчёты | Дебиторская задолженность | Кредиторская задолженность | Превышение задолженности | |||||||||
| Дебиторской | Кредиторской | |||||||||||
| 2004 | 2005 | 2006 | 2004 | 2005 | 2006 | 2004 | 2005 | 2006 | 2004 | 2005 | 2006 | |
| 1.С покупателями или поставщи-ками за товары и услуги | 1 | 179 | 208 | 79 | 205 | 296 | - | - | - | 78 | 26 | 88 |
| 2. Перед персоналом | - | - | - | - | 27 | 32 | - | - | - | - | 27 | 32 |
| 4. По отчислени-ям на социальные нужды | - | - | - | - | - | - | - | - | - | - | - | - |
| 5. С бюджетом | - | - | - | 2 | 3 | 33 | - | - | - | 2 | 3 | 33 |
| 7. С прочими | - | - | - | 4 | 172 | 190 | - | - | - | 4 | 172 | 190 |
| Итого | 1 | 179 | 208 | 85 | 407 | 551 | - | - | - | 84 | 228 | 343 |
За весь исследуемый период кредиторская задолженность превышает дебиторскую: в 2004г. – на 84 тыс.руб., в 2005г. – на 228 тыс.руб. ( в 2 раза), в 2006г. – на 343 тыс.руб. (в 2,5 раза).
То есть, если все дебиторы погасят свои обязательства, то ООО ТД «Дойч-Авто» сможет погасить лишь 37% к 2006г. обязательств перед кредиторами. Но в то же время превышение кредиторской задолженности над дебиторской даёт предприятию возможность использовать эти средства, как привлечённые источники (например полученные авансы израсходованы; полученное сырьё пущено в переработку и т.д.).
Проанализируем ситуацию, рассчитав коэффициенты финансовой устойчивости в таблице 2.4.
Таблица 2.4
| Анализ финансовой устойчивости. | ||||||
| Показатели | Норма | 2004 | 2005 | 2006. |
Отклонение (+; -) |
|
| 2005/2004кв | 2006/2005кв | |||||
| 1. | 2. | і. | 4. | 5. | 6. | 7. |
| 1.Денежные средства и краткосрочные финансовые вложения. | * | 1 | 3 | 15 | 2 | 12 |
| 2. Краткосрочная дебиторская задолженность | * | 0 | 0 | 0 | 0 | 0 |
| 3. Запасы , НДС, долгосрочная дебиторская задолженность | * | 93 | 429 | 580 | 336 | 151 |
| 4. Оборотные активы, всего | * | 94 | 432 | 595 | 338 | 163 |
| 5. Внеоборотные активы, всего | * | 0 | 0 | 0 | 0 | 0 |
| 6. Активы, всего | * | 94 | 432 | 595 | 338 | 163 |
| 7. Собственный капитал | * | 10 | 25 | 44 | 15 | 19 |
| 8. Заёмный капитал, всего | * | 0 | 0 | 0 | 0 | 0 |
| 9. Текущие обязательства | * | 84 | 407 | 551 | 323 | 144 |
| 10. Долгосрочные обязательства | * | 0 | 0 | 0 | 0 | 0 |
| 11.Коэффициент капитализации. | не выше 1,5 | 0 | 0 | 0 | 0 | 0 |
| 12. Коэффициент обеспечения собственными источниками финансирования | К ≥0,5 | 0,1 | 0,05 | 0,07 | -0,05 | 0,02 |
| 13. Коэффициент финансовой независимости. | 0,4≤ К≤0,6 | 0,1 | 0,05 | 0,07 | -0,05 | 0,02 |
| 14. Коэффициент финансирования. | К ≥0,7≈1,5 | 0 | 0 | 0 | 0 | 0 |
| 15. Коэффициент финансовой устойчивости | К ≥0,6 | 0,1 | 0,05 | 0,07 | -0,05 | 0,02 |
Исходя из таблицы, можно сделать следующие выводы за анализируемый период:
1. Коэффициент капитализации. Во всех периодах на 1 руб. вложенных средств приходилось 0 коп. Это следует расценивать отрицательно.
2) Коэффициент обеспеченности собственными источниками финансирования имеет нижнюю границу нормативного значения 0,1, оптимальный его показатель 0,5. Весь анализируемый период данный показатель был на границе минимального значения, что означает отсутствие собственных источников для финансирования оборотных активов.
3) Коэффициент финансовой независимости не соответствует нормативному интервалу, т.е. удельный вес собственных средств в общей сумме источников финансирования во всех трех кварталах близок к 0.
4) Коэффициент финансирования. Следует отметить, что все 3 года предприятие показывало низкую платежеспособность в виду отсутствия достаточного объема собственного капитала.
5) Коэффициент финансовой устойчивости все три квартала близок к нулю. Из чего делаем вывод, что у предприятия отсутствуют собственные источники финансирования.
Таким образом, анализ коэффициентов финансовой устойчивости даёт следующие ответы:
- предприятие финансово не устойчиво, в целом платежеспособно;
- состояние предприятия отвечает задачам его финансово – экономической деятельности.
Оценка финансовой независимости ООО ТД «Дойч Авто» приведена в таблице 2.5:
Таблица 2.5.
Анализ достаточности источников финансирования для формирования запасов.
| Показатели |
2004 тыс.руб. |
2005 тыс.руб. |
2006 тыс.руб. |
Отклонение (+; -) |
Темп роста, %. |
||
| 2005/2004г | 2006/2005г |
2005/ 2004г. |
2006/ 2005г. |
||||
| 1. | 2. | 3. | 4. | 5. | 6. | 7. | 8. |
| 1. Источники собственных средств | 1 | 3 | 15 | 2 | 12 | 300 | 500 |
| 2. Внеоборотные активы | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 3. Наличие собственных оборотных средств | 94 | 432 | 595 | 338 | 163 | 460 | 137 |
| 4. Долгосрочные кредиты и заёмные средства | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 5. Капитал функционирующий | 10 | 25 | 44 | 15 | 19 | 250 | 176 |
| 6.Краткосрочные кредиты и заёмные средства | 84 | 407 | 551 | 323 | 144 | 484 | 135 |
| 7. Общая величина основных источников формирования запасов | 78 | 239 | 351 | 161 | 112 | 306 | 147 |
| 8. Общая величина запасов | 78 | 239 | 351 | 161 | 112 | 306 | 147 |
| 9. Излишек (+) или недостаток (-) собственных оборотных средств | +10 | +25 | +44 | +15 | +19 | 250 | 176 |
| 10. Излишек (+) или недостаток (-) собственных и долгосрочных заёмных источников формирования запасов. | +6 | +168 | +200 | +162 | +32 | 2800 | 119 |
| 11. Показатель типа финансовой ситуации. | устой-чивое состояние | устой-чивое состояние | Устой-чивое состоя-ние | - | - | - | - |
Из таблицы 2.5 видно, что:
1) в2004г. излишек собственных оборотных средств составляет 10 тыс. руб., в 2005г. этот показатель испытывает профицит в 250 тыс.руб., в 2006г. профицит составил 44 тыс.руб.;
2) баланс общей величины основных источников формирования запасов в 2004г. составил излишек на 6 тыс.руб., в 2005г. – 168 тыс. руб., в 2006г. – вырос еще на 19% в сравнении с 2005г. Таким образом, тип финансовой ситуации, сложившийся на предприятии соответствует скорее устойчивому финансовому состоянию.
Для наиболее точной оценки ликвидности используем коэффициенты платежеспособности, рассчитанные в таблице 2.6.
Таблица 2.6
Анализ финансовой устойчивости.
| Показатели | Норма | 2004 | 2005 | 2006. |
Отклонение (+; -) |
|
| 2005/2004кв | 2006/2005кв | |||||
| 1. | 2. | 3. | 4. | 5. | 6. | 7. |
| 1.Денежные средства и краткосрочные финансовые вложения. | * | 1 | 3 | 15 | 2 | 12 |
| 2. Краткосрочная дебиторская задолженность | * | 0 | 0 | 0 | 0 | 0 |
| 3. Запасы , НДС, долгосрочная дебиторская задолженность | * | 93 | 429 | 580 | 336 | 151 |
| 4. Оборотные активы, всего | * | 94 | 432 | 595 | 338 | 163 |
| 5. Внеоборотные активы, всего | * | 0 | 0 | 0 | 0 | 0 |
| 6. Активы, всего | * | 94 | 432 | 595 | 338 | 163 |
| 7. Собственный капитал | * | 10 | 25 | 44 | 15 | 19 |
| 8. Заёмный капитал, всего | * | 0 | 0 | 0 | 0 | 0 |
| 9. Текущие обязательства | * | 84 | 407 | 551 | 323 | 144 |
| 10. Долгосрочные обязательства | * | 0 | 0 | 0 | 0 | 0 |
| 11.Коэффициент абсолютной ликвидности | ≥0,1ч0,7 | 0,01 | 0,01 | 0,03 | 0 | 0,02 |
| 12. Коэффициент текущей ликвидности | 1,5; ≈2,0ч3,5 | 1,12 | 1,06 | 1,08 | -0,06 | 0,02 |
| 13. Доля оборотных средств в активах. | ≥0,5 | 1 | 1 | 1 | 0 | 0 |
| 14. Коэффициент обеспеченности собственными оборотными средствами | ≥0,1 | 0,12 | 0,06 | 0,08 | 0,06 | 0,02 |
Из таблицы 2.6 видно, что:
1) коэффициент абсолютной ликвидности за весь анализируемый период равен нормативному значению, т.е. предприятие может погасить краткосрочную текущую задолженность за счёт денежных средств и приравненным к ним финансовым вложениям.
2) коэффициент текущей ликвидности немного ниже нормативного значения, т.е. предприятие, мобилизировав все оборотные средства сможет покрыть часть текущих обязательств по кредитам и расчётам;
3) коэффициент обеспеченности собственными оборотными средствами – значение, близкое к нормативному, что говорит о временном отсутствии оборотных средств у предприятия для осуществления его текущей деятельности.
Таким образом, анализ коэффициентов платёжеспособности говорит о платёжеспособности и ликвидности предприятия.
Таблица 2.7
| Показатели, тыс.руб. | 2004г. тыс.руб. | 2005г. тыс.руб. | 2006г. тыс.руб. | Изменения. | |||
|
2005/ 2004 |
% |
2006/ 2005 |
% | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Прибыль от продаж | 5 | 31 | 127 | 26 | 620 | 96 | 409 |
| Валовая прибыль | 13 | 486 | 902 | 473 | 3738 | 416 | 186 |
| Выручка от продаж | 127 | 3033 | 5212 | 2906 | 2388 | 2179 | 172 |
| Чистая прибыль | 1 | 15 | 76 | 14 | 1500 | 61 | 507 |
| Стоимость имущества | 114 | 2547 | 4310 | 2433 | 2234 | 1763 | 169 |
| Затраты на производство и реализацию продукции | 12 | 466 | 801 | 454 | 3883 | 335 | 172 |
| Рентабельность продаж | 4 | 1 | 2,4 | -3 | -75 | 1,4 | 240 |
| Чистая рентабельность | 0,8 | 0,5 | 1,5 | -0,3 | -40 | 1 | 300 |
| Экономическая рентабельность | 0,9 | 0,6 | 1,8 | -0,3 | -33 | 1,2 | 300 |
| Затратоотдача | 41,6 | 6,6 | 15,8 | -35 | -84 | 9,2 | 239 |
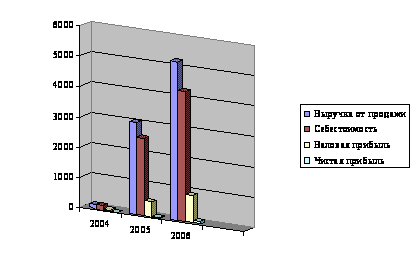 Рисунок 3.
Соотношение
показателей
финансовых
результатов.
Из таблицы 2.7 видно, что:
1) рентабельность продаж за 2006г. увеличилась в сравнении с 2005г. на 140 %, т.е. если в 2005г. на единицу продукции приходилось 1 коп. прибыли, то в 2006г. этот показатель вырос до 2,4 коп.
Таким образом, рентабельность продаж следует оценить как неудовлетворяющую нормативному значению, которое начинается с отметки в 14 коп.
2) снизилась экономическая рентабельность 2005г., т.е. эффективность использования всего имущества предприятия в 2004г. составляет 0,9 %, то в 2005г. этот показатель равен 0,6, что также не соответствует нормативному значению.
3) показатель затратоотдачи показывает, сколько прибыли от продажи приходится на 1 рубль затрат. В 2004г. – 42 коп, в 2005г. – 6,6 коп., в 2006г. – 16 коп., т.е. за 2006г. показатель увеличился более чем в 2 раза..
Таким образом, многие показатели рентабельности прибыли за анализируемый период увеличились. Всё это свидетельствует о стабилизации финансового состояния предприятия.
Финансовый анализ состояния компании тесно связан с организацией коммерческой деятельности. Ведь успешное ведение сбытовой и коммерческой деятельности в конечном итоге окажет положительное влияние на основные финансовые показатели: прибыль, рентабельность, ликвидность и платежеспособность.
Поэтому необходимо провести анализ сбытовой деятельности ООО ТД «Дойч-Авто».
2.3. Анализ сбытовой деятельности ООО ТД «Дойч-Авто»
Данные об объемах реализации продукции представлены в таблице 2.8.
Таблица 2.8.
Динамика объема реализации продукции за 2005 – 2006г.г.
| Наименование продукции | Объем реализации, тыс. руб. | Отклонение | ||
| 2005г. | 2006г. | Абсолютное, тыс. руб. | Относительное, % | |
| Запасные части к автомобилю «БМВ» | 910 | 1564 | 654 | 172 |
| Запасные части к автомобилю «Ауди» | 758 | 1303 | 545 | 172 |
| Запасные части к автомобилю «ФВ» | 607 | 1043 | 436 | 173 |
| Аксессуары к немецким автомобилям | 263 | 441 | 178 | 168 |
| Моторные масла | 343 | 601 | 258 | 176 |
| Прочая продукция | 152 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||