Визначення та оцінка цільових ринків підприємства: проблеми сегментації та позиціювання
- послуги по навчанню користувачів;
- швидкість обслуговування і т.д [3].
Таким чином підприємства за допомогою диференціації послуг можуть обирати з безмежної кількості специфічних послуг і вигод, що надаються споживачам, за допомогою яких можуть виділити себе серед конкурентів.
Диференціація по персоналу означає, що підприємства можуть добитися значної конкурентної переваги за допомогою прийому на роботу і підготовки більш кваліфікованого персоналу, ніж у конкурентів.
Для цього персонал повинен бути дуже ретельно відібраний і добре підготовлений, він повинен бути компетентний, тобто володіти необхідними навичками і знаннями; виявляти дружелюбність і повагу по відношенню до клієнтів, обслуговувати споживачів акуратно і не відволікаючись; негайно реагувати на їх вимоги і виникаючі у них проблеми.
Диференціація по Іміджу. Навіть якщо пропозиція кожного з конкурентів мало чим відрізняється одна від одної, відмінності в іміджі підприємства або даного товару, можуть бути вельми відчутні для покупців. Імідж підприємства або товарної марки повинен слугувати втіленням всіх відмітних переваг даного товару, а також позиції, що займається ним на ринку. Розробка стійкого іміджу вимагає великої постійної творчої роботи.
Символи також можуть забезпечити ефективне пізнавання підприємства або товарної марки і виступати засобом диференціації іміджу. Підприємства розробляють знаки і логотипи, що забезпечують миттєве пізнавання. Таким чином, конкурентне позиціювання охоплює і інформаційне позиціювання, і позиціювання по іміджу.
Після визначення тактики позиціювання розробляється комплекс маркетингу (маркетинг-мікс), який являє собою набір маркетингових елементів в оптимальному поєднанні для досягнення конкретної мети [12].
Ефективність позиціювання в кінцевому результаті протестує сам ринок, але залежить вона від маркетингових зусиль, що здійснюються фірмою, щоб забезпечити ефективність позиціювання. Однак потрібно уникати поширених помилок. Існує 4 основні помилки позиціювання:
1. Поверхневе позиціювання (underpositioning) означає помилковий підхід до позиціювання, внаслідок якого підприємство, його товари або торговельні марки втрачають в очах споживачів яку-небудь певну позицію.
2. Однобоке позиціювання (overpositioning) - це помилковий підхід до позиціювання, при якому позиція підприємства, будучи доведеної до цільових споживачів, створює у них дуже вузьке уявлення про дане підприємство, його товари або торговельні марки.
3. Неоднозначне позиціювання (confused positioning) означає помилковий підхід до позиціювання, внаслідок якого у споживачів створюється нечітке уявлення про дане підприємство, його товари і торговельні марки.
4. Спекулятивне позиціювання (implausible positioning) являє собою спробу створити у споживачів дуже перебільшене уявлення про можливості підприємства, переваги його товарів і торговельних марок.
Позиціювання відображає образ торгової марки, який прагне сформувати компанія в свідомості споживачів. Слід пам'ятати, що позиціювання здійснюється самими споживачами, тобто відбувається в їх свідомості, тоді як компанії здатні лише впливати на цей процес. Основним завданням при розробці успішної стратегії позиціонування є вдала координація різних її компонентів, оскільки повноваження по реалізації окремих складових стратегії, як правило, розподілені між різними функціональними відділами компанії [25].
Ключовим елементом створення і реалізації стратегії позиціювання є визначення залежності між маркетинговими зусиллями компанії і фактичними результатами діяльності. Аналіз можливостей позиціювання дозволяє визначити ступінь сприйнятливості ринку до маркетингових зусиль компанії, оцінити інтенсивність конкуренції і виявити споживчі переваги. Існують різні методики аналізу: дослідження споживачів і конкурентів, пробний маркетинг і побудова аналітичних моделей позиціювання. Вибір оптимального варіанту позиціювання проводиться на підставі результатів аналізу ринкової інформації і подальшої оцінки цих результатів керівництвом компанії.
РОЗДІЛ 2
ХАРАКТЕРИСТИКА ПРОЦЕСУ СЕГМЕНТУВАННЯ РИНКУ ТА ПОЗИЦІЮВАННЯ У ТОВ «ЕЛІЗЕ-2007»
2.1 Загальна характеристика фінансово-господарської діяльності ТОВ «Елізе-2007»
Назва підприємства: товариство з обмеженою відповідальністю «Елізе-2007» (Скорочена назва ТОВ «Елізе-2007»)
Адреса підприємства: 69096, Запорізька область, м. Запоріжжя, вул. Ладозька, буд. 40, кв. 8, тел/факс: 2222694, E-mail: Elize07@yahoo
Керівник підприємства: Генеральний директор Часників Іван Іванович
Банківські реквізити: № поточного/рахунку 2600900030361 у ЗФ АБ «Факторіал-Банк» м. Запоріжжя, МФО 313946, ОКПО 34899473, ИНН 348994708284
Юридичний статус: товариство з обмеженою відповідальністю, засновано 24.01.2007 р.
Розмір статутного капіталу: 40000.00 грн.
Місце розташування: Україна, Запорізька область, м. Запоріжжя вул. Грязнова 92, оф. 203.
Чисельність працюючих згідно штатному розкладу: 13 чоловік (Додаток В).
ТОВ «Елізе-2007» було засновано 24 січня 2007 року. У створенні підприємства брали участь два громадяни на правах рівних частин у статутному капіталі.
Засновниками ТОВ «Елізе-2007» є Часників Іван Іванович і Головко Андрій Вікторович.
У цей час ТОВ «Елізе-2007» працює з такими великими підприємствами як:
· ТОВ СП «Ібоя», м. Дніпропетровськ
· ВАТ «Запорізький Домобудівний Комбінат»
· ТОВ «Фьюче ЛТД»
· ТОВ «Прок», поставляючи їм будівельні матеріали, двері, вікна й комплектуючі.
ТОВ «Елізе-2007» має філія в місті Харків ФЛП «Часників В.И.»
Загальна характеристика діяльності
Відповідно до Уставу Товариства його основною метою діяльності є одержання прибутку в інтересах учасників Товариства.
Основними видами діяльності ТОВ «Елізе-2007» є:
- торговельна діяльність у сфері оптової торгівлі будівельними матеріалами, у тому числі матеріалами із пластмас, а так само металевими виробами, фарбою, склом й іншими будівельними матеріалами.
- торговельна діяльність у сфері оптової й роздрібної торгівлі металевими й міжкімнатними дверима.
- торговельна діяльність у сфері оптової й роздрібної торгівлі металопластиковими вікнами й комплектуючими.
Задля більш наочної уяви про фінансово-господарську діяльність ТОВ «Елізе-2007» є необхідність побудувати таблицю аналізу динаміки фінансово-господарської діяльності підприємства (табл.2.1). Розрахунки при аналізі фінансово-господарської діяльності здійснюється за наступними формулами:
Відхил = Пок-ки поточного пер. – Пок-ки попереднього пер., (2.1)
де: Відхил – відхилення; Пок-ки поточного пер. – показники поточного періоду; Пок-ки попереднього пер. – показники попереднього періоду.
Темп зросту = (Відхил/ Пок-ки попереднього пер.)*100%. (2.2)
Таблиця 2.1
Аналіз динаміки фінансово-економічної діяльності ТОВ «Елізе-2007»
| основні показники | березень-травень 2007 | червень-серпень 2007 | відхилення | Темп зросту |
| доход від реалізованої продукції | 819,7 | 1172,2 | 352,5 | 0,430035379 |
| непрямі податки й ін. відрахування з доходу | 136,6 | 195,3 | 58,7 | 0,429721816 |
| чистий доход від реалізації продукції | 683,1 | 976,9 | 293,8 | 0,430098082 |
| разом чисті доходи | 683,1 | 976,9 | 293,8 | 0,430098082 |
| матеріальні витрати | 0,5 | 0,7 | 0,2 | 0,4 |
| витрати на оплату праці | 7,7 | 11,1 | 3,4 | 0,441558442 |
| відрахування на соціальні заходи | 3 | 4,3 | 1,3 | 0,433333333 |
| амортизація | 2,9 | 4,1 | 1,2 | 0,413793103 |
| інші операційні витрати | 16,2 | 23,2 | 7 | 0,432098765 |
| собівартість реалізованих товарів | 630,4 | 901,5 | 271,1 | 0,430044416 |
| податок на прибуток | 1,6 | 2,3 | 0,7 | 0,4375 |
| разом витрати | 662,3 | 947,2 | 284,9 | 0,430167598 |
| чистий прибуток | 20,8 | 29,7 | 8,9 | 0,427884615 |
Дана таблиця побудована на основі «Звіту про фінансові результати» ТОВ «Елізе-2007», що представлений у додатку А.
Розглянувши дану таблицю можна зробити висновок, що фінансово-економічна діяльність ТОВ «Елізе-2007», при порівнянні двох періодів має позитивну динаміку. Відхилення показують, що дана фірма успішно розвивається й реалізує свої потенційні можливості в обраному напрямку діяльності. Показники темпу зросту вказують на те, що дана фірма розвивається пропорційно. Для наочності різниці між показниками двох періодів, які розглядаються, я бачу доцільним побудувати графік «Динаміка фінансово-господарської діяльності ТОВ «Елізе-2007» (рис. 2.1).
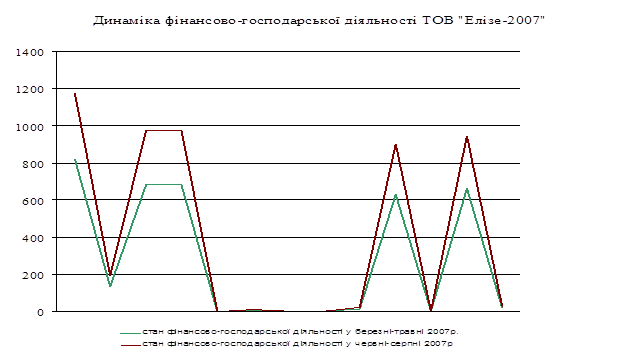
Рис. 2.1. Динаміка фінансово-господарської діяльності ТОВ «Елізе-2007»
Для аналізу динаміки балансових показників потрібно розглянути таблицю 2.2. Розрахунки темпів зросту балансових показників здійснюються за тими ж формулами, що й при аналізі фінансово-господарської діяльності (формули 2.1, 2.2)
Таблиця 2.2
Аналіз динаміки балансу ТОВ «Елізе-2007»
| Основні показники | березень-травень 2007 | червень-серпень 2007 | відхилення | темп зросту |
| незавершене будівництво | 24 | 34,3 | 10,3 | 0,429166667 |
| залишкова вартість | 25,9 | 37,1 | 11,2 | 0,432432432 |
| разом по розділу 1 | 49,9 | 71,4 | 21,5 | 0,430861723 |
| виробничі запаси | 1 | 1,43 | 0,43 | 0,43 |
| чиста реалізаційна вартість |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |