Сегментация как основа деятельности фирмы
Тренд — это долгосрочная, базовая тенденция роста или спада сбыта, которая обусловлена серьезными изменениями в демографической ситуации, инвестициях и технологии. Эту тенденцию можно представить как график, построенный на основе данных об уровнях, сбыта в прошлом. Цикл отражает средние по продолжительности волнообразные колебания показателей сбыта, характеризующие общую экономическую и конкурентную деятельность. Циклическая составляющая удобна для среднесрочного прогнозирования. Циклические колебания, однако, трудно предсказать, потому что они нерегулярны, Сезонность представляет собой закономерности изменения сбыта в течение года. Термин сезон описывает структуру сбыта, повторяющуюся ежечасно, еженедельно, ежемесячно и ежеквартально. Сезонная составляющая может быть связана с погодой, праздниками и обычаями. Сезонная структура служит основой для краткосрочного прогнозирования сбыта. Наконец, случайные события включают в себя неожиданные причуды покупателей, забастовки, снежные бури, землетрясения, нарушения общественного порядка, пожары и прочие непредвиденные обстоятельства, Эти компоненты непредсказуемы по определению; поэтому для отражения более объективной картины сбыта они должны быть исключены из исходных данных.
Опережающие индикаторы.
Опережающие индикаторы. Изменения, которые происходят параллельно изменениям уровня сбыта компании, но при этом опережают его. Многие компании пытаются прогнозировать сбыт на основе выявления одного или нескольких опережающих индикаторов — изменений, которые происходят в том же направлении, что и уровень сбыта компании, но при этом опережают его. Например, компания — поставщик водопроводных труб обнаруживает, что рост уровня ее сбыта, отстает от начала строительных работ на четыре месяца. Начало строительных работ может служить в качестве хорошего опережающего индикатора.
5. Анализ хозяйственной деятельности ООО «Термопласт»
В соответствии с выбранным целевым сегментом ООО «Термопласт» удалось добиться следующих экономических показателей табл. 1.
| Показатели | 2004 г | 2005 г | 2006 г | 2006/2004, % |
| Розничный товарооборот, р | 9822324,95 | 10862254,25 | 11681212,94 | 118,9 |
| Валовые доходы, р | 1156634,65 | 1544866,32 | 1946868,82 | 168,3 |
| Уровень издержек обращения, % | 16,84300823 | 15,23049417 | 13,92270057 | 82,7 |
| Фонд оплаты труда, р | 1654375 | 1654375 | 1626340,3 | 98,3 |
| Рентабельность, % | 19,5 | 19,5 | 20 | 102,6 |
| Товарооборот на одного работника, р | 409263,5396 | 452593,9271 | 584060,647 | 142,7 |
В связи с инфляцией и ростом спроса на товар розничный товарооборот вырос на 18,9 %. Сильно возросли валовые доходы на 68,3 %, что связано с уменьшением фонда оплаты труда и уровня издержек обращения на 1,7 % и 17,3 % соответственно. С ростом валовых доходов и розничного товарооборота связан рост рентабельности на 2,6 %. Товарооборот на одного работника увеличился на 42,7 %, что связано с уменьшением средней списочной численности рабочих при увеличении розничного товарооборота. Фонд оплаты труда за отчетный год уменьшился на 28034,7 руб. Фонд оплаты труда рабочих уменьшился за счет снижения средней списочной численности рабочих.
В связи с сокращением производства по причине сезонности реализации выпускаемой продукции и непригодностью здания цеха для работы в зимний период, аппаратом управления в 2005 году принято решение перейти на 4-х часовой рабочий день с октября по апрель месяц. Это позволило сэкономить фонд оплаты труда.
В настоящее время продукция ООО «Термопласт» пользуется повышенным спросом табл. 2.
|
Наименование продукции |
План 2006г. |
Факт 2006г. |
Затраты на единицу |
Цена единицы |
||
|
кол-во, шт. |
Сумма ,Руб. |
кол-во, шт. |
Сумма, Руб. |
|||
| Бочка 50л | 8000 | 2317728 | 13948 | 4040958,77 | 241,43 | 289,72 |
| Бочка 25 л | 2000 | 356256 | 1756 | 312792,77 | 148,44 | 178,13 |
| Ящик 35л | 2700 | 414298,8 | 2407 | 369339,71 | 127,87 | 153,44 |
| Контейнер 23л. | 20000 | 3369120 | 26785 | 4512093,96 | 140,38 | 168,46 |
| Кухтыль д-300мм | 2000 | 399144 | 10649 | 2125242,23 | 166,31 | 199,57 |
| Корзина садка | 9 | 1023,62 | 94,78 | 113,74 | ||
| Пластина кол. Садка | 33000 | 495792 | 16205 | 243463,92 | 12,52 | 15,02 |
| Кухтыль д-240мм | 300 | 35668,8 | 80 | 9511,68 | 99,08 | 118,90 |
| Кухтыль д-420мм | 6 | 1426,82 | 198,17 | 237,80 | ||
| Крышка на бочку | 342 | 8441,93 | 20,57 | 24,68 | ||
| Прокладка | 302 | 3888,55 | 10,73 | 12,88 | ||
| Крышка на контейнер | 1297 | 53010,98 | 34,06 | 40,87 | ||
| Садок | 3 | 18 | 5 | 6,00 | ||
Таблица. 2. Реализация продукции ООО «Термопласт» за 2006 г.
Из таблицы видно, что прогноз на производство за 2006 год был составлен не правильно. Так вместо запланированных 8000 шт бочек 50л. было произведено и реализовано 13948 шт, что на 74,35% больше плана. Контейнер 23л было произведено и реализовано на 33,93% больше плана. Критически неправильным был дан прогноз на кухтыль д-300мм, его было реализовано на 432,45% больше плана. Был завешен план на производство пластины коллектора садка на 50,89%. Плохой план по производству был составлен в связи с низкой квалификацией сотрудников предприятия ООО «Термопласт». Несмотря на несоответствующий план производства на 2006 г. ООО «Термопласт» понес минимальные убытки, связанные с этим, так как предприятие имеет достаточный запас сырья, отлаженную схему производства из давальческого сырья и благодаря современному оборудованию может в короткие сроки сменить ассортимент производимой продукции.
Сумма реализации за 2006 год.
 ,
где Ц – цена за
единицу продукции,
К – количество
реализованной
продукции.
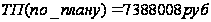
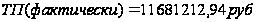
Себестоимость продукции.
 ,
где З – затраты
на единицу
продукции, П
– количество
произведенной
продукции.
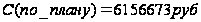
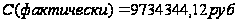
Балансовая прибыль.

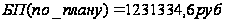
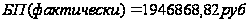
Рентабельность.

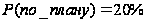
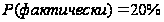
Валовая прибыль.
 ,где
Н – налог на
прибыль, который
составляет
35%
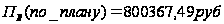
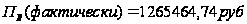
Уровень рентабельности по сравнению с плановым остался на том же уровне и составляет 20%, но валовая прибыль выросла на 58,11%, что является хорошим показателем деятельности ООО «Термопласт» за 2006 год.
Рассчитаем порог рентабельности, запас финансовой прочности и пороговый объем реализации в соответствии с фактическими показателями выручки, прибыли и рентабельности табл. 3.
| Показатели | Постоянные затраты, руб | Валовая маржа, руб | Пороговый объем реализации, шт | Запас финансовой прочности, руб | Порог рентабельности, руб | Валовая маржа/прибыль |
| Бочка 50л | 929420,52 | 3367465,64 | 3849,65 | 2925654,15 | 1115304,62 | 83,3% |
| Бочка 25 л | 71942,34 | 260660,64 | 484,66 | 226461,96 | 86330,80 | 83,3% |
| Ящик 35л | 84948,13 | 307783,09 | 664,33 | 267401,95 | 101937,76 | 83,3% |
| Контейнер 23л. | 1037781,61 | 3760078,3 | 7392,66 | 3266756,03 | 1245337,93 | 83,3% |
| Кухтыль д-300мм | 488805,71 | 1771035,19 | 2939,12 | 1538675,37 | 586566,85 | 83,3% |
| Корзина садка | 235,43 | 853,02 | 2,48 | 741,10 | 282,52 | 83,3% |
| Пластина кол. садка | 55996,70 | 202886,6 | 4472,58 | 176267,88 | 67196,04 | 83,3% |
| Кухтыль д-240мм | 2187,69 | 7926,4 | 22,08 | 6886,46 | 2625,22 | 83,3% |
| Кухтыль д-420мм | 328,17 | 1189,02 | 1,66 | 1033,02 | 393,80 | 83,3% |
| Крышка на бочку | 1941,64 | 7034,94 | 94,39 | 6111,96 | 2329,97 | 83,3% |
| Прокладка | 894,37 | 3240,46 | 83,35 | 2815,31 | 1073,24 | 83,3% |
| Крышка на контейнер | 12192,53 | 44175,82 | 357,97 | 38379,95 | 14631,03 | 83,3% |
| Садок | 4,14 | 15 | 0,83 | 13,03 | 4,97 | 83,3% |
Таблица 3. Экономические показатели ООО «Термопласт» за 2006 год.
Пороговый объем реализации по всем видам продукции остается на низком уровне, а запас финансовой прочности на достаточно высоком уроне, значит предприятие ООО «Термопласт» работало в 2006 году устойчиво и эффективно.
Расчеты ввелись по следующим формулам:
Валовая Маржа.
 ,
где
 -выручка,
 -
прибыль.
Порог рентабельности.
 ,
где
 - постоянные
затраты, а
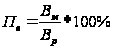
Пороговый объем реализации.
 ,
где Ц – цена
единицы продукции
Запас финансовой прочности.

6. Динамика изменения покупательского спроса продукции ООО «Термопласт».
Спрос на некоторые виды продукции ООО «Термопласт» в 2006 году претерпел некоторые изменение, например, по некоторым видам продукции он незначительно уменьшился, а по другим значительно возрос рис. 8.
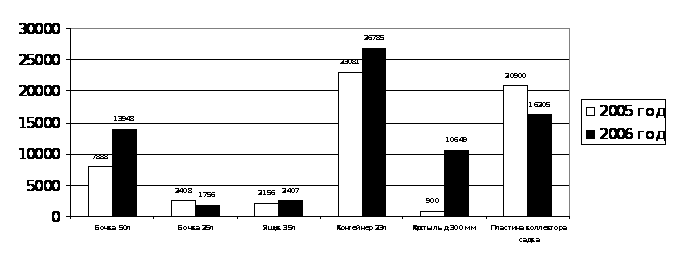 Рис. 8. Объемы
реализации
продукции ООО
«Термопласт»
за 2005 и 2006 гг.
Так спрос на на бочку 50 л значительно возрос из-за незначительного уменьшения спроса на бочку 25л, так как рыбодобывающие и рыбоперерабатывающие компании посчитали более уместным объем 50 л для перевозки и хранения продукции, но независимо от того, они не хотят полностью отказываться от бочек объемом 25 л, так как они наиболее пригодны для использования на малых рыбодобывающих судах.
Спрос на ящик 35 л и контейнер 23 л возрос в связи с признанием его механических и технических характеристик покупателями.
Многие покупатели решили закупить более большой объем продукции ООО «Термопласт» как кухтыль д-300 мм в связи с признанием экономической эффективности закупки их и производством собственных сетей для рыбодобычи, чем приобретение менее качественных сетей или более дорогих у других производителей.
Закупка коллектора садка была снижена по причине чрезмерной закупки данного вида продукции в предыдущем году.
Проследим динамику реализации продукции ООО «Термопласт» на протяжении 2006 года рис. 9,10,11.
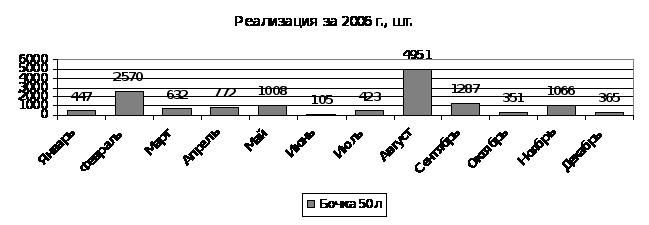
Рис. 9. Реализация бочек 50 л за 2006 год.
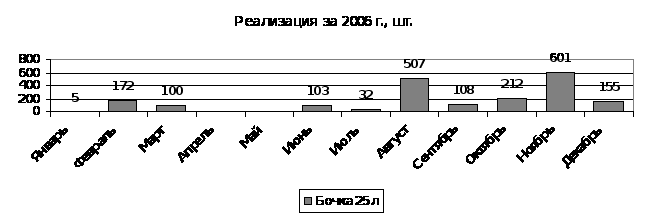
Рис. 10. Реализация бочек 25 л за 2006 год.
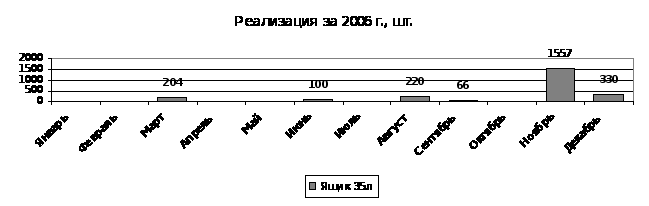
Рис. 11. Реализация ящиков 35 л за 2006 год.
Большие партии бочек были закуплены в феврале и августе 2006 года, что связано с концом и началом рыболовного сезона. Большая партия бочек 25 л и ящиков 35л была закуплена в ноябре ОАО «ПБТФ» в счет погашения долга ООО «Термопласт» перед закупщиком рис. 12.
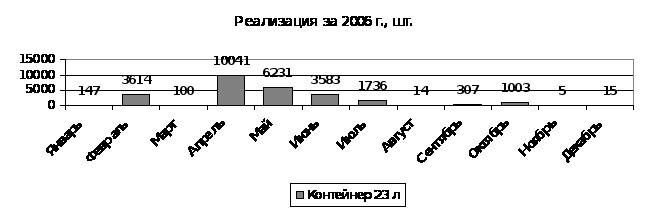
Рис. 12. Реализация Контейнера 23 л за 2006 год.
Реализацию контейнера 23 л можно разделить на несколько этапов:
а) В феврале, для транспортировки и хранения продукции-сырья в начале весеннего рыболовного сезона.
б) С апреля по июль, для транспортировки и хранения готовой продукции с рыбоперерабатывающих фабрик в места реализации.
в) В октябре, для транспортировки и хранения продукции-сырья в начале зимнего рыболовного сезона рис. 13.
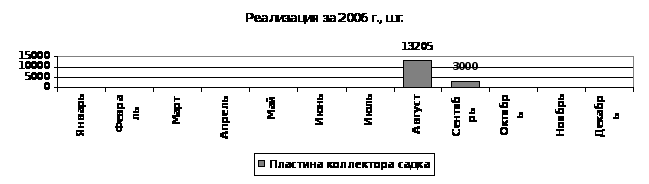
Рис. 13. Реализация пластин коллектора садка за 2006 год.
Динамика реализация коллектора садка связана с политикой фирм производителей продуктов из морепродуктов закупки пластин коллектора садка в августе и дополнительной закупке недостающего количества в сентябре.
Заключение
Приведенные в данной работе расчеты показывают, что при грамотно проведенной сегментации и выборе оптимального сегмента рынка можно избежать многих коммерческих рисков. Анализ экономических показателей хозяйственной деятельности ООО «Термопласт» показал, что был выбран правильный целевой рынок, что позволило добиться эффективной реализации продукции на рынках Приморского края.
Таким образом, проведение маркетинговых исследований — это сложный многоступенчатый процесс, требующий глубокого знания объекта изучения, от точности и своевременности результатов которого во многом зависит успешное функционирование всего предприятия.
К сожалению, российские фирмы еще не полностью используют все преимущества последнего, в РФ также не существует большого количества организаций, специализирующихся на проведении маркетинговых исследований. Однако опыт иностранных фирм однозначно свидетельствует о необходимости такого рода затрат, которые при успешном выполнении всегда окупаются увеличением прибыли юридического лица ввиду лучшей организации его производственной и сбытовой деятельности, созданной на комплексном анализе рынка и нацеленной на решение задач по успешной реализации продукции.
Эффективность этого процесса зависит в большей части от доступности и задействованности постоянной информационной обратной связи от рынка к фирме, что позволяет последней судить о существующем положении и оценить возможности новых (модифицированных) действий.
Несмотря на то, что сегментация обычно является ориентированным на потребителя, эффективным и прибыльным инструментом маркетинга, ею не следует злоупотреблять. Фирмы могут разбивать рынки на слишком маленькие сегменты, неправильно интерпретировать сходства и различия потребителей, быть неэффективными по издержкам, выпускать слишком много имитаций первоначальных моделей, проявлять близорукость в исследованиях и т.д.
Среди недостатков сегментации следует назвать высокие затраты, связанные, например, с дополнительным исследованиями рынка, с составлением вариантов маркетинговых программ, обеспечением соответствующей упаковки, применением различных способов распределения.
Сегментация может иметь преимущества и недостатки, однако обойтись без нее невозможно, поскольку в современной экономике каждый товар может быть успешно продан лишь определенным сегментам рынка, но не всему рынку.
Список использованной литературы:
Голубков Е. П. Маркетинговые исследования: теория, методология, практика. – М.: Финпресс, 1998. – 416 с.
Лебедев О. Т. Основы маркетинга: Учебное пособие / О. Т. Лебедев, Т. Ю. Филиппова. – СПб.: МиМ, 1997. – 224 с.
Швальбе Х. Практика маркетинга для малых и средних предприятий: Пер. с нем. – М.: Республика, 1998. – 317 с.
Брагина Л.А. Торговое дело: экономика, маркетинг, организация. – М.: ИНФРА-М,2002. – 560 с.
Дашков Л.П., Памбухчиянц В.К. Коммерция и технология торговли. – М.: Издателько-книготорговый центр «Маркетинг»,2001. – 596 с.
Гамова В.В. Организация коммерческой деятельности. – Владивосток, 2005. – 468 с.
В.Е. Хруцкий, И.В. Корнеева. Современный маркетинг. – Москва: «Финансы и статистика», 2002 г.
А. Коротков. Сегментация по важности свойств продукта // Маркетинг, №5 (54), 2000 г.
Е.В. Попов. Сегментация рынка // Маркетинг в России и за рубежом, №2, 1999 г.
Ф. Котлер. Основы маркетинга. – Москва: Издательский дом «ВИЛЬЯМС», 2004 г;
Под. ред. акад. А.Н. Романова. Маркетинг. – Москва: ЮНИТИ, 2003 г.
Под. ред. проф. Э.А. Уткина. Маркетинг. – Москва: ЭКМОС, 2001 г.
Ф. Котлер. Маркетинг менеджмент. – Санкт Петербург: Питер, 2003 г.
Маркетинг: Толковый терминологический словарь-справочник. – М.; СПб: «Инфоконт», 1999.
Браверман А. А. Маркетинг в российской экономике переходного периода: методология и практика. – М.: Экономика, 1999. – 639 с.
Баркан Д. Ч. Маркетинг для всех. – М.: Человек, 2001.
Голубков Е. П. Маркетинг: выбор лучшего решения. – М.: Экономика, 1999.
Хоскинг А. Курс предпринимательства. – М.: Международные отношения, 2003.
Моррис Р. Маркетинг: Ситуации и примеры: Пер. с англ.– М.: Банки и биржи, 2004.
Артур Томпсон, Джон Формби. Экономика фирмы / перевод с англ. – М.: ЗАО «Издательство БИНОМ», 1998.
Фишер С., Дорнбуш Р., Шмалензи Р. Экономика: перевод с английского со 2-го изд. – М.: Дело, 1998.
33