Повышение прибыльности предприятия (на примере салона штор "Барокко")
В целях расширения присутствия магазина «Барокко» на рынке предлагается открытие нового торгового отдела предприятия, расположенного в торговом центре, специализирующемся на продаже отделочных и строительных материалов.
Основными целями является:
получение прибыли - увеличение прибыли на определенную запланированную величину;
рост - увеличение оборота, доли на рынке, торговой площади, числа сотрудников;
создание гарантий - создание финансовых резервов.
Стратегия конкурентной борьбы будет выглядеть следующим образом: низкий уровень цен, высокое качество обслуживания, удобные часы работы.
Режим работы торгового отдела установим с 9.00 часов до 21.00 часов без перерыва на обед и без выходных. У директора и бухгалтера –экономиста пятидневная рабочая неделя с восьмичасовым рабочим днем с 9.30 часов до 18.30 часов с перерывом на обед с 13.00 до 14.00 часов. Продавцы будут работать по скользящему графику – два дня с 9.00 до 21.00 часов и два дня выходные. Грузчик будет работать с 9.00 до 18.00 часов с перерывом на обед 1 час с двумя выходными и по совместительству выполнять работу дворника. Уборщица будет выходить два раза в день на 2 часа с 12.00 до 14.00 и с 20.00 до 19.00 до 21.00 часов без выходных.
В ходе работы торгового предприятия возникают многочисленные издержки, на покрытии которых предприятие должно выделять финансовые средства для приобретения материального, нематериального и финансового имущества. По возможности, задача обеспечения ликвидными средствами в достаточном для текущего производственного процесса объеме, а также капиталом для инвестиций должна решаться самим предприятием,
Чтобы получить представление о том, сколько средств необходимо предприятию, руководством должен составляться как можно более точный план потребностей в торговом оборотном капитале. После того, как установлен точный объем необходимого торгового оборотного капитала, начинается поиск возможных источников финансирования.
Учет издержек имеет решающее значение для каждого предприятия, которое работает в условиях рыночной экономики и хочет получить прибыль. С помощью учета издержек руководство предприятия всегда может получить представление о текущих издержках по всем товарным носителям.
Общие издержки отдельного торгового предприятия складываются из покупной цены и торговых издержек.
Покупная цена товара - это стоимость самого товара, а также издержки, связанные с его приобретением.
Прейскурантная цена товара
-
Скидка
+
 Издержки
по доставке
=
Покупная цена.
Прейскурантная цена товара корректируется в зависимости от предоставленных поставщиками скидок. Издержки по доставке - это все издержки, связанные с закупкой, то есть издержки на транспортные, почтовые услуги и так далее. Прейскурантная цена товара плюс издержки по доставке минус скидка, получаем результат: покупную цену товара.
Торговые издержки включают в себя все прочие издержки торгового предприятия, то есть издержки всей производственной деятельности, которые возникают в отделах закупки, складирования, сбыта и управления. Их можно сгруппировать следующим образом:
заработная плата
+
арендная плата
+
расходы на содержание помещений предприятия
+
расходы на рекламу
+
расходы на транспорт
+
% на привлеченный капитал
+
% на собственный капитал
+
амортизационные отчисления
+
расходы на охрану
+
упаковочный материал
+
все прочие издержки
 =
торговые издержки
Рассчитаем эффективность предлагаемых мероприятий. Важнейшими факторами роста прибыли являются рост объема товарооборота, а следовательно, повышение производительности труда, снижение себестоимости, улучшение качества товаров.
Основной источник денежных накоплений предприятий – выручка от реализации. Прогноз объема выручки является результатом изучения таких факторов, как:
прошлый объем продаж;
рыночная конъюнктура и ее изменение;
общая экономическая ситуация;
доходность продукции;
ценовая политика;
имеющиеся производственные мощности;
затраты.
Для определения направления изменения ассортиментной политики необходимо провести сравнительный анализ рентабельности различных групп товаров, а также клиентов, районов сбыта.
В рыночной экономике экономическая эффективность от реализации мероприятий по совершенствованию деятельности предприятия оценивается величиной дополнительной прибыли, остающейся в распоряжении предприятия:
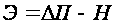 , (4)
где DП – величина прибыли, получаемая от реализации предложения за год.
Дополнительная прибыль может быть обеспечена за счет увеличения объемов продаж, увеличения цены или снижения затрат. Возможны комбинации этих факторов.
В случае, если предприятие получает прибыль за счет экономии издержек:
DП = З1 – З2, (5)
где З1 – годовые издержки до реализации мероприятий;
З2 – годовые издержки после реализации мероприятий.
Если мероприятие дает дополнительный объем выпуска и уровень издержек на один рубль реализации при этом остается неизменным, то
DП = П1 х q, (6)
где П1 – прибыль предыдущего года;
q – индекс увеличения объема реализации.
Например, с целью совершенствования деятельности магазина «Барокко» предлагается открытие нового торгового отдела в торговом центре «Мебельвиль», специализирующегося на продаже строительных и отделочных материалов.
Тарифы на услуги приведены в таблице 31
Таблица 31
Тарифы на услуги за месяц, руб.
1.Электроэнергия
| Потребитель | Квт/час | Тариф, руб. | Сумма, руб. | НДС 18% | Сумма с НДС |
| Магазин | 1128 | 1,5 | 383,52 | 76,7 | 460,0 |
2.Водоснабжение
| Услуга | Ед.изм. | Объем | Тарифы, руб. | Сумма, руб. | Ставка НДС | Сумма НДС | Сумма с НДС |
|
Вода стоки |
куб.м куб.м |
2 2 |
2,40 2,52 |
4,80 5,04 |
18% 18% |
0,96 1,01 |
5,76 6,0 |
Расчет рентабельности торгового отдела приведен в таблице 32
Таблица 32
Расчет рентабельности
| Показатель | От – до в % |
| Товарооборот | 100 |
| - общая стоимость товаров | 70,0-75,0 |
| = торговая наценка | 18,0-25,0 |
| -НДС | 3,4-4,2 |
| = торговая наценка | 15,0-20,8 |
| расходы на зарплату | 4,0-6,0 |
| аренда и расходы на оснащение помещений | 1,5-2,5 |
| расходы на содержание помещений | 0,3-0,5 |
| транспортные расходы: | 1,0-1,2 |
| расходы на инкассацию | 0,2-0,3 |
| расходы на охрану | 0,1-0,2 |
| Амортизацию | 0,5-0,8 |
| Реклама | 0,7-1,0 |
| прочие расходы | 2,5-3,0 |
| Общая сумма расходов | 10,8-15,5 |
| = прибыль до вычета налогов | 4,2-5,3 |
Расшифровка состава издержек в такой форме дает возможность лучше осуществлять планирование, управление и контроль производства.
3.4. Сводные показатели повышения прибыльности за счет расширения деятельности предприятия
Текущие издержки по статьям себестоимости на месяц, год представлены в таблице 33.
Таблица 33
Текущие издержки по статьям себестоимости на месяц, год, тыс. руб.
| Статья | в месяц | в год |
| 1. Материальные затраты | 1080,0 | 12960,0 |
| 2 Заработная плата | 120,0 | 1440,0 |
| Итого переменные издержки | 1200,0 | 14400,0 |
| 3. Коммунальные услуги (топливо, энергия) | 10,0 | 120,0 |
| 4. Услуги связи | 5,0 | 60,0 |
| 5. Аренда, расходы на содержание помещения | 8,0 | 96,0 |
| 6. Износ основных средств | 10,0 | 120,0 |
| 7. Износ НМА | 5,0 | 60,0 |
| 8. Реклама | 20,0 | 240,0 |
| 9. Командировочные расходы | 10,0 | 120,0 |
| 10. Расходы на охрану | 15,0 | 180,0 |
| 11. Расходы на канцтовары | 10,0 | 120,0 |
| 12. Прочие затраты | 35,0 | 420,0 |
| Итого постоянные издержки | 128,0 | 1536 |
| 13 НДС | 13,0 | 156 |
| 14.Местные налоги и сборы | 7,0 | 84 |
| 15. Отчисление от ФОТ | 17,0 | 204 |
| Итого себестоимость | 1365 | 16380,0 |
| из них налоги и отчисления | 24 | 288 |
Плановый расчет прибыли и рентабельности осуществляется исходя из прогнозируемого товарооборота (в месяц, год), сложившейся прейскурантной цене на товар и внутренних издержек фирмы.
Планируемый бюджет по прибыли представлен в таблице 34.
Таблица 34
Плановый бюджет по прибыли, тыс. руб.
| Наименование показателя | Стоимость | |
| в месяц | в год | |
| 1. Выручка от реализации товаров | 1550,0 | 18600,0 |
| 2. Материальные затраты | 1080,0 | 12960,0 |
| 3 НДС | 13,0 | 156,0 |
| 4. Валовой доход | 457,0 | 5484,0 |
| 5. Внутрипроизводственные издержки | 248,0 | 2976,0 |
| 6. Налоги и отчисления | 24,0 | 288,0 |
| 7. Валовая прибыль | 185,0 | 2220,0 |
| 8. Налог на прибыль (ставка 24%) | 65,0 | 780,0 |
| 9. Чистая прибыль | 120,0 | 1440,0 |
Переменные затраты при реализации проекта ежемесячно составят 120,00 тыс. рублей, ежемесячные постоянные затраты составят 12,8 тыс. рублей. Планируемая ежемесячная прибыль 120 тыс. рублей, чистая прибыль за год 1440 тыс. рублей.
Таким образом, проведенные расчеты показал, что в результате внедрения только одного из предложенных мероприятий – расширение присутствия предприятия на рынке за счет открытия нового отдела в торговом центре – позволит увеличить прибыль предприятия на 1440 тыс. руб. за год и в результате сделает предприятие прибыльным.
Заключение
Подводя тоги проведенному исследованию, отметим следующее. Магазин «Барокко» специализируется по реализации готовых штор различных производителей и штор собственного пошива.
У магазина «Барокко» достаточно широкий ассортимент надежных поставщиков разнообразных товаров, реализуемых в магазине. Среди них есть как местные поставщики, так и иногородние.
В течение последних лет на предприятии наблюдается тенденция к увеличению приема работников и снижению их увольнений, что положительно характеризует перспективы развития предприятия.
По итогам за 2007 год общее снижение товарооборота составило в 2007г. в сравнении с 2005г. на 4546,67 тыс. руб. Среднегодовой темп роста составил 73,9%, а темп прироста -26,1%. Магазин «Барокко» имеет типичную структуру затрат для предприятий преимущественно розничной торговли с высоким удельным весов расходов на оплату труда, коммунальных услуг, транспортных расходов. В общей сумме издержек обращения данного предприятия доля расходов на оплату труда в 2007г. составила 33,3%, что меньше показателя 2005г. на 8,1%, а показателя 2006г. – 0,9%. Темп роста заработной платы превышает темп роста производительности труда на 120,7%.
Как показал проведенный анализ финансового состояния магазина «Барокко», за истекший год имущество предприятия увеличилось на сумму 471856 рублей, что на 17% больше по сравнению с началом года. Большая часть прироста 97,9% была направлена на товарные запасы, что увеличило долю труднореализуемых активов. Денежные средства, как наиболее ликвидные снизили своё значение на 16,46%.
Доля активной части основных средств выросла на 3,14% по сравнению с началом года, что, безусловно, является незначительным приростом. Структура основных средств практически не изменилась в лучшую сторону. За отчётный период новое оборудование практически не приобреталось, коэффициент годности снизился с 0,67% до 0,64% на конец года, коэффициент износа увеличился. Можно сделать вывод, что на данный момент предприятие имеет слабую материально-техническую базу, поэтому одной из важнейших задач является наращивание торгового потенциала предприятия.
Показатели по балансовой прибыли в 2007 г. улучшились. Наибольшую долю в балансовой прибыли занимает прибыль от реализации товарной продукции. Из-за того, что от внереализационных операций получен убыток, балансовая прибыль меньше прибыли от реализации.
В процессе управления прибылью торгового предприятия решаются две основные задачи:
1) повышение общей суммы прибыли в процессе ее формирования;
2) эффективное распределение полученной прибыли по отдельным направлениям ее использования.
Среди этих задач приоритетной является первая, т.к. от ее решения во многом зависят формы, и пропорции распределения прибыли на предприятии.
В рамках данной работы мы рассмотрим только одно возможное направление увеличения прибыли магазина «Барокко», связанное с увеличением объема реализации товаров.
Поэтому очевидно, что спрос на рынке на шторы, которыми торгует магазин «Барокко», будет возрастать, и открытие новых торговых площадей позволит лучше удовлетворить потенциальный спрос на товары фирмы.
Как показал проведенный выше анализ, наибольшую долю в балансовой прибыли занимает прибыль от реализации товарной продукции (110,7%). Из-за того, что от внереализационных операций получен убыток (-10,7%), балансовая прибыль меньше прибыли от реализации.
Что в 2006г., что 2007г, в связи с убытками от внереализационных операций, уровень показателей рентабельности продаж исчисленный по балансовой прибыли, ниже, чем уровень рентабельности исчисленный по прибыли от реализации товаров. Соответственно, с ростом прибыли от реализации в 2007г. возросли и показатели уровней рентабельности по прибыли от реализации товаров и по балансовой прибыли.
Из-за убыточности внереализационных операций, рентабельность издержек обращения, выше рентабельности текущих расходов, что в 2007г., что в 2006г.
Рентабельность собственного капитала в 2007 году (19,97%) ниже, чем в 2006г. (49,54%). Этому способствовало уменьшение прибыли более чем в 2 раза, тогда как средняя величина собственного капитала изменилась незначительно (в 1,2 раза) по сравнению с 2006г.
В целях расширения присутствия магазина «Барокко» на рынке предлагается открытие нового торгового отдела предприятия, расположенного в торговом центре, специализирующемся на продаже отделочных и строительных материалов.
Основными целями является:
получение прибыли - увеличение прибыли на определенную запланированную величину;
рост - увеличение оборота, доли на рынке, торговой площади, числа сотрудников;
создание гарантий - создание финансовых резервов.
Стратегия конкурентной борьбы будет выглядеть следующим образом: низкий уровень цен, высокое качество обслуживания, удобные часы работы.
Переменные затраты при реализации проекта ежемесячно составят 120,00 тыс. рублей, ежемесячные постоянные затраты составят 12,8 тыс. рублей. Планируемая ежемесячная прибыль 120 тыс. рублей, чистая прибыль за год 1440 тыс. рублей. Таким образом, проведенные расчет показали, что в результате внедрения только одного из предложенных мероприятий – расширение присутствия предприятия на рынке за счет открытия нового отдела в торговом центре – позволит увеличить прибыль предприятия на 1440 тыс. руб. за год и в результате сделает предприятие прибыльным.
Список литературы
Бадаш Х.З. Экономика предприятия. – Ижевск, изд-во УдГУ, 2005.
Баканов М.И., Шеремет А.Д. Теория экономического анализа. - М.: Финансы и статистика, 2006.
Белобтецкий И.А. Прибыль предприятия. // Финансы. – 2007. - №3.
Богатин Ю.В. Экономическая оценка качества и эффективности работы предприятия. – М.: Инфра-М, 2007.
Валаева Т.Ф., Коростелёва Е.М., Хруцкий Е.А. Экономика, организация и планирование производства. - М: Экономика, 2006.
Ворст Й., Ревентлоу П. Экономика фирмы. М.: Высшая школа, 2006.
Горбачева Л.А. Анализ прибыли и рентабельности. – М.: Экономика, 2007.
Едронова В.Н., Мизиковский Е.А. Учет и анализ финансовых активов - М.: Финансы и статистика, 2007.
Ковалев В.В. Финансовый анализ - М.:, Финансы и статистика, 2006.
Кузнецова Е.В. Финансовое управление компанией - М.: Правовая Культура, 2007.
Мухин С.А. Прибыль в новых условиях хозяйствования. – М.: Финансы и статистика, 2007.
Новодворский В.Д., Пономарева Л.В., Ефимова О.В. Бухгалтерская отчетность: составление и анализ - М.: Бухгалтерский учет, 2006.
Панкратов. Коммерческая деятельность. - М.: ИВЦ «Маркетинг», 2006.
Первозванский А.А., Первозванская Т.Н. Финансовый рынок: расчет и анализ - М.: Инфра-М, 2007.
Ревенко П., Вольфман Б., Киселева Т. Финансовая бухгалтерия - М.: Инфра-М, 2007.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия. - Минск, ИП «Экоперспектива», 2006.
Стоянова Е.С. Финансовое искусство предпринимателя - М.: Перспектива, 2007.
Финансовый анализ деятельности фирм - М.: Ист-Сервис, 2007.
Финансовый менеджмент: теория и практика / Под ред. Стояновой. - М.: Перспектива, 2006.
Хруцкой. Современный маркетинг. - М.: Финансы и статистика, 2007.
Шеремет А.Д. Анализ экономики промышленных предприятий - М.: Высшая школа, 2007.
Шеремет А.Д. Теория экономического анализа - М.: Экономика, 2007.
Шеремет А.Д. Экономический анализ в управлении производством - М.: Экономика, 2007.
Шишкин А.К., Вартанян С.С., Микрюков В.А. Бухгалтерский учет и финансовый анализ на коммерческих предприятиях - М.: Инфра-М, 2006.