Конкурентная стратегия ЗАО банк "Русский Стандарт"
До последнего времени рынок кредитования физических лиц ежегодно удваивался. На мой взгляд, сильный рост рынка сохранится еще в ближайшие 5-7 лет, однако темпы роста рынка вероятнее всего будут уменьшаться. Основным аргументом, доказывающим высокую вероятность сохранения роста на рынке потребительского кредитования (включая автокредитование, кредитные карты, ипотеку и прочее), является сопоставление рынков России и других стран, в особенности стран Восточной Европы и Юго-Восточной Азии. Наиболее наглядным и сопоставимым ориентиром для России является опыт Польши, в которой доля потребительских кредитов достигла почти 20% ВВП. В России объем потребительских кредитов пока еще составляет только 3.3% ВВП, так что потенциал для роста налицо. В 2003-2004 гг. среднедушевой доход российских граждан приблизился к среднедушевому доходу в Польше в период потребительского бума в 1999 году. За 5 лет рынок потребительского кредитования в этой восточноевропейской стране вырос более чем в 5 раз с уровнем, сопоставимым с сегодняшним объемом кредитования в России.
Несмотря на большой потенциал роста рынка, отрицательным фактором влияния на темпы роста этого финансового сегмента может оказаться не удвоение роста ВВП, а его замедление. Однако, на наш взгляд, несмотря на возможное замедление экономического роста, в России уже сформировался достаточно широкий круг людей, имеющих опыт получения банковских кредитов. Суть человеческой натуры такова, что, попробовав однажды, человек не только будет вновь и вновь покупать товары в кредит, закрывать разрывы в семейном бюджете с помощью кредитной карты, но еще и вовлечет в этот процесс своих друзей и знакомых. Основная опасность для российских розничных банков, может быть связана с выходом на потребительский рынок иностранных банков и с существенным падением ставок кредитования в случае замедления экономического роста. В этой ситуации крупные универсальные банки, и в особенности крупные иностранные банки, обладающие дешевыми пассивами, могут пойти на демпинг по кредитным ставкам в целях завоевания доли на рынке и "вымывания" с рынка банков резидентов.
Пока же, крупные западные игроки еще только присматриваются к российскому рынку. О своем интересе к России заявили такие банки как индийский банк ICIC, южноафриканский Standard Bank, а также шведский Svenska Handelsbanken, и некоторые другие, однако, лишь немногие из зарубежных банков уже вышли на российский рынок. Среди зарубежных банков наиболее активную деятельность в России развили чешский банк Хоум кредит энд Финанс Банк, американский Ситибанк, турецкий Финансбанк. Кроме того, на рынок вышли банк Societe Generale, банк "Русфинанс" и финансовое подразделение General Electric, поглотившее осенью 2004 г. банк Дельта-Кредит.
Несмотря на наличие разработанных скоринговых систем, только что вышедшим на рынок иностранным банкам, придется потратить минимум 1-1,5 года на адаптацию методик кредитного анализа к российским условиям. На наш взгляд, за это время банк "Русский Стандарт" вновь удвоит свои активы, сохранив большой отрыв от конкурентов, однако рыночная доля банка будет неминуемо сокращаться.
Кризисные явления на рынках потребительского кредитования. Корея - как это было? Вероятность повторения в условиях России.
В последние годы в мире прокатилось несколько кризисов, напрямую связанных с рынком потребительского кредитования. Одним из наиболее нашумевших кризисов стал кризис потребительского кредитования в Корее. Особенность местного рынка потребительского кредитования заключалась в очень высокой доле потребительских кредитов в ВВП - на уровне 53%, слишком демократичной скоринговой системе, а также в перекрестных поручительствах клиентов по кредитам. В потребительское кредитование было вовлечено слишком много людей, одновременно выступающих и заемщиками, и поручителями. Очередное снижение роста экономики и увольнения привели к цепной реакции на рынке кредитования. По официальным оценкам доля просроченной задолженности достигла 13.5% что, и привело к кризису и падению продаж на 6.3%. По неофициальным сведениям кризис произошел из-за существенно большей величины просроченных кредитов - объем просроченной задолженности приведшей к кризису составил около 30% (!) выданных кредитов. России повторение Корейского кризиса в ближайшие годы не грозит. В нашей стране потребительское кредитование занимает только 3.3.% ВВП, в то время, как в Корее этот показатель находился на 53% отметке. В условиях России, скорее всего, можно говорить об обратном явлении - раннем этапе развития рынка потребительского кредитования - взрывном росте. Основной опасностью, подстерегающей российские банки на этом пути, является качество кредитного анализа заемщиков. Если с кредитным анализом банки справятся, сектор ждет "светлое будущее".
6. Финансовое состояние "Банка Русский Стандарт"
Анализ финансового состояния банка проводится на основе аудированной отчетности по международным стандартам финансовой отчетности (МСФО) за 2001-2003 гг., а также предварительной отчетности за 2004 г. Российская отчетность при анализе не использовалась в виду присущих ей искажений и относительно низкого информационного содержания.
6.1 Стандарты и нормативные требования
Банк "Русский Стандарт" является закрытым акционерным обществом. Несмотря на это Банк придерживается политики информационной открытости и прозрачности бизнеса. БРС на ежеквартальной основе представляет отчетность по стандартам МСФО своим акционерам и кредиторам. По условиям кредитного соглашения между банком "Русский Стандарт" и EBRD Банк обязуется соблюдать установленные EBRD, нормативы достаточности капитала и другие критерии, направленные на обеспечение устойчивости и платежеспособности Банка, и предъявляющие существенно более жесткие требования к банкам, нежели инструкции Центрального Банка РФ.
6.2 Достаточность капитала
В соответствии с требованиями стратегического партнера и кредитора EBRD, банк "Русский Стандарт" обязуется поддерживать норматив достаточности капитала на уровне не ниже 15% от совокупных активов. На практике коэффициент достаточности капитала Банка на протяжении последних четырех лет находится на существенно более высоком уровне "Русскому Стандарту" удается сохранять норматив на высоком уровне, несмотря на экстенсивный рост активов благодаря высокой рентабельности бизнеса и опережающему росту доходов относительно издержек банка.
6.3 Активы
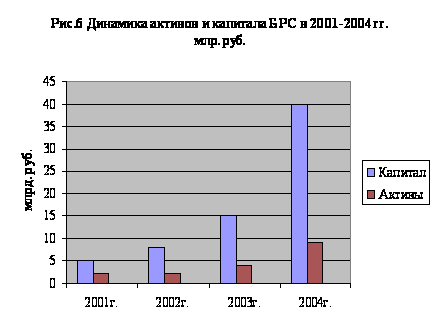
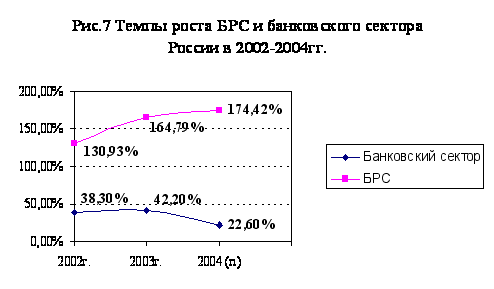
Прошедший, 2004 г. стал определяющим годом для БРС По итогам года банк увеличил свои активы в 2.7 раза до 40.7 млрд. руб., а собственный капитал в 2.4 раза до 7.5 млрд. руб. Прибыль банка по итогам года составила по предварительным данным 4.3 млрд. руб., увеличившись по сравнению с 2003 г. в 3,2 раза. По предварительным оценкам, по итогам 2004 года банк вошел в 20-ку крупнейших российских банков по величине активов.
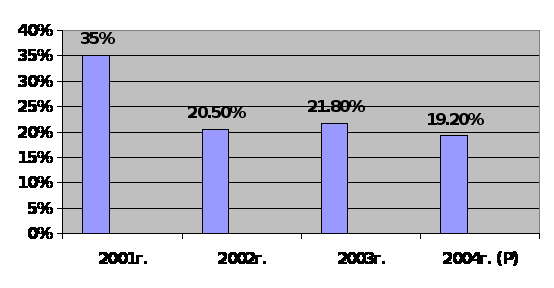
Рис.4. Капитализация банка
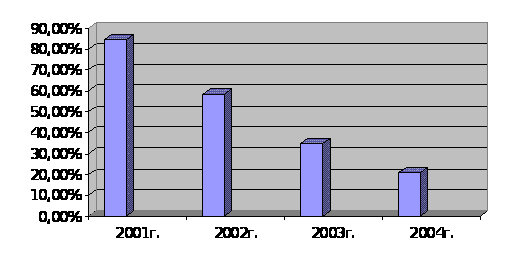
Рис.5. Доля издержек в доходах Банка (Cost/Income Ratio)
Динамичный рост активов и собственного капитала банка происходил за счет масштабного увеличения кредитования физических лиц и начала агрессивной компании по продвижению нового кредитного продукта - кредитных карт. В 2005 г. существенного замедления темпов роста активов и собственного капитала нами не ожидается благодаря росту благосостояния населения, появлению культуры потребительского кредита и привлечению новых клиентов.
Анализ структуры активов банка "Русский Стандарт", на первый взгляд, позволяет сделать вывод о излишне высокой концентрации активов в кредитовании физических лиц: на эту группу приходится 84% всех активов банка. С одной стороны, это означает значительную концентрацию риска на одной группе заемщиков, что является для рейтинговых агентств сдерживающим фактором при пересмотре рейтингов Банка в сторону повышения. С другой стороны, концентрация риска на данной группе не является случайной и связана с узкой специализацией Банка на кредитовании физических лиц. Таким образом, эта группа активов представляет широко-диверсифицированный кредитный портфель, равномерно распределенный между миллионами заемщиков. Такая диверсификация кредитного портфеля наблюдается лишь у немногих лидеров российского банковского сектора. Работа с большим количеством заемщиков накладывает на БРС обязательства по созданию резервов под потери по ссудам. В розничном банковском бизнесе в отличие от банков, специализирующихся на кредитовании юридических лиц, дефолты по ссудам происходят относительно часто, но в размерах неспособных повлиять на деятельность банка. Однако эту специфическую особенность банка нивелирует большая устойчивость кредитного портфеля в периоды стагнации экономики и экономических кризисов и процентные ставки, учитывающие риск возникновения просроченной задолженности.
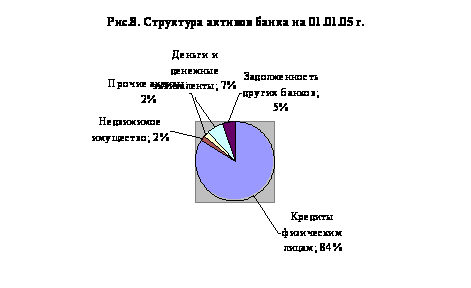
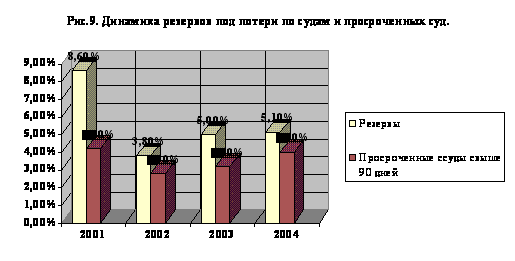
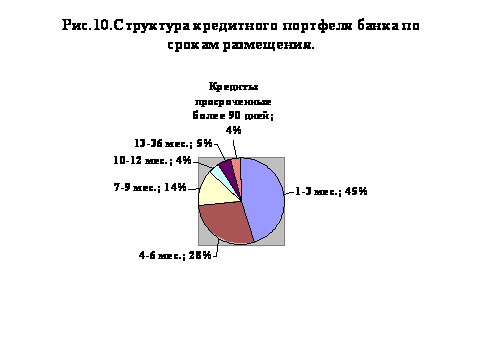
Как видно из Рис. 9, на протяжении последних 3х лет резервы по ссудам превышали просроченную задолженность на 30-50%, несмотря на экспоненциальный рост активов. На наш взгляд, Банк сохраняет достаточный запас прочности на случай непредвиденного роста просроченной задолженности. В структуре кредитного портфеля превалируют краткосрочные кредиты. Более 87% выданных кредитов имеют срок погашения до 9 мес., в том числе 45% кредитов - до 3х месяцев. Всего на 31 декабря 2004 г. кредитный портфель Банка составлял 34 млрд. руб. Второй по размеру позицией в структуре активов банка являются денежные средства. Большой объем денежных средств связан с высокой оборачиваемостью кредитного портфеля, краткосрочным характером кредитов и существенно более длинными пассивами.
В конце 2004 г. "Русский Стандарт" привлек USD 450 млн. путем размещения еврооблигаций. Около 2/3 от суммы привлечения было использовано на увеличение кредитного портфеля в последние месяцы 2004 г., однако около USD 170 млн. остались на отчетную дату в наиболее ликвидных и низкодоходных инструментах. На 31 декабря 2004г. денежные средства составляли 7% от активов банка. Однако с учетом кредитов другим банкам объем высоколиквидных активов Банка составлял 12% валюты баланса.
Размещение временно свободной ликвидности на межбанковском рынке, на наш взгляд, является наиболее рациональным способом вложения сверхкраткосрочных денежных средств. Как видно из структуры активов, на балансе "Русского Стандарта" полностью отсутствуют торговые ценные бумаги. Таким образом, структура активов Банка представляет собой распространенный за рубежом вариант специализированного розничного банка с диверсифицированным портфелем кредитов, достаточным уровнем ликвидности и достаточными резервами по ссудам.
6.4 Пассивы и ликвидность
Как видно из представленных выше диаграмм, структура пассива БРС сдвигается в сторону увеличения займов на рынке капиталов, при этом значение банковских кредитов и депозитов населения существенно снижается. На наш взгляд, увеличение доли ценных бумаг в пассивах Банка существенно увеличивает кредитоспособность организации, тем более что "Русский Стандарт" розничный, а не универсальный банк. Банковский кризис лета 2004 г. показал, что наиболее высока устойчивость частных банков с высокой срочностью пассивов и относительно небольшими депозитами физических лиц.
Прирост пассивов банка был осуществлен за счет 2х выпусков облигационных займов на 600 млн. дол. США и двух займов в рублях общим объемом 3,000 млрд. руб. В результате не только возросла доля ценных бумаг в пассивах, но и произошло качественное изменение длины пассивов, средняя срочность которых возросла до 2.5 лет.
6.5 Еврооблигации
Банк "Русский Стандарт" последовательно выходил на рынок еврооблигаций, начиная с выпуска относительно небольших займов. Первый выпуск облигаций, обеспеченный потоком платежей по выданным Банком кредитам сроком на 6 мес., был выпущен в сентябре 2003 г. на USD 30 млн. Затем банк разместил еще один еврооблигационный заем с аналогичной структурой выпуска на USD 30 млн., однако срочность этого займа составила уже 1.5 года. Следующее размещение еврооблигаций на сумму USD 150 млн. и сроком на 3 года состоялось в апреле 2004 г., дополнительное размещение этого выпуска было организовано в декабре 2004 г. Сумма дополнительного размещения также составила 150 млн. дол. В ноябре 2004 г. Банк разместил еще один выпуск еврооблигаций на USD 300 млн. также сроком на 3 года.
6.6 Корпоративные облигации
Тем временем, "Русский Стандарт" выступал также активным заемщиком на российском рынке. В марте 2004 г. Банк разместил заем на 2,000 млн. руб. сроком на 3 года с годовой офертой.
6.6.1 Планируемые размещения
В начале марта 2005 г. Банк планирует разместить 4-й облигационный выпуск в рублях, с аналогичными предыдущему выпуску параметрами эмиссии, включающей годовую оферту. Наличие оферты принципиально для банка в целях управления процентным риском. Кроме того, по нашим сведениям, Банк будет продолжать наращивать программу заимствований за счет выпусков еврооблигаций. В течение 2005 г. БРС может секьюритизировать портфель кредитов на сумму до 500 млн. дол. США.
6.6.2 Вексельная программа
Банк "Русский Стандарт" начал развивать вексельную программу в 2001 г. в целях привлечения средств для финансирования активных операций банка, а также для реализации гибкого подхода при формировании графика привлечения заемных средств.
По мере роста бизнеса Банка и улучшения его операционных показателей значение вексельной программы для бизнеса "Русского Стандарт" стало снижаться. Последняя эмиссия векселей была произведена в первой половине 2004 г. На начало февраля 2005 г. средняя срочность вексельной программы составляла около 70 дней. Последние векселя из программы 2004 г. будут погашены в июне 2005 г. Дополнительные выпуски векселей в ближайшее время банком не планируется.
Основными держателями векселей БРС являются крупные финансовые и страховые компании, а также региональные банки.
6.6.3 Кредиты
Вторым источником фондирования активных операций банка являются банковские кредиты. В структуре банковских кредитов преобладают кредиты иностранных банков, составляющие 65% совокупных кредитов. Большая часть кредитов приходится на синдицированный кредит западных банков и EBRD. В рамках кредита USD 60 млн. были привлечены в декабре 2004 г. на 1.5 года, и USD 30 млн. на 3 года.
Остальные 35% банковских кредитов приходятся на кредиты российских банков.
6.6.4 Депозиты
Депозиты населения играют все меньшую роль в формировании пассивов Банка, однако нельзя сказать, что "Русский Стандарт" предполагает отказаться от данного источника фондирования. Банк придерживается стратегии на максимальную диверсификацию источников финансирования, удлинение сроков пассивов и удешевление их стоимости. На данном этапе депозиты физических лиц не удовлетворяют ни одному из этих критериев, но стратегически Банк считает присутствие в этом сегменте важным для своей будущей деятельности.
6.7 Финансовая эффективность
Рентабельность по чистой прибыли активов и собственного капитала у банка "Русского Стандарта" находится существенно выше среднероссийского уровня, составляющего 2.3% по активам и 18.5% по собственному капиталу. Аномально высокая рентабельность связана с особенностями и бурным развитием рынка потребительского кредитования, на котором работает банк. Эффективность операций банка объясняется также эффективной работой менеджмента банка и относительно дешевым фондированием активных операций.
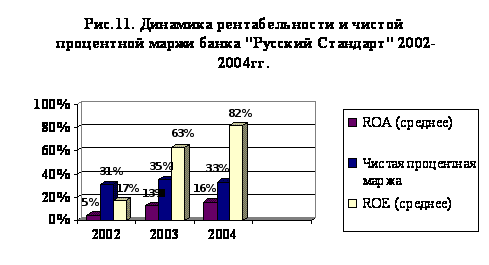
Источник: банк "Русский Стандарт", расчеты Газпромбанка.
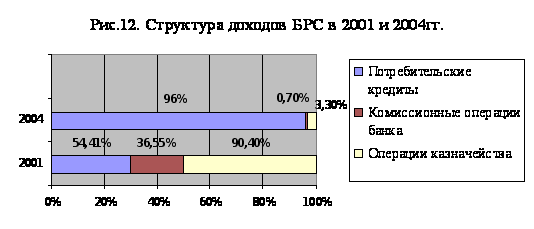
Около 96% доходов банка в 2004 г. составили процентные доходы. Прочие доходы принесли комиссионные операции банка, доходы от хеджирования и долгосрочных вложений в облигации. За время, прошедшее с запуска розничного бизнеса в 2001 г., структура доходов банка претерпела кардинальные изменения. Доля комиссионных и прочих банковских операций в совокупных доходах "Русского Стандарта" сократились практически до нуля. Доля казначейских операций банка сократилась относительно доходов почти в 3 раза. Диаграмма, представленная ниже, наиболее наглядно показывает отличие банка, специализирующегося на потребительском кредитовании, от обычного универсального банка.
6.7.1 Структура процентных доходов
Доходы "Русского Стандарта" формируются следующим образом:
• Около 65% процентных доходов приходится на доходы от потребительских кредитов, включая автокредитование. Доля автокредитов в общем объеме потребительских кредитов составляет около 5%.
• Остальные 35% приходятся на доходы от кредитных карт.
Кредитные карты - относительно новый продукт для "Русского Стандарта". Банк проводит активное продвижение карточных продуктов только последние 1,5 года. На наш взгляд, влияние доходов от карточного бизнеса будет быстро увеличиваться и уже по итогам 2005 г., доля доходов от кредитных карт в совокупных доходах Банка приблизится к 40-45%.
Выводы и предложения
Банк Русский Стандарт - динамично развивающийся независимый финансовый институт высокой степени надежности, предлагающий услуги мирового уровня, ориентированные на максимально широкие клиентские слои. Реализация четко направленной бизнес-стратегии, высокое качество банковских продуктов и используемых технологий позволили Банку Русский Стандарт в короткие сроки создать новый для России рынок потребительского кредитования и стать его лидером.
Сегодня Банк Русский Стандарт занимает первое место среди частных банков страны по объемам кредитования населения и имеет уникальный опыт по формированию кредитной истории клиентов с использованием системы вероятностной оценки кредитоспособности заемщиков. Клиентами Банка по программам кредитования населения стали уже более 17,5 миллионов человек, объем предоставленных кредитов превысил 7,56 млрд. долларов США. Банком Русский Стандарт выпущено более 11,2 млн. кредитных пластиковых карт.
Являясь довольно сильным и независимым институтом " Банк Русский Стандарт" на определённом этапе выхода на Российский рынок, в частности, 2003-2004г., завоевал достаточно плохую репутацию выставив довольно высокие процентные ставки по потребительским кредитам и кредитным картам. Также огромным минусом в репутации банка послужила продажа услуг "Русский Стандарт Страхование" без ведома клиента (0,79% от суммы кредита ежемесячно на весь период кредитования). Что послужило хорошим трамплином для выхода на рынок потребительского кредитования новых банков конкурентов.
Для поддержания высокого объёма продажи услуг потребительского кредитования, по моему мнению, "Банк Русский Стандарт", должен развивать стратегию заинтересованности стратегических партнёров (дистрибьюторов и региональных сетей) не только дисконтной политикой, но стимулированием работников (в частности продавцов).
Список литературных источников
Http // www.bank. rs. // "Аналитический обзор" 22.02.2005г. / Центр анализа рыночной конъюнктуры.
Котлер Ф. Основы маркетинга / М.: "Экономика", 1992г.