Комплексный анализ товарооборота торговой организации на примере алтайского предприятия Торговый Двор "АНИКС"
Разовые операции, по которым предусмотрено ведение журналов, регистрируются в сводных или разовых мемориальных ордерах.
По счетам и субсчетам, по которым не предусмотрено ведение журналов, аналитический учёт организуют в бухгалтерских книгах. Записи в них производят на основании первичных документов и составленных мемориальных ордеров. Аналитический учёт в книгах ведут в суммовом выражении. Товары, материалы на складах, товары, принятые на комиссию, и т.п. также учитывают по количеству (массе), цене и сумме.
По окончании месяца в Главной книге по каждому счёту (субсчёту) подсчитываются обороты, выводят остатки на конец месяца и составляют оборотную ведомость по синтетическим счетам. По аналитическим счетам, учёт операций по которым ведётся в книгах или на карточках, также составляются оборотные ведомости аналитического учёта. По оборотным ведомостям производится сверка оборотов и сальдо аналитических счетов с соответствующими им синтетическими счетами.
Книжно-журнальная форма учёта создаёт необходимые предпосылки для надлежащего контроля сохранности товарно-материальных и денежных средств. Основные недостатки: дублирование учётных записей, большое число учётных регистров, отрыв синтетического учёта хозяйственных операций и фактов хозяйственной жизни от хронологической их регистрации.
Таким образом, ООО «Торговый Двор «Аникс» осуществляет деятельность на территории нашей страны в установленном законодательством порядке и при ведении бухгалтерского учёта руководствуется принятой учётной политикой. Однако данному субъекту хозяйствования в связи с недостаточно высокими показателями работы необходимо глубоко проанализировать свою деятельность и принять соответствующие управленческие решения по повышению её эффективности.
3.2 Оптимизация цен в оптовой торговле и прогнозный анализ оптового товарооборота
Рассматривая влияние факторов на развитие товарооборота, нельзя забывать о важности ценового фактора. Цена является одним из важнейших экономических параметров, которые оказывают существенное влияние на величину основных показателей, характеризующих деятельность субъектов хозяйствования. Ведь правильно сформированная и экономически обоснованная цена во многом определяет выручку, получаемую от реализации продукции (товаров, работ, услуг), а, в конечном счёте, прибыль и, соответственно, рентабельность организации, а, следовательно, и её жизнеспособность. Цены являются элементом, определяющим финансовую стабильность компании, и сильнейшим орудием в борьбе с конкурентами.
Цена служит средством установления определённых отношений между компанией и покупателями и помогает созданию о ней соответствующих представлений, что может оказать влияние на последующее развитие компании. То есть ценообразование – это средство достижения целей фирмы и получения вознаграждения за результаты её деятельности.
В настоящее время вопрос цены, её калькулирования весьма актуален. Без правильных оценок коммерческих затрат, относящихся к тому или иному товару, невозможно адекватно оценить достигнутые финансовые результаты.
Принимая управленческие решения по сбыту товаров, следует провести предварительный управленческий анализ в области ценообразования. Правильная методика установления цены, разумная ценовая тактика, последовательная реализация обоснованной ценовой стратегии составляют необходимые компоненты успешной деятельности любого субъекта хозяйствования в жёстких условиях рыночной экономики. Необходимо чётко представлять, какой метод установления цены предпочтителен в данной ситуации, к каким финансовым последствиям приведёт его применение.
Существует несколько методов ценообразования, предполагающих включение в цену товара определённого процента наценки.
Метод ценообразования на основе переменных затрат. Сущность данного метода заключается в расчёте некоторой процентной наценки к переменным затратам для каждого вида продукции. Цена должна покрыть всю сумму затрат и обеспечить получение желаемой прибыли.
Рассмотрим информацию о реализации холодильных витрин ООО «Торговый Двор «Аникс». Данные приведены в таблице 2 (затраты определены на основании специального расчёта):
Таблица 2. Данные о реализации холодильных витрин
ООО «Торговый Двор «Аникс» в 2008 году
| Желаемая величина прибыли, руб. | Суммарные постоянные расходы, руб. | Переменные расходы на единицу, руб. | Кол-во реализованных единиц, шт. | Суммарные переменные издержки, руб. | Закупочная цена еди-ницы, руб. |
| 66191190 | 94586878 | 176166 | 1300 | 229015343 | 2545815 |
Рассчитаем цену витрины на основе данного метода:
% наценки = [(Желаемая величина прибыли + Суммарные постоянные затраты) / Суммарные переменные затраты] * 100% = [(66191190 + 94586878) : : 229015343] * 100 = 70,2%
Цена на основе переменных затрат = [Закупочная цена + Переменные затраты на единицу * (100 + % наценки)] : 100 = 2545815 + 176166 * 1,702 = = 2845650 (руб.)
Итак, при продажной цене 2845650 рублей ООО «Торговый Двор «Аникс» удастся покрыть все затраты и получить желаемую прибыль.
Метод валовой прибыли. В качестве расчётной базы используется валовая прибыль, которая определяется как разница между выручкой от реализации товара и себестоимостью продаж. Цена, устанавливаемая по этому методу, должна обеспечить получение желаемой прибыли и покрыть все затраты, которые не были учтены при расчёте валовой прибыли.
% наценки = [(Желаемая величина прибыли + Суммарные расходы) : : Стоимость закупки всего объёма товара] *100 = [(66191190 + 323602221) : : 3309559500] *100 = 11,78%
Цена на основе валовой прибыли = [Закупочная цена * (100 + % наценки)] : 100 = 2545815 * 1,1178 = 2845712 (руб.).
Метод рентабельности продаж. При использовании данного метода процентная надбавка включает в себя только желаемую величину прибыли. Чтобы этот метод был эффективным, все затраты должны быть распределены по единицам товара.
% наценки = [Желаемая величина прибыли / (Суммарные затраты + Закупочная стоимость всего объёма товара)] * 100= [66191190 / (323602221 + 3309559500)] *100 = 1,82%
Цена на основе рентабельности продаж = (Закупочная цена + Суммарные затраты на единицу) * (100 + % наценки) /100 = (2545815 + 248925) * 1,0182 = 2845604 (руб.).
Для анализа сведём все полученные расчётные данные в таблицу 3:
Таблица 3. Сводные данные расчёта разными методами
| Название метода | % наценки | Планируемая цена, руб. |
| Метод переменных затрат | 70,2 | 2845650 |
| Метод валовой прибыли | 11,78 | 2845712 |
| Метод рентабельности продаж | 1,82 | 2845604 |
В связи с тем, что цена рассчитывалась с использованием одних и тех же данных, все три метода дали одинаковый результат. Средняя арифметическая планируемых цен составляет 2845655 рублей, а разница между средней ценой и ценой, рассчитанной в каждом случае, менее 0,01%.
Отметим, что метод переменных затрат целесообразно использовать при соблюдении двух условий: 1) стоимость активов, вовлечённых в оборот каждого вида товаров, должна быть одинакова; 2) отношение переменных затрат к остальным расходам должно быть одинаково для всех видов товаров.
Рассмотрев все три метода ценообразования, видим, что применение метода валовой прибыли наиболее рационально, поскольку информацию о суммарных затратах легко получить из учётных данных, нет необходимости деления затрат на постоянные и переменные.
При расчёте цены методом рентабельности продаж наибольшую трудность представляет разделение расходов на конкретные виды товаров. Ошибки в распределении могут привести к ошибкам в ценообразовании.
Подводя итог вышесказанному, можно заключить: для расчёта цен на холодильные витрины возможен любой из рассмотренных способов, но наиболее доступным, простым и эффективным с экономической точки зрения является применение метода валовой прибыли.
Для принятия ценовых решений в управленческом анализе применяются два понятия – долгосрочный и краткосрочный нижние пределы цены. Долгосрочный нижний предел цены – это цена, минимально покрывающая полные издержки организации, связанные с закупкой и реализацией товара. Он определяется величиной их полной себестоимости. Краткосрочный нижний предел цены – это цена, покрывающая лишь переменную себестоимость товара. Цена, установленная на уровне краткосрочного нижнего предела, обеспечивает организации нулевой маржинальный доход.
Информация для анализа указана в таблице 4:
Таблица 4. Размеры поставки и закупочные цены на холодильные витрины
| Наименование товара | Кол-во, ед. | Закупочная цена, руб. | Сумма, руб. |
| Витрина ВХС-0,28 Таир 1221 (1,5) | 16 | 2381028 | 38096448 |
| Витрина ВХН-0,28 Таир 1221 (1,5) | 6 | 2710601 | 16263606 |
| Итого | 22 | 54360054 |
Согласно расчёту постоянные издержки составляют 94586878 руб., переменные – 229015343 руб. На витрину ВХС-0,28 отнесено постоянных расходов в сумме: 94586878 : 54360054 * 38096448 = 1121798 (руб.).
Остальные расчёты представлены в таблице 5.
Согласно произведенным вычислениям полная себестоимость 1 витрины ВХС-0,28 составит 2627306 руб. Это и есть долгосрочный нижний предел цены. Продажная цена этой витрины 26745598 рублей, то есть рентабельность продаж составит 1,8%.
Таблица 5. Расчёт затрат на реализацию холодильных витрин
| Наименование товара | Закупочная стоимость товара | Постоянные затраты, отнесённые на товар | Переменные расходы, отнесённые на товар | Итого затрат | Затраты на 1 витрину |
| Витрина ВХС-0,28 | 38096448 | 1121798 | 2818650 | 42036896 | 2627306 |
| Витрина ВХН-0,28 | 16263606 | 478902 | 1056994 | 17799502 | 2966584 |
| Итого | 54360054 | 1600700 | 3875644 | 59836398 |
Постоянные расходы будут покрыты в результате реализации витрин ВХС-0,28 по цене 26745598 руб. Краткосрочный нижний предел в таком случае будет равен 2381028 + (2818650 : 16) = 2557194 (руб.). Продавая товар по цене 2557194 руб., ООО «Торговый Двор «Аникс» лишь окупит издержки, связанные с этой частью поставки. Для поддержания рентабельности на уровне 1,8%: 2557194 * * 1,018 = 2603223 (руб.).
Маржинальный доход в этом случае составит 2603223 – 2557194 = 46029 (руб.) в расчёте на 1 витрину, а норма маржинального дохода будет равна: 46029 : 2603223 * 100 = 1,77%
Этот показатель устанавливает зависимость между товарооборотом организации и её маржинальным доходом, то есть увеличение товарооборота на 1 руб. приведёт к росту маржинального дохода на 1,77 коп.
Таким образом, проведя оптимизационный анализ ценообразования, видим, что рассчитанная цена на холодильные витрины, то есть в среднем 2845655 рублей, будет являться экономически обоснованной и достаточной как для покрытия всех расходов, связанных с закупкой и реализацией, так и для получения запланированной суммы прибыли, а также даст возможность поддерживать данную продукцию на конкурентоспособном уровне.
Применение управленческого анализа «затраты-объём-прибыль» позволяет планировать точку безубыточности при продаже товара в массовых количествах.
Показатели, необходимые для проведения анализа, представлены в таблице 6.
Таблица 6. Показатели деятельности ООО «Торговый Двор «Аникс»
по реализации товаров в 2008 году
| Показатели | Значение показателя |
| 1. Выручка, млн.руб. | 19735,6 |
|
2. Доходы (реализованное наложение + операционный доход + + сальдо по внереализационным операциям), млн.руб. |
2775 |
| 3. Переменные расходы, млн.руб. | 1552 |
| 4. Постоянные расходы, млн.руб. | 641 |
| 5. Уровень доходов, % | 14,06 |
| 6. Уровень переменных расходов, % | 7,86 |
Точка безубыточности – это тот объём продаж, при котором доходы покроют понесённые затраты организации. Таким образом, критическая точка – это тот объём продаж, начиная с которого организация будет зарабатывать прибыль. Цель анализа безубыточности состоит в нахождении уровня деловой активности (объёма продаж), при котором доходы становятся равными сумме всех переменных и постоянных затрат, при этом прибыль равна нулю.
Точка безубыточности = [Сумма постоянных расходов : (Уровень доходов – Уровень переменных расходов)] * 100 = 641 : (0,1406 – 0,0786) = = 10338,7 (млн.руб.)
Таким образом, имея оптовый товарооборот свыше 10338,7 млн.руб., ООО «Торговый Двор «Аникс» будет иметь прибыль.
Также рассчитаем критическую величину доходов (порог рентабельности), которая означает, что если фактическая сумма дохода в организации опустится ниже порога рентабельности, то возникнут убытки от хозяйственной деятельности, то есть это та минимальная величина доходов, которая покрывает расходы организации.
Порог рентабельности = Сумма постоянных расходов : [1 – (Сумма переменных расходов : Сумма доходов)] = 641 : (1 – 1552 : 2775) = 1454,5 (млн.руб.)
Таким образом, ООО «Торговый Двор «Аникс» будет покрывать свои издержки при доходах не ниже 1454,5 млн.руб.
Показатель запаса финансовой прочности характеризует допустимое уменьшение до порога рентабельности величины доходов в критических ситуациях.
Запас финансовой прочности в абсолютном выражении = Сумма дохода отчётного года – Критическая величина дохода = 2775 – 1454,5 = 1320,5 (млн.руб.)
Запас финансовой прочности в относительном выражении = [(Сумма дохода отчетного года – Критическая величина дохода) : Сумма дохода отчётного года] * 100 = [(2775 – 1454,5) : 2775] * 100 = 47,58%
Получается, что ООО «Торговый Двор «Аникс» может снизить доходы на 47,58% (1320,5 млн.руб.) в критических ситуациях.
Таким образом, мы с помощью расчётов убедились в важности и полезности проведения в аналитической работе оптимизационного ценового анализа и прогнозного анализа товарооборота с целью принятия обоснованных управленческих решений для выполнения поставленных стратегических и тактических целей организации. Поэтому порекомендуем ООО «Торговый Двор «Аникс» применять на практике элементы управленческого маржинального анализа в части установления экономически обоснованных цен, определения точки окупаемости, порога рентабельности, запаса финансовой прочности, что даст возможность прогнозировать основные показатели деятельности на перспективу и поможет в дальнейшей работе организации.
Своевременная и равномерная поставка товаров обеспечивает успешное выполнение плана товарооборота, высокие темпы его роста в динамике. Для определения равномерности развития товарооборота ООО «Торговый Двор «Аникс» составим график выполнения плана по месяцам.
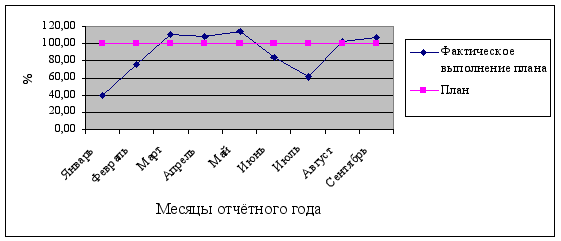
Рисунок 1. Выполнение плана товарооборота ООО «Торговый Двор «Аникс» по месяцам 2008 года
ООО «Торговый Двор «Аникс» выполнило план товарооборота за девять месяцев 2008 года в марте, апреле, мае, августе и сентябре, однако это оказалось недостаточным, в результате чего план в целом по организации был недовыполнен на 14%. В связи с этим потери оптового товарооборота составляют 4553712 тыс.руб.
Кроме того, определим коэффициент ритмичности. Коэффициент ритмичности определяется отношением числа периодов, за которые план оптового товарооборота был выполнен, к общему количеству периодов. Критм = 5 / 9 = 0,556, то есть выполнение плана оптового товарооборота ООО «Торговый Двор «Аникс» за 9 месяцев 2008 года было ритмичным на 55,6%.
В случаях, когда неритмичная поставка произошла по вине поставщиков, следует предусмотреть создание на складах резервных товарных запасов и принять соответствующие меры воздействия на поставщиков.
Также рассчитывается коэффициент равномерности. Основное его достоинство – это то, что он позволяет оценивать фактические отклонения реализации от среднего за период значения продаж как в меньшую, так и в большую сторону: если отклонения допущены в сторону уменьшения среднего значения, значит, продавали меньше, чем продают обычно (в среднем); если отклонения превышают среднее значение, значит, обычно продавали меньше, чем могут продавать в периоды наилучшей работы. Очевидно, и в том и в другом случаях упущены возможности увеличения продаж, которые следует учесть и использовать в будущем.
Для определения коэффициента равномерности предварительно рассчитаем среднее квадратическое отклонение (σ) и коэффициент вариации, или неравномерности (ν ) по следующим формулам (5), (6):
σ = Σ (Х – Х)2 / n, (5) υ = σ*100 / X, (6)
где Х – процент выполнения плана оптовой реализации за каждый месяц; Х - процент выполнения плана за 3 квартала; n – число месяцев периода.
Согласно расчётам σ = 24,66; ν = 28,64%
Коэффициент равномерности (Кравн) рассчитывают по формуле (7):
Кравн = 100 – ν (7)
Кравн = 100 – 28,64 = 71,36%.
То есть выполнение плана оптового товарооборота за три квартала 2008 года было равномерным на 71,36%.
Однако нельзя обоснованно делать выводы о выполнении плана товарооборота по средним и сводным показателям, ибо за хорошими показателями в целом по организации могут скрываться недостатки в работе отдельных структурных подразделений. Вскрытие этих недостатков позволит выявить неиспользованные резервы, имеющиеся в торговой организации.
Структурные подразделения ООО «Торговый Двор «Аникс» неравномерно выполняли план товарооборота (только один склад № 3 перевыполнил план, причём значительно), что свидетельствует о недостатках в их торговой деятельности и резервах роста оптовой реализации товаров.
Рассмотрим группировку подразделений. Из четырёх подразделений три (т.е. 75%) не справились с плановым заданием. В связи с этим потери оптового товарооборота ООО «Торговый Двор «Аникс» составили 5134907 тыс.руб.
Проанализируем ритмичность и равномерность товарооборота структурных подразделений ООО «Торговый Двор «Аникс». Согласно расчётам:
по складу № 2 σ = 82,67, ν = 86,11%, Кравн = 13,89%
по складу № 3 σ =193,75, ν = 69,42%, Кравн = 30,58%
по складу вино-водочных изделий σ =30,34, ν = 56,08%,
Кравн = 43,92%
по магазину «Оптовик» σ =28,58, ν = 36,50%, Кравн = 63,5%
По всем структурным подразделениям ООО «Торговый Двор «Аникс» наблюдается несколько большая неравномерность выполнения плана оптового товарооборота, чем в целом по организации (причём по складу № 2 она очень высока), что свидетельствует об их недостаточно налаженной работе и необходимости разработки мер по внедрению выявленных резервов роста оптовой реализации в дальнейшей деятельности субъекта хозяйствования.
Таким образом, ООО «Торговый Двор «Аникс» выполнило план товарооборота за три квартала 2008 года в пяти месяцах из девяти (55,56%), однако это оказалось недостаточным, в результате чего план в целом по организации не был выполнен. В связи с этим потери оптового товарооборота составляют 4553712 тыс.руб. Проанализировав равномерность развития товарооборота организации, получили, что выполнение плана оптового товарооборота за три квартала 2008 года было относительно равномерным (71,36%). Однако структурные подразделения ООО «Торговый Двор «Аникс» неравномерно выполняли план товарооборота (причём только один склад № 3 перевыполнил план), что свидетельствует о недостатках в их торговой деятельности и резервах роста оптовой реализации товаров.
Выполнение плана и динамика как оптового, так и розничного товарооборота зависят от трёх групп факторов:
1) Обеспеченность и использование товарных ресурсов.
2) Обеспеченность трудовыми ресурсами, режим и эффективность труда.
3) Состояние, развитие и использование материально-технической базы.
Анализ обеспеченности и эффективности использования товарных ресурсов.
Анализ товарных ресурсов обычно начинают с составления товарного баланса и изучения его показателей, формула (8) которого следующая:
Зн + П = Р + В + Зк(8)
где Зн (Зк) – запасы товаров на начало (конец) отчётного периода; П – поступление товаров; Р – оптовый товарооборот; В – прочее выбытие товаров естественная убыль, уценка, товарные потери и др.).
Влияние показателей товарного баланса на развитие товарооборота можно определить, применив следующую формулу (9):
Р = Зн + П – В – Зк(9)
Следовательно, на выполнение плана и динамику товарооборота положительное влияние оказывают увеличение товарных запасов на начало изучаемого периода и рост поступления товаров, отрицательное – увеличение прочего выбытия товаров и завышенные товарные запасы на конец изучаемого периода. Говоря о направлении влияния (+,-) этой группы факторов, необходимо учитывать доброкачественность поступивших товаров в требуемых количествах и ассортименте, это относится и к товарам в запасе.
Так как ООО «Торговый Двор «Аникс» применяет метод реализации по отгрузке, то не учитываются остатки товаров отгруженных на начало и конец анализируемого периода, как это делается, если моментом оптовой реализации является поступление платежей за поставленные товары.
Товарный баланс представим в таблицах 7,8:
Таблица 7. Товарный баланс по ООО «Торговый Двор «Аникс» (по оптовой реализации) в 2007-2008 гг. в действующих ценах, тыс. руб.
| Показатели | Фактичес-ки за прош. год | Фактиче-ски за отч. год | Отклоне-ние от прошл. г. | В % к пр.году | Повлияли на динамику ТО |
| Остатки товаров на скла-дах на начало года | 545807 | 1753264 | 1207457 | 321,22 | 1207457 |
| Поступление товаров | 15814311 | 24129806 | 8315495 | 152,58 | 8315495 |
| Прочее выбытие товаров | 80 | 110 | 30 | 137,50 | -30 |
| Остатки товаров на скла-дах на конец года | 1753264 | 790374 | -962890 | 45,08 | 962889 |
| Оптовый товарооборот | 14606774 | 25092585 | 10485811 | 171,79 | 10485811 |
Оптовый товарооборот ООО «Торговый Двор «Аникс» в 2008 году по сравнению с 2007 годом возрос на 10485811 тыс.руб. за счёт увеличения товарных запасов на начало года (+1207457 тыс.руб.), поступления товаров (+8315495 тыс.руб.) и снижения запасов на конец года (+962889 тыс.руб.). Возможности увеличения товарооборота в динамике незначительно уменьшились в связи с ростом прочего выбытия (-30 тыс.руб.).
Таблица 8. Товарный баланс по ООО «Торговый Двор «Аникс» (по розничной реализации) в 2007-2008 гг. в действующих ценах, тыс. руб.
| Показатели | Фактичес-ки за прош. год | Фактиче-ски за отч. год | Отклоне-ние от прошл. г. | В % к пр.году | Повлияли на динамику ТО |
| Остатки товаров на начало года | 300340 | 97453 | -202887 | 32,4 | -202887 |
| Поступление товаров | 612185 | 1263527 | 651342 | 206,4 | 651342 |
| Прочее выбытие товаров | 51 | 69 | 18 | 135,3 | -18 |
| Остатки товаров на конец года | 97453 | 116025 | 18572 | 119,1 | -18572 |
| Розничный товарооборот | 815021 | 1244886 | 429865 | 152,7 | 429865 |
Розничный товарооборот ООО «Торговый Двор «Аникс» в 2008 году по сравнению с 2007 годом возрос на 429865 тыс.руб. только за счёт увеличения поступления товаров (+651342 тыс.руб.). На уменьшение розничного товарооборота в динамике повлияли снижение товарных запасов на начало года (-202887 тыс.руб.), увеличение товарных запасов на конец года (-18572 тыс.руб.) и рост прочего выбытия (-18 тыс.руб.).
На объём товарооборота значительное влияние оказывает величина поступления товаров, так как нормальное развитие торговли может происходить только при постоянном увеличении товарного потока. При этом необходимо выявить пути, возможности и резервы увеличения их завоза от местных поставщиков, особенно на льготных условиях, улучшения товароснабжения. Программа автоматизации учёта, установленная в ООО «Торговый Двор «Аникс», позволяет получить информацию лишь об общей сумме по поступлению товаров (поступление товаров в 2008 году увеличилось против 2007 года на 8315495 тыс.руб. в опте и на 651342 тыс.руб. в рознице).
Для определения степени обеспеченности запланированного объёма оптового товарооборота договорами поставки рассчитаем коэффициент обеспеченности товарооборота (Кот), равный отношению поступления товаров по договорам к оптовому товарообороту:
Кот = 24129806034 : 25092585000 = 0,962
Таким образом, оптовый товарооборот ООО «Торговый Двор «Аникс» обеспечен поступлением товаров на 96,2%.
Для обеспечения ритмичной работы, широкого выбора товаров и наиболее полного удовлетворения покупательского проса должны быть определённые товарные запасы. Завышенные запасы товаров ведут к замедлению товарооборачиваемости, росту товарных потерь и других издержек обращения, к ухудшению качества и порче товаров, ухудшению финансового состояния. Заниженные товарные запасы могут привести к перебоям в торговле, снижению оптового товарооборота.
Так как в ООО «Торговый Двор «Аникс» норматив товарных запасов не составляется, то их анализ будем проводить в динамике.
Для определения товарных запасов в днях (Зд), необходимо их сумму разделить на объём складской (или розничной) реализации товаров за изучаемый период и умножить на количество дней этого периода.
Товарные запасы ООО «Торговый Двор «Аникс» в днях на начало и конец 2008 года соответственно составляют:
в опт.торговле: Зд нач = 1753263708 : 25092585000 * 360 = 25,15 (дня)
Зд кон = 790373869 : 25092585000 * 360 = 11,34 (дня)
в розн.торговле: Зд нач = 97453351 : 1244886000* 360 = 28,18 (дня)
Зд кон = 116024872 : 1244886000 * 360 = 33,55 (дня)
Как видно из расчёта, запасы в днях на складах ООО «Торговый Двор «Аникс» сократились на 13,81 дня, что свидетельствует об улучшении торговой и иной коммерческой деятельности организации. В розничной торговле же наблюдается обратная ситуация: запасы в днях выросли на 5,37 дня, следовательно, субъекту хозяйствования необходимо принять меры по сокращению товарных запасов (стимулирование продаж товаров, в том числе не пользующихся спросом, изучение конъюнктуры рынка, обеспечение равномерного поступления товаров, правильное распределение товарных ресурсов между структурными подразделениями организации и т.п.).
Наряду с анализом товарных запасов на отдельные даты проводится изучение из средних размеров. Средняя величина товарных запасов будет определяться по формуле средней хронологической (10):
Зср = (З1/2 + З2 +…+ Зn-1 + Зn/2) / (n – 1)(10)
Фактические среднегодовые текущие товарные запасы по ООО «Торговый Двор «Аникс» за 2007 и 2008 г. соответственно равны:
в оптовой торговле:
Зср 2007 = (545807,0/2 +408893,4+…+1753263,7/2) : 12 = 824772,0 (тыс.руб.)
Зср 2008 =(1753263,7/2+1010771,4+…+790373,9/2) : 12 = 981804,4 (тыс.руб.)
в розничной торговле:
Зср 2007 = (300340,2/2 + 62557,4 +…+ 97453,4/2) : 12 = 68433,8 (тыс.руб.)
Зср 2008 =(97453,4/2 + 102606,5 +…+ 116024,9/2) : 12 = 112320,4 (тыс.руб.)
Среднегодовые товарные запасы отчётного года больше прошлогодних в оптовой торговле на 157032,4 тыс.руб., в розничной – на 43886,6 тыс.руб.
Анализировать динамику товарных запасов в отрыве от динамики товарооборота не следует, так как товарные запасы неразрывно связаны с товарооборотом. Если товарооборот растёт в той же мере, что и товарные запасы, или в большей степени, то это свидетельствует о нормальной работе организации; если же наоборот, - о фактах затоваривания.
Проанализируем сезонность оптового товарооборота и товарных запасов, так как анализ закономерности их изменения необходим для принятия соответствующих управленческих решений.
Для характеристики динамики товарных запасов рассчитаем средние запасы за месяц как средние из моментного ряда динамики запасов на каждое первое число месяца. Индексы сезонности определяются как отношение помесячных средних из расчёта двух лет к общей месячной средней за весь период. Для измерения степени сезонной колеблемости исчисляется коэффициент вариации как отношение процентных отклонений среднемесячных данных от общей средней за весь период.
Расчёт индексов сезонности рассмотрим в таблице 9:
Таблица 9. Расчёт внутригодовых колебаний волн товарных запасов и оптового товарооборота ООО «Торговый Двор «Аникс» в 2008 году
| Месяцы | Средний товарооборот, тыс.руб. | К среднему товарообороту за 2 года, % | Средние товарные запасы, тыс.руб. | К ср. тов. запасам за 2 года,% |
| Январь | 920107 | 69,41 | 929684 | 102,92 |
| Февраль | 813929 | 61,40 | 762091 | 84,37 |
| Март | 1130072,5 | 85,25 | 711502 | 78,77 |
| Апрель | 1334624 | 100,68 | 773415 | 85,62 |
| Май | 1498652 | 113,05 | 997362 | 110,41 |
| Июнь | 1281117 | 96,64 | 940407 | 104,11 |
| Июль | 1352197 | 102,0 | 886013 | 98,09 |
| Август | 1284427 | 96,89 | 908730 | 100,60 |
| Сентябрь | 1483941 | 111,94 | 822051 | 91,01 |
| Октябрь | 1313306 | 99,07 | 933058 | 103,30 |
| Ноябрь | 1683344 | 126,98 | 1042546 | 115,42 |
| Декабрь | 1815858,5 | 136,98 | 1132600 | 125,39 |
| Средний за 24 месяца | 1325659 | 100 | 903288 | 100 |
| Коэффициент вариации | - | 20,57 | - | 12,95 |
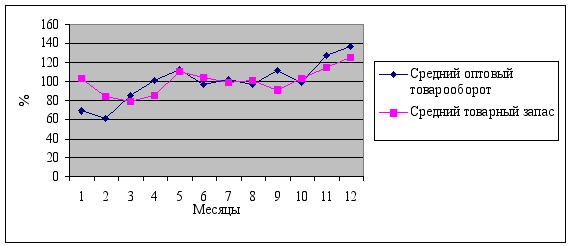
Рисунок 2. Внутригодовые колебания волн товарных запасов и товарооборота ООО «Торговый Двор «Аникс»
Необходимо отметить, что сезонность оптового товарооборота и товарных запасов проявилась отчётливо, на что указывают коэффициенты вариации (20,57% и 12,95%) и рисунок 2.
Непрерывная цепь актов купли-продажи предполагает постоянное восполнение проданных товаров новыми, систематическое обновление товарных запасов. Время, необходимое для полного обновления товарного запаса, характеризуется скоростью обращения товаров. Продолжительность пребывания товара в сфере обращения до его перехода в руки потребителя образует время обращения товаров.
Ускорение оборачиваемости способствует уменьшению потребности в оборотных средствах, находящихся в товарных запасах, сокращению издержек, а, следовательно, и укреплению его финансового состояния.
Товарооборачиваемость в днях (время обращения товаров) по одной из следующих формул (11):
Тдн = (Зср Д) : Р, или Тдн = Зср : (Р : Д), или Тдн = Зср : Рдн, (11)
где Тдн - товарооборачиваемость в днях;
Д – количество дней анализируемого периода;
Р – оптовый товарооборот (складской) за изучаемый период;
Рдн – среднедневной объём оптового товарооборота.
Товарооборачиваемость в количестве оборотов (скорость обращения товаров) указывает, сколько раз в течение данного периода возобновлялся товарный запас, и её можно рассчитать по следующим формулам (12):
Тоб = Р : Зср, или Тоб = Д : Тдн,(12)
где Тоб – товарооборачиваемость в количестве оборотов.
Рассчитаем эти показатели в таблице 10:
Таблица 10. Динамика среднегодовых товарных запасов и товарооборачиваемости
в ООО «Торговый Двор «Аникс» за 2007-2008 гг.
| Показатели | Фактически за |
Изменения в динамике |
В % к прошлому году |
|
| 2007 | 2008 | |||
| Товарооборот, тыс.руб.: | ||||
| оптовый | 14606774 | 25092585 | 10485811 | 171,79 |
| розничный | 815021 | 1244886 | 429865 | 152,7 |
| Среднегодовые товарные | ||||
|
запасы, тыс.руб.: в оптовой торговле |
824772 | 981804 | 157032 | 119,0 |
| в розничной торговле | 68434 | 112320 | 43886 | 164,1 |
| Время обращения | ||||
|
товарных запасов, дни: в оптовой торговле |
20,33 | 14,09 | -6,24 | 69,3 |
| в розничной торговле | 30,23 | 32,48 | 2,25 | 107,4 |
| Скорость обращения | ||||
| товарных запасов в коли- | ||||
|
честве оборотов, раз: в оптовой торговле |
17,7 | 25,6 | 7,9 | 144,6 |
| в розничной торговле | 11,9 | 11,1 | -0,8 | 93,3 |
В ООО «Торговый Двор «Аникс» товарооборачиваемость в оптовой торговле в динамике ускорилась на 6,24 дня, в