Маркетинговый анализ деятельности строительного предприятия
Показателями, характеризующими производственную программу строительного предприятия, являются: ввод в действие производственных мощностей и объектов строительства; соблюдение норм продолжительности строительства; выполнение общего объема строительно-монтажных работ; ритмичность работы; качество строительной продукции и т.д.
Выполнение объема подрядных работ является обобщающим показателем деятельности строительной организации. Общий объем строительно-монтажных работ служит основой для определения потребности в материальных ресурсах, фонде заработной платы и размере оборотных средств.
При анализе структуры продукции необходимо обеспечить группировку изделий по отраслевым сегментам, на соответствующую и не соответствующую профилю данного предприятия. При анализе структуры реализованной продукции ООО «ВВГСК» из соответствующей профилю данного предприятия особо выделяют строительно-монтажные работы. К не соответствующим профилю данного предприятия относится оказание транспортных и прочих услуг населению. Для проведения данного анализа заполним таблицу 2.
Анализируя структуру реализованной продукции можно сказать, что средний удельный вес продукции соответствующей профилю предприятия за анализируемый период составляет 92,89%. В данном случае речь идет строительно-монтажных и ремонтно-строительных работах.
Также можно отметить, что объем реализованной продукции и услуг ООО «ВВГСК» увеличивается с каждым годом, особенно больший прирост можно отметить в 2003 году, когда выручка от реализации увеличилась на 34158 тыс. руб. по отношению к предыдущему году, что связано с увеличившимися заказами на услуги организации.
Таблица 2
Структура реализованной продукции
| Показатели | Года | Отклонение | |||||||
| 1999 | 2000 | 2001 | 2002 | 2003 | 00/99 | 01/00 | 02/01 | 03/02 | |
| Реализованная продукция, тыс. р. | 18983 | 17650,6 | 17445,5 | 23237 | 57395 | -1332,4 | -205,1 | 5791,5 | 34158 |
| Соответствующая профилю предприятия (строительно-монтажные работы), тыс. р. | 17231 | 16085,8 | 15919,1 | 22643,3 | 53853 | -1145,2 | -166,7 | 6724,2 | 31209,7 |
| Удельный вес в объеме товарной продукции, % | 90,77 | 91,13 | 91,25 | 97,45 | 93,83 | 0,36 | 0,12 | 6,19 | -3,62 |
| Не соответствующая профилю предприятия, тыс. руб. | 1752 | 1564,8 | 1526,4 | 593,7 | 3542 | -187,2 | -38,4 | -932,7 | 2948,3 |
| Удельный вес в объеме товарной продукции, % | 9,23 | 8,87 | 8,75 | 2,55 | 6,17 | -0,36 | -0,12 | -6,19 | 3,62 |
По данным таблицы можно сделать вывод о падении объемов строительно-монтажных работ ООО «ВВГСК» в 2001 году. Уменьшение объемов строительно-монтажных работ привело к сокращению прибыли предприятия и связано в первую очередь с сокращением заказов на выполняемые предприятием строительные работы. Если сравнить 2001 год с ему предшествующим, то видно, что он был крайне тяжелым для предприятия и охарактеризовался сокращением объема работ на 166,7 тыс. руб. Уменьшение объемов работ привело к сокращению прибыли предприятия и связано в первую очередь с сокращением заказов на выполняемые предприятием строительные работы.
Предприятие потеряло часть ниши на рынке, и теперь перед ним стоит главная задача - отвоевать ее у своих конкурентов. В последние годы предприятие уверенно заключала договоры на выполнение работ, что и нашло свое отражение на динамике их объема.
В отношении динамики удельного веса реализованной продукции соответствующей профилю предприятия определенной тенденции не наблюдается. Так, в 2002 году наблюдается увеличение удельного веса на 6,19% по отношению к предыдущему году; в 2003 году отмечается спад на 3,62% по отношению к предыдущему году.
Не соответствующая профилю предприятия товарная продукция к среднем по удельному весу составляет 7,11%, т.е. почти десятая часть всей реализованной продукции. Строительная организация имеет свой автопарк, а также подсобные производства: пилораму, столярный цех, растворобетонный узел, занимается лесозаготовкой. В данном случае речь идет также об оказании следующих услуг для других организаций и населения: погрузо-разгрузочные работы при помощи крана-балки и автокрана, перевозка грузов автосамосвалом, перевозка пассажиров автобусами, сварочные работы, зарядка аккумуляторов и прочие. Подсобное производство в основном направлено на обеспечение материалами основной деятельности ООО «ВВГСК», а также реализации на сторону. В 2003 году реализация по неосновной деятельности увеличилась с 593,7 тыс. р. до 3542 тыс. р., что больше уровня 2002 года почти в 6 раз.
Наглядно изменение объемов реализации по видам деятельности представлено на рис. 5.
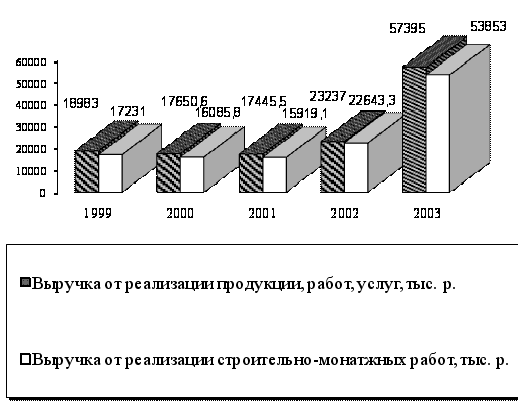
Рис. 5. Динамика объемов реализации продукции, работ, услуг
Рассмотрим динамику объема строительно-монтажных работ в ООО «ВВГСК» за отчетный период (табл. 3).
Таблица 3
Динамика объема строительно-монтажных работ
| Год |
Объем СМР, тыс. руб. |
Базисные | Цепные | ||
|
Темп роста, % |
Абсол. прирост, тыс. руб. |
Темп роста, % |
Абсол. прирост, тыс. руб. |
||
| 1999 | 17231 | 100 | - | 100 | - |
| 2000 | 16085,8 | 93,35 | -6,65 | 93,35 | -6,65 |
| 2001 | 15919,1 | 92,39 | -0,97 | 98,96 | 5,61 |
| 2002 | 22643,3 | 131,41 | 39,02 | 142,24 | 43,28 |
| 2003 | 53853 | 312,54 | 181,13 | 237,83 | 95,59 |
В целом за 5 лет объем производимых строительно-монтажных работ возрос на 36622 тыс. руб. или на 212,54%, при этом среднегодовой темп прироста составил – 42,5%.
В 2001 году отмечено снижение объемов строительно-монтажных работ на 1293,9 тыс. руб. или на 7,6% по сравнению с 1999 годом.
В 2002 году наблюдаем рост объема выполненных строительно-монтажных работ на 6724,2 тыс. руб. или на 42,24%. В 2003 году рост объемов выполненных строительно-монтажных работ увеличился по сравнению с 2002 годом на 31209,7 тыс. руб., или на 137,83%.
Проведение анализа производственной программы предполагает также анализ выполнения планов предприятия по выпуску продукции, ассортименту, номенклатуре и ее структуре. Однако, данное предприятие работает в последние годы исключительно по заказам на подрядной основе, что затрудняет процесс планирования. В силу этих причин на предприятии не ведется планирование основного вида деятельности.
2.4. Анализ эффективности использования ресурсов предприятия
Главная задача анализа трудовых ресурсов – выявить обоснованность плана численности работающих и установить эффективность их использования. В основные задачи анализа использования трудовых ресурсов также входит исследование численности рабочей силы, ее состава и структуры, а также определение размеров и динамики средней заработной платы работников предприятия. Изучение начинается с анализа обеспеченности строительной организации рабочей силой как в разрезе групп персонала, так и по категориям (табл. 4).
Таблица 4
Динамика численности и структуры персонала
|
Наименование показателя |
1999 г. | 2000 г. | 2001 г. | 2002 г. | 2003 г. | Отклонение 2003/1999 | ||||||
| Чел. | Уд. вес, % | Чел. | Уд. вес, % | Чел. | Уд. вес, % | Чел. | Уд. вес, % | Чел. | Уд. вес, % | Абс., чел. |
Относ. % |
|
| Среднесписочная численность, всего | 206 | 100 | 186 | 100 | 168 | 100 | 176 | 100 | 182 | 100 | -24 | 88,35 |
| рабочие | 167 | 81,07 | 153 | 82,26 | 142 | 84,52 | 152 | 86,36 | 156 | 85,71 | -11 | 93,41 |
| служащие | 39 | 18,93 | 33 | 17,74 | 26 | 15,48 | 24 | 13,64 | 26 | 14,29 | -13 | 66,67 |
Из данных таблицы видно, что на предприятии сложилась негативная тенденция к снижению численности персонала, в целом за период численность работников строительного предприятия сократилась на 24 чел. или на 11,65%.
В 2001 году среднесписочная численность работников снизилась на 18,4% или 38 человек по сравнению с 1999 г., это произошло за счет сокращения рабочих на 25 человека при одновременном уменьшении штата служащих на 13 человек.
Сокращение рабочих – это вынужденная мера в связи со снижением объемов работ вследствие неплатежеспособности заказчиков.
В 2003 году среднесписочная численность работающих в ООО «ВВГСК» составляет 182 чел. Средний возраст персонала предприятия составляет 46,8 лет. Низкая заработная плата и ее несвоевременная выдача обуславливают текучесть квалифицированных кадров.
Структура работников не претерпевает каких-либо существенных изменений, однако доля служащих в общей численности работников предприятия уменьшилась с 19% в 1999 году до 14% в 2003 году. Данная тенденция оценивается положительно в работе предприятия, так как рост управленческого персонала не обеспечивает в полной мере эффективность деятельности организации. В среднем на одного управленческого работника приходится 6 рабочих.
В строительстве производительность труда определяется затратами рабочего времени на выполнение единицы объема строительно-монтажных работ, т.е. трудоемкостью, а также выработкой в сметной стоимости на одного работающего в единицу времени. Рассмотрим изменение производительности труда работников ООО «ВВГСК» за 1999-2003 гг. (табл. 5).
Таблица 5
Динамика производительности труда
| Год |
Среднегодовая выработка, тыс. руб. / чел. |
Базисные | Цепные | ||
|
Темп роста, % |
Абсол. прирост, тыс. руб. |
Темп роста, % |
Абсол. прирост, тыс. руб. |
||
| 1999 | 92,15 | 100 | - | 100 | - |
| 2000 | 94,90 | 102,98 | 2,75 | 102,98 | 2,75 |
| 2001 | 103,84 | 112,69 | 11,69 | 109,43 | 8,94 |
| 2002 | 132,03 | 143,27 | 39,88 | 127,14 | 28,19 |
| 2003 | 315,36 | 342,22 | 223,21 | 238,86 | 183,33 |
По данным таблицы 5 следует отметить: в течение анализируемого периода произошло значительное увеличение выработки в 2003 г.
По сравнению с базовым периодом среднегодовая выработка одного работника в 2000 г. возросла на 2,98%, что в абсолютном выражении составляет 2,75 тыс. руб.; в 2001 г. данный показатель увеличился на 9,71% или 8,94 тыс. руб., в 2002 г. – на 30,59% или 28,19 тыс. руб., и в 2003 г. – на 198,54% или 183,33 тыс. руб.
По сравнению с 1999 г. среднегодовая выработка увеличилась на 138,86% или на 223,21 тыс. руб. в основном за счет увеличения объемов работ и сокращения численности рабочих. Это говорит о том, что недостаточно уделяют внимание в строительной организации использованию трудовых ресурсов, но используют их эффективно.
Основным производственным средствам принадлежит определяющее место в экономике строительного производства. Улучшение их использования имеет первостепенное значение для выполнения задания по освоению объемов работ и повышения эффективности производства.
Основные средства создают материально-техническую основу и условия производственно-хозяйственной деятельности, оказывают непосредственное воздействие на эффективность производства, качество работы и результаты всей деятельности предприятия. Все это определяет необходимость их анализа. Задачами анализа использования средств труда на предприятии является изучение состава и динамики основных фондов, их состояния и движения, а также эффективности их использования.
Рассмотрим структуру основных фондов предприятия за три последних года с целью ее совершенствования и определения направлений будущих капитальных вложений (табл. 6).
Таблица 6
Состав и динамика основных средств предприятия
|
Наименование показателя |
1999 г. | 2000 г. | 2001 г. | 2002 г. | 2003 г. | Отклонение 2003/1999 | ||||||
| тыс. р. |
уд. вес, % |
тыс. р. |
уд. вес, % |
тыс. р. |
уд. вес, % |
тыс. р. |
уд. вес, % |
тыс. р. |
уд. вес, % |
тыс. р. |
уд. вес, % |
|
| Здания | 606,8 | 7,14 | 606,8 | 7,08 | 859 | 9,85 | 859 | 8,85 | 859 | 8,57 | 252,2 | 1,43 |
| Сооружения | 3545,6 | 41,74 | 3527,9 | 41,18 | 3367,6 | 38,61 | 3430 | 35,34 | 3398 | 33,90 | -147,6 | -7,84 |
| Машины и оборуд-ние | 814,6 | 9,59 | 814,6 | 9,51 | 804,6 | 9,23 | 730 | 7,52 | 959 | 9,57 | 144,4 | -0,02 |
| Транспортные средства | 1616,9 | 19,04 | 1616,9 | 18,87 | 1616,9 | 18,54 | 1801 | 18,56 | 1963 | 19,58 | 346,1 | 0,55 |
| Другие виды основных средств | 2000,9 | 23,56 | 2000,9 | 23,36 | 1933,8 | 22,17 | 2886 | 29,73 | 2845 | 28,38 | 844,1 | 4,82 |
| Итого, в т.ч. | 8493,8 | 100,00 | 8567,1 | 100,00 | 8721,1 | 100,00 | 9706 | 100,00 | 10024 | 100,00 | 1530,2 | - |
| -производственные | 6843,3 | 80,57 | 6916,6 | 80,73 | 7070,6 | 81,07 | 7188,7 | 74,06 | 7547,7 | 75,30 | 704,4 | -5,27 |
| -непроизводственные | 1650,5 | 19,43 | 1650,5 | 19,27 | 1650,5 | 18,93 | 2517,6 | 25,94 | 2476,6 | 24,71 | 826,1 | 5,27 |
Данные таблицы 6 свидетельствуют о возрастании стоимости основных производственных средств за 1999-2003 гг. на 1530,2 тыс. руб. или на 18%.
За период 1999-2003 гг. структура основных фондов предприятия претерпела незначительные изменения. Наибольшим приростом охарактеризовались другие виды основных средств – 4,82%, также можно отметить снижение доли сооружений в общей стоимости основных фондов на 7,84% или на 147,6 тыс. руб.
В 1999-2003 гг. снижается доля пассивной части фондов - зданий и сооружений (на 6,41% по сравнению с 1999 годом) и увеличивается доля активной части основных средств, что оценивается положительно в работе организации, поскольку качественные и количественные изменения в составе основных производственных средств должны осуществляться в направлении роста активной части средств труда. В этих целях в организации необходимо осуществлять мероприятия, обеспечивающие технические, организационные и экономические преобразования.
Обобщающими показателями эффективности использования основных фондов являются фондоотдача и фондоемкость. Показатель фондоотдачи характеризует выпуск продукции на единицу стоимости основных фондов, фондоемкость - это показатель, обратный предыдущему.
Оценка эффективности использования основных производственных средств ООО «ВВГСК» в работе осуществляется путем сравнения показателей фондоотдачи и фондоемкости, представленных в табл. 7.
Из таблицы 7 видно, что фондоотдача за рассматриваемый период возросла на 156,19%, а фондоемкость снизилась на 61%, что свидетельствует об эффективном использовании основных производственных фондов на предприятии. Фондоотдача в 2000 году несколько снизилась на 0,23 руб./руб. по сравнению с 1999 годом, что обусловлено падением объема реализованной продукции предприятия. В 2003 году стоимость основных средств несколько увеличилась, однако резко возрос объем реализованной продукции, в связи с чем фондоотдача возросла и составила 5,73 руб./руб.
Таблица 7
Показатели эффективности использования основных средств
|
Наименование показателя |
1999 г. | 2000 г. | 2001 г. | 2002 г. | 2003 г. |
Откло- нение 2003/1999 |
Темп роста, % 2003/1999 |
| Объем реализованной продукции за минусом НДС, тыс. р. | 18983 | 17650,6 | 17445,5 | 23237 | 57395 | 38412 | 302,35 |
| Среднегодовая стоимость средств, тыс. р. | 8493,8 | 8567,1 | 8721,14 | 9706 | 10024 | 1530,2 | 118,02 |
| Среднегодовая численность, чел. | 206 | 186 | 168 | 176 | 182 | -24 | 88,35 |
| Фондоотдача, руб./руб. | 2,23 | 2,06 | 2,00 | 2,39 | 5,73 | 3,49 | 256,19 |
| Фондоемкость, руб./руб. | 0,45 | 0,49 | 0,50 | 0,42 | 0,17 | -0,27 | 39,03 |
| Фондовооруженность, тыс. р./чел. | 41,23 | 46,06 | 51,91 | 55,15 | 55,08 | 13,84 | 133,58 |
Показатель фондовооруженность работников ООО «ВВГСК» увеличился на 33,58%, что связано в первую очередь с увеличением стоимости основных средств и уменьшением численности персонала и свидетельствует об увеличении обеспеченности работников предприятия средствами труда.
В целом же можно говорить о позитивной тенденции использования средств труда в ООО «ВВГСК», наметившейся в 2003 году, в политике использования производственного потенциала предприятия.
Себестоимость строительной продукции – один из факторов, определяющих рентабельность производства, поэтому на анализе себестоимости остановимся более подробно. Под себестоимостью строительно-монтажных работ понимаются денежные затраты строительной организации на производство работ и сдачу заказчикам объектов и комплексов работ.
В рамках данного анализа проводится оценка себестоимости продукции в целом и по элементам затрат, выявление динамики данного показателя, определение влияния изменения каждой статьи затрат на общее изменение себестоимости продукции методом долевого участия, а также определение предельного уровня затрат.
В таблице 8 проведем анализ себестоимости продукции строительного предприятия по элементам затрат.
Таблица 8
Анализ себестоимости работ по элементам затрат
| Элементы затрат | 1999 г. | 2000 г. | 2001 г. | 2002 г. | 2003 г. | Отклонение 2003/1999 | ||||||
| тыс. р. |
уд. вес, % |
тыс. р. |
уд. вес, % |
тыс. р. |
уд. вес, % |
тыс. р. |
уд. вес, % |
тыс. р. |
уд. вес, % |
тыс.р. |
темп роста % |
|
| Материальные затраты | 7872,3 | 58,15 | 8127,5 | 57,54 | 9776 | 63,31 | 11993 | 57,25 | 40265 | 73,29 | 32392,7 | 15,14 |
| Расходы на оплату труда | 3438,7 | 25,40 | 3541,8 | 25,07 | 3752 | 24,30 | 61808 | 295,05 | 8219 | 14,96 | 4780,3 | -10,44 |
| Социальные отчисления | 1323,7 | 9,78 | 1427,3 | 10,10 | 1394 | 9,03 | 2274 | 10,86 | 3024 | 5,50 | 1700,3 | -4,27 |
| Амортизация | 226 | 1,67 | 178,5 | 1,26 | 130 | 0,84 | 185 | 0,88 | 155 | 0,28 | -71 | -1,39 |
| Прочие затраты | 677 | 5,00 | 850,7 | 6,02 | 389 | 2,52 | 316 | 1,51 | 3273 | 5,96 | 2596 | 0,96 |
| Итого затрат на производство | 13537,7 | 100 | 14125,8 | 100 | 15441 | 100 | 20948 | 100 | 54936 | 100 | 41398,3 | - |
Структура элементов затрат, подчеркивает, что производство продукции предприятия является материалоемким.
Доля материальных затрат в общем объеме затрат предприятия за 1999-2003 гг. составляет более 50%, в 2003 году она увеличилась до 73,29%, что оценивается отрицательно в работе ООО «ВВГСК». Основную долю в материальных затратах (более 90%) занимают затраты на сырье и материалы, топливо и электроэнергию.
Как показывают данные таблицы 8, производство на предприятии является достаточно трудоемким, в последнее время наметилась тенденция к росту доли затрат на оплату труда, что впрочем объясняется изменением политики в области заработной платы: предприятие не считает для себя возможным в настоящее время увеличивать заработную плату работникам предприятия. За рассматриваемый период совместная доля расходов на оплату труда и отчислений на социальные нужды снизилась с 35,18% до 20,47%, т.е. на 14,71%. Наблюдается невысокая тенденция к росту прочих затрат, которые состоят в строительной организации из представительских и командировочных расходов (около 40%), налогов (около 35%) и услуг сторонних организаций.
Увеличение в 2003 году доли затрат на материалы по сравнению с другими годами объясняется удорожанием стоимости строительных материалов; и в связи с этим на предприятии должны быть проведены мероприятия по экономному использованию материальных ресурсов.
Важный обобщающий показатель себестоимости продукции - затраты на рубль товарной (реализованной) продукции, который выгоден тем, что, во-первых, очень универсальный: может рассчитываться в любой отрасли производства, во-вторых, наглядно показывает прямую связь между себестоимостью и прибылью. Исчисляется он отношением общей суммы затрат на производство и реализацию продукции к стоимости произведенной товарной продукции в действующих ценах.
Далее определим уровень затрат, т.е. затрат на 1 рубль реализованной продукции (табл. 9).
Таблица 9
Определение уровня затрат на рубль реализованной продукции
| Показатели | 1999 г. | 2000 г. | 2001 г. | 2002 г. | 2003 г. |
| Полная себестоимость работ, тыс.р. | 15538 | 16078 | 17612 | 20948 | 54936 |
| Стоимость выполненных работ, тыс.р. | 18983 | 17650,6 | 17445,5 | 23237 | 57395 |
| Затраты на 1 рубль выполненных работ, р. | 0,82 | 0,91 | 1,01 | 0,90 | 0,96 |
Табличные данные свидетельствуют, что удельный вес себестоимости в объеме работ в 2000 году по сравнению с 1999 годом возрос 9 коп., в 2001 году - на 10 копеек. В 2002 году уровень затрат несколько снизился, а в 2003 году возрос до уровня 96 коп. на рубль реализованной продукции. Как мы видим, в течение рассматриваемого периода 1999-2003 гг. наблюдается тенденция к увеличению затрат на 1 рубль реализованной продукции, что оценивается негативно в работе организации.
2.5. Оценка финансовых результатов деятельности предприятия
Различные стороны производственной, сбытовой, снабженческой и финансовой деятельности предприятия получают законченную денежную оценку в системе показателей финансовых результатов. Конечный финансовый результат деятельности предприятия – это балансовая прибыль или убыток, который представляет собой сумму результата от реализации продукции (работ, услуг); результата от прочей реализации; сальдо доходов и расходов от вне реализационных операций.
Обобщенно наиболее важные показатели финансовых результатов деятельности предприятия представлены в форме №2 «Отчет о прибылях и убытках». На основе этого отчета составлена таблица 10.
Таблица 10
Анализ финансовых результатов деятельности ООО «ВВГСК» за 1999–2003 годы (тыс. руб.)
| Наименование показателя | 1999 г. | 2000 г. | 2001 г. | 2002 г. | 2003 г. |
| Выручка от реализации товаров, продукции, работ, услуг | 18983 | 17650,6 | 17455 | 23237 | 57395 |
| Себестоимость реализации товаров, продукции, работ, услуг | 15538 | 16077,9 | 17612,4 | 20948 | 54936 |
| Прибыль (убыток) от реализации | 3345 | 1572,7 | -156,9 | 2289 | 2459 |
| Прочие операционные доходы | 170,8 | 296,6 | 304,4 | 298 | 403 |
| Прочие операционные расходы | 260,1 | 469,9 | 344,2 | 269 | 588 |
| Прочие внереализационные доходы | 38,8 | 78,4 | 120,6 | 47 | 231 |
| Прочие внереализационные расходы | 0,1 | 132,2 | 81 | 866 | 1728 |
| Балансовая прибыль (убыток) | 3294,4 | 1324,1 | -170,5 | 1489 | 777 |
| Чистая прибыль | 2391,9 | 821 | -142,2 | 923 | 187 |
Данные таблицы 10 показывают, что прибыль от реализации уменьшилась в 2001 году на 3552,9 тыс. р., т.е. организация в этом году получила убыток в размере 156,9 тыс. руб. Однако в 2002 году организация улучшила свои финансовые результате в виде положительного значения прибыли от реализации продукции в размере 2289 тыс. руб., а в 2003 году – 2459 тыс. руб. Таким образом, мы наблюдаем относительное улучшение финансовых результатов деятельности к 2003 году, но нельзя сказать об устойчивом состоянии предприятия. Балансовая прибыль за рассматриваемый период снизилась на 2517,4 тыс. руб. с уровня 3294,4 тыс. руб. в 1999 году до 777 тыс. руб. в 2003 году. Чистая прибыль также имеет тенденцию к уменьшению.
Показатели рентабельности продукции, характеризующих уровень прибыльности (убыточности) производства. Показатели рентабельности являются относительными характеристиками финансовых результатов и эффективности деятельности предприятия.
Расчет показателей рентабельности произведен в таблице 11. Анализируя данные таблицы, мы наблюдаем снижение всех показателей рентабельности в 2001 году, рассчитанных по прибыли от реализации, в динамике, что связано, прежде всего с тем, что организация получала убытки от хозяйственной деятельности.
Таблица 11
Расчет показателей рентабельности, %
| Наименование коэффициента | 1999 г. | 2000 г. | 2001 г. | 2002 г. | 2003 г. |
Откло- нение 2003/1999 |
| Рентабельность продукции | 17,89 | 8,91 | -0,90 | 9,85 | 4,28 | -13,61 |
| Рентабельность основной деятельности | 17,35 | 7,50 | -0,98 | 6,41 | 1,35 | -16,00 |
| Рентабельность основного капитала | 19,25 | 7,50 | -0,94 | 7,78 | 3,37 | -15,88 |
| Рентабельность собственного капитала | 56,94 | 24,39 | -4,26 | 40,29 | 19,64 | -37,30 |
| Рентабельность оборотного капитала | 25,15 | 9,54 | -1,21 | 10,06 | 4,19 | -20,96 |
С 2002 года все показатели вернули свои положительные значения, не смотря на это, они остаются на относительно низком уровне.
За рассматриваемый период 1999-2003 гг. рентабельность продукции уменьшилась на 13,61%, рентабельность основной деятельности – на 16%, рентабельность основного капитала – на 15,88% рентабельность собственного капитала – на 37,30%, рентабельность оборотного капитала – на 20,96%. Все это связано со снижением размеров прибыли организации от реализации продукции и услуг, балансовой прибыли к 2003 году.
3. Анализ конкурентной среды и оценка конкурентных возможностей ООО «ВВГСК»
3.1. Характеристика конкурентов
Анализ конкурентов должен установить, какие силы определяют степень интенсивности конкурентной борьбы.
Конкурентная среда формируется не только под влиянием борьбы внутриотраслевых конкурентов. Определенное влияние на конкурентную среду в отрасли оказывают предприятия, производящие товары-заменители, предприятия-пришельцы из других отраслей, а также поставщики и потребители продукции. При определенных условиях все они могут значительно влиять на силу, с которой ведется конкурентная борьба, на изменение позиции организаций на рынке.
Оценим конкурентную среду ООО «ВВГСК».
Наиболее интенсивная конкуренция имеет место между конкурентами в отрасли. Данное изучение направлено на то, чтобы выявить слабые и сильные стороны конкурентов и на базе этого строить свою стратегию конкурентной борьбы.
Конкурентная борьба идет за величину рыночной доли (особенно на этапе отраслевого роста), так как в большинстве случаев именно этот параметр в долгосрочном периоде определяет прочие. Проигрыш в конкурентной борьбе нередко предопределен уже на стадии соперничества за ресурсы и возможности рыночного продвижения.
Инструментами конкурентной борьбы являются качество продукции, цены, гарантии и реклама. При всем разнообразии форм конкурентной борьбы главным средством ее ведения является продукт. Тот или иной успех определяется имеющимися у организации конкурентными преимуществами.
При анализе внутриотраслевой конкуренции определим степень ее интенсивности как высокую. Но интенсивность конкуренции может увеличиться по мере роста количества конкурирующих организаций; стабилизации спроса или медленного его роста; осуществления финансовой поддержки мощными компаниями.
Что касается ожидаемых действий конкурентов, то можно сказать, что они будут направлены на внутреннюю среду организации и будут затрагивать производственную и финансовую сферу. Возможные действия конкурирующих товаропроизводителей будут направлены на активизацию спроса со стороны потребителей, что объясняется борьбой за «свой» сегмент рынка. Инструменты конкурентной борьбы (цены, реклама, система стимулирования) этими предприятиями используются достаточно широко, у них имеются разработанные приемлемые для них конкурентные стратегии.
Анализ конкурентной среды в отрасли, состава и структуры конкурентов, намерений и действий конкурентов, давая ценную информацию, должен дополняться анализом состояния и конкурентных возможностей организации, разрабатывающей свои стратегии. Анализируя данные, можно утверждать, что наибольшую угрозу для ООО «ВВГСК» представляют конкуренты, - в основном это либо мелкие фирмы выигрывающие более низкими ценами, либо это крупные предприятия, у которых больше возможностей для выполнения сложных работ, больше ноу -хау и у них высокопроизводительное оборудование, которое очень дорого приобрести.
Таблица 12
Факторы непосредственного окружения
| Группа факторов | Фактор | Проявление | Влияние на предприятие | Возможная мера со стороны предприятия |
| Конкуренты | Высокий уровень конкуренции | Появление новых фирм с меньшими ценами | Уменьшение прибыли | PR, маркетинг и участие в спонсорстве |
| Используют новейшие и редкие технологии и оборудование | Работа с крупными клиентами и большими заказами | Уменьшение спроса | Развитие прибыльных направлений для перераспределения прибыли в новые технологии |
Конкуренты ООО «ВВГСК» на рынке долевого строительства жилья представлены в таблице 13.
Таблица 13
Характеристика конкурентов
| Фирма-конкурент | Месторасположение, телефон | Районы строительства жилых домов | Условия строительства |
| 1. ООО «Континент» |
Ул. Советская, 125 а 45-01-21 |
Ул. Зарубина, 45 Ул. Толстого Ул. Петрова, 23 Ул. Ползунова |
Первый взнос 30% Рассрочка до окончания строительства Без отделки |
| 2. ОАО «Салют» |
Ул. Строителей 63-0162, 41-72-53 |
Ул. Анникова | Рассрочка до окончания строительства. Цена 15000 руб./кв.м. |
| 3. ЗАО «Стройметресурс» |
Ул. Советская, 106 45-69-39 |
Ул. Васильева, Гомзово, 9-1 микрорайон |
Первый взнос 30% Рассрочка до 1 года Цена 10000 руб./кв.м. |
| 4. ОАО «Управление механизации строительства» |
Ул. Машиностроителей, 107 73-34-75 |
Ул. Анциферова Ул. Васильева Ленинский проспект Ул. Суворова Ул. Толстого |
Без отделки Цена 13500 руб./кв.м. |
В качестве основных конкурентов ООО «ВВГСК» на рынке строительства жилья принимаем ОАО «Салют» и ОАО «Управление механизации строительства». Данные фирмы схожи с нашим предприятиям по масштабам строительной деятельности и периоду нахождения на рынке.
Фирмы ООО «Континент» и ЗАО «Стройметресурс» превосходят нашу фирму по масштабам строительства и финансовым возможностям в силу того, что инвесторами строительства и владельцами предприятия являются московские фирмы.
3.2. Оценка конкурентоспособности предприятия
Для определения стратегии нашего предприятия, оценим по балльной оценке конкурентоспособность продукции жилищного домостроения относительно основных конкурентов.
Таблица 14
Анализ конкурентоспособности по баллам
| Факторы конкурентоспособности предприятия | Балльная оценка | ||
| ООО «ВВГСК» | Конкуренты | ||
| ОАО «Салют» | ОАО «УМС» | ||
| 1 | 2 | 3 | 4 |
| 1. Продукт | |||
| Качество | 9 | 9 | 9 |
| Планировка квартир | 8 | 9 | 4 |
| Район строительства | 9 | 4 | 3 |
| Уровень обслуживания | 3 | 3 | 2 |
| Срок строительства | 7 | 7 | 6 |
| Гарантии | 8 | 8 | 8 |
| Отделка квартир | 8 | 8 | 7 |
| Уникальность | 9 | 8 | 8 |
| Надежность | 9 | 9 | 9 |
| Сумма баллов | 70 | 65 | 56 |
| Средний балл | 7,8 | 7,2 | 6,2 |
| 2. Цена | |||
| Прейскурантная | 5 | 7 | 6 |
| Процент скидки с цены | 6 | 5 | 4 |
| Налоговая скидка | 7 | 7 | 7 |
| Срок платежа | 8 | 8 | 8 |
| Условия кредита | 7 | 7 | 7 |
| Условия финансирования в случае покупки | 8 | 9 | 8 |
| Сумма баллов | 41 | 43 | 38 |
| Средний балл | 6,8 | 7,2 | 6,3 |
| 3. Каналы сбыта | 8 | 9 | 7 |
| Степень охвата рынка | 9 | 8 | 7 |
| Размещение | 8 | 7 | 6 |
| Система контроля запасов | 8 | 8 | 8 |
| Система транспортировки | 8 | 8 | 8 |
| Формы сбыта: | 8 | 7 | 5 |
| Прямая доставка | 7 | 5 | 4 |
| Торговые посредники | 7 | 5 | 4 |
| Дилеры | 5 | 5 | 4 |
| Сумма баллов | 59 | 56 | 48 |
| Средний балл | 7,4 | 7 | 6 |
| 1 | 2 | 3 | 4 |
| 4. Продвижение товаров | |||
| Реклама | |||
| Для потребителей | 9 | 7 | 5 |
| Для посредников | 9 | 8 | 7 |
| Стимулы для потребителей | 9 | 6 | 6 |
| Обучение и подготовка сбытовых служб | 9 | 8 | 8 |
| Премии торговым посредникам | 7 | 7 | 6 |
| Демонстрация продуктов | 8 | 7 | 5 |
| Продажа на конкурсной основе | 8 | 7 | 5 |
| Упоминание об изделиях в СМИ | 8 | 7 | 7 |
| Сумма баллов | 75 | 64 | 54 |
| Средний балл | 8,3 | 7,1 | 6 |
| Итого сумма баллов | 30,3 | 28,5 | 24,5 |
По средним значениям факторов конкурентоспособности предприятий построим «Многогранники конкурентоспособности» (рис. 6).
S ВВГСК (7,8*6,8+6,8*7,4+7,4*8,3+8,3*7,8) 229,52
= = = 1,127
S Салют (7,2*7,2+7,2*7+7*7,1+7,1*7,2) 203,06
S ВВГСК (7,8*6,8+6,8*7,4+7,4*8,3+8,3*7,8) 229,52
= = = 1,42
S УМС (6,2*6,3+6,3*6+6*6+6*6,2) 150,06
Таким образом, по площади многогранника, фирма ООО «ВВГСК» превосходит в 1,12 раз ОАО «Салют» и в 1,42 раза ОАО «УМС». Отставание фирм-конкурентов идет главным образом из-за высокого уровня цен на строительную продукцию и отсутствия выгодных кредитных условий.
Рассмотрим появление резервов возможного развития продукции фирмы и обработку программ их реализации (табл. 15).
Таблица 15
Таблица резервов повышения конкурентоспособности продукции фирмы
| Направления реализации выявленных резервов | Разработка путей и методов реализации выявленных резервов |
| Кредиты | Участвовать в конкурсах на лучший бизнес-план и получение кредитов от государства на конкурсной основе под строительство жилья в новых районах |
| Изыскание собственных средств, имеющихся технологий набор кадров | Главная проблема - это финансы. Здесь вариантом может быть изыскание собственных средств за счет: увеличения реализации на сторону продукции собственных подразделений; после анализа - продажа части своих производственных фондов лили отдельных подразделений для открытия новых, прибыльных производств. Прибыль от реализации и средства от продажи позволят иметь достаточный капитал для развития производства. Экономическое влияние на маркетинг огромно, курсы повышения квалификации или принятие на работу молодых специалистов обойдутся фирме расходами, но окупятся сполна в долгосрочной перспективе |
| Новые технологии строительства | Стараться всеми доступными способами модернизировать существующие технологии строительного производства, использования современных новых строительных материалов за сотрудничества с другими строительными фирмами и научными лабораториями |
Исследование конкурентоспособности продукции
Конкурентоспособность товара — это относительная и обобщенная характеристика товара, выражающая его выгодные отличия от товара-конкурента, ради которых потребитель отдает предпочтение именно данной продукции. Конкурентоспособность товара во многом определяет конкурентоспособность предприятия, выпускающего этот товар, поэтому этот блок анализа играет очень важную роль в нашем маркетинговом исследовании.
Существует несколько методов оценки конкурентоспособности продукции. Общее во всех этих методиках — товар рассматривается с точки зрения потребителя, а не производителя. Такой подход определяется тем, что современный рынок — это рынок покупателя. При этом справедливо считается, что покупателя прежде всего интересует эффективность потребления, то есть соотношение суммарного полезного эффекта от использования товара и затрат, связанных с его приобретением и эксплуатацией. Полезный эффект каждого товара описывается так называемыми потребительскими параметрами, а размер затрат — стоимостными (экономическими).
Товаром ООО «ВВГСК» является строительная продукция – то есть законченные строительством и сданные в эксплуатацию объекты (жилые дома, производственные здания и сооружения, сельскохозяйственные постройки, объекты общественного и гражданского назначения, мосты, трубопроводы и т.д.).
При исследовании конкурентоспособности строительной продукции ( в качестве примера возьмем жилищное и социально-бытовое домостроение) ООО «ВВГСК» придерживались такого же подхода.
Исследование проводилось в два этапа:
I. Получение балльной оценки конкурентоспособности товара.
II. Расчет индексов конкурентоспособности.
На первом этапе исследования выделяются следующие итерации:
— определение состава потребительских и стоимостных параметров (характеристик) продукции, которые потребитель считает существенными при принятии решения о покупке;
— определение иерархии этих параметров по их значимости (важности) для покупателя и расчет весовых коэффициентов;
— балльная оценка каждого параметра и построение профиля конкурентоспособности;
— расчет среднего балла конкурентоспособности по товарам. Основные усилия в этом блоке исследования направляются на получение от потребителей продукции информации по составу существенных параметров, их значимости и оценке.
При проведении опроса населения и организаций г. Йошкар-Олы —выяснилось, что для этой продукции существенными являются следующие параметры:
— качество (П1);
— срок строительства (П2);
— цена потребления, включающая цену продажи и дополнительные затраты потребителя (ПЗ);
— престиж предприятия-изготовителя (П4).
Параметры П1, П2и П4 являются потребительскими, а ПЗ относится к группе стоимостных характеристик.
Различные параметры имеют разную значимость для потребителей. Сразу определить "вес" каждого параметра достаточно сложно, поэтому в нашем исследовании использовался метод попарных сравнений параметров, значительно облегчающий эту задачу и дающий довольно точные и достоверные результаты. Метод заключается в выполнении следующих шагов.
I) Экспертам предлагается перевести качественные оценки предпочтения одного параметра перед другим в количественные оценки по 5-ти балльной шкале (табл. 16).
Таблица 16
Шкала перевода значимости параметров
| Качественная оценка | Количественная оценка |
|
Значимость для покупателей двух сравниваемых параметров одинакова Первый параметр слабо значимее, чем второй Первый параметр значимее, чем второй Первый показатель сильно значимее, чем второй Первый показатель абсолютно значимее, чем второй |
1 балл 2 балла 3 балла 4 балла 5 баллов |
Результаты перевода сводятся в матрицу попарных сравнений, которая для исследуемой продукции имеет следующий вид (табл. 17).
2) Определяется общий балл по каждому параметру путем суммирования показателей в каждой строке матрицы.
Сумма баллов параметра "Качество" — 10.
Сумма баллов параметра "Сроки" — 11.
Таблица 17
Матрица попарных сравнений
| П1 | П2 | ПЗ | П4 | |
|
П1 П2 ПЗ П4 |
1 1 1/3 1/5 |
1 1 1/4 1/5 |
3 4 1 1/5 |
5 5 5 1 |
Сумма баллов параметра "Цена" — 6,6.
Сумма баллов параметра "Престиж предприятия" — 1,6.
Общая сумма баллов — 29,2.
3) Определяемся коэффициент значимости по каждому параметру как отношение набранной параметром суммы баллов к общей сумме.
d1 = 10 /29,2=0,34
d2 = 11 /29,2=0,38
d3 = 6,6/29,2 =0,23
d4 = 1,6/29,2=0,05
Определение набора параметров и их сравнительной значимости для покупателей — исходная точка анализа конкурентоспособности продукции. Далее эти параметры необходимо количественно определить.
В нашем исследовании для количественного определения параметров использовалась балльная оценка. Оцениваются все параметры по 9-ти балльной шкале, давая оценки по степени удовлетворения желаний потребителей, при этом высшую оценку 9 баллов получает идеальный товар. Результаты проведенной оценки сведены в табл. 18.
Таблица