Учет, контроль и анализ товарооборота в торговой организации (по материалам ООО "Саф")
Потери, возникающие при хранении товаров в ООО «Саф», принимаются к бухгалтерскому учету по окончании инвентаризации в размере фактической недостачи. Списание потерь производится после утверждения руководителем ООО «Саф» акта результатов инвентаризации на основе составленного расчета. Применяемые при этом нормы естественной убыли являются предельными и относятся к товарам, проданным в межинвентаризационном периоде.
Действующими нормативными актами установлен следующий порядок отражения на счетах бухгалтерского учета потерь, выявленных при инвентаризации товаров:
недостача и порча товаров в пределах норм естественной убыли относятся к расходам на продажу;
недостача и порча товаров сверх норм естественной убыли возмещаются за счет виновных лиц.
Если виновные лица не установлены или суд отказал во взыскании убытков, то товарные потери подлежат списанию на увеличение внереализационных расходов.
Розничные торговые организации, учитывающие товары по продажным ценам, обязаны обеспечить отражение товарных потерь на счете 94 исходя из их учетной стоимости. При отнесении потерь в пределах норм естественной убыли на затраты производится дополнительная запись на сумму торговой наценки, относящейся к недостающим и испорченным товарам – дебет счета 42,кредит счета 94 [28, с.18].
В бухгалтерском учете порядок отражения учета потерь возникающих при хранении товаров выглядит следующим образом:
Фрагмент журнала хозяйственных операций №7
| № п/п | Наименование хозяйственной операции | Дебет | Кредит |
| 1. | Отражены потери, возникшие при хранении товаров | 94 | 41.2 |
| 2. |
Списаны потери товаров: в пределах норм естественной убыли; сверх норм естественной убыли |
44.1.2 73.2 |
94 94 |
| 3. | Списана торговая наценка, относящаяся к товарным потерям в пределах норм естественной убыли | 42 | 94 |
| 4. | Отражена разница между суммой, подлежащей взысканию с виновных лиц, и стоимостью недостаю-щих товаров сверх норм естественной убыли | 42 | 98.4 |
| Продолжение Фрагмент журнала хозяйственных операций №7 | |||
| 5. | Погашена виновными лицами задолженность по материальному ущербу |
50.1 51 и др. |
73.2 76.2 |
| 6. | Одновременно сумма задолженности с виновных лиц включается в состав прочих доходов | 98.4 | 91.1 |
б) Учет ненормируемых потерь.
Ненормируемые потери возникают вследствие несоблюдения нормальных условий приемки, хранения и продажи товаров, небрежности персонала организации и в других случаях. В их число входят потери от завеса тары, порчи, боя, лома и пр. Нормы списания на такие потери не устанавливаются.
Потери от порчи, боя, лома товаров актируются и списываются за счет виновных лиц, так как эти потери являются следствием бесхозяйственности. По мере их обнаружения руководителем организации создается комиссия, которая составляет акт, где указываются причины и виновники потерь, а также рассматривается возможность дальнейшего использования товаров.
Товары, пришедшие в полную негодность, изымаются из оборота и уничтожаются. Во избежание повторного их представления для актирования это должно происходить в присутствии комиссии, составившей акт.
Порядок списания потерь при порче, бое, ломе товаров аналогичен порядку списания сверхнормативных потерь товаров, возникших при хранении.
При частичной утрате товарами своих потребительских свойств в ООО «Саф» встает вопрос о возможности их дальнейшего использования (продажа по сниженным ценам и пр.). В этом случае информация о потерях в бухгалтерском учете не формируется. Организация может понести убытки лишь в момент продажи (передачи) указанных товаров.
Последствием товарных потерь становится не только отвлечение из оборота организации товарных ресурсов, но и невозможность получить доход в виде торговой наценки.
2.3 Система налогообложения в розничной торговле
Система налогообложения в виде уплаты ЕНВД – применяется в отношении розничной торговли, осуществляемая через различные объекты организации торговли. Согласно статье 346.27 НК РФ розница для целей ЕНВД – это торговля через:
магазин как специально оборудованное стационарное здание (его часть) предназначенное для продажи товаров и оказания услуг покупателям и обеспеченное торговыми, подсобными, административно-бытовыми помещениями, а также помещениями для приема, хранения и подготовки товаров к продаже;
павильон, которым является строение, имеющее торговый зал и рассчитанное на одно или несколько рабочих мест;
киоск – строение, не имеющее торгового зала, рассчитанное на одно рабочее место продавца;
палатку, которой признается сборно-разборная конструкция, оснащенная прилавком, не имеющая торгового зала;
открытую площадку, то есть специально оборудованное место, расположенное на земельном участке, предназначенном для организации торговли или общественного питания;
другие объекты организации торговли.
На уплату ЕНВД переводятся не все налогоплательщики, осуществляющие сделки купли-продажи за наличный расчет. Организация ООО «Саф», занимающая розничной торговлей лекарственных средств и изделий медицинского назначении, попадает под «вмененную» систему налогообложения, так как ее деятельность отвечает таким квалифицирующим признакам, как:
характеристика налогоплательщика как субъекта хозяйственных отношений (осуществление предпринимательской деятельности определенного вида);
характеристика предмета его деятельности (осуществление розничной торговли, определяемой в соответствии с нормами гл. 26.3 НК РФ);
характеристика способа предпринимательской деятельности (торговля ведется через объекты организации розничной торговли);
характеристика объектов организации розничной торговли (объекты розничной торговли могут не иметь или иметь стационарную торговую площадь; в последнем случае площадь торгового зала по каждому объекту не должна превышать 150 кв.м).
Основная особенность ЕНВД и главное его отличие от большинства других налогов состоят в том, что объектом обложения этим налогом является вмененный доход, то есть - потенциально возможный доход, рассчитываемый с учетом совокупности условий, непосредственно влияющих на получение указанного дохода, и используемый для расчета величины единого налога по установленной ставке.
Для каждого вида предпринимательской деятельности, переводимой на ЕНВД, действует своя величина базовой доходности. Базовая доходность является постоянной величиной, то есть ее не могут изменять на региональном уровне.
Физические показатели, которые характеризуют розничную торговлю и базовая доходность приведены в таблице 2.2.
Таблица 2.2.
| Физические показатели, применяемые в торговле, и их базовая доходность | ||
| Вид деятельности | Физические показатели | Базовая доходность в месяц, руб. |
| Розничная торговля, осуществляемая через объекты стационарной торговой сети, имеющие торговые залы (магазины и павильоны) | Площадь торгового зала (в кв. м) |
1800 |
| Розничная торговля, осуществляемая через объекты стационарной торговой сети, не имеющие торговых залов (киоски) |
Торговое место |
9000 |
| Розничная торговля, осуществляемая через объекты нестационарной торговой сети | Торговое место |
9000 |
В площадь торгового зала или зала обслуживания посетителей включается площадь всех помещений (в том числе и арендованных) и открытых площадок, используемых налогоплательщиком для торговли.
Под площадью торгового зала понимается часть магазина, павильона (открытой площадки), занятой оборудованием, предназначенной для выкладки, демонстрации товаров, проведения денежных расчетов и обслуживание покупателей, площадь контрольно-кассовых узлов и кассовых кабин, площадь рабочих мест, а также площадь проходов для покупателей. Площадь торгового зала определяется на основании таких документов, как технические паспорта на строения, поэтажные планы и тому подобное.
Еще раз заметим, что подсобные, административно-бытовые помещения, а также помещениями для приема, хранения товаров и подготовки их к продаже, в которых не производится обслуживание посетителей, не включается в расчет площади. Если торговля ведется со склада, то площадь складского помещения включается в расчет. Предельный размер площади торгового зала учитывается по каждому объекту организации торговли. Следовательно, если у фирмы несколько магазинов и в каждом из них торговый зал меньше 150 квадратных метров, то она переводится на уплату ЕНВД.
Торговое место – это место, используемое для осуществления сделок купли-продажи. В данном случае определяется количество мест розничной торговли, осуществляемой через объекты стационарной торговой сети, не имеющие торговых залов (киоски), и розничной торговли, осуществляемой через нестационарную торговую сеть, функционирующей на принципах развозной, разносной торговли и торговли с рук [20, с.76].
Базовая доходность корректируется (умножается) с учетом двух коэффициентов, показывающих степень влияния того или иного фактора на результат деятельности, облагаемой ЕНВД: К1 и К2.
К1 – это устанавливаемый на календарный год коэффициент-дефлятор, отражающий изменение потребительских цен на товары (работы, услуги) в РФ в предшествующем периоде. Этот коэффициент устанавливается и вводится в действие на каждый календарный год в порядке, определенном Правительством РФ. Например, на 2006 год коэффициент К1 установлен в размере 1,132.
К2 – это повышающий (понижающий) корректирующий коэффициент базовой доходности, учитывающий совокупность особенностей торговли (ассортимент товаров, время работы, режим работы и пр.). Его значение определяют субъекты РФ на календарный год и могут быть установлены в пределах от 0,005 до 1 включительно в зависимости от вида деятельности.
Если организация имеет несколько торговых точек, облагаемых единым налогом на вмененный доход, то вмененный доход и сумму налога нужно рассчитывать отдельно по каждой точке.
После того как ЕНВД рассчитан, нужно не забыть, что его можно уменьшить на сумму страховых взносов на обязательное пенсионное страхование и на сумму выплаченных работникам пособий по временной нетрудоспособности. При этом сумма ЕНВД не может быть уменьшена более чем на 50 %.
Рассмотрим на примере ООО «Саф» порядок расчета налога за IV кв. 2006г.
Пример 7:
ООО «Саф», расположенное в г. Набережные Челны РТ, осуществляет розничную торговлю лекарственными средствами, парафармацевтической продукцией, изделиями медицинского назначения и медицинской техникой через розничную аптечную сеть, которая состоит из 7 аптек:
Аптека 15/XV, площадь торгового зала 40 м2. IV кв. отработан полностью;
Аптека 17А/1, площадь торгового зала 70 м2. IV кв. отработан полностью;
Аптека 27/13, площадь торгового зала 48,70 м2. IV кв. отработан полностью;
Аптека 4/05, площадь торгового зала 40 м2. IV кв. отработан полностью;
Аптека 43/11А, площадь торгового зала 59,20 м2. IV кв. отработан полностью;
Аптека 49/15, площадь торгового зала 38 м2. IV кв. отработан полностью;
Аптека 53/07, площадь торгового зала 41,40 м2. В IV кв. ноябрь, декабрь отработан полностью, а в октябре 18 календарных дней.
Рассчитаем сумму ЕНВД по каждой аптеке по формуле
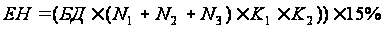 ,
где БД – значение базовой доходности в месяц равная 1800
 – физические
показатели
– площадь торгового
зала
 –
1,132
 –
0,700
(для всех аптек,
кроме Аптеки
53/07)
Аптека
15/XV:
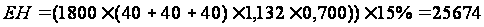
Аптека
17А/1:
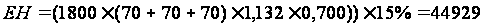
Аптека
27/13:
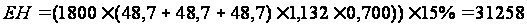
Аптека
4/05:
Аптека
3/11А: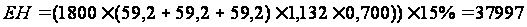
Аптека
49/15:
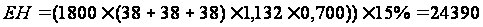
Аптека 53/07 вела предпринимательскую деятельность в IV кв. 2006г. 79 календарных дней, в том числе: в октябре – 18 календарных дней; в ноябре – 30 календарных дня; в декабре – 31 календарных день;
Определим значение коэффициента, учитывающего фактический период времени ведения предпринимательской деятельности в течение налогового периода:
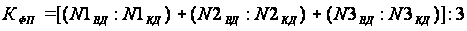 ,
где
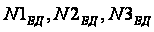 –
количество
календарных
дней ведения
предпринимательской
деятельности
в каждом календарном
месяце налогового
периода;
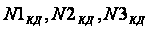 –
количество
календарных
дней в каждом
календарном
месяце налогового
периода;
3 – количество календарных месяцев в налоговом периоде.
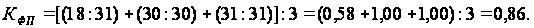
Далее значение корректирующего коэффициента базовой доходности К2, учитываемое при исчислении налоговой базы по ЕНВД определяется по формуле:
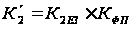 ,
где
 –
единое
значение
корректирующего
коэффициента
базовой доходности
К2,
установленное
правовым актом
муниципального
образования.
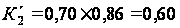
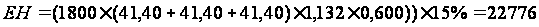
Общая сумма исчисленного налога на вмененный доход:
25674 + 44929 + 31258 + 25674 + 37997 + 24390 + 22776 = 212698 руб.
Сумма страховых взносов на обязательное пенсионное страхование за IV кв. 2006г. составила 209857 руб. Сумма выплаченных работникам пособий по временной нетрудоспособности – 2249 руб. Общая сумма страховых взносов и пособий по временной нетрудоспособности, уменьшающая (но не более чем на 50%) сумму исчисленного ЕНВД = 106349 руб.
Сумма ЕНВД подлежащая уплате в бюджет за IV кв. 2006г. равна 106349 руб.
Итак, организация, осуществляющая деятельность, подпадающую под действие ЕНВД, обязана его уплачивать. Никакого выбора ей в этом отношении не предоставляется. Сумма вмененного дохода определяется в соответствии с базовой доходности – условной месячной доходности в стоимостном выражении. В результате налог уплачивается исходя из того, какую сумму дохода организация может получать с каждой своей торговой площади, и никого не интересует, действительно ли она получает именно такой доход. Так, на практике, некоторые, наиболее успешные, организации могут в реальности получать значительно более высокие доходы и прибыли, чем заложены в расчет единого налога, а другие могут оказаться в убытках, но при этом (при прочих равных условиях) они будут уплачивать одинаковую сумму налога.
Такой подход весьма удобен для контроля над суммой уплачиваемого налога – ведь реальные доходы и прибыли организации могут скрывать, а вмененный доход определяется исходя из очевидных, объективно измеряемых показателей. Но принудительность «вмененки» создает проблемы для тех организаций, которые только начинают свою деятельность или в силу объективных причин имеют не очень высокие доходы и весьма внушительные расходы.
Вместе с тем необходимо отметить, что организации, которые занимаются деятельностью, облагаемой единым налогом на вмененный доход, освобождаются от уплаты большинства так называемых традиционных налогов и сборов, а именно: налога на прибыль; налога на добавленную стоимость; налога на имущество; единого социального налога.
Таким образом, если торговая организация занимается только розничной торговлей, она не должна платить вышеперечисленные налоги – их заменяет единый налог на вмененный доход.
3. Анализ товарооборота и контроль
3.1 Контроль и информационное обеспечение анализа розничного товарооборота
Контроль – это важнейшее звено в системе управления предприятием, испытанное средство достижения целей управления. Контроль представляет собой широко распространенное объективное явление в экономической жизни общества.
По назначению и направленности контроль можно разделить на два вида:
Внешний контроль. Его цель заключается в защите граждан, организаций, общества и государства от всевозможных негативных последствий, которые наступают в результате несоблюдения установленных правил осуществления той или иной деятельности и невыполнения субъектами общественных отношений возложенных на них обязанностей. Внешний контроль призван служить обеспечению безопасности и защите прав, свобод и законных интересов субъектов общественных отношений, государства и общества в целом.
Внешний контроль могут осуществлять государственные, международные, контролирующие организации и негосударственные контролирующие органы, такие как союз потребителей, профсоюзы, аудиторские фирмы и компании, экспертные бюро, сертификационные, лицензионные и другие общественные объединения [17, с.16].
Так, например, внешний контроль над деятельностью ООО «Саф» осуществляют:
Управление по фармации и медицинской технике Министерства здравоохранения РТ, в части:
организации предлицензионной подготовки фармацевтической деятельности;
управление фармацевтической деятельностью;
Центр контроля качества и сертификации лекарственных средств РТ, который осуществляет функции по контролю и надзору качества и
сертификации лекарственных средств.
Управление Федеральной налоговой службы РФ по РТ, которое осуществляет надзор и контроль за соблюдением законодательства РФ о налогах и сборах, за правильностью исчисления, полнотой и своевременностью внесения в соответствующий бюджет налогов, сборов и иных обязательных платежей, в случаях, предусмотренных законодательством РФ.
Территориальное управление федеральной службы по надзору в сфере защиты прав потребителей и благополучия по РТ, которое осуществляет функции по контролю и надзору в сфере обеспечения санитарно-эпидемиологического благополучия населения, защиты прав потребителей и потребительского рынка, в том числе:
государственный санитарно-эпидемиологический надзор за соблюдением санитарного законодательства;
государственный контроль за соблюдением законов и иных нормативных правовых актов РФ, регулирующих отношения в области защиты прав потребителей;
контроль за соблюдением правил продажи отдельных предусмотренных законодательством видов товаров, выполнения работ, оказания услуг;
Министерства экологии и природных ресурсов РТ и другие организации и др.
В деятельности аптечных организаций внешний контроль не редкость. В основном проверяют на соответствие приказам №80 от 04.03.2003 «Об утверждении отраслевого стандарта «Правила отпуска (реализации) лекарственных средств аптечных организациях», №770 от 11.05.2004г. «Об усилении контроля за торговлей спиртосодержащих лекарственных средств».
Внутренний контроль. Для успешной деятельности предприятия, повышение уровня рентабельности, сохранения и приумножения его активов необходимым отлаженный механизм управления, важнейшим элементом которого выступает повседневный внутрихозяйственный контроль. Руководство предприятия несет ответственность за разработку и фактическое воплощение системы внутреннего контроля. От него зависит, чтобы эта система отвечала размерам и специфике деятельности предприятия, функционировала регулярно и эффективно.
Система внутрихозяйственного контроля предприятия включает три основных элемента: среду контроля, учетную систему и процедуры контроля. В сочетание все элементы системы контроля обеспечивают предприятию снижение риска в деловой и финансовой деятельности, а также в бухгалтерском учете.
Среда контроля – это действия, мероприятия и процедуры, которые отражают общее отношение администрации и собственников предприятия к контролю, степень значимости контроля для предприятия. При оценке среды контроля выделяются следующие элементы: стиль и основные принципы управления, организационная структура, распределение полномочий и ответственности, управленческие методы контроля, работа с персоналом, влияние внешних факторов. Стиль и основные принципы управления выражаются в отношении администрации ко многим элементам деятельности, например, в степени готовности администрации ООО «Саф» идти на риск при осуществлении хозяйственных операций либо стремление избегать любых форм риска, соблюдении высшими руководителями этнических норм поведения либо нарушении финансовой дисциплины.
Организационная структура определяет существующие формы власти и подчинения в ООО «Саф», регламентирует области полномочий и ответственности сотрудников. Также в ООО «Саф» создан локальный документ о порядок составления и графи сдачи отчетов.
Распределение полномочий и ответственности между персоналом организации призвано гарантировать правильное ведение хозяйственных операций. С этой целью в ООО «Саф» были разработаны и доведены до сотрудников в письменном виде должностные инструкции, планы мероприятий, рекомендации и указания.
Для контроля за работой организации ООО «Саф» используются различные управленческие методы, включая определение квалификации сотрудников, оценку системы обработки информации и составления отчетов, анализ достигнутых результатов финансовой деятельности, изучение деятельности отдельных подразделений и др.
Учетная система – это совокупность процедур по сбору, регистрации, обработке и представлению данных об активах и хозяйственных операциях предприятия. Эффективная система бухгалтерского учета обеспечивает полноту, реальность, своевременность отражения хозяйственных операций, их правильную оценку, классификацию и обобщение.
Для понимания учетной системы предприятия необходимы изучение и оценка следующих сведений о его хозяйственной деятельности:
учетная политика и основные принцип ведения бухгалтерского учета;
организационная структура подразделения, ответственного за ведение бухгалтерского учета и подготовку бухгалтерской отчетности;
распределение обязанностей и полномочий между сотрудниками бухгалтерии;
порядок подготовки бухгалтерской отчетности на основе данных бухгалтерского учета;
средства контроля, предусмотренные в отдельных областях системы учета.
Концептуально система учета стоит отдельно от процедур контроля. Но на практике трудно разделить вклад каждого элемента в достижение целей контроля. Поэтому приемлемость процедур контроля во многом зависит от состояния системы бухгалтерского учета (выбранной учетной политики, применяемых средств обработки данных, объема хозяйственных операций и др.).
Процедура контроля – это методы и правила, разработанные администрацией для того, чтобы иметь уверенность в том, что все совершаемые хозяйственные операции зарегистрированы полностью и точно; доступ к активам и связанным с ними документам ограничен. Это значит, что процедуры контроля дают уверенность в том, что цели контроля, заключающиеся в обеспечении полноты, точности, законности, защите активов и файлов данных, будут достигнуты и будет выдана надежная финансовая информация.
На практике осуществляются самые различные процедуры контроля: полноты данных, точности данных, разрешения операций, сохранности активов и записей, внутрихозяйственные проверки.
Например, процедуры контроля сохранности активов и записей основаны на ограничении доступа к активам ООО «Саф» лиц, не имеющих на то полномочий, предупреждении хищений, уничтожения или порчи активов. Они включают: установку средств охраны, сигнализации, сейфов, а также периодическое проведение внутренних ревизий и инвентаризаций.
Таким образом, внутрихозяйственные проверки предполагают тщательный и непрерывный обзор выполнения предыдущих контрольных процедур, способствуют своевременному обнаружению ошибок, нацеливают сотрудников на квалифицированное исполнение своих обязанностей.
Одним из элементов успешного контроля – является контроль розничного товарооборота. Розничный товарооборот - один из основный показателей, по которому оценивается деятельность предприятий и организаций торговли. Главной целью торговых предприятий является получение максимальной прибыли и товарооборот выступает как важнейшее и необходимое условие, без которого не может быть достигнута эта цель. Поскольку торговое предприятие получает определенную сумму дохода с каждого рубля реализуемых товаров, то задача максимизации прибыли вызывает необходимость постоянного увеличения объема товарооборота как основного фактора роста доходов и прибыли, относительного снижения издержек обращения и расходов на оплату труда.
В розничной торговле объектами контроля являются объем товарооборота, состав товарооборота и его структура. Для более высокого уровня контроля над вышесказанными элементами необходим их анализ.
Классификация состава товарооборота при анализе показана на схеме 3.1.
Структура и объем розничного товарооборота характеризуют уровень потребления товаров населением, рост или снижение благосостояния народа..
Посредством розничной продажи оказывается постоянное воздействие на развитие объема и структуры производства товаров народного потребления: увеличение производства недостающих товаров или сокращение производства тех товаров, которые не пользуются спросом у покупателей.
Схема 3.1.
Рост продажи товаров розничной торговлей может быть обусловлен, с одной стороны, непрерывным ростом производства товаров народного потребления и, с другой - повышением покупательской способности населения. Ее развитию присущи закономерности, в которых отражаются происходящие в стране экономические и социальные процессы, которые взаимосвязаны
Объем товарооборота – один из основных показателей работы торговых организаций, определяющий все стороны хозяйственной деятельности. Он оказывает влияние на издержки обращения, валовой доход, прибыль и рентабельность, финансовое состояние организации и т.д. Поскольку товарооборот является важным показателем, характеризующим торговую деятельность, то систематический его анализ имеет большое значение в работе торговых организаций
К задачам анализа розничного товарооборота относятся:
контроль за выполнением плана розничного товарооборота по общему объёму и по товарным группам;
оценка выполнения плана по организациям и по структурным подразделениям данной организации;
изучение ритмичности выполнения плана розничного товарооборота как в целом по все организации, так и по структурным подразделениям данной организации;
изучение динамики розничного товарооборота за ряд лет;
выявление изменений, происшедших в объёме и структуре товарооборота, товарных запасов и поступлении товаров;
определение степени охвата покупательных фондов населения, обслуживаемого данной торговой организации;
вскрытие и изучение причин, способствующих выполнению или, наоборот, тормозящих выполнение плана товарооборота;
изучение качества обслуживания населения;
выявление внутренних резервов и разработка мероприятий по устранению выявленных недостатков, дальнейшему увеличению товарооборота и улучшению обслуживания населения.
В зависимости от цели анализа и круга вопросов, подлежащих изучению, определяется перечень и источники необходимого информационного обеспечения для изучения показателей розничного товарооборота. Источниками информации для анализа розничного товарооборота являются:
данные о социально-экономических показателях района деятельности организаций (численность и структура населения, их денежные и покупательные фонды и др.);
планы, составляемые самими организациями;
данные бухгалтерской, статистической и оперативной отчётности;
первичные документы, товарно-денежные отчёты и учётные регистры, отражающие движение товаров;
инвентаризационные описи товаров;
акты документальных ревизий, обследований и др.
Розничный товарооборот может выступать как один из показателей, определяющих мощность торгового предприятия, так как по его величине можно судить об объеме деятельности предприятия. Он также может быть использован для характеристики эффективности использования ресурсов организации и общей суммы затрат на реализацию товаров. Поскольку товарооборот является показателем, отражающим важнейший конечный результат хозяйственной деятельности торгового предприятия, то его сопоставление с величиной затраченных ресурсов (трудовых, товарных, материальных, финансовых) даст представление об эффективности их использования, так как в обобщенном виде показатель эффективности есть соотношение результата и затрат [11, с.36].
3.2 Анализ динамики и сезонных колебаний розничного товарооборота
Анализ розничного товарооборота служит предпосылкой для его прогнозирования на предстоящий период и определения рентабельности организации и ее финансового состояния. От полноты и глубины анализа, от правильности сделанных выводов о работе зависит точность, экономическая обоснованность последующих прогнозных расчетов.
Необходимость всестороннего анализа розничного товарооборота обусловливается тем, что он является одним из основных показателей работы торговых организаций и характеризует объем их деятельности. Объем продажи товаров влияет почти на все количественные и качественные показатели деятельности торговой организации. Так, увеличение объема розничного товарооборота способствует снижению уровня издержек обращения, росту прибыли, устойчивости финансового состояния торговой организации.
Анализ динамики товарооборота ООО «Саф» позволит выявить тенденции развития торговли, перспективы изменения товарооборота. На основе установленных закономерностей изменения товарооборота прогнозируется его развитие, которое в ООО «Саф» за последние три года характеризуется данными показанными в таблице 3.1.
Данные таблицы показывают, что за последние три года темпы роста розничного товарооборота увеличиваются. Так в 2005 году рост товарооборота составил 271,48%, а в 2006 году – 286,21%.
Таблица 3.1.
Динамика розничного товарооборота ООО «Саф» за 2004-2006 г.г.
| Год |
Фактический товарооборот, тыс.руб. |
Цепные темпы роста товарооборота, % | Базисные темпы роста товарооборота, % | |||
| действую-щие цены | сопостави-мые* цены | действую-щие цены | сопостави-мые* цены | действую-щие цены | сопостави-мые* цены | |
| 2004г. | 6389,40 | 6389,40 | 100,00 | 100,00 | 100,0 | 100,0 |
| 2005г. | 17345,97 | 16016,56 | 271,48 | 250,67 | 271,48 | 250,67 |
| 2006г. | 49645,34 | 46791,08 | 286,21 | 292,12 | 777,00 | 732,32 |
* Индекс потребительских цен в 2005г. по г. Набережные Челны составил 108,3% к уровню 2004г, а в 2006г. составил 106,1% к уровню 2005г.
За три года розничный товарооборот организации возрос на 43255,94 тыс.руб. в действующих ценах, что составило 677%, и на 40402,00 тыс.руб. в сопоставимых ценах. Этот прирост произошел за счет увеличения количества аптек: на начало 2004г. их было две, а к концу 2006г. семь.
За 2004-2006 г.г. среднегодовой темп роста товарооборота организации в действующих ценах составил 278,85%, в сопоставимых ценах 271,39%.
По кварталам розничный товарооборот предприятия распределялся неравномерно. Наибольший удельный вес в годовом товарообороте занимает оборот четвертого квартала - свыше 29,58%, а наименьший удельный вес в годовом обороте приходится на первый квартал - свыше 17,46%.
Равномерное развитие розничного товарооборота предприятия по кварталам рассмотрим на основе данных таблицы 3.2.
Данные таблицы 3.2. свидетельствуют о неравномерности развитии товарооборота предприятия по кварталам: наиболее напряженным был четвертый квартал, а наименее - первый. Самый низкий темп роста товарооборота достигнут в первом квартале (253,46%), а самый высокий – в четвертом квартале (337,00%). Неравномерное развитие розничного товарооборота по кварталам привело к изменению удельного веса оборота каждого квартала в годовом объеме товарооборота. Так, снизился удельный вес оборотов первого квартала на 2,26%, второго квартала на 2,21% и в третьем квартале на 0,78% по сравнению с 2006г., так как в этих кварталах темпы роста оборота ниже, чем в целом за год (286,21%).
Таблица 3.2.
Ритмичное развитие розничного товарооборота ООО «Саф» по кварталам
| Кварталы | 2005г. | 2006г. |
Отклонение в сумме (+,-) |
Отчетный год к предшествующему, % |
||
| сумма, тыс.руб. | уд. вес, % | сумма, тыс.руб | уд. вес, % | |||
| I квартал | 3419,80 | 19,72 | 8667,70 | 17,46 | +5247,90 | 253,46 |
| II квартал | 4312,92 | 24,86 | 11246,71 | 22,65 | +6933,79 | 260,77 |
| III квартал | 4482,03 | 25,84 | 12438,71 | 25,06 | +7956,68 | 277,52 |
| IV квартал | 5131,22 | 29,58 | 17292,22 | 34,83 | +12161,00 | 337,00 |
| Всего за год | 17345,97 | 100 | 49645,34 | 100 | +32299,37 | 286,21 |
Самым напряженным периодом является IV квартал, его доля оборота составила в 2006г. 34,83% и возросла по сравнению с 2005г. на 5,25%.
Таким образом, товарооборот ООО «Саф» распределялся неравномерно, что отрицательно сказывается на работе организации. Эта напряженность в работе ведет к неравномерному удовлетворению спроса покупателей на товары, так как создает неравномерную нагрузку на продавцов. Причинами этого могут быть недостатки в снабжении товарами, в организации торговли, в рекламе и др. С другой стороны равномерное распределение товарооборота в таком бизнесе, как фармацевтическая деятельность не реальна. Не будем забывать, что