Бизнес план ООО Бансес
2002 год – 1,4 шт. х 180 дн. х 25 руб. + 5,6 руб. х 180 дн. = 7308 руб.
2003 год – 2,8 шт. х 360 дн. х 30 руб. + 13,4 руб. х 360 дн. = 35078,4 руб.
Затраты на ремонт были установлены в размере 2% от балансовой стоимости ОФ в год и составили:
2002 год – 62060 х 2% = 1241,2 руб.;
2003 год (с учетом инфляции) – 62060 х 2% х 1,2 = 1489,4 руб.
Потребность в персонале и зарплате представлены в таблице 3.9.
Плата за воду и очистку воды была исчислена исходя из потребности ее и расценки за 1 мі воды и составила в 2002 году – 45 мі/мес. х 6 мес. х (8,77+1,55) руб. = 2786,4 руб.; в 2003 году (с учетом инфляции) – 77мі/мес. х 12 мес. х 12,4руб. = 11457,6 руб.
Сумма амортизационных отчислений была исчислена исходя их средней ставки амортизационных отчислений на полное восстановление ОФ в размере 20% от балансовой стоимости ОФ и составила в 2002 г. – 62060х20%=12412 руб.; в 2003 г. – 62060х12%= 12412 руб.
Отчисления в дорожные фонды рассчитаны из ставки 1% выручки без НДС, определенной по среднерыночной цене – 2,6 руб./шт. и объема производства: 2002 год – 504000 шт. х 2,6 х 1% = 13104 руб.; с учетом индекса цен в 2003 г. составят – 2016000 шт. х 3,12 руб./шт. х 1% = 62899,2 руб.
Арендная плата за производственное помещение (50мІ) и офис (17,5мІ) исчислена из площади помещений и арендных ставок за 1мІпомещений. Аренда автомобиля – 1000 руб./мес.
2002 г. – ((50+17,5)мІ х 80 руб./мІ + 1000 руб./мес.) х 6 мес. = 38400 руб.;
2003 г. – (67,5мІ х 96 руб./мІ + 1200 руб./мес.) х 12 мес. = 92160 руб. (с учетом инфляции).
Прочие затраты состоят из затрат на отопление помещений, рассчитанных из количества потребляемой тепловой энергии за месяц при отопительном сезоне 6 месяцев и цены за 1 Гкал; затрат на освещение помещения; затрат на топливо для автомобиля; затрат на уплату страховых платежей, из расчета, согласно договору страхования имущества, 0,5% от стоимости застрахованного имущества; управленческих расходов и расходов на моющие средства.
В 2002 году прочие расходы составят: (0,6 Гкал х 248 руб./ Гкал х 3 мес.) + (200 кВт/мес. х 6 мес. х 0,91 руб.) + (1050 руб. х 6 мес.) + (62060 х 0,5% : 2) + 875 руб. + 150 руб. = 9018,6 руб.;
В 2003 г. – (0,6 Гкал х 297,6 руб./Гкал х 6 мес.) + (200 кВт х 12 мес. х 1,09 руб./кВт) + 1260 руб. х 12 мес.) + (62060 х 0,5% х 1,2) + 2100 руб. + 360 руб. = 21639,8 руб.
Налог на имущество был рассчитан из среднегодовой стоимости ОФ и ставки налога 2%:
2002 г.:
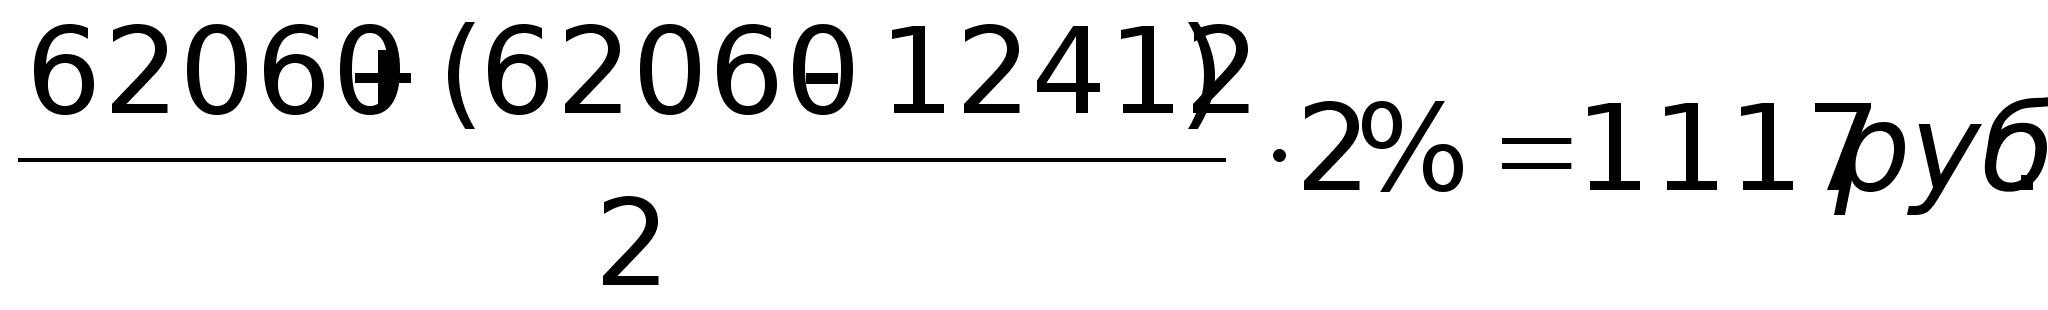
2003 г.:
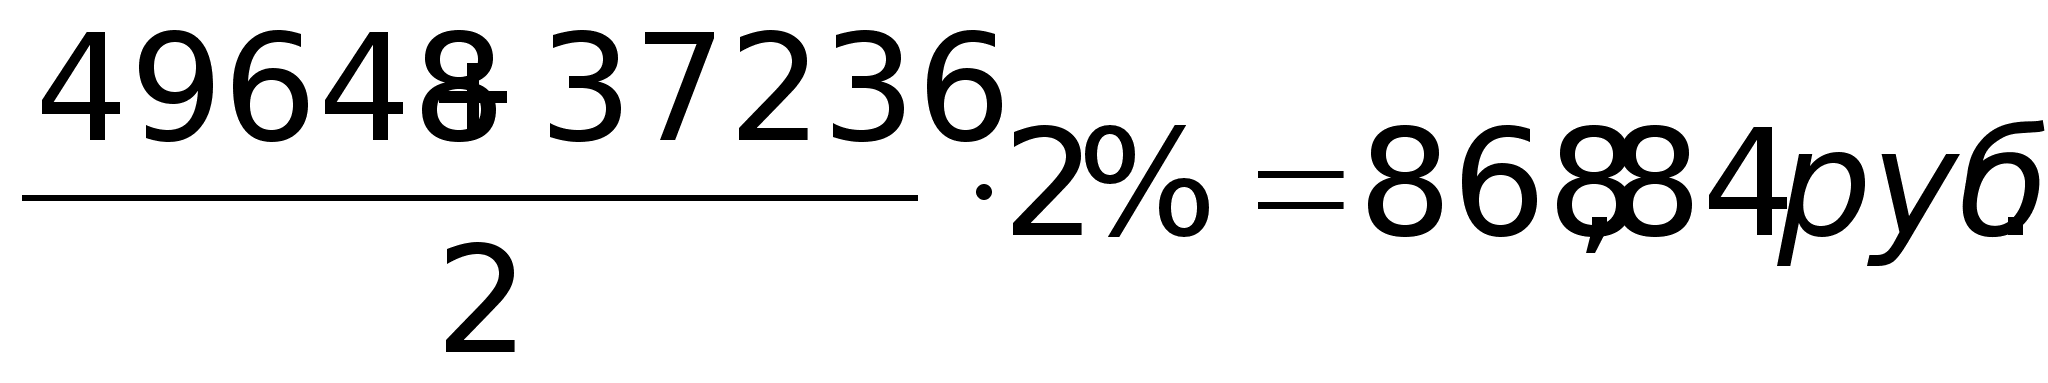
Целевые сборы (налог на милицию) рассчитываются из ставки налога в размере 3% к размеру годового фонда зарплаты, рассчитанного из минимальной зарплаты одного среднесписочного работника:
На 2003 г. целевые сборы индексируются пропорционально росту цен и предполагается увеличение ММОТ; в 2002 г. – 13 чел. х 100 руб. х 6 мес. х 3% = 234 руб.; 2003 г. – 16 чел. х 120 руб. х 12 мес. х 3% = 691,2 руб.
Налог на прибыль был определен исходя из ставки налога 35% налогооблагаемой прибыли и ставки в 2002 г. – 217497,3 руб. х 35% = 76124,1 руб.; в 2003 г. – 920630,9 руб. х 35% = 322220,8 руб.
ЕСН исчисляется их ставки налога 35,6% + 0,3% от заработной платы работника.
Таблица 3.10.
Калькуляция себестоимости (руб.)
Показатели |
2002 год |
2003 год |
||
|
При V производства– 504000 шт. |
При V производства - 2016000 шт. |
|||
|
на единицу продукции |
всего |
на единицу продукции |
всего |
|
| 1. Объем продаж, выручка от реализации (без НДС) | 2,65 | 1337580,0 | 2,87 | 5788080,0 |
2.1. Сырье и материалы. 2.2. Электроэнергия на технологические цели. 2.3. Затраты на оплату. 2.4. Начисления на заработанную плату. 2.5. Амортизация. 2.6. Налоги в дорожные фонды. 2.7. Арендная плата. 2.8. Затраты на ремонт. 2.9. Плата за воду. 2.10. Прочие затраты. |
1,6 0,17 0,22 0,08 0,025 0,026 0,076 0,002 0,006 0,018 |
805446,0 86209,8 110400,0 39633,6 12412,0 13104,0 38400,0 1241,2 2786,4 9018,6 |
1,9 0,175 0,16 0,056 0,006 0,03 0,046 0,0007 0,006 0,01 |
3876298,0 353160,0 319680,0 114763,1 12412,0 62899,2 92160 1489,4 11457,6 21639,8 |
|
Полная себестоимость (Итого по разделу 2) |
2,2 |
1118731,6 |
2,4 |
4865889,1 |
|
3. Налоги, относимые на финансовые результаты деятельности. 3.1. Налог на имущество. 3.2. Целевые сборы на содержание правоохранительных органов. |
0,0021 0,0005 |
1117,1 234,1 |
0,0004 0,0003 |
868,84 691,2 |
| Итого по разделу 3. | 0,0026 | 1351,1 | 0,0007 | 1560,04 |
| 4. Балансовая прибыль (разделы 1,2,3 – итог) | 0,43 |
217497,3 |
0,46 |
920630,9 |
| 5. Налог на прибыль | 0,15 | 76124,1 | 0,16 | 322220,8 |
| 6. Чистая прибыль (разделы 4,5) | 0,28 |
141373,2 |
0,3 |
598410,1 |
Таблица 3.11.
Себестоимость и цена единицы изделия каждого вида продукции (руб.)
|
Наименование изделия |
2002 год |
2003 год |
||||||||
|
Кол. шт. |
Себестоимость |
Цена изел. руб. |
Всего руб. |
Кол. шт. |
Себестоимость |
Цена изел. руб. |
Всего руб. |
|||
|
Сырья руб. |
Издел. руб. |
Сырья руб. |
Издел. руб. |
|||||||
| 1. Ватрушка с повидлом | 300 | 0,76 | 1,38 | 1,7 | 510,0 | 600 | 0,91 | 1,4 | 1,7 | 1020 |
| 2. Ватрушка с творогом | 300 | 0,72 | 1,34 | 1,6 | 480,0 | 600 | 0,86 | 1,35 | 1,6 | 960,0 |
| 3. Пирожное «Меренги» | 200 | 2,7 | 3,32 | 3,9 | 780,0 | 400 | 3,24 | 3,73 | 4,4 | 1760 |
| 4. Пирожное «Варшавское» | 250 | 1,54 | 2,16 | 2,6 | 650,0 | 500 | 1,85 | 2,34 | 2,8 | 1400 |
| 5. Пирожное «Краковское» | 250 | 1,4 | 2,02 | 2,4 | 600,0 | 500 | 1,68 | 2,17 | 2,6 | 1300 |
| 6. Рулет «Мак» | 100 | 2,9 | 3,52 | 4,2 | 420,0 | 200 | 3,48 | 3,97 | 4,7 | 940,0 |
| 7. Рулет «Мак» глазированный | 120 | 3,7 | 4,32 | 5,2 | 624,0 | 240 | 4,4 | 4,89 | 5,8 | 1392 |
| 8. Плюшка «Московская» | 180 | 1,03 | 1,65 | 1,9 | 342,0 | 360 | 1,24 | 1,73 | 2,1 | 756,0 |
| 9. Пирожное «Эклер» | 350 | 1,2 | 1,82 | 2,2 | 770,0 | 700 | 1,44 | 1,93 | 2,3 | 1610 |
| 10. Хачатури с сыром | 300 | 2,29 | 2,91 | 3,5 | 1050 | 600 | 2,75 | 3,24 | 3,9 | 2340 |
| 11. Хачатури с творогом | 250 | 2,1 | 2,72 | 3,3 | 825,0 | 500 | 2,5 | 3,0 | 3,6 | 1800 |
| 12. Булочка «Молочная» | 200 | 0,98 | 1,6 | 1,9 | 380,0 | 400 | 1,2 | 1,89 | 2,0 | 800,0 |
| Итого | 2800 | - | - | - | 7431 | 5600 | - | - | - | 16078 |
Начальная цена на выпускаемую продукцию определялась по калькуляции себестоимости с учетом цены за данный вид продукции на местном рынке.
- Финансовый план.
Этот раздел бизнес – плана включает следующие расчеты:
распределение чистой прибыли (таблица 3.12.);
баланс денежных средств (таблица 3.13.);
доходы и затраты (таблица 3.14.);
финансовый план предприятия на 2002 год (таблица 3.15.);
расчет даты, когда проект начнет приносить прибыль;
прогнозный баланс активов и пассивов предприятия (таблица 3.16.);
показатели планируемой финансово - экономической деятельности предприятия (таблица 3.17.).
Распределение чистой прибыли осуществлено исходя из отчислений в фонд накопления в размере 90% и фонд потребления – 10% чистой прибыли.
Таблица 3.12.
Распределение чистой прибыли (руб.)
(планирование средств фондов накопления и потребления)
| № |
Показатели |
2002 год |
2003 год |
|
Фонд накопления |
|||
| 1. | Чистая прибыль | 141373,2 | 598410,1 |
| 2. | Источники формирования средств фонда накопления | ||
| 2.1. | Остатки средств фонда на начало планируемого периода | - | 77587,9 |
| 2.2. | Амортизационные отчисления | 12412,0 | 12412,0 |
| 2.3. | Отчисления от чистой прибыли | 127235,9 | 538569,1 |
| 2.4. | Прирост устойчивых пассивов | 38180,0 | 40447,2 |
| 2.5. | Долгосрочный кредит банка | - | - |
| 3. | Всего источников | 177827,9 | 669016,2 |
| 4. | Направления использования средств фонда накопления | ||
| 4.1. | Уплата процентов за пользование долгосрочным кредитом | - | - |
| 4.2. | Затраты на приобретения основных фондов | 62060,0 | - |
| 4.3. | Затраты на прирост оборотных средств | - | 44446,1 |
| 4.4. | Погашение долгосрочного кредита банка | - | - |
| 5. | Всего затрат | 62060,0 | 44446,1 |
| 6. | Излишек средств | 115767,9 | 624600,1 |
| 7. | Недостаток средств | - | - |
| № |
Показатели |
2002 год |
2003 год |
|
Фонд потребления |
|||
| 1. | Чистая прибыль | 141373,2 | 598410,1 |
| 2. | Источники формирования средств фонда потребления | ||
| 2.1. | Остатки средств фонда потребления на начало планируемого периода | - | 14137,3 |
| 2.2. | Отчисление от чистой прибыли | 14137,3 | 59841,0 |
| 2.3. | Прочие поступления | - | - |
| 2.4. | Фонд оплаты труда | 110400,0 | 319680,0 |
| 3. | Всего источников | 124537,3 | 393658,3 |
| 4. | Направления использования средств фонда потребления | ||
| 4.1. | Оплата труда | 110400,0 | 319680,0 |
| 4.2. | Долевое участие в строительстве жилого дома для сотрудников | - | - |
| 4.3. | Социальные и трудовые выплаты работникам | - | - |
| 4.4. | Премирование | - | - |
| 5. | Всего затрат | 110400,0 | 319680,0 |
| 6. | Излишек средств | 14137,3 | 73978,3 |
| 7. | Недостаток средств | - | - |
Размер устойчивых пассивов (нормальная кредиторская задолженность) включает сумму по оплате труда в размере 9 дней (зарплата планируется к выдаче 10-го числа); задолженность бюджету (средняя продолжительность задолженности – 15 дней) и поставщикам (за электроэнергию) – 3 дня:
В 2002 году составит:
((110400+39633,6)х9:180дн.)+((13104+2786,4+1351,1+76124,1+257516)х 15дн.:180дн.))+(86289,8х3дн.:180дн.)=38180 руб.
В 2003 году составит:
((319680+114763,1)х9дн.:360дн.)+((62899,2+11457,6+1560,04+322220,8+
1157616х15дн.:360дн.)+(353160х3дн.:360дн.)=78627,2 руб.
Прирост устойчивых пассивов в 2002 году составит 38180 руб. (38180-0), а в 2003 году – 40447,2 руб. (78627,2-38180,0).
Достаточность денежных средств предприятия для осуществления проекта в течение 1,5 лет подтверждает положительный баланс денежных средств (таблица 3.13.).
Таблица 3.13.
| № |
Показатели |
на 01.07.2002 г. |
на 01.01.2003 г. |
на 01.01.2004 г. |
| 1. | Денежные средства на начало года | 100000,0 | 6332,9 | 198298,4 |
| 2. | Денежные поступления: | |||
| выручка от продажи с НДС | - | 1605096,0 | 6946696 | |
| кредиты | - | - | - | |
| прирост устойчивых пассивов | - | 38180,0 | 40447,2 | |
| 3. | Всего поступлений | 100000,0 | 1649608,9 | 7184441,6 |
| 4. | Платежи на сторону: | |||
| затраты на производство продукций без амортизации | - | 1106319,6 | 4853477,1 | |
| уплата налогов, относимых на финансовый результат | - | 1351,1 | 1560,04 | |
| затраты на приобретение основных средств | 62060,0 | - | - | |
| уплата процентов за кредит | - | - | - | |
| норматив оборотных средств | 31607,1 | - | - | |
| прирост оборотных средств | - | - | 44446,1 | |
| погашение кредита | - | - | - | |
| уплата НДС | - | 267516,0 | 1157616,0 | |
| уплата налога на прибыль | - | 76124,1 | 322220,8 | |
| 5. | Всего платежей | 93667,1 | 1451310,5 | 6379320,0 |
| 6. | Остаток денежных средств на конец периода | 6332,9 | 198298,4 | 805121,6 |
Таблица 3.14.
Доходы и затраты. (руб.)
| № |
Показатели |
2002 год |
2003 год |
| 1. | Доходы (выручка) от реализации (без НДС) | 1337580,0 | 5788080,0 |
| 2. | Полная себестоимость – всего | 1118731,6 | 4865889,1 |
| В том числе: условно – переменные затраты | 904839,8 | 4292287,2 | |
| условно – постоянные затраты | 213891,8 | 573601,9 | |
| 3. | Налоги, относимые на финансовые результаты деятельности | 1351,1 | 1560,04 |
| 4. | Балансовая прибыль | 217497,3 | 920630,9 |
| 5. | Налог на прибыль | 76124,1 | 322220,8 |
| 6. | Чистая прибыль | 141373,2 | 598410,1 |
| 7. | Рентабельность продукции | 12,6 | 12,3 |
| Рентабельность продаж | 10,6 | 10,3 |
Таблица 3.15.
Финансовый план на 2002 год
(баланс доходов и расходов)
| Источники средств |
При- быль |
Амортизация |
Отчисления от себе- стоимо-сти |
Прочие доходы |
Креди-ты банка | Фонд потре-бления | Фонд накопле-ния | Итого |
|
Направления средств |
||||||||
| 1. Платежи в бюджет | ||||||||
| - налог на прибыль | 76124,1 | х | х | х | х | х | 76124,1 | |
| - налог на имущество | х | х | х | 1117,1 | х | х | х | 1117,1 |
| - плата за пользование водными ресурсами | х | х | 2786,4 | х | х | х | х | 2786,4 |
| - налог на добавленную стоимость | х | х | х | 267516 | х | х | х | 267516,0 |
| - целевые сборы на содержание правоохранительных органов | х | х | х | 234,0 | х | х | х | 234,0 |
| 2. Арендная плата | 38400,0 | х | х | 38400,0 | ||||
| 3. Погашение ссуд банка | х | х | х | х | х | - | ||
| 4. Капитальные вложения | х | х | х | х | х | 62060,0 | 62060,0 | |
| 5. Прирост оборотных средств | х | х | х | х | х | - | ||
| 6. Налоги в дорожные фонды | х | х | 13104,0 | х | х | х | х | 13104,0 |
| 7. Расходы на социально – культурные мероприятия | х | х | х | - | ||||
| 8. Отчисления в фонд потребления | 14137,3 | х | х | х | х | 14137,3 | ||
| 9. Отчисления в фонд накопления | 127235,9 | 12412 | х | 139647,9 | ||||
| 10. ЕСН | х | х | 39633,6 | х | х | х | 39633,6 | |
ванные остатки фонда потребления на конец периода |
х | х | х | х | х | 14137,3 | 14137,3 | |
ванные остатки фонда накопления на конец периода |
х | х | х | х | х | 115767,9 | 115767,9 | |
|
х | х | х | - | ||||
| 14. Уплата процентов за долгосрочный кредит | х | х | х | х | х | - | ||
| 15. Прочие затраты на производство продукции | 1012395,6 |
1012395,6 |
||||||
| Итого | 217497 | 12412,0 | 1106319,6 | 268867,1 | - | 14137,3 | 139647,9 | 1758881,2 |
Финансовый план в виде «шахматки» на 2002 год (таблица 3.15) подтверждает правильность учета источников средств и их использование по направлениям, поскольку сумма итогов по горизонтали в размере 1758881,2 руб. равняется сумме итогов по вертикали.
Оценка финансово – экономической деятельности предприятия на планируемый период осуществлена на основе баланса активов и пассивов предприятия.
Таблица 3.16.
Прогнозный баланс активов и пассивов предприятия (на конец года).
| Актив | 2002 год | 2003 год | Пассив | 2002 год | 2003 год |
|
1. Внеоборотные активы 1.1. Основные фонды по балансовой стоимости 1.2. Амортизация 1.3. Основные фонды по остаточной стоимости |
62060,0 12412,0 49648,0 |
62060,0 24824,0 37236,0 |
4. Капитал и резервы 4.1. Уставной фонд 4.2. Специальные фонды (фонд накопления) 4.3.Нераспределен-ная прибыль |
100000 115767,9 - |
100000 624600,1 - |
| Итого по разделу 1 | 49648,0 | 37236,0 | Итого по разделу 4 | 215767,9 | 724600,1 |
|
2. Оборотные активы 2.1. Запасы 2.2. Дебиторская задолженность 2.3. Денежные средства - всего |
31607,1 198298,4 |
76053,2 805121,6 |
5. Долгосрочные пассивы (задолженность по долгосрочному кредиту) | - |
- |
|
В том числе - касса - счета в банках |
1785,4 196515,0 |
3858,7 801262,9 |
|||
| Итого по разделу 2 | 229905,5 | 881174,8 | Итого по разделу 5 | - | - |
| 3. Убытки |
6. Краткосрочные пассивы 6.1. Кредиторская задолженность: - поставщикам - по оплате труда - задолженность пред бюджетом - прочие кредиторы 6.2. Фонд потребления |
1438,2 7501,7 29240,1 - 14137,3 |
2943,0 10861,1 64823,1 - 73978,3 |
||
| Итого по разделу 3 | - | - | Итого по разделу 6 | 52317,3 | 152605,5 |
| Итого по разделам 1,2,3 | 279553,5 |
918410,8 |
Итого по разделам 4,5,6 | 268085,2 |
877205,6 |
| «Пробка» | - | - | «Пробка» | 11468,3 | 41205,9 |
| Баланс | 279553,5 | 918410,8 | Баланс | 279553,5 | 918410,8 |
Размер денежных средств в кассе планируется на уровне 20% однодневной выручки (с НДС) и в 2002 году составят – 1785,4 руб. (1605096,0х20%:180 дн.), а в 2003 году – 3858,7 (6945696х20%:360 дн.).
Планируемый рост объемов производства в 2003 году на требует увеличения затрат на приобретение новых основных фондов, что ведет к сокращению первого раздела баланса. А при составлении раздела 6 определен на уровне минимальной кредиторской задолженности. «Пробка» требует специальных расчетов, которые можно выполнить только для действующего предприятия. А так как предприятие вновь образованно, Таким образом «пробка» будет выходить отдельной статьей в размер валюты баланса.
Для оценки финансово – экономической деятельности предприятия рассчитаем коэффициенты финансово - экономической деятельности (таблица 3.17.).
Таблица 3.17.
Финансово – экономические результаты деятельности предприятия.
|
Показатели |
2002 год |
2003 год |
|
Коэффициенты ликвидности - коэффициент абсолютной ликвидности - коэффициент покрытия баланса |
3,8 4,4 |
5,3 5,8 |
Продолжение
|
Показатели |
2002 год |
2003 год |
| Коэффициент финансовой устойчивости | 4,12 |
4,75 |
|
Коэффициенты деловой активности - Продолжительность оборачиваемости, дней; а) запасов б) дебиторской задолженности в) кредиторской задолженности |
4,25 - 8,4 |
4,73 - 11,3 |
| Фондоотдача основных средств, руб. | 23,9 |
133,2 |
|
Коэффициенты прибыли - рентабельность продаж, % - рентабельность основной деятельности - рентабельность авансированного капитала, % |
10,5 12,6 50,6 |
10,3 12,3 65,2 |
| Срок окупаемости проекта, лет | 0,71 |
- |
Экономическая целесообразность проекта характеризуется следующими показателями: рентабельность продаж в 2002 году составляет 10,5%, а в 2003 году – 10,3 %; рентабельность продукции в 2002 году – 12,6%, а в 2003 году – 12,3%. Начиная с 2002 года, предприятие является финансово устойчивым. Срок окупаемости проекта составляет 0,71 лет, Таким образом есть проект полностью окупается через 8,52 месяца.
ЗАКЛЮЧЕНИЕ.
Руководители многих предприятий (особенно небольших) считают, что не следует тратить время на бизнес – планирование, поскольку экономическая ситуация так быстро меняется, что приходится постоянно вносить изменения и дополнения в первоначальную схему. То есть они полагают, что в быстроменяющихся экономических условиях достаточно все держать в уме и нет необходимости тратить время на планирование своих действий.
Однако, специалисты и руководители крупных предприятий относят бизнес – планирование к деятельности высшего порядка и считают, что оно предоставляет немало выгод:
помогает руководству фирмы мыслить перспективно;
способствует четкой координации предпринимаемых усилий;
формирует систему целевых показателей деятельности для последующего контроля;
готовит предприятие к возможным внезапным переменам;
демонстрирует взаимосвязь обязанностей всех должностных лиц.
Итак, есть смысл разрабатывать бизнес – план даже в постоянно меняющихся условиях, если есть желание, чтобы нормальная деятельность предприятия не была нарушена ходом будущих событий.
Список литературы.
1. Бизнес-план. Методические материалы – 3-е изд., доп. /Под ред. Н.А. Колесниковой, А.Д. Миронова. – М.: «Финансы и статистика», 2000.
2. Бизнес-план. Методические материалы. /Под ред. Р.Г. Маниловского. – М.: «Финансы и статистика», 1997.
3. Бизнес-план инвестиционного проекта. Практ. пособие. - М.: Эксперт. бюро, 1997.
4. Букаяков М.И. Внутрифирменное планирование. Учебник – М.: Инфра-М, 2000.
5. Герасимова И.В. Сырье и материалы кондитерского производства 2-е изд. – М.: Агропромиздат, 1991.
6. Горемыкин В.А., Бугулов Э.Р., Богомаев А.Ю. Планирование на предприятии. Учебник. – М.: «Финансы и статистика», 1999.
7. Денисов Д. Налоговые вычеты, льготы и порядок их проведения. /Налоги, 2001, 2 выпуск.
8. Ефремов В.С. Стратегия бизнеса. Учебное пособие. – М.: «ДИС», 1998.
9. Ильин А.И. Планирование на предприятии. Учебное пособие. В 2 ч. ч.1. Стратегическое планирование. – Мн.: ООО «Новое знание», 2000.
10. Липсиц И.В. Бизнес-план – основа успеха. Практ.пособие – 2-е изд. – М.: «Дело», 1994.
11. Макаревич Л.М. Бизнес-план для иностранного инвестора. Методическое пособие – М.: «Финпресс», 1998.
12. Маркова В.Д., Кузнецова С.А. Стратегический менеджмент. Курс лекций. – М.: Инфра – М; Новосибирск: Сибирское соглашение, 2000.
13. Милованов Б.Г. Приготовление кондитерских изделий на малых предприятиях. М.: Колос, 1996.
Стратегическое планирование. /Под.ред. Уткина Э.А. – М.: «Тандели», 1998.