Коммерческая деятельность ООО "Яковлевская мануфактура"
Отношение чистой прибыли к среднегодовому собственному капиталу в 2007 году:
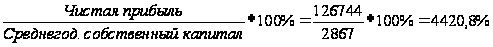 (6)
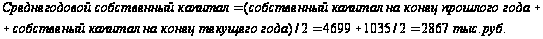 (7)
Аналогичным путем рассчитаем коэффициенты прибыльности на 2008 год работы предприятия.
Рассчитаем отношение стоимости реализованных товаров к продаже за 2008 год:
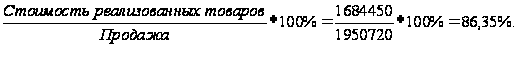 (8)
Рассчитаем отношение валовой прибыли к продаже за 2008 год:
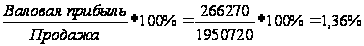 (9)
Рассчитаем отношение эксплуатационных расходов к продаже за 2008 год:
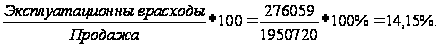 (10)
Отношение чистого дохода к производственной деятельности за 2008 год:
 (11)
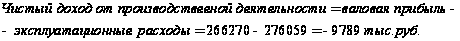 (12)
Отношение чистой прибыли к среднегодовому собственному капиталу в 2008 году:
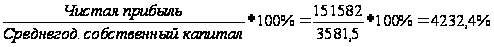 (13)
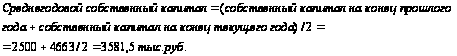 (14)
В итоге получили данные, которые позволят судить, как о величине коэффициентов, так и о характере их изменений.
Таблица1 – Итоговые данные коэффициента прибыльности за 2007-2008гг.
| №п/п | Коэффициенты прибыльности | 2007 год. | 2008 год. |
| 1 | Отношение стоимости реализованных товаров к продаже, % | 85,6 | 86,35 |
| 2 | Отношение валовой прибыли к продаже, %. | 14,42 | 1,36 |
| 3 | Отношение эксплуатационных расходов к продаже, % | 6,08 | 14,15 |
| 4 | Отношение чистого дохода от производственной деятельности к продаже, % | 8,3 | -0,502 |
| 5 | Отношение чистой прибыли к среднегодовому собственному капиталу, %. | 4420,8 | 4232,4 |
Проанализировав коэффициенты прибыльности за 2007 и 2008 гг. позволяет сделать следующие выводы:
- отношение стоимости реализованных товаров к продаже увеличилось на 0,75% (с 85,6 % до 86,35% );
- отношение валовой прибыли к продаже уменьшилась на 13,06% (с 14,42; до 1,36%);
- отношение эксплуатационных расходов к продаже увеличилась на 8,07% (с 6,08% до 14,15%);
- отношение чистого дохода от производственной деятельности к продаже в 2008 году пошло в отрицательную сторону с 8,3% до -0,502%;
- отношение чистой прибыли к среднегодовому собственному капиталу уменьшился на 188,4% (с 4420,8% до 4232,4%).
Коэффициенты стабильности:
- отношение собственного капитала к итоговой сумме активов, %;
- отношение долга (итоговой сумме пассивов, к итоговой сумме активов);
- покрытие процентов.
Первые два коэффициента рассчитываем в процентах, третий в разах.
Рассчитываем отношение собственного капитала к итоговой сумме активов за 2007 год деятельности предприятия:
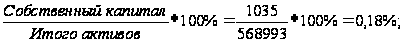 (15)
Отношение долга (итогов суммы пассивов к итоговой сумме активов) за 2007 год:
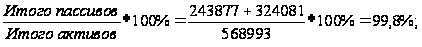 (16)
Покрытие процентов за 2007 год деятельности предприятия:
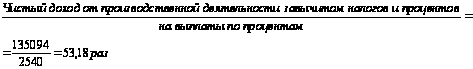 (17)
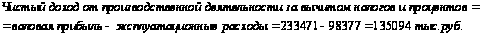 (18)
Аналогичным путем рассчитываются коэффициенты стабильности за 2008 год.
Рассчитываем отношение собственного капитала к итоговой сумме активов за 2008 год деятельности предприятия:
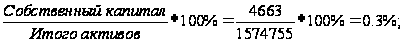 (19)
Отношение долга (итогов суммы пассивов к итоговой сумме активов) за 2008 год:
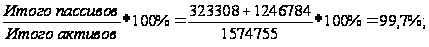 (20)
Покрытие процентов за 2008 год деятельности предприятия:
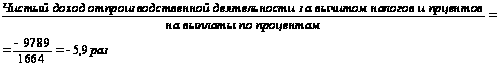 (21)
 (22)
Таблица 2 – Итоговые данные коэффициентов стабильности за 2007-2008гг.
| № п/п | Коэффициенты стабильности | 2007 год. | 2008 год. |
| 1 | Отношение собственного капитала к итоговой сумме активов, % | 0,18 | 0,3 |
| 2 | Отношение долга, % | 99,8 | 99,7 |
| 3 | Покрытие процентов, раз. | 53,18 | -5,9 |
Проанализировав коэффициенты стабильности за 2007 и 2008 гг. позволяет сделать следующие выводы:
- отношение собственного капитала к итоговой сумме активов увеличился на 0,12% (с 0,18% до 1,3%);
- отношение долга уменьшилось на 0,1% (с 99,8% до 99,7%);
- коэффициент покрытия процентов свидетельствует о возможности предприятия уплатить кредиторам проценты на вложенный капитал с 53,18 раз до -5,9 раз.
Коэффициенты ликвидности:
- текущий коэффициент;
- отношение кассовой наличности и дебиторской задолженности к текущим обязательствам предприятия;
- рабочий капитал.
Первые два показателя рассчитываем, как отношение к единице, третий в тыс.руб.
Текущий коэффициент:
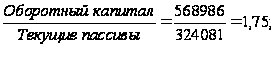 (23)
Коэффициент отношения кассовой наличности и дебиторской задолженности к текущим обязательствам предприятия:
 (24)
Рабочий капитал:
 (25)
Аналогично рассчитаем коэффициенты ликвидности за 2008 год деятельности предприятия.
Текущий коэффициент:
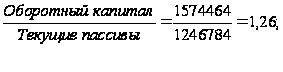 (26)
Коэффициент отношения кассовой наличности и дебиторской задолженности к текущим обязательствам предприятия:
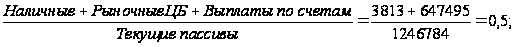 (27)
Рабочий капитал:
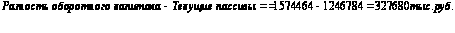 (28)
Таблица 3 – Итоговые данные коэффициентов ликвидности за 2007-2008гг.
| № п/п | Коэффициенты ликвидности | 2007 год | 2008 год |
| 1 | Текущий коэффициент | 1,75 | 1,26 |
| 2 | Коэффициент отношения кассовой наличности и дебиторской задолженности к текущим обязательствам предприятия | 0,18 | 0,5 |
| 3 | Рабочий капитал, тыс.руб. | 244905 | 327680 |
Проанализировав коэффициенты ликвидности за 2008 и 2009 гг. позволяет сделать следующие выводы:
- текущий коэффициент – это основная мера ликвидности показывающая, как соотносятся краткосрочные активы (оборотные средства) с краткосрочными пассивами (долгами), так как показатели 1,75:1 и 1,26:1, то это означает, что на каждую единицу долга приходится 1,75 и 1,26 ден.ед активов капитала, то есть предприятие может достаточно быстро выплатить свои краткосрочные обязательства;
- коэффициент отношения кассовой наличности и дебиторской задолженности к текущим обязательствам предприятия показывает возможность выплаты краткосрочных долгов за счет той части оборотного капитала, которая всегда под рукой: 0,18:1 и 0,5:1;
- рабочий капитал показывает, какая часть оборотных средств после выплаты долгов останется для работы, в 2008 году увеличилось на 85775 тыс. руб. (с 244905 тыс. руб. до 327680 тыс. руб.).
Коэффициенты роста:
- рост продаж;
- рост чистой прибыли;
- рост активов;
- рост собственного капитала.
Эти коэффициенты имеют разность процентов, либо той величины рост которой определяется.
Рост продаж:
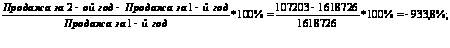 (29)
Рост чистой прибыли:
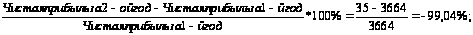 (30)
Рост активов:
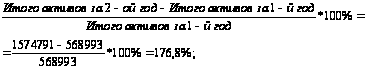 (31)
Рост собственного капитала:
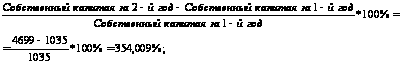 (32)
Аналогичным путем рассчитаем коэффициенты роста с начала 2008 года деятельности предприятия.
Рост продаж:
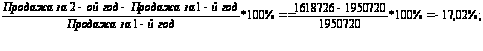 (33)
Рост чистой прибыли:
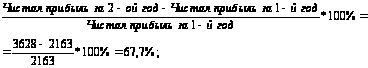 (34)
Рост активов:
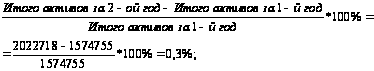 (35)
Рост собственного капитала:
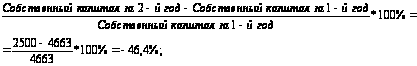 (36)
Таблица 4 – Итоговые данные коэффициента роста за 2007-2008гг.
| №п/п | Коэффициенты роста | 2007 год | 2008 год |
| 1 | Рост продаж, % | -993,4 | -17,02 |
| 2 | Рост чистой прибыли, % | -99,04 | 67,7 |
| 3 | Рост активов, % | 176,8 | 0,3 |
| 4 | Рост собственного капитала, %. | 345,009 | -46,4 |
Проанализировав коэффициенты роста за 2008 и 2009 гг. позволяет сделать следующие выводы:
- рост продаж уменьшился с -993,4% до -17,02%;
- рост чистой прибыли уменьшился с -99,04% до 67,7%;
- рост активов уменьшился с 176,8% до 0,3%;
- рост собственного капитала уменьшился с 345,009% до -46,4% .
За данные промежутки времени динамика идет на снижение. Все показатели роста характеризуют динамику основных результатов деятельности предприятия за определенное время.
Коэффициенты эффективности.
- срок выплаты по счетам;
- запасы в дневной стоимости реализации товаров;
- срок счетов кредиторов в днях закупки;
- основной капитал, как процент продажи.
Три первых коэффициентах рассчитывается в днях, четвертый в процентах.
Срок выплат по счетам:
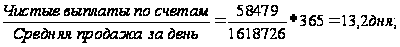 (37)
Запасы в дневной стоимости реализованных товаров:
 (38)
Срок счетов кредиторов в днях закупки:
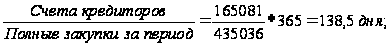 (39)
Основной капитал, как процент продаж:
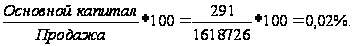 (40)
Аналогичным путем рассчитаем коэффициенты эффективности за 2008 год.
Срок выплат по счетам:
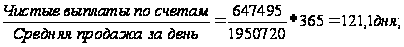 (41)
Срок счетов кредиторов в днях закупки:
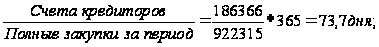 (42)
Основной капитал, как процент продаж:
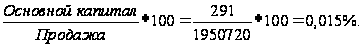 (43)
Таблица 5 – Итоговые данные коэффициента эффективности за 2007-2008гг.
| №п/п | Коэффициенты эффективности | 2007 год | 2008 год |
| 1 | Срок выплаты по счетам, дней | 13,2 | 121,1 |
| 2 | Запасы в дневной стоимости реализованных продаж, дней | 98,09 | 172,6 |
| 3 | Срок счетов кредиторов в днях закупки, дней | 138,5 | 73,7 |
| 4 | Основной капитал как процент продаж, %. | 0,02 | 0,015 |
Проанализировав коэффициенты эффективности за 2007 и 2008 гг. позволяет сделать следующие выводы:
- срок выплаты по счетам показывает, какое число дней в году фирма за свою работу не получала денег торгуя в кредит, это соответствует тому времени, которое приходится ждать оплаты с момента продажи соотнесения этого показателя со сроками продажи, показывает выдерживается ли установленные сроки кредита, что дает основание к регулированию с покупателями. Срок выплат по счетам значительно увеличился в 2008 году с 13,2 до 121,1 дней;
- запасы в дневной стоимости реализации товаров характеризует возможность их реализации в будущем. Этот показатель показывает как быстро товар проходит через фирму, от дня получателя, до дня продажи. В данном случае в 2008 году был большой рост с 98,09 дня до 172,6 дней - такой рост свидетельствует об избытке запасов, а также их устаревании;
- срок счетов кредиторов в днях закупки характеризует покупку товаров в кредит, он показывает, сколько дней требуется фирме, что бы оплатить товар, купленный в долг. Срок счетов кредиторов в днях закупки уменьшился с 138,5 дней до 73,7 дней, это благоприятно влияет на степень зависимости предприятия от торгового кредита.
- основной капитал как процент продаж свидетельствует о том, сколько успешно эффективно используется основных фондов предприятия. Основной капитал уменьшился на 0,005% (с 0,02% до 0,015%).
Иногда для определения скорости прохождения товара через фирму используют еще один дополнительный показатель - коэффициент оборачиваемости товара за 2007 год, который равен:
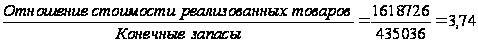 (44)
Коэффициент оборачиваемости товара за 2008 год, который равен:
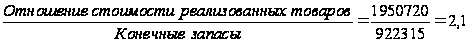 (45)
На ряду с рассмотренными показателями используются и ряд других коэффициентов. Среди них три показателя которыми пользуются акционеры, вкладчики, для оценки эффективности своих капиталовложений, но так, как нам не известно, количество акций, невозможно рассчитать данные коэффициенты /5/.
Заключение
Анализ финансово-хозяйственной деятельности затрагивает многие стороны экономической жизни предприятия. В зависимости от поставленных целей зависит методическое и информационное обеспечение анализа. На российских предприятиях функция анализа внедряется еще достаточно слабо, хотя в последнее время необходимость его внедрения объективна.
Анализ финансово-хозяйственной деятельности позволяет существенно повысить эффективность управления, конкурентоспособность фирмы на рынке и обеспечить перспективы ее развития.
В ходе выполнения курсовой работы была дана характеристика предприятия ООО «Яковлевская мануфактура»:
- ознакомилась с историей развития предприятия;
- изучила организационную структуру предприятия, она является линейно-функциональная, поскольку, вся полнота власти принадлежит линейному руководителю, возглавляемому определенный коллектив. Ему при разработке конкретных вопросов и подготовке соответствующих решений, программ, планов помогает специальный аппарат, состоящий из функциональных подразделений. Свои решения функциональные структуры подразделения приводят в жизнь через главного руководителя, непосредственно через соответствующих руководителей;
- ознакомилась с делопроизводством предприятия ООО «Яковлевская мануфактура». В процессе своей деятельности менеджеры оформляют ряд документов, одним из которых является договор поставки. С каждым клиентом (предприятием, индивидуальным предпринимателем), который обращается на предприятие ООО «Яковлевская мануфактура» с целью приобретения продукции, заключается договор поставки, который оформляется в двух экземплярах. Договор о поставке содержит определенные условия, которые должны выполняться обеими сторонами, т.е как поставщиком так и заказчиком. При отгрузке продукции клиентам выдаются расходные документы, к ним относится: накладные, счет-фактура. Накладная и счет-фактура содержит информацию о реализуемом товаре: наименование изделия, количество, цена, ставка НДС и конечную сумму за товар.
Было проведено экономическое исследование финансово-хозяйственной деятельности предприятия ООО «Яковлевская мануфактура»:
По данным бухгалтерской отчетности был проведен анализ финансового состояния фирмы, а также проведены исследования по эффективности использования основных и оборотных средств путем расчета коэффициентов прибыльности, стабильности, ликвидности, роста, и эффективности. Можно отметить, что предприятие развивается довольно нединамично, ухудшается ее финансовое состояние, темпы роста, прибыли не растут, имеются избытки запасов.
Список используемых источников
Ковалева А.Д., Яковлевские ткачи: Очерки истории Яковлевского льнокомбината,1977. Красильщиков А.П., Сафронов В.Д. М., 2000,- 192с:86 ил.
Кирсанова М.В., Аксенов Ю.М. Курс делопроизводства: Документационное обеспечение управление// Учебное пособие – 6 издание, испр. и доп. – М.: ИНФРА-М, Новосибирск. Сибирское соглашение, 2006 г. – 364 с.
Донцова Л.В., Никифорова Н.А. Анализ финансовой отчетности// Учебное пособие.-2-е изд.-М.: Издательство «Дело и Сервис», 2004.-336с.
Новиков О.А., Коммерческая деятельность производственных предприятий: учебник /Под. ред. О.А. Новикова, В.В. Щербакова. – СПб.: Изд-во СПб ГУЭФ, 1999 г.- 416 с.
Брагина С.С., Данько К.А. Торговое дело: экономика, маркетинг, организация. – СПб: Питер, 2001.
Виноградова С.Н. Коммерческая деятельность - М..: ИНФРА – М., 2006 г.
Иохин В.Я. Экономическая теория: учебное пособие - М., 2003 г.
Кунаева С.Е. Стратегия торговых предприятий: учебное пособие для вузов. – М., 2006 г.
Васильева Г.А.,
Коммерческое товароведение и экспертиза: учебное пособие для вузов/ Под ред. Г.А. Васильева. – М.: Банки и биржи, ЮНИТИ, 2007 г.
www.iteam
www-mark
www.mediaplan
www.gdeparfum
Размещено на /