Розробка інвестиційного проекту (на прикладі видавництва "Глобус" міста Харкова
2 АНАЛІЗ ДІЯЛЬНОСТІ СУБ'ЄКТА – ФІРМИ «ГЛОБУС»
2.1 Характеристика видавництва “Глобус” та його діяльності
З невеликого видавництва, створеного в 1993 році для забезпечення потреб у науково-технічній продукції у торговельній діяльності й оснащеною одною друкованою машиною, «Глобус» перетворився в сучасний поліграфічний комплекс, що виконує замкнутий технологічний цикл робіт з виробництва книжково-журнальної, художньо-образотворчої, рекламної і газетної продукції. Постійний розвиток підприємства спрямований на більш повне і якісне задоволення зростаючих потреб Харківського регіону в друкованій продукції. В останні роки ринок поліграфічних послуг стрімко розвивається, і лише наявність сучасного устаткування і висококваліфікованого персоналу в сполученні з якісним обслуговуванням дозволяє надавати замовникові високоякісну продукцію за прийнятними цінами і бути конкурентноздатним на ринку поліграфічних послуг.
Характеристика продукції, що випускається видавництвом «Глобус» проведена по видах цієї продукції.
1) Газетне виробництво.
Як показують маркетингові дослідження, за останні роки кількість газетної продукції в Харківському регіоні значно зріс, особливо це стосується повнокольорові газетних видань. На сьогоднішній день у Харківському регіоні їх нараховується більш 100, близько 40% з яких повнокольорові.
Для задоволення потреби у виробництві якісної полвнокольорові газетної продукції з великими тиражами друкарнею в 2001 році була придбана рольова офсетна друкована машина Newsline S30 формату А1 і продуктивністю 30000 екземплярів у годину. У 2002 році планується придбання другої машини. На машині друкарні друкуються такі газетні видання, як «Харківський кур'єр» (вівторок і п'ятниця), «Харків-реклама», «Телескоп», «СІМ», «Подія», видання видавничого будинку «Глобус» і інші.
2) Книжково-журнальне виробництво.
Одним із древніх винаходів людства є книга і, відповідно, з давніх часів винаходяться всі нові і нові технології по її виробництву, плетінню й обробці. Видавництво «Глобус» стежить за всіма змінами у світі поліграфії і намагається надавати найбільш повний комплекс послуг по печатці, плетінню й обробці книжково-журнальної продукції.
Так крім офсетної листової і рулонної печатки як одноколірної, так і повнокольоровою, друкарня надає послуги по впечатанню додаткових фарб (»золото», «бронза», «срібло»), фальцювання, добірка, вкладка, шиття металевою скобою, скріплення, тверде плетіння, перфорація і навивка на пружину.
3) Рекламна продукція.
У зв'язку з переходом до ринкової економіки реклама, як двигун торгівлі, стала невід'ємного складового життя фірм і підприємств. Щодня, борючи за кожного настільки дорогоцінного клієнта, фірма повинна залучати його увагу всякими барвистими буклетами, плакатами, листівками, брошурами, листівками й іншою рекламною продукцією. Видавництво «Глобус» має унікальне устаткування і висококваліфікований персонал, що дозволяють якісно і швидко виготовити таку продукцію. Рекламна продукція друкується на п’ятикольорових машинах формату А2, що дозволяє лакувати продукцію масляними або водно-дисперсійними лаками, а також впечатувати додаткові фарби («золото», «срібло»).
4) Оперативна поліграфія.
Практика показує, що наскільки різноманітно світ, настільки різноманітні потреби клієнтів, тому в друкарні не залишили без уваги і такий вид послуг як оперативна печатка.
Маючи в розпорядженні різограф, вони можуть у найкоротший термін і за прийнятними цінами виготовити малотиражні брошури, фірмові бланки, прайс-листи тощо.
5) Бланочна продукція.
Будучи невід'ємною частиною видавничо-консалтингової корпорації «Глобус», що діє на ринку бухгалтерського обліку й аудита, друкарня має досить різноманітний асортимент бланочной продукції, у тому числі і бланки папера, що самокопіює, що стали останнім часом дуже популярними. Також друкарня може віддрукувати фірмові бланки.
6) Допечатні процеси.
Маркетингові дослідження і досвід показали, що кожен замовник прагне одержати весь комплекс поліграфічних послуг «з одних рук». Тому в друкарні працюють фахівці з допечатної підготовці замовлення. Це висококваліфіковані фахівці, що здійснюють: сканування, комп'ютерний набір, верстку, дизайн, розробку оригіналу-макета і підготовку його до друку, висновок фотоформ і виготовлення друкованих офсетних форм. Якщо ж замовник порахує необхідним самостійно виконати який-небудь з вище перерахованих видів робіт, то фахівці з задоволенням проконсультують його для одержання найкращого результату.
7) Послуги, які надає видавництво «Глобус».
Допечатні процеси:
сканування;
комп'ютерний набір;
верстка;
дизайн;
розробка оригіналу-макета;
висновок фотоформ;
виготовлення друкованих офсетних форм.
Друковані процеси:
офсетна листова печатка, як однокольорова, так і багатокольорова до формату А2;
офсетний рольовий друк, як одноколірний, так і багатокольоровий до формату А1;
впечатування додаткової фарби («золото», «срібло»);
суцільне лакування масляними і водно-дисперсійними лаками.
Післяпечатні (палітурні й оздоблювальні) процеси:
фальцювання, добірка, вкладка;
шиття металевою скобою;
скріплення;
тверде плетіння;
перфорація і навивка на пружину.
8) Асортимент продукції, що випускається:
книги, брошури, журнали;
газети;
етикетки;
буклети;
плакати;
папки;
афіші;
листівки;
листівки;
настінні календарі;
бланочна продукція;
паперово-чистова продукція.
На сьогоднішній день видавництво “Глобус” є одним з великих газетно-журнальних поліграфічних підприємств, що надає у Східному регіоні держави високо тиражну газетну продукцію.
Видавництво “Глобус” є розвиваючою риночкою структурою з розвинутим механізмом господарювання.
Філософія розвитку фірми складається з такої формуліровки: стратегічне мислення, орієнтація на клієнта, постійні зміни.
Видавництво “Глобус” відрізняють наступні властивості:
риночка орієнтація як результат максимального використання економічних засобів управління, активного розвитку маркетингово-збутової служби;
постійний пошук шляхів вдосконалення структури фірми, менеджменту, мотивації праці, асортиментної політики, інвестиційної привабливості фірми.
Необхідно звернути увагу на те, що в цілому поліграфічна промисловість в Україні розвивається успішно. Об’єм видавництва зростає.
Перевагами видавництва “Глобус” є лідируючі позиції на ринку газетного виробництва в Східному регіоні України, ціни нижче ніж у конкурентів.
2.2 Аналіз фінансових результатів діяльності фірми
Розвиток ринкових відносин підвищує відповідальність і самостійність підприємств і інших суб'єктів ринку в підготовці і прийнятті управлінських рішень. Ефективність цих рішень багато в чому залежить від об'єктивності, своєчасності і всесторонньості оцінки дійсного й очікуваного фінансового стану підприємства.
Становлення ринкових відносин в Україні, поява фінансових ринків, пріоритет фінансових ресурсів об'єктивно сприяли розвиткові такого важливого напрямку, як фінансовий аналіз.
Фінансовий аналіз – це метод оцінки і прогнозування фінансового стану підприємства. Як метод дослідження аналіз складається в розчленовуванні цілого на частині.
Мета фінансового аналізу обумовлені цілями керування підприємством у трьох сферах діяльності – фінансовим, інвестиційним і операційної, котрі об'єднані рухом фінансових ресурсів.
За результатами аналізу виробляються методи поліпшення фінансового стану підприємства.
У фінансовому аналізі використовуються різні методи економічних досліджень.
Проведемо аналіз діяльності видавництва «Глобус», використовуючи форми фінансової звітності, що відповідають міжнародним стандартам.
Розраховані показники представлені в таблицях 2.1 і 2.2.
Дані таблиці 2.1. свідчать про збільшення прибутку на 197%. Цьому сприяло збільшення прибутки від операційної діяльності на 174% за рахунок збільшення обсягів реалізації і відносного зменшення витрат на виробництво і реалізацію продукції.
У звітньому періоді на 1 грн. чистого прибутку від реалізації продукції підприємство витратило
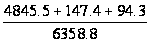 =
84 коп.,
а в базовому періоді –
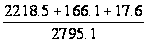 =
86 коп.
Має місце абсолютне і відносне (на 1 грн. чистого прибутку від реалізації продукції) збільшення адміністративних витрат на збут.
Збільшення названої частки постійних витрат обумовлено умовами ринку, стратегією агресивного маркетингу.
Якщо ріст цих витрат супроводжується збереженням або ростом зайнятої ніші, збільшенням прибутку (рентабельності), то до визначених меж він виправданий. Варто знайти міру цим межам.
Відсутня прибуток від участі в капіталі, тобто від інвестицій в асоціативні, дочірні або спільні підприємства, знизилися інші фінансові доходи (дивіденди, відсотки й інші доходи, одержувані від фінансових інвестицій). Унаслідок цього відбуваються зміни в структурі прибутків від звичайної діяльності і зменшилися інші фінансові доходи. Позитивним є збільшення грошового потоку на 247%.
Таблиця 2.1 – Аналіз фінансових результатів
| Показник | Період | Зміни в звітному періоді | ||
| Базовий 2008р. | Звітний 2009р. | Тис. грн. |
Відсот ки |
|
| Чистий прибуток від реалізації продукції, тис.грн | 6358,8 | 2795,1 | +3563,7 | 127,5 |
| Собівартість реалізованої продукції, тис.грн. | 4845,5 | 2218,5 | +2627 | 118,4 |
| Валовий прибуток від реалізації, тис.грн. | 1513,3 | 576,6 | +936,7 | 162,5 |
| Адміністративні витрати, тис.грн. | 417,4 | 166,1 | +257,3 | 151,3 |
| Витрати на збут, тис.грн. | 94,3 | 17,6 | +75,7 | 436 |
| Собівартість реалізованої продукції з урахуванням адміністративних витрат і витрат на збут, тис.грн. | 5357,2 | 2402,2 | +2955 | 123 |
| Прибуток від реалізації, тис.грн. | 1001,6 | 392,9 | +608,7 | 155 |
| Інші операційні доходи, тис.грн. | 105,2 | 11,3 | +93,9 | 831 |
| Прибуток від операційної діяльності, тис.грн. | 1106,8 | 404,2 | 702,6 | 174 |
| Прибуток від участі в капіталі, тис.грн. | - | - | - | - |
| Інші фінансові доходи, тис.грн. | - | 0,8 | -0,8 | -100 |
| Прибуток від звичайної діяльності, тис.грн. | 1106,8 | 405 | +701,8 | 173 |
| Податок на прибуток, тис.грн. | 284,2 | 127,8 | +156,4 | 122,4 |
| Чистий прибуток, тис.грн. | 822,6 | 277,2 | +545,4 | 197 |
| Грошовий потік (чистий прибуток+амортизація), тис.грн. | 1061,8 | 306 | +755,8 | 247 |
Таблиця 2.2 - Структура прибутків від звичайної діяльності
| Показник | Розмір, тис.грн. | Доля, за період | Зміни в структурі пунктів | ||
| Звітний 2009 | Базовий 2008 | Звітний 2009 | Базовий 2008 | ||
| Прибуток від операційної діяльності, тис.грн. | 1106,8 | 404,2 | 100 | 99,8 | -0,2 |
| Прибуток від участі в капіталі, тис.грн. | - | - | - | - | - |
| Інші фінансові прибутки, тис.грн. | - | 0,8 | - | 0,2 | 0,2 |
| Прибуток від звичайної діяльності, тис.грн. | 1106,8 | 405 | 100,0 | 100,0 | 0 |
Частка основних засобів в активах свідчить про капіталізації виробництва.
Порахуємо коефіцієнт зносу основних засобів:
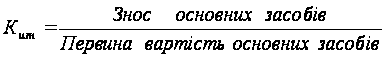 (2.1)
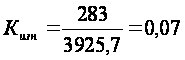
Цей коефіцієнт показує рівень фізичного і морального зносу основних засобів.
Як видно, насичення основних фондів випереджає їхній фізичний знос. Очевидно, оснащеність активів продуктивним устаткуванням сприяє зростання прибутку.
У фінансовому аналізі використовуються різні показники рентабельності. Усі вони відносні і показують, скільки одиниць прибутку (балансової, чистої, операційної, оподатковуваної й ін.) одержують на одиницю реалізованої продукції (активів, виробничих фондів, власного капіталу й ін.).
Іншими словами, при визначенні показників рентабельності в чисельнику завжди буде прибуток. Сукупність показників рентабельності усебічно відбиває ефективність виробничої (операційної), інвестиційної і фінансової діяльності підприємства і відповідає інтересам учасників економічного процесу.
Основні показники рентабельності приведені в таблиці 2.3, розраховуються за допомогою даних фінансової звітності, а саме: за формою №1 «Баланс» і №2 «Звіт про фінансові результати».
Розрахунки підтверджують попередні висновки про капіталізації виробництва, що сприяє зростання операційного прибутку. Так, має місце висока рентабельність виробництва (130%), власного капіталу (29%).
На рівень показників рентабельності впливає багато факторів, що відображають різні аспекти діяльності підприємства. Звичайно, позитивні фактори сприяють збільшенню рентабельності. Регулюючи розмір факторів з урахуванням їх взаємозв'язку можна досягти бажаного рівня рентабельності.
Операційні витрати в базисному періоді складають 2466,9 тис.грн., у звітному – 5398,6 тис.грн. Збільшення витрат відбувається через збільшення перемінних матеріальних витрат: сукупні витрати збільшилися на 119%, а матеріальні – на 91,8%.
У цілому витрати на 1 грн. вартості реалізованої продукції:
у базисному
періоді
 =0,8825
грн. = 88,25 коп.;
у звітному
періоді
 =
0,849 грн. = 84,9 коп.
Таблиця 2.3 - Основні показники рентабельності
| Рентабельність |
Формула для розрахунку |
Результат |
|
Реалізованої продукції по прибутку від реалізації RQ |
|
16% |
|
Реалізованої продукції по чистому прибутку RQ |
|
10% |
| Капіталу (активів) Ra |
|
23% |
| Власного капіталу Rск |
|
29% |
|
Виробничих фондів Rсф |
|
130% |
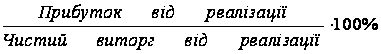
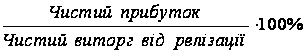
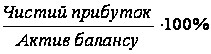
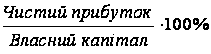
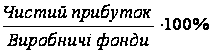
Таблиця 2.4 - Аналіз динаміки операційних витрат
| Показник | Період | Відхилення | ||
| Базовий 2008р. | Звітний 2009р. | Абсолютні | відносні | |
| Виторг від реалізації продукції, тис.грн. | 2795,1 | 6358,8 | 3563,7 | 127,5 |
| Матеріальні витрати, тис.грн. | 1830,0 | 3510,6 | 1680,6 | 91,8 |
| Витрати на оплату праці, тис.грн. | 298,6 | 651,5 | 352,9 | 118,2 |
| Відрахування на соціальні нестатки, тис.грн. | 111,9 | 259,8 | 147,9 | 132,2 |
| Амортизація, тис.грн. | 28,8 | 239,8 | 210,4 | 730,5 |
| Інші операційні витрати, тис.грн. | 197,6 | 737,5 | 539,9 | 273,2 |
| Операційні витрати разом, тис.грн. | 2466,9 | 5398,6 | 2931,7 | 119 |
Витрати зменшилися приблизно на 4% завдяки тому, що темпи збільшення виторгу від реалізації продукції перевершили темпи збільшення собівартості на 127,5 і 119%. Випередження складає 8,5 пунктів.
Дані аналізу свідчать про рентабельну діяльність друкарні.
Однієї з найбільш важливих характеристик фінансового стану підприємства є його фінансова стійкість.
Фінансова стійкість характеризує ступінь фінансової незалежності підприємства стосовно володіння своїм майном і його використанням. Цей ступінь незалежності можна оцінювати за допомогою різних критеріїв [16]:
рівнем покриття матеріальних оборотних коштів (запасів) стабільними джерелами фінансування;
платоспроможністю підприємства (його потенційна здатність покривати строкові зобов'язання мобільними активами);
частиною власних або стабільних джерел у сукупних джерелах фінансування.
Приведеним критеріям відповідає визначена сукупність абсолютних і відносних показників фінансової стійкості, де враховані нормативні вимоги до характеристик фінансового стану підприємств в Україні.
Серед безлічі показників виділимо.
1) Абсолютну стійкість – для забезпечення запасів досить власних оборотних коштів; платоспроможність підприємства гарантована:
3 <COC (2.2)
2) Нормальну стійкість – для забезпечення запасів крім власних оборотних коштів використовуються довгострокові кредити і позики; платоспроможність гарантована:
3 < COC + KД (2.3)
3) Хитливий фінансовий стан – для забезпечення запасів крім власних оборотних коштів і довгострокових кредитів і позик використовуються короткострокові кредити і позики ; платоспроможність порушена, але її можна відновити:
3 < COC + KД + KК (2.4)
4) Кризовий фінансовий стан – для забезпечення запасів не вистачає «нормальних» джерел їхнього формування; підприємству грозить банкрутство:
3 > COC + KД + KК , (2.5)
де З – запаси;
СОС – власні оборотні кошти;
KД – довгострокові кредити;
KК – короткострокові кредити і позики.
Таким чином, за звітний період ясно зміниться тип фінансової стійкості підприємства: вона перейшла з нестабільної фінансової стійкості в нормальну насамперед завдяки збільшенню власного капіталу.
Забезпеченість запасів джерелами формування є сутністю фінансової стійкості, її зовнішнім проявом, а наслідком є платоспроможність (ліквідність).
Поряд з абсолютними показниками фінансової стійкості доцільно розраховувати в сукупність відносних аналітичних показників-коефіцієнтів ліквідності.
Основними з них є коефіцієнти поточної, швидкої й абсолютної ліквідності.
1) Коефіцієнт ліквідності поточної (покриття загальної платоспроможності):
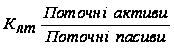 (2.6)
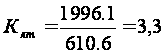
Значення К п.т. показує, скільки грошових одиниць оборотних коштів приходиться на кожну грошову одиницю короткострокових, тобто невідкладних зобов'язань.
Критичне значення К п.т.=1. Значення К п.т.= 1 – 1,5 свідчить про те, що підприємство вчасно ліквідує борги.
2) Коефіцієнт швидкої ліквідності:
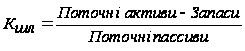 (2.7)
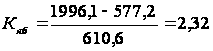
При напрямку до позитивних змін К п.б. повинний збільшуватися; повинний бути К п.б.>1; у міжнародній практиці К п.б.= 0,7-0,8.
Розрахований коефіцієнт К п.б. більше 1, отже активи друкарні швидко ліквідні.
3) Коефіцієнт ліквідності абсолютної
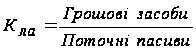 (2.8)
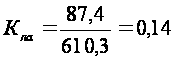
Значення коефіцієнта абсолютної ліквідності повинне знаходитися в межах 0,2-0,35. коефіцієнт характеризує здатність підприємства негайно ліквідувати короткострокову заборгованість
Таблиця 2.5 - Аналіз фінансової стійкості
| Показник | На початок звітного періоду 2009 | На кінець звітного періоду 2009 |
| Власний капітал, тис.грн. | 2303,9 | 5063,4 |
| Необоротні активи, тис.грн. | 1799,9 | 3675,9 |
| Власні оборотні кошти, тис.грн. | 504 | 1387,5 |
| Довгострокові зобов'язання, тис.грн. | - | - |
| Наявність власних і довгострокових джерел покриття запасів, тис.грн. | 504 | 1387,5 |
| Короткострокові кредити і позики, тис.грн. | 260,1 | 426,7 |
| Загальний розмір основних джерел покриття запасів, тис.грн. | 764,1 | 1814,2 |
| Запаси, тис.грн. | 309 | 577,2 |
| Надлишок (+) або нестача (-) власних оборотних коштів, тис.грн. | +195 | +810,3 |
| Надлишок (+) або нестача (-) власних засобів і довгострокових кредитів і позик, тис.грн. | +195 | +810,3 |
| Надлишок (+) або нестача (-) власних джерел покриття запасів, тис.грн. | +455,1 | +1237 |
| Тип фінансової стійкості | хитлива | нормальна |
| Запас стійкості фінансового стану, днів | +58,6 | +70 |
| Надлишок (+) або нестача (-) засобів на 1 грн. запасів, коп. | 1,47 | 2,14 |
У нашому випадку в підприємства не вистачає коштів для ліквідації термінових зобов'язань.
Ринкова стійкість визначається сукупністю показників, що характеризують рентабельність підприємства, ефективність менеджменту, ділову активність, інвестиційну діяльність, дивідендну політику й інше.
Розглянемо сукупність показників, що характеризують фінансову стійкість підприємства в самостійності, незалежності у використанні власних засобів.
У відповідності зі стандартами фінансової звітності саме ці показники відображають напрямок фінансової діяльності підприємства. По визначенню, це діяльність, що обумовлює зміни розміру і складу власного і позикового капіталу підприємства.
У світовій і вітчизняній практиці використовують сукупність показників для аналізу фінансової стійкості підприємства з погляду структури джерел фінансування.
1) Коефіцієнт автономії (незалежності), або коефіцієнт концентрації власного капіталу:
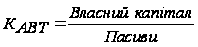 (2.9)
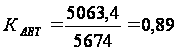
Коефіцієнт Кавт характеризує частку власників підприємства в загальний сумі авансування засобів. Чим більше значення цього показника, тим більше фінансова стійкість підприємства і незалежність його від кредиторів. У загальній сумі фінансових ресурсів частка суспільного капіталу не повинна бути менше 50%, тобто Кавт > 0,5. мінімальне значення коефіцієнта автономії (Кавт=0,5) свідчить про те, що всі зобов'язання підприємства можуть бути покриті його власними засобами.
2) Коефіцієнт фінансової залежності:
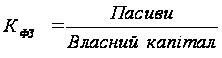 (2.10)
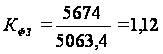
Цей показник звернений до Кавт; нормальне значення К ф.з.=2.
3) Коефіцієнт маневреності власного капіталу:
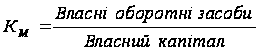 (2.10)
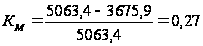
Значення Км показує частку власного капіталу, що використовується для фінансування поточної діяльності підприємства, оскільки свідчить про збільшення можливості легко маневрувати власними засобами.
4) Коефіцієнт концентрації позикового капіталу:
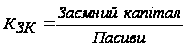 (2.12)
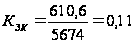
Показує скільки приходиться позикового капіталу на одиницю сукупних джерел. Відповідно до вимог до показника Кавт критичне значення К к.з. <0,5.
5) Коефіцієнт фінансової стійкості:
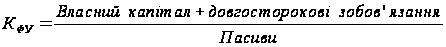 (2.12)
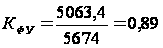
Цей
коефіцієнт
показує частку
стабільних
джерел фінансування
в загальній
сукупності.
Повинний бути
 =0,85
– 0,90.
Фінансовий стан визначає місце підприємства в економічному середовищі і наскільки ефективні і безризиковими можуть бути ділові відносини з ним комерційних банків, постачальників, потенційних інвесторів і позичальників.
Таблиця 2.6 - Фінансова стійкість підприємства – друкарні «Глобус».
| Найменування показника | Розрахункова формула |
Позна чення |
Граничне значення показника | Досягнуте значення показника |
| Абсолютна стійкість | Запаси(3)< власні оборотні кошти (СОС) | З= 577 тис.грн; СОС=1387,5 тис.грн | ||
| Нормальна стійкість | Запаси (З)< власні оборотні кошти (СОС) + довгострокові кредити і позики(Кд) | З= 577 тис.грн; СОС=1387,5 тис.грн; Кд =0 тис. грн | ||
| Коефіцієнт ліквідності поточної |
Поточні активи Поточні пасиви |
Кл.т. | Кл.т.=1 – критичне значення | Кл.т.=3,3 |
| Коефіцієнт ліквідності швидкої |
Поточні активи – Запаси Поточні пасиви |
Кл.б. | Кл.б.≥1 | Кл.б.=2,32 |
| Коефіцієнт незалежності |
Власний.капітал Пасиви |
Кавт. | Кавт.>0.5 | Кавт.=0.89 |
| Коефіцієнт фінансової залежності |
Пасиви Власний.капітал |
Кф.з. | Кф.з.=2 | Кф.з.=1,12 |
| Коефіцієнт маневреності власного капіталу |
Власний.обор.засоби Власний.капітал |
Км. | Км.=0,27 | |
| Коефіцієнт концентрації позикового капіталу |
Позиковий капітал Пасиви |
Кз.к. | Кз.до.≤0,5 | Кз.к.=0,11 |
| Коефіцієнт фінансової стійкості |
Власний.капітал+Довгострокові зобов'язання Пасиви |
Кф.у. | Кф.у.=0,85- 0,90 | Кф.у.=0,89 |
Для підприємства, як і для його партнерів важливо не тільки фактичний стан справ, тобто те, що було, а й очікуваний фінансовий стан.
Поряд з якісною оцінкою “стійкий фінансовий стан” і бездоганною репутацією підприємства необхідно мати науково обґрунтовану кількісну загальну оцінку фінансового стану підприємства.
Оцінка фінансового стану підприємства проводиться для того, щоб дати потенційним інвесторам можливість визначити, чи варто вкладати кошти в розвиток (модернізацію) даного підприємства.
3 РОЗРОБКА МАРКЕТИНГОВОГО ОБГРУНТУВАННЯ ІНВЕСТИЦІЙНОГО ПРОЕКТУ ДЛЯ ВИДАВНИЦТВА “ГЛОБУС”
3.1 Сегментування ринку учбового посібника
Проведемо маркетингові дослідження ринку учбового посібника (сегментування, позіціонування, конкурентоспроможність) на прикладі видавництва «Глобус» для виявлення цельової аудиторії, визначення долі ринку, визначення конкурентоспроможності.
В таблиці 3.1 представлено сегментування ринку учбового посібника в твердій обкладинці.
Таблиця 3.1. – Сегментування ринку учбового посібника в твердій обкладинці
| Ознака | Характеристика | Опис товарної групи |
| 1 | 2 | 3 |
| 1 Географічний | Населення, яке мешкає в містах, селах. | Дану товарну групу – учбовий посібник в твердій оправі видавництво буде продавати по всій территорії східної України. |
| 2 Демографічний |
По віку: від 15 до 45 років; по рівню доходів: середній, високий. |
Учбовий посібник завжди орієнтован на групи підлітків та дорослих, які зацікавлені в покупці учбового посібника для приодолання знання, з середнім та високими доходами |
| 3 Психографічний | По суспільному класу | Учбовий посібник буде орієнтован на середній клас суспільства |
| 4 Поведінковий |
По стилю придбання; По іскомим властивостям По ступені готовності до чутливості товару |
Регулярно; Дана продукція буде користуватися великим попитом, якщо якість буде високою, а ціни припустимі. Зацікавлені та бажають купити товар |
Провівши анкетування 200 респондентів для проведення сегментування можно зробити висновок, що цільовою аудиторією є жінки та чоловіки віком від 15 до 45 років, що отримують першу чи другу освіту, з середнім та високим доходами.
Учбові посібники використовує усе населення по всій східній Украині; цей товар часто купують, тому він має реальний попит, отже продукт необхідно виготовляти.
У місті Харкові ринок учбового посібника розділен видавництвами “Глобус”, “Фактор-Друк” та “Харків”, (рисунок 3.1).
Споживання печатної продукції видавництва «Глобус» по Україні представлено на рисунці 3.2.
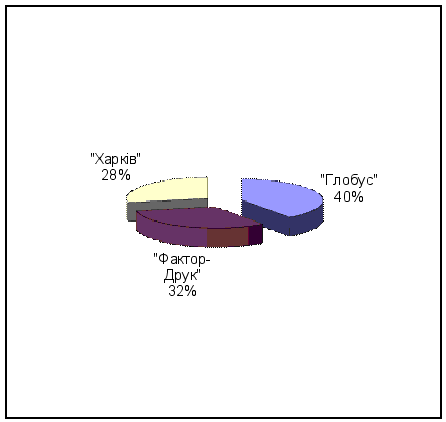
Рисунок 3.1 – Доля ринку виробників учбових посібників по східній Україні, %
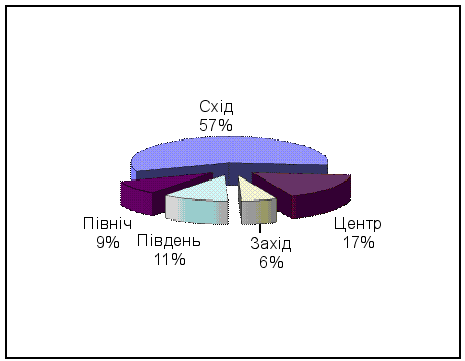
Рисунок 3.2 - Споживання печатної продукції видавництва «Глобус» по Україні, %
Таким чином, іменно на сході України більш за все споживають печатну продукцію видавництва “Глобус”. Отже виробникам доцільно буде випускати учбові посібники в твердій обкладинці.
Слід відмітити, що в цілому поліграфічна промисловість в Україні у порівнянні з рядом інших галузей, розвивається відносно успішно. Що стосується видавництва, то воно також успішно развивається. В теперішніх умовах збільшується обсяг виробництва книг.
3.2 Позиціонування учбового посібника
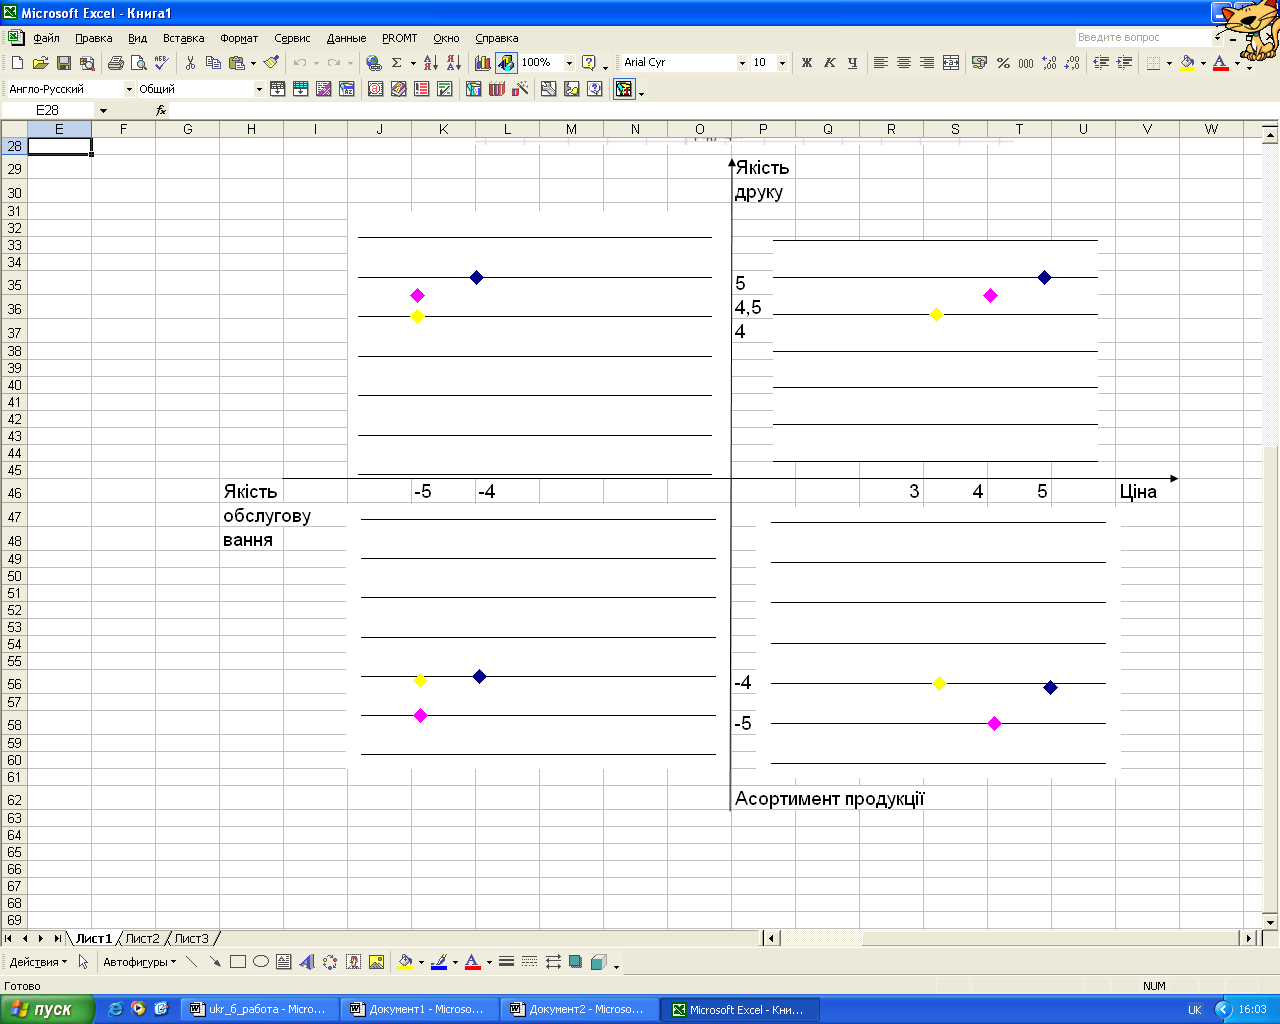
Дані по видавництвам “Глобус” , “Фактор-Друк” и “Харків” для побудови графіку позіціонування представлені в таблиці 3.2.
Таблиця 3.2 – Оцінка показників печатних видавництв “Глобус”, “Фактор-Друк” і “Харків” експертами
| Показники | Видавництва | ||
| «Глобус» | «Фактор-Друк» | «Харків» | |
| 1 ціна за одиницю | 5 | 4 | 3 |
| 2 якість обслуговування | 4 | 5 | 5 |
| 3 асортимент продукції | 4 | 5 | 4 |
| 4 якість друку | 5 | 4,5 | 4 |
Видавництво «Глобус» випускає якісну продукцію, яка має низьку ціну, а також багатий асортимент та достойну якість обслуговування.
Відповідно до отриманих даних можно зробити висновок, що продукція займає вигідне положення на ринку та її покупка буде доцільною для споживача, отже видавництву «Глобус» необхідно буде виробляти учбові посібники в твердійобкладинці. Для виробництва необхідні будуть витрати на тверду обкладинку, а також на сучасне обладнання.
Графік позіціонування наведено на рисунку 3.3.
По дослідженним даним можно сказати, що видавництво «Глобус» по таким показникам як ціна та якість друку переважає у видавництва «Фактор-Друк» та «Харків», але по якісті обслуговування та по асортименту учебового посібника уступає видавництвам «Фактор-Друк» та «Харків».
Таким чином, видавництву «Глобус» необхідно підвищити якість обслуговування та асортимент продукції за рахунок вкладу коштів, тобто здійснення інвестиційного проекту.
 «Глобус»
 «Фактор-Друк»
 «Харків»
Рисунок 3.3 - Графік позіціонування учбових посібників
3.3 Аналіз конкурентів
Конкурентні переваги видавництва «Глобус»:
лідируючі позиції на ринку книжного виробництва в східному регионі України;
ціни нижче, ніж у конкурентів на ринку книжного виробництва;
великий асортимент печатної продукції.
Таким чином, у видавництва «Глобус» дійсно є усі можливості вийти на всеукраїнський поліграфічний ринок.
Основні параметри якості учбових посібників видавництв «Глобус» , «Фактор-Друк», «Харків» представлені в таблиці 3.3.
Таблиця 3.3 - Основні параметри якості учбових посібників видавництв «Глобус» , «Фактор-Друк», «Харків»
| Параметр |
Размірні- Сть параметрів |
Учбові посібники |
Коеф.ваго Мостіпара метра |
||
| «Глобус» | «Фактор-Друк» | «Харків» | |||
| Учбовий посібник | Учбовий посібник | Учбовий посібник | |||
| Якість друку | DPI | 600 | 560 | 490 | 0,15 |
| Різноманітність посібників | шт. | 123 | 116 | 98 | 0,25 |
| Оформлення | бал | 5 | 5 | 4 | 0,25 |
| Сервіс | бал | 5 | 4 | 5 | 0,25 |
| Тираж | тис. шт. | 50 | 35 | 45 | 0,10 |
| Сума балів | 4,25 | 4,05 | 4,01 | 1,0 | |
| Місце | 1 | 2 | 3 | ||
Вартісні характеристики посібників видавництв «Глобус», «Фактор-Друк» та “Харків” представлені в таблиці 3.4.
Таблиця 3.4 Вартісні характеристики посібників видавництв «Глобус», «Фактор-Друк» та “Харків”
| Вартісні характеристики | Учбові посібники | ||
| «Глобус» | «Фактор-Друк» | «Харків» | |
| Учбовий посібник | Учбовий посібник | Учбовий посібник | |
| Ціна,грн. | 18 | 21 | 22 |
| Сумарні витрати на рекламу, тис. грн. | 52 | 60 | 49 |
Визначення конкурентоспроможності учбових посібників видавництва «Глобус» (відносно видавництва-конкурента «Харків»):
а) технічні параметри:
q1
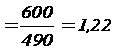 ;
q2
= =1,25;
q3
 ;
q4
 ;
q5
