Анализ маркетинговой деятельности ЧУП "Энергоконструкция"
Расчеты доходов предприятия от реализации готовой продукции представлены в таблице 2.11.
При расчетах доходов использованы существующие цены на реализацию готовой продукции.
Таблица 2.11 - Расчет прибыли от реализации продукции ЧУП «Энергоконструкция»
| Наименование показателей | Ед.изм. | Годы | ||
| 2006 | 2007 | 2008 | ||
| 1 | 2 | 3 | 4 | 5 |
| Выручка от реализации продукции (работ, услуг) по коммерческой организации | млн.р. | 11766 | 13960 | 19800 |
| Налоги и сборы из выручки | млн.р. | 1956 | 2169 | 2710 |
| Выручка от реализации продукции (работ, услуг) по коммерческой организации без налогов и сборов из выручки | млн.р. | 9810 | 11791 | 17090 |
| Индекс выручки от реализации продукции (работ, услуг) по коммерческой организации без налогов и сборов из выручки по отношению к предшествующему году | % | 127,2 | 120,2 | 144,9 |
|
Прибыль (убыток) от реализации продукции (работ, услуг) по коммерческой организации |
млн.р. | 972 | 863 | 1680 |
| Рентабельность реализованной продукции (работ, услуг) | % | 11 | 7,9 | 10,9 |
| Чистая прибыль (убыток) по коммерческой организации | млн.р. | 266 | 116 | 646 |
| Использование прибыли по направлениям: | ||||
| резервный фонд | млн. р. | 53 | 29 | 58 |
| Прочие цели (отчисления учредителю) | млн. р. | 27 | 1 | 2 |
| выдача ссуд работникам на жилье | млн. р. | 53 | 12 | 23 |
| фонд накопления | млн. р. | 106 | 47 | 92 |
| выплата дивидендов | млн. р. | 27 | 12 | 23 |
| фонд на выплату премий по итогам года и 4-го квартала | 16 | 32 | ||
| Остаток нераспределенной прибыли | млн. р. | 0 | 0 | 0 |
Как видно из таблицы прибыль с 2006 г. увеличилась до 1680 млн.р. за счет увеличения объемов продаж к 2008 г. и увеличения среднереализационных цен. В связи с повышением себестоимости продукции в 2007 г. до 10928 млн.р. сумма прибыли уменьшилась до 863 млн.р. Но поскольку темпы роста цен на продукцию предприятия были выше темпов роста ее себестоимости, то в целом динамика прибыли положительна. Таким образом, влияние оказали ценовые факторы и структурные сдвиги в производстве.
Прибыль на ЧУП «Энергоконструкция» использовалась по таким направлениям как резервный фонд, прочие цели (отчисления учредителю), выдача ссуд работникам на жилье, фонд накопления, выплата дивидендов, фонд на выплату премий по итогам года и четвертого квартала. В 2007 г. сумма отчислений по данным показателям снизилась, поскольку и прибыль в 2007 г. снизилась, но в 2008 г. за счет увеличения объемов продаж прибыль увеличилась до 1680 млн.р., следовательно и показатели распределения прибыли возросли.
Полученные результаты свидетельствуют о том, что уровень рентабельности повысился к 2008 г. до 10,9% в связи с ростом цен и удельного веса более доходного вида продукции, а именно конструкций сборных железобетонных, в общем объеме продаж. Увеличение суммы постоянных и удельных переменных затрат вызвало снижение уровня рентабельности продукции в 2007 г. до 7,9%. Рентабельность снизилась также и за счет сокращения объема продаж металлоконструкций в 2007 г. до 2085 млн.р. Таким образом, влияние оказали ценовые факторы и структурные сдвиги в производстве.
Рассмотрим с помощью диаграммы динамику прибыли от реализации продукции и чистой прибыли на рисунке 2.5.
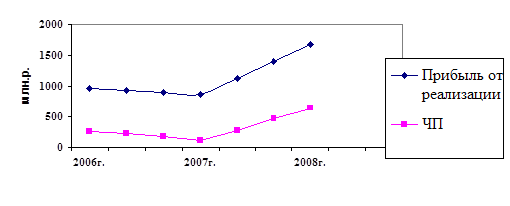
Рисунок 2.5 - Динамика прибыли от реализации продукции и чистой прибыли
Из рисунка 2.5 видно что с уменьшением прибыли от реализации продукции в 2007 г. до 863 млн.р. и чистая прибыль снизилась до 116 млн.р., соответственно с увеличением прибыли от реализации продукции к 2008 г. до 1680 млн.р. произошел рост чистой прибыли до 646 млн.р. Отношение показателей темпа чистой прибыли к темпу прироста прибыли от реализации продукции равно 0,385. Низкое значение этого показателя свидетельствует о низком уровне риска неполучения дохода, то есть о высоком качестве прибыли.
2.5 Анализ маркетинговой деятельности ЧУП «Энергоконструкция»
Бюро маркетинга и снабжения является самостоятельным подразделением и подчиняется непосредственно заместителю директора ЧУП «Энергоконструция».
В бюро маркетинга и снабжения работают 3 человека, структура отдела маркетинга относится к функциональному типу. Штатное расписание бюро представлено в таблице 2.12.
Таблица 2.12 - Бюро маркетинга и снбжения
| Должность | Количество | Категория | Тарифный коэффициент | Оклад |
| Начальник бюро | 1 | 16 | 3,72 | 840 120 |
| Инженер по комплектации | 1 | 11 | 2,65 | 640 370 |
| Экономист 11 кат. | 1 | 11 | 2,65 | 570 350 |
| Итого | 3 | 2 050 840 |
Организационная структура бюро маркетинга и снабжения ЧУП «Энергоконструкция» представлена на рисунке 2.5
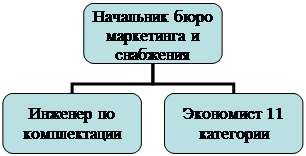
Рисунок 2.5 – Организационная структура бюро маркетинга и снабжения
Возглавляет бюро начальник бюро маркетинга и снабжения, назначаемый на должность приказом директора предприятия.
В своей деятельности бюро руководствуется законодательными и нормативными документами, регламентирующими организацию работы бюро маркетинга и