Виды цен и особенности их применения ООО "Хлебозавод №1 Ртищево"
В основе ценообразования исходя из переменных затрат лежит принцип, согласно которому цены зависят не от полных, а только от переменных затрат с некоторой прибавкой к стоимости, вносящей вклад в покрытие постоянных затрат и формирование дохода. Размер последнего зависит от поставленных целей (расширение сегмента занимаемого рынка, максимизация прибыли и др.).
Определение минимальной цены исходя из переменных затрат также можно подразделить на два варианта:
– основанный на средних переменных затратах;
– на основе дополнительных затрат на производство.
Выбор метода ценообразования в каждом конкретном случае зависит от различных факторов: технология производства, отраслевая специфика, стратегические и тактические цели, уровень спроса и конкуренции и т.д.
Таким образом, при установлении цены необходимо руководствоваться определенной, разработанной с учетом особенностей конкретной организации и долгосрочных и краткосрочных целей, а также влияющих при этом факторов методикой. При этом, чем большим объемом своевременной и достоверной информации обладает менеджер, тем более высока вероятность того, что будет принято обоснованное решение.
Политика и стратегия ценообразования должны соответствовать определенной маркетинговой стратегии организации. Целью такой стратегии могут являться:
1) проникновение на новый рынок;
2) развитие рынка продукции, выпускаемой организацией;
3) сегментация рынка продукции (т.е. выделение из общей массы покупателей их отдельных групп, различающихся требованиями к свойствам продукции и зависимостью от уровня цены);
4) разработка новых видов продукции или модификация уже существующей для завоевания новых рынков (например, для удовлетворения особых требований потребителей, в том числе зарубежных).
В условиях, когда реализовать избранную организацией концепцию маркетинга без использования активных мер в области ценообразования невозможно, следует определить задачи, выполняемые только посредством управления ценами. Исходя из этого необходимо выбрать конкретную стратегию:
– стратегия премиального ценообразования;
– нейтральная стратегия ценообразования;
– стратегия ценового прорыва.
Суть стратегии премиального ценообразования заключается в следующем: устанавливаются цены на продукцию более высокие, чем у конкурентов. Это может быть целесообразно в том случае, если имеется сегмент рынка, в котором потребители готовы платить за особые свойства продукции, выпускаемой организацией, более высокую цену, чем основная масса потенциальных потребителей. При применении данной стратегии с помощью маркетинговых исследований необходимо предварительно оценить:
– может ли прирост объема прибыли за счет объема продаж данной продукции по повышенной цене (и соответственно с большей рентабельностью к затратам) окупить потерю объема прибыли по сравнению с уровнем объема продаж, возможным при более низкой цене;
– позволит ли продажа продукции организацией по относительно высоким ценам создать ей имидж организации, производящей высококачественную продукцию;
– возможно ли за счет сокращения объемов продаж этой продукции (и соответственно ее производства) освободиться от части используемого оборудования, а также сократить объем запасов и оборотного капитала в целях повышения рентабельности продукции.
Стратегия премиального ценообразования может быть применена также и в случае, если продукция обладает определенными свойствами, которые имеют преимущественное значение для потребителей в данном сегменте рынка.
Нейтральная стратегия ценообразования подразумевает установление организацией цены на продукцию на уровне цен конкурентов, что означает не только отказ от использования цен для увеличения занимаемого сектора рынка, но и не позволяет цене сокращать этот сектор. При избрании данной стратегии роль цены как инструмента маркетинговой политики организации сводится к минимуму. Тем не менее решение может быть рациональным в том случае, если:
– исследование рынка показывает, что целей предпринимательской стратегии организации можно добиться с помощью иных маркетинговых инструментов, нежели цены;
– финансовый анализ использования организацией иных инструментов маркетинга свидетельствует о том, что осуществление этих мероприятий потребует меньших затрат, чем проведение мероприятий, связанных с изменением цен в рамках новой стратегии ценообразования организации.
Стратегию нейтрального ценообразования целесообразно применять организациям, действующим на рынке, где:
– потребители весьма чувствительны к уровню цены продукции организации, что не благоприятствует премиальному ценообразованию;
– организации-конкуренты жестко отвечают на любую попытку изменить сложившиеся пропорции продаж на рынке, что делает опасной стратегию ценового прорыва.
Смысл стратегии ценового прорыва заключается в следующем: действия направлены на получение значительной прибыли за счет увеличения объема продаж и захваченной доли рынка [19, С. 97].
При этом цена продукции, устанавливаемая в рамках такой стратегии, вовсе не обязательно должна быть низкой по абсолютной величине. Она низка только по отношению к потребительским свойствам продукции, ее необходимости для покупателей и ценам аналогичных конкурирующих видов продукции. Реализация такой ценовой стратегии уместна лишь в том случае, если есть основания полагать, что потенциальные конкуренты по каким-то причинам не смогут (или не захотят) ответить аналогичным снижением цен. Это может быть связано с одной из следующих ситуаций:
– организация, инициирующая снижение цен, обладает более эффективной технологией или дешевыми ресурсами, чем организации-конкуренты, и может увеличивать объемы производства с более низкими затратами, в результате чего она получит прибыль и при пониженных ценах;
– организация, инициирующая снижение цен, только вступает на рынок, и объемы продаж еще малы. В этом случае продажа продукции по пониженным ценам затронет столь малый сегмент рынка, что крупным конкурентам нецелесообразно реагировать на это аналогичным снижением цен на свою продукцию, которая и так занимает значительный сегмент рынка;
– потребители на данном рынке особенно сильно реагируют на снижение цен, и в то же время нет признаков их особой приверженности к продукции, изготовленной той или иной конкретной организацией. Лишь при этих условиях потребители отреагируют на пониженные цены продукции увеличением заказов на продукцию именно данной организации.
Как уже было отмечено, роль затрат при обосновании ценовых решений чрезвычайно высока. При рыночной системе уровень цены определяет возможный объем продаж и соответственно возможный объем производства. Так как при росте объемов выпуска снижается доля условно-постоянных затрат, приходящихся на одно изделие, это ведет и к сокращению себестоимости единицы продукции. Исключительно затратный метод ценообразования при рыночном сбыте продукции организации влечет за собой опасность серьезных финансовых просчетов, поскольку себестоимость изделия соответствует лишь определенному объему его выпуска и продаж; следовательно, финансовые расчеты организации, основанные на указанном методе, могут оказаться ошибочными.
Как показывает опыт экономически развитых стран, более рациональный подход состоит в том, чтобы вначале спрогнозировать уровень цены нового изделия, которую можно получить на рынке, а лишь затем определять объем его производства и рынки сбыта. В таком же порядке следует анализировать и учитывать затраты при обосновании ценовой политики организации. При анализе затрат в целях обоснования политики ценообразования следует точно определять не только сумму затрат на производство продукции организации, но и то, как она может меняться при изменении объемов продаж указанной продукции в зависимости от политики ценообразования. При этом необходимо учитывать предельные или приростные затраты. Таким образом, суть ценовой политики организации заключается в управлении ценами в рамках активной системы ценообразования с целью определения того уровня затрат на производство продукции организации, который сможет обеспечить достижение желаемых финансовых результатов при сбыте своей продукции.
2 Практическая глава. Анализ цен и особенности их применения ООО «Хлебозавод №1 Ртищево»
2.1 Краткая экономическая характеристика ООО «Хлебозавод №1 Ртищево»
В 1965 году в городе Ртищево был построен хлебозавод, для производства хлебобулочных изделий, с небольшой численностью работников.
В эксплуатацию был пущен 1 цех, где были установлены тестомесильные машины и 2 печи, они были рассчитаны на производство 3 тонн хлеба в сутки.
В 80-х годах на хлебозаводе произошла модернизация и техническое перевооружение, это повлекло за собой увеличение выпуска продукции до 5 тонн в сутки. Это произошло в связи с установкой 2 автоматизированных печей, тестомесильных машин и укладчиков делителей.
Установленное оборудование позволило расширить ассортимент выпускаемой продукции, так было освоено производство новых сортов белого и чёрного хлеба.
В 1986 году были установлены тестоокруглительные машины, печь для производства чёрного хлеба, печь для производства белого хлеба. Установленное оборудование позволило облегчить процесс производства, немного снизить расходы, связанные с производством продукции, а следовательно сделать предприятие более конкурентоспособным на рынке.
В настоящее время завод расширяет рынки сбыта продукции и увеличивает объёмы производства.
ООО «Хлебозавод №1 Ртищево» является юридическим лицом с момента его государственной регистрации, также предприятие является коммерческой организацией, основной целью деятельности которой является извлечение прибыли. Предприятие имеет обособленное имущество на правах хозяйственного ведения, самостоятельный бухгалтерский баланс, расчетный и иные счета в банках, фирменный знак и гербовую печать с наименованием предприятия и собственное имущество предприятия.
ООО «Хлебозавод №1 Ртищево» самостоятельно приобретает от своего имени имущественные и не имущественные права и несет обязанности, выступает истцом и ответчиком в судебных органах, также предприятие осуществляет реализацию недвижимого имущества, сдачу его в аренду, в залог, внесение его в качестве вклада в уставной (складочный) капитал хозяйственных обществ производит только с согласия собственников. Предприятие несет ответственность по обязательствам всем своим имуществом, в своей деятельности руководствуется Гражданским Кодексом Российской Федерации, действующим законодательством Российской Федерации, регламентирующим деятельность коммерческих организаций, решениями и постановлениями областных и местных органов власти.
Площадь помещений, занимаемых хлебозаводом 1350 м2.
Деятельность предприятия осуществляется в сфере выработки хлебобулочных изделий и торговли.
Основными целями деятельности ООО «Хлебозавод №1 Ртищево» являются:
– производство и реализация хлебобулочных изделий через торгующие организации сел и города;
– обеспечение и повышение социальных гарантий членов трудового коллектива;
– получение прибыли и рост доходов.
Основной вид деятельности ООО «Хлебозавод №1 Ртищево»:
– производство и реализация хлебобулочных изделий через торгующие организации сел и города.
В соответствии с целями своей деятельности предприятие:
а) выступает как равноценный всем юридическим и физическим лицам участник рыночных (кредитных) отношений и свои взаимоотношения с ними осуществляет на основе договоров (контрактов), оформленных в установленном порядке, а также иных правовых актов;
б) самостоятельно определяет на договорной основе со всеми участниками рыночных отношений объемы, сроки, графики поставки (получения) товаров (сырья, услуг), их качество, технико-экономические характеристики, а также их цену;
в) самостоятельно планирует и осуществляет производственную деятельность, предусмотренную Уставом;
г) выполняет свои обязательство перед бюджетными и внебюджетными органами;
д) выполняет свои обязательства, правопреемником которых может стать Унитарное предприятие в связи с его реорганизацией.
Штатная численность работников хлебозавода – 79 человек.
Партнеры ООО «Хлебозавод №1 Ртищево»:
Поставщиками сырья являются: Самара Мукомольный завод №1, 2, 3; ООО Юрникис; ЗАО Вирма; Агрохолдинг.
Покупатели: ЦРБ; ООО «Вега»; ОАО «Дорогобуж»; МТП «Рассвет»; МТОП «Шанс»; МТП «Фортуна»; Дорогобужский лицей; Дорогобужская ТЭЦ; ЧП «Парус»; Автоагрегатный завод.
ООО «Хлебозавод №1 Ртищево» выпускает большой ассортимент продукции: Хлеб «Украинский новый», «Дарницкий», «Славянский», «Белый», «Раменский», «Дорогобужский»; Батон «Нарезной», «Подмосковный», «Простой», «С изюмом», «Столовый», «Студенческий», «Городской»; Булки «Черкизовская», «Ярославская», «Ярцевская», «С маком»; Рожок яблочный; Сдоба яблочная; Плетенка «Новомосковская», «С маком»; Сайка с изюмом.
Производственная структура ООО «Хлебозавод №1 Ртищево» представлена на рисунке 1.


Рисунок 1 – Производственная структура ООО «Хлебозавод №1 Ртищево»
К основному производству относятся две линии по выпечки черного и одна линия по выпечки белого хлеба. Бесперебойную работу основного производства обеспечивает вспомогательное производство, к которому относятся склад, котельная, гараж, лаборатория. На складе хранятся сырье и материалы. В лаборатории ежедневно проводятся анализы и экспертиза образцов сырья и готовой продукции. К обслуживающему производству относятся магазины и жилищное коммунальное хозяйство (два общежития для рабочих).
Предприятие самостоятельно устанавливает цены на свою продукцию и самостоятельно определяет оплату труда нанятым работникам.
Предприятие, как юридическое лицо самостоятельно осуществляет оперативный, бухгалтерский и статистический учет и отчетность в установленном действующим законодательством Российской Федерации порядке.
Численность в отделах:
– Производственный цех – 25 человек,
– Газовая котельная – 8 человек,
– Автотранспортная группа – 10 человек,
– Склад сырья и материалов – 6 человек,
– Склад готовой продукции – 8 человек,
– Охрана – 3 человек,
– Административно-управленческий персонал – 16 человек,
– Прочие – 3 человек.
Организационная структура ООО «Хлебозавод №1 Ртищево» представлена на рисунке 2.
ДИРЕКТОР

Рисунок 2 – Организационная структура управления ООО «Хлебозавод №1 Ртищево»
Директор предприятия осуществляет текущее руководство всей деятельностью предприятия.
Директор ООО «Хлебозавод №1 Ртищево» имеет следующие права:
– самостоятельно определяет структуру органов управления производственных подразделений, затраты на содержание аппарата управления, профессионально-качественный состав рабочей силы; общее количество рабочих мест;
– без доверенности действовать от имени предприятия, представлять его интересы во вне, заключает договоры, открывать в банках счета, является распорядителем кредитов;
– в пределах полномочий издает приказы, дает указания, которые обязательны для исполнения работниками предприятия, производит подбор и расстановку кадров, заключает договоры (контракты) с наемными работниками на выполнение работ, услуг и других видов деятельности, распределяет обязанности среди работников предприятия.
В целях оперативного решения вопросов производственного, социально-экономического характера все работники предприятия делятся на две категории: администрацию, состоящую из руководителя предприятия, его заместителей, руководителей отделов, главного бухгалтера и трудовой коллектив, состоящий из всех остальных работников.
Между администрацией предприятия и трудовым коллективом заключен коллективный договор, который подписывается со стороны администрации директором предприятия, а со стороны трудового коллектива – председателем профсоюзного комитета.
Отдел кадров осуществляет работу по комплектованию предприятия кадрами рабочих и служащих требуемых профессий и специальностей.
Экспедиция занимается отгрузкой готовой продукции. Эти подразделения находятся в непосредственном подчинении у заместителя директора по общим вопросам.
Экономист осуществляет руководство работой по экономическому планированию на предприятии по выявлению и использованию резервов производства с целью достижения наибольшей экономической эффективности, участвует в разработке мероприятий по ускорению темпов роста производительности труда, эффективности использования производственных мощностей, материальных и трудовых ресурсов, повышение рентабельности производства и так далее.
В службу главного инженера входят главный энергетик, главный механик, лаборатория и начальник котельной. Главный энергетик обеспечивает бесперебойную работу, ремонт и модернизацию энергетического оборудования, электрических и тепловых сетей, определяет потребность производства в топливно-энергетических ресурсах. Главный механик обеспечивает безаварийную и надежную работу всех видов оборудования. Начальник котельной осуществляет руководство котельной. Лаборатория выполняет анализы, испытания и другие виды работ при проведении исследований и разработок.
Коммерческий директор осуществляет руководство финансово-хозяйственной деятельностью предприятия в области материально технического обеспечения, заготовки и хранения сырья, сбыта продукции на рынке и по договорам, транспортного и административно-хозяйственного обслуживания, обеспечивая эффективное и целесообразное использование материальных и финансовых ресурсов, снижение их потерь, ускорение оборачиваемости оборотных средств. Принимает меры по своевременному заключению хозяйственных и финансовых договоров с поставщиками и потребителями сырья и продукции.
Для изучения организации производственной и коммерческой деятельности предприятия, необходимо произвести анализ производства и реализации продукции. Для этого рассчитываются такие показатели как:
средняя цена единицы продукции, представленная в натуральном выражении,
реализованная продукция (объем ее продаж) в процентах к товарной продукции.
Таблица 1 – Показатели, характеризующие производство и реализацию (продажу) продукции ООО «Хлебозавод №1 Ртищево» за 2007–2008 гг.
|
Показатели |
2007 год |
2008 год |
Фактические данные к 2007 году в процентах (раз) |
|
1. Выпуск продукции в натуральном выражении, тонн |
452,00 |
1390,00 |
3,08 раза |
|
2. Товарная продукция, тысяч рублей |
1832,00 |
6928,20 |
3,78 раза |
|
3. Реализованная продукция (объем продаж), тысяч рублей |
1832,00 |
6928,20 |
3,78 раза |
|
4. Средняя цена тонны выпущенной продукции, рублей |
4053,10 |
4984,20 |
122,97 |
Из данных таблицы следует, что выпуск продукции в натуральном выражении в 2008 году составил 1390 тонн, что в 3,08 раз больше, чем в 2007 году. Это связано прежде всего с активной деятельностью предприятия по расширению рынков сбыта. Товарная продукция за анализируемый период увеличилась в 3,78 раза за счёт увеличения выпуска продукции в натуральном выражении и за счёт роста цен на производимую продукцию. Так за счёт роста цен стоимость товарной продукции увеличилась на:
(4984,2–4053,1)*1390=1294,2 тысяч рублей,
а за счёт изменения выпуска продукции в натуральном выражении товарная продукция увеличилась на:
(1390–452)*4053,1 = 3801,8 тысяч рублей
Так как продукция, выпускаемая ООО «Хлебозавод №1 Ртищево» не имеет длительного срока хранения, то она реализуется сразу и полностью, поэтому товарная продукция равна реализованной.
Таким образом, ООО «Хлебозавод №1 Ртищево» за период с 2007 года по 2008 год сумело правильно организовать свою производственную и коммерческую деятельность.
Но, несмотря на высокие показатели деятельности ООО «Хлебозавод №1 Ртищево», международный финансовый экономический кризис не обошел предприятие стороной.
Кризис предприятия представляет собой переломный момент в последовательности процессов событий и действий. Типичным для кризисной ситуации является два варианта выхода из нее, или это ликвидация предприятия как экстремальная форма, или успешное преодоление кризиса (Рисунок 3).
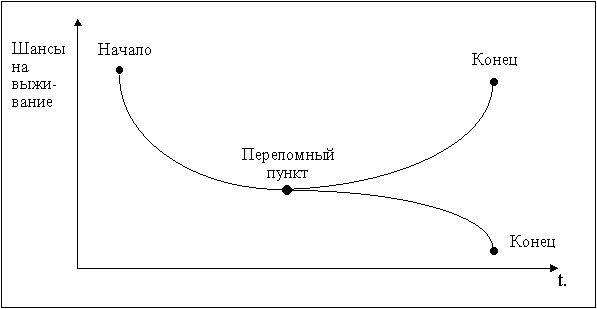
Рисунок 3 – Начало, переломный пункт и конец кризиса на предприятии
В 2009 году была принята программа срочных мер. Ее главной задачей является остановить дальнейшее сползание в кризис. Она предусматривала следующие основные направления:
– поиск нестандартных источников пополнения оборотных средств;
– ориентация производства на конкретного потребителя;
– создание службы маркетинга и формирование маркетинговой политики;
– минимизация издержек предприятия.
В перечень направлений по преодолению кризиса вошли следующие мероприятия:
1. Расширение рынков сбыта.
2. Маркетинговый анализ и поиск партнеров.
3. Формирование инфраструктуры обслуживания рынков сбыта.
4. Продажа объектов недвижимости.
6. Возвращения долгов от платежеспособных дебиторов.
7. Постановка современного бухучета.
8. Отработка схем внутренних расчетов.
9. Приведение штатного расписания к реальным потребностям.
10. Приведение в соответствие юридических взаимоотношений с поставщиками и потребителями.
11. Создание механизма с целью предотвращения невозвратных дебиторских задолженностей.
12. Адаптационная программа для персонала.
13. Отбор претендентов на управленческие должности.
14. Подготовка управленцев в процессе практической деятельности.
15. Формирование управления подразделениями.
16. Отбор специалистов для переподготовки.
17. Создание условий для внедрения на новые рынки.
18. Разработка мероприятий для повышения качества обслуживания потребителей.
После проведения вышеперечисленных мероприятий, ООО «Хлебозавод №1 Ртищево» не только не снизил объемы производства, но и расширил ассортимент продукции и рынки сбыта.
2.2 Анализ действующей практики ценообразования ООО «Хлебозавод №1 Ртищево»
Оценка затрат на производство продукции производится на основании себестоимости.
Себестоимость – это затраты на производство и реализацию товара, продукции в денежной форме.
На примере возьмем плановую калькуляцию на торт «Татьяна».
Различают производственную себестоимость, включающую затраты на производство, и полную себестоимость, включающую затраты на производство продукции и сбыт. Планирование, учет и калькулирование себестоимости продукции производится по следующим калькуляционным статьям расходов:
сырье и основные материалы;
вспомогательные материалы на технологические цели;
основная и дополнительная заработная плата производственных рабочих;
резерв отпусков, 13 и 14 заработной платы;
расходы на социальное страхование;
транспортно – заготовительные расходы;
общепроизводственные расходы;
общехозяйственные расходы;
внепроизводственные расходы.
Более детально рассмотрим статьи:
В статью «Сырье и материалы» входят сырье и материалы, которые дает лаборатория (рецептура). Цены на сырье берутся в бухгалтерии, где группируются по приходным документам от поставщиков. В течение месяца сырье могут получить по разным ценам. Тогда берется средняя цена. Плановая калькуляции на торт «Татьяна» по статье «Сырье и материалы» представлена в таблице 2.
Таблица 2 – Плановая калькуляция на торт «Татьяна», статья «Сырье и материалы»
|
Статьи расхода |
Ед-ца изм. |
Норма расхода |
Цена за 1 кг, руб. |
Затраты на единицу, руб. |
|
Сырье и основные материалы: |
||||
|
– молоко сгущенное |
кг |
83,22 |
27,51 |
2289 |
|
– мука пшеничная в/с |
кг |
149,39 |
4,82 |
720 |
|
– красители пищевые |
кг |
0,07 |
254,18 |
18 |
|
– сахар |
кг |
368,30 |
10,91 |
4018 |
|
– кислота аскорбиновая |
кг |
0,97 |
164,58 |
160 |
|
– коньяк |
литр |
10,60 |
52,98 |
562 |
|
– меланж |
кг |
249,70 |
35,25 |
8802 |
|
– какао порошок |
кг |
2,23 |
28,87 |
64 |
|
– масло растительное |
кг |
0,23 |
11,36 |
3 |
|
– вест. крем |
кг |
206,62 |
38,13 |
7878 |
|
– эс. «Ваниль-слив.» |
кг |
0,89 |
34,50 |
31 |
|
– эс. «Ромовая» 4 |
кг |
0,39 |
131,73 |
51 |
|
– эссенция |
кг |
1,49 |
38,28 |
57 |
|
Итого |
24653 |
Сравним затраты на производство торта за различные отчетные периоды.
Показатели для сравнения по статье «Сырье и материалы» представлены в таблице 3.
Таблица 3 – Сравнение статьи «Сырье и материалы» за 2007–2008 гг.
|
Показатель |
2007 г. |
2008 г. |
Отклонение |
|
|
абсол. (+;-) |
относ. (%) |
|||
|
Сырье и основные материалы: |
||||
|
– молоко сгущенное |
2289 |
3102 |
+813 |
35,5 |
|
– мука пшеничная в/с |
720 |
1114 |
+394 |
54,7 |
|
– красители пищевые |
18 |
76 |
+58 |
322,2 |
|
– сахар |
4018 |
5222 |
+1204 |
29,9 |
|
– кислота аскорбиновая |
160 |
162 |
+2 |
1,25 |
|
– коньяк |
562 |
1963 |
+1401 |
249,2 |
|
– меланж |
8802 |
10487 |
+1685 |
19,1 |
|
– какао порошок |
64 |
210 |
+146 |
228,1 |
|
– масло растительное |
3 |
6 |
+3 |
100,0 |
|
– вест. крем |
7878 |
13678 |
+5800 |
73,6 |
|
– эс. «Ваниль-слив.» |
31 |
433 |
+402 |
1296,7 |
|
– эс. «Ромовая» 4 |
51 |
217 |
+166 |
325,5 |
|
– эссенция |
57 |
829 |
+772 |
1354,3 |
|
Итого |
24653 |
37499 |
12846 |
52,1 |
Таким образом, из данной таблицы видно, что вся себестоимость продукции в 2008 г. увеличилась на 52,1%, в связи с тем, что выросли цены на молоко сгущенное, муку пшеничную, красители пищевые, сахар, кислоту аскорбиновую, коньяк, меланж, какао порошок, масло растительное, вост. крем, эссенцию «Ваниль-слив.», эссенцию «Ромовая», эссенцию.
Статья «Вспомогательные материалы».
Калькуляция по статье «Вспомогательные материалы» представлена в таблице 4.
Таблица 4 – Вспомогательные материалы
|
Статьи расхода |
Ед-ца изм. |
Норма расхода |
Цена за 1 кг, руб. |
Затраты на единицу, руб. |
|
Вспомогательные материалы: |
||||
|
– пар |
г/кал |
1,60 |
224,79 |
360 |
|
– электроэнергия |
к/час |
740,00 |
0,86 |
636 |
|
– вода на технологические цели |
куб. |
3,37 |
8,30 |
28 |
|
– упаковочные материалы |
кг |
1,00 |
8000,00 |
8000 |
|
Итого |
9024 |
Пар, электроэнергия, вода обсчитываются по нормам. В цехе стоят счетчики, по ним и утверждаются нормы.
В таблице 5 представлены удельные нормы потребления электроэнергии, газа, пара для выработки одной тонны продукции
Таблица 5 – Удельные нормы потребления электроэнергии, газа, пара для выработки одной тонны продукции
|
Вырабатываемая продукция |
Электроэнергия, кВт/час |
Природный газ, м3 |
Пар |
||||
|
тонны |
Ккал с коэф. 0,661 |
||||||
|
Хлебные изделия в т.ч. – хлеб формовой – хлеб подовый |
20 50 |
75 75 |
1,2 1,6 |
0,793 1,06 |
|||
|
Вырабатываемая продукция |
Электроэнергия, кВт/час |
Природный газ, м3 |
Пар |
||||
|
тонны |
Ккал с коэф. 0,661 |
||||||
|
Булочные изделия Батон и булки (Турец.линия) |
65 850 |
- нет |
1,6 - |
1,06 - |
|||
|
Кондитерские изделия: – пряники, кексы, печенье |
350 |
2,4 |
1,6 |
||||
|
– торт бискв., пирожные – сухарь панировочный – сухари – гренки |
740 8 30 |
2,4 - 300 |
- - - |
1,6 - - |
|||
|
Тесто |
13 |
- |
- |
- |
|||
|
Булки кондитерские |
65 |
1,6 |
1,06 |
||||
Данные нормы в плановый отдел представляют главный механик и энергетик. Нормы утверждены главным инженером завода. Нормы расхода обсчитываются по ценам, которые представляют поставщики. С ними заключаются договора. Например, калькуляцию на выработку 1 Гкал теплоэнергии котельной представил ОАО «Молочный комбинат Ртищевский». Также имеются договора с ОАО «Саратовоблгаз» на воду и «Ртищевской электросети» на электроэнергию.
Калькуляция на выработку 1 Гкал теплоэнергии котельной ОАО «Молочный комбинат Ртищевский» представлена в таблице 6.
Таблица 6 – Калькуляция на выработку 1 Гкал теплоэнергии котельной ОАО «Молочный комбинат Ртищевский»
|
Статьи затрат |
Расход на 1Гкал |
Всего затрат |
Сумма |
Затраты на 1 Гкал |
|
|
Цена |
На 1818 Гкал |
||||
|
Месячная выработка тепла |
|||||
|
Расход газа (м3) |
165 |
0,47 |
300000 |
141000 |
77,56 |
|
Расход электроэнергии (кВт-час) |
30 |
0,773 |
12000 |
92760 |
51,02 |
3. Статья «Заработная плата». По этой статье планируется и учитывается заработная плата производственных рабочих, непосредственно связанных с выработкой продукции. Сюда включается оплата работ по сдельным нормам и расценкам, а также ставкам повременной оплаты труда, премии по положению за выполнение норм выработки.
4. Статья «Резерв отпусков, 13,14». На резерв отпусков на 13и 14 заработные платы берется 30%.
5. Статья «Отчисления на социальное страхование». В эту статью включаются отчисления на социальное страхование по установленным процентам.
6. Статья «Транспортно – заготовительные расходы». В эту статью включаются расходы, которые связаны с перевозкой, приемо – сдачей сырья. Сюда входит заработная плата кладовщика и грузчиков.
7. Статья «Общепроизводственные расходы». В данную статью входят следующие расходы: амортизация оборудования, транспортных средств, затраты на эксплуатацию оборудования, затраты на текущий ремонт оборудования и транспортных средств, износ малоценных и быстроизнашивающихся инструментов, заработная плата механической группы, премии.
8. Статья «Общехозяйственные расходы». В эту статью относят затраты по управлению предприятием: заработная плата аппарата управления, командировки, содержание пожарной, вневедомственной охраны, амортизация основных средств, содержание и текущий ремонт зданий, сооружений, охраны труда, подготовка кадров в целях повышения их квалификации, оплата ученических отпусков и прочие расходы.
Все эти затраты и составляют производственную себестоимость.
9. Статья «Внепроизводственные расходы». Эта статья включает в себя следующие затраты: заработная плата экспедиторов, фактуровщиков, грузчиков, которые занимаются непосредственно отгрузкой готовой продукции, стоимость износа и ремонта лотков, в которые кладут продукцию.
Производственная себестоимость и внепроизводственные расходы образуют полную себестоимость. Теперь можно сформировать оптовую цену. Она состоит из полной себестоимости и прибыли. Оптовая цена плюс НДС – есть свободно–отпускная цена, по которой отпускается продукция на рынок, т.е. магазинам. Свободно–отпускная цена плюс торговая наценка плюс налог с продаж – это розничная цена или отпускная для своих магазинов «Каравай», которых у ООО «Хлебозавод №1 Ртищево» 11.
Таким образом, оптовая цена 1т торта «Татьяна» равна 55934 руб.; свободно-отпускная цена с НДС равна 67121 руб. Розничная цена равна 74000 руб. Один торт «Татьяна» весом 1 кг стоит 74 руб.
Торт «Татьяна» – прибыльный. Если взять фактическую себестоимость и сравнить с оптовой ценой по калькуляции, то оптовая цена за 1т равна 55934 руб., фактическая себестоимость – 49036 руб. Прибыль равна 6898 руб. (55934 руб. – 49036 руб.) Можно определить рентабельность:
6898 руб. * 100% / 49036 руб. = 13%
Это хороший показатель.
Предложения по совершенствованию механизма ценообразования на продукцию и повышению эффективности деятельности ООО «Хлебозавод №1 Ртищево»
Существует множество методов ценообразования на предприятии. Рассчитаем стоимость торта «Татьяна» по данным на 2008 г.
Метод целевой прибыли. На товар устанавливается такая цена, при которой обеспечивается желаемый определенный уровень прибыли, учитывая наличие производственных мощностей. Для этого нужно знать переменные и постоянные издержки. После расчета базовой цены она сравнивается с рыночной.
Уровень целевой прибыли от реализации i-го товара TPi определяется как разность между валовым доходом и валовыми издержками:
TPi=TRi-TCi (3),
TPi =2 229 тыс. руб. – 2167,7 тыс. руб. = 59,3 тыс. руб.
В свою очередь валовой доход TRi с учетом наличия производственных мощностей, обеспечивающих максимальный выпуск продукции, определяется как: TRi=Pi Qimax
TRi =74 руб. * 30т= 2 220 тыс. руб.
Теперь находим расчетную базовую цену i-го товара:
Pi=(TPi+TCi) Qimax (4),
Pi= (59,3 руб. + 2169,7 тыс. руб.)/30т= 74,3 руб. за 1 кг
Если Pi<=PMi, то устанавливается рыночная цена. Если же Pi>=PMi, то необходимо учитывать спрос на товар i.
В нашем случае 74 руб.<74,3 руб., следовательно, необходимо учитывать спрос на товар i.
В данном подходе также принимается управляющее воздействие на предприятие: производить или нет объем продаж Qi при уровне рыночной цены PMi для данного объема с учетом требуемого уровня прибыли TPi. Очевидно, что недостатком данной методики является фиксирование искомого объема производства на уровне максимального для конкретного предприятия. После этого определяется только лишь возможность или не возможность получить необходимый уровень прибыльности с учетом рыночных ограничений по цене для данного объема. В то же время, возможен вариант неполной загрузки производственных мощностей предприятия или распределение их на производство нескольких продуктов.
Метод рентабельности продаж. При использовании данного метода устанавливается такая цена, которая обеспечивает целевую прибыль на основе рентабельности продаж.
Уровень целевой рентабельности продаж от реализации i-го вида товара TRCi определяется по формуле:
TRC=(TR-TC)TR*100% (5),
TRCi =(2 229 тыс. руб. – 2169,7 тыс. руб.)2 229 тыс. руб.*100%= 2,6%
Расчетная базовая цена будет равна: Pi=TCiQi(1-TRCi100)
Pi=2169,7 тыс. руб.30 000 кг (1–0,02)= 73,7 руб.
В данном методе уровень целевой рентабельности задается не абсолютным TPi, а относительным TRCi (%) значением прибыльности, что является удобным при большой номенклатуре продукции.
Метод прямого определения потребительской стоимости. Суть метода заключается в том, что в процессе анкетирования опрашиваемые распределяют 100 баллов между несколькими аналогичными товарами. Предполагается, что данное распределение отражает соответствующие потребительные стоимости товаров. Кроме того, известна средняя цена i-го товара на рынке Pi, полученная, например, по предыдущему методу.
Средняя оценка i-го товара j-й фирмы COij (баллы) определяется как
СОij= Omijni (6),
СОij=10010=10 баллов
Расчетная цена i-го вида товарами фирмы Pij (ден. ед.) определяется по формуле
Pij= Pi COij qi100 (7),
где qi – число фирм, выпускающих i-й вид товара,
Pi - средняя рыночная цена i-го товара.
Pij =(78*10*11)/ 100 = 85,8 руб.
Проведенный анализ внутригодовой динамики отпускных цен на торт «Татьяна» позволил выявить оптимальную цену на данный вид продукции за 2008 г. с точки зрения прибыльности.
Она составила 74 руб. за 1 кг. Это и есть та цена, при которой была получена наибольшая прибыль. Но следует отметить, что данная цена является оптимальной только для товара данной группы для определенного ограниченного периода времени (2008 г.), в который не наблюдалось каких-либо изменений.
В таблице 7 представим данные, полученные при расчетах цен различными методами.
Таблица 7 – Сводная таблица расчета отпускной цены
|
Метод расчета цены |
Цена, руб. |
|
Метод целевой прибыли |
74,3 |
|
Метод рентабельности продаж. |
73,4 |
|
Метод прямого определения потребительской стоимости |
85,8 |
Так как на практике определение оптимальной цены - задача достаточно сложная, поскольку информация, на основе которой принимается решение, не отличается стабильностью и полученные результаты носят ориентировочный, примерный характер.
Поэтому при выборе метода ценообразования необходимо ориентироваться на выявленную оптимальную цену. При дальнейшем расчете цен на все виды продукции следует воспользоваться методом прямого определения цены, ориентированным на потребителей. Т.к. расчетная цена на торт «Татьяна», полученная этим методом выше оптимальной цены и наиболее близка к ней.
Применение стратегии дифференцированных цен. Стратегические формы ценовой политики предприятия и варианты ее осуществления непосредственно вытекают из проводимой рыночной стратегии. В зависимости от применяемой комбинации вариантов рыночной стратегии избирается конкретная форма осуществления ценовой политики или соответствующая комбинация таких форм.
Стратегия дифференцированных цен предусматривает сезонные скидки, скидки за количество, скидки постоянным партнерам и т.д.; установление разного уровня цен и их соотношения по различным товарам в общей номенклатуре выпускаемых изделий, а также по каждой их модификации, представляя собой весьма сложную и кропотливую работу по согласованию товарной, рыночной и ценовой политики.
Предлагается в рамках стратегии дифференцированных цен применить систему скидок (5-10%) для различных групп потребителей и продукции с целью увеличить объем реализации.
Система ценовых скидок – это действенный инструмент маркетинговой политики фирмы. Цель предоставления скидок - создать для покупателей дополнительные стимулы к совершению покупки. Основными видами скидок являются следующие:
скидка за больший объем приобретаемого товара;
скидка за всесезонную покупку;
скидка за ускорение оплаты;
скидка для поощрения продаж нового товара;
скидка на пробные партии и заказы;
скидка при комплексной закупке товаров;
скидка для верных и престижных покупателей;
скидка за платеж наличными и др.
Необходимо рассчитать возможные приросты объемов реализации продукции ООО «Хлебозавод №1 Ртищево» с учетом коэффициентов ценовой эластичности по группам продукции. Мы можем определить данные коэффициенты, изучив динамику реализации и цен продукции за последние два года (см. таблицы 8 – 9).
Таблица 8 – Динамика средних цен реализации отдельных групп продукции, руб./кг
|
Наименование продукции |
Средняя цена, руб. |
Изменение, +, – |
||
|
2007 г. |
2008 г. |
руб./кг |
% |
|
|
Хлебные изделия в т.ч. |
||||
|
– хлеб формовой |
12,5 |
15,5 |
+3 |
24 |
|
– хлеб подовый |
12,5 |
15,5 |
+3 |
24 |
|
Булочные изделия Батон и булки (Турец.линия) |
11,5 |
14,50 |
+3 |
26 |
|
Кондитерские изделия: – пряники, кексы, печенье |
58 |
65 |
+7 |
12 |
|
– торт бискв., пирожные |
68 |
74 |
+6 |
8,8 |
|
– сухарь панировочный |
50 |
55 |
+5 |
10 |
|
– сухари – гренки |
51 |
56 |
+5 |
9,8 |
|
Тесто |
48 |
56 |
+8 |
16,7 |
|
Булки кондитерские |
9 |
13 |
+4 |
44,4 |
Таблица 9 – Динамика реализации отдельных групп продукции, т
|
Наименование продукции |
Объем реализации |
Изменение, +, – |
||
|
2007 г. |
2008 г. |
тонн |
% |
|
|
Хлебные изделия в Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||