Применение концепции маркетинга для организации деятельности предприятия на внешних рынках (на примере РУП "МТЗ")
нормо-час
Расценка,
(прямая заработная плата) руб.
4. Расчёт затрат по статье “ Дополнительная заработная плата основных производственных рабочих”
Дополнительная заработная плата определяется по формуле
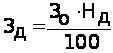 ,
(3.9)
Базовый вариант: Зд=578,5∙0,2=115,7 р.
Новый вариант: Зд=520∙0,2=104 р.
где HД – норматив дополнительной заработной платы основных производственных рабочих, равный 20 %.
5. Расчёт затрат по статье “Отчисления в Фонд социальной защиты населения (ФСЗН)”
В эту статью включаются предусмотренные законодательством отчисления от фонда оплаты по труду в Фонд социальной защиты населения. Расходы по статье определяются следующим образом:
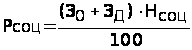 (3.10)
Базовый вариант: Рсоц=(578,5+115,7)∙0,35=243 р.
Новый вариант: Рсоц=(520+104)∙0,35 =218,4 р.
где НСОЦ – ставка отчислений в Фонд социальной защиты населения, установленная законодательством, 35 %.
Все остальные затраты включаются в себестоимость единицы продукции косвенным путем в процентах от основной заработной платы основных производственных рабочих. Расчет себестоимости единицы продукции представлен в табл. 3.6.
Таблица 3.6
Расчёт себестоимости и отпускной цены единицы продукции
|
Наименование статьи затрат |
Усл. обозн. | Значение, р. | Примечание | |||||
|
Базовый вариант |
Новый вариант |
|||||||
| 1 | 2 | 3 | 4 | 5 | ||||
| 1. Сырьё и материалы за вычетом отходов |
РМ |
947 | 947 | см. формулу (3.5) | ||||
| 2. Покупные комплектующие изделия, полуфабрикаты | РК | 1500 | - | см. формулу (3.6) | ||||
| 3. Основная заработная плата основных произ-водственных рабочих |
З0 |
578,5 |
520 |
см. формулу (3.15) |
||||
| 4. Дополнительная заработная плата основных производственных рабочих |
ЗД |
115,7 |
104 |
|
||||
| 5. Отчисление в Фонд социальной защиты населения | РСОЦ | 243 | 218,4 |
НСОЦ – ставка отчислений в Фонд социальной защиты населения, % |
||||
| 7.Общепроизводственные расходы |
РИЗ |
57,8 | 52 |
|
||||
| 8. Общехозяйственные расходы | РОБП | 1041,3 | 936 |
где НОБП - норматив общепроизводственных расходов, 180 % |
||||
| 9. Прочие производственные расходы | РОБХ | 1099,2 | 988 |
где НОБХ – норматив общехозяйственных расходов, 190 % |
||||
| 10. Производственная себестоимость | РПР | 5,8 | 5,2 |
где НПР – норматив прочих производственных расходов, 1% |
||||
| 11. Коммерческие расходы | СПР | 5623 |
3770,6 |
|
||||
| Полная себестоимость | РКОМ | 112,5 | 75 |
НКОМ – норматив коммерческих расходов, 2 % |
||||
| СП | 5735,5 | 3845,6 | СП=СПР+РКОМ | |||||

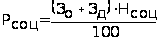

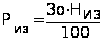 ,
где Низ – норматив
износа инструментов
и приспособлений
целево-го
назначения,
10%
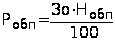 ,
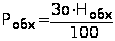 ,
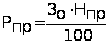 ,
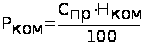 ,
Расчет стоимостной оценки затрат. Стоимостная оценка затрат в сфере производства новых изделий представляет собой определение в денежном выражении затрат, необходимых для ее разработки и производства.
К ним относятся предпроизводственные затраты (КППЗ) и единовременные капитальные вложения (КВ):
ЗИ=КППЗ+КВ (3.12)
2.1 Расчет предпроизводственных затрат
Предпроизводственные затраты включают затраты на научно-исследовательские и опытно-конструкторские работы (ЗНИОКР), освоение производства, доработку опытного образца (КОСВ) и определяются по формуле
КППЗ=ЗНИОКР+КОСВ, (3.13)
где ЗНИОКР – сметная стоимость НИОКР, р.;
КОСВ – затраты на освоение производства, доработку опытного образца продукции, изготовление моделей и макетов, ден. ед. Данные затраты можно рассчитать укрупненно в процентах от затрат на НИОКР (30 %).
Затраты на проведение НИОКР включают следующие статьи:
1. Материалы и комплектующие изделия;
2. Расходы на оплату труда:
- основная заработная плата научно-производственного персонала;
- дополнительная заработная плата научно-производственного персонала;
3. Отчисления в Фонд социальной защиты населения;
4. Командировочные расходы;
5. Прочие расходы;
6. Накладные расходы.
Методика расчета сметной калькуляции и отпускной цены НИОКР.
1. В статью «Материалы и комплектующие изделия» включаются:
- Затраты на материалы, комплектующие изделия и полуфабрикаты, необходимые для изготовления опытного образца (макета на стадии эскизного проектирования) при проведении опытно-конструкторских работ.
- Затраты на приобретение материальных ресурсов для проведения научно-исследовательских работ.
Величину затрат по этой статье можно определить в процентах от затрат на материалы, включаемых в себестоимость единицы продукции (130 %).
Рм (ниокр)=Рм∙1,3=947∙1,3=1230 (3.14)
2. В статью «Расходы на оплату труда» включается основная и дополнительная заработная плата всех работников, непосредственно занятых выполнением конкретной темы.
Расчет основной заработной платы осуществляется по формуле
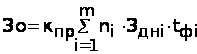 ,
(3.15)
где ЗДНI – среднедневная заработная плата исполнителя i-й категории, руб.;
tФI – время (трудоемкость), в течение которого исполнитель i-й категории принимал участие в НИОКР, дн.;
КПР – коэффициент премий за выполнение плановых показателей (1.35);
nI – количество исполнителей i-й категории, чел.;
m - категория исполнителя, принимающего участие в НИОКР.
Среднедневная заработная плата определяется по формуле:
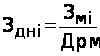 ,
(3.16)
где ЗМi – месячная заработная плата исполнителя i-й категории, ден. ед.;
ДРМ – количество рабочих дней в месяце (22), дн.
Расчет себестоимости и отпускной цены НИОКР представлен в табл. 3.7.
Таблица 3.7
Расчет основной заработной платы научно-производственного персонала
|
Категория Исполнитель |
Количество исполнителей | Трудоемкость, человеко-дни |
Среднедневная заработная плата, руб. |
Сумма, ден. ед. |
| 1.инженер-конструтор | 1 | 32 | 27 000 | 864 000 |
| 2 Лаборант | 1 | 20 | 16 000 | 320 000 |
| Итого | 1 184 000 | |||
| Премия (35 %) | 355 200 | |||
| Всего основная заработная плата | 1 539 200 |
Методика расчета остальных статей затрат, включаемых в себестоимость, и отпускной цены НИОКР приведена в табл. 3.8.
Таблица 3.8
Расчёт себестоимости и отпускной цены НИОКР
|
Наименование статьи затрат |
Усл. обозна-чение | Значение, р. | Примечание |
| 1 | 2 | 3 | 4 |
| 1. Материалы | РМК | 1230 | (Форм. 3.14) |
| 2.Расходы на оплату труда научно-производственного персонала, всего |
1 847 040 |
Зо+Зд |
|
|
В т.ч. 2.1.Основная заработная плата 2.2. Дополнительная заработная плата |
ЗО ЗД |
1 539 200 307 840 |
См. форм. 3.15 (табл. 3.5)
|
| 3. Отчисление в Фонд социальной защиты населения |
РСОЦ |
646 464 |
где НСОЦ – ставка отчислений в Фонд социальной защиты населения, % |
| 4.Командировочные расходы | РК | 153 920 |
где Нк – норматив командиро-вочных расходов, 10 % |
| 5. Прочие расходы | РПР | 123 136 |
где НПР – норматив прочих расходов, 8 % |
| 6. Накладные расходы | РНАКЛ | 2 308 800 |
где ННАКЛ – норматив накладных расходов, 150% |
|
Полная себестоимость ИОКР |
СП |
572 942 | СП= РМ +З0 +ЗД+РСОЦ + +РЕО+Рк+Рпр+Рнакл. |
| 7. Плановая прибыль |
Пп |
1 551 882 |
где РП – уровень рентабельности НИОКР, 30 % |
| Цена предприятия | ЦПР |
6 724 824 |
Цпр=СП+ПЕД |
| 8. Отчисления в местный бюджет | ОМБ | 172 431,4 |
где НМБ – ставка отчислений в местный бюджет, 2,5% |
| 9. Отчисления в республиканский бюджет | ОРБ | 213 317,2 |
где Нрб – ставка отчислений в республиканский бюджет, 3% |
| Отпускная цена без НДС | Ц* |
7 110 573 |
Ц* = СП +ПЕД+ОМБ+ОРБ |
| 10. Налог на добавленную стоимость |
1 279 903 |
где НДС – ставка налога на добавленную стоимость, 18 % |
|
| Отпускная (свободная) цена НИОКР | ЦОТП |
8 390 476 |
ЦОТП= СП+ПЕД+Омб+Орб +НДС |
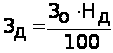
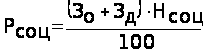 ,
 ,
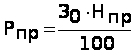 ,
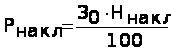 ,
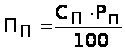 ,
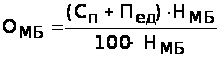 ,
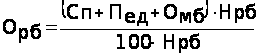
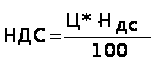 ,
Затраты на освоение производства, доработку опытного образца продукции, изготовление моделей и макетов КОСВ можно рассчитать укрупненно в процентах от затрат на НИОКР (30 %).
КОСВ=Зниокр·0,3=8 390 476·0,3=2 517 143 р. (3.17)
Предпроизводственные затраты будут равны:
КППЗ = ЗНИОКР+КОСВ=8 390 476+2 517 143=1 090 7619 р.
Расчет единовременных капитальных вложений. Дополнительных капитальных вложений не требуется, так как новый вариант изделия производится на том же оборудовании.
Расчет стоимостной оценки результата. Расчет годовой экономии за счет снижения себестоимости изделия рассчитывается по формуле:
ΔЭСп=(Сп1 – Сп0)∙Nt∙(1-Нп/100) = (5735,5–3877,8)∙20000∙(1-0,24)= 28 237 000 р. (3.18)
где Сп1,0 - полная себестоимость единицы базового и нового изделия, р.;
Nt – объем выпуска продукции в году t, шт.
НП – ставка налога на прибыль, 24 %.
Расчет интегрального экономического эффекта. Расчет интегрального экономического эффекта (чистого дисконтированного дохода), в основе которого лежат полученные в процессе предыдущих вычислений величины – результат и затраты (инвестиции) - осуществляется по формуле (3.19).
Чистый
дисконтированный
доход (ЧДД, NPV)
характеризует
конечный результат
инвестиционной
деятельности,
который в
отечественной
практике представляет
собой интегральный
экономический
эффект (ЭИНТ),
и рассчитывается
как разность
между приведенной
суммой поступлений
(результатом
( ))
и приведенной
суммой инвестиций
(затрат (
 ))
за расчетный
период по формуле:
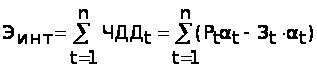 ,
(3.19)
где n – расчетный период, лет;
 -
чистый доход,
полученный
в году t, р.;
 -
затраты (инвестиции)
в году t, р.;
 -
коэффициент
дисконтирования;
Для приведения будущих результатов и затрат к расчетному году необходимо обосновать ставку дисконта и рассчитать коэффициенты дисконтирования для каждого года расчетного периода по формуле:
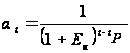 ,
(3.20)
где
 -
норма дисконта
равна 11 %;
 -
порядковый
номер расчетного
года;
=1;
 -
порядковый
номер года,
затраты и результаты
которого приводятся
к расчетному
году.
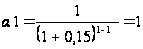
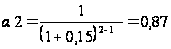
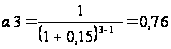
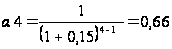
Расчет интегрального экономического эффекта (ЧДД) представлен в табл. 3.9.
Таблица 3.9
Расчет интегрального экономического эффекта, тыс. р.
|
Наименование показателя |
Усл. обозн. |
По годам эксплуатации | |||
| 1-й | 2-й | 3-й | 4-й | ||
| 1.Прирост чистой прибыли | ΔПЧ | 28 237 | 28 237 | 28 237 | 28 237 |
| 2. Результат с учетом фактора времени |
|
28 237 | 24 566 | 21 460 | 18 636 |
| 3. Прирост единовременных вложений в НИОКР (инвестиции) | ΔКппз | 10 769 | - | - | - |
| 4. Затраты с учетом фактора времени |
|
10 796 | - | - | - |
| 5. Чистый дисконтированный доход (п.2-п.4) |
ЧДД (Эинт) |
17441 | 24 566 | 21 460 | 18 636 |
| 6. ЧДД нарастающим итогом | ЧДД | 17 441 | 42 007 | 63 467 | 82 103 |
| 7. Коэффициент дисконтирования |
|
1 | 0,87 | 0,76 | 0,66 |


Выводы. В процессе технико-экономического обоснования инвестиционного проекта по совершенствованию элемента передаточного механизма (сателлита) были получены следующие результаты:
1. Интегральный экономический эффект от внедрения в производство изделия за четыре года составил 82 103 000 р..
2. Все затраты окупятся в первом году.
Полученные результаты свидетельствуют о том, что данный проект является экономически целесообразным и его реализация принесет предприятию коммерческий успех.
Заключение
В данном дипломном проекте рассмотрена проблема маркетинга в управлении сбытовой деятельностью, что является весьма актуальным, учитывая задачи, которые ставятся перед предприятием при выходе на внешние рынки.
Целью данного дипломного проекта является изучение использования концепции маркетинга в сбытовой деятельности предприятия и разработка мероприятий по совершенствованию сбытовой деятельности РУП “МТЗ” на основе маркетингового подхода.
Анализ показал, что положение предприятия устойчиво. С каждым годом наращивается объем выпускаемой продукции. Если в 2003 г. было произведено 25 615 тракторов и машин, в 2004 г. – 26 709, то в 2005 г. – 35 431 шт.
На предприятии наблюдается увеличение прибыли: в 2003 году балансовая прибыль составила 45 332 млн.р., в 2004 г. –56 074 млн.р., где темп роста составил 123,7 %, в 2005 г. –72 205 млн.р. и темп роста к предыдущему году 128,7 %.
На предприятии наблюдается также повышение рентабельности. За 2004 г. она составила 13,2 %, что больше на 1,7 % по сравнению с 2003 г.
Происходит увеличение экспорта товаров и услуг. За 2004 г. темп роста составил 132,7 %, при плане 107,1 %, а за 2005 г. - 144,6 % при задании 113,5 %.
Предприятие постоянно ведет работу по освоению производства новой техники, расширяет рынки сбыта. На долю "МТЗ" приходится более 8 % мирового рынка тракторов в своем классе. Предприятие входит в семерку самых крупных экспортеров тракторов, имеет связи с партнерами из более, чем 60 стран - может оказывать услуги сторонним организациям во внешнеторговой деятельности.
В ходе анализа была изучена организационная структура управления предприятием с выделением функций Маркетинг-центра. Изучена дилерская сеть предприятия за рубежом. В результате анализа были выявлены некоторые недостатки.
В проектном разделе на основании результатов анализа и выявленных при этом недостатков разработаны конкретные предложения, позволяющие решить исследуемую проблему, в частности:
1. Совершенствование комплекса маркетинга:
товарная политика. Основной вопрос в этом направлении – повышение качества и технического уровня выпускаемой продукции.
Для этого предлагаются мероприятия:
- управление качеством: создается отдел требований покупателей, разработки продуктов с целью выполнения пожеланий покупателей по конкретным возможностям изготовления или разработки;
- кружок качества: обмен идеями внутри завода о возможностях повышения качества может быть организован и поддерживаться руководством предприятия (например, путем регулярного участия в дискуссиях);
- поиск западного партнера, который, возможно, передаст свой стандарт качества и разместит на тракторном заводе заказ на изготовление отдельных узлов;
- постоянное проведение сертификации продукции на соответствие мировым стандартам качества;
- увеличить выпуск тракторов, оснащенных «зелеными» двигателями, отвечающими стандартам «Евро».
- обеспечить более широкий спектр применения тракторной техники за счет комплексного предложения по всем принадлежностям для тракторов;
- в связи с наметившейся тенденцией в уменьшении объемов рынков некоторых стран в отношении тракторов малой и средней мощности и одновременное увеличение интереса к тракторам мощностью свыше 150 л.с. в кратчайшее время создать такой трактор для заблаговременного занятия своей ниши на рынке;
- предлагается вести компьютеризированный помодельный учет продаж тракторов по каждой стране. Это позволит наиболее точно определить потребительские предпочтения в конкретной стране;
- повышение уровня сервисного обслуживания, снабжения запчастями фирм-агентов и дилеров;
- повышение эффективности работы с рекламациями - сокращение срока обработки информации, более оперативное реагирование на недостатки.
- ценовая политика. Для лучшего учета маркетинговых факторов ценообразования необходим учет уровня спроса, предложения и конкуренции, а не только себестоимости и издержек, что в большей мере характерно для завода. Предлагается использовать кроме затратных, следующие методов ценообразования:
- ценообразование по аналогии с моделями конкурентов;
- расчет розничной цены с учетом 20 % разницы с моделями Zetor;
- расчет розничной цены на основе стоимости 1 л.с.(метод удельной цены);
- расчет розничной цены на основе коэффициента перехода по мощностным группам.
Для примера приводится расчет розничной цены на модель трактора МТЗ-822.
- сбытовая политика.
- Необходимо осуществлять дифференцированную маркетинговую стратегию в различных регионах мира. Для этого предлагается разделение мирового тракторного рынка на регионы:
- США и Западная Европа;
- Африка и Ближний Восток;
- Рынки Восточной Европы и СНГ.
- предлагается осуществлять постоянное курирование зарубежных организаций. Должен возникнуть тесный контакт между минским центральным офисом и его локальными представительствами, чтобы повысить мотивацию и результаты. В качестве возможных инструментов такого курирования предлагаются:
- обучение дилеров;
- внутренняя газета для дилеров;
- проводить соревнования между отдельными дилерами на звание «Лучший продавец года».
- Необходимо постоянное совершенствование структуры сбыта. Наиболее оптимальной является работа через компании-агенты, совместные
предприятия и создание сборочных производств в перспективных регионах. Оптимально создание двухуровневой структуры с организацией центральной компании-посредника и разветвленной дилерской сети в стране или регионе
- коммуникационная политика. Предлагается использовать следующие средства:
- объявления в специальной прессе;
- почтовые акции;
- демонстрация тракторов - постоянное участие в выставках, ярмарках и сельскохозяйственных шоу;
- участие в сравнительных анализах;
- рассмотреть возможность предоставления различных скидок.
Рекомендуется проведение дня открытых дверей на заводе для посещения делегациями, дилерами и заинтересованными покупателями.
2. Мероприятия по снижению риска при выходе на внешние рынки. Для комплексной оценки рисков, связанных с зарубежным предпринимательством, необходимо тщательно изучить факторы, влияющие на деятельность предприятий, функционирующих за пределами национальных границ. К таким факторам относятся: экономические, технологические, политико-правовые, социально-культурные.
3. Необходим более тесный контакт Маркетинг-центра с другими службами завода и совместная их работа при разработке новых моделей, рекомендации по планам сборки определенных моделей. Поэтому необходимо установить горизонтальное взаимодействие между маркетинг-центром и головным специализированным конструкторским бюро, особым конструкторским бюро. Предлагается периодически проводить совещания в составе генерального директора, директора марктинг-центра, директора по производству, технического директора, зам. технического директора по подготовке производства а также руководителя главного специализированного конструкторского бюро, главного технолога. Маркетинговые службы должны предоставлять информацию об основных тенденциях развития продукции на зарубежных рынках, отслеживать и выявлять запросы потребителей по отношению к продукции (качество, эргономика, сервис, модельный ряд и т.д.)
4. Для повышения эффективности рекламной деятельности предлагается создание web-сайта предприятия в Интернете. Сайт должен содержать информацию о предприятии, описание выпускаемой продукции, цены на продукцию, информацию о выставках, а также сведения о руководстве и контакты предприятия. Для повышения эффективности сайта за рубежом должна быть предусмотрена версия сайта на английском языке.
5. В конструкторско-технологическом разделе предлагаются мероприятия по совершенствованию элемента передаточного механизма. Данные мероприятия являются продолжением совершенствования товарной политики – повышение качества выпускаемой продукции и эффективности работы с рекламациями. Интегральный экономический эффект от внедрения в производство усовершенствованного изделия за четыре года составил 82 103 000 руб. Все затраты по его модернизации окупятся в первый год. Полученные результаты свидетельствуют о том, что данный проект является экономически целесообразным и его реализация принесет предприятию коммерческий успех.
6. В разделе «Охрана труда и экологическая безопасность» предлагаются мероприятия по разработке мер нормализации уровней шума в производственном помещении, что позволит снизить влияние повышенных шумов на слух рабочего.
Целью предлагаемого комплекса конкретных мероприятий является совершенствование маркетинга во внешнеэкономической деятельности РУП «Минский тракторный завод», устранение существующих недостатков и повышение в конечном итоге эффективности работы одного из крупнейших предприятий Республики Беларусь. Это позволит «МТЗ» сохранить свое ведущее положение производителя тракторов на рынке стран СНГ и усилить свои позиции в условиях жесткой конкуренции на внешнем рынке.