Ефективність використання логістичних схем руху матеріальних запасів та продукції на підприємстві
Необхідність контролю за станом запасів обумовлена підвищенням витрат у разі виходу фактичного розміру запасу за рамки, передбачені нормами запасу. Контроль за станом запасу може проводитися на основі даних обліку запасів, переписів матеріальних ресурсів, інвентаризацій або в міру необхідності.
На практиці застосовуються різні методи контролю. Розглянемо два основні методи, що зустрічаються найбільш часто.
При першому методі період, через який підприємство направляє замовлення постачальнику, не міняється (система з фіксованою періодичністю замовлення). Наприклад, кожний понеділок менеджер фірми проглядає залишки товарів і дозаказує їх до наперед визначеної максимальної норми. Сутність другого методу полягає в тому, що як тільки запас будь-якого товару досягне наперед визначеного мінімального значення, то цей товар замовляється. При цьому розмір партії, що замовляється, весь час один і той же (система з фіксованим розміром замовлення). Розглянемо докладніше названі системи.
Система контролю за станом запасів з фіксованою періодичністю замовлення. Контроль стану запасів по цій системі здійснюється через рівні проміжки часу за допомогою проведення інвентаризації залишків. За результатами перевірки складається замовлення на поставку нової партії товару.
Розмір партії товару, що замовляється, визначається різницею передбаченого нормою максимального товарного запасу і фактичного запасу. Оскільки для виконання замовлення, потрібен певний період часу, то величина партії, що замовляється, збільшується на розмір очікуваної витрати за цей період. Розмір партії (Р), що замовляється, визначається по наступній формулі:
P = Змакс - (Зф - З t) (2.3.1)
де Змакс – передбачений нормою максимальний запас;
Зф - фактичний запас на момент перевірки;
Зt – запас, який буде витрачений до часу розміщення і виконання замовлення.
Графічно модель системи контролю за станом запасу з фіксованою періодичністю замовлення представлена на рис. 2.3.1.
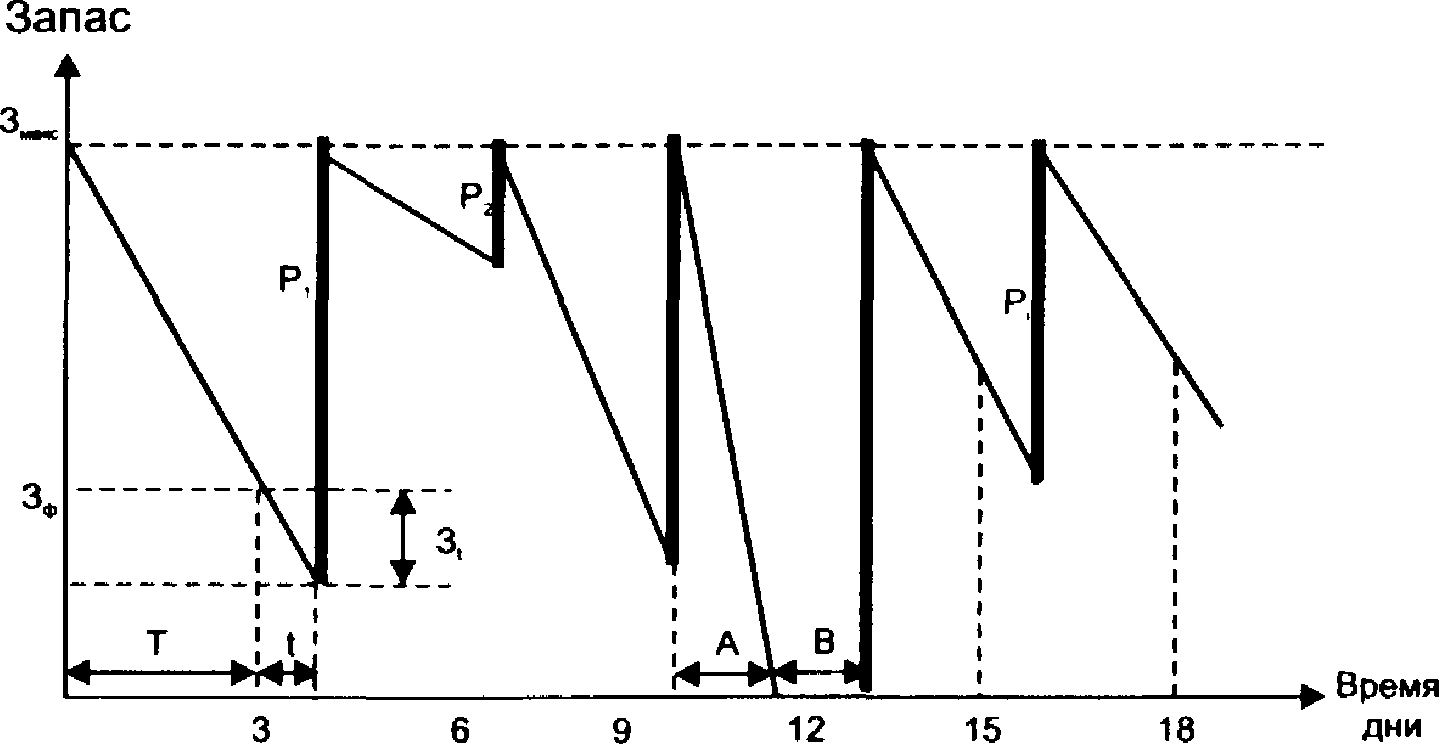
Рис. 2.3.1 Система контролю за станом запасів з фіксованою періодичністю замовлення
Умовні позначення:
Т – інтервал часу, через який повторюється замовлення (в нашому випадку – 3 дні) – для даної системи величина постійна;
t – час, необхідний на розміщення і виконання замовлення (в приведеному прикладі – 1 день);
P1, Р2….Рi, – величина окремого, i-го замовлення;
Змакс - передбачений нормою максимальний запас;
Зф – фактичний запас на момент перевірки;
Зt - запас, що витрачається за час t, необхідний для розміщення і виконання замовлення;
А – період часу з інтенсивним попитом;
В – період часу з нульовим запасом.
Інтенсивність попиту, що характеризується кутом нахилу ділянок лінії, що описує зміну запасів, в цій моделі є величиною змінної (кут нахилу різних ділянок ламаної – неоднаковий). Оскільки замовлення здійснюється через рівні проміжки часу, то величина партії, що замовляється, в різних періодах буде різна. Природно, застосовувати цю систему можна тоді, коли, є можливість замовляти партії, різні по величині (наприклад, у разі вживання контейнерної доставки товару, що замовляється, ця система незастосовна). Крім того, систему не застосовують, якщо доставка або розміщення замовлення виходить дорого. Наприклад, якщо попит за минулий період був незначний, то замовлення також буде незначне, що допустиме лише за умови і витрат, пов'язаних з виконанням замовлення.
Особливістю описуваної системи є також і те, що вона допускає виникнення дефіциту. Як видно з графіка, якщо попит різко посилиться (тобто графік круто піде вниз – ділянка А), то запас закінчиться до настання терміну подачі замовлення. Це означає, що система застосовна, коли можливі втрати від дефіциту для підприємства також неістотні.
Підводячи підсумок, відзначимо, що система контролю за станом запасів з фіксованою періодичністю замовлення застосовується в наступних випадках:
умови поставки дозволяють одержувати замовлення різними по величині партіями
витрати по розміщенню замовлення і доставка порівняно невелика
втрати від можливого дефіциту порівняно невеликі.
На практиці по даній системі можна замовляти один з багатьох товарів, що закупляються у одного і того ж постачальника, товари, на які рівень попиту відносно постійний, малоцінні товари і т.д.
Система контролю за станом запасів з фіксованим розміром, замовлення. В цій системі контролю за станом запасів розмір замовлення на поповнення запасу є величиною постійної. Інтервали часу, через які проводиться розміщення замовлення, в цьому випадку можуть бути різні.
Нормованими величинами в цій системі є величина замовлення, розмір запасу у момент розміщення замовлення (так звана точка замовлення) і величина запасу страховки. Замовлення на поставку розміщується при зменшенні наявного запасу до точки замовлення. Як випливає з графіка, після розміщення замовлення запас продовжує зменшуватися, оскільки замовлений товар привозять не відразу, а через якийсь проміжок часу t. Величина запасу в точці замовлення вибирається такою, щоб в нормальній робочій ситуації за час t запас не опустився нижче страховки. Якщо ж попит непередбачено збільшиться (лінія графіка різко піде вниз – ділянка А графіка), або ж буде порушений термін поставки (t>1 – ділянка В графіка), то почне працювати запас страховки. Комерційна служба підприємства в цьому випадку повинна вжити заходів, що забезпечують додаткову поставку. Як бачимо, дана система контролю передбачає захист підприємства від утворення дефіциту.
На практиці система контролю за станом запасу з фіксованою кількістю замовлення застосовується переважно в наступних випадках:
– великі втрати в результаті відсутності запасу;
– високі витрати по зберіганню запасів;
– висока вартість товару, що замовляється;
– високий ступінь невизначеності попиту;
– наявність знижки з ціни в залежності.от кількості, що замовляється.
Система з фіксованим розміром замовлення припускає безперервний облік залишків для визначення точки замовлення. За наявності широкої номенклатури матеріалів (або асортименту для торгового підприємства) необхідною умовою вживання системи є використовування технології автоматизованої ідентифікації штрихових кодів.
Дану систему іноді називають «двохбункерною» (two-bin system), оскільки запас зберігається як би в двох складах-бункерах (на рис. 2.3.3 бункери 1 і 2). Спочатку задоволення попиту здійснюється з першого бункера (рис. 2.3.3а). Закінчення запасів в цьому бункері є точкою замовлення. У цей момент для постачання споживача відкривається другий бункер, одночасно постачальнику робиться замовлення (рис. 2.3.3б). У момент прибуття замовленого товару в другому бункері повинен залишатися запас не нижче за страховий (рис. 2.3.3в). При розподілі замовлення, що поступило від постачальника, спочатку повністю заповнюється другий бункер. Кількість, що залишилася, використовується для заповнення першого. [1]
Дана модель дозволяє наочно уявити собі поточний запас, оскільки тут – це та кількість запасу, яка фізично витікає з обох бункерів, забезпечуючи безперервність виробничого або торгового процесів між черговими поставками.
3. Індивідуальне розрахункове завдання
За наведеними нижче даними розрахуємо собівартість та відпускну ціну трьох видів виробів А, Б, В. Виготовлення цих виробів здійснюється у трьох цехах: №1, №2, №3.
Таблиця 3.1. Витрати сировини та матеріалів
| Види витрат | Види сировини та матеріалів | ||
| А | Б | В | |
| Норма витрат матеріалу на виріб, кг | 30 | 40 | 10 |
| Маса матеріалу в готовому виробу, кг | 28 | 38 | 8 |
| Ціна 1 кг матеріалу, грн. | 18 | 10 | 14 |
| Ціна 1 кг повернених відходів, грн | 2 | 5 | 6 |
| Коефіцієнт транспортно-заготівельних витрат | 0,05 | ||
Таблиця 3.2. Основна заробітна плата виробничих робітників
| Види витрат | Номер цеху | ||
| 1 | 2 | 3 | |
| Трудомісткість по цехам на виріб, н/г | 19 | 17 | 28 |
| Середній розряд роботи | 4 | 4 | 5 |
| Коефіцієнт доплат до годинного фонду | 1,2 | ||
| Додаткова заробітна плата | 20% | ||
Таблиця 3.3. Непрямі витрати
| Види витрат | Номер цеху | ||
| 1 | 2 | 3 | |
| Основна заробітна плата виробничих робітників по підприємстві, грн | 740 | ||
| В тому числі по цехам, грн | 68 | 42 | 88 |
|
Кошторис витрат на утримання та експлуатацію обладнання по підприємству в цілому, грн |
530 | ||
| В тому числі по цехам, грн | 82 | 17 | 50 |
| Загальнозаводські витрати, грн | 349 | ||
| Інші виробничі витрати, % | 1,1 | ||
| Позавиробничі витрати, % | 1,6 | ||
1.Визначимо вартість матеріалу за наступною формулою:
См = Q*Цм-q*Цв, (3.1)
де Q – норма витрат матеріалу на виріб, кг.;
Цм – ціна одного кілограму матеріалу, грн.;
q – величина реалізуючих доходів, кг (яку можна визначити як різницю між нормою матеріалу на виріб та маси матеріалу в готовому виробі);
Цв – ціна одного кілограму повернених відходів, грн.
Для початку знайдемо величину відходів, що реалізуються:
q А = 30–28= 2 (кг)
q Б = 40–38=2 (кг)
q В = 10–8=2 (кг)
Тепер визначимо ціну матеріалу.
На виріб А вона становить: См = 30*18–2*2=536 (грн.)
На виріб Б: См =40*10–2*5=390 (грн.)
На виріб В: См = 10*14–2*6=128 (грн.)
Також визначимо транспортно-заготівельні витрати, які складають 5% від ціни матеріалів.
На виріб А вони становлять: А=536* 0,05=26,8 (грн.)
На виріб: Б= 390*0,05= 19,5 (грн.)
На виріб В В= 128*0,05=6,4 (грн.)
2. Другим кроком при визначенні собівартості продукції є визначення основної та додаткової заробітної плати виробничих робітників.
Основну заробітну плату можна розрахувати за наступною формулою:
Зосн = Счт1*ТК*Тм, (3.2)
де Счт1 – часова тарифна ставка першого розряду (за умовою індивідуального завдання вона дорівнює 1,96 грн. та може коригуватися у відповідності до зміни мінімальної заробітної плати в чинному законодавстві);
ТК – тарифний коефіцієнт певного розряду роботи.
Тм – трудомісткість по цехам на виріб, н/г
Отже, основна заробітна плата цеху 1 становить:
Зосн = 1,96*19*1,48= 55,12 (грн.)
Цеху 2: Зосн = 1,96*1,48*17= 49,31 (грн.)
Цеху 3: Зосн = 1,96*1,71*28=93,84 (грн.)
Тепер розрахуємо коефіцієнт доплати до основної заробітної плати, який становить 1,2 від основної заробітної плати.
Для цеху 1 він становить: Здоп = 55,12*1,2=66,14 (грн.)
Для цеху 2: Здоп = 49,3181,2=59,17 (грн.)
Для цеху 3: Здоп = 93,84*1,2=112,61 (грн.)
Також визначимо додаткову заробітну плату виробничих робітників. Вона становить 20% від основної заробітної плати.
Для цеху 1 вона становитиме: Здод = 55,12*0,2=11,02 (грн.)
Для цеху 2: Здод = 49,31*0,2=9,86 (грн.)
Для цеху 3: Здод = 93,84*0,2=18,77 (грн.)
Тепер ми можемо визначити загальну заробітну плату. Вона складається з основної заробітної плати, додаткової заробітної плати та коефіцієнту доплати.
По цеху 1 вона становитиме: Ззаг = 55,12+66,14+11,02=132,28 (грн.)
По цеху 2: Ззаг = 49,31+59,17+9,86= 118,34 (грн.)
По цеху 3: Ззаг =93,84+112,61+18,77=225,22 (грн.)
Розрахуємо загальну заробітну плату по трьом цехам:
Ззаг = 132,28+118,34+225,22=475,84 (грн.)
3.Визначимо витрати на утримання та експлуатацію машин і устаткування. Утримання та експлуатація машин і устаткування є статтею комплексною та охоплює такі витрати, як амортизаційні відрахування, витрати на електроенергію, технологічний інструмент. На одиницю кожного різновиду витрати на утримання та експлуатацію машин і устаткування обчислюються методом розподілу пропорційно основній заробітній платі виробничників, тобто:
См= Сзо*(Рм/100), (3.3)
де См – витрати на утримання та експлуатацію машин та устаткування на одиницю продукції, грн.;
Сзо – основна заробітна плата виробничих робочих на 1 продукції, грн.;
Рм – відношення витрат на утримання та експлуатацію машин та устаткування до основної зарплати виробників (по цеху, підприємству), %
Спочатку визначимо Рм.
Для цеху 1: Рм = (82/68)*100=120 (%)
Для цеху Б: Рм = (17/42)*100=40 (%)
Для цеху В: Рм = (50/88)*100=57 (%)
Тепер ми можемо визначити витрати на утримання та експлуатацію машин та устаткування.
Для цеху 1 вони складуть: См = 55,12*(120/100)=66,14 (грн.)
Для цеху 1: См = 49,31*(40/100)=19,72 (грн.)
Для цеху 3: См = 93,84*(57/100)=53,49 (грн.)
Також визначимо витрати по трьом цехам:
См = 66,14 + 19,72 + 53,49= 139,35 (грн.)
4. Визначимо загальнозаводські витрати. Загальнозаводські витрати включають витрати по управлінню підприємством, загальногосподарські витрати, збори та відрахування. Для того щоб мати можливість розрахувати цю накладну статтю використаємо наступну формулу:
Сн=αн*Сб, (3.4)
де Сн – величина загальнозаводських витрат на одиницю виробу, грн.;
Сб – величина бази розподілу (сума основної заробітної плати виробничих робітників та витрат на одиницю виробу), грн.
αн – процентний коефіцієнт, яким накладна стаття пов’язана з базою розподілу, який можна визначити наступним чином:
αн= Сзв / Сб', (3.5)
де Сзв – величина загальнозаводських витрат в грн.
Сб' – величина бази розподілу (сума основної заробітної плати виробничих робітників та витрат на утримання та експлуатацію устаткування), грн.
Визначимо αн:
αн=349/(740+530)=0,27
Визначимо загальнозаводські витрати по цеху 1:
Сн = 0,27 (82+68)=40,5 (грн.)
По цеху 2: Сн = 0,27 (17+42)=15,93 (грн.)
По цеху 3: Сн = 0,27 (50+88)=37,26 (грн.)
5. Наступним кроком розрахуємо цехову собівартість, яка складається з ціни матеріалів, транспорту заготівельних витрат, загальної заробітної плати та витрат на утримання та експлуатацію машин та устаткування.
Цехова собівартість виробу А складає:
Сц =536+26,8+475,84+139,35=1177,99 (грн.)
Для виробу Б: Сц =390+19,5+475,84+139,35=1024,69 (грн.)
Для виробу В: Сц =128+6,4+475,84+139,35=749,59 (грн.)
6. Знаходимо виробничу собівартість, яка розраховується шляхом додавання цехової собівартості та загальнозаводських витрат.
Виробнича собівартість виробу А становить:
Св =1177,99+40,5=1218,49 (грн.)
Виробу Б: Св = 1024,69+15,93=1040,62 (грн.)
Виробу В: Св = 749,59+37,26=786,85 (грн.)
7. Визначимо інші виробничі витрати, що містять витрати, пов’язані з випробуванням якості виробів на відповідність установленим стандартам, вимогам нормативної документації. Ці витрати відносять на окремий виріб, враховуючи базу розподілу – виробничу собівартість, вони складають 1,1% від виробничої собівартості.
На виріб А вони складуть: Ві = 1218,49*0,011=13,40 (грн.)
На виріб Б: Ві = 1040,62*0,011=11,45 (грн.)
На виріб В: Ві = 786,85*0,011=8,66 (грн.)
8. Визначаємопозавиробничі витрати. Вони включають витрати на збут продукції, а саме на вивчення ринку, на рекламу та продаж продукції. Ці витрати відносять на окремий виріб, враховуючи базу розподілу – виробничу собівартість. Вони складають 1,6% від виробничої собівартості.
На виріб А вони становлять: Вп = 1218,49*0,016=19,50 (грн.)
На виріб Б: Вп = 1040,62*0,016=16,65 (грн.)
На виріб В: Вп = 786,85*0,016=12,59 (грн.)
9. Тепер ми можемо визначити повну собівартість виробів. Вона складається з виробничої собівартості, інших виробничих витрат та позавиробничих витрат.
Отже, повна собівартість виробу А дорівнює:
Сп = 1218,49+13,40+19,50=1251,39 (грн.)
Виробу Б: Сп = 1040,62+11,45+16,65=1068,72 (грн.)
Виробу В: Сп = 786,85+8,66+12,59=808,10 (грн.)
10. Тепер можемо розрахувати очікуваний прибуток. Рентабельність виробу А дорівнює 15%, виробів Б і В відповідно 20 і 17%.
Прибуток виробу А складе: П = 1251,39*0,15=187,71 (грн.)
Виробу Б: П = 1068,72*0,2=213,74 (грн.)
Виробу В: П = 808,10*0,17=137,38 (грн.)
11. Також ми можемо розрахувати оптову відпускну ціну підприємства, яка складається з повної собівартості та прибутку.
Оптова ціна виробу А становитиме:
Ц = 1251,39+187,71=1439,10 (грн.)
Виробу Б: Ц = 1068,72+213,74=1282,46 (грн.)
Виробу В: Ц = 808,10+137,38=945,48 (грн.)
12. Останнім кроком розрахунків визначимо відпускну ціну підприємства. Вона розраховується за формулою:
Цв=Сп+П+ПДВ, (3.6)
де Цв – відпускна ціна підприємства;
Сп – повна собівартість виробу;
П – прибуток;
ПДВ – податок на додану вартість.
Але для початку розрахуємо ПДВ, який становить 20% від оптової ціни підприємства.
З виробу А він складе: ПДВ = 1439,10*0,2=287,82 (грн.)
З виробу Б: ПДВ = 1282,46*0,2=256,49 (грн.)
З виробу В: ПДВ = 945,48*0,2=189,10 (грн.)
Тепер ми можемо розрахувати відпускну ціну підприємства.
Відпускна ціна виробу А становить:
Цв = 1251,39+187,71+287,82=1726,92 (грн.)
Виробу Б: Цв = 1068,72+213,74+256,49=1538,95 (грн.)
Виробу В: Цв = 808,1+137,38+198,10=1134,58 (грн.)
Результати проведених розрахунків занесемо в таблицю 3.4.
Таблиця 3.4. Результати проведених розрахунків
| Показники | Величина показників, грн. | ||
| Виріб А | Виріб Б | Виріб В | |
| Витрати на матеріали | 536,00 | 390,00 | 128,00 |
| Зворотні відходи | 4,00 | 10,00 | 12,00 |
| Транспортно-заготівельні витрати | 26,80 | 19,50 | 6,40 |
| Основна заробітна виробничих робітників | 55,12 | 49,31 | 93,84 |
| Додаткова заробітна плата | 11,02 | 9,86 | 18,77 |
| Витрати на утримання та експлуатацію устаткування | 66,14 | 19,72 | 53,49 |
| Цехова собівартість | 1177,99 | 1024,69 | 749,59 |
| Загальнозаводські витрати | 40,5 | 15,93 | 37,26 |
| Інші витрати | 13,40 | 11,45 | 8,66 |
| Виробнича собівартість | 1218,49 | 1040,62 | 786,85 |
| Позавиробничі витрати | 19,50 | 16,65 | 12,59 |
| Повна собівартість | 1251,39 | 1068,72 | 808,10 |
| Прибуток | 187,71 | 213,74 | 137,38 |
| Оптова ціна підприємства | 1439,10 | 1282,46 | 945,48 |
| ПДВ | 287,82 | 256,49 | 189,10 |
| Оптова відпускна ціна підприємства | 1726,92 | 1538,95 | 1134,58 |
Дані таблиці кінцевий розрахунковий показник – оптова відпускна ціна підприємства складається з таких показників як повна собівартість, прибуток та ПДВ. З точки зору споживача, цей показник повинен бути максимально низьким. Зазвичай підприємство, якщо воно не монополіст, намагається знизити ціну до максимально можливого рівня, щоб продукція мала попит і могла конкурувати на ринку. Зробити це можливо не зменшуючи прибутку, який закладається підприємством, за допомогою зниження собівартості. В наступній таблиці ми зможемо побачити статті витрат, що займають найбільшу частку в структурі собівартості.
Якщо розглядати поелементно, тобто вироби А, Б, В, ми можемо зробити такі висновки: найбільша оптова відпускна ціна підприємства з трьох виробів по виробу А, яка складає 1726,92 грн. Цей виріб має таку високу оптову відпускну ціну через те, що в нього найбільша з трьох виробів повна собівартість 1251,39 грн. та високі витрати на утримання та експлуатацію устаткування, які дорівнюють 66,14 грн.
На відміну від виробу А, виріб Б має значно меншу відпускну ціну, що становить 1538,95 грн. така ціна склалася внаслідок менших витрат на утримання та експлуатацію устаткування (19,72 грн.) та меншої повної собівартості (1068,72 грн.). Виріб В, як видно з таблиці, має найменшу оптову відпускну ціну підприємства, що становить 1134,58 грн. через те, що в нього повна собівартість (808,10 грн.) менша ніж у виробів А і Б.
Таблиця 3.5. Структура собівартості
| Назва показників | Виріб А | Виріб Б | Виріб В | ||||||||
| грн. | % | грн. | % | грн. | % | ||||||
| Витрати на матеріали | 536,00 | 42,83 | 390,00 | 36,49 | 128,00 | 15,84 | |||||
| Транспортно-заготівельні витрати | 26,80 | 2,14 | 19,50 | 1,82 | 6,40 | 0,80 | |||||
| Загальна заробітна плата | 475,84 | 38,02 | 475,84 | 44,52 | 475,84 | 58,88 | |||||
| Витрати на утримання та експлуатацію устаткування | 139,35 | 11,14 | 139,35 | 13,04 | 139,35 | 17,24 | |||||
| Загальнозаводські витрати | 40,50 | 3,24 | 15,93 | 1,50 | 37,26 | 4,61 | |||||
| Інші витрати | 13,40 | 1,07 | 11,45 | 1,07 | 8,66 | 1,07 | |||||
| Позавиробничі витрати | 19,50 | 1,56 | 16,65 | 1,56 | 12,59 | 1,56 | |||||
| Повна собівартість | 1251,39 | 100 | 1068,72 | 100 | 808,10 | 100 | |||||
Проаналізувавши дані таблиці можна зробити висновки, що виріб А має найбільшу собівартість, яка складає 1251,39 грн., за рахунок того, що в структурі собівартості цього виробу найбільшу питому вагу займають витрати на матеріали (536 грн. або 42,83%) і загальна заробітна плата (475,84 грн. або 38,02%). На основі цих даних можна зробити висновок, що виріб А є матеріаломістким та трудомістким.
Виріб Б має повну собівартість на рівні 1068,72 грн. Найбільшу частку в собівартості виробу Б становлять також витрати на матеріали (390 грн. або 36,49%) та загальна заробітна плата (475,84 грн. або 44,52%). Отже, виріб Б є також матеріаломістким і трудомістким.
Виріб В має найменшу собівартість і складає 808,1 грн. Найбільший відсоток в структурі займає загальна заробітна плата – 475,84 грн. (58,88%), витрати на матеріали – 128 грн. (15,84%) та витрати на утримання та експлуатацію устаткування – 139,35 грн. (17,24%) – це говорить про те, що останній виріб є найбільш трудомістким.
Висновки
Сьогодні неможливо уявити виробниче чи торгове підприємство, яке не займається вирішенням логістичних задач. Логістика дозволяє оптимізувати функціонування товарних, інформаційних і фінансових потоків, істотно скоротити проміжок часу між закупкою сировини і напівфабрикатів і поставкою готового продукту споживачу, сприяє суттєвому скороченню матеріальних запасів.
В даній роботі розглянута концепція логістики – система поглядів на раціоналізацію господарської діяльності шляхом оптимізації потокових процесів, вона є образом мислення, який визначає мету і принцип підприємницької діяльності, а логістична система, яка є засобом реалізації концепції, є образом дії. Концепція логістики – це направленість ділового мислення, а логістична система – це направленість дій у сфері бізнесу.
В результаті дослідження було виявлено, що логістична система знаходить все більше застосування в практичній діяльності різних підприємств. Вона розглядається в вищих ешелонах управління корпораціями як ефективний вмотивований підхід до управління матеріальним потоком в цілях зниження витрат виробництва. Логістична система лягає в основу економічної стратегії фірм, коли логістика використовується як засіб у конкурентній боротьбі та розглядається як управлінська логіка для реалізації планування, розміщення та контролю за фінансовими та людськими ресурсами. Такий підхід забезпечує тісну координацію логістичного забезпечення ринку і виробничої стратегії. Якщо цього вдається досягти, то результатом є: необхідний асортимент запасів в потрібному місці в потрібний час; координація зовнішнього та внутрішнього транспорту, яка гарантує своєчасну доставку у відповідності з економічними вимогами; раціональне розміщення складського господарства та застосування упаковки, яка відповідає транспорту і дозволяє мінімізувати витрати сировини, знизити запаси у виробництві і готовій продукції; і нарешті, синхронізація замовлень і транспорту.
Основною проблемою логістичного управління запасами є узгодження (координація) дуже часто протилежних цілей різних сфер бізнесу фірм (маркетингу, виробництва і фінансів) по відношенню до запасів. Менеджмент маркетингу зацікавлений в як можна більш високому рівні задоволення потреб за рахунок ефективно поповнюваних запасів, здатних швидко і комплексно реагувати на зміни попиту.
Враховуючи потенційне значення запасів, дослідження логістичної системи повинно включати проблему управління запасами, яка конкретизується в наступних питаннях: Який рівень необхідно мати на кожному підприємстві для забезпечення необхідного рівня обслуговування споживача? В чому полягає компроміс між рівнем обслуговування споживача і рівнем запасів в системі логістики? Які обсяги запасів повинні бути створені на кожній стадії логістичного виробничого процесу? Чи повинні товари відвантажуватись безпосередньо з підприємства? Яке значення компромісу між вибраним способом транспортування і запасами? Які загальні рівні запасів на даному підприємстві, що зв’язані зі специфічним рівнем обслуговування? Як змінюються витрати на утримання запасів в залежності від зміни числа складів? Як і де слід розташовувати страхові запаси?
Отже, можемо сказати, що новизна логістичного підходу в управлінні ресурсами полягає в зміні пріоритетів господарської діяльності. Головну роль відіграє не продукт, а процес у формі потоку (матеріального, інформаційного, фінансового тощо). Управління потоковими процесами, їх перетворення й інтеграція є новою формою управління, що перевершує традиційні як за рівнем творчого потенціалу, так і за ефективністю кінцевих результатів. Оптимізація потокових процесів в економіці стала можливою лише завдяки переорієнтації з кількісних критеріїв оцінки господарської діяльності на якісні.
Роблячи висновки по розрахунковій частині, можна сказати, що виріб А має найбільшу оптову відпускну ціну підприємства (1726,92 грн.). Це сталося через те, що виріб має високу собівартість, яка складає 1251,39 грн., за рахунок того, що в структурі собівартості цього виробу найбільшу питому вагу займають витрати на матеріали (536 грн. або 42,83%) і загальна заробітна плата виробничих робітників (475,84 грн. або 38,02%). На основі цих даних можна зробити висновок, що виріб А є найбільш матеріаломістким. Виріб Б має повну собівартість на рівні 1068,72 грн. Найбільшу частку в собівартості виробу Б становлять також витрати на матеріали (390 грн. або 36,49%) та загальна заробітна плата (475,84 грн. або 44,52%). Отже, виріб Б є також матеріаломістким, але він більш трудомісткий ніж виріб А.
Виріб В має найменшу відпускну ціну (1134,58 грн.) на що вплинула більш менша собівартість, яка становить 808,10 грн. Найбільший відсоток в структурі собівартості цього виробу займає загальна заробітна плата – 475,84 грн. (58,88%), витрати на матеріали – 128 грн. (15,84%) та витрати на утримання та експлуатацію устаткування – 139,35 грн. (17,24%) – це говорить про те, що останній виріб є найбільш трудомістким.
Список літературних джерел
Гаджинський А.М Логистика: Учебник для высших и средних специальных учебных заведений. – 2-е изд. – М.: Информационно-внедренческий центр «Маркетинг», 1999. – 160 с.
Дерев’янко О.Г. Обґрунтування загальноекономічної стратегії організації та логістика // Експрес-новини: наука, техніка, виробництво. – 1998. – №3. – 4. – С. 37–39.
Кальченко А.Г Кальченко А.Г. Основи логістики. Навчальний посібник. – Київ: Товариство «Знання», КОО, 1999, – 135 с.
Кидань Виктория. Логистика. Логика движения товаров, или знакомая «незнакомка». // Еженедельник аптека. – №25 (296) от 25.6.2001 р., с. 6.
Крикавський Є. Логістика: Навч. посібник. – Львів: Вид-во ДУ «Львівська політехніка», 1999. – 264 с
Крикавський Євген. Логістика підприємства. Навч.посібник. – Львів, ДУ «Львівська політехніка», 1996. – 160 с.
Мешкова Л.Л., Белоус И.И., Фролов Н.М. Логистика в сфере материальных услуг (На примере снабженческо-заготовительных и транспортных услуг). -2-е изд. испр. и перераб. Тамбов: Изд-во Тамб. гос. техн. ун-та, 2002. – 188 с.
Неруш Ю.М. Коммерческая логистика: Учебник для вузов. – М.: Банки и биржи, ЮНИТИ, 1997. – 207 с.
Окландер М.А., Хромов О.П. Промислова логістика: Навчальний посібник – Київ: Центр навчальної літератури, 2004. – 222 с.
Пономарьов Ю.В. Логістика: Навчальний посібник: Вид. друге., перероб. та доп. – К.: Центр навчальної літератури, 2005. – 328 с.
Родников А.М. Логистика: Терминологический словарь. – М.: Экономика, 1995. – 122 с.
Соколенке С.И. Современные мировые рынки и Украина. – К.: Демос, 1995. – 355 с.
Шевченко С. Логістика – мистецтво економити. // Журнал «Молодь і підприємництво» – 2004. – №16 mipmagazine/
Шрайбфедер Дж. Эффективное управление запасами / Пер. с англ. второе изд. – М.: Альпина Бизнес Букс, 2006. – 304 с.
adviss. Adviss logistics. Сущность производственной логістики и основные законы рациональной организации производственного процесса. // 29.11.2006
adviss. Adviss logistics Логистические цепи. // 12.04.2007