Анализ валового дохода, прибыли и рентабельности предприятия торговли ООО "Лента"
Коэффициент потребления прибыли Кпотр
Пп
Кпотр=-------
Пч
Коэффициент инвестирования прибыли Кип
Пи
Кип=-----------
Пк
Коэффициент резервирования прибыли Крп
Пкр
Крп=-----------
Пк
Коэффициент выплаты прибыли собственникам Квс
Пс
Квс=----------
Пч
Пс
Упск=----------
СК
Коэффициент участия персонала в прибыли Купп
Пр
Купп=----------
Пч
Коэффициент стимулирования труда за счет прибыли Кстп
Пмп
Кстп=----------
Пр
Пр
Увпп=---------
Ч
На второй стадии анализа распределения прибыли исследуется влияние факторов, определяющих размер отчислений в фонды накопления и потребления и др. Основными факторами, влияющими на формирование этих фондов, являются: изменение суммы прибыли. Остающейся в распоряжении предприятия, и коэффициент отчислений прибыли в соответствующие фонды. Сумма отчислений прибыли в фонды предприятий равна произведению суммы прибыли, остающейся у предприятия, на коэффициент отчисления в определяемые фонды. Для расчета влияния этих факторов можно использовать приемы детерминированного факторного анализа: цепной подстановки, разниц.
На третьей стадии анализа изучается фактическое использование средств фондов накопления и потребления по сравнению с утвержденными сметами их расходования по каждой статье; определяется эффективность использования фондов, позволяющая установить полноту финансирования, своевременность выполнения запланированных мероприятий и полученный эффект.
Для оценки эффективности использования капитализированной части прибыли рассчитываются следующие показатели: коэффициент инвестирования прибыли, коэффициент резервирования прибыли, а для оценки эффективности использования прибыли, направленной на потребление, - коэффициент выплаты прибыли собственникам, уровень прибыли собственников на вложенный капитал, коэффициент участия персонала в прибыли, коэффициент стимулирования труда за счет прибыли, средний уровень выплат прибыли одному работнику.
Величины коэффициентов, характеризующих эффективность использования капитализированной части прибыли, а также коэффициентов выплаты прибыли собственникам и работникам регламентируются соответствующими документами: уставом, учредительными и коллективными договорами, индивидуальными трудовыми контрактами. Несоблюдение нормативов отчислений по направлениям расходования фондов снижает эффективность их использования. Так, уменьшение коэффициента инвестирования прибыли не позволяет осуществить запланированные мероприятия по приросту основных и оборотных средств, ослабляя материально-техническую базу и финансовое состояние предприятия. Увеличение коэффициента выплаты прибыли собственникам уменьшает долю прибыли, выплачиваемую всему персоналу, и в расчете на одного работника снижает материальную заинтересованность в результатах коллективного труда, измеряемую коэффициентом стимулирования.
Результаты второго этапа анализа прибыли служат основой для разработки мероприятий по повышению эффективности ее распределения и использования путем строго контроля за соблюдением нормативов отчислений в фонды и по всем статьям их расходования в предстоящем периоде.
2. АНАЛИЗ ДОХОДНОСТИ ООО «ЛЕНТА»
2.1 ЭКОНОМИКО-ОРГАНИЗАЦИОННАЯ ХАРАКТЕРИСТИКА ПРЕДПРИЯТИЯ
Компания «Лента» была основана в 1998г. Первым был открыт торговый комплекс №1 на проспекте Энергетиков. На настоящее время ООО «Лента» имеет 32 торговых комплекса и 2 ЦРЦ – центральных распределительных склада. 14 торговых комплекса находятся на территории города Санкт- Петербурга, 18 – на территории других городов России, в том числе в Архангельске, Тольятти, Омске и Новосибирске.
Данная курсовая работа выполнена на данных, основанных на изучении работы ТК2, расположенного по адресу: Санкт-Петербург, улица Савушкина,112. Этот комплекс начал свою работу в октябре 2001 года. Данное торговое предприятие работает по форме самообслуживания, и предлагает покупателям продовольственные и непродовольственные товары повседневного спроса. Гипермаркет условно разделен на ряд секций:
1. Гастроном
2. Свежие овощи и фрукты
3. Кулинарное производство
4. мясное производство
5. Бакалея
6. Кондитерские изделия
7. Напитки
8. Бытовая химия
9. Домашний интерьер
10. Работа и отдых
11. Одежда и обувь
12. Мультимедиа.
Организационная структура управления предприятием и состав персонала торгового предприятия.
Структура управления гипермаркетом – линейно-функциональная. Основные данные по иерархии управления представлены в схеме №1.
Организационная структура управления предприятием.
Схема №1.
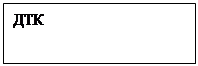
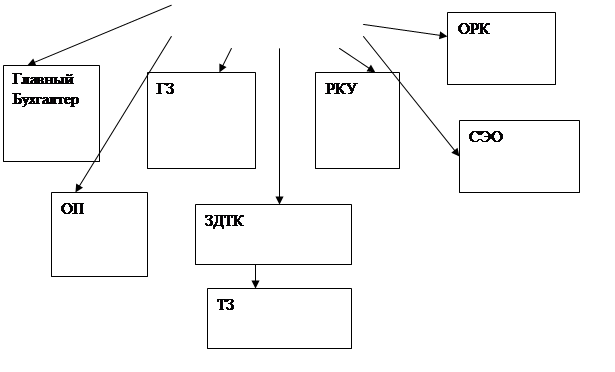
ДТК – директор торгового комплекса. Основные обязанности – управление торговым комплексом, повышение товарооборота, организация бесперебойной работы магазина и координация всех структурных подразделений организации.
В подчинении ДТК находятся 4 сменных заместителей ДТК, их функция – постоянный контроль за работой всех служб гипермаркета.
Непосредственно ДТК подчинена СЭО – служба эксплуатации и обслуживания.
Руководит СЭО Главный инженер, в подчинении которого находятся мастер СЭО и 4 сменных электромеханика. Задачи этого структурного подразделения – организация и поддержание технического оснащения гипермаркета. Также к этому отделу отнсоится Служба IT – специалист по SAP- поддержке и специалисты по ПО.
РКУ – расчетно-кассовый узел. Её возглавляет Менеджер РКУ, который управляет 4 старшиими кассирами и 36 кассирами-продавцами. Кроме того, к этому подразделению относятся 12 контролеров торгового зала и 12 контролеров видеонаблюдения. Задача этого отдела произвести расчет с покупателем.
Для организации решения возникших у покупателей проблем работает Отдел по работе с клиентами – ОРК. Менеджер ОРК руководит 2 Администраторами ОРК, 8 специалистами ОРК и оформителем.
Грузовая зона производит приемку товара по качеству и количеству, перемещение его в торговый зал, организацию хранения товарных запасов, а также оформлением товарно-транспортных накладных, и ведением учета товарно-материальных ценностей.
Начальнику грузовой зоны подчинены Старшие кладовщики, кладовщики, водители электропогрузчиков, операторы погрузо- разгрузочных работ, операторы базы данных и бухгалтер по товарным операциям.
Отдел персонала проводит набор, обучение и переподготовку персонала.
Непосредственно пордажей товаров занимаются работники торгового зала, каждый из которых закреплен за конкретной секцией. Ответственность за работу секции в целом несет РС – руководитель секции. Он осуществляет заказ товаров и контролирует работу своих сотрудников в торговом зале. В подчинении РС – 4 сменных ЗРС – заместителя руководителя секции, которым, в свою очередь, подчинены, продавцы-логисты и продавцы-консультанты.
Уборку и охраны осуществляют внешние компании, с которыми заклячен договор об оказании услуг: клининговая компания «Чистый свет» и частное охранное предприятие «Аванпост».
Таким образом, в гипермаркете работает более 300 человек, 16 из которых относятся к администрации магазина – ДТК, ЗДТК, менеджеры подразделений и РС.
Характеристика устройства и планировки торгового предприятия.
Общая площадь торгового предприятия 12000 квадратных метров, из которых 9000 – площадь торгового зала. Такое соотношение площадей ТЗ и вспомогательных помещений объясняется тем, что на предриятии отсутствуют складские помещения. Хранение товарных запасов осуществляется непосредственно в торговом зале, на верхних ярусах помещения. В 2007 году была произведена капитальная реконструкция гипермаркета для усовершенствования выкладки товаров, работе с клиентами и соответствованию требований стандарта ISO9000 и требовоний РосПотребНадзора. Гипермаркет имеет собственную наземную парковку площадью 500 квадратных метров и грузовой двор для приемки-выгрузки автомашин поставщиков.
Оценка экономического состояния торгового предприятия
Оценку экономического состояния торгового предприятия необходимо начать с оценки ресурсного потенциала предприятия за 2006-2007гг.
Представим её в виде таблицы 4.1.
Характеристика ресурсного потенциала предприятия за 2006-2007гг Таблица 4.1
| Наименование показателей | 2006г | 2007 г | 2007г в % к 2006г |
| Среднегодовая численность работников, чел | 356 | 302 | 84,83 |
| Среднегодовая стоимость основных фондов,млн.руб | 25,6 | 26,2 | 102.3 |
| Площадь торгового зала, кв.м. | 7000 | 9000 | 128,57 |
| Среднегодовая стоимость авансированного капитала, млн.руб. | 222,4 | 23,44 | 104,46 |
| В т.ч. собственного капитала, млн.руб. | 120,1 | 120.2 | 100,82 |
| Применяемая система налогообложения | традиционная | традиционная | - |
Из приведенной таблицы мы видим, что в 2007 г по сравнению с 2006 общее количество персонала уменьшилось на 54 человека, в % это отклонение составляет 84,83. В то же время стоимость основных фондов возрасла на 2.3%. В результате реконструкции предприятия площадь увеличилась до 9000 кв.м, что составляет 128,57% по сравнению с 2006 г. Также можно сделать вывод, что в 2007 году вырос лбёем заемного капитала, так как общий рост авансированного капитала - 104,46%, а из него рост собственного капитала - 100,82 %.
Динамика основных экономических показателей хозяйственной деятельности предприятия за 2006-2007гг.
Таблица 4.2
| Наименование показателей | 2006г | 2007 г | 2007г в % к 2006г |
| РТО, включая НДС и другие аналогичные обязательные платежи, тыс.руб. |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |