Управление экономической деятельностью торгового предприятия
Договором может быть предусмотрено, что цены на товар могут корректироваться исходя из существующих на момент отгрузки товара, что должно согласовываться сторонами по телексу, факсу, письмами или иным образом. При заключении договора стороны могут договориться об отсрочке или рассрочке платежа или поставки товаров. Такая отсрочка в расчетах между контрагентами получила название коммерческого (фирменного, товарного) кредита.
Коммерческий кредит — это соглашение, предусматривающее отсрочку окончательного расчета за переданные (поставленные) товары на определенный срок и под процент. Коммерческий кредит может также быть предоставлен покупателем продавцу в форме аванса [21, с.112].
Условия поставки выбираются сторонами совместно на основе типовых положений Международных правил толкования торговых терминов — ИНКОТЕРМС, принятых Международной Торговой Палатой в редакции 1990 года и обязательных для применения в Украине [21, с.227].
Сроки поставки, как правило, указываются в специфики ни и, являющейся приложением к договору и составляющей неотъемлемую его часть. В спецификации к договору указываются также конкретные технические условия на каждый вид товара.
Спецификация — это перечень предлагаемых или поставляемых товаров с указанием количества по каждому сорту, марке, артикулу и в необходимых случаях цен и качественных показателей. Спецификации могут также прилагаться к товаросопроводительным (отгрузочная спецификация) и финансовым (счет-спецификация) документам [21, с.229].
Приемка товара покупателем по количеству и качеству осуществляется на основании Инструкций Госарбитража СССР П-6 и П-7, поскольку эти документы используются до сих пор. Эти документы достаточны для арбитражного разбирательства, однако стороны вправе сослаться на любой другой документ, им известный и регламентирующий рассматриваемую процедуру.
Товарно-транспортный документ выписывается на бланке установленной формы, так, например, при железнодорожной отправке это — железнодорожная накладная, а при отправке автомобильным транспортом — товарно-транспортная накладная.
В случае обнаружения недостачи или порчи товара при перевозках грузов по железной дороге составляется коммерческий акт.
Коммерческий акт является основанием для материальной ответственности железных дорог, отправителей и предъявления претензий. Составляется он не только в случае порчи груза, но также при переборе провозных платежей и т.д. Коммерческий акт выписывается на бланках определенной формы для выдачи груза получателю в день обнаружения неисправности. Если акт составляется на станции отправления или пограничной станции, то он следует с грузом до станции назначения, а отметка о составлении акта делается на обратной стороне накладной и дорожной ведомости. Коммерческий акт должен содержать только фактические данные: точное описание груза и неисправности, обстоятельства, при которых была обнаружена неисправность, сведения о вагонах и пломбах [25, с.94].
Счет-фактура выписывается на бланке, аналогичном бланку, на котором выписывается счет на оплату. При этом в позициях "транспортные расходы", "таможенные про но дуры" указываются фактически понесенные продавцом затраты, и в случае, если покупатель остается должен, то он производит доплату, а если должен остается продавец, то он производит возврат разницы.
Одним из документов, сопровождающим товар на всех этапах, является документ, подтверждающий качество продукции. Сертификат качества — один из наиболее распространенных сопроводительных документов, удостоверяющий качество поставляемого товара. Сертификат качества содержит показатели качества и технические характеристики, предусмотренные договором. Выдается обычно предприятием-изготовителем либо экспортером. По требованию покупателя продавец представляет такой сертификат, выданный нейтральной стороной. Сертификат качества составляется в нескольких экземплярах, из которых обычно один следует с грузом, другой предъявляется вместе со счетом и другими документами для оплаты [25, с.96].
Выводы по первому разделу работы
В процессе исследование теоретико-методологических основ организации и управления коммерческой деятельностью сделаны следующие выводы и обобщения согласно основным смысловым разделам первой главы курсовой работы.
1. Коммерция — это инициативная, самостоятельная деятельность юридических лиц и граждан по осуществлению купли-продажи товаров народного потребления в целях получения прибыли. В свою очередь под "торговлей" понимается покупка товаров и их перепродажа без внесения в них существенных материальных изменений. В экономическом обороте торговля выполняет посредническую роль. Однако ее функции не ограничиваются лишь материальным распространением продукции. В конечном счете, торговля стимулирует производство и задает ему определенное направление. Коммерсанты расширяют возможности производства по удовлетворению запросов потребителей. Они создают условия для того, чтобы материальные блага, произведенные в массовом порядке множеством предприятий, разбросанных ни обширной территории, стали доступными потребителям и гаком количестве и качестве, в таком месте и в такое время, которые удобны для последних. Различают внешнюю и внутреннюю торговлю. Для реализации товаров производитель может сделать выбор из пяти систем каналов сбыта.
2. Основные варианты реализации коммерческой деятельности в тех формах, которые выработаны и успешно применяются на сегодняшний день это: торговое посредничество, оптовая торговля (одним из способов организации оптовой торговли является проведение торговых ярмарок и выставок), розничная торговля (деятельность по продаже товаров конечному потребителю для его личного использования). В настоящее время широкое распространение получили методы внемагазинной торговли, к которым относятся отправка товаров по почте (посылочная торговля), личная продажа, выездная и выносная торговля, торговля на рынках.
3. Коммерческие сделки совершаются на основе Гражданского кодекса Украины, Положений "О поставках продукции производственно-технического назначения" и "О поставках товаров народного потребления ", Соглашения об общих условиях поставок товаров между организациями государств— участников Содружества Независимых Государств от 20марта 1992 г., Закона "О внешнеэкономической деятельности", Международных правил толкования торговых терминов — ИНКОТЕРМС, иных законодательных актов, действующих сегодня в Украине.
Процесс совершения коммерческих сделок состоит из следующих этапов: 1) поиск товара (оферты, заказы и т.д.); 2) заключение договора (преддоговорные переговоры, подписание договора, дополнительные соглашения и тд.); 3) осуществление расчетов; транспортировка (в том числе экспедиторские услуги); 4) хранение (при необходимости); 5) сдача-приемка.
Основой коммерческих правовых отношений служит договор (купли-продажи, поставки, мены и др.). Коммерческий договор — это соглашение двух или более сторон об установлении обязанности продавца передать определенный товар в собственность покупателя и обязательства покупателя принять этот товар и уплатить за него определенную денежную сумму, или взаимные обязательства сторон выполнить условия товарообменной сделки.
В последние годы торговля невозможна без сертификата качества, это наиболее распространенный сопроводительный документ, удостоверяющий качество поставляемого товара.
ГЛАВА 2. Организация коммерческой деятельности на предприятии ООО «Симферопольская конфетная фабрика». Характеристика внутренней торговли и внешнеторговых операций предприятия
2.1. Организационно-экономическая характеристика ООО «СКФ»
Исследуемое в работе предприятие это известная всем жителям Симферополя и Крыма «Симферопольская кондитерская фабрика», расположенная в г. Симферополе по адресу ул. Севастопольская 39. По форме собственности данное предприятие частное, правовая форма -общество с ограниченной ответственностью. Предприятие зарегистрировано как юридическое лицо, дата регистрации 31.08.2004, номер записи 1882102000000292.
Строительство фабрики было осуществлены реконструкция фабрики в 1968 -1969 гг., в таком виде основные производственные цеха существуют до сегодняшнего дня. В апреле 1992 г. фабрика перешла на арендную форму собственности.
В соответствии с законом Украины «Об особенностях приватизации имущества в агропромышленном комплексе» от 10.07.1996г. № 290/96-ВР, приказом Фонда имущества АРК № 1901 от 25.11.1996г. и решением общего собрания организации арендаторов, арендное предприятие «Симферопольская кондитерская фабрика», в ходе приватизации, было преобразовано в открытое акционерное общество. В сентябре 1996 г. в связи с резким спадом производства два цеха объединены в один - кондитерский. 31 октября 2001 г. ОАО «Симферопольская кондитерская фабрика» стала одним из учредителей ЗАО «Симферопольская конфетная фабрика».
Общую характеристику современного предприятия «Симферопольская кондитерская фабрика» можно обозначить следующими организационными особенностями.
ООО «Симферопольская кондитерская фабрика» располагается в г. Симферополь ул. Севастопольская, 39. За фабрикой закреплен земельный участок площадью 2.7542 га во временное пользование и прилегающий участок 0,5279 га для санитарного обслуживания. Территория предприятия огорожена по периметру забором, свободная от застроек территория озеленена, имеется мусороплощадка. Размеры элементов схемы генерального плана территории фабрики (ширина проездов, размеры между зданиями и сооружениями) приняты по СниПу. На территории фабрики находятся производственный корпус, котельная, компрессорная, ремонтно-механическая и столярная мастерская, прачечная, тарный цех, складские помещения, гараж, административное здание. Все оборудование и аппараты для производства кондитерских изделий изготовлены на предприятиях производственного машиностроения Украины, Белоруссии. России. Германии, Польши.
Согласно положениям устава ООО «СКФ» общество создано как унитарное предприятие для осуществления предпринимательской деятельности с целью получения прибыли (часть 1.1. Общих положений Устава ООО «СКФ»).
Предметом деятельности предприятия на сегодняшний день определены следующие направления деятельности (часть 2 положений Устава ООО «СКФ»):
производство сухарей, печенья, пирогов в продолжительным сроком хранения;
производство како, шоколада, и шоколадных изделий;
производства хлеба и хлебобулочных изделий;
торгово-посредническая и коммерческая деятельность, оптовая и розничная торговля продовольственными товарами и хлебобулочными изделиями, комиссионная торговля.
Всего в уставе предприятия (часть 2.2 положений Устава ООО «СКФ») перечислено 20 различных направлений деятельности, которые может осуществлять предприятие на законных основаниях и лицензионных соглашениях. Предприятие имеет право на осуществление внешнеэкономической деятельности в порядке установленном действующим законодательством Украины, включая образование СП, обществ с участием иностранных партеров, хозяйственных обществ на территории Украины и других стран.
Отношения юридического лица ООО «СКФ» с другими предприятиями во всех сферах хозяйствования осуществляются на основании договоров (контрактов) (часть 2.4 положений Устава ООО «СКФ»).
Высшим органом Предприятия выступает участник (создатель), который правомочен принимать решения по всем вопросам деятельности предприятия (часть 4.1 положений Устава ООО «СКФ»).
Исполнительным органом ООО выступает Директор, который подотчетен создателю предприятия и обеспечивает выполнение его решений (4.3. положений Устава).
Основным направлением деятельности предприятия выступает производство кондитерских изделий.
Реализуется производственная деятельность предприятия определенной организационно-производственной структурой. В приложении к дипломной работе имеется рис.2.1. (Приложения А), который отражает состав производственных и административных служб ООО «СКФ».
Состав служб предприятия согласно организационной структуре ООО «СКФ» следующий (всего 18 служб): основной производственный кондитерский цех; отдел маркетинга; внешнеэкономический отдел; отдел сбыта; отдел снабжения; бухгалтерия; лаборатория; санитарно-бытовая служба; склад готовой продукции; склад сырья; автогруппа; тарный участок; механический цех; механическая мастерская; электрический цех; юридическая служба; служба безопасности; отдел по связям с общественностью.
Такая организационная структура в практике менеджмента характеризуется как линейно-функциональная структура, она включает в себя специальные подразделения при линейных руководителях, которые помогают им выполнять задачи организации в целом. Преимущества данной структуры заключаются в том, что имеет место более глубокая подготовка решений и планов, связанных со специализацией работников, также имеет место освобождение главного менеджера от глубокого анализа проблем и высокий процент привлечения консультантов и экспертов. Недостатками данной организационной структуры можно назвать чрезмерно развитую систему взаимодействия по вертикали, а именно: подчинение по иерархии управления, т.е. тенденция к чрезмерной централизации.
Обратимся к анализу экономической деятельности предприятия с 2004 года. Информационными источниками для анализа послужат Балансы и Отчеты о финансовых результатах за 2005-2006 годы (Приложение Б).
За время существования предприятия его имущество было направлено в основной капитал и необоротные активы. Проанализируем состав и структуру имущества предприятия, показатели экономической деятельности. В таблице 2.1. дадим характеристику собственных средств предприятия на конец каждого отчетного периода
Таблица 2.1
Анализ собственных ресурсов ООО «СКФ»
| Показатель | 2004 г. | 2005 г. | 2006 г. |
Отклонение (+,-) (2006- 2004) |
2006/ 2004, % |
| Уставный | 24,0 | 24,0 | 24,0 | 0,0 | 100 |
|
Нераспределенная прибыль (непокрытый убыток) |
(231,3) | (2377,0) | (5360,1) | -5128,8 | 2317 |
| Итого | (207,3) | (2353,0) | (5606,1) | -5398,8 | 2708 |
По данным таблицы 2.1. можем отметить, что у предприятия на протяжении последних периодов неизменной остается сумма уставного капитала в размере 24 тыс.грн. За анализируемые периоды непокрытый убыток составляет большую часть собственных средств предприятия, рост непокрытого убытка по сравнению с 2004 годом составил 2317 %, что в абсолютном выражении составляет 5128,8 тыс.грн. За счет роста непокрытого убытка сумма собственных средств предприятия меняется в такой же пропорции уменьшение собственных средств по сравнению с 2004 годом составляет 2708%. Проанализируем привлеченные средства предприятия (долгосрочных привлеченных средств предприятие не имеет) за те же периоды (табл.2.2).
Таблица 2.2
Анализ привлеченных средств ООО «СКФ»
| Показатель | 2004 г. | 2005 г. | 2006 г. |
Отклонение (+,-) (2006- 2004) |
2006/ 2004, % |
||||
| Сумма | Уд. Вес., % | Сумма | Уд. Вес., % | Сумма | Уд. Вес., % | ||||
| Привлеченные финансовые ресурсы | |||||||||
| Краткосрочные кредиты банков | 500 | 17,70 | 5838 | 65,25 | 11958,0 | 74,26 | 11458 | 2391,6 | |
| Кредиторская задолженность за товары и услуги | 1978,2 | 70,02 | 2659,4 | 29,72 | 3362,6 | 20,88 | 1384,4 | 169,98 | |
| Текущие обязательства по расчетам | 181,1 | 6,41 | 308,1 | 3,44 | 393,5 | 2,44 | 212,4 | 217,28 | |
|
Прочие текущие обязательства |
165,8 | 5,87 | 141,6 | 1,58 | 388,7 | 2,41 | 222,9 | 234,44 | |
| Итого | 2825 | 100,0 | 8947,4 | 100,0 | 16102,8 | 100,0 | 13277,7 | 569,99 | |
Анализ привлеченных средств свидетельствует, что общая сумма их в период за три года выросла на 13277,7 тыс.грн. или более чем в 5,5 раз по сравнению с 2004 годом. При этом в структуре привлеченных средств наибольшую долю занимают краткосрочные кредиты банков (средний вес данного вида средств за последние два года составил 69,75%), на втором месте по доле в привлеченных средствах находится кредиторская задолженность за товары и услуги, в 2004 году этот вид задолженности в структуре привлеченных средств составлял 70,02% (это значение в последние два года значительно уменьшилось и структурный вес - среднее значение за 2005-2006 годы равняется 25,3%). Текущие обязательства в привлеченных средствах на третьем месте, при этом они представлены в 2004 году 6,41% или 181,1 тыс.грн., в 2005 году 3,44% или 308,1 тыс.грн., в 2006 году 2,44% или 393,5 тыс.грн. Прочие текущие обязательства сравнимы с такой группой привлеченных средств, как средства в расчетах.
Общий вывод – предприятие наращивает средства за счет привлеченных средств (из которых главными источниками пополнения служат краткосрочные кредиты банков и кредиторская задолженность за товары и услуги).
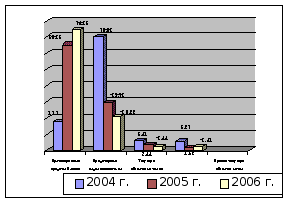
Рис.2.2. Структура привлеченных средств предприятия, %
Рассмотрим политику формирования оборотных и необоротных ресурсов предприятия за анализируемые периоды (таблица 2.3).
Таблица 2.3
Основные направления использования средств предприятия
| Показатель | 2004 г. | 2005 г. | 2006 г. |
Отклонение (+,-) (2006- 2004) |
2006/ 2004, % |
|||||||||||||||||
| Сумма | Уд. вес., % | Сумма | Уд. вес., % | Сумма | Уд. вес., % | |||||||||||||||||
| Необоротные активы | ||||||||||||||||||||||
| Нематериальные активы | - | - | - | - | - | - | - | - | ||||||||||||||
| Основные средства | 31,5 | 100,0 | 214,2 | 85,9 | 422,2 | 99,0 | 390,7 | 1340,32% | ||||||||||||||
| Незавершенное строительство | - | - | 35.5 | 14,0 | 2,8 | 1,0 | 2,8 | |||||||||||||||
| Другие необоротные активы | - | - | - | - | - | - | - | - | ||||||||||||||
| Итого необоротных средств | 31,5 | 100,0 | 249,7 | 100,0 | 426,0 | 100,0 | 394,5 | 1352,38% | ||||||||||||||
| Доля в имуществе | 1,3 | 3,9 | 4,1 | 2,8 | 315,38% | |||||||||||||||||
| Оборотные активы | ||||||||||||||||||||||
| Производственные запасы | 607,2 | 23,50% | 1126,2 | 17,76% | 2883,2 | 28,63% | 2276 | 474,84% | ||||||||||||||
| Товары | 237,1 | 9,17% | 1238,3 | 19,53% | 1033,9 | 10,27% | 796,8 | 436,06% | ||||||||||||||
| Дебиторская задолженность за товары | 837,5 | 32,41% | 2128,5 | 33,56% | 4177,7 | 41,49% | 3340,2 | 498,83% | ||||||||||||||
| Дебиторская задолженность по расчетам | 783,6 | 30,32% | 1788,2 | 28,20% | 1918,7 | 19,05% | 1135,1 | 244,86% | ||||||||||||||
| Денежные средства | 114,5 | 4,43% | 83,5 | 1,32% | 74,4 | 0,74% | -40,1 | 64,98% | ||||||||||||||
| Другие оборотные активы | 4,4 | 0,17% | 0,1 | 0,00% | 3,9 | 0,04% | -0,5 | 88,64% | ||||||||||||||
| Итого оборотные средства | 2584,3 | 100,0 | 6342,1 | 100,0 | 10069,7 | 100,0 | 7485,4 | 389,65% | ||||||||||||||
| Доля в имуществе | 98,7 | 96,1 | 95,9 | -2,8 | 97,1 | |||||||||||||||||
| Все имущество, тыс.грн. | 2617,8 | 6594,4 | 10496,7 | 7878,9 | 400,97% | |||||||||||||||||
Исследуя данные таблицы 2.3. можно заключить, что большая часть имущества предприятия представлена оборотными активами. На долю оборотных средств приходится в среднем 96,9%, доля основных средств предприятия неуклонно растет (на конец 2006 года удельный вес необоротных активов в имуществе предприятия составил 4,1 % против 1,3% в 2004 году). В целом рост активов предприятия за 2006 год по сравнению с 2004 годом составил 7878,9 тыс.грн. или 400,9%. Данный рост сравним с ростом оборотных активов, на конец 2006 года их абсолютное значение превысило показатель 2004 года на 7485,4 тыс. грн., что в процентном выражении составляет 389,65%. Структурно оборотные активы представлены такими важнейшими для деятельности предприятия группами средств (показатель 2006 года), как производственные запасы (28,63%), товары (10,27%), дебиторская задолженность за товары (41,49%), дебиторская задолженность по расчетам (19,05%), денежные средства (0,74%), другие оборотные активы (0,04%). Оборотные средства по большей части сформированы в виде дебиторской задолженности по товарам, услугам, на втором месте задолженность по расчетам, в наименьшей степени в структуре оборотных средств представлены денежные средства.
Безусловный интерес в деятельности любого хозяйствующего субъекта вызывают показатели эффективности деятельности предприятия, такие как доход, прибыль, рентабельность. Анализ финансовых результатов деятельности предприятия, это прежде всего анализ валового дохода, финансовых результатов (прибыли) от обычной деятельности, финансовых результатов (прибыли) до налогообложения и наконец, чистой прибыли. Рассмотрим изменение дохода и финансовых результатов предприятия в отчетных периодах в абсолютных и относительных величинах, используя в качестве информационной базы форму № 2 «Отчет о финансовых результатах» (Приложение Б). Аналитические данные разместим в таблице 2.4.
Таблица 2.4.
Анализ динамики доходов и прибыли предприятия за 2004-2006 годы
|
Показатель |
Годы |
2005 к 2004 |
2006 Год |
2006 к 2005 |
2006 к 2004 | ||||
| 2004 г. | 2005 г. | ||||||||
| +,- | Рост, % | +,- | Рост,% | +,- | Рост, % | ||||
| Выручка от реализации | 4263,4 | 13771,9 | 9508,5 | 323,03 | 16886,1 | 3114,2 | 122,61 | 12622,7 | 396,07 |
| Валовая прибыль | 328,5 | 794,5 | 466 | 241,86 | 895,9 | 101,4 | 112,76 | 567,4 | 272,72 |
| Финансовый результат от операционной деятельности (убыток) | (219,0) | (1730,5) | -1511,5 | 790,18 | (1856,0) | -125,5 | 107,25 | -1637 | 847,49 |
|
Финансовый результат от обычной деятельности до налогообложения (убыток) |
(231,3) | (2145,7) | -1914,4 | 927,67 | (1828,0) | 317,7 | 85,19 | -1596,7 | 790,32 |
| Чистая прибыль (убыток) | (231,3) | (2145,7) | -1914,4 | 927,67 | (1828,0) | 317,7 | 85,19 | -1596,7 | 790,32 |
Табличные данные свидетельствуют о положительных значениях выручки от реализации и валовой прибыли, остальные финансовые результаты предприятия классифицируются как убыток. Таким образом, мы имеет место с отсутствием экономического эффективности деятельности предприятия.
2.2. Анализ и контроль коммерческих отношений предприятия
На ООО «СКФ» осуществляется внешняя и внутренняя торговля продукцией собственного производства, причем разделение по данным видам коммерческой деятельности осуществляется в соотношении 1 к 5 в пользу реализации продукции предприятия на внутреннем рынке. Представим данные двух последних лет по объемам реализации на внутреннем и зарубежных рынках по предприятию СКФ (таблица 2.5.).
Таблица 2.5.
Распределение объемов реализации продукции на внутреннем и внешних рынках (2005-2006 год)
| Итого общий объем реализации продукции, тыс.грн. | Объем реализации продукции на внутреннем рынке, тыс.грн. | Объем реализации продукции на внешнем рынке, тыс.грн | |||
| 2005 г. | 2006 г. | 2005 г. | 2006 г. | 2005 г. | 2006 г. |
| 13771,9 | 16886,1 | 11779,1 | 14029,7 | 1992,8 | 2856,4 |
Оценивая данные таблицы 2.5. Можем сделать общий вывод о том, что реализация продукции предприятия на внутреннем рынке имеет большое стратегическое значение для предприятия. Проиллюстрируем распределение реализации продукции предприятия по внутренней и внешней торговле с использованием графического метода (рис.2.3).
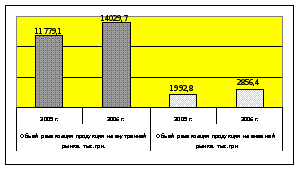
Рис.2.3. Отображение распределения реализации продукции предприятия на внутреннем и внешних рынках, тыс.грн.
Проанализируем реализацию продукции предприятия на внутреннем и внешних рынках с учетом таких видов коммерции, как оптовая, розничная торговля и дистрибьюторские отношения (табл. 2.6.).
Таблица 2.6.
Распределение объемов реализации продукции на внутреннем и внешних рынках (2005-2006 год)
| Итого общий объем реализации продукции, тыс.грн. | Объем реализации продукции на внутреннем рынке, тыс.грн. | Объем реализации продукции на внешнем рынке, тыс.грн | |||||||||||||||
| 2005 г. | 2006 г. | 2005 г. | 2006 г. | 2005 г. | 2006 г. | ||||||||||||
| 13771,9 | 16886,1 | 11779,1 | 14029,7 | 1992,8 | 2856,4 | ||||||||||||
| В зависимости от способа реализации (оптовая, розничная, дистрибьюция) | |||||||||||||||||
| Оптовая | Розничная | Дистрибьюция | Оптовая | Розничная | Дистрибьюция | Оптовая | Розничная | Дистрибьюция | Оптовая | Розничная | Дистрибьюция | Оптовая | Розничная | Дистрибьюция | Оптовая | Розничная | Дистрибьюция |
| 7712,264 | 3651,522 | 2408,115 | 9791,415 | 4770,98 | 2324,587 | 6596,296 | 3651,521 | 1531,283 | 8277,523 | 4770,098 | 982,079 | 1115,968 | - | 873,32 |
1513,892 |
- |
1342,508 |
С помощью рисунков 2.4-2 продемонстрируем распределение реализации продукции предприятия по годам на внутреннем рынке, внешнем и в общем итоге по формам (оптовая, розничная и дистрибьюция).
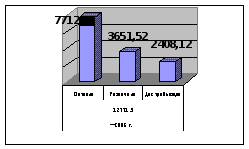
Рис.2.4. Характеристика реализации продукции предприятия по формам торговли с учетом общего итога в 2005 году, тыс.грн.
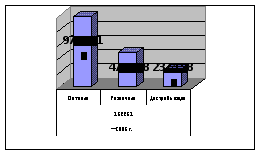
Рис.2.5. Характеристика реализации продукции предприятия по формам торговли с учетом общего итога в 2006 году, тыс.грн.
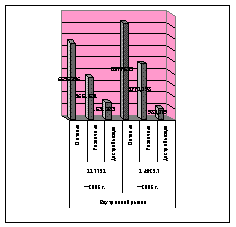
Рис.2..6. Характеристика реализации продукции предприятия по формам торговли на внутреннем рынке в 2005-2006 годах, тыс.грн.
По данным рисунка 2.6. мы можем видеть, что в распределении реализации по формам торговли лидирующие позиции и высокий темп прироста имеет оптовая торговля, на втором месте розничная торговля, а на третьем дистрибьюторские отношения.
Аналогичным образом отразим объемы реализации продукции предприятия по формам торговли на внешнем рынке в 2005-2006 годах (рис.2.7.)
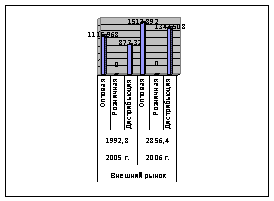
Рис.2.7. Характеристика реализации продукции предприятия по формам торговли на внешнем рынке в 2005-2006 годах, тыс.грн.
По данным рисунка 2.7. очевидно, что в распределении реализации по формам торговли лидирующие позиции и высокий темп прироста имеет также оптовая торговля, розничная торговля на внешнем рынке не осуществляется, а дистрибьюторские отношения приближаются по объемам к розничному обороту.
В целом по итогу лидирующие объемы в коммерческой деятельности принадлежат оптовой торговле.
Управление коммерческими отношениями предусматривает также анализ и контроль выполнения реализации по договорным обязательствам в разрезе основных потребителей-контрагентов (таблица 2.7).
Таблица 2.7.
Анализ выполнения договорных обязательств по отгрузке продукции за отчетный месяц (март 2007 г.), тыс грн.
| Потребитель | План поставки по договору, тыс.грн. | Фактическ отгружено | Недопоставка продукции | Зачетный объем в пределах плана |
|
ООО «Салют» |
90 |
95 |
90 |
|
|
«Черкасы-торг» |
90 |
85 |
-5 |
85 |
|
Продгруппа |
60 |
70 |
60 |
|
| ООО Инбура |
50 |
50 |
50 |
|
| Выставка (Одесса) |
120 |
105 |
-15 |
105 |
|
Итого |
100580 | 405 | -20 | 390 |
Процент выполнения договорных обязательств рассчитывается делением разности между плановым объемом отгрузки по договорным обязательствам (ОПпл) и его недовыполнением (ОПн) на плановый объем (ОПпл):
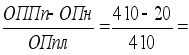
Кд.о.= 0,95 или 95%
Из табл. 2.7. очевидно, что за отчетный месяц недопоставлено продукции по договорам на сумму 20 тыс.грн., или на 5 %.
Недопоставка продукции отрицательно влияет не только на итоги деятельности предприятий, но и на работу торговых организаций, предприятий-смежников, транспортных организаций и т.д. При анализе реализации особое внимание следует обращать на выполнение обязательств по госзаказу, кооперированным поставкам и по экспорту продукции.
2.3. Планирование внешнеторговой деятельности ООО «СКФ»
Деятельность предприятия по осуществлению внешней торговли (внешнеэкономической деятельности) регламентируется положениями устава (7 раздел Устава ООО «СКФ»):
осуществляя внешнеэкономическую деятельность, ООО вступает в отношения с разного рода организациями, предприятиями и другими юридическими и физическими лицами заграничных стран в соответствии с целями и предметом деятельности ООО;
в процессе осуществления внешнеэкономической деятельности ООО пользуется полным объемом прав юридического лица в соответствии с действующим законодательствами действующим уставом;
ООО в установленном законодательством порядке самостоятельно осуществляет операции по экспорту и импорту товаров (работ, услуг) на основе валютного самофинансирования, используя полученные средства в иностранной валюте на развитие материально-технической и социальной сфер предприятия;
ООО может открывать за пределами Украины свои представительства, филиалы и производственные подразделения, содержание которых осуществляется за счет ООО.
В осуществлении внешнеэкономической деятельности предприятие ориентируется на партнеров из России, Молдовы и Грузии.
На предприятии за организацию внешнеэкономической деятельности отвечает специально созданное структурное подразделение – отдел внешнеэкономических связей.
На каждый календарный год (помесячно) составляются план мероприятий по внешнеторговой деятельности, который утверждается Директором ООО «СКФ». Этот план содержит пять основных разделов, это отчетная дата (месяц), три базовых партнера (суммарное и натуральное выражение поставок), мероприятия по непосредственному осуществлению данной деятельности (затраты по отправке Груза в соответствующие страны).
Рассмотрим план экспортных поставок в 2007 году. По основным партнерам и отчетным данным информация о поставках ООО «СКФ» представлена таблицей 2.8.
Таблица 2.8.
План экспортных поставок предприятия на 2007 год
| Месяцы | Страны-контрагенты | Итого | ||||||
| Россия | Молдавия | Грузия | ||||||
| тонн | Тыс.грн. | тонн | Тыс.грн. | тонн | Тыс.грн. | тонн | Тыс.грн. | |
| Январь | - | - | 20 | 128 | 15 | 124,5 | 35 | 252,5 |
| Февраль | 20 | 170 | 20 | 128 | 20 | 166 | 60 | 464 |
| Март | - | - | 40 | 256 | 20 | 166 | 60 | 422 |
| Апрель | 20 | 170 | 20 | 128 | 20 | 166 | 60 | 464 |
| Май | - | - | 20 | 128 | 10 | 83 | 30 | 211 |
| Июнь | - | - | 20 | 128 | - | - | 20 | 128 |
| Июль | - | - | 20 | 128 | 10 | 83 | 30 | 211 |
| Август | 20 | 170 | 20 | 128 | 10 | 83 | 50 | 381 |
| Сентябрь | 20 | 138 | 10 | 83 | 30 | 226 | ||
| Октябрь | 20 | 180 | 20 | 138 | 10 | 83 | 50 | 401 |
| Ноябрь | - | - | 20 | 138 | 20 | 176 | 40 | 314 |
| Декабрь | 20 | 180 | 20 | 138 | 20 | 176 | 60 | 494 |
| Итого | 100 | 870 | 260 | 1704 | 165 | 1394,5 | 525 | 3968,5 |
Общая сумма экспортных поставок по плану предусматривает реализацию 525 тонн продукции предприятия на сумму 3968,5 тыс.грн. В Россию по плану предполагается отправить продукции на 100 тонн на сумму 870 тыс.грн., в Молдавию план предусматривает поставку 260 тонн на сумму 1704 тыс.грн., а в Грузию 165 тонн на сумму 1394,5 тыс.грн. Лидером в экспортной политике предприятия выступает Молдавия. В временном разрезе наибольший объем поставок в целом планируется на февраль, апрель и декабрь месяц (60 тонн и 494 тыс.грн.).
Динамику плановых поставок по основным партнерам предприятия представим на рис. 2.8.
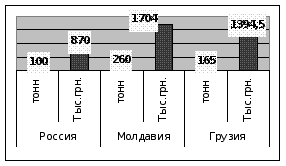
Рис.2.8. Плановые поставки партнерам (2007 год), тонн/тыс.грн.
При планировании экспортных поставок осуществляются планы и в отношении мероприятий, связанных с непосредственной реализацией внешнеэкономических связей (оформление ГТД, Оформление сертификата происхождения, расчет таможенных платежей, фитосанитарных сертификатов), расчет транспортных расходов и командировочных.
В 2007 году данные мероприятия выражаются следующими цифрами затрат на осуществление внешнеэкономической деятельности (табл.2.9.).
Таблица 2.9.
План мероприятий по осуществлению по внешнеэкономической деятельности в разрезе экспортных поставок
| Мероприятия | Страны-контрагенты | Итого, грн. | ||
| Россия | Молдавия | Грузия | ||
| Оформление ГТД | 3000 | 7800 | 8000 | 18800 |
| Сертификат происхождения | 1000 | 2600 | 3200 | 6800 |
| Таможенные платежи | 3500 | 9100 | 12800 | 25400 |
| Фитосанитарный сертификат | 225 | 585 | 720 | 1530 |
| Транспортные расходы | - | - | 12800 | 12800 |
| Командировочные | - | - | 800 | 800 |
| Итого | 7725 | 20085 | 38320 | 66130 |
Кроме вышеперечисленных расходов по странам-контрагентам имеют место также расходы, связанные с переоформлением учетной карточки - 150 грн., ПРОДЭКСПО 2007 (выставка) - 3500 грн., расходы на сертификацию товара – 30000 грн. и членские взносы в Торгово-Промышленную Палату Крыма – 800 грн. Итого общая сумма сопутствующих плановых расходов 34450 грн.
Общую структуру плановых расходов по осуществлению экспортных поставок охарактеризуем данными таблицы 2.10.
Таблица 2.10.
Структура плановых расходов на осуществление ВЭД (экспорт)
| Мероприятия | Сумма | Удельный вес в общей сумме расходов, % |
| Оформление ГТД | 18800 | 18,69% |
| Сертификат происхождения | 6800 | 6,76% |
| Таможенные платежи | 25400 | 25,25% |
| Фитосанитарный сертификат | 1530 | 1,52% |
| Транспортные расходы | 12800 | 12,73% |
| Командировочные | 800 | 0,80% |
| Переоформление учетной карточки | 150 | 0,15% |
| Сертификация товара | 3500 | 3,48% |
| ПРОДЭКСПО 2007 | 30000 | 29,83% |
| Членские взносы | 800 | 0,80% |
| Итого | 100580 | 100 % |
На рис.2.10. представим структуру общих плановых расходов на осуществление ВЭД (экспорт).
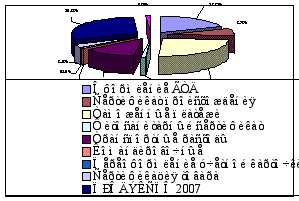
Рис.2.10. Структура общих плановых расходов на осуществление ВЭД (экспорт)
Таким образом, при осуществлении внешнеэкономической деятельности, связанной с экспортными поставками в страны-контрагенты общая сумма расходов составила 100,58 тыс.грн. При этом наибольший удельный вес в общей плановой сумме расходов занимают затраты на участие в ПРОДЭКСПО 2007 (29,83%), на втором месте сумма расходов, связанная с осуществлением таможенных платежей (25,25%), а на третьем месте расходы, связанные с сертификацией товаров для экспорта (18,69). Минимальные значения в структуре расходов занимают расходы, связанные с оформлением ГТД, или грузо-транспортных документов (0,15) и расходы, связанные с осуществлением командировок в страны-контрагенты (0,8%).
Перейдем к анализу планов предприятия по импорту. Эти данные представим в таблице 2.11. Импортные поставки позволяют предприятию закупать сырье и комплектующие для осуществления производственной деятельности. В качестве стран – партнеров предприятия по данному направлению реализации ВЭД выступают Россия, Белоруссия и Молдова.
Таблица 2.11.
Анализ содержания плановых импортных поставок
| Месяцы | Страны-контрагенты | Итого | ||||||
| Россия | Белоруссия | Молдова | ||||||
| тонн |
Тыс. грн. |
тонн |
Тыс. грн. |
тонн |
Тыс. грн. |
тонн |
Тыс. грн. |
|
| Январь | 10 | 60 | 27 | 81 | 25 | 125 | 62 | 266 |
| Февраль | - | - | 25 | 75 | - | - | 25 | 75 |
| Март | 10 | 60 | 20 | 60 | - | - | 30 | 120 |
| Апрель | 14 | 42 | - | - | 14 | 42 | ||
| Май | 10 | 60 | 15 | 45 | - | - | 25 | 105 |
| Июнь | - | - | 10 | 30 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||