Маркетингові дослідження ринку побутової техніки водолічильників
Основні види діяльності ДП “ХЗЕА” зосереджені в космічній галузі й включають розробку, виробництво, випробування й постачання замовникам систем і приладів управління, контролю й енергозабезпечення космічних комплексів і бронетанкової техніки. Головним органом управління ДП “ХЗЕА” є Національне космічне агентство України (НКАУ).
Космічна галузь не єдиний напрямок спеціалізації ДП “ХЗЕА”. Керівництво підприємства приділяє багато уваги й інших галузей народного господарства, зокрема виробництву електротехнічних машин, устаткування, апаратур і виробів виробничого призначення, виробництву електропобутових машин і устроїв.
ДП “ХЗЕА” належить одному з найбільших в Україні об'єднанню підприємств - концерну “Бронетехніка України”, що поєднує в собі діяльність таких підприємстві, як завод ім. Малишева, ХТЗ і інші промислові підприємства.
ДП “ХЗЕА” як спеціалізований виробничо-технічний комплекс в основному задіяний під забезпечення державних програм (по розвитку космічної й бронетанкової галузей, а також по енергозбереженню), що вимагає прямого державного керування його діяльністю, у першу чергу за рахунок збереження державної власності на майно підприємство.
При переході до ринкової економіки підприємства, які успішно працювали в умовах командно-адміністративної системи, зштовхнулися з об'єктивною необхідністю зміни структури керування. Ця необхідність пов'язана зі змінами умов функціонування підприємства. У нових умовах керівництво змушене стежити за умовами, що змінюються, ринкової кон'юнктури з метою підвищення ефективності керування. Необхідність руху вперед змушує підприємство лавірувати на ринку, пристосовуючись до його змін. На ДП "ХЗЕА" виконуються наступні функції керування, пов'язані з виробничою діяльністю заводу:
загальне лінійне керівництво заводом і його виробничими ділянками;
ремонтне й енергетичне обслуговування;
техніко-економічне планування, організація й нормування праці;
контроль якості й готової продукції;
бухгалтерський облік і фінансова діяльність;
матеріально-технічна діяльність;
збут готової продукції;
загальне діловодство.
Здійснення перерахованих функцій відбувається за допомогою апарата керування, що складає з ІТП і службовців, об'єднаних у функціональні відділи. Функціональний апарат впливає на виробництво через систему організації виробничого процесу, техніко-економічного планування, бухгалтерського обліку й т.д.
У горизонтальному напрямку апарат керування ділиться на відділи, а у вертикальному - на щаблі (рівні), до яких ставиться керування виробничими ділянками й керування підприємством.
Відповідно до діючої структури керування на ДП "ХЗЕА" виділено 5 централізованих координаційних керувань:
Економічне керування;
Фінансове керування;
Виробниче керування;
Управління безпеки й кадрів;
Керування загального інженерного забезпечення:
а) енергомеханічне керування;
б) ремонтно-будівельне керування.
Крім п'яти виділених керувань на ДП "ХЗЕА" діє керування по соціальному забезпеченню, якому підкоряються наступні структури:
державне комунальне підприємство (філія ДГП "ХЗЕА");
їдальня;
дитячі сади.
Економічне керування на заводі містить у собі такі підрозділи:
планово-економічний відділ;
бухгалтерія;
відділ постачання;
відділ збуту.
Ці відділи взаємозалежні як між собою, так і з іншими службами заводу й відіграють найважливішу роль в організації виробничого процесу. Розглянемо коротко кожний з відділів.
У компетенцію планово-економічного отелення входить здійснення перспективного й оперативного планування, визначення планових показників і контроль за їхнім виконанням, аналіз виробничо-господарської діяльності, виявляючи внутрішні резерви підприємства для їхнього оперативного використання. У його компетенцію також входить рішення питань по організації праці й керування, облік показників по виробництву, продуктивності, собівартості, рентабельності, становить статистичну, бухгалтерську, фінансову звітність.
Бухгалтерія здійснює облік використання коштів підприємства, визначає прибуток, рентабельність, фактичну собівартість, провадить відрахування в державні, місцевий бюджети й у позабюджетні фонди.
Крім того, фінансовим керуванням ведеться систематична робота в області фінансових відносин з постачальниками матеріалів і сировини, споживачами готової продукції, банківськими установами й іншими організаціями.
Відділ МТС займається висновком договорів по поставці сировини, матеріалів, палива й т.д., він також відповідає за їхнє своєчасне надходження на завод, забезпечує їхнє зберігання.
Відділ збуту займається збутом зробленої продукції, відповідаючи за своєчасну доставку готової продукції в торговельну мережу в повному обсязі й асортиментах, забезпечуючи дотримання вимог договорів поставки виробів.
Також на заводі існує відділ маркетингу, але тому що завод не прибутковий у нього не досить коштів на маркетингову діяльність. Із цього треба, що маркетингова діяльність на підприємстві слабко розвинена.
Загальний вид діючої організаційної структури представлений у додатку А.
Основний напрямок діяльності ДП “ХЗЕА” склали товари народного споживання (ТНП).
Освоєно випуск електролічильників, лічильників обліку витрати води й тепла.
Випуск ТНП здійснюється наступними основними виробництвами: заготівельне; листоштамповочне; механікообробляюче; переробка пластмас; складальне; гальванічне; виробництво друкованих плат; виробництво застібок «блискавка».
ДП “ХЗЕА” є диверсифіційним підприємством. Перелік товарної продукції підприємства представлений у додатку Б.
Одним з перспективних напрямків діяльності ДП “ХЗЕА” є виробництво коштів обліку й контролю енергоносіїв. На цю товарну групу доводиться близько 20 % прибутку підприємства. Аналізуючи даної таблиці 2.1 видно, що частка ринку ДП “ХЗЕА” не має стійкої тенденції зміни. В умовах зростаючого ринку ця ситуація є нормальної, хоча й вимагає подальших розробок.
Таблиця 2.1 – Характеристика продажів водолічильників ДП “ХЗЕА”
| Вид продукції | Рік | Місткість ринку в Україні грн. | Продажу ГП “ХЗЕА”, грн. | Частка ринку ГП “ХЗЕА”, в % | Продажу провідного конкурента, грн. | Частка ринку провідного конкурента, % |
| Водолічильники | 2004 | 2632100 | 121290 | 4,62 | 289000 | 10,34 |
| 2005 | 2576500 | 146570 | 5,60 | 276000 | 10,45 | |
| 2006 | 2644600 | 132150 | 4,53 | 291000 | 11,10 |
Дані таблиці ілюструють актуальність пошуку й реалізації заходів спрямованих на збільшення частки цього ринку для ДП “ХЗЕА”.
Основною перешкодою для підвищення обсягів реалізації більшості продукції підприємства, у тому числі за рахунок виведення продукції підприємства на зовнішні ринки, є низький рівень якості продукції й низька активність підприємства в проведенні сертифікації продукції за міжнародними стандартами ISO 9000.
2.2 Аналіз асортиментної групи
Лічильники бувають декількох видів: газові, електролічильники, лічильники для холодної й гарячої води. Вони можу застосовуватися для обліку води, у тому числі комерційного, у квартирах і будинках, на промислових об'єктах і об'єктах комунального господарства, а також у складі лічильників теплової енергії й інформаційно-вимірювальних систем обліку води.
У бакалаврській роботі розглядається товарна група - водолічильники. Ці водолічильники є продукцією ДП “ХЗЕА”. Цей завод провадить лічильники холодної води типу СК - 15Х - 01,СК - 40Х - 01, СТ - 50Х - 01, і гарячої води типу СК - 15М - 01, СК - 40М - 01, СТ - 50М - 01, будемо вважати їхніми товарами народного споживання.
Споживачами продукції ДП "ХЗЕА" по товарній групі водолічильники є споживачі води, які класифікуються на наступні групи:
населення;
комунально-побутові й бюджетні підприємства й організації;
промислові та інші госпрозрахункові підприємства м. Харкова;
споживачі області.
Лічильники води крильчаті СК призначені для зміни обсягу питної води, що протікає через них, за ДСТ 2874 або гарячої води в системі гарячого водопостачання.
Лічильники холодної й гарячої води СК призначені для зміни обсягу споживаної води в системах водопостачання з робочим тиском до 1 Мпа й з температурою води до 30 °С (холодної води) і до 90 °С (гарячої води).
По стабільності до впливу кліматичних факторів зовнішнього середовища лічильники відповідають виконанню УХЛ 4 за ДСТ 15150, але для діапазону температур навколишнього повітря від 5 до 50 °С и вологістю навколишнього повітря 80% при 35 °С.
Принцип дії лічильників заснований на перетворенні числа оборотів крильчатки й значення обсягу води, що протікає через лічильники.
Лічильники складаються з корпуса з різьбовими штуцерами для підключення до трубопроводу, крильчатки, магнітної муфти, рахункового механізму зі звітним устроєм і герконового датчика.
Герконовий датчик змонтований у лічильниках, застосування в складі лічильників теплової енергії або інформаційно - вимірювальних систем обліку води.
Вода, що надходить у вимірювальну порожнину лічильників через ґратчастий фільтр, обертає крильчатку, число оборотів якої пропорційно обсягу води, що протікає через лічильники. На крильчатці закріплена провідна частина магнітної муфти, що передає число оборотів крильчатки веденої частини магнітної муфти, що є складовою частиною рахункового механізму. Вимірювальна порожнина й порожнина, у якій розміщений рахунковий механізм, герметично розділений.
Редуктор лічильного механізму перетворить число оборотів крильчатки в показання устрою, що показує, виражені в одиницях вимірів обсягу.
У лічильному механізмі розташований герконовий датчик, що перетворить число оборотів одного з валів редуктора в імпульсний електричний сигнал, пропорційний обсягу води, що протікає через лічильники. Герконовий датчик захищений магнітним екраном.
По стабільності до впливу кліматичних факторів зовнішнього середовища лічильники відповідають виконанню УХП 4 за ДСТ 15150, але для діапазону температур навколишнього повітря від 5 до 50 ?З і вологістю навколишнього повітря 80% при 35 ?С.
У додатку В представлені технічні характеристики лічильників води, без дужок наведені нормативні значення Qmin і Qt для лічильників класу А, у дужках наведені нормативні значення Qmin і Qt для лічильників класу В.
Межі припустимої відносної погрішності лічильників після виготовлення й після ремонту повинні бути, у межах діапазону об'ємних витрат:
а) для лічильників холодної води:
від Qmin (включно)
до Qt
 5%;
від Qt (включно)
до Qmax (включно)
2%.
б) для лічильників гарячої води:
від Qmin (включно)
до Qt
5%;
від Qt (включно)
до Qmax (включно)
3%.
Поріг чутливості повинен бути не більше, м3/год, для лічильників з Ду:
15мм - 0,03 (0,015);
40мм - 0,2 (0,8);
50мм - 0,8 (0,7).
2.3 Аналіз фінансового стану підприємства ДП “ХЗЕА”
Існує багато різних методик оцінки фінансового стану фірми. Одна з найбільш застосовуваних на сьогоднішній день це методика оцінки фінансових показників (коефіцієнтів). Фінансовий коефіцієнт - відношення одного бухгалтерського показника до іншого.
Економічний аналіз фінансово-господарської діяльності підприємства починається з оцінки фінансового стану за даними балансу.
Фінансовий стан підприємства можна визначити, як комплексне поняття, що є результатом взаємодії всіх елементів системи фінансових відносин і визначається сукупністю виробничо - господарських факторів і характеризується системою показників, які відображають наявність, розміщення й використання фінансових ресурсів. Фінансовий стан підприємства залежить від результатів його виробничої, комерційної й фінансово - господарської діяльності.
Основними завданнями аналізу фінансово - господарського стану підприємства є дослідження рентабельності й фінансової стабільності; ефективності використання майна (капіталу), забезпеченість підприємства власними оборотними коштами; оцінка динаміки й стану ліквідності, платоспроможності; аналіз ділової активності підприємства й визначення ефективності використання фінансових ресурсів.
Основною інформаційною базою для проведеної оцінки фінансово - господарського стану підприємства за 2005 і 2006 рр. є баланс (форма № 1). Джерелом інформації для проведення аналізу фінансово - господарського стану за 2006 р. є баланс підприємства (форма №1). Для цілей фінансового становища ГП “ХЗЭА” у процесі виконання даної роботи був складений аналітичний баланс, аналізуючи який можна одержати ряд найважливіших характеристик, що описують фінансово-майновий стан підприємства.
До таких показників ставляться:
загальна вартість майна підприємства дорівнює підсумку активу балансу й становить 130421 тис. грн. Цей показник за станом на початок 2003 року збільшився й становить 146460 тис. грн., що може говорити про збільшення господарського обороту й у цілому є позитивним явищем;
вартість необоротних коштів (активів), що дорівнює підсумку першого розділу активу балансу дорівнює 113322 тис. грн. Вони займають найбільшу питому вагу в структурі активів підприємства, що характерно для промислових виробництв і говорить про “важку” структурі активів підприємства, і свідчить про значні накладні витрати й високу чутливість до зміни виторгу. При цьому слід зазначити, що в порівнянні з попереднім звітним періодом частка необоротних активів у майні підприємства збільшилася на 7,8 процентних пунктів. Такі зміни сприяють прискоренню оборотності;
вартість мобільних (оборотних) активів - сума підсумків другого й третього розділів активу балансу дорівнює 33138 тис. грн. У зв'язку з недостачі оборотних коштів у підприємства необхідно простежити зміни окремих статей оборотних активів. Представимо ці зміни в таблиці 2.2.
Таблиця 2.2 – Аналіз структури оборотних коштів ДП “ХЗЕА” за станом на 01.01.2007 рік
| Найменування статей | На початок звітного періоду | На кінець звітного періоду | Зміни | |||||
| абсолютні величини | відносні величини (частка в оборотних активах) | абсолютні величини | відносні величини (частка в оборотних активах) | в абсолютних величинах | у структурі | темпи росту, % | ||
| II. Оборотні активи | ||||||||
| Запаси | 9339 | 91,9 | 12020 | 94,3 | 2681 | 2,4 | 128,7 | |
| Дебіторська заборгованість | 683 | 6,7 | 451 | 3,5 | -232 | -3,2 | 66,0 | |
| Кошти і їхні еквіваленти | 130 | 1,3 | 282 | 2,2 | 152 | 0,9 | 216,9 | |
| Усього по розділі II | 10152 | 100 | 12753 | 100 | 2601 | 0 | 125,6 | |
Як видно з таблиці 2.2, на початок звітного періоду найбільший внесок у формування оборотних активів підприємства внесли запаси, їхня частка збільшилася з 91,9% до 94,3% (приріст абсолютного значення склав 2681 тис. грн.), і на кінець звітного періоду дана балансова стаття в структурі оборотних коштів носить переважний характер. На кінець звітного періоду, при зменшенні абсолютного значення дебіторської заборгованості на 232 тис. грн. частка їх у складі оборотних коштів знизилася на 3,2 процентних пункти й склала 451%. Структура активів з високою часткою заборгованості й низкою часток коштів може свідчити про проблеми, пов'язаних з маркетинговою політикою підприємства, а також про переважно не грошовий характер розрахунків. Однак, зниження частки дебіторської заборгованості в структурі оборотних коштів при збільшенні обсягів виробництва й реалізації, у цілому - позитивна характеристика. Вартість запасів за звітний період зросла на 2681 тис. грн., темп росту при цьому склав 128,7%. Щоб визначити, наскільки виправдано таке збільшення, можна зрівняти темпи росту виробничих запасів з темпами росту обсягу виробництва або виторги від реалізації продукції: якщо темп росту виробничих запасів незначно перевищує темп росту обсягу виробництва, то така зміна свідчить про нормальне функціонування підприємства. Збільшення вартості запасів має позитивний характер лише в тому випадку, якщо не відбулося зниження оборотності запасів. У противному випадку це - негативна зміна.
Фінансовий стан підприємства багато в чому залежить від того, які кошти воно має у своєму розпорядженні й куди вони вкладені.
Необхідність у власному капіталі (розділ I пасиву) обумовлена вимогами самофінансування підприємства. Приватний капітал - основа самостійності й незалежності підприємства.
Для ДП “ХЗЕА” основним джерелом формування майна підприємства є власний капітал. На початок року його частка в структурі пасивів склала 90,8%. На кінець звітного року частка власного капіталу в структурі пасивів незначно збільшилася (на 1,1%) і склала 91,9%. Така структура джерел формування майна підприємства є ознакою фінансової стабільності підприємства.
Дані, наведені в таблиці 2.3, показують зміни в структурі власного капіталу. Частка статутного капіталу знизилася на 11,4%, а нерозподілений прибуток зменшився на 20,2%, при невеликому збільшенні частки додаткового капіталу на 2,9%. Такі зміни свідчать про ефективну роботу підприємства. І навпроти, скорочення фондів і нерозподіленого прибутку може свідчити про падіння ділової активності підприємства.
Таблиця 2.3 – Динаміка структури власного капіталу ДП “ХЗЕА” за станом на 01.01.2007 року
| Найменування статей | На початок звітного періоду | На кінець звітного періоду | Зміни | ||||
| абсолютні величини | відносні величини (частка в особист. капіталі) | абсолютні величини | відносні величини (частка в особист. капіталі) | в абсолютних величинах | у структурі | темпи росту, % | |
| Статутний капітал | 111417 | 94,1 | 111417 | 82,7 | 0,0 | -11,4 | 100,0 |
| Інший додатковий капітал | 23929 | 20,2 | 31199 | 23,1 | 7270 | 2,9 | 130,4 |
| Нерозподілений прибуток | -16910 | -14,3 | -8009 | -5,9 | -24919 | -20,2 | -47,4 |
| Разом | 118436 | 100,0 | 134607 | 100,0 | 16171 | -28,7 | 183 |
Для подальшого аналізу джерел формування майна підприємства необхідно вивчити динаміку й структуру позикового капіталу. Структура позикового капіталу й змін у ній в 2007 році представлені в таблиці 2.4.
На початок звітного періоду зобов'язання підприємства складалися з поточних на 100%, що є негативним фактом, що свідчить про нераціональну структуру балансу й про високий ризик втрати фінансової стабільності у випадку високої частки позикових коштів у капіталі підприємства.
Таблиця 2.4 – Динаміка структури позикового капіталу ДП “ХЗЕА” за станом на 01.01.2007 року
| Найменування статей | На початок звітного періоду | На кінець звітного періоду | Зміни | ||||
| абсолютні величини | відносні величини (частка в особист. капіталі) | абсолютні величини | відносні величини (частка в особист. капіталі) | в абсолютних величинах | у структурі | темпи росту, % | |
| Довгострокові зобов'язання | 746 | 12,8 | 987 | 19,7 | 241 | 6,9 | 132,3 |
| Поточні зобов'язання, у тому числі: | 148 | 2,5 | 100 | 1,99 | -48 | -0,51 | 67,6 |
| кредиторська заборгованість за товари, роботи, послуги | 181 | 3,1 | 227 | 4,5 | 46 | 1,4 | 125,4 |
| поточні зобов'язання по розрахунках | 4732 | 81,5 | 3703 | 73,8 | -1029 | -7,7 | 78,2 |
| Разом | 5807 | 88,38 | 5017 | 100,0 | -790 | 62,19 | 86,4 |
У плані звітного періоду частка поточних зобов'язань знизилася на 0,51% при зменшенні абсолютного значення на 48 тис. грн. за рахунок появи в структурі позикових коштів довгострокових зобов'язань (6,9%).
Залучення довгострокових кредитів для формування майна підприємства свідчить про продуману фінансову стратегію підприємства. Позитивний ефект при цьому підсилюється, якщо рентабельність підприємства перевищує ставку відсотків по банківському кредиті.
Таким чином, зменшення джерел формування майна підприємства відбулося за рахунок зменшення власних коштів, частково компенсованого за рахунок росту довгострокових і поточних зобов'язань. Одна з найважливіших характеристик фінансового стану підприємства - стабільність його діяльності з позиції довгострокової перспективи або фінансова стабільність підприємства.
Для цілей дослідження всі фінансові коефіцієнти можна поділити на наступні групи:
коефіцієнти ліквідності;
коефіцієнти ділової активності;
коефіцієнти рентабельності;
коефіцієнти платоспроможності.
Жоден показник сам по собі не дає нам достатньої інформації, на підставі якої ми в стані були б судити про фінансове становище фірми. Це стає можливим тільки після аналізу всього комплексу показників.
Коефіцієнти ліквідності.
Ліквідність підприємства визначається як його здатність вчасно відповідати по свої зобов'язаннях. Іншими словами, ліквідність визначається як ступінь покриття зобов'язань підприємства його активам, строк перетворення яких у грошову форму відповідає строку погашення зобов'язань. Ліквідність активів - величина, зворотна часу перетворення активів у кошти. Чим менше потрібно часу, щоб даний вид активів знайшов грошову форму, тим вище його ліквідність. Аналіз ліквідності балансу укладається в порівнянні коштів по активі, згрупованих по ступені їхньої ліквідності й розташованих у порядку убування ліквідності, із зобов'язаннями по пасиві, згрупованими по строках їхнього поглинання й розташованими в порядку зростання строків. Коефіцієнти ліквідності дозволяють визначити здатність підприємства оплатити свої короткострокові зобов'язання протягом звітного періоду. Найбільш важливі виділяють:
коефіцієнт загальної (поточної) ліквідності;
коефіцієнт термінової ліквідності;
коефіцієнт абсолютної ліквідності.
Формулу для визначення коефіцієнта загальної ліквідності (коефіцієнт покриття) можна представити в наступному виді:
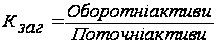 (2.1)
Коефіцієнт термінової ліквідності можна розрахувати в такий спосіб:



 (2.2)
Формула розрахунку коефіцієнта абсолютної ліквідності має такий вигляд:
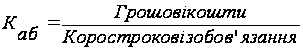 (2.3)
У таблиці 2.5 наведені розрахункові значення вище перерахованих показників для ДП “ХЗЕА” за станом на 01.01.2007 року.
Таблиця 2.5 – Розрахунок коефіцієнтів ліквідності ДП “ХЗЕА” за станом на 01.01.2007 року
| Показник | На початок року | На кінець року | Зміни |
| Коефіцієнт загальної (поточної) ліквідності | 2,8 | 3,05 | 0,25 |
| Коефіцієнт проміжної (термінової) ліквідності | 1,50 | 1,55 | 0,05 |
| Коефіцієнт абсолютної ліквідності | 0,012 | 0,026 | 0,014 |
Як видно з наведеного розрахунку, коефіцієнти поточної й термінової ліквідності вище визнаного нормального рівня (0,7 - 08). Однак, коефіцієнт абсолютної ліквідності, як на початок, так і на кінець року, значно нижче оптимального значення, що свідчить про недостачу коштів. Така ситуація є небезпечною для підприємства й вимагає використання механізмів стабілізації фінансового стану.
Однієї із причин такого явища, може бути нагромадження дебіторської заборгованості, її частка в структурі оборотних активів на кінець звітного періоду становить 3,5% ( таблиця 2.2), що говорить про проблеми, пов'язаних з маркетинговою політикою підприємства, а також про переважно не грошовий характер розрахунків.
Показники ділової активності (оборотності)
Коефіцієнти ділової активності характеризують ефективність роботи підприємства у використанні активів. Як правило, до цієї групи ставляться різні показники оборотності.
У фінансовому менеджменті найбільше часто використаються наступні показники оборотності:
коефіцієнт оборотності активів;
коефіцієнт оборотності дебіторської заборгованості;
коефіцієнт оборотності кредиторської заборгованості;
коефіцієнт оборотності матеріально-виробничих запасів;
коефіцієнт оборотності основних коштів;
коефіцієнт оборотності власного капіталу.
Коефіцієнт оборотності активів розраховується по формулі (коефіцієнт трансформації):
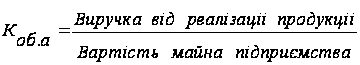 (2.4)
Коефіцієнт оборотності дебіторської заборгованості розраховується по формулі:
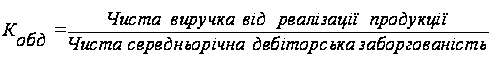 (2.5)
Коефіцієнт оборотності кредиторської заборгованості розраховується в такий спосіб:
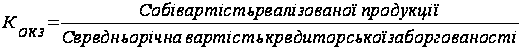 (2.6)
Коефіцієнт оборотності матеріально-виробничих запасів розраховується по формулі:
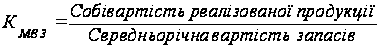 (2.7)
Коефіцієнт оборотності основних коштів (фондовіддача) розраховується по формулі:
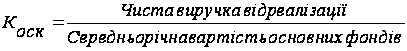 (2.8)
Коефіцієнт оборотності власного капіталу розраховується в такий спосіб:
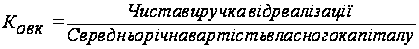 (2.9)
Розрахуємо значення даних коефіцієнтів, використовуючи даної таблиці. 2.6.
Аналізуючи показники ділової активності ДП “ХЗЕА” бачимо, що має місце незначне збільшення оборотності активів.
Таблиця 2.6 – Значення коефіцієнтів ділової активності для ДП “ХЗЕА”
| Показники | На початок року | На кінець року | Зміни |
| Коефіцієнт оборотності активів | 0,2 | 0,23 | 0,03 |
| Коефіцієнт оборотності дебіторської заборгованості | 13,6 | 17,9 | 4,3 |
| Коефіцієнт оборотності кредиторської заборгованості | 113,8 | 139,9 | 26,1 |
| Коефіцієнт оборотності матеріально-виробничих запасів | 0,76 | 0,9 | 0,14 |
| Фондовіддача | 0,83 | 1,02 | 0,19 |
| Коефіцієнт оборотності власного капіталу | 0,2 | 0,3 | 0,1 |
Аналізуючи показники ділової активності ДП “ХЗЕА” бачимо, що має місце незначне збільшення оборотності активів, якщо на початок року з кожної гривні було отримано 0,2 грн. реалізованої продукції, то на кінець року цей показник збільшився до 0,23 грн, що свідчить про те, що підприємство стало гірше використати свої активи.
Коефіцієнт оборотності дебіторської заборгованості показує, скільки разів у середньому дебіторська заборгованість перетворювалася в кошти протягом звітного періоду. Коефіцієнт кредиторської заборгованості показує, скільки компанії потрібно оборотів для оплати виставлених її рахунків.
Коефіцієнт оборотності матеріально - виробничих запасів відображає швидкість реалізації цих запасів. Цей показник для фірми становить в 2006 році - 0,9 оборотів, що свідчить про незначне збільшення ліквідності фірми за останній рік. Аналізуючи статті балансу фірми можна зробити висновок про те, що підприємство збільшило обсяги виробництва, внаслідок чого виросла фондовіддача в 2007 р. (таблиця 2.6), що говорить про ефективність використання основних фондів.
Швидкість обороту вкладеного капіталу, незначно збільшилася в 2007 році про що свідчить незначне збільшення коефіцієнта оборотності власного капіталу.
Коефіцієнти рентабельності.
Рентабельність - це показник, що характеризує економічну ефективність. Економічна ефективність - відносний показник, що порівнює отриманий ефект із витратами або ресурсами, використаними для досягнення цього ефекту.
У цілому всі показники рентабельності на 2007 рік мають негативний знак, тому що підприємство по всіх видах діяльності зазнає збитків. Рентабельність показує величину прибутку на одиницю вкладених грошей, то в нашому випадку вкладення коштів є збитковим. Негативні показники рентабельності свідчать про те, що й капітал, і продукція є збитковими, тобто вкладені кошти не приносять прибутку.
Коефіцієнти фінансової стабільності (платоспроможність).
Фінансова стабільність - це певний стан рахунків підприємства, що гарантує його постійну платоспроможність. Особливого значення набуває аналіз фінансової стабільності при оцінці кредитоспроможності підприємства у випадку надання їм кредитів, позик, проведення великих інвестиційних проектів та ін.
Фінансово стійким уважається таке підприємство, що переважно за рахунок власних джерел покриває коштів, вкладені в активи; не допускає невиправданий дебіторської й кредиторської заборгованості; розплачується в строк за своїми обов'язками.
Сутністю фінансової стабільності підприємства є співвідношення вартості матеріальних оборотних коштів і величини власних і позикових джерел їхнього формування, тобто забезпеченість запасів і витрат джерелами фінансування. Платоспроможність виступає зовнішнім проявом фінансової стабільності.
Оцінка фінансової стабільності здійснюється за допомогою фінансових коефіцієнтів.
Коефіцієнт автономії або незалежності (Ка), дорівнює частці власних коштів у загальній сумі джерел:
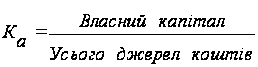 (2.10)
Коефіцієнт фінансового ризику показує співвідношення притягнутих коштів і власного капіталу. Розрахунок цього показника провадиться по формулі:
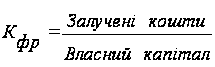 (2.11)
Розраховані показники платоспроможності представлені в таблиці 2.7.
Таблиця 2.7 – Значення коефіцієнта платоспроможності для ГП “ХЗЕА”
|
Показники |
На початок року | На кінець року | Зміни |
| Коефіцієнт автономії | 0,91 | 0,92 | 0,01 |
| Коефіцієнт фінансового ризику | 0,1 | 0,09 | -0,01 |
У цьому випадку коефіцієнт фінансового ризику в 2003 році склав 0,09, настільки низькі значення коефіцієнта говорять про те, що в підприємства майже відсутня залежність від зовнішніх інвесторів і кредиторів. На кожну гривню власних коштів підприємства на початок звітного періоду доводилося 0,1 копійки притягнутих коштів, на кінець звітного періоду - 0,09 копійки. Це ще раз підтверджує досить низький рівень фінансової стабільності підприємства.
Підбиваючи підсумок аналізу фінансового стану ДП “ХЗЕА” необхідно відзначити, що, незважаючи на загальну фінансову стабільність і ліквідність у довгостроковому періоді, підприємство випробовує недостачу коштів, що спричиняється неплатоспроможність підприємства в короткостроковому періоді. Крім того, в 2007 має місце значне зниження показників рентабельності й ділової активності, що свідчить про зниження ефективності використання ресурсів підприємства і його функціонувань у цілому. Все перераховане вище жадає від керівництва підприємства вживання заходів по досягненню поточної платоспроможності, досягненню фінансової стабільності й підвищенню ефективності господарської діяльності.
2.4 Аналіз конкурентоспроможності продукції підприємства ДП “ХЗЕА”
Конкурентоспроможність товару – - це сукупність якісних та вартісних характеристик товару, які з точки зору покупця є суттєвими і забезпечують задоволення конкретних потреб (здатність товару бути виділеним споживачем з аналогічних товарів, які пропонуються на ринку фірмами - конкурентами).
Оцінка конкурентоспроможності продукції ґрунтується на дослідженні потреб покупця й вимог ринку. Щоб товар задовольняв потреби покупця, він повинен відповідати певним параметрам:
1)технічним (властивості товару, область його застосування й призначення);
ергономічним (відповідність товару властивостям людського організму);
3)естетичним (зовнішній вигляд товару);
4) нормативним (відповідність товару діючим нормам і стандартам);
економічним (рівень цін на товар, сервісне його обслуговування, розмір коштів, наявних у споживача для задоволення даної потреби).
Завдання аналізу:
оцінка й прогнозування конкурентоспроможності продукції;
вивчення факторів, що впливають на її рівень;
розробка мер по забезпеченню необхідного рівня конкурентоспроможності продукції.
У м. Харкові споживачеві пропонуються аналоги наступних фірм-виробників:
лічильники холодної й гарячої води ДУ 15, ВСКМ 20, ВСКМ 40 (Дніпропетровський Приладобудівний завод), характеристика яких представлена таблиці 2.8.
Таблиця 2.8 – Характеристика товарної групи промислового підприємства Дніпропетровського Приладобудівного заводу
| Фірма виготовлювач | Найменування, тип лічильника | Технічні характеристики | Ціна, грн | ||
| Діаметр умовного проходу |
Об'ємні витрати води, найбільший Qmax,м. куб/год |
Маса, кг, не більше | |||
| Дніпропетровський Приладобудівний завод | Холодної води ДУ 15 | 15 | 3,2 | 0,77 | 102,00 |
| Гарячої води ДУ 15 | 15 | 3,2 | 0,77 | 102,00 | |
| Холодної води ВСКМ 40 | 40 | 20,1 | 6,1 | 150,00 | |
| Гарячої води ВСКМ 40 | 40 | 20,1 | 6,1 | 49,60 | |
лічильники холодної й гарячої води KB 15, ВСКМ 20, ВСКМ 40, ВСКМ 50 (Луцький Приладобудівний завод), характеристика яких представлена в таблиці 2.9
Таблиця 2.9 - Характеристика товарної групи промислового підприємства Луцького Приладобудівного заводу
| Фірма виготовлювач | Найменування, тип лічильника | Технічні характеристики | Ціна, грн | ||
| Діаметр умовного проходу |
Об'ємні витрати води, найбільший Qmax,м. куб/год |
Маса, кг, не більше | |||
| Луцький Приладобудівний заводу | Крильч. холодної
води
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||