Організація роботи малого торговельного підприємства та шляхи підвищення її ефективності
Більшість із заключних договорів ефективні, так як дозволили отримати підприємству чистий прибуток.
У табл. 4 наведено оцінку ефективності договору поставки, запропонованої підприємству товариством з обмеженою відповідальністю „Подільська тютюнова компанія ” на поставку тютюнових виробів.
МПП „ФермерСервіс” уклало договір поставки з ТОВ „Подільська тютюнова компанія ” на закупівлю тютюнових виробів кількістю 70 одиниць за ціною 39 грн. Середня роздрібна ціна цього товару становить 47 грн. Оплата проводиться протягом 7 календарних днів з моменту поставки. Рівень матеріальних та прирівняних до них витрат становить 0,9%. Рівень витрат на оплату праці становить 5% роздрібного товарообороту.
Таблиця 4
Оцінка ефективності договору поставки
| № п/п | Показники | Механізм розрахунку | Значення |
| 1 | 2 | 3 | 4 |
| 1 | Ціна закупівлі, грн. (Цз) | Цз | 39 |
| 1.1. У т. ч. ПДВ, грн. (податковий кредит) | Цз/6 | 39/6=6,5 | |
| 2 | Ціна реалізації (Цр), грн. | Цр | 47 |
| 2.1. У т. ч. ПДВ, грн. | Цр/6 | 7,8 | |
| 3 | Кількість (К), шт. | К | 70 |
| 4 | Витрати, пов’язані із реалізацією товарів (ВР), грн. | МВ + ФОП | 24,57+164,5=189,07 |
| 4.1. Рівень матеріальних витрат до обороту по закупівлі, % | Рмв | 0,9% | |
| 4.2. Сума матеріальних і прирівняних до них витрат (МВ), грн | (Цз *К*Рмв)/100 | (39*70*0,9)/100=24,57 | |
| 4.3. Середньомісячний рівень витрат на оплату праці (Роп),% | Роп | 5% | |
| 4.4. Витрати на оплату праці (ФОП), грн. | (Цр *К*Роп)/100 | (47*70*5)/100=164,5 | |
| 5 | Сума обов’язкових платежів, що відносяться на витрати обігу (ОП), грн. | ВПФ+ВВБ+ВТН+ВНВ | 52,64+3,13+4,8+1,48=62,05 |
| 5.1. Відрахування до пенсійного фонду (ВПФ), грн. | (ФОП*32)/100 | (164,5*32)/100=52,64 | |
| 5.2. Відрахування до фонду соціального страхування на випадок безробіття (ВВБ), грн. | (ФОП*1,9)/100 | (164,5*1,9)/100=3,13 | |
| 5.3. Відрахування до фонду соціального страхування на випадок тимчасової непрацездатності (ВТН),грн | (ФОП*2,9)/100 | (164,5*2,9)/100=4,8 | |
| 5.4. Відрахування до фонду соціального страхування від нещасного випадку на виробництві (ВНВ), грн. | (ФОП*0,9)/100 | (164,5*0,9)/100=1,48 | |
| 6 | Податок на додану вартість, що підлягає сплаті, грн. | (ПЗпдв-ПКпдв)*К | (7,8-6,5)*70=91 |
| 7 | Витрати обігу (ВО), грн. | ВР+ОП | 189,07+62,05=251,12 |
| 8 | Прибуток до оподаткування (Пр) | (Цр-Цз)*К-ПДВ-ВО | (47-39)*70-91-251,12=217,9 |
| 9 | Податок на прибуток (ПП), грн. | (Пр*Сп)/100 | (217,9*25)/100=54,5 |
| 10 | Чистий прибуток (ЧП), грн. | Пр-ПП | 217,9-54,5=164,4 |
| 11 | Рентабельність витрат (РВО), % | (ЧП*100)/ВО | (164,4*100)/251,12=65,5 |
| 12 | Рентабельність обороту по закупівлі (РОЗ), % | (ЧП*100)/Цз*К | (164,4*100)/39*70=6,02 |
Укладання запропонованого договору на поставку тютюнових виробів дозволяє отримати чистий прибуток у розмірі 164,4 тис. грн. і забезпечити достатньо високу прибутковість витрат (65,5) та товарообороту за закупівельними цінами (6,02%).
МПП „ФермерСервіс” працює з великою кількістю постачальників різних організаційно-правових форм. Так, лише серед постачальників лікеро-горілчаної продукції їх налічується понад 28, загальна сума поставок яких у 2006 році склала 450 тис. грн. В порівнянні із попередніми 2004 та 2005 роками ця цифра збільшилась в середньому в два рази. Так, у 2005 році обсяг поставок лікеро-горілчаних виробів здійснювався на суму 240 тис. грн., а у 2004 р – 60,5 тис. грн. причиною такого стрімкого збільшення обсягів постачання виробів даної групи пояснюється підвищеним попитом та покращенням обслуговування покупців.
Постачання лікеро-горілчаних виробів здійснюється згідно місячних планів. Обсяги фактичних та планових поставок наведені в табл. 5.
Таблиця 5
Обсяги надходження лікеро-горілчаних виробів в МПП „ФермерСервіс” у 2006 році
| Місяці | Фактична сума надходження, тис. грн. | Планова сума надходження, тис. грн. | Відсоток виконання плану | Зараховано у виконання плану за ритмічністю, тис. грн. |
| Січень | 41 | 40 | 102,5 | 40 |
| Лютий | 38 | 36 | 105,6 | 36 |
| Березень | 34 | 35 | 97,1 | 34 |
| I квартал | 113 | 111 | 101,8 | 110 |
| Квітень | 45 | 42 | 107,1 | 42 |
| Травень | 33 | 40 | 82,5 | 33 |
| Червень | 38 | 36 | 105,6 | 36 |
| II квартал | 116 | 118 | 98,3 | 111 |
| I півріччя | 229 | 229 | 100 | 221 |
Визначимо коефіцієнт ритмічності для аналізу виконання плану за ритмічністю у I та II кварталах, а також у I півріччі. Коефіцієнт ритмічності визначається як відношення зарахованого у виконання плану за ритмічністю надходження до планової суми надходження. Він відповідно становить 0,99, 0,94 та 0,97. Отже, не ритмічно виконувався план у другому кварталі, що пояснюється значною недопоставкою або перепоставкою товарів. Таке становище могло бути спричинено як недобросовісністю постачальників, так і відмовою роздрібного підприємства від частини замовлених товарів у зв’язку із зміною попиту, високими цінами, невідповідністю якості тощо.
5. ОЦІНКА ЕФЕКТИВНОСТІ КОМЕРЦІЙНОЇ ДІЯЛЬНОСТІ ТОРГОВЕЛЬНОГО ПІДПРИЄМСТВА
Для успішного функціонування торговельного підприємства необхідно проводити аналіз його комерційної діяльності. Систематичний та глибокий аналіз комерції дозволяє:
швидко та якісно оцінювати ефективність комерційної роботи як підприємства загалом, так і його структурних підрозділів;
точно, своєчасно знаходити та враховувати чинники, що впливають на товарооборот по конкретних видах товарів і послуг, що надаються;
визначити витрати обігу на торговельну діяльність і тенденції їх зміни, що необхідно для встановлення ціни продажу і розрахунку рентабельності;
знаходити оптимальні шляхи вирішення комерційних проблем торговельного підприємства й отримання достатнього прибутку в найближчій перспективі;
отримати повну інформацію про стан комерції, виявити фактори та оцінити результативність угод, грамотно розробити стратегію комерційної діяльності підприємства;
зорієнтуватись у кон’юнктурі ринку, управляти комерційними процесами завдяки високому рівню кваліфікації та мотивації персоналу.
Оцінка ефективності комерційної діяльності підприємства необхідна при плануванні різних сторін господарської системи, виявленні причин невиконання планових завдань та резервів підвищення ефективності роботи підприємства, дозволяє розробити тактику поведінки на ринку, визначити слабкі та сильні сторони.
Комерційна діяльність торговельного підприємства – це складна система, що охоплює різні елементи. Тому одним із підходів є оцінка ефективності комерційної діяльності відповідно до її функціональних напрямів (табл. 6).
Таблиця 6
Система показників оцінки комерційної діяльності роздрібного торговельного підприємства «ФермерСервіс»
| Показники | Алгоритм розрахунку | Значення |
| 1 | 2 | 3 |
| Оцінка господарських зв’язків з поставок товарів | ||
| Ступінь виконання договірних зобов’язань (Дв) |
|
|
| Коефіцієнт рівномірності поставки товарів (Кр.п.) |
|
|
| Обсяг замовлення на чергове постачання товарів (Зч) |
|
|
| Тривалість інтервалу між поставками (Тін) |
|
|
| Рентабельність витрат з угоди (Рв) |
|
|
| Рентабельність обороту із закупівлі товарів (Рз) |
|
|
| Рентабельність обороту з реалізації товарів (Рр) |
|
|
| Оцінка комерційної діяльності з управління товарними запасами | ||
| Частка роздрібного товарообороту у товарних ресурсах (Чр) |
|
|
| Товарні ресурси на 1 грн. роздрібного товарообороту (Е m.р.) |
|
|
| Рентабельність товарних запасів (Рт.з.) |
|
|
| Постачання на 1 грн роздрібного товарообороту (Пт) |
|
|
| Прибуток від реалізації на 1 грн товарних ресурсів (ПРр) |
|
|
| Ступінь осідання товарних запасів (Со) |
|
|
| Рівень реалізації товарів (Ср) |
|
|
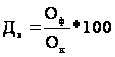
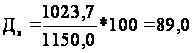
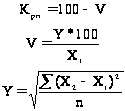
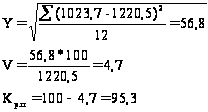
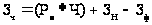
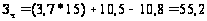
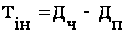
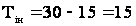
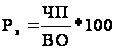
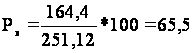
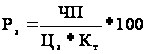
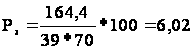
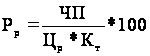
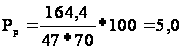
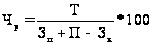
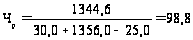
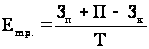
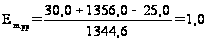

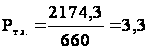

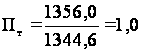
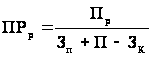
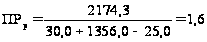
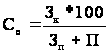
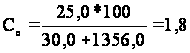
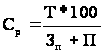
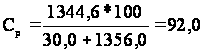
Як видно з табл. 6 виконання договірних зобов’язань забезпечується на 89,0%, рентабельність витрат з угоди становить 65,0%, що свідчить про значні витрати підприємства при укладанні угод. Значно меншими є показники рентабельності обороту із закупівлі та реалізації товарів, які становлять відповідно 6,02 та 5,0% і свідчать про низьку прибутковість, отриману від укладання даних договорів. Ефективність торговельного підприємства визначається як співвідношення результатів господарської діяльності до витрат ресурсів, які необхідні для здійснення цієї діяльності. Так, частка роздрібного товарообороту складає 98,8%, рентабельність товарних запасів – 3,3%, рівень реалізації товарів становить 92,0%, що свідчить про достатньо високий товарооборот підприємства.
Оцінка комерційної діяльності торговельного підприємства «ФермерСервіс» включає різне поєднання (групування) показників за елементами ресурсів, що використовуються (табл. 7).
Таблиця 7
Показники, що характеризують ефективність діяльності торговельного підприємства (за елементами ресурсів)
| Група показників | Показники | Механізм розрахунку | Значення |
| 1 | 2 | 3 | 4 |
| Ефективність використання основних фондів | Фондовіддача |
|
|
| Фондоємність |
|
|
|
| Фондоозброєність |
|
|
|
| Товарооборот на 1 м2 торгової площі |
|
|
|
| Прибуток на 1 м2 торгової площі |
|
|
|
| Рентабельність основних фондів |
|
|
|
| Ефективність використання оборотних засобів | Оборотність оборотних засобів (оборотів) |
|
|
| Оборотність оборотних засобів (дні) |
|
|
|
| Рентабельність оборотних засобів |
|
|
|
| Ефективність використання трудових ресурсів | Продуктивність праці |
|
|
| Товарооборот на 1 грн витрат на оплату праці |
|
|
|
| Прибуток на одного працівника |
|
|
|
| Прибуток на 1 грн витрат на оплату праці |
|
|
|
| Рівень витрат на оплату праці |
|
|
|
| Середня заробітна плата |
|
|
|
| Ефективність поточних витрат | Рівень витрат обігу |
|
|
| Витратовіддача |
|
|
|
| Рентабельність поточних витрат |
|
|

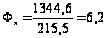

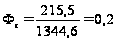

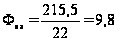

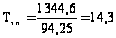

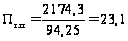
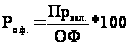
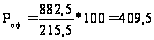

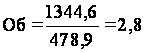

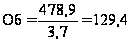
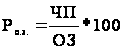
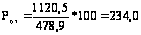
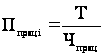
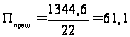

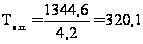
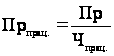
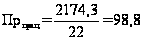

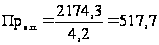
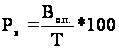
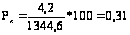

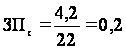
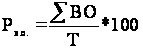
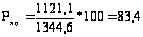

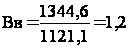
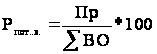
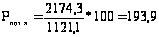
Як видно з табл. 7, одним із показників, що характеризує ефективність діяльності торговельного підприємства є рентабельність основних фондів. Значення даного показника становить 409,5%, що свідчить про ефективне використання основних фондів. Проте невисокими є показники прибутку на одного працівника (98,8) та рівня витрат на оплату праці (0,31%), що є негативним моментом в діяльності торговельного підприємства та характеризує недосконале стимулювання праці, що в подальшому може позначитись на діяльності підприємства. Для збільшення даних показників керівництву підприємства необхідно підвищити мотивацію праці шляхом збільшення матеріального стимулювання трудового колективу, забезпеченням премій тощо. Досить високим є показник рентабельності поточних витрат (193,9%). Тому підприємству необхідно впроваджувати сучасне технологічне і торговельне обладнання, удосконалювати організацію праці тощо.
Важливим показником оцінки діяльності торговельного підприємства є рентабельність як співвідношення суми прибутку до одного із показників: обсягу товарообороту, витрат обігу, вартості основних фондів, оборотних засобів (%).
Систему показників рентабельності наведено у табл. 8.
Таблиця 8
Показники рентабельності
| Показники | Значення |
| 1 | 2 |
| Рентабельність товарообороту |
Рто= |
| Рентабельність витрат |
Рв= |
| Рентабельність основних фондів |
Ро.ф.= |
| Рентабельність оборотних засобів |
Ро.з.
= |
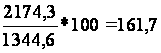
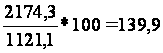
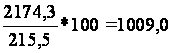
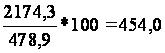
Як видно з табл. 8 досить високим показником є рентабельність витрат (139,9%). Дане явище пов’язане із зростанням тарифів на перевезення товарів, енергоносії, послуги тощо, тому однією з найважливіших умов ефективності комерційної діяльності торговельного підприємства є економія витрат. Показник рентабельності основних фондів, що становить 1009,0% свідчить поро ефективне використання основних засобів підприємства.
Для забезпечення системного підходу до оцінки господарської діяльності торговельного підприємства слід розрахувати комплексні показники. До них належать:
1. Показник ефективності використання торговельного підприємства (Ет.п.) розраховується за формулою 4:
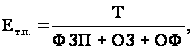 (4)
де: Т – роздрібний товарооборот, тис. грн.;
ФЗП – витрати на оплату праці, тис. грн.;
ОЗ – середньорічна вартість оборотних засобів, тис. грн.;
ОФ – середньорічна вартість основних засобів, тис. грн.
Для досліджуваного підприємства значення даного показника становить
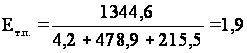 .
2. Показник ефективності фінансово-господарської діяльності підприємства (Еф.д.). Розрахунок проводимо за формулою 5:
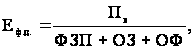 (5)
де: Пв – сума валового прибутку.
Згідно вище зазначеної формули показник ефективності фінансово-господарської діяльності МПП «ФемерСервіс» складає:
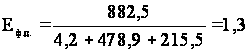 .
3. Показник оцінки ефективності трудової діяльності (Ет.д.) визначаємо за формулою 6:
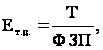 (6)
де: Т – обсяг роздрібного товарообороту;
ФЗП – сума витрат на оплату праці.
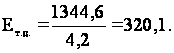
4. Інтегральний показник економічної ефективності господарської діяльності підприємства (І) знаходиться за формулою 7:
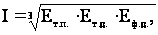 (7)
Значення даного показника для даного підприємства становить:
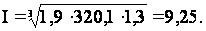
5. Коефіцієнт ресурсоємності товарообороту (Кр.т.) визначається за формулою 8:
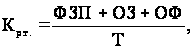 (8)
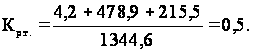
Отже, на підставі аналізу показників ефективності комерційної діяльності можна зробити висновок,