Система маркетинговых коммуникаций предприятия и возможные пути ее усовершенствования (на примере деятельности представительства шведского концерна "ELECTROLUX" в Украине)
Как показывают данные, представленные на рис.3.9, экспериментальные данные по спросу на холодильники группируются в две выборки:
отечественный холодильник “NORD" и холодильник "Атлант", произведенный в СНГ;
импортные холодильники производства Германии, Швеции, Кореи и др.
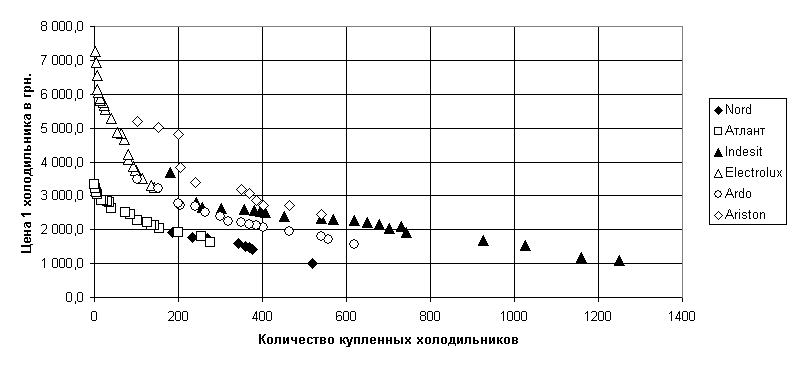
Рис.3.9 Статистика покупок холодильников различных марок в 2005 году (экспериментальные кривые спроса)
На рис.3.10 представлены результаты расчета коэффициентов эластичности и построения экспериментальных кривых эластичности
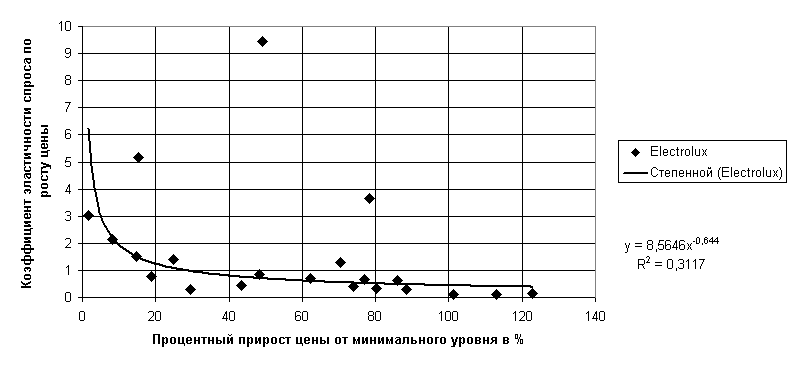
Рис.3.10. Построение осредненных кривых показателей коэффициента спроса для различных диапазонов изменение цен (холодильники марки ELECTROLUX, Швеция)
Как показывают данные статистической обработки, произведенной в "электронных" таблицах EXCEL2000, представленные на рис.3.10, показатели коэффициента эластичности в различных ценовых диапазонах свидетельствуют, что:
только в диапазоне до 2030% повышения цены от минимальной для каждой из моделей холодильников коэффициент эластичности больше единицы;
при средней заработной плате в Украине 120 - 140 долларов в месяц наиболее приемлемый для покупательского спроса диапазон стоимости холодильников составляет от 200 до 400 долларов, что соответствует либо цене отечественных холодильников, либо наиболее дешевым моделям импортных холодильников.
Выбор базовой стратегии развития маркетинговых коммуникаций при продвижения продукции концерна “ELECTROLUX" в Украине.
Базовой стратегией продвижения продукции концерна “ELECTROLUX" на рынке Украины целесообразно выбрать стратегию дифференциации (по М. Портеру), которая предусматривает достижения определенных конкурентных преимуществ в удовлетворении определенных аспектов потребностей потребителей. Необходимые условия для реализации стратегии дифференциации в концерне “ELECTROLUX" есть значительные исследования, соответствующий дизайн, использования материально-технических ресурсов высокого качества, интенсивная работа с потребителями.
Преимущества стратегии дифференциации:
создается определенный имидж товара и концерна, который снижает чувствительность потребителя к цене;
склонность потребителей и неповторимость товара создают высокие входные барьеры на рынок сбыта;
склонность потребителей создает своеобразную защиту против товаров заменителей (субститутов);
высокая цена дает возможность получения высокой прибыли.
Риск стратегии дифференциации:
характеристика товара, на который основана дифференциация, может утратить свое значение в связи с изменением системы ценностей потребителя;
увеличения цены и отрыва от ценового лидера могут стать очень значительными;
возникновения фирм-последователей, которые имитируют стратегию дифференциации, уменьшая ее эффект.
Основными каналами сбыта на украинском рынке через представительство концерна Electrolux, на которые оно может осуществлять влияние, являются:
каналы дилеров, которые покупают технику для ее реализации с риском коммерческих неудач;
целесообразно внедрение сети консигнационной торговли, которая разрешает разделить коммерческие неудачи между концерном и консигнатором, а также возвратить товар и переместить его в тот регион мира где он пользуется спросом;
Исследования структуры ценовой сегментации рынка бытовой техники концерна и уровня спроса населения в каждом сегменте показали, что целесообразны следующие соотношения, которые бы использовались средствами продвижения:
100% продаж дешевой техники Zanussi - через дилеров;
70% продаж более дорогой техники Electrolux - через дилеров, а 30% продаж наиболее дорогих моделей - через консигнаторов;
100% продаж техники экстра-класса AEG - через консигнаторов;
Для реализации базовой стратегии „дифференциации" целесообразно расширить ранее внедренные коммуникационные средства продвижения продукции концерна Electrolux на украинском рынке, а именно:
А) Реклама
Реклама, должна размещаться во всех основных средствах массовой информации:
телевидение (“Інтер", “УТ3"; региональные каналы в городах Днепропетровске, Донецке, Львове, Одессе, Харькове, АР Крым);
радио (“Гала радио", “Русское радио"; региональное радио - радио “Люкс", Львов, радио “Мікс", Днепропетровск, радио “50 Модерн”, Харьков, радио “ТрансМ", АР Крым, радио “ДА”, Донецк);
журналы (“Академия”, “Отдохни”);
газеты (“Бизнес"; региональные газеты города Днепропетровск, Донецк, Львов, Харьков, Одесса, АР Крым);
внешняя реклама (плакать, призматроны, щиты, демонстрационные подиумы).
Б) Прямой маркетинг (директ-маркетинг)
В границах прямого маркетинга должна осуществляться прямая почтовая рассылка по двадцятитысячным спискам жителей пятерых районов города Киева (Московский, Старокиевский, Железнодорожный, Позняки, Печерский). Послания состоит из конверта, письма-приглашения к купле продукции по сниженным ценам и брошюры с кратким описанием бытовой техники. Адреса необходимо брать из базы данных подписчиков газет. Необходимо распространять также открытки-брошюры, изготовленные с высококачественной полиграфией. В 2005 году 20 тысяч таких открыток было распространено в городе Киеве и по 10 тысяч в городах Днепропетровске, Донецке, Львове, Одессе, Харькове.
В) Стимулирования сбыта
Концерну Electrolux в Украине целесообразно использовать комбинированное стимулирование сбыта, направленное как на потребителей, так и на посредников.
1. Стимулирование потребителей
При стимулировании потребителей необходимо применять сезонные скидки, призы и подарки, дисконтные карточки. Стимулирование покупательной активности должно иметь сезонный характер и зависеть от вида бытовой техники. Традиционно сложилось, что спрос на стиральные машины повышается в середине весны и в конце осени, а на холодильники - летом. Сезонные скидки должны составлять 47%. В середине весны они должны устанавливаться на определенные виды бытовой техники, а в конце осени на все виды продукции. Призы и подарки необходимо предоставлять как дополнение к большой бытовой технике или разыгрывать с помощью лотереи.
2. Стимулирование посредников
Стимулирование посредников необходимо проводить в двух направлениях: стимулирование дистрибьютеров и розничных магазинов; стимулирование продавцов в магазинах. Стимулирование дистрибьютеров и магазинов должно предусматривать двойную систему скидок;
скидки в зависимости от объемов продажи за год. Годовые бонусные скидки должны зависеть от объема закупок на год;
скидки в зависимости от объемов продажи за квартал по торговым марками. Квартальные бонусные скидки должны зависеть от объема закупок по торговым маркам за квартал.
С целью стимулирования продавцов в магазинах представительством концерна должно быть расширено внедрение разработанной программы “Университет Electrolux". Программой предполагается, что каждый продавец - консультант по продаже бытовой техники торговых марок Electrolux и Zanussi должен пройти курс обучения в университете. По окончании обучения продавец-консультант получает “зачетную книжку”, в которой отмечает количество единиц проданной техники марок Electrolux и Zanussi. По итогам каждого месяца должны определяться лучшие продавцы, которые должны получать денежные призы и подарки. Такое событие должно освещаться в газете фирмы “Мир Electrolux”.
По оценкам менеджеров концерна по продаже такая стимуляция в других странах мира разрешила поднять объемы продажи техники концерна на 5%.
3. Мероприятия „паблик рилейшн”
Деятельность концерна Electrolux в сфере общественных связей должна дальнейше расширяться с момента выхода на украинский рынок. С участием концерна должны проводиться благотворительные акции в больших городах Украины (города Киев, Донецк, Одесса, Днепропетровск, Харьков, Львов), что целесообразно освещать в средствах массовой информации. Инициатива должна оказываться в сферах: обеспечения продуктами питания и одеждой детских домов, установки бытовой техники в домах пристрелых, обеспечения лекарствами родильных домов.
Один раз в месяц должна выпускаться внутренняя газета концерна “Мир Electrolux”, где надо рассказывать о достижениях в области производства бытовой техники, подаваться мысли экспертов и потребителей о технике Electrolux, и т.п. Информацию о передовых технологиях и материалах, которые используются при производстве бытовой техники Electrolux, а также о деятельности концерна в Европе и Украине необходимо размещать в номерах украинской деловой газеты “Бизнес".
На конец 2005 г. на украинском рынке в результате реализации предложенного коммуникационного плана продвижения объемы продаж по отдельным видам бытовой техники торговых марок концерна Electrolux увеличились от 20 до 25%.
3.5 Оценка прогнозной эффективности усовершенствованного комплекса маркетинговых коммуникаций в реализации стратегии продвижения продукции концерна “ELECTROLUX" в Украине
Использование последних разработок в сфере коммуникационной политики - это применение компьютерной сети Интернет для реализации политики директ-маркетинга. В дипломном проекте выполненная разработка и обоснование целесообразности создания на базе представительства концерна Electrolux Интернет-агентства рекламы и продаж бытовой техники по Украине.
а) Общая характеристика и основные параметры проекта
1. Название проекта
Мультимедийный проект “Интернет -технология предоставления рекламных услуг и услуг Интернет-продаж””
2. Сущность проекта
Целями инновационного проекта “Интернет - технология предоставления рекламных услуг и услуг Интернет-продаж" являетсяь создание прикладного программного продукта, телекоммуникационного и прикладного Интернет-серверов, шлюзов и внутренних Інтранет-серверов в представительства Electrolux в Украине для предоставления возможности:
использования развития Интернет - сети телекоммуникационного общения для создания новой технологии предоставления рекламных услуг отдаленным клиентам, которая на базе взаимодействия компьютерных программ даст возможность готовить, проверять, подавать заявки на покупку техники в реальном режиме взаимодействия с серверами представительства из офиса или дома покупателя;
получать клиентам справочную информацию о последних разработках моделей бытовой техники и проводить их сравнение с существующими моделями и моделями конкурентов на рынке Украины;
в автоматическом режиме иметь самые последние версии программ и форм диалоговых программ взаимодействия, при которых клиент получает все виды сервиса в офисе или дома только при наличии стандартной программы - редактора Интернет, все программное обеспечение и его актуализация проводится на сервере представительства разработчиками центра телекоммуникационной технологии рекламы и продаж;
не терять время на посещение магазинов при поиске и заказе нужной модели, а также в реальном режиме времени получить информацию о наличии требуемой модели в магазинах города, где проживает клиент, на складах представительства или на складах заводов-изготовителей;
создание нового средства эффективной коммуникационной политики представительства и, одновременно, высокодоходного посреднического бизнеса основанного на предоставлении консультативной поддержки зарегистрированных клиентов (дилеров и агентов) в области существующих и перспективных видов техники, оперативного заказа оптовых и розничных партий техники;
Содержательное описание входных условий инновационного проекта:
1. Инвестиции в инновационный проект и условия их оплаты:
1.1 Полученный долгосрочный кредит в коммерческом банке на 5 лет на сумму 680 000 долларов США под 20% ежегодных. Возврат валютного кредита равными частями с конца 3го года, уплата процентов (в валюте) - ежегодно;
1.2 Расчетная девальвация национальной валюты относительно доллара США составляет 5% на год.
2. Плановые объемы реализации (количество клиентов, которые принимают участие в эксплуатации системы и оплачивают абонентные услуги):
Таблица 3.1
Показатели плановых объемов реализации услуг проекту
| Год эксплуатации | Среднее количество клиентов | Цена участия в проекте |
Сумма в грн. / месяц |
| 1 год | 1 000 | 16 $ / месяц | 81,49 |
| 2 год | 5 000 | 13,5 $ / месяц | 68,45 |
| 3 год | 8 000 | 14,2 $ / месяц | 71,87 |
| 4 год | 10 000 | 14,9 $ / месяц | 75,47 |
| 5 год | 15 000 | 15,7 $ / месяц | 79,24 |
3. Затраты (согласно сметным расчетам бизнесапроекта):
Таблица 3.2
Плановые затраты проекта представительства концерна Electrolux
| Капитальные затраты в начале инновационного проекта (0 год) | Ежегодные эксплуатационные затраты | ||||
| № | Название затрат | Сумма | № | Название затрат | Сумма |
| 1. | Купля офиса и ремонт | 51 000 $ | 1. | Ежегодная абонплата за телекоммуникации | 75 540 $ |
| 2. | Кондиционеры | 3600 $ | 2. | Ежегодные затратные материалы | 800 $ |
| 3. | Офисная мебель | 2800 $ | 3. | Зарплата с налогами и сборами | 137 760 $ |
| 4. | Компьютерное оснащение | 170 326 $ | 4. | Содержание офиса | 8400 $ |
| 5. | Телекоммуникационное оборудование | 68 900 $ | 5. | Абонплата за канал Интернет | 60 000 $ |
| 6. | Монтаж компьютерной сети | 7 296 $ | 6. | Эксплуатационные затраты | 24 000 $ |
| 7. | Лицензионное ПО (НМА) | 32 882 $ | |||
| 8. |
Прикладное ПО |
246 000 $ | |||
| Всего капитальных затрат | 582 800 $ | Всего ежегодных затрат эксплуатации | 306 500 $ | ||
| Всего капитальных затрат в грн. | 2 943 140 | Всего ежегодных затрат эксплуатации в грн. | 1 547 825 | ||
4. Норма дохода на инвестированный капитал составляет 25% годовых (20% годовой процент за кредит + 5% девальвация национальной валюты).
5. Дополнительные условия расчетов в проекте:
5.1 Продолжительность жизненного цикла инновационного проекта - 5 лет;
5.2 Финансовая амортизация исчисляется по ставкам Закона Украины "О налогообложении прибыли предприятия ” по группам ОФ и НМА равными частями на протяжении срока службы (ежегодными порциями) [3] ;
Нормы амортизации выбраны на квартал не выше норм по Закону: 1 группа - 2% (от остаточной суммы); 2 группа - 10%; 4 группа - 15% (от остаточной суммы); НМА - 10% (равномерно)
Результаты расчетов с инвесторами инновационного проекта приведены в табл.3.3.
“Результаты инвестиционной деятельности”, в которой занесенные результаты инвестиционных потоков на предприятие (с знаком “-“), и результаты возвращения инвестиций на протяжении 5 лет.
| Таблица 3.3 | ||||||||
| Результаты инвестиций представительства концерна Electrolux | ||||||||
| № |
|
|
Значения показателей на t шагу деятельности | |||||
| г/п | Показатели | 0 год | 1 год | 2 год | 3 год | 4 год | 5 год | Сумма |
| 1 | Земля | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 2 | Дома, сооружения | 270 300 | 0 | 0 | 0 | 0 | 0 | 0 |
| 3 | Оборудование | 1 557 787 | 0 | 0 | 0 | 0 | 0 | 0 |
| 4 | Нематериальные активы | 1 478 075 | 0 | 0 | 0 | 0 | 0 | 0 |
| 5 | Вместе: вложения в основной капитал (кредит) | 3 306 161 | 0 | 0 | 1 390 694 | 1 460 228 | 1 533 240 | 0 |
| 6 | Прирост собственного оборотного капитала за счет облигаций () | 1 000 000 | 0 | 0 | 0 | 0 | 1 000 000 | 0 |
| 7 | Прирост собственного оборотного капитала за счет кредита () | 297 839 | 0 | 0 | 0 | 0 | 0 | 0 |
| 8 | Всего инвестиций ("" вложено, " +" возращено инвесторам) | 4 604 000 | 0 | 0 | 0 | 0 | 0 | 5 384 161 (+ курсовая разница) |
| 9 |
Дивидендные доходы акционерам за авансовые затраты на проект (1 200 000 грн) |
0 | 0 | 0 | 0 | 1 000 000 | 2 000 000 | 3 000 000 |
| Таблица 3.4 | |||||||
| Результаты расчетов амортизации в проекте представительства концерна Electrolux | |||||||
| Показатели | Сумма | Вещь.% | Расчетные суммы амортизации, грн. | ||||
| грн. | аморт. | 1 год | 2 год | 3 год | 4 год | 5 год | |
| Инвестиции в ОФ и НМА, | 3 306 161 | 698 577 | 600 539 | 526 876 | 471 500 | 429 846 | |
| Группа 1 (из остатка) | 270 300 | 5 | 13 515 | 12 839 | 12 197 | 11 587 | 11 008 |
| Группа 2 (из остатка) | 32 320 | 30 | 9 696 | 6 787 | 4 751 | 3 325 | 2 328 |
| Группа 4 (из остатка) | 1 525 466 | 25 | 379 751 | 285 298 | 214 313 | 160 973 | 120 895 |
| Группа НМА (4) (из остатка) | 1 478 075 | 20 | 295 615 | 295 615 | 295 615 | 295 615 | 295 615 |
В табл.3.4 расчеты амортизации проведенные по алгоритмам уменьшающегося остатка по годовым (а не квартальным) нормам амортизации, при этом суммарная годовая норма амортизации выбрана по сумме меньше, чем в Законе "О налогообложение прибыли" предприятия (страховой запас расчетов). При этом группа НМА полностью амортизируется за 5 лет проекта. Группа 4 ОФ амортизируется на 50% за 5 лет проекта, группа 1 - на 22,6% за 5 лет проекта, группа 2 - на 83% за 5 лет проекта.
В табл.3.5 приведены результаты расчета операционной деятельности представительства концерна Electrolux на основе исходных данных и Закона Украины “О налогообложение прибыли предприятий" в разделе отнесения к валовым затратам [5]:
сумм выплаченных процентов за кредиты и процентный доход по облигациям (исходящий денежный поток);
Таблица 3.5
| Результаты операционной деятельности проекта представительства концерна Electrolux | ||||||||
| № | Показатели | Значения показателей на t шагу деятельности | ||||||
| г/п | 0 год | 1 год | 2 год | 3 год | 4 год | 5 год |
Сумма 5 лет |
|
|
|
Расчет валового дохода (курс валюты на 0 год = 5,3 грн. / 1 $) |
|
|
|||||
| Курс валюты, грн. / 1 $ | 5,3 | 5,57 | 5,84 | 6,14 | 6,44 | 6,76 | ||
| 1 | Объем продажи, один. | 1000 | 5000 | 8000 | 10000 | 15000 | 0 | |
| 2 | Цена продажи (без НДС) грн. /один. (в месяц) | 81,49 | 68,45 | 71,87 | 75,47 | 79,24 | 0 | |
| 3 | Выручка вот продажи, грн. (за 12 месяцев) | 977850 | 4106970 | 6899710 | 9055868,9 | 14262993 | 0 | |
|
|
Расчет валовых затрат (для налогообложения) | |||||||
| 5 | Производственные валовые затраты, грн. | 1665045 | 1748297 | 1835712 | 1927498 | 2023873 | 0 | |
| 6 | Проценты по облигациям, грн. | 0 | 250000 | 250000 | 250000 | 250000 | 0 | |
| 8 | Амортизация ОФ и НМА, грн. | 698577 | 600539 | 526876 | 471500,1 | 429846 | 0 | |
| 9 | Проценты по кредитам, грн. | 756840 | 794682 | 834416 | 584091,3 | 306648 | 0 | |
|
|
Расчет балансовой прибыли для налогообложения | |||||||
| 10 | Балансовая прибыль, грн. | 2142612 | 713451,6 | 3452705 | 5822779,8 | 11252627 | 19098952 | |
| 11 | Налоги (30%) на прибыль, грн. | 0 | 214035 | 1035812 | 1746834 | 3375788 | 6372469,1 | |
| 12 | Проектированная чистая прибыль (для начисления дивидендов), грн. | 2142612 | 499416,1 | 2416894 | 4075945,8 | 7876839 | 12726483 | |
|
|
Расчет чистого операционного дохода (+ фонд амортизации) | |||||||
| 13 | Чистый доход от операций (чистая прибыль + амортизация), грн. | 1444035 | 1099955 | 2943770 | 4547446 | 8306685 | 15453821,1 | |
По результатам расчетов инвестиционной и операционной деятельностей предприятия (табл.3.3 - 3.5) рассчитываем результаты финансовой деятельности предприятия и денежные потоки.
Таблица 3.6
| Результаты финансовой деятельности проекта представительства концерна Electrolux | |||||||
| № |
|
|
Значения показателей на t шагу деятельности | ||||
| г/п | Показатели | 0 год | 1 год | 2 год | 3 год | 4 год | 5 год |
|
|
|
Расчеты динамики капитализированного собственного капитала | |||||
| 1 | Инвестиции оборотного капитала, грн. | 1297839 | 0 | 0 | 0 | 0 | 0 |
| 2 | Прибыль к капитализации, грн. | 0 | 2142612 | 499416 | 2416894 | 4075946 | 7876839 |
| 3 | Выплата дивидендов, грн. | 0 | 0 | 0 | 0 | 1000000 | 2000000 |
| 4 | Собственный капитал с капитализацией прибыли, грн. | 1297839 | 844773 | 345357 | 2071537 | 5147483 | 11024322 |
| Расчеты динамики заимствования и амортизационного возвращения средства | |||||||
| 6 | Долгосрочные кредиты+облигац, грн. | 4604000 | 0 | 0 | 0 | 0 | 0 |
| 7 | Амортизация, грн. | 0 | 698577 | 600539 | 526876 | 471500 | 429846 |
| 8 | Погашение задолженности по кредитам, грн. | 0 | 0 | 0 | 1390694 | 1460228 | 2533240 |
|
|
Результаты финансовой деятельности | ||||||
| 10 | Поток реальных денег, грн. | 1297839 | 1444035 | 1099955 | 1553076 | 2087218 | 3773445 |
| 11 | Сальдо реальных денег, грн. | 0 | 146196 | 953759 | 2506835 | 4594053 | 8367499 |
| 12 | Сальдо накопленных реальных денег, грн. | 0 | 1444035 | 344080 | 1208997 | 3296214 | 8367499 |
При расчетах показателей табл.3.6 принята методология [36].
Показатели оценки эффективности инвестиционного проекта рассчитываются по методикам [41], [26], [6]:
чистый дисконтированный доход (ЧДД) и интегральный эффект;
индекс доходности (ІД);
внутренняя норма доходности (ВНД);
срок окупаемости (СО);
В табл.3.7 приведены результаты расчета финансовых показателей проекта для принятых условий бизнес-плана. В табл.3.8 - 3.9 приведены расчеты последовательными приближениями значения ВНД - внутренней нормы доходности, то есть такого значения% выплаты дивидендов от чистой прибыли, которая разрешает выровнять дисконтированные инвестиции и чистый дисконтированный доход предприятия, то есть ВНД - достигнутая фактическая рентабельность капитала.
| Таблица 3.7 | ||||||||
| Показатели эффективности инновационного проекта представительства концерна Electrolux | ||||||||
| (прямой расчет по исходным данным) | ||||||||
| № |
|
Значения показателей на t шагу деятельности | Сумма | |||||
| г/п | Показатели | 1 год | 2 год | 3 год | 4 год | 5 год | 5 лет | |
| 1. |
Эффект от инвестиционной деятельности (капитальные затраты) (табл.4.3) |
4 604 000 | 0 | 1 390 694 | 1 460 228 | 2 533 240 | 780 161 | |
| 2. |
Эффект от операционной деятельности (табл.4.5) |
1 444 035 | 1 099 955 | 2 943 770 | 4 547 446 | 8 306 685 | 15 453 821 | |
| 3. |
Потек реальных денег (табл.4.6) |
146 196 | 1 099 955 | 1 553 076 | 2 087 218 | 3 773 445 | 8 367 499 | |
| 4. |
Чистая прибыль (табл.4.6) |
2 142 612 | 499 416 | 2 416 894 | 4 075 946 | 7 876 839 | 12 726 483 | |
| 5. |
Значения комплекса 1/ (1+d) t = D при коефициенте дисконтирования d= 25% |
0,80 | 0,64 | 0,51 | 0,41 | 0,33 | ||
| 6. |
Дисконтированный поток реальных денег (п.3/D) |
146 196 | 703 971 | 795 175 | 854 924 | 1 236 483 | 3 444 357 | |
| 7. |
Дисконтированный поток чистой прибыли (п.4/D) |
2 142 612 | 319 626 | 1 237 450 | 1 669 507 | 2 581 082 | 3 665 054 | |
| 8. |
Дисконтированные капитальные затраты (п.1/D) |
4 604 000 | 0 | 712 035 | 598 109 | 830 092 | 2 463 764 | |
| 9. |
Дисконтированный доход от операционной деятельности (п.2/D) |
1 444 035 | 703 971 | 1 507 210 | 1 862 634 | 2 721 935 | 5 351 715 | |
Таблица 3.8
Результаты расчетов коэффициентов эффективности проекта представительства концерна Electrolux
|
Результаты расчетов коэффициентов эффективности за данными табл.2.7 |
Значения | Размерность | ||
| 1 |
ЧДД = (сумма пункт 9) - (сумма пунктов 8) |
Чистый дисконтированный доход | 2 887 951,47 | грн. |
| 2 | КЕІ = (сумма п.4) / (сумму п.1) *100 | Коэффициент эффективности инвестиций | 293,37 | % |
| 3 | ДКЕІ = (сумма п.7) / (сумму п.8) *100 | Дисконтированный коэфт эффективности инвестиций | 148,76 | % |
| 4 | СО = (сумма п.1) / (сумма п.2/5) | Срок окупаемости инвестиций | 1,74 | лет |
| 5 | ДСО = (сумма п.8) / (сумма п.9/5) | Дисконтированный срок окупаемости инвестиций | 2,30 | лет |
| 6 |
ІД = (сумма пункт 2) / (сумму п.1) |
Индекс доходности | 3,53 |
|
| 7 |
ІДД = (сумма пункт 9) / (сумму п.8) |
Индекс дисконтированной доходности | 2,17 |
|
| 8 | PV = (сумма пункт 6) | Суммарный дисконтированный поток денег за 5 лет | 3 444 357,31 | грн. |
| 9 | ВНД = (приближения № 0) | Норма дисконта в расчетах | 25 | % |
Показатели эффективности проекта представительства концерна Electrolux (расчеты значения ВНД по результатам вариационных расчетов) |
Таблица 3.9 |
|||||
| Результаты вариационных расчетов коэффициентов для оптимума ВНД | ||||||
| 1 | ЧДД | 27 701,21 | 355 311,99 | 2 887 951,47 | грн. | |
| 2 |
ВНД = r (i приближения) |
55,00 | 50,00 | 25,00 | % | |
Далее применяют формулу расчета точного значения ВНД по ближайшим приближениям (минимум абсолютного значения ЧДД):
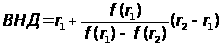
где r1 значения табулированного коэффициента дисконтирования, при котором f (r1) >0 (f (r1) <0)); r2 значения табулированного коэффициента дисконтирования, при котором f (r2) <0 (f (r2) >0)).
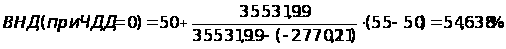
Как видно из анализа результатов расчетов в табл.3.7 - 3.8 (банковская норма дохода на инвестированный капитал - 25%) для алгоритмов принятия проектного решения [6], [8], [10], [36]:
приведенный чистый дисконтированный доход ЧДД = 2 887 951 грн.;
коэффициент эффективности инвестиций КЕІ = 293,37% (больше альтернативной нормы банковского процента 16%);
дисконтированный коэффициент эффективности инвестиций КЕІ = 148,76% (больше альтернативной нормы банковского процента 16%);
Индекс доходности ІД = 3,53 (> 1);
Индекс дисконтированной доходности ІДД = 2,17 (> 1)
Срок окупаемости затрат СО = 1,74 года (меньше жизненного цикла инновационного проекта - 5 лет);
Дисконтированный срок окупаемости затрат СО = 2,30 года (меньше жизненного цикла инновационного проекта - 5 лет);
внутренняя норма доходности ВНД = 54, 638% (что значительно выше нормы дисконта = банковского процента 16% с учетом 5% прогнозной девальвации национальной валюты);
Суммарный PV-поток дисконтированных средств от инновационного проекта = + 3 444 357 грн.;
Таким образом инновационный проект представительства концерна Electrolux в Украине для входных условий бизнес-проекта - является финансово эффективным, одновременно альтернативно более эффективным, чем вложение инвестиций под банковскую норму процента, и должен быть принят.
Выводы
Международный маркетинг как наука и хозяйственная практика представляет собой продукт развития традиционного маркетинга. Если традиционный маркетинг связан с деятельностью фирмы в границах государства, то международный маркетинг ориентирован на поиск путей наиболее полной реализации потенциала фирмы благодаря определению места и условий его использования за пределами страны.
В дипломном проекте исследован комплекс международного маркетинга в Украине концерна Electrolux - одной из старейших торговых марок концерна, которая появилась на свет в 1919 году и подарила имя транснациональной корпорации. Шведский концерн Electrolux входит в первую тройку изготовителей бытовой техники и более 80% выпуска экспортирует. Помимо основной марки ELECTROLUX, корпорация владеет еще более 40 торговыми марками бытовой и профессиональной техники, среди которых такие известные как AEG, ZANUSSI, ROSENLEW, HUSQVARNA, ZANKER, FRIGIDAIRE, WHITE WESTINGHOUSE и другие. На 500 дочерних предприятиях концерна, расположенных в 50 странах мира (в том числе в США) занято более 150 тыс. человек. В Украине концерн имеет только торговое представительство, через которое осуществляется контролируемая поставка продукции концерна в торговую сеть Украины.
Стратегические цели продвижения продукции концерна „”ELECTROLUX” в Украине целесообразно сформулировать как преодоление фактора низкой покупательной способности и фактора незнания широкого круга потребителей Украины о преимуществах и более высоких потребительских качествах бытовой техники концерна.
Проанализировав исходную информацию, можно сформулировать проблемы деятельности представительства концерна Electrolux на украинском рынке бытовой техники в 2001 - 2005 годах, как:
а) Низкая покупательная способность населения Украины (в 2005 году средняя заработная плата составляла 153 доллара/месяц, а пенсия 80 долларов/на месяц) и негативная покупательная структура населения (20 млн. работающих на 14 млн. пенсионеров и 13,5 млн. неработающих детей и студентов) создали условия отклонения потребительских интересов в сторону „товаров Гиффена", то есть низкокачественных, но дешевых или подделок.
б) Таким образом, на украинском рынке спрос складывается больше в сторону дешевой торговой марки „ZANUSSI” концерна “ELECTROLUX", чем к более дорогой торговой марке “Electrolux".
Основными факторами, которые более всего влияют на принятие украинским потребителем решения о покупке, и которые может компания использовать это для повышения эффективности своей деятельности в Украине, являются следующие:
основной - это надежность бытовой техники в условиях Украины (нестабильность электрического напряжения, плохая очистка воды);
явным образом доказанные к покупателю потребительские преимущества бытовой техники, которые соответствуют современным требованиям домашнего комфорта;
возможность приобретения бытовой техники в кредит с минимальным начальным взносом;
низкая цена при максимальном сроке гарантии, которая обеспечивается у конкурентов при более высокой цене;
наличие доступного гарантийного сервиса и подмены техники на период гарантийного ремонта;
Исследования структуры ценовой сегментации рынка бытовой техники концерна и уровня спроса населения в каждом сегменте показали, что целесообразно продвижение торговых марок концерна проводить по каналам:
100% продаж дешевой техники торговой марки Zanussi - через дилеров;
70% продаж более дорогой техники торговой марки Electrolux - через дилеров, а 30% продаж наиболее дорогих моделей - через консигнаторов;
100% продаж техники экстра-класса торговой марки AEG - через консигнаторов;
В дипломном проекте предложено новое направления развития синергической (мультипликативной) коммуникационной технологии продвижения товаров представительством концерна ELECTROLUX в Украине на основе современного вида рекламно-торгового бизнеса - коммуникационных возможностей провайдерского центра собственного Интернет-сайта.
Анализ результатов расчетов финансовой эффективности предложенного проекта освоения нового сектора рекламно-торговой деятельности показал, что при начальных инвестиционных затратах в 4,6 млн. грн., ожидаемые показатели проекта следующие:
суммарный поток прибыли за 5 лет составит 12,5 млн. грн.
приведенный чистый дисконтированный доход ЧДД = 2,9 млн. грн.;
дисконтированный коэффициент эффективности инвестиций КЕІ = 148,76% (больше альтернативной нормы банковского процента 16%);
Индекс дисконтированной доходности ІДД = 2,17 (> 1)
Дисконтированный срок окупаемости затрат СО = 2,30 года (меньше жизненного цикла инновационного проекта - 5 лет);
внутренняя норма доходности ВНД = 54, 638% (что значительно выше нормы дисконта = банковского процента 16%);
Таким образом инновационный проект представительства концерна Electrolux в Украине для входных условий бизнес-проекта - является финансово эффективным и может быть принят для осуществления.
Практическая ценность полученных результатов состоит в разработке предложений по внедрению новейших средств коммуникации - Интернетсайта представительства, который создаст синергический эффект всех 4х средств коммуникации и одновременно явится директ-маркетинговым средством рекламы и удаленной торговли продукцией концерна Electrolux в Украине, а также эффективной коммерческой связи дилеров и агентов с представительством концерна в Украине.
Список использованной литературы
1. Аакер Д. Стратегическое рыночное управление / Пер. с англ. под ред. Ю.Н. Каптуревского. - СПб.: Питер, 2002. - 544 с.
2. Алешина И.В. Корпоративный имидж. // Маркетинг № 2, 1998, стр.5053.
3. Алешина И.В. Паблик рилейшнз в менеджменте и маркетинге // Маркетинг № 3, 1996, стр.108111.
4. Ансофф И. Стратегическое управление: Сокр. пер. с англ. - М.: Экономика, 1989. - 519 с.
5. Арланцев А.В., Попов Е.В. Синергизм коммуникационного инструментария // Журнал "Маркетинг", № 5, 2002
6. Армстронг Г., Котлер Ф. Введение в маркетинг: Учебное пособие. - М. Изд. дом "Вильямс", 2000
7. Багиев Г.Л., Тарасевич В.М., Анн Х. Маркетинг. М.: Экономика, 1999
8. Бове К., Аренс У., Современная реклама. - Тольятти: “Издательский дом Довгань", 1995
9. Вернет Дж., Мориарти С. Маркетинговые коммуникации. Интегрированный подход: Пер. с англ. / Под ред. С.Г. Божук. СПб.: Питер, 2001.864с.
10. Викентьев И.Л. Приемы рекламы и PR. СПб: Бизнесспресса, 1998
11. Войчак А.В. Маркетинговый менеджмент. - К.: Издво КНЭУ, 1998
12. Гаркавенко С.С. Маркетинг. - К.: Лібра, 1998
13. Голубков Е.П. Маркетинг: стратегия, планы, структура. - М.: Дело лтд, 1995
14. Голубков Е.П. Основы маркетинга. М.: Финпресс, 1999
15. Голубкова Е.Н. Маркетинговые коммуникации. М.: Финпресс, 2000
16. Дихтль Е., Хершген Х. Практический маркетинг. М.: Высшая школа, 1996
17. Долбунов А.А. Элементы и структура процесса коммуникации. // Маркетинг и маркетинговые исследования в России, № 2, 1999
18. Длигач А., Писаренко Н. Портфельные войны // Журнал "Маркетолог" № 3, 2005 г.
19. Дэй Д. Стратегический маркетинг. - М. Издво: ЭксмоПресс, 2002
20. Задоя А.А. Петруня Ю.Е. Основы экономической теории. Курс лекций. Днепропетровск, 1996.
21. Задоя А.О. Мікроекономіка. Курс лекцій. Київ: “Знання", 2000.
22. Каніщенко О.Л. Міжнародний маркетинг: Навч. посібник. - Київ, ІВЦ Видво „Політехніка”, 2003. - 152 с.
23. Котлер Ф., Армстронг Г., Дж. Сандерс, В. Вонг, ОСНОВЫ МАРКЕТИНГА,2е европейское издание, - М.; СПб.; К.: Издательский дом "Вильямс", 1998.
24. Котлер Ф. Маркетинг менеджмент. СПб.: Питер Ком, 1998.896 с.
25. Куденко Н.В. Стратегічний маркетинг: Навч. посібник. - К.: КНЕУ, 1998. - 202 с.
26. Куденко Н.В. Маркетингові стратегії фірми - Київ, КНЕУ, 2002. - 245 с.
27. Ламбен ЖЖ. Стратегический маркетинг. Европейская перспектива. СПб., Наука, 1996
28. Леви М. Вейтс Б., Основы розничной торговли. Спб: Питер Ком, 1999
29. Лук'янець Т. І Рекламний менеджмент. - К.: Видво КНЕУ, 1999
30.