Рекламна діяльність служби маркетингу на підприємстві ТОВ "Україна-АРТ" та її ефективність
Головним інструментом розробки бізнес-плану є кошторисне планування. Кошторис – це форма планового розрахунку, що визначає докладну програму дій підприємства на майбутній період і включає розрахунок обсягів витрат і потреби в ресурсах шляхом множення норм витрати ресурсів на планований обсяг еконо-мічного показника (продаж, випуск продукції, обсяг послуг і т.п.).
План доходів і витрат складається на основі кошторисів продажів і кошторисів витрат.
У Додатку Е наведені матеріали кошторисних розрахунків бізнес-плану ТОВ “Україна-АРТ” зі створення комп'ютерного центру ЦТТР по забезпеченню приймання та передачі заказів та діалоговому макетуванню рекламних проект-заказів клієнтами по мережі Інтернет .
Розраховані кошториси витрат та планових доходів, планова ціна за послуги центра, як посередника розрахована як функція кількості клієнтів, що приймають участь у проекті.
Змістовний опис вхідних умов інноваційного проекту
1. Інвестиції в інноваційний проект та умови їх оплати:
1.1 Отриманий довгостроковий кредит у комерційному банку на 5 років на суму 680 000 доларів США (3,434 млн.грн.) під 20 % щорічних.
Повернення валютного кредиту рівними долями з кінця 3-го року, сплата процентів (в валюті) – щорічно;
Випущені та куплені облігації на суму 1 000 000 грн. ( 25 % від статутного фонду) з купонним доходом по 25 % щорічних, починаючи з кінця другого року, та викупом облігацій наприкінці 5 року;
1.3 Власнику повинні бути виплачені дивіденди з прибутку від інноваційного проекту у розмірах - за 4 рік впровадження 1 000 000 грн., за 5 рік впровадження – 2 000 000 грн., як компенсація за авансові витрати у 2003-2004 р. на розробку дослідної системи у сумі 1 200 000 грн.;
1.4 Розрахункова девальвація національної валюти відносно долара США становить 0,25 % на рік (втрати від обмінного курсу при поверненні кредиту).
2. Планові обсяги реалізації (кількість клієнтів, які приймають участь у експлуатації системи та оплачують абонентні послуги):
Таблиця 3.1 Показники планових обсягів реалізації послуг проекту
| Рік експлуатації | Середня кількість платників | Ціна участі в проекті |
Сума в грн. / місяць |
Річний обсяг абонентської плати, грн. |
| 1 рік | 500 | 32,2 $ / місяць | 163,0 | 977 850 |
| 2 рік | 3 000 | 22,5 $ / місяць | 114,0 | 4 106 970 |
| 3 рік | 6 000 | 18,8 $ / місяць | 96,0 | 6 899 710 |
| 4 рік | 9 000 | 16,4 $ / місяць | 84,0 | 9 055 869 |
| 5 рік | 15 000 | 15,5 $ / місяць | 79,0 | 14 262 993 |
При плануванні обсягів продаж та цін враховувались результати фінансового етапу розрахунків (Додаток Е) та додаткового маркетингового етапу опросу попиту, при якому прийнято рішення про закладення в проект мінімально можливих цін абонентської плати, які будуть привабливі для користувачів.
3. Витрати (згідно кошторисним розрахункам бізнес-проекту):
Таблиця 3.2 Планові витрати проекту ЦТТР ТОВ “Україна-АРТ”
| Капітальні витрати на початку інноваційного проекту(0 рік) | Щорічні експлуатаційні витрати | ||||
| № | Назва витрат | Сума, грн | № | Назва витрат | Сума, грн |
| 1. | Купівля офісу та ремонт | 257 550 | 1. | Щорічна абонплата за телекомунікації | 381 477 |
| 2. | Кондиціонери | 18 180 | 2. | Щорічні витратні матеріали | 4 040 |
| 3. | Офісні меблі | 14 140 | 3. | Зарплата з подат-ками та зборами | 695 688 |
| 4. | Комп'ютерне обладнання | 860 146 | 4. | Утримання офісу | 42 420 |
| 5. | Телекомуніка-ційне облад-ня | 347 945 | 5. | Абонплата за канал Інтернет | 303 000 |
| 6. | Монтаж комп' ютерної мережі | 36 845 | 6. | Експлуатаційні витрати | 121 200 |
| 7. |
Ліцензійне ПО (НМА) |
166 054 | |||
| 8. | Прикладне ПО | 1 242 300 | |||
|
Разом капітальних витрат |
2 943 160 (582800$) |
Разом щорічних витрат експлуатації |
1 547 825 (306 500 $) |
||
4. Норма доходу на інвестований капітал становить 25 % річних ( 14,0 % - альтернативна ставка доходів інвестований коштів в банківський депозит + 11,0 % купівельна девальвація національної валюти згідно ставки інфляції 2006 року за данними Держкомстата – 11,6% [69] та прогнозів МВФ та Світового банку на 2007 рік – 10,9% - 11,3% [27]).
5. Додаткові умови :
5.1 Тривалість життєвого циклу інноваційного проекту – 5 років ;
5.2 Амортизація обчислюється рівними частками протягом терміну служби(щорічними порціями) [3];
3.2 Аналіз інвестиційної привабливості та фінансової ефективності впровадження мультимедійного проекту “Інтернет-реклама” в ТОВ “Україна-АРТ”
Результати розрахунків з інвесторами інноваційного проекту наведені в табл.3.3 – “Результати інвестиційної діяльності”, в якій занесені результати інвестиційних потоків на підприємство (із знаком “–“), та результати повернення інвестицій на протязі 5 років .
Таблиця 3.3 Результати інвестицій в інноваційний проект ЦТТР ТОВ «Україна-АРТ»
| № | Значення показників на t - кроку діяльності, грн. | |||||||
| п/п | Показники | 0 рік | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік | Сума |
| 1 | Земля | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 2 | Будинки, споруди | -270 300 | 0 | 0 | 0 | 0 | 0 | 0 |
| 3 | Обладнання | -1 557 787 | 0 | 0 | 0 | 0 | 0 | 0 |
| 4 | Нематеріальні активи | -1 478 075 | 0 | 0 | 0 | 0 | 0 | 0 |
| 5 | Разом: вкладення в основний капітал(кредит) | -3 306 161 | 0 | 0 | 1 390 694 | 1 460 228 | 1 533 240 | 0 |
| 6 | Приріст власного оборотного капіталу за рахунок облігацій(-) | -1 000 000 | 0 | 0 | 0 | 0 | 1 000 000 | 0 |
| 7 | Приріст власного оборотного капіталу за рахунок кредиту(-) | -297 839 | 0 | 0 | 0 | 0 | 0 | 0 |
| 8 | Усього інвестицій ( "-" - вкладено, " +" - повер- нуто інвесторам) | -4 604 000 | 0 | 0 | 0 | 0 | 0 | 5 384 161 (+ курсова різниця) |
| 9 | Дивідендні доходи акціонерам за авансові витрати на іннов. проект ( 1 200 000 грн.) | 0 | 0 | 0 | 0 | 1 000 000 | 2 000 000 | 3 000 000 |
Таблиця 3.4 Результати розрахунків амортизації в інноваційному проекті "Україна-АРТ"
| Показники | Сума | Річ. % | Розрахункові суми амортизації, грн. | ||||
| грн. | Аморт. | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік | |
| Інвестиції в ОФ та НМА, | 3 306 161 | 698 577 | 600 539 | 526 876 | 471 500 | 429 846 | |
| Група 1 | 270 300 | 5 | 13 515 | 12 839 | 12 197 | 11 587 | 11 008 |
| Група 2 | 1 557 787 | 25 | 389 447 | 292 085 | 219 064 | 164 298 | 123 223 |
| Група НМА | 1 478 075 | 20 | 295 615 | 295 615 | 295 615 | 295 615 | 295 615 |
В табл. 3.5 приведені результати розрахунку операційної діяльності підприємства на основі вхідних даних та Закону України “Про оподаткування прибутку підприємств” у розділі віднесення до валових затрат [5]:
сум виплачених процентів за кредити та процентний дохід по облігаціях (вихідний грошовий потік);
Таблиця 3.5 Результати операційної діяльності проекту ЦТТР “Україна-АРТ”
| № | Показники | Значення показників на t - кроку діяльності | ||||||
| п/п | 0 рік | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік | Сума 5 років | |
| Розрахунок валового доходу( курс валюти на 0 рік = 5,05 грн./ 1 $) | ||||||||
| Курс валюти, грн./ 1 $ | 5,05 | 5,06 | 5,08 | 5,09 | 5,10 | 5,11 | ||
| 1 | Обсяг продажу, один. | 500 | 3000 | 6000 | 9000 | 15000 | 0 | |
| 2 | Ціна продажу(без ПДВ) грн./один.(в місяць) | 162,98 | 114,08 | 95,83 | 83,85 | 79,24 | 0 | |
| 3 | Виручка от продажу, грн.(за 12 місяців) | 977850 | 4106970 | 6899710 | 9055868,9 | 14262993 | 0 | |
| Розрахунок валових витрат ( для оподаткування) | ||||||||
| 5 | Виробничі валові витрати, грн. | -1665045 | -1748297 | -1835712 | -1927498 | -2023873 | 0 | |
| 6 | Проценти по облігаціях, грн. | 0 | -250000 | -250000 | -250000 | -250000 | 0 | |
| 8 | Амортизація ОФ та НМА, грн. | -698577 | -600539 | -526876 | -471500,1 | -429846 | 0 | |
| 9 | Відсотки по кредитах ,грн. | -756840 | -794682 | -834416 | -584091,3 | -306648 | 0 | |
| Розрахунок балансового прибутку для оподаткування | ||||||||
| 10 | Балансовий прибуток, грн. | -2142612 | 713451,6 | 3452705 | 5822779,8 | 11252627 | 19098952 | |
| 11 | Податки (25%) на прибуток, грн. | 0 | -214035 | -1035812 | -1746834 | -3375788 | -6372469,1 | |
| 12 | Проектований чистий прибуток(для нарахування дивідендів), грн. | -2142612 | 499416,1 | 2416894 | 4075945,8 | 7876839 | 12726483 | |
| Розрахунок чистого операційного доходу ( + фонд амортизації) | ||||||||
| 13 | Чистий доход від опе-рацій (чистий прибу-ток + амортизація),грн. | -1444035 | 1099955 | 2943770 | 4547446 | 8306685 | 15453821,1 | |
За результатами розрахунків інвестиційної та операційної діяльностей підприємства (табл. 3.3 – 3.5) розраховуємо результати фінансової діяльності підприємства та грошові потоки.
Таблиця 3.6 Результати фінансової діяльності проекту ЦТТР “Україна-АРТ"
| № | Значення показників на t - кроку діяльності | ||||||
| п/п | Показники | 0 рік | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік |
| Розрахунки динаміки капіталізованого власного капіталу | |||||||
| 1 | Інвестиції оборотного капіталу, грн. | 1297839 | 0 | 0 | 0 | 0 | 0 |
| 2 | Прибуток до капіталізації, грн. | 0 | -2142612 | 499416 | 2416894 | 4075946 | 7876839 |
| 3 | Виплата дивідендів, грн. | 0 | 0 | 0 | 0 | -1000000 | -2000000 |
| 4 | Власний капітал з капіталізацією прибутку, грн. | 1297839 | -844773 | -345357 | 2071537 | 5147483 | 11024322 |
| Розрахунки динаміки запозичення та амортизаційного повернення коштів | |||||||
| 6 | Довгострокові кредити+облігац, грн. | 4604000 | 0 | 0 | 0 | 0 | 0 |
| 7 | Амортизація, грн. | 0 | 698577 | 600539 | 526876 | 471500 | 429846 |
| 8 | Погашення заборгова-ності по кредитах, грн. | 0 | 0 | 0 | -1390694 | -1460228 | -2533240 |
| Результати фінансової діяльності | |||||||
| 10 | Потік реальних грошей, грн. | 1297839 | -1444035 | 1099955 | 1553076 | 2087218 | 3773445 |
| 11 | Сальдо потоку реальних грошей, грн. | 0 | -146196 | 953759 | 2506835 | 4594053 | 8367499 |
| 12 | Сальдо накопичених реальних грошей, грн. | 0 | -1444035 | -344080 | 1208997 | 3296214 | 8367499 |
При розрахунках показників табл. 3.6 прийнята методологія [60]:
1) Потік реальних грошей за кожний рік (п.10) розраховується як різниця сум чистого прибутку (п.2) – сум виплачених дивідендів акціонерам (п.3), та враховуючи, що виплата повернення кредиту(п.8) виконується за рахунок фонду амортизації (п.7) та, частково, чистого прибутку.
2) Сальдо реальних грошей (п.11) розраховується як початковий інвестований оборотний капітал + потік реальних грошей (п.10) – приведено наростаючою сумою.
3) Сальдо накопичених реальних грошей (п.12) розраховується як сума накопиченого реального потоку грошей (п.10) – приведено наростаючою сумою.
Ефективність проекту характеризується низкою показників, що відбивають співвідношення витрат і результатів з огляду на інтереси сторін - учасників.
Показники оцінки ефективності інвестиційного проекту щодо ефективності [47], [60], [65]:
комерційної (фінансової) – враховують фінансові наслідки реалізації проекту для його безпосередніх учасників;
бюджетної – враховують і відбивають фінансові наслідки проекту для державного, регіонального або місцевого бюджету;
економічної – враховують витрати і результати, пов’язані з реалізацією проекту; виходять за межі прямих фінансових інтересів безпосередніх учасників інвестиційного проекту і допускають вартісний вимір.
Порівняння різноманітних інвестиційних проектів (або варіантів того самого проекту) і вибір кращого з них проводять з урахуванням таких показників [36], [37]:
чистий дисконтований доход (ЧДД) та інтегральний ефект;
індекс доходності (ІД);
внутрішня норма доходності (ВНД);
строк окупності (СО);
В табл. 3.7 наведені результати розрахунку фінансових показників проекту для прийнятих умов бізнес-плану. В табл. 3.8 – 3.9 наведені розрахунки послідовними приближеннями значення ВНД – внутрішньої норми доходності, тобто такого значення % виплати дивідендів акціонерам від чистого прибутку, яка дозволяє вирівняти дисконтовані інвестиції та чистий дисконтований доход підприємства, тобто ВНД – досягнута фактична рентабельність капіталу.
Таблиця 3.7 Показники ефективності інноваційного проекту ЦТТР ТОВ “Україна-АРТ” ( прямий розрахунок за вхідними даними)
| № | Значення показників на t - кроку діяльності | Сума | |||||
| п/п | Показники | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік | 5 років |
| 1. | Ефект від інвестиційної діяльності(капітальні витрати) (табл.3.6 п.6, п.8) | -4 604 000 | 0 | 1 390 694 | 1 460 228 | 2 533 240 | 780 161 |
| 2. | Ефект від операційної діяльності (табл.3.5 п.13) | -1 444 035 | 1 099 955 | 2 943 770 | 4 547 446 | 8 306 685 | 15 453 821 |
| 3. | Потік реальних грошей (табл.3.6 п.10) | -146 196 | 1 099 955 | 1 553 076 | 2 087 218 | 3 773 445 | 8 367 499 |
| 4. | Чистий прибуток (табл.3.6 п.2) | -2 142 612 | 499 416 | 2 416 894 | 4 075 946 | 7 876 839 | 12 726 483 |
| 5. | Значення комплекса ( 1+d)t = D при коефіцієн-ті дисконтування d= 25% | 0,80 | 0,64 | 0,51 | 0,41 | 0,33 | |
| 6. | Дисконтований потік реальних грошей (п.3/D) | -146 196 | 703 971 | 795 175 | 854 924 | 1 236 483 | 3 444 357 |
| 7. | Дисконтований потік чистого прибутку (п.4/D) | -2 142 612 | 319 626 | 1 237 450 | 1 669 507 | 2 581 082 | 3 665 054 |
| 8. | Дисконтовані капітальні витрати (п.1/D) | -4 604 000 | 0 | 712 035 | 598 109 | 830 092 | -2 463 764 |
| 9. | Дисконтований доход від операційної діяльності (п.2/D) | -1 444 035 | 703 971 | 1 507 210 | 1 862 634 | 2 721 935 | 5 351 715 |
Таблиця 3.8 Результати розрахунків коефіцієнтів дисконтованої ефективності проекту
|
Результати розрахунків коефіцієнтів ефективності за даними табл. 3.7 |
Значення | Розмірність | ||
| 1 |
ЧДД =(сума пункт 9) – (сума пунктів 8) |
Чистий дисконтований дохід | 2 887 951,47 | грн. |
| 2 | ДКЕІ = (сума п.7)/ (суму п.8) *100 | Дисконтований коеф-т ефективності інвестицій | 148,76 | % |
| 3 | ДСО = (сума п.8)/(сума п.9/5) | Дисконтований строк окупності інвестицій | 2,30 | Років |
| 4 |
ІДД = (сума пункт 9)/ (суму п.8) |
Індекс дисконтованої доходності | 2,17 | |
| 5 | NPV = (сума пункт 6) | Сумарний дисконтований потік грошей за 5 років | 3 444 357,31 | грн. |
| 6 | ВНД =(приближення № 0) | Норма дисконту в розрахунках | 25 | % |
Далі застосовують формулу розрахунку точного значення ВНД за найближ-чими приближеннями (мінімум абсолютного значення ЧДД):
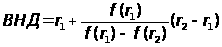
де r1 - значення табульованого коефіцієнта дисконтування, при якому f(r1)>0 (f(r1)<0)); r2 - значення табульованого коефіцієнта дисконтування, при якому f(r2)<0 (f(r2)>0)).
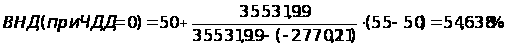
Як видно із аналізу результатів розрахунків (дисконтована норма доходу на інвестований капітал – 25 %) для алгоритмів прийняття проектного рішення - [25], [28], [21], [19]:
Аналіз результатів розрахунків фінансової ефективності запропонованого проекту освоєння нового сектору рекламної діяльності – “електронна реклама в мережі Інтернет” показав, що очікуємі показники проекта з початковою кредитною інвестицією 4,6 млн.грн. і її поступовим поверненням, починаючи з 3-го року експлуатації проекту, є наступними:
Сумарний NPV-потік дисконтованих грошей від інноваційного проекту = + 3 444 357 грн. ;
Приведений чистий дисконтований дохід ЧДД ( мінус дисконтована сума інвестиції) = 2 887 951 грн. ( > 0);
Дисконтований коефіцієнт ефективності інвестицій КЕІ = 148,76 % (більше 100%, тобто прибутковість вкладеної інвестиції, окрім повернення суми інвестиції, становить + 48,76%);
Дисконтований строк окупності затрат СО = 2,30 роки (менше життєвого циклу інноваційного проекту – 5 років);
Внутрішня норма доходності ВНД = 54, 638 % ( що значно вище норми дисконту 25% = банківського депозитного проценту 14% + 11% споживчої інфляції національної валюти);
Таким чином інноваційний проект ТОВ “Україна-АРТ” для вхідних умов бізнес-проекту – є фінансово ефективним, одночасно альтернативно ефективним у порівнянні з вкладенням інвестицій під банківську норму проценту та повинен бути прийнятим.
В результаті впровадження рекомендованих змін в РА ТОВ „Україна-АРТ” очікується:
- підвищення рівня прибутковості, платоспроможності та конкурентоспроможності рекламного агентства;
- зростання професіоналізму його працівників;
- нормалізація психологічного клімату за рахунок появи довгострокової перспективи діяльності фірми;
- підвищення продуктивності праці за рахунок співпадання професійних обов’язків та особистих інтересів професійного росту працівників в області комп’ютерних технологій.
ВИСНОВКИ ТА ПРОПОЗИЦІЇ
Досліджене в дипломному проекті підприємство - рекламне агентство ТОВ «Україна-АРТ» працює на рекламному ринку України з 1997 року.
Товариство є юридичною особою за законодавством України – підприємством з іноземними інвестиціями у формі товариства з обмеженою відповідальністю, створеним юридичними особами за законодавством України, Сполученого Королівства Великобританії, Північної Ірландії та Острову Мен.
Пріоритетною діяльністю компанії є розробка і впровадження ефективних технологій у транзитній рекламі і рекламі на транспорті. А саме:
- у системі «Укрзалізниці»;
- на зовнішніх конструкціях, на вокзалах найбільших міст України;
- у метрополітені рр. Києва, Харкова, Дніпропетровська;
- в автобусах міжміського і міжнародного сполучення;
- в аеропортах;
- на кораблях.
РА ТОВ «Україна-АРТ» здійснює комплексний супровід клієнтів – Full Service (розробка стратегії рекламної кампанії, комплексне проведення рекламних кампаній, стратегічний розподіл бюджету по основних засобах реклами).
Офіційний статус партнера провідних поліграфічних компаній - виробників широкоформатної друкованої продукції, дозволяє у найкоротший термін робити повний спектр якісних поліграфічних послуг будь-якого рівня складності на сучасних матеріалах. Виробнича база підприємства дає можливість виготовлення різних рекламних конструкцій для зовнішньої і зовнішньої реклами.
Згідно з завданнями дослідження ефективності рекламної роботи відділу маркетингу підприємства - рекламного агентства ТОВ «Україна-АРТ» в дипломна робота викладена в 3 розділах, основні результати яких наведені нижче.
1. В Розділі 1 відображені результати проведеного аналізу існуючого механізму та інструментарію роботи служби маркетингу підприємства.
Показано, що функції відділу маркетингу підприємства являють собою сукупність видів діяльності, що включають:
- аналіз внутрішнього і зовнішнього середовища, у якому діє підприємство;
- аналіз ринків, споживачів, конкурентів і конкуренції;
- вивчення товарів і формування концепції нових товарів;
- планування виробництва, товароруху, збуту і сервісу;
- формування попиту і стимулювання збуту;
- формування і здійснення цінової політики;
- розробку і реалізацію маркетингових програм;
- інформаційне забезпечення маркетингу;
- керування маркетингом як організації послідовного чи одночасного (маркетинг-мікс) виконання функцій.
Маркетингові комунікації утворяють складну ієрархічну систему, у якій підлеглими по відношенню до генеральної мети маркетингу-забезпечення стійкого і прибуткового положення підприємства на ринку, виступають наступні цілі (ієрархічне «дерево цілей»):
мотивація споживача;
генерування, формування й актуалізація потреб споживача;
підтримка доброзичливих відносин і взаєморозуміння поміж організацією і громадськістю, партнерами по маркетинговій діяльності;
формування сприятливого образа(іміджу) організації;
інформування громадськості про діяльність організації;
надання інформації про товари, вироблені фірмою;
умовляння;
формування в покупця переваги до марки і переконаності в необхідності зробити покупку;
стимулювання акта покупки;
нагадування про фірму, її товарах і т.д.
Виділяють чотири основні засоби маркетингових комунікацій:
реклама;
комерційна пропаганда, робота з громадськістю (public relations);
стимулювання збуту;
особистий продаж ,
які утворяють взаємозалежний комплекс під терміном «комунікаційна суміш».
Функціональною відмінністю інструментів реклами від комунікаційних інструментів – «сейлз промоушн», «паблик рилейшнз» і «директ-маркетинга» полягає в наступному:
а) Реклама, як правило, створювана і публикуєма рекламним агентством, інформує про виробника або його товар, формує і підтримує їх образ (image) і оплачується рекламодавцем відповідно до тарифів на розміщення рекламних оголошень у засобах масової інформації.
б).Сейлз промоушн — діяльність по реалізації комерційних і творчих ідей, що стимулюють продажі виробів або послуг рекламодавця, нерідко в короткий термін. Довгострокова мета - формування в сприйнятті споживача більшої цінності фірмових товарів, замаркірованих визначеним товарним знаком; короткострокова - створення додаткової цінності товару для споживача (added value).
в). Паблик рилейшнз припускає використання редакційної частини засобів поширення масової інформації з метою здійснення престижної реклами, спрямованої на завоювання доброзичливого відношення до товарних сімейств або випускаючих їх фірм.
г). Директ-маркетинг — постійно підтримувані спрямовані комунікації з окремими споживачами або фірмами, що мають очевидні наміри купувати визначені товари. Діяльність в області директ-маркетинга, в основному, здійснюється шляхом прямого поштового розсилання реклами(direct mail) або через вузько спеціалізовані засоби поширення реклами.
2. В розділі 2 відображені результати проведеного аналізу рекламної діяльності та якості роботи служби маркетингу в рекламному агентстві ТОВ “Україна-АРТ” у 2004 –2006 роках.
Діяльність відділу маркетингу заснована на наступних ключових факторах забезпечення конкурентних переваг підприємства на ринку реклами:
а) Основні переваги розміщення реклами в автобусах:
-Диференціація цільової аудиторії за рівнем доходу, географічній і соціальній ознаці;
- Схильність Споживача до ознайомлення з інформацією в шляху;
- Тривалий контакт реклами зі споживачем;
- Обмежений вплив інших видів інформаційних носіїв.
Рекламна
Презентація б) Розміщення реклами на річковому і морському транспорті
-Основні переваги розміщення:
- Тривалість впливу реклами на споживача
- Обмеженість впливу інших видів інформаційних носіїв
- Прямий контакт зі Споживачем
- Велика кількість вторинних контактів з рекламою
- Схильність до сприйняття інформації
- Збільшення кількості контактів за рахунок візуальної приступності носія Київ) Реклама на залізниці і в метро
- Виділена за рівнем статку і вікові цільова аудиторія
- Широке охоплення населення і територій
- Наявність часу для сприйняття і схильність до ознайомлення в шляху
- Прямий контакт зі Споживачем, велика кількість вторинних контактів з рекламою
- Тривалість впливу реклами на споживача
- Можливість обговорення інформації в шляху проходження
- Обмеженість впливу інших видів інформаційних носіїв
Однією з нових спеціалізацій є надання BTL-услуг:
а) Консалтінг - розробка стратегії і тактики, комплексних BTL-кампаній в подтримку рекламних кампаний
б) Customer promotion
- Дегустації, роздачі образцов, демонстрації
- Конкурси, розіграші серед покупців
- Консультації в торгівельних точках
- Розповсюдження інформаційних матеріалів
в) Trade promotion
- Конкурси, розіграці
- Програми стимулювання
Мерчандайзинг
аудит торговых точек
г) Event marketing
- Конференції. Семінари, презентації
- Участь з окремою програмою у міських празниках
- Корпоративні празники
Налагоджений канал збуту FMCG в пасажирських потягах. Проводники потягів виконують розповсюдження рекламних матеріалів, а також продаж рекламируємої продукції. В вагонах-ресторанах можливе розташування P.O.S.M. алкогольних та табачних продуктів.
Загальний аналіз результів оцінки фінансово-господарської діяльності ТОВ “Україна-АРТ” у 2004 -2006 роках показав наступне :
- підприємство у 2006 році динамічно розвивається (статутний фонд - 39,8 тис.грн., прибуток діяльності = 123,7 тис.грн., сумарний власний капітал = 187,7 тис.грн., валюта балансу 454,4 тис.грн.) та поступово виходить з кризи 2004 -2005 років, коли збитки діяльності попередніх років перевищили статут-ний капітал і підприємство перейшло в стан банкрутства:
1) 2004 рік: статутний фонд – 39,8 тис.грн., збитки діяльності = (-80,0 тис.грн.), залишковий власний капітал = - 40,2 тис.грн., валюта балансу 38,2 тис.грн., тобто підприємство функціонує тільки за рахунок залучених коштів та комерційних кредитів (стан банкрутства);
2) 2005 рік: статутний фонд – 39,8 тис.грн., збитки діяльності = (-37,9 тис.грн.), залишковий власний капітал = 1,9 тис.грн., валюта балансу 38,2 тис.грн.);
- валові доходи підприємства поступово зростали з рівней 1214,3 тис.грн. (2004) та 2783,6 тис.грн.(2005 рік) до рівня 3115,6 тис.грн.(2006 рік)
- але собівартість діяльності становить до 97% від чистих валових доходів (1126,2 тис.грн.(2004), 2727,6 тис.грн.(2005), 3083,2 тис.грн.(2006)), тому рента-бельність продукції по чистому прибутку після оподаткування становить всього 1 – 4 %;
- рентабельність активів та власного капіталу в рекламному бізнесі ТОВ „Україна-АРТ” по валовим доходам у 2004 -2005 роках становить тисячі про-центів, що є неприроднім для будь–якої виробничої галузі та характеризує показники етапу банкрутства підприємства, рентабельність власного капіталу по чистому прибутку у 2006 році становить 12,08% при рентабельності активів по чистому прибутку 4,99%, що характеризує перехід підприємства до показників нормальної ефективності роботи фінансів;
- підприємство, досягнувши тільки у 2006 році рівень загальної ліквіднос-ті не нижче нормативів, практично у 2004 – 2006 роках не має строкової та мо-ментальної ліквідності, тобто живе “від заказу до заказу” і не має власних фі-нансових можливостей для фінансування інвестиційних вкладень у розвиток підприємства у ТОВ „Україна-АРТ”.
- підприємство не має довгострокового портфелю „заказів” та ритмічного надходження коштів від реалізації рекламних послуг;
Аналіз даних ресурсів підприємства ТОВ “Україна-АРТ”, показує зна-чення рівней фінансових показників, які не мають права на існування у діючого підприємства, тобто:
- рівень власного капіталу у 2004 році є негативною величиною (-40,2 тис.грн.), а у 2005 році становить практично “нульову” величину (1,9 тис.грн.), що згідно з нормативами законодавства повинно було привести до процедури обов’язкового банкрутства підприємств, оскільки згідно Цивільному Кодексу України, як підстава для обов'язкової ліквідації вказується випадок, коли вартість чистих активів ТОВ, АТ стає менше мінімального розміру статутного капіталу (ч. 4 ст. 144, ч. 3 ст. 155);
- відповідно, показник процентної частки залучених коштів у 2004 році становить 204,4%, оскільки сума залучених коштів перекриває негативний власний капітал та створює залишкову валюту балансу;
- показник процентної частки залучених коштів у 2005 році становить 94,0%, тобто підприємство продовжує жити тільки за рахунок залучених кош-тів;
Але при цьому підприємство ТОВ “Україна-АРТ” у 2004 –2005 роках успішно працює виключно за кошти заказчиків реклами і має обсяги реалізації рекламних послуг, які в 10-20 разів перевищують обсяги валюти балансу підприємства. Така абсурдність діяльності у 2005 році приводить до абсурдних рівней рентабельності власного капіталу (1,9 тис.грн.), при якому можна реалізувати послуги на 2,1 млн.грн. і платити заробітну плату працівникам підприємства.
Аналіз зовнішнього конкурентного середовища для продукції РА „Україна- Арт”, проведений методами спостереження та порівняння показав :
1. Сегмент рекламного ринку, на якому працює РА ТОВ „Україна-Арт”, має інтенсивну конкуренцію, тому для розвитку агентства необхідний пошук „вільних” ніш в інших сегментах рекламного ринку.
2. Основні проблеми розвитку рекламної діяльності РА ТОВ „Україна-Арт” знаходяться в площині :
- нових підходів замовників до ефективності використання реклами з точки зору комплексу маркетингу;
- вимог замовників по економічному обґрунтуванню поточного стану та досяжності аудиторії в кожній рекламній компанії (зворотній зв”язок маркетингових комунікацій);
Основна мета вирішення сформульованих при діагностиці генеральних проблем у внутрішньому та зовнішньому середовищах полягає у:
- досягненні фінансової стійкості РА ТОВ „Україна-Арт” за рахунок організації ритмічного надходження коштів за надані рекламні послуги;
- формуванні стійкої клієнтури, включаючи інші рекламні агентства, та довгострокового „портфелю заказів”;
- формуванні нових видів персоналізованих рекламних послуг зі зворотнім зв”язком;
Для вирішення проблем РА ТОВ „Україна-Арт” в дипломному проекті були проаналізовані 2 альтернативних стратегічних напрямки перспективних технологій рекламної діяльності на сучасному етапі:
- Тотальний натиск на споживача за допомогою брендінга – високо-ефективної технології завоювання й утримання споживача на обмеженій території (область, країна);
- Нова технологія Інтернет-„директ-маркетингу” з використанням техно- логічного механізму персональної “електронної” Інтернет – реклами з всесвітним охватом аудиторії (навіть з подоланням мовного бар”єру);
Підсумкові результати проведеного аналізу показали, щодля РА ТОВ „Україна-Арт” найбільш доцільним є шлях розвитку персональної Інтернет-директ-реклами, оскільки:
- фінансове становище РА ТОВ „Україна-Арт” не дозволяє витратити кошти на створення „території брендінгу”, для чого потрібно різко нарощувати власний капітал і вкладати його в спеціалізовані основні фонди;
- створення підрозділу Інтернет – агентства можливо поступово, витрача-ючи кредитні кошти на зворотній основі, оскільки функціональні можливості Інтернет –агентства є надзвичайно широкі, що дає можливості ефективного комерційного використання створених комунікаційних каналів та персоналі-зованих технологій в різних напрямках окрім реклами;
3. В Розділі 3 відображені результати проведеної розробка всіх стадій проекту - формулювання, оцінка інвестиційної привабливості і можливості організації фінансування та впровадження нового виду роботи служби маркетингу – надання рекламних послуг для агентства – „електронна реклама в Інтернеті”;
На основі результатів аналізу в дипломному проекті для удосконалення діяльності відділу маркетингу запропонована розробка технології та обґрунтування прибутковості і доцільності створення на базі РА ТОВ “Україна-АРТ” Інтернет-агентства реклами по Україні. При впровадженні проекту РА ТОВ „Україна-АРТ” отримує не тільки новий інструмент рекламних компаній, а становиться медіа-центром продажу рекламних послуг не тільки прямим споживачам, але і для інших рекламних компаній, які підуть на співробітництво на клієнтських умовах.
Цілями пропонуємого інноваційного проекту “Інтернет – технологія на-дання рекламних послуг ТОВ “Україна-АРТ”” - є створення прикладного прог-рамного продукту, телекомунікаційного та прикладного Інтернет-серверів, шлюзів та внутрішніх Інтранет-серверів в рекламному агентстві “Україна-АРТ” для надання можливості:
використання розвитку Інтернет – мережі телекомунікаційного спілкування для створення нової технології надання рекламних послуг віддаленим клієнтам, яка на базі взаємодії комп'ютерних програм дозволять готувати, перевіряти, подавати рекламні замовлення в реальному режимі взаємодії з серверами рекламного агентства із офісу клієнта –замовника реклами;
отримувати клієнтам