Повышение эффективности работы торгового предпрития "Алиса у берёзки"

| Платежи в бюджет, взимаемые из валового дохода |
|
 Валовой
доход, остающийся
в распоряжении
предприятия



|
Прибыль от реализации товаров |
Издержки обращения |

 Рис.
1.2. Схема формирования
прибыли от
реализации
товаров
Основными задачами анализа прибыли и рентабельности торгового предприятия являются:
- систематический контроль за выполнением плана полученной прибыли;
- определение влияния объективных и субъективных факторов на финансовые результаты деятельности предприятия;
- выявление резервов увеличения прибыли и повышения рентабельности;
- разработка мероприятий по использованию выявленных возможностей увеличения прибыли;
- оценка работы предприятия по использованию возможностей увеличения объема реализации товаров, прибыли и рентабельности.
В процессе анализа изучается состав прибыли, ее структура, динамика и выполнение плана за отчетный период. Оценивается влияние отдельных факторов на изменение прибыли и рентабельности.
Основными факторами, влияющими на размер прибыли и рентабельности, являются: объем и структура товарооборота, уровень валовых доходов и издержек обращения, производительность труда, эффективность использования основных и оборотных средств, размер прочей прибыли, уровень цен и др.
Рентабельность продаж показывает, сколько прибыли приходится на единицу реализованной продукции. Рассчитывается по формуле:
 ,
(1.6)
где Пр – прибыль ;
ВР – выручка от реализации.
Оценка эффективности торговой деятельности обычно является завершающим этапом экономического анализа и позволяет выработать стратегию и тактику развития предприятия.
Экономическую эффективность необходимо изучать системно. В систему ее исследования следует включать показатели оценки рациональности использования средств на оплату труда, основных и оборотных активов, производительности труда, фондоотдачи, рентабельности и пр.
Глава II
Анализ и оценка финансово-экономической деятельности торгового предприятия «Алиса у берёзки»
2.1. Общая характеристика торгового предприятия
«Алиса у берёзки» г. Узловая
Индивидуальный предприниматель Зайченкова О.В. имеет в своем составе три торговых объекта в городе Узловая Тульской области:
Магазин «Алиса» - Беклемищева 44-а;
Магазин «Косметика» - Заводская 4/2;
Магазин «Алиса у берёзки» - Магистральная 57.
ИП Зайченкова О.В. действует на основании свидетельства об индивидуальном предпринимательстве от 10 апреля 1994 года, выданного Администрацией города Узловая и Узловского района.
ИП Зайченкова проводит розничную торговлю товарами бытовой химии, парфюмерно-косметической продукцией и бельевым трикотажем.
1 декабря 1997 года был зарегистрирован 1 торговый объект (магазин «Алиса» с торговой площадью 29 кв. метров) с балансовой стоимостью примерно в 465 тыс. рублей. Торговая площадь под магазин «Алиса» арендуется в торговом центре «Маяк» без последующего выкупа. Источниками финансирования для открытия данного магазина послужили собственные средства. Наемный персонал: 2 человека (продавцы).
В 2000 году был приобретён автомобиль ВАЗ 21111. Его стоимость составила 180 тыс. рублей.
Как следствие благоприятной экономической обстановки было принято решение о строительстве второго магазина. 1 июля 2004 года был открыт магазин «Косметика» с торговой площадью 32 кв. метра. Балансовая стоимость магазина составила примерно 524 тыс. рублей. Источниками финансирования, как и в первом случае, послужили собственные средства, полученные от прибыли магазина «Алиса». Наёмный персонал: 4 человека (продавцы) + 1 человек (уборщица).
В августе 2004 года был заложен фундамент магазина «Алиса у берёзки» общей площадью 135 кв. м. Уже в январе 2005 года магазин был принят в эксплуатацию Государственной комиссией. Балансовая стоимость данного магазина составила примерно 1,2 млн. рублей. Источником финансирования были собственные средства, полученные от прибыли уже двух существующих магазинов. Наёмный персонал магазина: 5 человек (продавцы) + 1 человек (уборщица).
С 1 февраля 2006 года был открыт отдел детской одежды в этом же здании. Торговая площадь отдела: 14 кв. метров. Наёмный персонал: 2 человека (продавцы).
С этого момента вся прибыль вкладывалась в оборотные средства, направляемые на закупку детской одежды, поскольку увеличение оборотных средств для остальных товарных групп не имело смысла.
Экономической службы планирования и анализа на предприятии не существует.
Вся отчётность для проверяющих органов, в т.ч. налоговой инспекции, ведётся единственным бухгалтером, которому помогает руководитель предприятия.
Рост товарооборота за последний год происходил в основном за счёт расширения ассортимента белья и одежды. По товарам бытовой химии и парфюмерии увеличение оборота не происходило по причине жёсткой конкуренции (открылось много новых магазинов этого профиля в непосредственной близости) и насыщения рынка товарами данной группы.
Средний стаж работающих на данном предприятии более 3-х лет. Повышение заработной платы производится за счёт увеличения товарооборота и, следовательно, за счёт повышения производительности труда. Новые работники были приняты на работу в связи с открытием отдела детской одежды, находящегося в изолированном помещении с отдельным выходом.
Издержки данного магазина (за месяц) включают в себя:
заработную плату рабочим,
налоги,
коммунальные платежи,
транспортные расходы,
аренда земельного участка под магазин.
Налогообложение предприятия осуществляется посредством уплаты единого налога на вменённый доход, который прямо пропорционален площади торгового зала магазина.
Службы маркетинга на предприятии не существует, но поставщики товаров оказывают некоторые услуги с целью продвижения своих товарных групп.
Ассортимент товаров подвержен некоторым колебаниям, обусловленным различными потребностями покупателей в разные периоды. В основном это сезонные колебания, например, летом продаётся заметно больше стиральных порошков, туалетной воды и дезодорантов для тела. Зимой больше пользуются спросом средства для ухода за кожей лица и рук, а также духи. В каждой товарной группе есть свои «летние» и «зимние» товары. В течение месяца колебания в продаваемом ассортименте объясняется наличием, либо отсутствием у покупателя необходимого объёма денежных средств.
Предприятие работает в условиях жёсткой конкуренции. В радиусе 500 м. от магазина «Алиса у берёзки» расположены 8 магазинов данного профиля, в том числе 2 супермаркета и 1 минимаркет, работающие в формате самообслуживания. Такое месторасположение заставляет руководство магазина работать в постоянном поиске оптимального ассортимента с целью максимального удовлетворения потребностей покупателей.
Магазин «Алиса у берёзки» рассчитан на широкий круг потребителей, но в основном это женщины, многие из которых имеют детей. На этом факте и основывается выбор новых направлений в развитии предприятия.
2.2. Анализ показателей розничного товарооборота торгового предприятия «Алиса у берёзки»
2.2.1. Анализ товарооборота по общему объёму и ритмичности торговой деятельности предприятия «Алиса у берёзки»
Ритмичность оценивается по периодам времени в деятельности организации (кварталам, месяцам, декадам, неделям, дням), а равномерность — в разрезе предприятий или отдельных торговых единиц. Методика расчетов при этом одинакова [11].
Анализ позволяет установить, насколько ритмично развивается розничная реализация и равномерно удовлетворяется спрос покупателей на товары. При наличии оперативной информации об изменении розничных цен его можно производить в сопоставимом виде.
Анализ товарооборота предприятия «Алиса у берёзки» по общему объёму и ритмичности торговой деятельности проведем по месяцам за 2005-2006 г.г. Для исследования построим таблицу на основании данных журнала кассира-операциониста [см. приложение № 1] на начало каждого месяца за 2005-2006 г.г. (таб. 2.1).
Таблица 2.1.
Товарооборот торгового предприятия «Алиса у берёзки» за 2005-2006 г.г.
|
Месяц |
Товарооборот, руб. |
|
|
2005 |
2006 |
|
| Январь | 343461,50 | 4883824,70 |
| Февраль | 548819,60 | 5407422,20 |
| Март | 822152,00 | 5976592,60 |
| Апрель | 1214163,91 | 6547718,70 |
| Май | 1544614,00 | 7023724,10 |
| Июнь | 1922924,20 | 7563436,40 |
| Июль | 2293356,70 | 8107473,50 |
| Август | 2651416,00 | 8616671,40 |
| Сентябрь | 3051780,70 | 9127846,50 |
| Октябрь | 3372252,00 | 9638291,30 |
| Ноябрь | 3802292,70 | 10187636,70 |
| Декабрь | 4197712,30 | 10704879,50 |
| Январь 2007 г. | - | 11398129,30 |
Исходя из данных в таблице, рассчитаем валовой оборот за месяц. Для этого из суммы последующего месяца вычитаем сумму предыдущего месяца каждого года.
2005 г.
Январь: 548819,60 – 343461,50 = 205358,10
Февраль: 822152 – 548819 = 273332,40
Март: 1214163,91 – 822152 = 392011,91
Апрель: 1544614 – 1214163,91 = 330450,09
Май: 1922924,20 – 1544614 = 378310,10
Июнь: 2293356,70 – 1922924,20 = 370432,50
Июль: 2651416 – 2293356,70 = 358059,30
Август: 3051780,70 – 2651416 = 400364,70
Сентябрь: 3372252 – 3051780,70 = 320471,30
Октябрь: 3802292,70 – 3372252 = 430040,70
Ноябрь: 4197712,30 – 3802292,70 = 395419,60
Декабрь: 4883824,70 – 4197712,30 = 686112,40
2006 г.
Январь: 5407422,20 – 4883824,70 = 523597,50
Февраль: 5976592,60 – 5407422,20 = 569170,40
Март: 6547718,70 – 5976592,60 = 571126,10
Апрель: 7023724,10 – 6247718,70 = 476005,40
Май: 7563436,40 – 7023724,10 = 539712,10
Июнь: 8107473,50 – 7563436,40 = 544037,10
Июль: 8616671,40 – 8107473,50 = 509197,90
Август: 9127896,50 – 8616671,40 = 511225,10
Сентябрь: 9638291,30 – 9127896,50 = 510394,80
Октябрь: 10187636,70 – 9638291,30 = 549345,40
Ноябрь: 10704879,50 – 10187636,70 = 517242,80
Декабрь: 11398129,30 – 10704879,50 = 693249,80
Из полученных данных построим график изменения товарооборота по месяцам для анализа ритмичности торговой деятельности предприятия «Алиса у берёзки» (рис. 2.1).
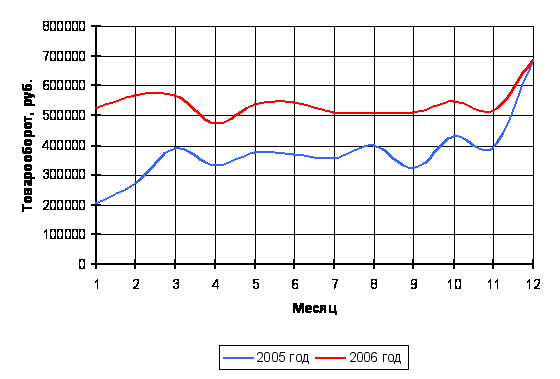
Рис. 2.1. График изменения товарооборота предприятия «Алиса у берёзки» по месяцам
Из графика изменения товарооборота предприятия «Алиса у берёзки» видно, что рост товарооборота колеблется в течение года по месяцам. Как правило, максимальным оборот бывает в декабре, а также в феврале-марте. Это связано с тем, что многие покупатели традиционно приобретают парфюмерно-косметическую продукцию в качестве подарка на Новый год, 23 Февраля и 8 Марта. А спады в объёме продаж наиболее заметны в апреле и сентябре. Весеннее падение является следствием создания у покупателей определённого товарного запаса, вследствие полученных ими подарков, а осеннее падение продаж обусловлено двумя основными факторами:
- падение покупательской способности связано с завершением массового сезона отпусков;
- в связи с повышением покупательской потребности в сезонных товарах, связанных с необходимостью подготовить детей к началу учебного года, а также закупить одежду и обувь к осеннее-зимнему периоду.
По показателям валового оборота за месяц можно вычислить среднегодовой месячный оборот (Ксг.об.) за каждый год. Для этого необходимо сложить показатели валового оборота за каждый месяц анализируемого года и разделить сумму на число месяцев в этом году.
2005г.
205358,10 + 273332,40 + 392011,91 + 330450,09 + 378310,10 + 370432,10 + 358059,30 +
 Ксг. об.
= 12
+ 400364,70 + 320471,30 + 430040,70 + 395419,60 + 686112,40
 12 = 378363,6
2006г.
523597,50 + 569170,40 + 571126,10 + 476005,40 + 539712,30 + 544037,10 + 509197,90 +
 Ксг. об.
= 12
+ 511225,10 + 510394,80 + 549345,40 + 517242,80 + 693249,80
 12 = 542858,72
Исходя из полученных данных, вычислим среднемесячный рост товарооборота (Кр.об.) 2006 г. по отношению к 2005 г., учитывая, что показатель инфляции в 2005 г. составил 15%. Для этого используем формулу
среднегодовой месячный оборот за 2006 г.
 Кр. об =
среднегодовой
месячный оборот
за 2005 г. ∙
1,15 (2.1)
Получим:
542858,72
 Кр.
об =
378363,6 ∙
1,15 = 1,25
По полученным результатам видно, что по сравнению с 2005 г. в 2006 г. произошёл значительный прирост товарооборота (25%). Это было достигнуто благодаря расширению ассортимента товара.
2.2.2. Анализ товарных запасов и товарооборачиваемости предприятия «Алиса у берёзки»
При анализе товарных запасов по данным за месяц фактические товарные запасы в днях на конец месяца определяют по отношению к товарообороту истекшего месяца. Основными задачами подобного анализа являются:
- изучение степени обеспеченности товарными запасами товарооборота и регулярности снабжения населения;
- выявление причин отклонений фактических запасов товаров от установленных нормативов (завоз товаров, не пользующихся спросом, неравномерное поступление товаров, неправильное распределение товарных ресурсов).
Для проведения анализа товарных запасов предприятия «Алиса у берёзки» рассчитаем средние размеры товарных запасов в 2005-2006 г.г. Построим таблицу на основании данных журнала первичных накладных по учёту товаров за 2005-2006 г.г. [см. приложение № 2] (таб. 2.2).
Таблица 2.2.
Товарные запасы торгового предприятия «Алиса у берёзки» за 2005-2006 г.г.
|
Месяц |
Товарный запас, руб. |
|
|
2005 |
2006 |
|
| Январь | 510375 | 841706 |
| Февраль | 531120 | 976256 |
| Март | 489070 | 1076407 |
| Апрель | 541688 | 980373 |
| Май | 573767 | 1115770 |
| Июнь | 576825 | 1252600 |
| Июль | 650155 | 1340022 |
| Август | 597590 | 1271898 |
| Сентябрь | 619903 | 1351078 |
| Октябрь | 603564 | 1500688 |
| Ноябрь | 825655 | 1650298 |
| Декабрь | 841706 | 1799127 |
Используя данные таблицы 2.2, рассчитаем средний размер товарных запасов (Кср. т.з). Для этого необходимо сложить данные отдельно за каждый год и разделить на количество месяцев в этом году.
2005 г.
 К ср т.з =
510375 + 531120 + 489070 + 541688 + 573767 + 576825 + 650155 +
12
+ 597590 + 619903 + 603564 + 825655 + 841706 = 613451,5
12

2006 г.
К ср т.з = 841706 + 976256 + 1076407 + 980373 + 1115770 + 1252600 + 1340022
12
 + 1271898 + 1351078 + 1500688 +
1650298 + 1799127 = 1263001,92
12

Для сравнения построим график изменения товарного запаса по месяцам за 2005-2006 г.г. (рис. 2.2), используя данные таблицы 2.2 (см. выше).
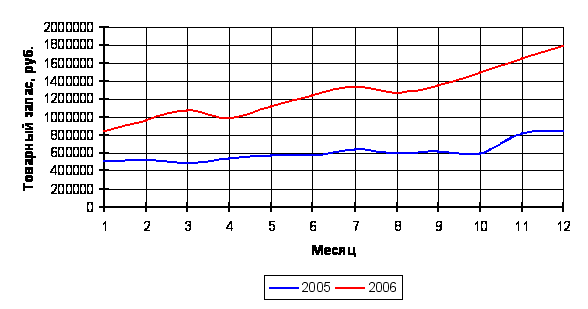
Рис. 2.2. График изменения товарных запасов предприятия «Алиса у берёзки» по месяцам
Из графика изменения товарных запасов предприятия «Алиса у берёзки» видно, что на предприятии происходит стабильный рост товарных запасов.
По данным таблицы 2.2 сравним товарные запасы за 2005-2006 г.г. с учётом инфляции, которая в 2005 г. составляла 15%. Воспользуемся формулой
К ср т. з 2006
 Кт.з
= К
ср.
т. з 2005
∙
1,15 (2.2)
Получим:
1263001,92
 Кт. з
= 613451,5
∙
1,15 = 1,79
Из приведённых выше расчётов видно, что прирост товарных запасов в 2006 г. составил почти 80%. С одной стороны такая цифра прироста косвенно подтверждает достаточно высокую рентабельность предприятия. Это вызвано тем, что в анализируемом периоде прибыль предприятия вкладывалась в основном в увеличение оборотных средств. Но с другой стороны столь высокий показатель прироста товарных запасов явно не соответствует приросту товарооборота, который составил в том же периоде 25%.
Поскольку для определения суммы товарных запасов берутся цены, включающие в себя торговую надбавку, а в 2006 году на предприятии произошло резкое увеличение товарных запасов, что связано с повышением торговых надбавок, введём корректирующие коэффициенты (Ккор.) за 2005-2006 г.г.
2005 г.
Ккор. =