Анализ конкурентоспособности предприятия
Необходимо отметить, что при оценке показателей, определяющих конкурентоспособность предприятия, нельзя абстрагироваться от его отраслевой принадлежности, которая предполагает отличия в уровне нормативов, в частности финансовых показателей. Например, при одном и том же значении показателя текущей ликвидности на предприятиях различных отраслей фактическая платежеспособность и, следовательно, финансовая устойчивость, может различаться. В этой связи в качестве нормативных финансовых показателей следует брать не рекомендуемые западными аналитиками значения, а значения показателей – лидеров отрасли, или среднеотраслевые по данным госстатистики.
2. Эффективность и конкурентоспособность предприятия на примере ОАО «БзАТИ»
2.1 Характеристика предприятия ОАО «БзАТИ»
Эту дату, 3 марта 1960 года, мы считаем датой образования Барнаульского завода Асбестовых Технических изделий.
К концу 1960 года была готова проектно – сметная документация на первую очередь строительства завода, которое было поручено Барнаульскому тресту «Строй газ».
4 ноября 1964 года, была выпущена первая тормозная композиционная колодка для ж/д вагонов.
В 1968 году завод был выделен из состава Барнаульского шинного комбината. Год самостоятельной работы завершился выполнением всех технико-экономических показателей.
В 1970 году заводу вручена Почетная грамота Министерства нефтеперерабатывающей и нефтехимической промышленности и ЦК профсоюза.
В 1973 году, за хорошие показатели в организации соцсоревнований заводу три раза вручалась переходящее Красное Знамя краевого Совета профсоюзов. В 1995– 1998 годах кризис промышленности в России сказался на Барнаульском заводе АТИ общим спадом производства, падением всех технико-экономических показателей хозяйственной деятельности, были нарушены многолетние связи с предприятиями.
В мае 1999 года, с приходом на должность Генерального директора ОАО «БзАТИ» Шамкова Ю.В., произошли значительные изменения, значительно возрос объем производства и реализации, удалось погасить долги. В этом же году АТИ стал победителем краевого конкурса «Лучший алтайский товар года». Указом Президиума Верховного Совета СССР 44 работника завода награждены орденами и медалями за доблестный труд.
ОАО «БзАТИ» является одним из ведущих в России и СНГ производителем асбестовых и без асбестовых фрикционных изделий (тормозных накладок, колодок и колец сцепления), а также ряда уплотнительных и прокладочных изделий и материалов.
25 декабря 2003 года Барнаульский завод АТИ успешно прошел сертификационный аудит на соответствие системы менеджмента качества требованиям ГОСТ РИСО 9001-2000. Подтверждением признания результатов работы коллектива служат Дипломы российских и международных промышленных выставок и ярмарок. В 2004 году завод награжден:
Диплом и малая золотая медаль Универсальной промышленной выставки «Якутия – форпост России - 2004» за разработку и внедрение эффективных и экологических технологий в комплектацию автотранспорта.
Диплом Президиума Российского союза товаропроизводителей «За выдающиеся достижения в производственной деятельности, разработке и применении прогрессивных технологий, выпуск конкурентоспособной продукции».
Диплом 11 Международной выставки «Нефть и газ. Топливно-энергетический комплекс - 2004» ООО «Тюменская международная ярмарка», г. Тюмень
Диплом 6 Международной выставки «Нефть. Газ. Химия - 2004», ВЦ «Пермская ярмарка» г. Пермь
Конкурс «Лучший Алтайский товар 2004 года», Золотая медаль – колодка тормозная для буровых установок А50М.02.03.200сб.
Участие в промышленных выставках с продукцией высокого качества позволяет заводу повысить узнаваемость завода на рынках страны, увеличить объем заказов, повысить имидж предприятия.
В 2005 год завод награжден:
Золотая медаль и диплом Промышленно-инновационного форума «Промтехэкспо-2005», г. Омск за производство на передовом техническом уровне безазбестового уплотнительного прокладочного материала AFM 34.
Диплом 1 степени 12 международной выставки «Нефть и газ. Топливно-энергетический комплекс-2005» г. Тюмень за разработку, успешное внедрение и высокие потребительские свойства колодки тормозной для буровых установок.
Диплом программы «100 лучших товаров России-2005», г. Москва за колодку тормозную А50 М.02.03.200сб.
Конкурс «Лучший Алтайский товар 2005 года», - награждены дипломом за накладку тормозную для а/м Белаз.
Участие в промышленных выставках с продукцией высокого качества позволяет заводу повысить узнаваемость завода на рынках страны, увеличить объем заказов, повысить имидж предприятия. Дальнейшее развитие ОАО «Барнаульский завод АТИ» связано с увеличением объема выпуска основной продукции, освоению новых видов изделий.
2.2 Анализ отрасли и состояния конкурентной среды
Рассмотрим основные показатели, характеризующие отрасль асбестотехнических изделий и влияющие прямо или косвенно на природу и интенсивность проявления конкурентных сил, а также определяющие стратегическую ситуацию в ней (Таблица 3).
Таблица 3 - Основные показатели, характеризующие отрасль по производству асбестотехнических изделий.
|
Показатель |
Отраслевая характеристика показателя |
| 1 | 2 |
| Размер (емкость) рынка | Платежеспособный внутренний спрос на продукцию отрасли составляет 2800 млн. руб. (в ценах 2005г.) |
| Скорость роста (потенциал) рынка, | Определяется среднегодовыми темпами роста основных отраслей – потребителей (3-12 %) |
| стадия развития отрасли. | Отрасль находится в стадии зрелости |
| Масштаб конкуренции |
Преимущественно национальный. Международная конкуренция между основными производителями в рамках СНГ |
| Основные потребители | См. рис. 6. |
| Основные конкуренты | Российские производители контрафактной продукции. |
| Степень интеграции производителей | Интеграционные процессы в отрасли имеют явно выраженную тенденцию к активизации. Основные направления интеграции: слияние производителей путем приобретения контрольных пакетов акций конкурентов, раздел рынков, координация ценовой политики, создание общих товаропроизводящих структур. |
| Барьеры на входе в отрасль и выходе из нее | Умеренные барьеры на входе в виде необходимости приобретения опыта работы в отрасли, низкой рентабельности бизнеса. Выход из отрасли требует разработки продуктов и рынков, технологически подобных производству АТИ |
| Темп изменения продукции и технологии | Технологии производства АТИ остаются на уровне 60-х годов 20 столетия. Инновационная активность в процессных нововведениях усиливается в связи с решением ЕС о прекращении производства асбестосодержащих изделий. В этой связи ряд предприятий (Фритекс и ТИИР) показывают высокие темпы обновления технологии и продукции. |
| Степень загрузки производственных мощностей | Среднеотраслевой коэффициент загрузки 42 %. Отраслевой лидер – Фритекс достиг 90% загрузки производственных мощностей. |
| Среднеотраслевые удельные затраты на 1 рубль произведенной продукции (коп.) | 88,77 коп. на 1 рубль произведенной продукции (интервал затрат по производителям от 81,2 до 98,2 коп. на 1 рубль произведенной продукции) высокая доля материальных затрат 66 % в себестоимости. |
В таблице 4 (Приложение А) представлены данные о производстве и реализации асбестотехнических изделий предприятиями отрасли, из которых следует, что в анализируемом периоде (2005-2006 гг.) отмечается:
- рост реализованной продукции в целом по отрасли и по всем входящим в нее предприятиям в фактических ценах, что является в большей мере следствием роста отпускных цен;
- динамика товарной продукции в сопоставимых ценах неустойчива; отмечается падение товарного выпуска в 2005 г. по отношению к 2004 г. на 12 %, и некоторый его рост (на 1,2 %) за 11 месяцев 2006 г.;
- в отрасли имеется группа предприятий – лидеров по производству и реализации асбестотехнических изделий, занимающих стабильную долю в пределах 20-22 % (ВАТИ, ФРИТЕКС, УралАТИ); к предприятиям – лидерам по объемам производимой продукции близко примыкает научно-производственное предприятие «ТИИР» г. Ярославль (~ 15-16 % от объемов производства отрасли).
В таблице 5 (Приложение Б) представлены показатели эффективного производства в отрасли. Удельные затраты на производство и реализацию продукции предприятиями отрасли выросли в 2006 г. относительно 2005 г. в среднем на 19,4 %. Рост отмечен на всех предприятиях отрасли, и обусловлен опережающим ростом материальных и энергетических затрат в сравнении с ростом рыночных цен на асбестотехническую продукцию. На всех предприятиях отрасли, за исключением БзАТИ, наблюдался рост в структуре затрат оплаты труда персонала. Отмечается общая тенденция снижения доли амортизации в затратах, что объясняется старением, а отчасти и выбытием основных фондов. Ниже среднеотраслевого уровня складываются затраты у предприятий ТИИР, УралАТИ, ФРИТЕКС. Существенное превышение затрат над среднеотраслевым уровнем отмечается у предприятий ВАТИ (на 3,8 %), БзАТИ (на 4,9 %), ЕзАТИ (8,8 %).
Анализ среднемесячной выработки на 1 работника промышленно-производственного персонала показывает, что среднеотраслевой уровень превышают два предприятия – ФРИТЕКС и ТИИР. Приближается к среднеотраслевому показателю Урал АТИ (99 %). Низкая производительность труда по показателю выработка на 1 работника ППП у предприятия ЕзАТИ (75,4 %). Что касается оплаты труда, то этот показатель самый высокий у предприятий ТИИР и ФРИТЕКС.
Из числа действующих отраслевых производителей, ведущие конкурентные позиции на рынке по объемам продаж занимают заводы ФРИТЕКС, УралАТИ и ВАТИ, поставляющие более 60 % асбестотехнической продукции потребителям России и СНГ. Среди остальных трех предприятий выделяется ТИИР (~ 16 % доли в объеме реализации отрасли). Более определенную характеристику положения предприятий в отрасли и их влияния на конкурентную среду дает анализ показателей эффективности
Таблица 6 (Приложение В). Совмещая показатели рыночной доли и некоторые показатели производственной эффективности можно утверждать, что лидерами отрасли, обладающими не только прочными конкурентными рыночными позициями, но и стратегической перспективой, являются предприятие «ФРИТЕКС» г. Ярославль, и научно-производственное предприятие «ТИИР» г. Ярославль. Подтвердим это показателями интегральной оценки эффективности деятельности предприятий отрасли АТИ, выполненной по специальной методике Бородина В.А. [14,с.96] по данным бухгалтерской отчетности предприятий за 2005 г. Данные расчета представлены таблицей 6 (Приложение В) и сведены по интегральным показателям в таблицу 7.
Таблица 7 - Значения интегрального показателя эффективности предприятий асбестотехнической промышленности
| Предприятие | Значения интегрального показателя |
| ФРИТЕКС | 1328,4 |
| ТИИР | 595,7 |
| УралАТИ | 384,0 |
| ЕзАТИ | 331,7 |
| БзАТИ | 271,4 |
| ВАТИ | 261,9 |
Обращает внимание тот факт, что значения интегральных показателей совпадают с предварительной оценкой положения предприятий в отрасли. Низкий интегральный показатель Волжского завода АТИ (ВАТИ) объясним его крайне неудовлетворительными показателями экономической эффективности и финансовой устойчивости.
Наглядно конкурентная стратегия в отрасли представлена предложенной матрицей «доля на рынке – эффективность производства и реализации» (рисунок 5).
| Доля на рынке | 15-25% |
|
||
| 5-15% | ||||
| До 5,0% | ||||
| Низкая | средняя | высокая |
Рисунок 5 Конкурентные позиции предприятий отрасли АТИ
Влияние потребителей. Как снижение, так и увеличение объемов производства в отрасли напрямую зависит от динамики производства в отраслях- потребителях. Вполне естественно, что реакция рынка конечного продукта поступает к предприятиям АТИ с учетом субъективной реакции предприятий - потребителей АТИ (не всегда ответная реакция предприятий - потребителей на изменение спроса бывает адекватна). Такая прямая зависимость не от конечного потребителя, а от отраслей, приобретающих АТИ в виде комплектующих конечного рыночного изделия, во многом осложняет построение самостоятельной рыночной стратегии предприятий отрасли.
Наиболее крупным потребителем являются предприятия машиностроения. Именно машиностроение определяет развитие отрасли АТИ, так как большая часть производимых изделий поставляется для автомобилестроения, тракторо- и сельхозмашиностроения, станкостроения, транспортного машиностроения.
Влияние поставщиков. Влияние поставщиков на силу конкуренции практически не ощутимо. Переход на денежные расчеты с поставщиками в значительной мере расширил возможности предприятий по получению сырья в нужные сроки в нужном объеме.
Конкурентное давление со стороны товаров-заменителей. В связи с запретом на асбестосодержащие изделия, введенным в странах ЕС, предприятия и отрасли экспортеры выдвигают к производителям АТИ требования по переходу к неасбестовым изделиям. Стоимость перехода от традиционного изделия к заменителю оценивается как умеренная, что делает товары-заменители (изготовленные по безасбестовой технологии) достаточно сильным фактором конкурентной борьбы с растущим потенциалом.
Однако на данный момент товаров-заменителей очень мало и производят их, в основном лидеры отрасли ФРИТЕКС и ТИИР, обладающие для этого необходимым ресурсным и инновационными потенциалами. Серьезно дестабилизируют конкурентную ситуацию в отрасли производители контрафактной продукции, объем которой по оценкам специалистов отрасли достигает ~ 20 %.
На основе выше перечисленных факторов можно сделать вывод о том, что перспективы роста и получения прибыли в отрасли не достаточны для стимулирования входа новых конкурентов. Желающих войти в отрасль, пока нет, и угроза со стороны этой конкурентной силы незначительна.
Движущей силой, определяющей развитие асбестотехнической отрасли, является потенциал роста отраслей-потребителей и стремление действующих производителей асбестотехнических изделий, расширить занимаемую ими долю на рынке. Последнее обостряет конкурентную ситуацию и определяет соперничество между действующими производителями как главную конкурентную силу в отрасли. Основными направлениями в конкурентной борьбе являются снижение затрат на производство и реализацию продукции и освоение новых сегментов потребительского спроса путем создания и продвижения на рынок продукции высокого качества с новыми потребительскими характеристиками (например, на безасбестовой основе). Основой успешной стратегии по реализации этих направлений повышения конкурентоспособности предприятий отрасли является наличие развитого инновационного потенциала (высокий уровень НИОКР, технологических и продуктовых нововведений), создание эффективной системы управления качеством продукции и издержками производства. Эффективность стратегических действий в этих направлениях подтверждено лидирующими позициями предприятий ФРИТЕКС и ТИИР.
2.3 Диагностика внутренней среды «БзАТИ»
Анализ данных по структуре собственности БзАТИ (рисунок 6) позволяет утверждать, что центром принятия оперативных и стратегических решений является достаточно узкая группа акционеров высшего управленческого состава (73% акций).
Руководитель предприятия в качестве топ-менеджера и крупного собственника одновременно является де юре и де-факто лицом, принимающим решения и несущим полную ответственность за их качество и полноту реализации.
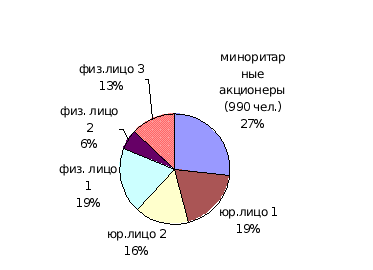
Рисунок 6 Структура собственности ОАО «БзАТИ»
Действующая на БзАТИ система управления и организационная структура Рисунок 7 (Приложение Г) сформированы в период создания предприятия (в 60-х годах прошлого столетия) и по существу не претерпела качественных изменений до настоящего времени, оставаясь системой управления ярко выраженного иерархического типа с линейно-функциональной организацией управления бизнес-процессами. Вместе с тем кризис результатов деятельности на предприятии привел к необходимости внесения ряда организационных и кадровых изменений, направленных на повышение качества исполнения таких управленческих функций, как маркетинг и сбыт, организация производства, инженерное обеспечение. Выделен в самостоятельную структуру отдел маркетинга с приданием ему функций исследования рынка и планирования производства и продаж. Создан единый блок финансово-экономических и учетно-отчетных служб.
 Основной
составляющей
диагностики
системы управления
и организационной
структуры
является анализ
эффективности
исполнения
функций и качества
их взаимодействия
в рамках процесса
исследования
рынка и планирования
продаж (маркетинг)
планирование
производства
и ценообразование
материально-техническое
снабжение
(закупки) производство
сбыт, а также
функцией контроля
издержек и
управления.
Оценим качество их исполнения.
Функция маркетинга: (исследование рынка и планирование продаж) реализуется на предприятии службой маркетинга. Оценка качества исполнения входящих в функцию маркетинга работ смотрите таблица 8 (Приложение Д).
Как следует из таблицы, отдельные составляющие функции маркетинга на предприятии исполняются с низким уровнем качества, особенно стратегическая составляющая. Следует сказать, что в обязанности отдела маркетинга входит также планирование производства. Безусловно это усиливает координацию объемов производства с реальным рыночным спросом, наделяя службу маркетинга реальными правами и ответственностью за тактику и стратегию продуктово-рыночных действий. Вместе с тем передача производственного планирования в службу маркетинга не сопровождалась передачей обязанностей анализа обеспеченности ресурсами и их планирования. Эти обязанности сохранились за соответствующими службами предприятия (ОТЦи СП, финансовый отдел, ОМТС), что при наличии межфункциональных барьеров снижает оперативность и качество планирования в целом.
Планирование производства и ценообразование: главным недостатком, снижающим качество и оперативность производственного планирования, планирования затрат и ценообразования является отсутствие сквозной системы управленческого учета и системы управления издержками. Отсутствует система «раннего предупреждения» кризисной ситуации, что приводит к непрогнозируемым нарушениям платежеспособности предприятия. Бессистемно и непоследовательно используется стратегическое планирование, как инструмент стратегического менеджмента.
Материально-техническое снабжение: функция исполняется отделом материально-технического снабжения и складским хозяйством. Складское хозяйство в составе центрального склада (вспомогательные материалы и МБП) и участка сырья (сырье и материалы для основного производства) контролируется ОМТС, который подчинен коммерческому директору.
Бюджет закупок по календарным периодам, согласованный с производственным планом, не составляется. Контроль соответствия запасов на складах нормативу нерегулярен, что приводит в отдельные периоды к росту общего объема запасов при нехватке средств на приобретение необходимого для выпуска продукции сырья.
Наблюдаются разрывы функциональных взаимосвязей между снабжением и производством, что снижает стабильность производства.
Производство: действующая система управления жестко централизует принятие решений по номенклатуре и объемам производства за службами маркетинга и сбыта, оставляя за производством только функции организации производственного процесса в рамках отработанного технологического цикла, что представляется целесообразным с учетом отраслевой и технологической специфики предприятия. Имеющийся запас производственных мощностей (~50 %) позволяет оперативно реагировать на увеличение спроса по важнейшей номенклатуре продукции. Главным недостатком управления производственной функцией является ее отторжение от системных мер по управлению качеством продукции. Анализ управления качеством по схеме рисунок 8 (Приложение Е) выявил ее неэффективность во всех элементах системы.
Сбыт: функция осуществляется отделами маркетинга, сбыта, торговым отделом и приданным сбыту участком комплектации. Качественное исполнение функции сбыта предусматривает организацию эффективных каналов товародвижения. В целом исполнение функции сбыта может быть признано удовлетворительным.
 Существующие
каналы сбыта
(собственные
торговые дома,
устойчивые
связи с оптовыми
покупателями,
прямые поставки)
позволяют не
только эффективно
поставлять
продукцию, но,
что не менее
важно, получать
оперативную
информацию
о состоянии
рынка.
Продукция и рынки: из всего номенклатурного ряда асбестотехнических изделий, выпускаемых предприятиями отрасли, Барнаульский завод АТИ имеет широкую номенклатуру по паронитовым изделиям (от 35 до 75%) и текстильной продукции (до 100 % номенклатуры), а также накладкам и колодкам тормозным (до 15%), накладкам и секторам фрикционным формованным (до 20%), лентам тормозным тканым (37%) и вальцованным (28%).
По 17 номенклатурным группам (~ 50 % всей номенклатуры асбестотехнических изделий отрасли) предприятие не производит изделий. В тоже время по ряду изделий БзАТИ является единственным в отрасли производителем, однако номенклатура таких изделий очень узкая (колодки тормозные для тракторов, буровых установок, секторы и вкладыши фрикционные для различных тормозных устройств).
По итогам 2005 г. анализируемое предприятие произвело ~ 12 % и реализовало ~ 10,5 % продукции отрасли, серьезно отставая по этому показателю от лидеров отрасли заводов ФРИТЕКС, УралАТИ, ВАТИ.
На рисунок 9 представлена структура товарного выпуска, а на рисунок 10 структура отгруженной продукции (данные 2005 г.)
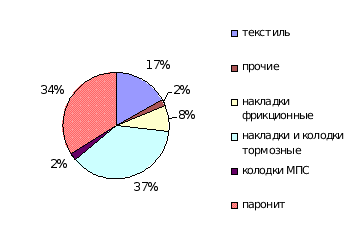
Рисунок 9 Структура товарной продукции БзАТИ
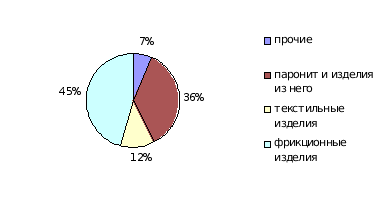
Рисунок 10Структура отгруженной продукции БзАТИ
Особенностью производства на БзАТИ является значительная номенклатура изделий внутри каждой группы. Стремление к сохранению и расширению рынка за счет удовлетворения потребностей в асбестотехнических изделиях по всей номенклатурной группе входит в противоречие с необходимостью снижать затраты путем снижения операционного производственного цикла и усиления эффекта масштаба.
Анализ покупателей продукции БзАТИ показывает, что число покупателей составляет в среднем за период 2002-2006 гг. около 850 покупателей в год. Вместе с тем число потребителей продукции предприятия с долей более 2% в общем объеме продаж составляет 0,5 % от всех покупателей. Наиболее крупными из оптовых товаропроизводящих структур являются торговый дом БзАТИ, Сибирьэнергоуглеснаб, автоцентр КАМАЗ, торговый дом Ураласбест, ООО ПКФАТИ (Москва), ЗАО Синтезиндустрия, ООО Стройсити (Московская область). Наиболее крупными прямыми потребителями продукции предприятия являются производственное объединение Минский автомобильный завод (ПО МАЗ), подразделения МПС, ОАО Сургутнефтегаз, ОАО «АЛТТРАК».
Анализ данных по регионам поставки (Таблица 9) показывает, что основными регионами поставки являются регионы Западной и Восточной Сибири, а также Москвы и Московской области. Усиливается рыночная экспансия БзАТИ на рынки ряда стран СНГ, объемы поставок в которые стабильно растут.
Таблица 9 - Основные регионы поставки продукции БЗАТИ
| Регионы поставки | Объем поставок в % от общего объема продаж | |||
| 2004 г. | 2005г. | 10 мес 2006 г. | ||
| Западная и Восточная Сибирь | Алтайский край | 20,6 | 11,7 | 12,1 |
| Кемеровская область | 3,4 | 3,0 | - | |
| Новосибирская область | 8,6 | 5,1 | 3,8 | |
| Омская область | - | 3,0 | - | |
| Красноярский край | 2,7 | 3,0 | - | |
| Томская область | - | 3,0 | - | |
| Читинская область | - | 2,7 | - | |
| Иркутская область | - | 8,4 | 11,8 | |
| ИТОГО | 35,3 | 39,9 | 27,7 | |
| Урал | Свердловская область | 4,3 | ||
| Тюменская область | 3,1 | 3,3 | 3,4 | |
| ИТОГО | 3,1 | 7,6 |
3,4 |
|
| Европейская часть России | Москва и Московская область | 22,0 | 20,6 | 18,8 |
| Ярославская область | 3,6 | - | - | |
| ИТОГО | 25,6 | 20,6 | 18,8 | |
| Страны СНГ | Беларусь | 6,7 | 5,2 | 3,8 |
| Казахстан | - | 4,9 | 9,4 | |
| Узбекистан | 3,4 | 30, | 4,0 | |
| ИТОГО | 10,1 | 13,1 | 17,2 | |
| Итого по 12 регионам Р.Ф. и 3 странам СНГ | 74,1 | 81,2 | 67,1 | |
Таким образом, за годы рыночных реформ БзАТИ сформировал в качестве основных стратегических зон хозяйствования (рыночных приоритетов) регионы Сибири, что обусловлено географической близостью и большей транспортной доступностью; а также Москву и Московскую область в качестве опорных для предприятия пунктов товародвижения своей продукции в Европейские регионы России. Географическая и транспортная близость БзАТИ к Среднеазиатским Республикам (Казахстан, Узбекистан) позиционирует их рынки в качестве важнейших экспортных рынков для предприятия. Наконец, сложившиеся на протяжении более чем десяти лет устойчивые кооперационные связи с Минским автомобильным заводом и существующие объемы поставок продукции позволяют характеризовать это предприятие как важнейшего рыночного партнера БзАТИ. Значение этого потребителя для БзАТИ заключается и в постоянно ужесточающихся требованиях к качеству поставляемых изделий, в т.ч. и в части перехода на не содержащие асбест материалы.
Закупки (материально-техническое снабжение): рассмотрим стабильность, качество и соответствие цены приобретения МТР среднерыночным ценам. На рисунок 11 (Приложение Ж) представлены виды сырья, закупаемого предприятием для производства АТИ и география заводов-поставщиков. Из представленных данных следует, что БзАТИ расположено значительно дальше от поставщиков основных видов сырья (асбест, графит, каучук) чем его основные конкуренты, что усугубляет положение предприятия в ценовой конкуренции в связи с повышенными затратами на транспортировку сырья. Кроме того, нестабильное финансовое состояние вынуждало завод создавать высокие сверхнормативные запасы особо дефицитного и дорогого сырья в периоды более благоприятной ценовой конъюнктуры.
Проведенный анализ закупок выявил, что наибольшую долю в объемах закупок составляют асбест (31,3%), каучук (10,2%), баритовый концентрат (16,6%), а также комплектующие изделия, такие как каркасы и втулки (9%).
Производство: схема технологических потоков, определяющих организацию производства представлена на рисунок 12. Основными производственными цехами предприятия являются: приготовительный цех; цехи по производству паронита и специальных фрикционных изделий; текстильный цех, изготавливающий ткани, шнуры, ленты, набивки.
Цехи являются производственными единицами, задачей которых является производство изделий в планируемой службой маркетинга совместно с производственной и плановой службами номенклатуре и объемах.

Рисунок 12 Схема организации производства.
По своему статусу, объему полномочий и ответственности, цехи не являются ни центрами прибыли, ни, тем более, стратегическими бизнес-единицами.
В таблице 10 (Приложение И) приведены данные использования мощностей предприятия, анализ которых дает основания утверждать о наличии больших резервов в расширении производства основной номенклатуры изделий БзАТИ. Особо следует отметить низкую загрузку производственных мощностей приготовительного цеха по изготовлению асбосмесей на фрикционные изделия и паронит (16,4% и 37% соответственно). Низкий коэффициент использования мощностей приготовительного цеха, а также потери смесей при транспортировке в основные цеха делает правомерной рассмотрение технологии приготовления смесей в основных цехах.
На рисунке 13 приведена структура трудозатрат на выпуск продукции по цехам, из которой следует, что наибольшие трудозатраты от общих по предприятию в текстильном цехе и цех асбестофрикционных деталей (АФД).
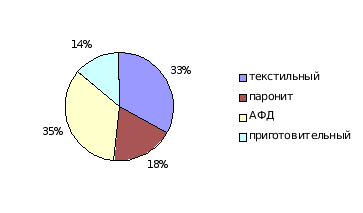
Рисунке 13 Распределение трудозатрат на выпуск продукции по цехам
На рисунке 14-16 представлены структуры трудозатрат (в нормочасах) на выпуск основной продукции цехами предприятия.
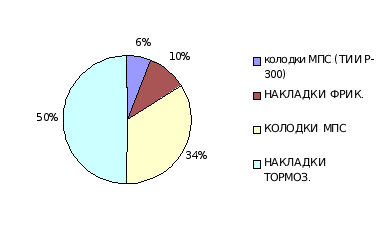
Рисунок 14Структура трудозатрат цеха «АФД»
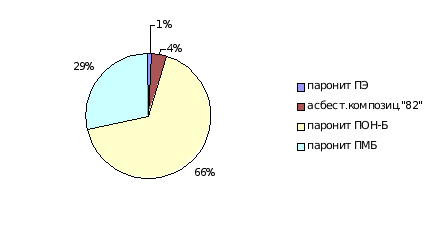
Рисунок 15 Структура трудозатрат цеха «Паронит»
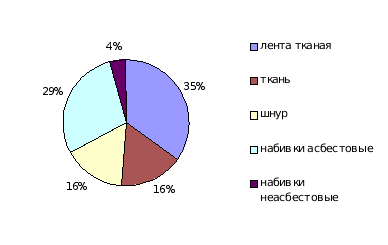
Рисунок 16 Структура трудозатрат текстильного цеха.
Их анализ подтверждает, что основной номенклатурой предприятия являются следующие виды продукции: накладки тормозные, колодки для МПС, изделия из паронита марок ПОН-Б и ПМБ, ленты тканые и другие тканые материалы, набивки асбестовые, шнуры.
Следует отметить в качестве фактора, дестабилизирующего производственный процесс, чрезвычайно высокую многономенклатурность производства внутри продуктовых групп. Анализ показывает, что из 92 позиций набивок сальниковых асбестовых 59 (64%) изготовляемых позиций составляют в объемах производства ~25% (менее 1% каждая); из 97 позиций паронитовых изделий 73 позиции (75%) составляют всего 13% от объема изготовления внутри групп; из 46 наименований текстильных изделий 27 изделий (58,7%) составляют ~12% объема изготовления текстиля; из 60 позиций фрикционных изделий 40 (67%) составляет 11% объема изготовления изделий данной товарной группы.
Анализ технологических схем производства продукции предприятия показывает на практически полную технологическую автономность цехов основного производства (кроме приготовления технологических смесей, осуществляемое в приготовительном цехе). Наряду с территориальной и инженерно-инфраструктурной автономией это создает возможность организации трех автономных хозрасчетных технологически - замкнутых производств, специализированных на выпуск фрикционных изделий, изделий из паронита и текстильных изделий, что позволит создать мотивационные механизмы, обеспечивающие в первую очередь экономию производственных затрат.
Ранее (при анализе отрасли) отмечалось, что основным стратегическим приоритетом предприятий отрасли является переход на безасбестовые изделия, что требует новых технологических решений и замены части технологического оборудования. Эта проблема весьма актуальна для БзАТИ, т.к. часть крупных потребителей (например, Минский автомобильный завод) требует полного исключения из объемов поставок асбестосодержащих изделий. Кроме того, несмотря на удовлетворительное состояние оборудования, его технические характеристики предопределяют серьезное (двух - трехкратное) отставание от зарубежных конкурентов по уровню производительности (ф. «Дана» Италия, ф. «Рейнц» Германия).
Все это является серьезным основанием для разработки и реализации инновационной стратегии предприятия, направленной на технологические, продуктовые и организационные нововведения, имеющие цель повышение потребительских качеств изделий и снижении затрат на их производство.
Качество продукции: показателями оценки качества выпускаемой продукции в нашем случае является процент брака и объем некачественной готовой продукции, зарегистрированный службой контроля качества на предприятии-изготовителе (БзАТИ), процент и объем возврата готовой продукции от потребителя в результате входного контроля, а также количество рекламационных актов, фиксирующих некачественную продукцию в процессе эксплуатации конечного изделия (автомобиля, трактора, бурового станка, железнодорожного вагона и т.п.) и размер предъявляемых штрафных санкций. Следует констатировать, что в сложившейся системе взаимоотношений «производитель АТИ - потребитель АТИ- потребитель конечного изделия» фиксируемые показатели качества изготовления продукции не отражают состояние системы управления качеством и степень ее надежности в устойчивом обеспечении производством требований потребителя.
Состояние качества выпускаемой продукции на заводе оцениваются по показателям, приведенным в таблице 11. Основные причины брака, указанные специалистами технических служб и ОТК предприятия показаны в таблице 12 .
Таблица 11 - Показатели качества продукции БзАТИ
| Показатель | Планируемое значение, % | Фактическое значение, % | % отклонения от планового значения |
| Процент брака по формованным изделиям | 1,18 |
1,3 |
110,2 |
| Процент брака по изделиям из паронита | 2,7 |
2,4 |
88,9 |
| Процент снижения рекламаций от потребителей | 10 |
6,4 |
36 |
Таблица 12 - Причины брака в цехах основного производства
| Цех | Причины брака |
| Приготовительный цех |
Состояние оборудования Несоблюдение технологической дисциплины Замены сырья |
| Цех АФД |
Качество смеси Состояние оснастки Оборудование |
| Цех паронита |
Качество смеси Состояние оборудования Квалификация рабочих |
| Текстильный цех |
Качество смеси Состояние оборудования Квалификация рабочих |
Показатели, отражающие качество продукции на предприятиях отрасли, отсутствуют. Анализ показателей качества и системы управления качеством на базе БзАТИ позволяют сделать следующие выводы.
Качество продукции на данном предприятии определяется:
- качеством сырья и материалов, которые обеспечиваются эффективностью входного контроля;
- соблюдением технологического процесса изготовления продукции;
- квалификацией персонала, особенно рабочих, занятых на основных технологических операциях;
- состоянием технологического и контрольного оборудования и приборов;
- состоянием бизнес-процессов, входящих в комплексную систему управления качеством (систему менеджмента качества – СМК);
- эффективностью мотивационных механизмов, стимулирующих качество труда.
Внедренная в начале 90-х годов комплексная система управления качеством продукции (КСУКП) не исполняется системно и в полном объеме, не отвечает современным методологическим подходам по обеспечению конкурентоспособности предприятия в конкурентной рыночной среде.
Неэффективность действующей системы управления качеством по перечисленным параметрам, а также положение предприятия на рынке асбестотехнических изделий требует разработки современной системы менеджмента качества, основанной на стандартах ИСО 9000, ее внедрения и международной сертификации, позволяющей расширить сбыт продукции БзАТИ на внутреннем и внешнем рынках.
Персонал: задачей анализа и оценки персонала является выявление границ стратегических возможностей предприятия по трудовым ресурсам. Исходные данные для анализа представлены рисунками 17, 18, 19, которые позволяют сделать следующие выводы.
Сопоставление производительности труда по показателю среднемесячной выработки на 1 работающего на БзАТИ со среднеотраслевым Таблица 13 (Приложение К) показывает на отставание анализируемого предприятия по одному из важнейших показателей, характеризующих эффективность производства. Особенно большое отставание от лидера отрасли – ярославского завода «ФРИТЕКС»: выработка на 1 занятого основной деятельностью на БзАТИ составляет 78% от аналогичного показателя на этом предприятии.
Динамика среднесписочной численности предприятия показывает ее колебания в диапазоне от ~900 до ~1200