Современные системы снабжения и сбыта предприятия "ИП Степанова"
|
Категория сотрудников |
2005 г. | 2006 г. | ||
| Кол-во, чел. | Уд. вес, % | Кол-во, чел. | Уд. вес, % | |
| - рабочие | 2 | 40 | 5 | 62,5 |
| - руководители | 2 | 40 | 2 | 25 |
| - специалисты | 1 | 20 | 1 | 12,5 |
| ИТОГО: | 5 | 100 | 8 | 100 |
В структуре персонала ИП Степановой преобладают руководители и специалисты, доля которых в общей численности персонала занимает 37,5 %, что не является оптимальным.
Отразим данные по движению персонала в табл. 8.
Таблица 8 - Коэффициенты оборота персонала предприятия
| Показатели | 2005 г. | 2006 г. | Абс изм. 2006-2005 гг. |
| Численность на начало периода, чел | 5 | 5 | 1 |
| Принято в течение года, чел | 3 | 6 | 3 |
| Выбыло работников всего, чел | 3 | 3 | - |
| Численность на конец периода, чел | 5 | 8 | 3 |
| Среднесписочная численность, чел | 4,5 | 6,5 | 2 |
| Оборот по приему, % | 67 | 92 | 25 |
| Оборот по выбытию, % | 67 | 46 | -21 |
| Общий оборот, % | 133 | 138 | 5 |
Таким образом, при общем увеличении численности персонала на конец анализируемого периода ИП Степановой на 3 чел. возрос оборот по приему на 25 % при росте численности принятых сотрудников на 3 чел., сокращен оборот по выбытию на 21 % при отсутствии изменения числа уволенных, но росте среднесписочной численности персонала.
Общий оборот увеличен на 5 % вследствие описанных выше изменений. Можно отметить, что ИП Степанова имеет существенную текучесть персонала, что обусловлено, главным образом, низким уровнем оплаты труда.
2.3. Организация оплаты труда персонала
Для сотрудников предприятия используется повременная оплата труда. Размер переменной части заработка определяется эффективностью использования производственного и трудового потенциала предприятия.
При построении системы оплаты труда, дифференциация в уровне оплаты руководителей, специалистов и рабочих происходит по двум направлениям.
По первому из них оклад зависит от продвижения по иерархической, лестнице. Существует три ступени, по градации на категории персонала.
Отметим, что оклады установлены следующим образом (табл. 9).
Таблица 9 - Размер основной части заработной платы сотрудников ИП Степановой
| Категория | Сумма заработной платы (основная часть), руб. |
| Руководитель | 4500 |
| - в том числе заместитель | 4000 |
| Специалист | 3000 |
| Рабочие | 2500 |
Следует отметить, что по категории руководителей существует некоторое разделение в окладах – у заместителя директора он на 500 руб. меньше, чем у директора. Специалист – бухгалтер имеет установленный оклад в размере 3000 руб., а все сотрудники, относимые к категории рабочих – в размере 2500 руб. Оклады начисляются независимо от отработанного времени. Все иные выплаты зависят от отработанного времени.
Доплаты за сложность работы предусмотрены всем категориям сотрудников. Данная сумма составляет 15 % от повременной оплаты труда работников по тарифным ставкам.
Надбавка за выслугу лет предусмотрена для сотрудников в следующих размерах:
- до 5 лет – 0%;
- от 5 до 10 лет – 10% от повременного фонда оплаты труда;
- от 10 до 15 лет – 15 %.
При этом надбавка рассчитывается как отношение фонда, предусмотренного на выплату надбавки к численности персонала, имеющего право на ее получение.
Надбавку за выслугу лет в настоящее время имеют лишь директор, заместитель директора и бухгалтер, отработавшие чуть менее 10 лет на предприятии.
Остальной персонал в связи с его частой сменой отработал менее 5 лет, и не имеет права на надбавку.
Основанием для начисления премии являются данные бухгалтерской и статистической отчетности, оперативного учета и контроля. Премия начисляется работникам, причем ее максимальный размер составляет 30 % к фонду постоянной части оплаты труда сотрудников. Премия представляет собой фиксированную величину, получаемую сотрудниками, рассчитанную как отношение премиального фонда к численности работников.
В табл. 10 приведены данные о динамике затрат на оплату труда персонала предприятия.
Таблица 10 - Динамика затрат на оплату труда персонала
|
Показатель |
2005 г. |
2006 г. |
изменение |
| Расходы на оплату труда, тыс. руб. | 268 | 600,5 | 332,5 |
| Численность персонала, чел. | 5 | 8 | 3 |
| Среднемесячная заработная плата, тыс. руб./чел. | 4,5 | 6,3 | 1,8 |
|
Затраты на оплату труда на 1 руб. Реализации, руб. |
0,062 | 0,083 | 0,021 |
|
Затраты на оплату труда на 1 руб. прибыли от реализации, руб. |
0,399 | 0,660 | 0,261 |
Как можно видеть из таблицы расходы на оплату труда в 2006 году значительно выросли, тем не менее доля затрат на 1 рубль реализации увеличилась не так значительно, что объясняется ростом выручки от реализации продукции, темпы роста которой по сравнению с 2005 г. достигли уровня в 129,6 %.
В целом руководство заботится о материальной заинтересованности персонала в эффективной деятельности.
2.4. Анализ финансовых результатов деятельности предприятия
Различные стороны производственной, сбытовой, снабженческой и финансовой деятельности предприятия получают законченную денежную оценку в системе показателей финансовых результатов. Обобщённо наиболее важные показатели финансовых результатов деятельности предприятия представлены в форме №2 «Отчёт о финансовых результатах и их использовании». К ним относятся:
- прибыль (убыток) от реализации продукции;
- прибыль (убыток) от прочей реализации;
- доходы и расходы от внереализационных операций;
- балансовая прибыль;
- налогооблагаемая прибыль;
- чистая прибыль и др.
Показатели финансовых результатов характеризуют абсолютную эффективность хозяйствования предприятия. Важнейшими среди них являются показатели прибыли, которая в условиях перехода к рыночной экономике составляет основу экономического развития предприятия. Рост прибыли создаёт финансовую базу для самофинансирования, расширенного производства, решение проблем социальных и материальных потребности трудового коллектива. За счёт прибыли выполняются также часть обязательств предприятия перед бюджетом, банками и другими предприятиями и организациями. Таким образом, показатели прибыли становятся важнейшими для оценки производственной и финансовой деятельности предприятия. Они характеризуют степень его деловой активности и финансового благополучия.
Конечный финансовый результат деятельности предприятия - это балансовая прибыль или убыток, который представляет собой сумму результата от реализации продукции (работ, услуг); результата от прочей реализации; сальдо доходов и расходов от внереализационных операций.
Анализ финансовых результатов деятельности предприятия включает в качестве обязательных элементов исследование:
Изменений каждого показателя за текущий анализируемый период («горизонтальный анализ» показателей финансовых результатов за отчётный период). Исследование структуры соответствующих показателей и их изменений («вертикальный анализ» показателей).
Исследование влияние факторов на прибыль («факторный анализ»).
Изучение в обобщённом виде динамики изменения показателей финансовых показателей за ряд отчётных периодов. Для проведения вертикального и горизонтального анализа рассчитаем табл. 11.
Таблица 11 - Динамика прибыли ИП Степановой, тыс. руб.
| Наименование показателя |
2005 год |
2006 год |
Отклонения | |
| + / - | % | |||
| Выручка от реализации товаров, работ услуг | 4320 | 7200 | +2880 | 166,67 |
| Себестоимость реализации товаров, продукции, работ, услуг | 3648,5 | 6290,5 | +2642 | 172,41 |
| Коммерческие расходы | 31,5 | 43,5 | +12 | 138,09 |
| Прибыль (убыток) от реализации | 640 | 866 | +226 | 135,31 |
| Проценты к уплате | 36 | +36 | 100 | |
| Прочие операционные доходы | - | 50 | +50 | - |
| Прибыль (убыток) отчётного периода | 640 | 880 | +240 | 137,50 |
| Единый налог на вмененный доход | 7,20 | 5,94 | -1,26 | 82,50 |
| Чистая прибыль (убыток) | 632,8 | 874,06 | +241,26 | 138,13 |
В итоге на 2005 год нераспределенная прибыль составила 632,8 тысяч рублей, налоги составили 7,2 тысяч рублей.
Прибыль от финансово-хозяйственной деятельности за 2006 год составила 880 тысяч рублей, она увеличилась на 240 тысяч рублей по сравнению с 2005 годом, т. е. на 137,50 %.
В 2006 году чистая прибыль составила 874,06 тысячи рублей. За 2005-2006 гг. ИП Степанова увеличила чистую прибыль на 241,26 тысячу рублей.
В условиях рыночных отношений велика роль показателей рентабельности продукции, характеризующих уровень прибыльности (убыточности) её производства. Показатели рентабельности являются относительными характеристиками финансовых результатов и эффективности деятельности предприятия. Они характеризуют относительную доходность предприятия, измеряемую в процентах к затратам средств или капитала с различных позиций.
Показатели рентабельности - это важнейшие характеристики фактической среды формирования прибыли и дохода предприятий. По этой причине они являются обязательными элементами сравнительного анализа и оценки финансового состояния предприятия. При анализе производства показатели рентабельности используются как инструмент инвестиционной политики и ценообразования. Основные показатели рентабельности можно объединить в следующие группы:
Рентабельность продукции, продаж (показатели оценки эффективности управления);
Рентабельность производственных фондов;
Рентабельность вложений в предприятия (прибыльность хозяйственной деятельности).
Рентабельность продукции показывает, сколько прибыли приходится на единицу реализованной продукции. Рост данного показателя является следствием роста цен при постоянных затратах на производство реализованной продукции (работ, услуг) или снижения затрат на производство при постоянных ценах, то есть о снижении спроса на продукцию предприятия, а также более быстрым ростом цен чем затрат.
Показатель рентабельности продукции включает в себя следующие показатели:
Рентабельность всей реализованной продукции, представляющую собой отношение прибыли от реализации продукции на выручку от её реализации (без НДС);
Общая рентабельность, равная отношению балансовой прибыли к выручке от реализации продукции (без НДС);
Рентабельность продаж по чистой пробыли, определяемая как отношение чистой прибыли к выручке от реализации (без НДС);
Рентабельность отдельных видов продукции. Отношение прибыли от реализации данного вида продукта к его продажной цене.
Расчёт данных показателей по ИП Степановой представлен в табл. 12.
Таблица 12 - Показатели рентабельности продукции
| Показатели | 2005 г. | 2006 г. | Отклонение +/- |
| Выручка от реализации товаров, работ, услуг, тыс. руб. | 4320 | 7200 | +2880 |
| Прибыль от реализации, тыс. руб. | 640 | 866 | +226 |
| Балансовая прибыль, тыс. руб. | 640 | 880 | +240 |
| Чистая прибыль, тыс. руб. | 632,8 | 874,06 | +13 |
| Расчетные показатели в % | |||
| Рентабельность всей реализованной продукции | 14,81 | 12,03 | -2,78 |
| Общая рентабельность | 14,81 | 12,22 | -2,59 |
| Рентабельность продаж по чистой прибыли | 14,65 | 12,14 | -2,51 |
На основе расчётов можно сделать следующие выводы.
Показатель общей рентабельности за 2005-2006 годы снизился с 14,81 % в 2005 году до 12,22 % в 2006 году, то есть уменьшился на 2,59 %. Это говорит о том, что в 2006 году каждый рубль реализации приносил в среднем 12 рублей 12 копеек балансовой прибыли. Достаточно высокое значение.
Показатель рентабельности продаж по чистой прибыли также снизился в 2006 году до 12,14 %, на 2,51 %. Таким образом, в 2006 году на 1 руб. реализованной продукции предприятие имело лишь 12 рублей 14 копеек чистой прибыли.
Рентабельность всей реализованной продукции снизилась за 2006 год на 2,78 % и составила 12,03 %. Это значит, что в 2006 году каждый рубль реализации стал приносить на 2 рубля 78 копеек меньше прибыли от реализации.
Как видно из выше сказанного, все показатели рентабельности продукции достаточно высокие, однако поскольку главной целью функционирования предприятия является повышение прибыльности, то ИП Степановой надо серьезно подумать о путях повышения прибыли и рентабельности.
3. анализ Существующей системы снабжения и сбыта
ИП Степановой
3.1. Анализ существующей системы снабжения и сбыта
Товароснабжение подразделения ИП Степановой, расположенного в г. Ижевске, представляет собой комплекс коммерческих и технологических операций по доведению товаров до предприятия, а сбыта – до потребителей.
Процесс товароснабжения включает в себя закупку, доставку, приемку, хранение, подготовку к продаже и продажу товаров.
К основным принципам товароснабжения подразделения ИП Степановой, расположенного в г. Ижевске, являются:
- оперативность - осуществление процесса товароснабжения в зависимости от изменения спроса,
- экономичность - минимальные затраты рабочего времени, материальных и денежных средств на доставку товаров,
- централизация - товароснабжение розничной сети силами и средствами предприятий-поставщиков,
- технологичность - использование индивидуальной системы товароснабжения с использованием различных средств.
Закупка товаров - составная часть коммерческой деятельности подразделения ИП Степановой, расположенного в г. Ижевске, включающая в себя:
- изучение и прогнозирование покупательского спроса,
- выявление и изучение источников поступления и поставщиков товаров,
- организацию хозяйственных связей с поставщиками товаров, включая разработку и заключение договоров поставки,
- организацию учета и контроля за ходом выполнения договорных обязательств.
К особенности товароснабжения подразделения ИП Степановой, расположенного в г. Ижевске, можно отнести следующие:
- осуществляет закупку товара в порядке прямых связей с ОАО «Удмуртрыба» и ОАО «Айс-вита»;
- доставка большей части продукции головным предприятием (ИП Степановой из г. Чайковского).
Отразим на рисунке 5 структуру связей с поставщиками по доставке продукции.
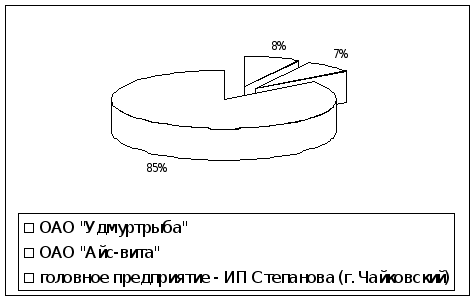
Рисунок 5 – Структура связей с поставщиками ИП Степановой, %
Из данных рис. 5 следует, что лишь 15 % приходится на доставку продукции от прямых производителей и 85 % - на доставку централизованно от головного предприятия из г. Чайковкого.
Прямой метод закупки товаров подразделения ИП Степановой, расположенного в г. Ижевске, состоит из следующих этапов:
- подготовка к заключению контрактов,
- заключение контрактов,
- исполнение контрактов.
Подразделение ИП Степановой, расположенное в г. Ижевске, заключает с поставщиком договор купли-продажи. Это коммерческий документ, представляющий собой договор поставки товаров, согласованный и подписанный поставщиком, головным предприятием - ИП Степановой (г. Чайковский), и подразделением ИП Степановой, расположенным в г. Ижевске. Непременное его условие - переход права собственности на товар от продавца к покупателю.
Договор купли-продажи включает в себя предмет и объем поставки, способы определения качества товара, срок и место поставки, базисные условия поставки, цену и общую стоимость поставки, условие платежа, порядок сдачи-приемки товара, условия о гарантиях и санкциях, об арбитраже, обстоятельствах непреодолимой силы, транспортные условия, юридические адреса сторон, подписи продавца и покупателя.
Базисные условия - это специальные условия, которые определяют обязанности продавца и покупателя по доставке товара и устанавливают момент перехода риска случайной гибели или повреждения товара с продавца на покупателя, определяют, кто несет расходы, связанные с транспортировкой товара от продавца до покупателя.
Основные правила поставки товара от поставщика к подразделению ИП Степановой, расположенному в г. Ижевске, включают следующее:
- поставщик не может поставить товар без согласия предприятия,
- за приемку товара в организации отвечает директор,
- материально-ответственное лицо, принявшее товар, должно сообщить об этом директору и передать сопроводительные документы:
накладная (наименование товара, его количество по каждому наименованию, цена и сумма, подпись работника отпустившего товар и принявшего, число принятия товара, от кого приняли, кто принял (организация), печать, штамп), два экземпляра поставщику, один-получателю;
товаро-транспортная
накладная -
оформляется
поставщиком
и содержит
общую характеристику
товара (кто
поставил, кто
получил, способ
поставки, название,
транспорта,
общий объем
поставленного
товара, количество
мест, сколько
стандартных
и нестандартных
упаковок, общая
сумма поставки,
время отправления
товара, подписи).
Первый экземпляр
- отправителю,
второй, третий
- получателю
товара, но когда
работник
подразделения
ИП Степановой,
расположенного
в г. Ижевске,
примет товар,
то третий экземпляр
возвращается
к поставщику;
сертификат
качества - документ
подтверждающий,
что товар не
является опасным
для потребителей
и соответствует
стандарту и
экологически
чист.
Без этих
документов
подразделение
ИП Степановой,
расположенное
в г. Ижевске,
не может выставить
товар на продажу.
Для поиска своих поставщиков подразделение ИП Степановой, расположенное в г. Ижевске, использует старые налаженные связи.
Произведем анализ ассортимента товаров подразделения ИП Степановой, расположенного в г. Ижевске, в разрезе поставщиков.
В структуре поставляемой свежемороженой рыбы основная доля принадлежит головному предприятию из г. Чайковского.
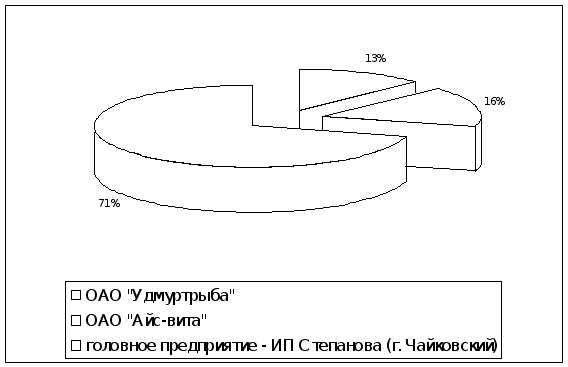
Рисунок 6 – Структура поставляемой свежемороженой рыбы в разрезе поставщиков, %
Лишь 29 % принадлежит внешним поставщикам, которые являются ведущими фирмами на территории г. Ижевска.
Структура прочей продукции по поставщикам имеет различные удельные веса, но здесь уже менее наблюдаются не такие тотальные поставки продукции головным предприятием.
На 84 % в поставках полуфабрикатов и на 58 % в поставках консервов преимущество отдается головной организации.
Менее половины от объемов поставок вяленой, соленой и копченой рыбы, а также пресервов принадлежит местным фирмам-производителям (рисунок 7).
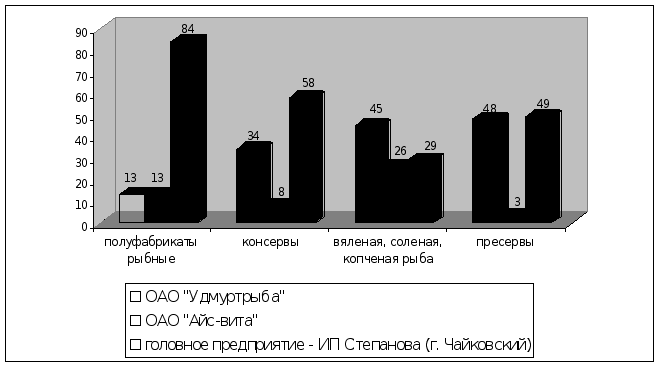
Рисунок 7 - Структура поставок прочей продукции в разрезе поставщиков, %
Данные обстоятельства, и тот факт, что заключение договоров ведется лишь с уже «знакомыми» фирмами, и обуславливают особенности товароснабжения подразделения ИП Степановой, расположенного в г. Ижевске.
Отразим на рисунке 8 структуру сбыта продукции по видам осуществляемой торговли подразделением ИП Степановой, расположенным в г. Ижевске.
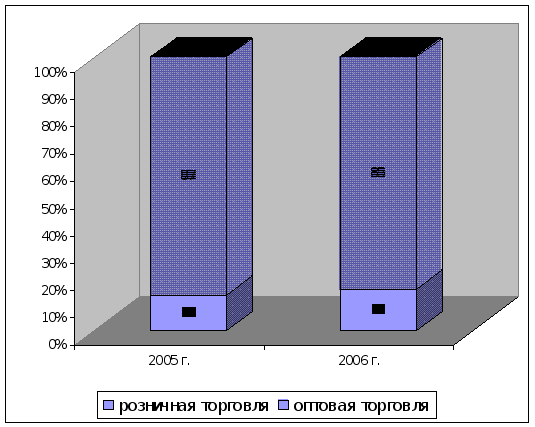
Рисунок 8 - Структура сбыта продукции по видам осуществляемой торговли подразделением ИП Степановой, расположенным в г. Ижевске, %
Данные рисунка 8 свидетельствуют, что за 2005-2006 гг. отмечается увеличение доли розничной торговли в связи с ростом доли оптовой торговли фирм-конкурентов ИП Степановой. Это повлияло на сокращение доля оптовой торговли анализируемого предприятия.
Анализ ассортимента реализуемых товаров подразделением ИП Степановой, расположенным в г. Ижевске, осуществим на основе Прайс-листа. Представим на рисунке 9 структуру реализованных товаров за 2005-2006 гг.
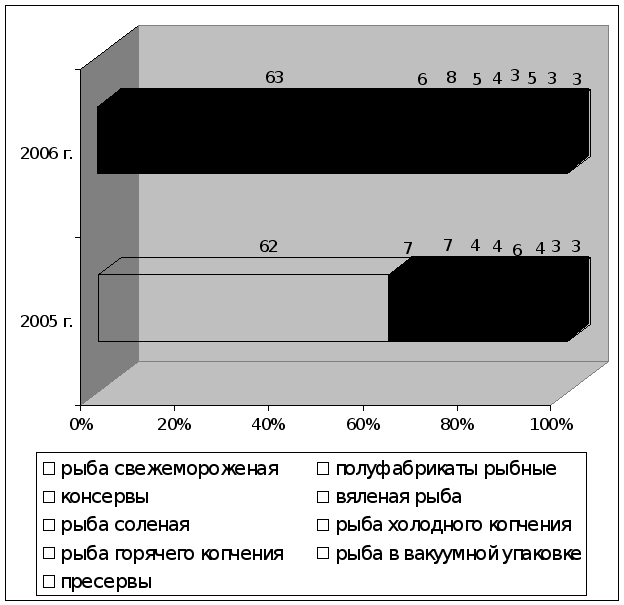
Рисунок 9 - Структура реализованных товаров за 2005-2006 гг. подразделением ИП Степановой, расположенным в г. Ижевске, %
Таким образом, данные рис. 5 свидетельствуют о преобладании в структуре реализации за 2005-2006 гг. рыбы свежемороженой (более 60 %).
На прочие виды реализованных товаров приходится около 40 %, удельные веса примерно составляют в пределах от 3 % до 8 %.
Представим на рисунке 10 структуру потребителей осуществляющих покупки в подразделении ИП Степановой, расположенном в г. Ижевске в 2006 г.
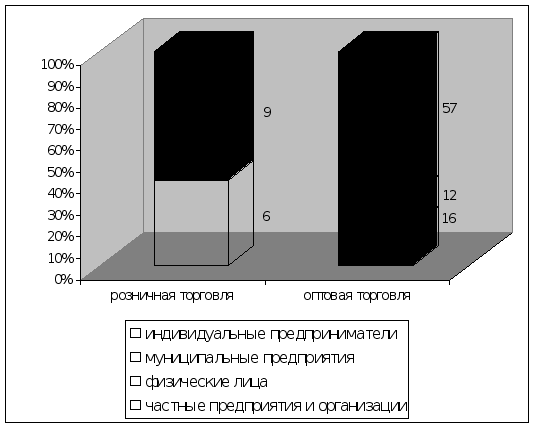
Рисунок 10 - Структура потребителей осуществляющих покупки в подразделении ИП Степановой, расположенном в г. Ижевске в 2006 г., %
Данные рисунка 10 свидетельствуют, что в структуре реализуемой продукции в розницу преобладают муниципальные предприятия и организации (9 %), а на сбыт физическим лицам приходится 6 %.
В оптовой торговле наибольшая доля сбыта приходится на индивидуальных предпринимателей (57 %), 12 % - на муниципальные предприятия, 16 % - на частные предприятия и организации.
Следует отметить, что сбыт организован как на территории г. Ижевска, так и в близлежащих районах Удмуртии и на территории Пермской области.
Отразим на рисунке 11 территориальную структуру реализации продукции в подразделении ИП Степановой, расположенном в г. Ижевске.
Таким образом, видно, что основная доля рынков сбыта приходится на Пермскую область – 43 %, на районы Удмуртии – 27 %, а на г. Ижевск – 30 %.
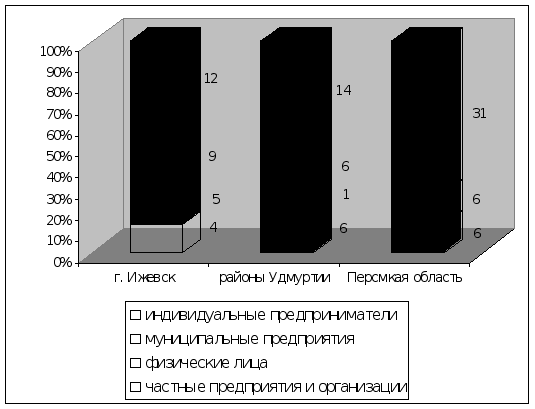
Рисунок 11 - Территориальная структура реализации продукции в подразделении ИП Степановой, расположенном в г. Ижевске в 2006 г., %
Следует отметить, что в основном розничная торговля организована на территории г. Ижевска и близлежащих районов. При этом на физических лиц в г. Ижевске и районах приходится соответственно 5 и 1 %, а на муниципальные – 6 и 3 %.
Прочая реализация организована в форме оптовой торговли. В ее доле 12 и 14 % приходится на реализацию индивидуальным предпринимателям на территории г. Ижевска и территории Удмуртии и 31 % - на территорию Пермской области.
Муниципальные предприятия осуществляют оптовые закупки в г. Ижевске у ИП Степановой в общем объеме продаваемой продукции в размере 3 %, в районах Удмуртии – еще 3 %, а на территории Пермской области – 6 %.
Частные предприятия и организации закупают оптом продукцию в г. Ижевска 4 %, на территории Удмуртии и Пермской области - еще по 6 %.
Именно данные факты (реализация в основном вне г. Ижевска) обеспечивает рост издержек обращения.
3.2. Проблемы в снабжении и сбыте предприятия
Основной проблемой в снабжении и сбыте подразделения ИП Степановой, расположенного в г. Ижевске, является рост издержек обращения, связанный с реализацией продукции не по месту расположения предприятия (г. Ижевск).
Отразим на рисунке 12 распределение материальных потоков ИП Степановой при реализации продукции.
 -
распределительный
центр (склад);
- потребители материального потока;
 - материальные
потоки.
Рисунок 12 – Организация материального потока ИП Степановой
Отразим динамику затрат предприятия по реализации продукции.
Таблица 13 – Динамика затрат предприятия по снабжению и сбыту за 2005-2006 гг.
| Наименование затрат | 2005 г., тыс. руб. | 2006 г., тыс. руб. | Абсол. изм., тыс. руб. | Темп роста, % |
| Покупная стоимость товаров | 2454 | 4155,1 | 1701,1 | 169,32 |
| Затраты на оплату труда | 268 | 600,5 | 332,5 | 224,07 |
| Затраты на доставку до склада | 92 | 222,5 | 130,5 | 241,85 |
| Затраты на доставку до потребителей | 431 | 613 | 182 | 142,23 |
| Затраты на содержание помещений | 124 | 169 | 45 | 136,29 |
| Затраты на хранение запасов | 156,5 | 280 | 123,5 | 178,91 |
| Затраты по управлению складом | 123 | 250,4 | 127,4 | 203,58 |
| ВСЕГО | 3648,5 | 6290,5 | 2642 | 172,41 |
Таким образом, можно отметить, что затраты предприятия, связанные с особенностями снабжения и сбыта, в сумме в 2006 г. возросли на 940,9 тыс. руб. или на 78,77 % по сравнению с уровнем 2005 г. К числу данных затрат можно отнести все затраты за исключением стоимости покупных товаров и продукции.
Таким образом, нерациональность системы снабжения и сбыта вызывает у ИП Степановой отток денежных средств на оплату расходов.
4. Выбор и обоснование предложений по
совершенствованию системы снабжения и сбыта
ИП Степановой
4.1. Характеристика предлагаемых решений
Складская сеть, через которую осуществляется распределение материального потока, является значимым элементом логистической системы. Построение этой сети оказывает существенное влияние на издержки, возникающие в процессе доведения товаров до потребителей, а через них и на конечную стоимость реализуемого продукта.
Подразделением ИП Степановой, расположенным в г. Ижевске, на обслуживаемой территории, имеется 6 районов расположения потребителей материального потока.
Поэтому может быть представлено еще два возможных варианта организации распределения: с помощью одного (базовый вариант – используемый в настоящее время), двух или шести складов (соответственно, рисунки А, Б и В).
Рассмотрим модель системы материального потока, представленную на рисунке 13.
В настоящее время, как уже было отмечено, подразделение ИП Степановой, расположенное в г. Ижевске, обслуживает охватываемую территорию по варианту А на рисунке 13.
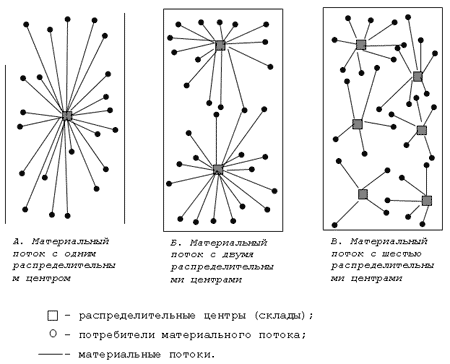
Рисунок
13 - Возможные
варианты организации
материального
потока
ИП Степановой
С целью выбора наиболее оптимального, следует проанализировать достоинства и недостатки каждого из них.
4.2. Анализ сильных и слабых сторон деятельности
Очевидно, что в случае принятия варианта А транспортные расходы по доставке будут наибольшими.
Вариант В предполагает наличие шести распределительных центров, максимально приближенных к центрам сосредоточения потребителей материального потока. В этом случае транспортные расходы по товароснабжению будут минимальными. Однако появление в системе распределения пяти дополнительных складов увеличивает эксплуатационные расходы, затраты на доставку товаров на склады, на управление всей распределительной системой. Не исключено, что дополнительные затраты в этом случае могут значительно превысить экономический выигрыш, полученный от сокращения пробега транспорта, доставляющего товары потребителям. Поэтому, возможно, что предпочтительнее окажется вариант Б, согласно которому район обслуживается двумя складами.
Как видим, при изменении количества складов в системе распределения часть издержек, связанных с процессом доведения материального потока до потребителя, возрастает, а часть снижается. Поэтому произведем составление и решим задачу поиска оптимального количества складов на основе графического метода решения задачи.
Выберем в качестве независимой переменной величину N – количество складов, через которые осуществляется снабжение потребителей. В качестве зависимых переменных будем рассматривать следующие виды издержек:
транспортные расходы;
расходы на содержание запасов;
расходы, связанные с эксплуатацией складского хозяйства;
расходы, связанные с управлением складской системой.
Охарактеризуем зависимость издержек каждого вида от количества складов.
1. Зависимость величины затрат на транспортировку от количества складов в системе распределения.
Весь объем
транспортной
работы по доставке
товаров потребителям,
соответственно
и транспортных
расходов, делят
на две группы:
-
расходы, связанные
с доставкой
товаров на
склады системы
распределения
(назовем эту
категорию
транспортных
работ дальними
перевозками);
-
расходы по
доставке товаров
со складов
потребителям
(ближние перевозки).
Зависимость затрат на транспортировку от числа складов рассмотрим для каждой группы.
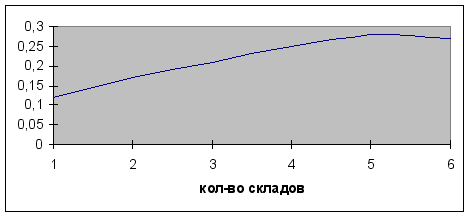
Рисунок 14 - Зависимость затрат, связанных с доставкой товаров на склады от количества складов, на 1 тыс. руб. товарооборота1
При увеличении количества складов в системе распределения стоимость доставки товаров на склады, то есть стоимость дальних перевозок, возрастает, т.к. увеличивается количество ездок, а также совокупная величина пробега транспорта. Характер зависимости, представленной на рис. 7, не прямолинейный, т.к. здесь имеются условно-постоянная и условно-переменная составляющие, в результате чего расходы по доставке растут медленнее, чем расстояние. Например, при увеличении расстояния с 20 до 60 км (в 3 раза) расходы по доставке возрастают лишь в 2 раза.
Другая часть транспортных расходов – стоимость доставки товаров со складов потребителям, с увеличением количества складов снижается. Это происходит в результате резкого сокращения пробега транспорта (если мы сравним рис. 13, 1Б и 1В, то увидим, что суммарная длина стрелок с увеличением количества складов резко сокращается). Графически характер зависимости этой составляющей издержек от количества складов показан на рисунке 15.
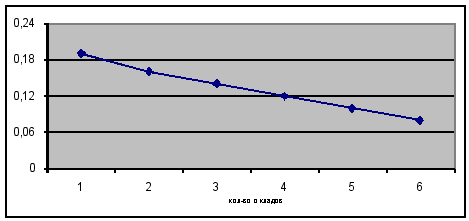
Рисунок 15 - Зависимость затрат, связанных с доставкой товаров со складов системы распределения потребителям, от количества складов, на 1 тыс. руб. товарооборота2
Суммарные транспортные расходы при увеличении количества складов в системе распределения, как правило, убывают. Однако это снижение не носит столь выраженный характер, как снижение расходов на ближние перевозки, так как на форму зависимости влияет увеличение расходов на завоз товаров на склады (при увеличении количества складов). Общий график зависимости транспортных расходов от количества используемых складов приведен на рисунке 16.
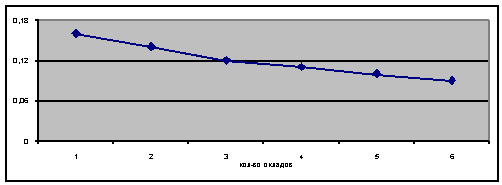
Рисунок 16 - Зависимость суммарных затрат, связанных с транспортировкой товаров, от количества складов в системе распределения, на 1 тыс. руб. товарооборота3
2. Зависимость затрат на содержание запасов от количества складов в системе распределения.
На рисунке 13А снабжение всех потребителей осуществляется из одного склада. Увеличивая число складов, мы тем самым, сокращаем область обслуживания каждого из них.
Так, при переходе к модели обслуживания, представленной на рисунке 13В (шесть складов), зона обслуживаемая одним складом, уменьшается примерно в 6 раз. Сокращение зоны обслуживания влечет за собой сокращение запасов на складе. Однако запас сокращается, как правило, не столь быстро, как