Розробка практичних рекомендацій щодо вдосконалення контролю маркетингової діяльності на підприємстві ВАТ "Бровар"
|
Види продукції (За номенклатурою продукції промисловості) |
Фактично вироблено | ||
| 2009 рік, тис. грн. | |||
|
2007 рік, тис. грн. |
2008 рік, тис. грн.. |
||
| 1 | 2 | 3 | 4 |
| Пиво всього | 1191,1 | 1308 | 1518,4 |
| В т.ч. бочкове (в кегах) | 255,6 | 274 | 425,7 |
| Пляшкове (скло) | 633,7 | 699 | 767,6 |
| Пляшкове (ПЕТ) | 301,8 | 335 | 325,1 |
| Вода микулинецька кришталева, питна | 62 | 67 | 68 |
| Вода питна микулинецька кришталева, ПЕТ | 111,2 | 120 | 146,8 |
| Безалкогольні напої ПЕТ | 12 | 25 | 19,4 |
| Квас микулинецький ПЕТ | 14,7 | 20 | 25,5 |
| Квас микулинецький, в кегах | 109,6 | 117 | 132,7 |
| Квас микулинецький хлібний (безтарка) | - | 2 | 5,0 |
| Пиво пляшкове в асортименті | 633,7 | 699 | 767,6 |
| В т.ч. микулин світле 11 % | 439 | 484 | 442 |
| Микулин 900 світле 12 % | 42,3 | 45,2 | 76,5 |
| Медове світле 15 % | 59,8 | 63,6 | 99,4 |
| Пшеничне біле 11 % | 61,8 | 64,8 | 79,3 |
| Троян світле | 12,4 | 18 | 33,3 |
| Радлер лимон спеціальне | - | 0,6 | 2,3 |
| Українське темне 13 % | 1,9 | 3,1 | 5,2 |
| Тернове поле світле 18 % | 16,5 | 17,7 | 25 |
| Пиво елітне світле 15 % | - | 1,2 | 1,4 |
| Пиво вища проба світле 12 % | - | 0,7 | 0,9 |
| Пиво новорічне світле 21 % | - | 0.1 | 2,3 |
| Пиво всьго в ПЕТ (асортимент) | 301,8 | 333,5 | 325,1 |
| Вт.ч пиво світле микулин 11 % | 243,2 | 253,7 | 267,9 |
| Пиво Дністер 12,5 % | 48,8 | 53,1 | 47,0 |
| Пиво Стронг світле 16 % | 9,8 | 23,2 | 10,2 |
| Пиво бочкове в асортименті | 255,6 | 274 | 425,7 |
| В т.ч. микулин світле 11 % | 187,7 | 197,4 | 244,5 |
| Микулин 900 свтле 12 % | 44 | 51,5 | 87,7 |
| Пшеничне біле 11 % | 4,6 | 5,1 | 5,3 |
| Медове світле 15 % | 15,1 | 12,7 | 72,5 |
| Тернове поле світле 18 % | 3,1 | 5,0 | 7,2 |
| Українське темне 13 % | 1,1 | 2,2 | 7,0 |
Як бачимо об’єми виробництва на Микулинецькому пивзаводу постійно зростають по всіх товарних категоріях, що пояснюється постійним збільшенням виробничих потужностей (шляхом закупівлі нового обладнання)
Значна увага приділяється іміджовій продукції. Побувавши на пивоварнях Європи, керівництво зацікавила ідея відродження стародавніх традицій розливу пива в спеціальні пляшки з відкидною пробкою, які доставляються з Німеччини. Сама конструкція пляшки дає змогу розливати нефільтроване пиво в натуральному вигляді. Вміст дріжджів, які присутні в пиві, продовжують процес доброджування пива, надають йому незвичайний смак – м’який і повний. Технологами були розроблені три нових сорти пива: “Вища проба”, “Елітне” та “Тернове поле”. Завдяки старанням працівників ці елітні пива здобули велику прихильність пивоманів та справжніх поціновувачів продукції високої якості.
Найбільш важливі критерії при виборі пива – це хороша якість, доступна ціна, престижність марки, зовнішнє оформлення.
Саме завдяки цьому визнанню значною мірою пов’язують визнання та довіру людей на значній території України.
В основному ціна на пиво встановлюється згідно калькуляції, розробленої планово-економічним відділом. При складанні калькуляції враховується відповідний процент рентабельності підприємства. В залежності від регіону, в якому збувається продукція заводу, встановлюється різна ціна на пиво. В межах Тернопільщини ціна одна, а за її межами вона більша. Це залежить від транспортних витрат. В основному по Західній Україні продукція доставляється власним автомобільним транспортом, де клієнти можуть отоварюватися цією продукцією. Це значно полегшує процес придбання пива і, звичайно, приваблює покупця. Отже, на підприємстві є близько 40 вантажних автомобілів, за допомогою яких розвозиться продукція. Це зручно не тільки покупцям, а й продавцю, тобто пивзаводу, так як використання власного транспорту впливає на собівартість пива. Хочеться наголосити, що переваги визначеного сорту пива в різних регіонах абсолютно не впливають на формування ціни.
Коли завод поширює свою продукцію по дилерській мережі, обов'язково встановлюються договірні ціни збуту, за якими ведеться чіткий контроль.
Характеризуючи такий фактор формування ціни як собівартість, необхідно сказати, що з початку приватизації на заводі багато що змінилося, покращилось, було здійснено переобладнання підприємства. Звичайно, для здійснення таких вагомих змін було затрачено багато зусиль, але це того вартувало. Якщо на перших порах, перед початком переобладнання заводу, в собівартість продукції включалося 25-30% вартості енергоносіїв, то на сьогоднішній день, вже після переобладнання ця цифра становить 10-15%. Переваги нового обладнання полягають і в тому, що при фактичному збільшенні випуску продукції, затрати на енергоносії зменшуються. Наприклад, до переобладнання, для забезпечення заводу повітрям потрібно було 4 повітряні компресори по 36 кв/год, а зараз тут працює 2 бельгійські повітряні компресори по 8 кв/год. Також до собівартості пива включається 5-10 % заробітної плати працівників, 50-52% вартості сировини і матеріалів враховуються оплата за газ, амортизаційні відрахування та деякі інші послуги.
В залежності від технології виготовлення і від використовуваної сировини, ціни зрозуміло що різні на різні сорти пива. Наприклад, для “Микулинецького світлого” 11%-го потрібно солод, ячмінь і хміль, для виготовлення пива “Микулин-900” використовують солод, ячмінь, хміль і рис. Ціна цих видів пива є нижчою, оскільки варять його із меншої кількості складників, вартість яких нижча, ніж в таких сортах пива як “Українське”, де використовують світлий солод, темний солод, солод карамельний, ячмінь чи в пива “Медове”, складниками є солод, хміль, ароматизований хміль, ячмінь, рис, мед.
Ціна на пиво та мінеральну воду залежить також від технології виготовлення. Наприклад, для виробництва пива "Микулинецьке світле" потужність бродильно-лагерного підвалу задіюється на 30 днів, для "Медове" - на 40 днів, а виробництво мінеральної води набагато простіше і відповідно дешевше.
Крім того ціна на пиво залежить від пляшки, в яку його розливають. Якщо це фірмова пляшка, то ціна вища, якщо проста євро-пляшка - тоді нижча.
У встановленні ціни підприємство майже не бере до уваги ведення цінової політики конкурентів, оскільки робиться ставка на якість, а якість має свою ціну. Продукція заводу приблизно на 20-100% дорожча, ніж в інших пивзаводів в залежності від регіону.
Підприємство має широку дилерську мережу, яка поширена по значній території України. Дилери мають відповідні знижки в залежності від обсягу реалізації продукції. Відповідно існують три категорії цін і для кожного з них, кожного місяця розробляється план реалізації, в якому зазначено скільки дилер має продати продукції виробника за цей період. Так при постійному виконанні плану і досягненні певного обсягу продаж йому надаються знижки на товар, що звичайно стимулює посередника і він переходить в категорію нижчих цін.
Здійснення реалізації своєї продукції через багатоканальну маркетингову систему дає можливість повніше охоплювати різні ринки. Так частину своєї продукції підприємство реалізує через фірмові бари і ресторани; другу частину — через мережу дилерів, які працюють із роздрібною торгівлею на значній території України; третю частину — через оптові бази при виробникові.
При формуванні каналів розподілу підприємство намагається уникати великої кількості оптових посередників, саме тому використовують нульові, однорівневі (в основному в Тернопільській області), дворівневі (на решті території України) канали посередників.
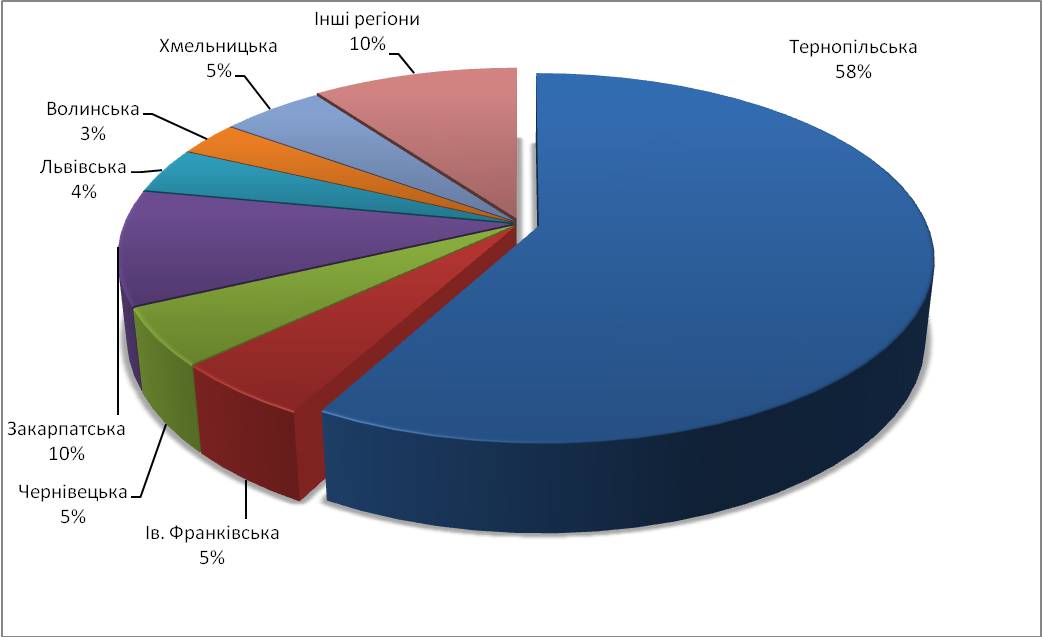
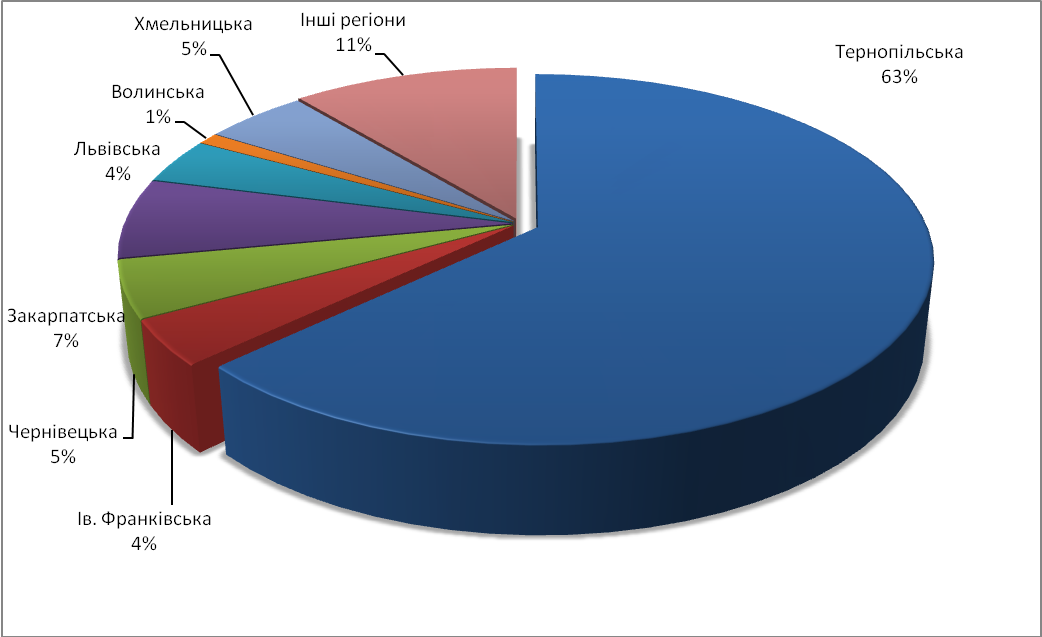
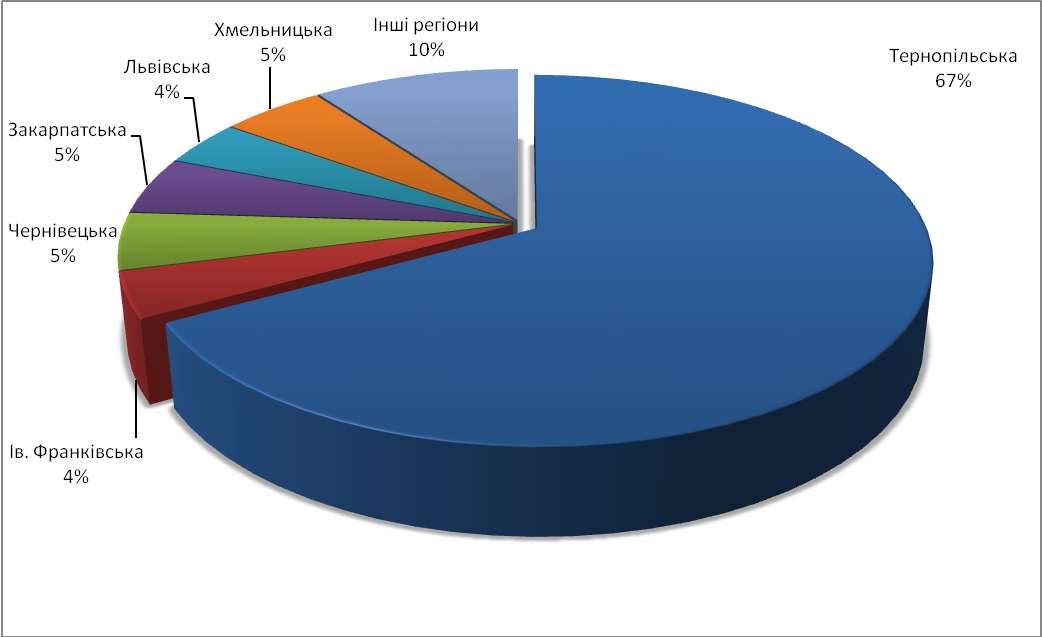
В Тернопільській області діє чотири фірмових бари, які розташовані в Тернополі, Гусятині, Микулинцях, Теребовлі. Також збут продукції здійснюється через власні оптові бази. В області діє чотири таких бази, а саме: в Тернополі, Борщові, Бережанах, Шумську, ще одна є в Івано-Франківську. Найбільше реалізовує продукції тернопільська база - близько 15% від загального обсягу збуту. На решті території збут здійснюється через мережу дилерів. Загалом в Тернопільській області споживається 67% продукції (див. рис.2.3).
При розподілі продукції використовуються три методи.
При інтенсивному розподілі підприємство використовує оптових і роздрібних торгівців при реалізації основного товарного асортименту. Її цілі - охоплення широкого ринку збуту, отримання високих прибутків через масову реалізацію і зручність місця придбання товару для споживача. Використовується в основному в Тернопільській області.
При селективному розподілі фірма відбирає кращих посередників із тих, які готові надати свої послуги для реалізації усіх сортів пива. Використовується на решті території України.
У Києві дилер має право ексклюзивного продажу пива на території столиці.
Використання багатоканальної маркетингової системи дає змогу підприємству збільшувати обсяги збуту з кожним роком. На даний час обсяги продажу становлять1500 тис.дал., а планується збільшити до 2000.
Підприємство постійно відстежує стан каналів розповсюдження товарів, має інформацію про кількість рівнів каналів та конкретний склад його учасників. Дана інформація дозволяє оцінити швидкість, час, ефективність руху та цілісність товарів під час їх доставки від виробника до кінцевого споживача. Здійснюється це все завдяки маркетинговій службі, яка здійснює весь спектр функцій управління збутовою діяльністю підприємства.
Продукція заводу є унікальною, а саме не пастеризованим пивом. Саме тому попит на це пиво є дуже великим і постійно зростає, навіть в період економічної кризи і тому коштів на рекламу порівняно витрачається мало. Проводиться розробка нових видів етикетки, брошур, плакатів на яких головна увага зосереджується на якості продукту. Проводиться незначна реклама на місцевих радіостанціях і телебаченні в основному, щоб привітати споживача з Великодніми та Різдвяними святами і з метою нагадувати споживачам про товар.
а
б
в
Рисунок 2.3 – Географія ринків збуту:
а – 2007 рік; б – 2008 рік, в – 2009 рік
Винятком став 2009 рік коли протягом двох місяців глядачі “24 каналу” могли дивитися рекламні ролики продукції заводу. Даний канал було обрано оскільки значною цільовою аудиторією каналу є бізнесмени і постійно зайняті люди з середній і високим рівнем доходів.
Рекламна підтримка тих, хто продає пиво, а саме дилерів, відіграє дуже велику роль в реалізації пива на ринку. Шелф-штокери, бокали, підставки під бокали, обладнання для охолодження та розливу пива, холодильні вітрини – все це реклама в торгівлі.
Постійно проводяться екскурсії на підприємство для того, щоб споживач зміг сам побачити як виробляється пиво і переконатися, що це справді натуральний, не пастеризований продукт, виготовлений на сучасному обладнані. Після цього проводяться дегустації пива, споживача знайомлять з сортами пива, роботою ВАТ “Бровар”, сировиною, розповідають про властивості пива.
Сполучною ланкою між будь-якими компаніями-продавцями і споживачами служить торговий персонал. У свідомості більшості споживачів торговий представник є обличчям компанії, її образом. Часто саме він приносить фірмі найбільше необхідної інформації про споживачів. Загалом торговий персонал діє в системі збуту фірми і повинен приділяти максимальну увагу розробці цієї системи.
Компанії визначають цілі, стратегію і завдання для своїх систем збуту виходячи з конкретних ситуацій і можливостей торгового персоналу. За належного відбору і навчання торговий персонал здійснює такі функції:
пошук перспективних ринків, потенційно вигідних споживачів;
поширення інформації про товари і послуги компанії;
надання різноманітних послуг споживачам: консультації з проблем, що виникають, надання технічної допомоги, забезпечення доставки товару тощо;
виконання окремих завдань збирання й обробки інформації;
прийняття рішень щодо окремих проблем розподілу.
Як правило, після прийняття торгових працівників до складу персоналу компанії організовують їх навчання. Тривалість навчання залежить від процесу продажу і особистих якостей працівника. На це може піти кілька тижнів, а то й місяців. Зміст програми навчання грунтується на тому, що торгові працівники повинні знати історію компанію, цілі, завдання, організаційну структуру, основних керівників, асортимент продукції, стратегії і політика заводу та її конкурентів, проводити ефективні торгові презентації, торгові процедури і свої обов'язки.
Навчання (тренінги) торгового персоналу компанія здійснює безперервно з використанням сучасних методів і відповідного матеріально-технічного забезпечення.
Збутом на підприємстві займається маркетингова служба. Очолює її голова правління. Організована вона за регіональним принципом. Кожний маркетолог контролює свій регіон з чітко визначеними географічними межами. Ринок збуту Західної України поділений на північно-західний, північно-східний, південно-західний, південно-східний, місто Тернопіль і регіони. Решта території України відносять до шостого регіону.
Обов’язки регіонального маркетолога:
здійснює контроль за діяльністю дилерів, а саме: слідкує за якістю обслуговування апаратів розливу кегового пива, яке вони здійснюють, за поставками пива в бари та магазини, наявністю асортименту виробника в регіоні;
прогнозує обсяги продаж пива;
займається рекламою торговельної марки;
слідкує за новими сортами пива, що з'являються на ринку, разом з технологами проводить дегустації нових сортів різних виробників, порівнює їх зі своїми сортами.
слідкує за належним веденням документації та звітності по збуту продукції;
контролює дотримання умов належної експлуатації обладнання.
Менеджерська служба на пряму (з бухгалтерією, планово-економічним відділом, з цехом розливу, варницею, відділом постачання та ін.) й опосередковано пов'язана майже з усіма відділами та підрозділами заводу.
Маркетинговий контроль на підприємстві передбачає таку послідовність етапів:
встановлення стандартів;
вимірювання фактично досягнутих результатів;
здійснення корегуючих дій.
Перший етап маркетингового контролю - встановлення стандартів передбачає чітке визначення річного і місячних планів реалізації, відносно яких буде здійснюватися оцінка діяльності в цілому, і його маркетингової діяльності зокрема. Відсутність стандартів у будь-якому випадку робить систему маркетингового контролю неефективною, а інколи й практично неможливою.
Основним поточним етапом маркетингового контролю служить вимірювання фактично досягнутих результатів. На цьому етапі вирішуються такі основні завдання є визначення масштабів допустимих відхилень від стандартів. Як правило - це мінімум 90% виконання плану реалізації, визначення періодичності і точності контрольних вимірів, вимірювання досягнутих результатів.
Необхідність попереднього встановлення масштабів допустимих відхилень обумовлена необхідністю абсолютно точного прогнозування виробництва асортиментного пива, оскільки пиво після варіння бродить від 30 до 90 днів в залежності від сорту. Прогнозування здійснюється на основі даних попередніх років і планів реалізації дилерів, які вони складають на кожний місяць.
Система маркетингового контролю передбачає здійснення його у трьох основних видах:
контроль за виконанням планів реалізації;
контроль за прибутковістю і рентабельністю;
ревізія маркетингу.
Кожного місяця формують дані реалізації в загальному і кожного дилера окремо. Відповідно до виконання плану реалізації дилери мають відповідні знижки або підняття ціни, отримують обладнання і рекламну продукцію.
Важливим моментом є встановлення долі маркетингових витрат у сукупних витратах. Непропорційно швидке нарощування їх долі може бути сигналом зниження ефективності маркетингової діяльності, а суттєве їх зниження свідчить про недооцінку впливу маркетингу на діяльність банку.
Необхідність контролю за прибутковістю та рентабельністю комерційного банку обумовлена такими чинниками:
висока рентабельність в значній мірі формує позитивний імідж;
банк, комерційна організація, своєю кінцевою метою має одержання максимального прибутку.
Ревізія комплексу маркетингу заводу охоплює всі аспекти його маркетингової діяльності і передбачає такі основні етапи:
аналіз завдань і цілей з урахуванням ринкових можливостей і внутрішніх ресурсів банку;
ревізія якості вибору цільових ринків на основі їх сегментування;
ревізія системи планування на предмет відповідності планів дій стратегії і ситуації на ринку;
оцінка якості планування окремих складових комплексу маркетингу (продуктової, цінової, збутової і комунікаційної політики).
Для контролю маркетингової діяльності використовується SWOT- аналіз для визначення сильних і слабких сторін підприємства, можливостей і загроз ринку з метою визначення маркетингових цілей, стратегій і конкретних заходів, що дають змогу пристосувати потенціал підприємства до тенденцій та умов ринку.
Виявлені у ході ревізії маркетингової діяльності проблеми розглядаюся і вирішуються керівництвом.
Основні фінансові показники господарської діяльності ВАТ „Бровар”
представимо у вигляді таблиці 2.3.
Таблиця 2.3 - Фінансові показники діяльності ВАТ „Бровар”
| Основні фінансові показники | |||
| Показники | 2007 | 2008 | 2009 |
| 1 | 2 | 3 | 4 |
| Дохід від реалізації продукції | 40824 | 50043 | 78143 |
| Чистий дохід | 29901 | 37927 | 58465 |
| Балансовий прибуток | 9712 | 13804 | 24063 |
| Собівартість реалізованої продукції | 20189 | 24123 | 34402 |
| Чистий прибуток | 3731 | 6576 | 14610 |
| Чистий прибуток, % | 9.1 | 13.1 | 18.7 |
| Витрати | |||
| Матеріальні затрати | 16291 | 20274 | 29303 |
| Витрати на оплату праці | 3046 | 4403 | 4517 |
| Відрахування на соціальні заходи | 1102 | 1675 | 1652 |
| Амортизація | 3663 | 3930 | 5021 |
| Усього операційні витрати | 25961 | 31755 | 43395 |
| Рух грошових потоків | |||
| Рух коштів у результаті операційної діяльності | 1576 | 4609 | 17740 |
| Рух коштів у результаті інвестиційної діяльності | 6050 | 3905 | 16824 |
| Рух коштів у результаті фінансової діяльності | 3774 | 1934 | - |
| Отримання фінансування | 1748 | 2460 | - |
| Погашення кредиту | 660 | 1934 | - |
| Зміна в залишку засобів за період | 412 | 1642 | 2558 |
| Необоротні активи | |||
| Основні засоби | 14270 | 14323 | 26792 |
В загальному протягом 2007-2009 року спостерігається позитивна динаміка основних показників діяльності пивзаводу, зокрема спостерігається тенденція зростання чистого року (станом на кінець 2009 року він зріс на 324 % порівняно з 2007); суттєве збільшення амортизаційних відрахувань пояснюється введенням в експлуатації нового закордонного обладнання; рентабельність продажів також збільшилась з 9,1 до 18,7 %; станом на 2009 рік знизилась величина відрахувань на соціальні заходи, що є досить негативним явищем.
Нижче представимо зведену таблицю динаміки використання основних засобів Микулинецької пивоварні (табл.2.4).
Таблиця 2.4 - Динаміка показників ефективності використання основних засобів ВАТ “Бровар” за 2006- 2007 р.р.
| Показники | 2007 | 2008 | 2009 | ||
| 1 | 2 | 3 | 4 | ||
| Обсяг виробленої продукції, тис. грн. | 40824 | 50093 | 78143 | ||
|
Середньорічна вартість, тис. грн.: - виробничих основних засобів основного виду економічної діяльності - активної частини виробничих основних засобів основного виду економічної діяльності |
14270 578,3 |
17323 762,8 |
28792 14683,9 |
||
| Частка активної частини виробничих основних засобів основного виду економічної діяльності | 0,41 | 0,44 | 0,51 | ||
|
Фондовіддача, грн./грн.: - виробничих основних засобів основного виду економічної діяльності - активної частини виробничих основних засобів основного виду економічної діяльності |
2,86 7,06 |
2,89 6,82 |
2,71 5.34 |
||
|
Фондомісткість, грн./грн.: - виробничих основних засобів основного виду економічної діяльності - активної частини виробничих основних засобів основного виду економічної діяльності |
0,35 0,014 |
0,34 0,012 |
- 0,38 - 0,019 |
||
Як бачимо фондовіддача на 2009 рік на 0,28 грн. нижча порівняно з 2008 роком що пояснюється здійсненням значної закупівлі нового закордонного обладнання , яке ще не встигло повністю вплинути на зростання обсягів збуту.
Проведемо аналіз стану оборотних засобів Микулинецької пивоварні (див. табл. 2.5).
Таблиця 2.5 - Динаміка, склад і структура оборотних активів ВАТ “Бровар ” у (2007 -2009р).
| Оборотні активи | 2007 | 2008 | 2009 |
| Запаси : | |||
| виробничі запаси | 8958 | 13046 | 19122 |
| незавершене виробництво | 1950,3 | 1289 | 1383 |
| готова продукція | 311,1 | 100 | 217 |
| товари | 4393,3 | 5382 | 7526 |
| Векселі одержані | - | - | - |
| Дебіторська заборгованість за товари, роботи, послуги | 4786 | 7587 | 9416 |
| Дебіторська заборгованість за розрахунками : | |||
| з бюджетом | 1019,4 | 1769 | 3036 |
| за виданими авансами | 1810,6 | 1627 | 1113 |
| з нарахованих доходів | - | - | |
| із внутрішніх розрахунків | - | - | |
| Інша поточна дебіторська заборгованість | 314,8 | 677 | 476 |
| Поточні фінансові інвестиції | - | - | - |
| Грошові кошти та їх еквіваленти : | |||
| в національній валюті | 412,2 | 1642 | 2558 |
| в іноземній валюті | - | - | - |
| Інші оборотні активи | 1,4 | 1,0 | - |
| Разом оборотних активів | 23057,1 | 33120 | 44847 |
Згідно з даними, поданими у таблиці, можна говорити про в цілому позитивну динаміку оборотних активів: знизилась кількість незавершеного виробництва (на 466,7 тис. грн.), збільшилась кількість товарної продукції (на 3133 тис грн), зросла на 102 % дебіторська заборгованість за товари. Проте виявлено і певні негативні тенденції, зокрема зростання в два рази кількості виробничих запасів в 2009 порівняно з 2007.
2.3 SWOT – аналіз діяльності Микулинецької пивоварні
В даний час SWOT-аналіз застосовується досить широко в різних сферах економіки та управління. Його універсальність дозволяє використовувати його на різних рівнях і для різних об'єктів: аналіз продукції, підприємства, конкурентів, міста, регіону і т.д. Цей метод як інструмент управлінського обстеження (управлінського аналізу) можна використовувати для будь-якого підприємства, щоб запобігти його попадання в кризову ситуацію. Технологія SWOT-аналізу, як її найчастіше відбивають у навчальній та спеціальній літературі, полягає в послідовній детальній характеристиці:
Внутрішньої середовища (з виділенням сильних і слабких сторін).
Зовнішнього середовища (з виділенням можливостей і загроз) підприємства опис виконується за допомогою факторів, що не мають кількісної оцінки.
Як показує практика багато аналітиків і економісти-менеджери, які працюють в режимі недопущення підприємства до кризового стану, використовують саме цей варіант аналізу.
Нижче подано узагальнений аналіз сильних і слабких сторін фірми, розглянуто зовнішні сприятливі та несприятливі чинники впливу на розвиток підприємства (SWOT-аналіз), що важливо під час аналізу маркетингового плану.
В табл. 2.6 подано узагальнений SWOT-аналіз для Микулинецької пивоварні.
Таблиця 2.6 - SWOT-аналіз ВАТ “Бровар”
| Сильні сторони | Слабкі сторони |
| 1 | 2 |
| Керівники компанії мають великий досвід роботи в даній галузі, необхідні навики роботи, високий професіоналізм та компетентність. Висококваліфікований персонал. Постійна розробка оригінальних рецептур з винятковими смаковими властивостями. Високі темпи росту основних фінансових показників діяльності підприємства. Реалізація продукції у всі регіони України. Наявність сітки дилерських мереж та збутових баз. Постійне освоєння нових видів продукції. Наявність власної сировинної бази. Підприємство має великий досвід роботи на вітчизняному ринку | Недостатній рівень рекламної активності фірми. Недосконалість шляхів просування продукції у роздрібно-торгівельні мережі. Сезонність виробництва продукції. Відносно невеликі виробничі потужності. Низький рівень залучення спеціалізованих фірм у науково-дослідну роботу. Відносно невеликі виробничі потужності. Відсутність практичного досвіду в молодих спеціалістів, потреба у додатковому навчанні на виробництві. |
| Можливості | Загрози |
| Стабільне зростання ринків збуту продукції. Наявність потенційних споживачів на всій географічній території України. Застосовування новітніх досягнень НТП світового масштабу. Зміна уподобань споживачів на користь «живого» пива. | Недосконалість і відсталість технологічної бази в Україні. Інфляційні процеси. Зниження рівня платоспроможності населення. Нестабільність законодавчої бази. Зростання ставки акцизу на алкоголь. Велика кількість розкручених брендів на ринку пива України. |
2.4 Аналіз плану маркетингу на ВАТ «Бровар»
Сьогодні український ринок перенасичений різноманітним асортиментом пива, що випускаються великими пивними компаніями, які інвестуються із закордону. Тому підприємству, яке намагається вижити за власні зароблені кошти триматися на плаву нелегко. Боротися за лідерство під силу лише тим виробникам, що гарантують високу якість. Для ВАТ "Бровар" це домінантна ознака, головний фактор, який в усі часи допомагав бути в числі перших.
З моменту створення акціонерного товариства технологи поставили мету - виготовляти тільки натуральний продукт високої якості, конкурентноспроможний. Протягом всього періоду діяльності політикою і головною метою підприємства була і залишається орієнтація на передові досягнення в області забезпечення стабільної якості продукції, задоволення потреб споживача, впровадження прогресивних сучасних технологій та обладнання, підвищення професійного рівня працюючих та задоволення їх потреб, вдосконалення методів управління, впровадження системи якості.
На найсучаснішому обладнанні виготовляється тільки "живе" не пастеризоване пиво. Кожен сорт пива є унікальним, має свою історію і розроблений технологами підприємства. Хоча і проводиться дегустації і вивчення продукції конкурентів, але основна ставка робиться на власних спеціалістів, які у своїй роботі вирисовують досвід закордонних колег, а саме з Німеччини і Австрії.
Асортимент підприємства є досить великим. Випускається 13 сортів пива, три види мінеральної води і шість солодкої (див. додаток 1).
При виготовленні кожного сорту пива дотримуються класичної схеми та чіткої послідовності закладеної в рецептурі. Споживачам пропонується широкий та різноманітний асортимент продукції, і кожен любитель цього напою може віднайти свій улюблений сорт виробництва заводу. Завдяки тому, що пивзавод має власну солодовню, яка виготовляє різні види солоду, є можливість випускати як світлі сорти пива, так і темні, а також і унікальні, як наприклад, пшеничне.
Значна увага приділяється іміджовій продукції. Побувавши на пивоварнях Європи, керівництво зацікавила ідея відродження стародавніх традицій розливу пива в спеціальні пляшки з відкидною пробкою, які доставляються з Німеччини. Сама конструкція пляшки дає змогу розливати нефільтроване пиво в натуральному вигляді. Вміст дріжджів, які присутні в пиві, продовжують процес доброджування пива, надають йому незвичайний смак - м'який і повний. Технологами були розроблені три нових сорти пива: "Вища проба", "Елітне" та "Тернове поле". Завдяки старанням працівників ці елітні пива здобули велику прихильність пивоманів та справжніх поціновувачів продукції високої якості.
Це все дає можливість мати такі конкурентні переваги:
- справжнє живе не пастеризоване пиво з України (не належить транснаціональному пивному холдингу та виготовляється не за ліцензією);
- традиційні технології пивоваріння - виробничий цикл складає близько 60 днів;
- оригінальні рецепти і насичений смак;
- наявність медового пива (немає аналогів в Україні);
- наявність пшеничного пива нижнього бродіння (немає аналогів у світі);
- наявність подарункового варіанту упаковки
- пивоварня єдина в Україні, яка за високу якість продукції відповідно до європейських стандартів відзначена дипломом та сертифікатом Європейської Бізнес Асамблеї м. Оксфорд (Англія 2006 рік).
Більша частина споживачів надає перевагу класичному світлому пиву. Доля продаж "Микулин" світлого складає близько 57% від загальних продаж (див. додаток 6).
Найбільш важливі критерії при виборі пива - це хороша якість, доступна ціна, престижність марки, зовнішнє оформлення.
З метою підвищення конкурентоспроможності, популяризації та вивчення попиту на пиво з 1996 року ВАТ "Бровар" приймає участь в міжнародній виставці "Свято українського пива", яка була організована АТ "Українське пиво" і проводиться в Києві кожного року у вересні. На яскраво оформлених виставочних стендах відвідувачі свята бачили продукцію заводу, що була і у вільній продажі. Багаторазово сорти пива пивзаводу здобували нагороди. З 1996 року різні сорти пива одержали 4 бронзові медалі, 9 срібних, 15 золотих медалей і Гран-Прі, про що свідчать дипломи. Так пиво "Українське" в 2003 році на святі пива за високі споживчі властивості та стабільну якість було удостоєне Гран-Прі і визнане кращим пивом України. "Українське" - це темний сорт пива, якому притаманний солодовий смак та аромат темного солоду із яскраво вираженим карамельним смаком, приємною гіркотою.
Хоч не тільки в цьому заключається необхідність прийняття участі у цій виставці. Зрозуміло, що так піднімається рейтинг заводу, знаходяться нові споживачі, зав'язуються зв'язки з різними фірмами, в тому числі із іноземними, які пізніше переходять в ефективну співпрацю.
Саме завдяки цьому визнанню значною мірою пов'язують визнання та довіру людей на значній території України.
Продукція заводу є унікальною, а саме живим не пастеризованим пивом, і такою є єдиною в Україні. Саме тому попит на це пиво є дуже великим і тому коштів на рекламу порівняно витрачається мало. Виставляються рекламні щити, проводиться розробка нових видів етикетки, брошур, плакатів на яких головна увага зосереджується на якості продукту. Проводиться незначна реклама на місцевих радіостанціях і телебаченні в основному, щоб привітати споживача з Великодніми та Різдвяними святами і з метою нагадувати споживачам про товар.
Рекламна підтримка тих, хто продає пиво, а саме дилерів, відіграє дуже велику роль в реалізації пива на ринку. Касатони, бокали, підставки під бокали, обладнання для охолодження та розливу пива, холодильні вітрини - все це реклама в торгівлі.
З метою вдосконалення просування продукції Микулинецької пивоварні було проведено комплекс рекламних заходів по покращенню рівня ознайомленості споживача з асортиментом продукції, що відображено на таблиці 2.7.
Таблиця 2.7 – Рекламний бюджет ВАТ «Бровар»
| Проведені маркетингові заходи | Вартість (тис.грн) |
| 1 | 2 |
| З метою стимулювання збуту нового виду продукції Микулинецького пивзаводу - пива Радлер лимон було проведено акцію «Насолоджуйся і вигравай». Під кришкою продукту можна було знайти приз, серед яких: головний приз – туристична путівка в Єгипет на двох, велосипед та ще одна пляшка Радлер лимон ( з розрахунку одна виграшна з двадцяти) | 10,0 |
| Проведення трансляції рекламного ролика продукції пивзаводу на телеканалі «24» тричі на день в обідній та вечірній час (2009) | 30,0 |
| Проведення презентації продукції на Всеукраїнських виставках пивної продукції: «Українське свято пива» (2008 та 2009 рік), «Індустрія пива и безалкогольних напоїв» (2009 рік) та «Великий фестиваль Пива в Києві» (2009 рік). | 22,5 |
| Розробка власного інтернет-сайту підприємства – www.brovar (початок 2009 року) та розміщення інформації про асортимент продукції ВАТ «Бровар » на електронних сайтах-каталогах та бізнес порталах. | 11,0 |
| Замовлення та розповсюдження реклами в тематичній місцевій пресі Волині , Закарпаття та Київщини.(2009 рік) | 10,0 |
| Розміщення реклами на бігбордах Києва та Харкова (2009 рік) | 17,0 |
| Розповсюдження через торгову мережу кольорових рекламних буклетів асортименту продукції (2007-2009 рік) | 7,5 |
| Всього | 108,0 |
Внаслідок проведених заходів величина збуту зросла на 9 %, а річний економічний ефект від проведених маркетингових заходів становить приблизно 722,5 тис.грн.
Постійно проводяться екскурсії на підприємство, для того щоб споживач зміг сам побачити, як виробляється пиво, і переконатися, що це справді натуральний, не пастеризований продукт, виготовлений на сучасному обладнані. Після цього проводяться дегустації пива, споживача знайомлять з сортами пива, роботою ВАТ "Бровар", сировиною, розповідають про властивості пива.
В основному ціна на пиво встановлюється згідно калькуляції, розробленої планово-економічним відділом. При складанні калькуляції враховується відповідний процент рентабельності підприємства. В залежності від регіону, в якому збувається продукція заводу, встановлюється різна ціна на пиво. В межах Тернопільщини ціна одна, а за її межами вона більша на 5-10% на Західній Україні, і ще більша для інших дилерів по Україні. Це залежить від транспортних витрат. В основному по Західній Україні продукція доставляється власним автомобільним транспортом, і де клієнти можуть отоварюватися цією продукцією. Це значно полегшує процес придбання пива і, звичайно, приваблює покупця. Отже, на підприємстві є більше 50 вантажних автомобілів, за допомогою яких розвозиться продукція. Це зручно не тільки покупцям, а й продавцю, тобто пивзаводу, так як використання власного транспорту впливає на собівартість пива. Хочеться наголосити, що переваги визначеного сорту пива в різних регіонах абсолютно не впливають на формування ціни.
Коли завод поширює свою продукцію по дилерській мережі, обов'язково встановлюються договірні ціни збуту, за якими ведеться чіткий контроль.
Характеризуючи такий фактор формування ціни як собівартість, необхідно сказати, що з початку приватизації на заводі багато що змінилося, покращилось, було здійснено переобладнання підприємства. Звичайно для здійснення таких вагомих змін було затрачено багато зусиль, але це того вартувало. Якщо на перших порах, перед початком переобладнання заводу,