Проект создания книжного магазина
Итого затраты на производство продукции: 4 003,6 + 2 010,3 = 6 013,9 тыс. руб. в год.
Себестоимость 1 рубля продукции определяется по формуле:
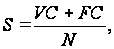
где
VC – переменные расходы,
FC - постоянные расходы,
N – объем производства.
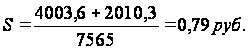
7.2 Расчет потребности в инвестициях
Потребность в инвестициях включает в себя:
- издержки подготовительного периода (регистрация и др.) – 8 тыс. руб.
- оборудование, необходимое для реализации услуг – 382,5 тыс. руб.
- установка телефона – 10 тыс. руб.;
- установка сигнализации – 24 тыс. руб.;
- товары (запас на 2 мес.) – 504,3 тыс. руб.;
- аренда помещения (с предоплатой на год) – 626,4 руб.;
- охрана салона за месяц – 14,4 руб.;
- затраты на рекламу – 15,6 тыс. руб.;
Итого потребность в инвестициях: 1 585,2 тыс. руб.
Источники финансирования:
- собственный капитал: 1 600 тыс. руб.
7.3 Документы финансового плана
Отчет о прибылях и убытках (табл. 9) отражает производственную деятельность предприятия и показывает ее эффективность, полученную прибыль.
Отчет о движении денежных средств (табл. 10) отражает движение реальных денег на каждом шаге расчета. В качестве притоков денежных средств учитываются все поступления: первоначальные инвестиции, поступление выручки, прочие поступления. Оттоками являются реальные денежные выплаты, связанные с покупкой основных средств, арендными платежами, оплатой поставщикам за сырье, оплатой труда.
Планируемый объем продаж будет достигнут к концу 1-го года функционирования предприятия. Рост происходит на 1% в месяц, что составит 12% в год. Изменение размера переменных затрат происходит такими же темпами, как и изменение прибыли.
Таблица 9
Отчет о прибылях и убытках (тыс. руб.)
| Наименование показателя | янв. | февр. | март | апр. | май | июнь | июль | авг. | сент. | окт. | нояб. | дек. |
| Выручка от реализации | 564,4 | 570,1 | 575,9 | 581,7 | 587,6 | 593,5 | 599,5 | 605,6 | 611,7 | 617,9 | 624,1 | 630,4 |
|
Себестоимость
проданных
|
333,2 | 336,1 | 339,1 | 342,2 | 345,2 | 348,3 | 351,5 | 354,6 | 357,8 | 361,0 | 364,3 | 367,6 |
| в том числе | ||||||||||||
| товары | 225,8 | 228,0 | 230,4 | 232,7 | 235,0 | 237,4 | 239,8 | 242,2 | 244,7 | 247,1 | 249,6 | 252,2 |
| электроэнергия | 0,5 | 0,5 | 0,5 | 0,5 | 0,5 | 0,5 | 0,5 | 0,5 | 0,5 | 0,5 | 0,5 | 0,5 |
|
заработная
плата |
50,8 | 51,3 | 51,8 | 52,4 | 52,9 | 53,4 | 54,0 | 54,5 | 55,1 | 55,6 | 56,2 | 56,7 |
|
отчисления
на социальные |
18,1 | 18,3 | 18,5 | 18,6 | 18,8 | 19,0 | 19,2 | 19,4 | 19,6 | 19,8 | 20,0 | 20,2 |
| амортизация | 3,2 | 3,2 | 3,2 | 3,2 | 3,2 | 3,2 | 3,2 | 3,2 | 3,2 | 3,2 | 3,2 | 3,2 |
| прочие производственные расходы | 34,8 | 34,8 | 34,8 | 34,8 | 34,8 | 34,8 | 34,8 | 34,8 | 34,8 | 34,8 | 34,8 | 34,8 |
| Валовая прибыль | 231,3 | 234,0 | 236,7 | 239,5 | 242,3 | 245,2 | 248,0 | 250,9 | 253,9 | 256,8 | 259,8 | 262,8 |
| Коммерческие расходы | 30 | 30 | 30 | 30 | 30 | 30 | 30 | 30 | 30 | 30 | 30 | 30 |
| в том числе | ||||||||||||
| расходы на рекламу | 15,6 | 15,6 | 15,6 | 15,6 | 15,6 | 15,6 | 15,6 | 15,6 | 15,6 | 15,6 | 15,6 | 15,6 |
| прочие коммерческие расходы | 14,4 | 14,4 | 14,4 | 14,4 | 14,4 | 14,4 | 14,4 | 14,4 | 14,4 | 14,4 | 14,4 | 14,4 |
| Управленческие расходы | 42,3 | 42,3 | 42,3 | 42,3 | 42,3 | 42,3 | 42,3 | 42,3 | 42,3 | 42,3 | 42,3 | 42,3 |
| в том числе | ||||||||||||
|
заработная
плата |
31,0 | 31,0 | 31,0 | 31,0 | 31,0 | 31,0 | 31,0 | 31,0 | 31,0 | 31,0 | 31,0 | 31,0 |
|
отчисления
на социальные |
11,0 | 11,0 | 11,0 | 11,0 | 11,0 | 11,0 | 11,0 | 11,0 | 11,0 | 11,0 | 11,0 | 11,0 |
| прочие управленческие расходы | 0,3 | 0,3 | 0,3 | 0,3 | 0,3 | 0,3 | 0,3 | 0,3 | 0,3 | 0,3 | 0,3 | 0,3 |
| Прибыль (убыток) от продаж | 158,9 | 161,7 | 164,4 | 167,2 | 170,0 | 172,8 | 175,7 | 178,6 | 181,5 | 184,5 | 187,5 | 190,5 |
| Единый налог на вмененный доход | 28,6 | 29,1 | 29,6 | 30,1 | 30,6 | 31,1 | 31,6 | 32,1 | 32,7 | 33,2 | 33,7 | 34,3 |
| Чистая прибыль | 130,3 | 132,6 | 134,8 | 137,1 | 139,4 | 141,7 | 144,1 | 146,4 | 148,8 | 151,3 | 153,7 | 156,2 |
Таблица 10 Отчет о движении денежных средств
| Наименование показателя | янв. | февр. | март | апр. | май | июнь | июль | авг. | сент. | окт. | нояб. | дек. |
|
Первоначальные
инвестиции
в |
1 600 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| в том числе | ||||||||||||
| собственные средства | 1 600 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| кредиты | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Выручка от реализации | 570,1 | 575,9 | 581,7 | 587,6 | 593,5 | 599,5 | 605,6 | 611,7 | 617,9 | 624,1 | 630,4 | |
|
Итого поступило
денежных |
2164,4 | 570,1 | 575,9 | 581,7 | 587,6 | 593,5 | 599,5 | 605,6 | 611,7 | 617,9 | 624,1 | 630,4 |
| Денежные выплаты | ||||||||||||
| Приобретение основных средств | 382,5 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Оплата поставщикам за товары | 225,8 | 228 | 230,4 | 232,7 | 235 | 237,4 | 239,8 | 242,2 | 244,7 | 247,1 | 249,6 | 252,2 |
| Оплата труда | 81,8 | 82,3 | 82,8 | 83,4 | 83,9 | 84,4 | 85,0 | 85,5 | 86,1 | 86,6 | 87,2 | 87,7 |
|
Выплаты
во внебюджетные |
29,1 | 29,3 | 29,5 | 29,7 | 29,9 | 30,0 | 30,3 | 30,4 | 30,7 | 30,8 | 31,0 | 31,2 |
| Оплата за коммунальные услуги | 34,8 | 34,8 | 34,8 | 34,8 | 34,8 | 34,8 | 34,8 | 34,8 | 34,8 | 34,8 | 34,8 | 34,8 |
| Оплата рекламных услуг | 15,6 | 15,6 | 15,6 | 15,6 | 15,6 | 15,6 | 15,6 | 15,6 | 15,6 | 15,6 | 15,6 | 15,6 |
| Уплата процентов за кредит | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Арендные платежи | 626,4 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Возврат кредита | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Прочие выплаты денежных средств | 118,4 | 24,4 | 24,4 | 24,4 | 24,4 | 24,4 | 24,4 | 24,4 | 24,4 | 24,4 | 24,4 | 24,4 |
| Итого выплаты денежных средств | 1514,4 | 414,4 | 417,5 | 420,6 | 423,6 | 426,6 | 429,9 | 432,9 | 436,3 | 439,3 | 442,6 | 445,9 |
|
Итого денежных
средств на
конец |
650,0 | 155,7 | 158,4 | 161,1 | 164,0 | 166,9 | 169,6 | 172,7 | 175,4 | 178,6 | 181,5 | 184,5 |
| Остаток денежных средств на начало периода | 0 | 650,0 | 805,7 | 964,1 | 1125,2 | 1289,2 | 1456,1 | 1625,7 | 1798,4 | 1973,8 | 2152,4 | 2333,9 |
7.4 Определение порога рентабельности
Важной частью расчетов финансового плана является определение порога рентабельности (точки безубыточности). Точка безубыточности характеризует объем продаж, при котором выручка от реализации продукции равна издержкам производства (сумме постоянных и переменных затрат).
Расчет порога рентабельности производится по следующей формуле:
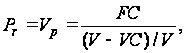
где
Pr – порог рентабельности; Vр – выручка от продаж пороговая; V – выручка от продаж.
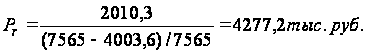
Определение точки безубыточности графическим методом













8. РИСКИ И ГАРАНТИИ
В данном разделе необходимо описать различные виды рисков, дать им оценку, предложить меры, направленные на уменьшение возможных потерь.
В условиях рыночных отношений, при наличии конкуренции и возникновении порой непредсказуемых ситуаций, хозяйственная, производственная или коммерческая деятельность невозможна без рисков.
Риск – это вероятность возникновения убытков или недополучения доходов по сравнению с прогнозируемым вариантом.
Таблица11 Возможные риски и меры по их предупреждению
| Виды риска | Оценка вероятности (по 5-ти балльной шкале) | Меры, направленные на уменьшение возможных потерь. |
| Риск снижения цен из – за действий конкурентов. | 2 | Предвидение возможной реакции конкурентов на деловую активность предприятия; контроль в программе маркетинга предприятия; постоянное изучение рынка. |
| 2. Риск превышения запланированных уровней затрат, разработки и реализации услуг. | 2 | Корректировка плановых затрат в случае роста цен на сырье, материалы, электроэнергию и другие виды затрат. |
| 3. Невыход на намеченный объем продаж. | 1 | Более тщательная работа по выбору целевых рынков; более ответственная работа по сегментации потребителей. |
| 4. Появление более альтернативных товаров, и, следовательно, снижение спроса и прибыли. | 1 | Постоянно расширять ассортимент услуг; совершенствовать технологию; изучать потребности покупателей. |
| 5. Ошибки персонала. | 1 | Организация контроля, тщательный подбор кадров; профессиональная подготовка кадров. |
| 6. Пожар. | 2 | Соблюдение правил пожарной безопасности. |
| 7. Ограбление салона. | 1 | В арендуемом помещении уже имеется железная входная дверь, решетки на окнах. Заключение договора на охрану с Отделом Вневедомственной Охраны. |
Задачей руководства предприятия является снижение степени риска. Один из различных способов – страхование. Страхование – это соглашение, согласно которому страховщик (например, какая-либо страховая компания) за определённое обусловленное вознаграждение (страховую премию) принимает на себя обязательство возместить убытки или их часть (страховую сумму) страхователю (например, хозяину какого-либо объекта), произошедшие вследствие предусмотренных в страховом договоре опасностей и/или случайностей (страховой случай), которым подвергается страхователь или застрахованное им имущество.
Мы застрахуем наше оборудование на год.
9. ЭФФЕКТИВНОСТЬ ПРОЕКТА
Оценка эффективности проекта может быть произведена упрощенно – по показателю «срок окупаемости инвестиций»:

где
РР – срок окупаемости инвестиций; J – сумма инвестиций в проект; Ps – среднемесячная прибыль.
Среднемесячная прибыль определяется на основе отчета о прибылях и убытках и составляет 143,0 тыс. руб.
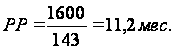
Современный подход к оценке эффективности проектов предусматривает расчет нескольких показателей. При этом учитывается фактор времени, т.е. осуществляется дисконтирование денежных потоков доходов и затрат.
В систему показателей эффективности обычно включают: чистый приведенный доход (NPV), внутреннюю норму доходности (IRR), индекс доходности, а также срок окупаемости, рассчитанный дисконтным методом.
1) Чистый приведенный доход (NPV) – определяется как разница между приведенным к настоящей стоимости (путем дисконтирования) сумма денежного потока за период эксплуатации инвестиционного проекта и суммой инвестируемых в его реализацию средств. Расчет осуществляется по формуле:
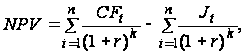
где
 - чистый приведенный
доход;
 - приведенная
сумма денежных
доходов от
проекта;
 - приведенная
сумма инвестиционных
средств, направляемых
в проект.
Для дисконтирования сумм денежного проекта ставка процента принята в размере 12% в год, т.е. 1% в месяц (ставка доходности альтернативных вложений).
Чистый приведенный доход составит:
NPV = 130,3 * 1 + 132,6 * 0,9901 + 134,8 * 0,9803 + 137,1 * 0,9706 + 139,4 * 0,9610 + 141,7 * 0,9515 + 144,1 * 0,9420 + 146,4 * 0,9327 + 148,8 * 0,9235 + 151,3 * 0,9143 + 153,7 * 0,9053 + 156,2 * 0,8963 – 1 600 = 1 622,9 – 1600 = 22,9 тыс. руб.
2) Внутренняя норма доходности – представляет собой ту норму дисконта, при которой величина приведенных эффектов равна приведенным капиталовложениям. По существу, это та ставка доходности проекта, при которой чистый приведенный доход равен нулю. В случае, когда внутренняя норма доходности равна или больше требуемой инвестором нормы дохода на капитал, инвестиции в данный инвестиционный проект оправданны. В противном случае инвестиции в данный проект нецелесообразны. Внутренняя норма доходности для данного проекта составляет 13%.
3) Индекс доходности – это отношение суммы денежного потока в настоящей стоимости к сумме инвестиционных средств, направляемых на реализацию инвестиционного проекта.
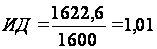
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
Гранатуров В. М. Экономический риск: сущность, методы измерения, пути снижения - М.: Издательство «Дело и сервис»,1999. – 112 с.
Итоги Всероссийской переписи населения 2002 года по Хабаровскому краю. Статистический бюллетень №42. –Хабаровск: Хабаровский краевой комитет госстатистики, 2004. – 41 с.
Котлер И.О. Основы маркетинга – М.: Прогресс, 1990.
Методические указания для выполнения курсового проекта по дисциплине «Экономика предприятия».– Хабаровск: Издательство ХГТУ, 2001.
Мескон М. Х., Альберт М., Хедоури Ф.. Основы менеджмента. - М: «Дело», 1992
Уткин Э.А. Бизнес-план. Организация и планирование предпринимательской деятельности. – М.: Тандем, Эксмос, 1998. – 468 с.
Экономика предприятия / Под ред. Волкова О.Н. – М.: Инфра-М, 1998. – 453с.
1 Эта таблица не ориентирована на начальный этап жизненного цикла моего предприятия. Такое количество является оптимистическим прогнозом. Количество оказываемых услуг будет возрастать постепенно. Это необходимо учесть в дальнейших расчётах финансового плана.