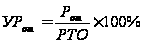Поиск и обоснование путей оптимизации расходов торговой организации
Анализ расходов направлен на выявление возможностей повышения эффективности работы торговой организации за счет более рационального использования трудовых, материальных и финансовых ресурсов в процессе осуществления актов купли-продажи товаров и организации торгового обслуживания потребителей.
Задачей полного анализа расходов является определение:
- динамики и степени выполнения плана расходов по общему уровню и отдельным статьям расходов;
- размера и темпа изменения фактического (ожидаемого) уровня расходов на реализацию по сравнению с их плановым уровнем и в динамике;
- величины экономии или перерасхода средств (по общему уровню расходов на реализацию и отдельным статьям);
- изменений размера влияния основных факторов на отклонение фактических затрат от плановых;
- уровня затрат на реализацию отдельных видов товаров;
- различий по сравнению с расходами конкурентов. По итогам анализа составляется объяснительная записка, содержащая конкретные рекомендации по управлению расходами и ликвидации нерациональных текущих расходов в торговле.
Абсолютное отклонение (экономия или перерасход) представляет собой разницу между фактической и плановой суммой расходов (или в динамике).
Изменение уровня расходов рассчитывается как отклонение фактического уровня от плана или данных прошлого периода. Темп изменения уровня расходов определяется делением размера изменения их уровня к базисному уровню, выраженным в процентах.
Темп изменения показывает, насколько процентов изменился уровень расходов по отношению к базисному уровню, если последний принять за 100%.
Относительная экономия (перерасход) определяется умножением размера изменения уровня расходов на фактический розничный товарооборот и делением произведения на 100.
Показатель затратоотдачи исчисляется отношением товарооборота к сумме расходов.
На снижение расходов торговой организации оказывают также влияние эффективность использования основных фондов, применение прогрессивных форм торговли, совершенствование условий закупа и завоза товара, прием или передача магазинов и др.
Доведение товаров до покупателей требует различных затрат труда и средств. Поэтому для более глубокого анализа расходов и влияния на них структуры товарооборота необходимы расчеты издержкоемкости отдельных товарных групп и товаров.
Потоварно-групповые расходы определяются следующими методами:
- использование отчетных данных узкоспециализированной сети;
- расчет сравнительных коэффициентов издержкоемкости;
- простой счет, основанный на выборочном бухгалтерском учете расходов;
- экономико-математическое моделирование.
Процесс управления расходами достаточно сложен, поскольку он требует учета разнонаправленных интересов: государства, отрасли, организации, контрагентов, покупателей. Действовавшие до недавнего времени административно-хозяйственные методы управления требовали учёта, прежде всего государственных интересов. Социальные факторы при формировании расходов не учитывались. Однако некоторые виды расходов государство по-прежнему регулирует путем их нормирования. К их числу относятся:
- расходы на рекламу;
- командировочные расходы;
- расходы на компенсацию за использование для служебных поездок личных легковых автомобилей.
По этим статьям суммы расходов относятся в полном объёме на затраты на реализацию, однако превышение фактических расходов над нормативами не должно уменьшать налогооблагаемую прибыль, то есть на сумму превышения расходов налогооблагаемая прибыль увеличивается.
Эффективное управление расходами на реализацию позволяет организации уменьшить те расходы, которые не являются целесообразными.
На заключительном этапе анализа обобщаются результаты всех проведенных расчетов и разрабатываются мероприятия, способствующие соблюдению режима экономии, устранению непроизводительных расходов и потерь, обеспечению правильных пропорций между различными количественными и качественными показателями деятельности торговой организации, обеспечению конкурентоспособности затрат при конкурентоспособности торговых услуг.
Таким образом, расходы, связанные с деятельностью розничной торговой организации, нельзя рассматривать как твердо фиксированные величины или сферу, не допускающую воздействия, они могут быть и должны стать объектом управления. Если удастся уменьшить их путем эффективного управления без снижения объема реализации, валовых доходов, качества торгового обслуживания, то создается возможность увеличения прибыли.
2. АНАЛИЗ РАСХОДОВ НА РЕАЛИЗАЦИЮ ТОВАРОВ УП «УНИВЕРМАГ «БЕЛАРУСЬ»
2.1 Организационно-экономическая характеристика УП «Универмаг «Беларусь»
УП «Универмаг «Беларусь» образован в соответствии с приказом Министерства торговли БССР № 50 от 3 мая 1978 г. и в своей деятельности подотчетен Главному управлению торговли Мингорисполкома. Универмаг является самостоятельным государственным предприятием, основанным на государственной собственности, закрепленной за ним на правах владения, пользования и распоряжения в пределах, установленных действующими законодательными актами Республики Беларусь.
Универмаг имеет самостоятельный баланс и счета в учреждениях банков, печать со своим наименованием, другие необходимые штампы и является юридическим лицом. Универмаг действует в соответствии с законом «О предприятиях в Республике Беларусь», другими законодательными актами и на основании Устава предприятия. УП «Универмаг Беларусь» осуществляет свою деятельность на основе полного хозяйственного расчета самофинансирования и самоокупаемости.
Юридический адрес:
220026, г. Минск, ул. Жилуновича, 4.
Режим работы универмага: с 9.00 до 21.00, в воскресенье и праздничные дни - с 10.00 до 19.00.
Главной задачей УП «Универмаг «Беларусь» является хозяйственная деятельность, направленная на получение прибыли для удовлетворения социальных и экономических интересов членов трудового коллектива и интересов собственника имущества предприятия.
УП «Универмаг «Беларусь» является одним из крупнейших торговых предприятий столицы Республики Беларусь: торговая площадь составляет 6900 м2, складская - 8600 м2, а общая - 31250 м2.Универмаг работает более чем с 2000 поставщиками, свыше 80 % которых отечественные. Ежедневно универмаг посещают более 30 тысяч покупателей, совершается боле 45 тысяч покупок. В УП «Универмаг «Беларусь» продаются более 40 тыс. наименований промышленных и продовольственных товаров для населения с любым достатком.
Численность работников УП «Универмаг «Беларусь» на 01.01.2007 г. составила 1158 чел., в том числе: продавцов - 536 чел. (продавцов I категории 362 чел., продавцов II категории - 154 чел., продавцов III категории - 20 чел.), контролеров-кассиров - 19 чел. (контролеров-кассиров I категории - 8 чел., контролеров-кассиров II категории - 10 чел., контролеров-кассиров III категории - 1 чел.).
Информация об основных показателях хозяйственной деятельности УП «Универмаг «Беларусь» за 2005-2006 гг. взята из отчета о прибылях и убытках (приложение А) и приведена в таблице 1.
Таблица 1. Основные показатели финансово-хозяйственной деятельности УП «Универмаг «Беларусь» за 2005-2006 гг
| Показатели | Ед. изм. | 2005г. | 2006г. | Изменение (+,-) | 2006г. в % к 2005г. |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Розничный товарооборот | |||||
| - в действующих ценах | млн. руб. | 63787 | 78028 | +14241 | 122,3 |
| - в сопоставимых ценах | млн. руб. | 63787 | 67909,5 | +4122,5 | 106,5 |
| Доход от реализации | |||||
| - сумма | млн. руб. | 11010 | 13964 | +2954 | 126,8 |
| - в % к обороту | % | 17,26 | 17,9 | +0,64 | - |
| Расходы на реализацию | |||||
| - сумма | млн. руб. | 9448 | 11797 | +2349 | 124,8 |
| - в % к обороту | % | 14,81 | 15,12 | +0,31 | - |
| Прибыль от реализации товаров | |||||
| - сумма | млн. руб. | 1562 | 2167 | +605 | 138,7 |
| - в % к обороту | % | 2,45 | 2,78 | +0,33 | - |
| Прибыль (убыток) от операционных доходов и расходов | млн. руб. | 145 | 175 | +30 | 120,7 |
| Прибыль (убыток) от внереализационных доходов и расходов | млн. руб. | -249 | -745 | -496 | - |
| Итого прибыль отчетного периода | |||||
| - сумма | млн. руб. | 1458 | 1597 | +139 | 109,5 |
| - в % к обороту | % | 2,29 | 2,05 | -0,24 | - |
| Налоги и сборы, производимые из прибыли | млн. руб. | 653 | 879 | +226 | 134,6 |
| Расходы и платежи из прибыли | млн. руб. | 2 | 10 | +8 | 500,0 |
| Прибыль, остающаяся в распоряжении предприятия | |||||
| - сумма | млн. руб. | 803 | 708 | -95 | 88,2 |
| - в % к обороту | % | 1,26 | 0,91 | -0,35 | - |
| Среднесписочная численность | чел. | 1162 | 1158 | -4 | 99,7 |
| Средний оборот 1-го работника | |||||
| - в действующих ценах | млн. руб. | 54,89 | 67,38 | +12,49 | 122,8 |
| - в сопоставимых ценах | млн. руб. | 54,89 | 58,64 | +3,75 | 106,8 |
| Торговая площадь | м2 | 6900 | 6900 | - | 100,0 |
| Товарооборот на 1 м2 торговой площади | |||||
| - в действующих ценах | млн. руб. | 9,24 | 11,31 | +2,07 | 122,4 |
| - в сопоставимых ценах | млн. руб. | 9,24 | 9,84 | +0,6 | 106,5 |
Как видно из данных таблицы 1, общий объем товарооборота УП «Универмаг «Беларусь» за 2005 год составил 63787 млн. руб., общий объем товарооборота за 2006 года - 78028 млн. руб. Темп роста товарооборота в действующих ценах составил 122,3 %. В сопоставимых ценах к 2005 году товарооборот составил 67909,5 млн. руб. Темп роста в сопоставимых ценах равен 106,5 %. Это произошло за счет увеличения числа покупателей.
Доход от реализации увеличился на 2954 млн. руб. по сравнению с 2005 г. Темп роста розничного товарооборота (122,3 %) ниже темпов роста доходов от реализации (126,8%), что обусловило увеличение доходности на 0,64% к обороту (17,9 % - 17,26 %). Увеличение дохода от реализации связано с ростом розничного товарооборота. Для расчета влияния этого фактора необходимо изменение суммы дохода от реализации умножить на уровень доходов 2005 г. По УП «Универмаг «Беларусь» за счет данного фактора получено доходов от реализации на сумму 509,86 млн. руб. (+2954 Ч 17,26 / 100). Остальная сумма 2444,14 млн. руб. (2954 млн. руб. - 509,86 млн. руб.)) полученных доходов сформировалась под влиянием других факторов, в частности за счет увеличения среднего уровня торговых надбавок, упрощения звенности товародвижения, изменения структуры розничного товарооборота.
Расходы на реализацию увеличились на 2349 млн. руб. и составили за 2006 год 11797 млн. руб. Темп прироста товарооборота составил 22,3 %, а сумма расходов на реализации продукции возросла на 24,8 %, что и обусловило увеличение их уровня на 0,31 % к обороту. Темп увеличения расходов на реализацию составил 2,09 % (+0,31 / 14,81 Ч 100). Такая ситуация свидетельствует об ухудшении эффективности использования текущих затрат. В результате увеличения уровня расходов на реализацию продукции сумма относительного перерасхода составила 241,89 млн. руб. (+0,31 Ч 78028 / 100).
Прибыль от реализации в отчетном периоде по сравнению с аналогичным периодом прошлого года увеличилась на 605 млн. руб. или на 38,7 %. Прибыль от операционных доходов и расходов увеличилась на 30 млн. руб. или на 20,7 %. За 2005 г. был получен убыток от внереализационных доходов и расходов на сумму 249 млн. руб., а за 2006 г. - на сумму 745 млн. руб. Прибыль отчетного периода увеличилась на 139 млн. руб., или на 9,5 %.
Среднесписочная численность работников УП «Универмаг «Беларусь» по сравнению с 2005 годом уменьшилась на 4 человек. В связи с тем, что темп роста товарооборота превысил темп изменения численности работников, товарооборот на одного работника увеличился на 12,49 млн. руб. в действующих ценах и на 3,75 млн. руб. в сопоставимых ценах.
Торговая площадь УП «Универмаг «Беларусь» по сравнению с 2005 годом не изменилась и составила 6900 м2. Товарооборот на 1 м2 торговой площади в фактических ценах увеличился на 2,07 млн. руб., а в сопоставимых ценах - на 0,6 млн. руб.
Для оценки ликвидности баланса и платежеспособности УП «Универмаг «Беларусь» на основании данных бухгалтерского баланса (приложение Б) рассмотрим следующие коэффициенты (таблица 2).
Таблица 2. Коэффициенты текущей ликвидности и обеспеченности собственными оборотными средствами УП «Универмаг «Беларусь»
| Наименование показателя | На 01.01.2006 г. | На 01.01.2007 г. | Норматив |
| Коэффициент текущей ликвидности К1=стр.290 | 1,134 | 1,123 | К1і1,0 |
| Коэффициент обеспеченности собственными оборотными средствами К2 | 0,118 | 0,109 | К2і0,1 |
| Коэффициент обеспеченности финансовых обязательств активамиК3 | 0,318 | 0,366 | К3Ј0,85 |
| Коэффициент абсолютной ликвидности Кабс | 0,052 | 0,082 | Кабсі0,2 |
Коэффициент текущей ликвидности:
На 01.01.2006 г.:
9862 / 8694 = 1,134
На 01.01.2007 г.:
12229 / 10890 = 1,123
Коэффициент текущей ликвидности на начало и конец отчетного периода имеет значение выше нормативного, это свидетельствует о том, что УП «Универмаг «Беларусь» на 01.01.2007 г. обеспеченно собственными оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств.
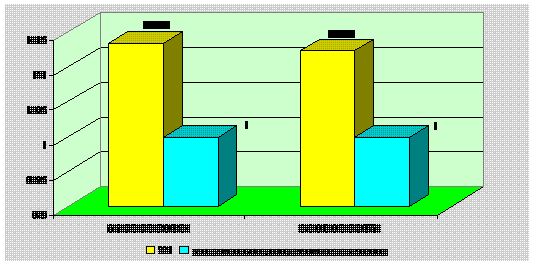
Рисунок 1. Коэффициент текущей ликвидности, К1
Коэффициент обеспеченности собственными оборотными средствами:
На 01.01.2006 г.:
(18866 – 231 – 17467) / 9862 = 0,118
На 01.01.2007 г.:
(18865 +9 – 17535) / 12229 = 0,109
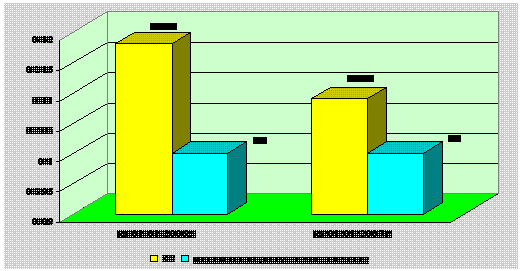
Рисунок 2. Коэффициент обеспеченности собственными оборотными средствами, К2
Коэффициент обеспеченности собственными оборотными средствами на начало и конец отчетного периодов имеет значение выше нормативного, это свидетельствует о том, что у УП «Универмаг «Беларусь» достаточно собственных оборотных средств для ведения хозяйственной деятельности и обеспечения финансовой устойчивости.
Коэффициент обеспеченности финансовых обязательств активами:
На 01.01.2006 г.:
8694 / 27329 = 0,318
На 01.01.2007 г.:
10890 / 29764 = 0,366
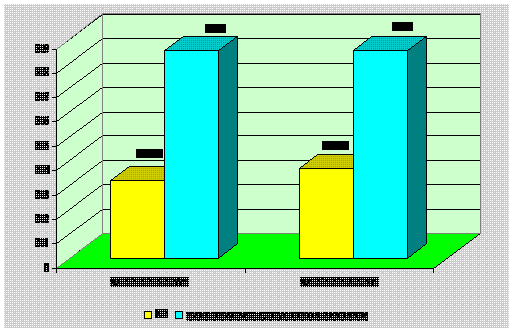
Рисунок 3. Коэффициент обеспеченности финансовых обязательств активами, К3
Значение данного коэффициента соответствует нормативу, то есть УП «Универмаг «Беларусь» способно рассчитаться по своим финансовым обязательствам после реализации активов.
Коэффициент абсолютной ликвидности:
На 01.01.2006 г.:
(6 + 448) / 8694 = 0,052
На 01.01.2007 г.:
(6 + 882) / 10890 = 0,082
Значения коэффициента абсолютной ликвидности на начало и конец отчетного периода не соответствуют нормативу. Коэффициент абсолютной ликвидности - это норма денежных резервов. Приведенные выше расчеты свидетельствуют о том, что у УП «Универмаг «Беларусь» нет гарантии погашения долгов.
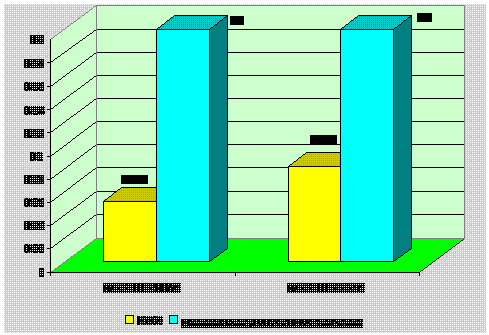
Рисунок 4. Коэффициент абсолютной ликвидности, Кабс.
Таким образом, анализ платежеспособности и ликвидности УП «Универмаг «Беларусь» показал, что в целом финансовое состояние УП «Универмаг «Беларусь» можно охарактеризовать как устойчивое. Организация обеспечена собственными оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств, у УП «Универмаг «Беларусь» достаточно собственных оборотных средств для ведения хозяйственной деятельности и обеспечения финансовой устойчивости, УП «Универмаг «Беларусь» способно рассчитаться по своим финансовым обязательствам после реализации активов, однако у организации нет гарантии погашения долгов.
2.2 Экономический анализ расходов на реализации товаров УП «Универмаг «Беларусь»
Расходы по реализации товаров УП «Универмаг «Беларусь» в разрезе отдельных статей сложились следующим образом (таблица 3).
Таблица 3. Информация о составе расходов по реализации УП «Универмаг «Беларусь» за 2005-2006 гг
| Статьи расходов по реализации продукции | 2005 г. | 2006 г. | Отклонение | |||
| сумма, млн. руб. | уровень, % | сумма, млн. руб. | уровень, % | сумма, млн. руб. | уровень, % | |
| Расходы на транспортировку товаров | 103,9 | 1,1 | 141,6 | 1,2 | +37,7 | +0,1 |
| Расходы на оплату труда | 5011,2 | 53,04 | 5847,8 | 49,57 | +836,6 | -3,47 |
| Расходы по аренде (лизингу) | - | - | 5,9 | 0,05 | +5,9 | +0,05 |
| Расходы на содержание зданий, сооружений, помещений | 330,7 | 3,5 | 710,2 | 6,02 | +379,5 | +2,52 |
| Амортизация основных средств | 843,8 | 8,93 | 1130,2 | 9,58 | +286,4 | +0,65 |
| Затраты и отчисления на ремонт основных средств | 342,0 | 3,62 | 318,5 | 2,7 | -23,5 | -0,92 |
| Расходы на санитарную и спец. Одежду и малоценные предметы | 91,6 | 0,97 | 147,5 | 1,25 | +55,9 | +0,28 |
| Расходы на хранение, подработку и упаковку товаров | 140,8 | 1,49 | 317,3 | 2,69 | +176,5 | +1,2 |
| Расходы на рекламу | - | - | 5,9 | 0,05 | +5,9 | +0,05 |
| Проценты за пользование кредитами и займами | 61,4 | 0,65 | 62,5 | 0,53 | +1,1 | -0,12 |
| Потери товаров при хранении и транспортировке | 121,9 | 1,29 | 147,5 | 1,25 | +25,6 | -0,04 |
| Отчисления на социальные нужды | 1753,5 | 18,56 | 2049,1 | 17,37 | +295,6 | -1,19 |
| Налоги, отчисления, сборы | 415,7 | 4,4 | 573,3 | 4,86 | +157,6 | +0,46 |
| Прочие нормируемые затраты | 97,3 | 1,03 | 119,2 | 1,01 | +21,9 | -0,02 |
| Расходы на обеспечение условий труда персонала | 54,8 | 0,58 | 56,6 | 0,48 | +1,8 | -0,1 |
| Расходы по управлению и функционированию организации | 73,7 | 0,78 | 147,5 | 1,25 | +73,8 | +0,47 |
| Прочие расходы | 5,7 | 0,06 | 16,5 | 0,14 | +10,8 | +0,08 |
| Итого: | 9448 | 100 | 11797 | 100 | +2349 | - |
Как видно из данных таблицы 3, расходы по реализации продукции УП «Универмаг «Беларусь» за анализируемый период возросли на 2349 млн. руб. По всем статьям расходов по реализации продукции за 2006 г., кроме затрат и отчислений на ремонт основных средств (по данной статье расходов произошло уменьшение на 23,5 млн. руб.) наблюдается рост по сравнению с 2005 г.
Наибольший удельный вес в расходах занимают расходы на оплату труда, которые увеличились в 2006 г. на 836,6 млн. руб. по сравнению с 2005 г., удельный вес в общей сумме расходов по реализации продукции расходов на оплату труда снизился на 3,47 %. Отчисления на социальные нужды увеличились в 2006 г. на 295,6 млн. руб. по сравнению с 2005 г., удельный вес в общей сумме расходов по реализации продукции отчислений на социальные нужды снизился на 1,19 %.
Положительным следует считать то, что снизился уровень в общей сумме расходов на реализацию процентов за пользование кредитами и займами (на 0,12 %) и потерь товаров при хранении и транспортировке (на 0,04 %).
Информация о расходах по реализации товаров УП «Универмаг «Беларусь» в разрезе кварталов приведена в таблице 4.
Таблица 4. Информация о расходах по реализации товаров УП «Универмаг «Беларусь» в разрезе кварталов за 2005-2006 гг
| Кварталы | 2005 г. | 2006 г. | Отклонение 2006 г. от 2005 г. | |||
| сумма, млн. руб. | уровень, % | сумма, млн. руб. | уровень, % | сумма, млн. руб. | уровень, % | |
| I | 1986,0 | 21,02 | 2299,2 | 19,49 | +313,2 | -1,53 |
| II | 2359,2 | 24,97 | 2731,0 | 23,15 | +371,8 | -1,82 |
| III | 2523,5 | 26,71 | 2991,7 | 25,36 | +468,2 | -1,35 |
| IV | 2579,3 | 27,3 | 3775,1 | 32,0 | +1195,8 | +4,7 |
| Всего за год: | 9448 | 100 | 11797 | 100 | +2349 | - |
Как видно из данных, приведенных в таблице 4, расходы по реализации товаров УП «Универмаг «Беларусь» в 2005-2006 гг. увеличивались с каждым кварталом. В первом квартале 2006 г. по сравнению с первым кварталом 2005 г. расходы по реализации товаров возросли на 313,2 млн. руб., во втором квартале - на 371,8 млн. руб., в третьем - 468,2 млн. руб., в четвертом - на 1195,8 млн. руб. Удельный вес расходов на реализацию в разрезе кварталов 2006 г. к 2005 г. к общей их сумме за год в первом, втором и третьем кварталах увеличился, а в четвертом - снизился.
Рассчитаем следующие аналитические показатели расходов на реализацию:
1) уровень расходов по общему уровню и отдельным статьям за 2006 г. и 2005 г. (УР):
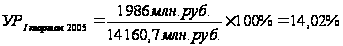
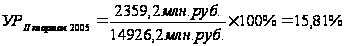
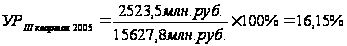
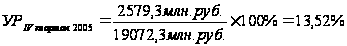
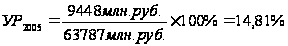
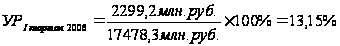
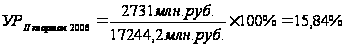
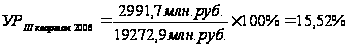
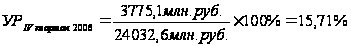
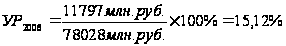
2) размер изменения общего уровня и уровня расходов на реализацию товаров в разрезе кварталов:
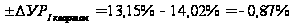
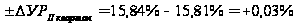
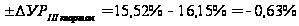
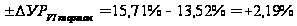
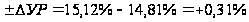
Приведенные выше расчеты свидетельствую о снижении уровня расходов УП «Универмаг «Беларусь» в первом и третьем кварталах 2006 г. к аналогичным периодам 2005 г., то есть в первом и третьем кварталах наблюдается экономия расходов по реализации товаров. Во втором и четвертом кварталах 2006 г. уровень расходов по реализации товаров превысил уровень расходов второго и четвертого кварталов 2005 г. В целом за 2006 г. увеличение уровня расходов на реализацию составило 0,31 % к товарообороту, то есть перерасход на 0,31 %.
Рассчитаем показатели оценки эффективности расходов на реализацию товаров:
1) рентабельность расходов на реализацию товаров (Ррасх):
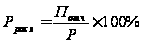 , (1)
где Потч - прибыль за отчетный период;
Р - расходы на реализацию товаров.
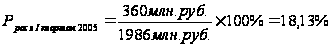
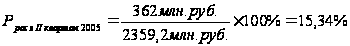
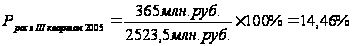
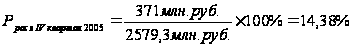
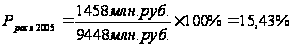
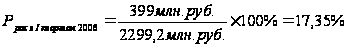
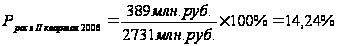
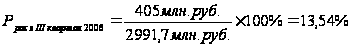
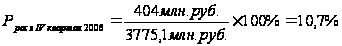
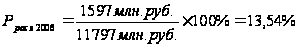
В 2005 г. рентабельность расходов на реализацию начиная с первого квартала к концу года снижалась, аналогичная тенденция характерна и для 2006 г. В каждом квартале 2006 г., рентабельность расходов ниже к аналогичным периодам 2005 г., также это характерно и для годового уровня рентабельности. Данные расчеты свидетельствуют о том, что в 2006 г. с каждого рубля затрат организация получила меньше прибыли, чем в 2005 г., это же характерно и для каждого квартала.
2) затратоотдача (З):
 , (2)
где РТО - розничный товарооборот.
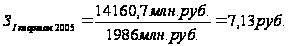
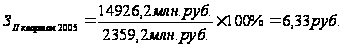
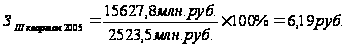
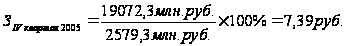
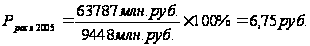
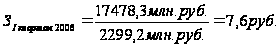
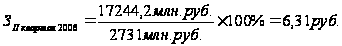
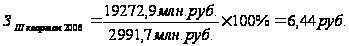
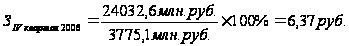
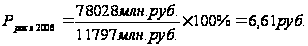
Приведенные выше данные свидетельствуют о том, что в 2005 г. с первого квартала по третий затратоотдача уменьшалась, а в четвертом квартале увеличилась и превысила уровень первого, второго и третьего кварталов. В 2006 г. в разрезе кварталов наблюдается тенденция уменьшения затратоотдачи во втором квартале по сравнению с первым и в третьем квартале по сравнению со вторым. В четвертом квартале затратоотдача увеличилась по сравнению с третьим кварталом. В целом в 2006 г. затратоотдача меньше, чем в 2005 г. на 0,14 руб. (6,61 руб. - 6,75 руб.), это свидетельствует об ухудшении эффективности использования текущих затрат.
3) уровень расходов на оплату труда (УРот):