Анализ и пути достижения конкурентоспособности предприятия (на примере ИЧТУП "Сибирский берег-Белоруссия")
Анализ использования основных фондов. Основные фонды – это часть производственных фондов, которая вещественно воплощена в средствах труда, сохраняет в течение длительного времени свою натуральную форму, переносит по частям стоимость на продукцию и возмещается только после проведения нескольких производственных циклов.
В зависимости от назначения основные фонды делятся на основные производственные и основные непроизводственные фонды. К основным производственным относятся фонды, которые непосредственно участвуют в производственном процессе (машины, оборудование, станки и др.) или создают условия для производственного процесса (производственные здания, трубопроводы и др.).
Для учета и планирования воспроизводства основные фонды делятся на группы и виды в соответствии со сроком службы и назначением в производственном процессе.
Расчет показателей эффективности использования основных производственных фондов предприятия приведен в табл.2.2.
Как видно из данных табл.2.2., на предприятии наблюдается снижение стоимости основных фондов. Это обстоятельство вызывает соответственно и снижение суммы амортизационных отчислений на их восстановление.
Таблица 2.2.
Основные показатели эффективности использования основных производственных фондов ИЧТУП «Сибирский Берег-Белоруссия»
| Показатели | Ед.изм | Годы | |
| 2006 г. | 2007 г. | ||
| Сумма амортизационных отчислений основных производственных фондов | млн.руб. | 10 213 | 10 093 |
| Среднегодовая стоимость основных производственных фондов | млн.руб | 256 756 | 254 470 |
| Фондоотдача | руб. | 20,903 | 23,180 |
| Фондоемкость | руб. | 0,05 | 0,04 |
| Фондовооруженность | млн.руб. | 1 493 | 1 325 |
| Налог на недвижимость | млн.руб | 2 737 | 2 705 |
Основными показателями эффективности использования основных фондов являются фондоотдача, фондоемкость и фондовооруженность производимой продукции (выполняемых работ, оказываемых услуг). Фондоотдача показывает величину результата производственно-хозяйственной деятельности, приходящуюся на 1 рубль стоимости основных производственных фондов. На рассматриваемом предприятии за период 2006-2007 гг. отмечается незначительный рост фондоотдачи с 20,903 до 23,180 руб.
Фондоемкость показывает величину основных производственных фондов, приходящуюся на единицу продукции, работ, услуг произведенных в течении определенного периода. Фондоемкость является показателем, обратным фондоотдаче. Соответственно за рассматриваемый период фондоемкость снизилась с 0,05 руб. на 1 руб. в 2006 г. до 0,04 руб. в 2007 г.
Фондовооруженность показывает, сколько в стоимостном выражении приходится основных производственных фондов на одного работающего. На ИЧТУП «Сибирский Берег-Белоруссия» за период 2006-2007 гг. отмечено снижение фондовооруженности с 1493 до 1325 тыс.руб., которое обусловлено ростом численности персонала и снижением стоимости основных фондов.
Основные показатели использования трудовых ресурсов ИЧТУП «Сибирский Берег-Белоруссия» представлены в табл.2.3.
Таблица 2.3.
Основные показатели использования трудовых ресурсов ИЧТУП «Сибирский Берег-Белоруссия»
| №№ пп | Наименование показателей | 2006 г. | 2007 г. | |
| 1. | Среднесписочная численность работников, всего | 183 | 204 | |
| 2. | В том числе промышленно-производственный персонал | 172 | 192 | |
| 3. | Удельный вес среднесписочной численности промышленно-производственного персонала в среднесписочной численности работников, % | 94,0 | 94,1 | |
| В том числе: | ||||
| рабочие | 39,5 | 42,2 | ||
| служащие | 60,5 | 57,8 | ||
| 4. | Удельный вес численности руководителей в среднесписочной численности работающих, % | 6,0 | 5,9 | |
| 5. | Среднемесячная заработная плата за год, тыс.руб. | 885,8 | 981,7 | |
| 6. | Фонд заработной платы, тыс.руб. | 1 945 192 | 2 403 245 |
Анализируя данные табл.2.3. следует отметить рост численности персонала ИЧТУП «Сибирский Берег-Белоруссия». Большую часть работающих на ИЧТУП «Сибирский Берег-Белоруссия» составляют служащие, что свидетельствует о рациональной организации аппарата управления предприятием, что подтверждает и низкий удельный вес численности руководителей в среднесписочной численности работающих (5,9 % в 2007 гг.). Также следует отметить рост уровня заработной платы на предприятии за период 2006-2007 гг. и значительное увеличение фонда оплаты труда на предприятии в целом.
Анализ себестоимости продукции. Одним из основных показателей работы предприятия является себестоимость продукции. В себестоимости продукции, работ, услуг находит отражение уровень технической оснащенности предприятия, уровень организации производства и труда, рациональные методы управления производством, качество продукции и т.д. Снижение себестоимости является важнейшим условием роста прибыли.
Себестоимость является ценообразующим фактором. Себестоимость продукции складывается из затрат, которые разнородны по своему составу и экономическому назначению, роли в изготовлении и реализации продукции, работ, услуг.
Структура себестоимости ИЧТУП «Сибирский Берег-Белоруссия» в разрезе статей затрат представлена на рис.2.1.
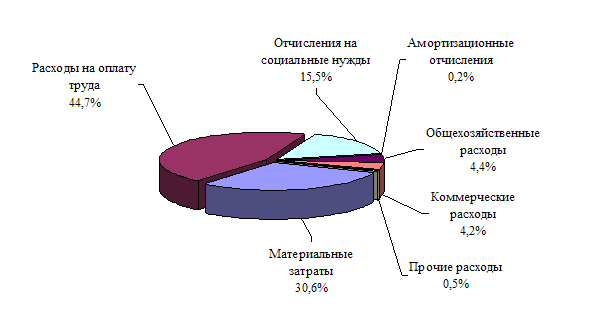
Рис.2.1. Структура себестоимости ИЧТУП «Сибирский Берег-Белоруссия» в 2007 г. Примечание. Источник: собственная разработка.
Наибольший удельный вес в структуре себестоимости занимают расходы на оплату труда (44,7%), материальные затраты (30,6%), а также отчисления на социальные нужды (15,5 %). Следует отметить низкий удельный коммерческих и общехозяйственных расходов в структуре себестоимости оказываемый – 4,4% и 4,2% соответственно.
Анализ расчетных финансовых показателей. Согласно постановлению Министерства финансов Республики Беларусь, Министерства экономики Республики Беларусь, и Министерства статистики и анализа Республики Беларусь от 14 мая 2006 г. № 81/128/65 «Об утверждении Инструкции по анализу и контролю за финансовым состоянием и платежеспособностью субъектов предпринимательской деятельности» в качестве критериев для оценки финансовой устойчивости организации используются следующие показатели:
- коэффициент текущей ликвидности;
- коэффициент обеспеченности собственными оборотными средствами
- коэффициент финансовой независимости.
- коэффициент обеспеченности финансовых обязательств активами;
- коэффициент абсолютной ликвидности.
Коэффициент текущей ликвидности (К1) на конец отчетного периода рассчитывается по формуле (2.1) как отношение итога раздела II актива баланса к итогу раздела V пассива баланса за вычетом строки 720 «долгосрочные кредиты и займы»:
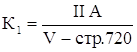 (2.1),
Коэффициент обеспеченности собственными оборотными средствами (К2) на конец отчетного периода рассчитывается по формуле (2.2) как отношение суммы итогов разделов III и IV пассива баланса за вычетом итога раздела I актива баланса к итогу раздела II актива баланса:
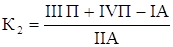 (2.2).
Организация считается устойчиво неплатежеспособной в том случае, когда имеется неудовлетворительная структура бухгалтерского баланса в течение четырех кварталов, предшествующих составлению последнего бухгалтерского баланса, а также наличие на дату составления последнего бухгалтерского баланса значения коэффициента обеспеченности финансовых обязательств активами (К3), превышающего 0,85.
Коэффициент обеспеченности финансовых обязательств активами характеризует способность организации рассчитаться по своим финансовым обязательствам после реализации активов, определяется отношением всех (долгосрочных и краткосрочных) обязательств организации к общей стоимости имущества (активов) и рассчитывается по формуле (2.3) как отношение суммы итога раздела V пассива бухгалтерского баланса к валюте бухгалтерского баланса (строка 390 или 890):
 (2.3).
Для определения доли просроченных финансовых обязательств в имуществе (активах) организации рассчитывается коэффициент обеспеченности просроченных финансовых обязательств активами (К4), характеризующий способность организации рассчитаться по просроченным финансовым обязательствам путем